
暗号資産決済カードの返金がカード保有者の口座に反映されるまでには、通常 5~10営業日かかります。これはStripeやCoinbase Cardなどのサービス事業者が示す一般的な目安であり、VisaやMastercardのすべての暗号資産決済カードに共通する返金期限ではありません。加盟店側でRefundedと表示されていても、カード発行会社による口座への入金処理が完了したとは限りません。
利用しているカードサービス事業者が公表する通常の処理期間を過ぎても返金が確認できない場合は、まず加盟店が正式に返金を申請したか、取引がまだ処理待ちの状態にあるかを確認する必要があります。そのうえで、返金の参照番号を使ってカード発行会社に取引の追跡を依頼します。暗号資産決済カードでは、法定通貨口座、ステーブルコイン残高、暗号資産の交換などが関係する場合があるため、返金額、入金通貨、返還される資産の種類についても、各商品の処理方式に基づいて確認することが重要です。
暗号資産決済カードの返金には通常どのくらいかかる?
すでに売上確定処理が完了したカード決済では、通常、加盟店がアクワイアラー(加盟店契約会社)または決済サービス事業者を通じて返金を開始します。その情報がカードネットワークを経由してカード発行会社に送られ、最終的にカード保有者の口座に返金額が計上されます。
Visaブランドの暗号資産決済カードで120米ドルの買い物をしたケースを考えてみましょう。加盟店が全額返金を承認した場合、一般的な処理の流れは次のとおりです。
加盟店が返金を開始 → アクワイアラーまたは決済サービス事業者が処理 → カードネットワークが返金情報を伝送 → カード発行会社が返金を受け取り口座に計上 → カード保有者の残高が更新される。
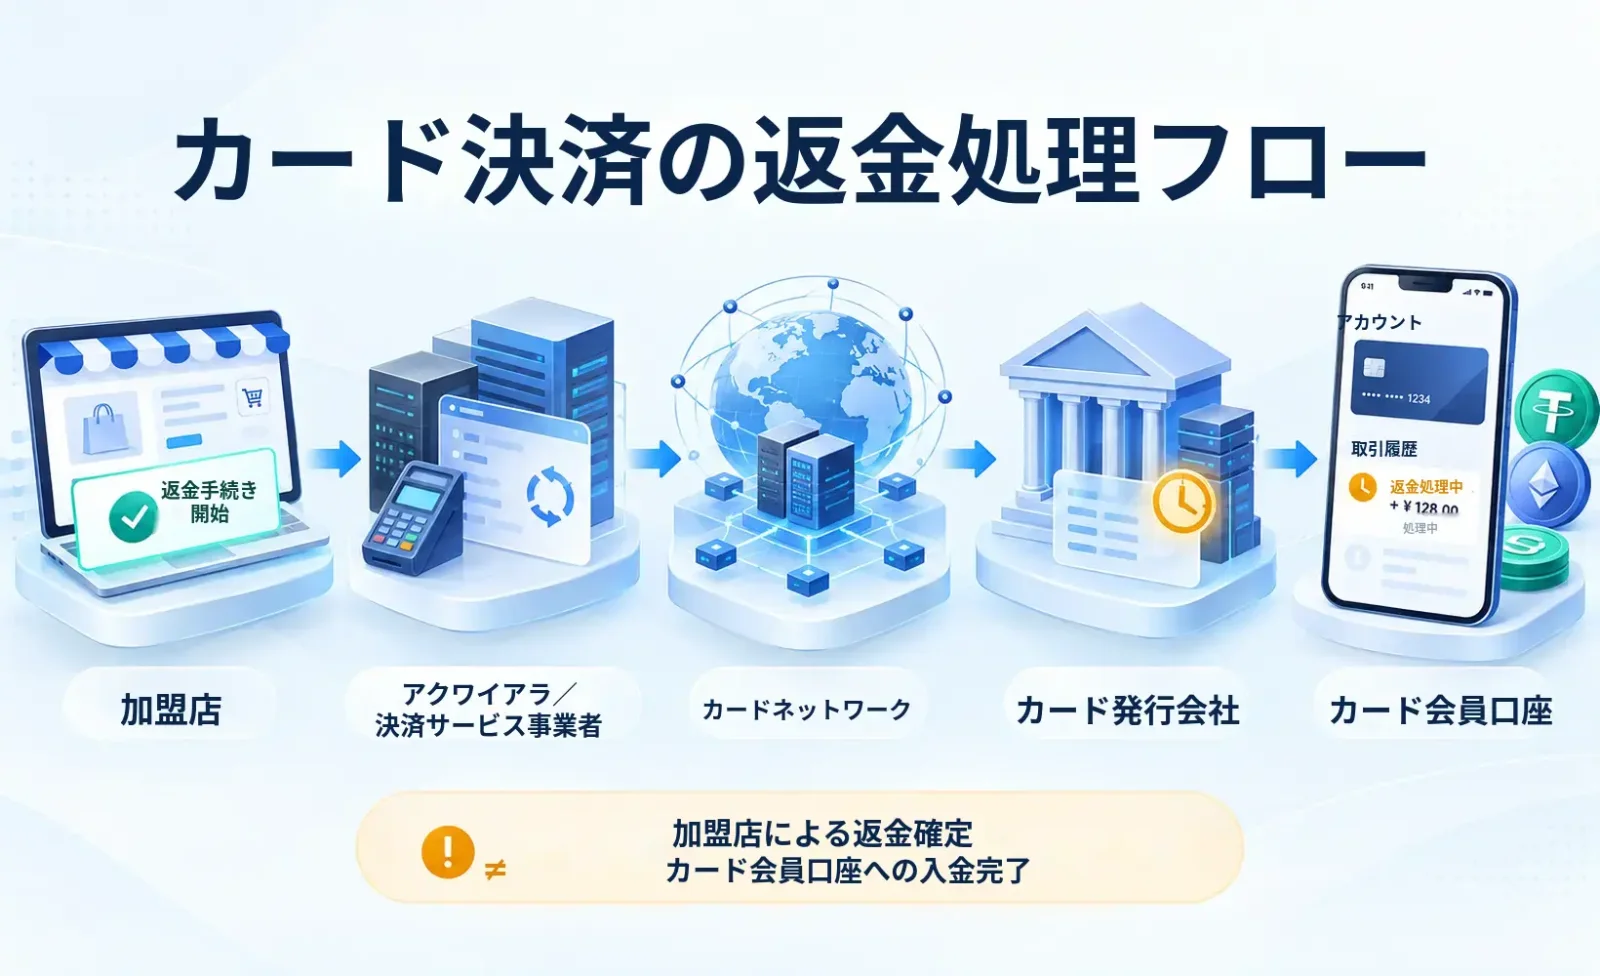
各段階で必要な処理時間は異なります。
Stripeはカード返金の処理期間に関する説明で、返金が消費者の口座に表示されるまで通常5~10営業日かかるとしています。
Coinbase Cardの公式トラブルシューティングガイドでも、多くの返金について5~10営業日を一般的な入金期間として示しています。想定期間を過ぎた場合は、加盟店が発行した返金明細を用意してサポートに問い合わせるよう案内しています。
ただし、すべての返金がこの期間内に完了するわけではありません。
Adyenの決済ライフサイクルに関するドキュメントでは、Refundedの状態になっている一部の取引について、消費者の口座に資金が届くまで最大40日かかる可能性があると説明しています。実際の期間は、関係する金融機関の処理状況によって異なります。
この長い期間は、Adyenが特定の返金ステータスについて示しているものです。すべての暗号資産決済カードで40日間の返金待ちが正常とみなされるわけではありません。
返金が期限を超過しているか判断するには、加盟店内部での承認手続きと、正式な返金処理を区別する必要もあります。
たとえば、加盟店が月曜日に返金を承認しても、決済サービス事業者を通じて返金取引を提出するのが水曜日になる場合があります。それまでの2日間は加盟店内部の処理期間であり、カードネットワークでの返金処理がすでに始まっていたとは限りません。
また、営業日と暦日は異なります。国際取引では、週末や関係する金融機関の祝日によって、実際の待機期間が長くなることがあります。
利用するカードサービス事業者が公表する通常の処理期間を超えたら、返金調査を開始できます。他社に長い処理期間が設定されているという理由だけで、待ち続ける必要はありません。
加盟店では返金完了と表示されるのに、カードに入金されないのはなぜ?
加盟店の管理画面に表示される返金ステータスは、決済処理の特定の段階を示すものであり、カード保有者の口座での最終結果を示すとは限りません。
カスタマーサポートから「Your refund has been approved」と回答があった場合、通常は加盟店が返金申請を承認したことを意味するにすぎません。管理画面にRefundedと表示されていても、そのステータスが当該決済サービス事業者のシステムで何を意味するのか確認する必要があります。
返金は送信済みだが、カード発行会社での入金処理が完了していない
Adyenは返金処理を複数のステータスに分けています。
SentForRefundは、返金リクエストが金融機関に送信され、後続の処理確認を待っている状態を意味します。
Refundedは、加盟店側から返金資金が引き落とされ、関係する金融機関が消費者の口座に資金を返還する見込みであることを示します。ただし、実際に入金が反映されるまで、さらに待つ必要がある場合があります。
さらに、返金リクエストが決済サービス事業者の検証を通過しても、カードネットワークの段階で失敗する可能性があります。
Adyenのカード返金に関するドキュメントによると、加盟店が返金リクエストの成功を示すREFUND通知を受け取った後でも、数日後にカードネットワーク側で返金が拒否される場合があります。その際、Adyenは加盟店にREFUND_FAILED通知を送信できます。
AdyenにはRefundedReversedというステータスと、それに対応するREFUNDED_REVERSED通知もあります。これは、以前に試みた返金が消費者に正常に届かず、資金が返還されたことを示します。公式ドキュメントでは、一部の銀行振込、iDEAL、Bancontactなどの決済方法にこの通知が適用されることが明記されています。
したがって、REFUNDED_REVERSEDを、すべてのカード返金失敗時に発生する共通ステータスと考えるべきではありません。
カード決済を利用した消費者にとって重要なのは、返金がカードネットワークに送信されたか、失敗通知を受け取っているか、取引を再処理する必要があるかを加盟店に確認してもらうことです。
Pendingが長く続く場合、加盟店の口座に問題がある可能性も
返金の遅延が必ずしもカード発行会社で発生しているとは限りません。
Stripeの保留中の返金に関する説明では、返金がPendingのままになる原因として、元の決済の精算がまだ完了していないこと、提携金融機関で処理が続いていること、加盟店のStripeアカウントの残高が不足していることなどを挙げています。
加盟店の口座に返金を賄う十分な利用可能資金がない場合、加盟店が資金を追加するか、その後の売上によって不足分が補われるまで、消費者への返金を送信できないことがあります。
これは、返金がカードネットワークにすでに送信されているものの、カード発行会社による入金がまだ完了していない場合とは異なる問題です。
Stripeは、長期間処理できない保留中の返金が最終的に失敗する可能性も説明しています。加盟店向けのサポート文書には、対象となる保留中の返金が45日後に自動的に失敗となる処理期限が示されています。ただし、これはStripeの該当するPending返金の仕組みに適用されるルールであり、すべてのカード返金の待機期限ではありません。
加盟店側の返金がPendingのままであれば、まだ正常に送信されていない可能性のある取引をカード発行会社に探してもらうのではなく、まず加盟店に保留の原因を調査してもらう必要があります。
返金が失敗した、または資金が差し戻された
カード返金は、元のカード口座が無効になった場合、取引データに異常がある場合、決済処理会社が拒否した場合、カードネットワークで処理に失敗した場合などにも完了しないことがあります。
Stripeの関連資料によると、カード保有者の銀行が返金を処理できない場合、資金が加盟店のStripeアカウントに戻ることがあります。
加盟店が返金の失敗を確認した場合は、具体的な原因を確認し、元の決済経路を通じて返金を再実行できるか調べる必要があります。
こうした状況では、カード発行会社に元の返金について繰り返し問い合わせても解決しないことが多く、加盟店が有効な返金取引を改めて提出する必要がある場合があります。
注文をキャンセルしたのに返金履歴がない場合、返金失敗なのか?
注文のキャンセルと正式な返金は、カード決済において異なる処理です。
カード決済では通常、支払承認(Authorization)と売上確定処理(Capture)が行われます。加盟店がまだ売上を確定していない場合、注文のキャンセルに伴い、オーソリ取消(Authorization Reversal)によって確保されていた金額が解放されることがあります。この場合、新たな返金入金は発生しません。
たとえば、利用可能残高が200米ドルのカードで、オンラインショップに80米ドルの注文を出したとします。
加盟店が支払承認を取得すると、利用可能残高は120米ドルになります。その後、利用者が注文をキャンセルし、加盟店がオーソリを正常に取り消すと、確保されていた金額が解放され、利用可能残高は200米ドルに戻ります。
この過程で、元のPending取引がそのまま消えたり、取消済みと表示されたりすることがあります。カード保有者の取引履歴に「+80 USD」という返金明細が表示されるとは限りません。
加盟店がすでに売上を確定している場合、その後の資金返還には通常、返金処理が必要です。
ただし、売上確定の直後に返金が行われた場合、明細上では取引の取消として表示されることもあります。
Stripeの公式説明によると、一部の早期返金はReversalとして処理され、個別の返金入金が表示される代わりに、元の請求が利用明細から消える場合があります。
一部返金についても、StripeはPartial Reversalという処理があり得ると説明しています。
たとえば、100米ドルの決済から30米ドルを返金した場合、100米ドルの支出と30米ドルの入金が別々に表示されるのではなく、最終的に70米ドルの請求だけが表示される可能性があります。
そのため、注文のキャンセル後に独立した返金履歴が見当たらない場合は、次の点を確認します。
元の取引が
Pendingから売上確定済みの請求に変わっているか。元の請求履歴が消えたか、金額が変更されたか。
カードの利用可能残高が回復しているか。
加盟店が実施したのはオーソリ取消か、正式な返金か。
加盟店がオーソリを取り消したにもかかわらず、確保された金額が長期間解放されない場合は、取消処理が正常に完了したかを加盟店に確認し、必要に応じてカード発行会社に承認保留の記録を調査してもらいます。
通常の返金期間を過ぎた場合、ARNで追跡するには?
加盟店が正式に返金を提出したと確認でき、通常の期間を過ぎても入金されない場合、調査の重点は予想入金日から実際の取引記録へと移ります。
まず加盟店から返金の証明資料を取得する
加盟店に問い合わせる際は、実際の返金実行日、金額、通貨、処理ステータス、利用可能な取引参照番号を求めます。
返金がまだPendingであれば、まず加盟店の決済サービス事業者で処理が保留されている原因を調べる必要があります。
加盟店が返金完了を主張している場合は、返金明細書と、カード返金の追跡に使える参照番号の提供を求めることができます。
**ARN(Acquirer Reference Number、アクワイアラー参照番号)**は、そのために使われる重要な取引追跡識別子の一つです。
ARNによる追跡に対応するカード返金では、加盟店が決済サービス事業者から番号を取得し、消費者がその番号をカード発行会社に提供することで、返金状況の調査に役立てることができます。
Stripeの返金参照番号に関する説明では、追跡に利用できる可能性のある3種類の識別子が紹介されています。
参照番号 | 意味と主な用途 |
|---|---|
ARN | アクワイアラー参照番号。対応するカード返金取引の追跡に使用する |
STAN | System Trace Audit Number(システム追跡監査番号)。カード取引メッセージ内の取引識別に使われ、一部の取消取引の調査に役立つ |
RRN | Retrieval Reference Number(検索参照番号)。カードネットワーク上の一部取引の識別や照会に利用できる |
これら3種類の番号は、必ずしも相互に代用できるものではありません。
対応するVisaやMastercardの返金を追跡する場合、一般的にはARNが優先される参照情報です。STANはすべての取引を通じて一意とは限らず、RRNの利用方法もカードネットワークや処理方式によって異なります。
Stripeによると、一部の取引ネットワークではARNがサポートされず、代わりにRRNが提供される場合があります。また、一部の取消取引ではSTANが必要になることがあります。
すべての返金で消費者がARNを取得できるわけではなく、すべてのカード発行会社が同じ参照番号での照会に対応しているとも限りません。
ARNを取得できない場合は、加盟店に別の返金参照番号を求め、その番号を使って追跡できるかカード発行会社に判断してもらいます。
カード発行会社にはどのような情報を提供すべきか?
取引情報を事前にそろえておくことで、カスタマーサポートとの繰り返しの確認作業を減らせます。
情報 | 提供が推奨される内容 |
|---|---|
元の決済 | 加盟店名、支払日、金額、通貨、取引ステータス |
カード情報 | カード番号の下4桁。番号全体は提供しない |
返金情報 | 実際の返金開始日、返金額、通貨、処理ステータス |
追跡番号 | ARN、STAN、RRN、または決済サービス事業者の返金取引番号 |
証明書類 | 返金明細書、注文キャンセルメール、加盟店サポートからの確認記録 |
口座記録 | 元の引落記録、現在の残高、関連する返金履歴 |
カード発行会社に調査を依頼する際は、次のように伝えることができます。
加盟店から、元の決済経路を通じて返金を開始したとの確認を受けています。返金取引の参照番号に基づき、資金がカード発行システムに到達しているか、拒否または差し戻しが発生していないか、口座への入金処理が未完了となっていないかを確認してください。
オンラインのカスタマーサポートで照会できない場合は、実際のカード発行会社やカード決済処理会社による追加調査が必要か確認してもらいます。
暗号資産決済カードの多くは、プラットフォームが利用者向けサービスを提供する一方、基盤となるカードの発行や決済処理を提携先の発行会社・処理会社が担っています。そのため、プラットフォームのサポート窓口と実際に返金を処理する機関が同じとは限りません。
また、調査ごとの問い合わせ番号、回答日、調査結果も保存しておきましょう。問題を上位窓口に引き継ぐ場合や、取引に関する異議申立てを行う際に役立ちます。
元のカードが有効期限切れ、凍結、解約済みの場合、返金はどうなる?
暗号資産決済カードで新たな支払いができなくなったからといって、必ずしも返金が失敗するわけではありません。
重要なのは、基盤となる口座の状態と、カード発行会社が旧カード宛ての返金を識別して受け取れるかどうかです。
カードの有効期限が切れた、または再発行された場合。
旧カード番号が無効になっていても、元のカード口座が有効なままの場合があります。一部のカード発行会社では、返金を再発行後のカード口座に自動的に紐付けることができます。
Coinbase Cardの公式ヘルプでは、旧カードに対する返金は通常、交換後のカード口座に自動的に移されると説明しています。
ただし、この仕組みをすべての暗号資産決済カードに当てはめることはできません。
カードが凍結されている場合。
新たなカード決済が停止されていても、口座で返金を受け取れないとは限りません。
利用者自身によるカードロック、プラットフォームによるリスク管理措置、カード発行会社によるコンプライアンス上の口座制限では、返金の取り扱いが異なる可能性があります。
返金が必ず失敗すると決めつけるのではなく、カードサービス事業者に制限の対象範囲を確認する必要があります。
カード口座がすでに閉鎖されている場合。
口座の閉鎖後は、カード発行会社が元の口座に返金を直接計上できないことがあります。その場合、返金が拒否されたか、別の適法な方法で資金を返還できるかを確認する必要があります。
Visaの2026年4月版『Visa Core Rules and Visa Product and Service Rules』に定められた返金要件では、原則として、加盟店は可能な限り元の決済に使用された支払認証情報に対して返金を処理することが求められています。
元の支払認証情報が無効になっている場合、口座が閉鎖されている場合、返金承認が拒否された場合などには、関連条件を満たせば、要件に適合する別の支払認証情報や、認められた代替返金方法を利用できることがあります。
これは、カード保有者が任意の第三者名義の銀行カードや暗号資産ウォレットを返金先に指定できるという意味ではありません。
すでに解約された暗号資産決済カードについては、まず元のカードサービス事業者または実際の発行会社に連絡し、資金が到達しているか、差し戻されていないか、どのような返還方法が利用できるかを確認したうえで、加盟店と対応を調整する必要があります。
返金失敗を理由に、オンチェーン認証手数料の支払いや、ウォレットのリカバリーフレーズ(シードフレーズ)、秘密鍵の提供を求められた場合は、直ちに操作を中止し、カードプラットフォームの公式窓口で確認してください。通常のカード返金調査でこうした情報を開示する必要はありません。
実際の返金額が元の請求額より少なくなるのはなぜ?
加盟店が全額返金を承認しても、最終的に口座へ入金される金額が当初の引落額と異なる場合があります。
主な原因には、外国為替換算、動的通貨換算(DCC)、暗号資産の交換、独立したサービス手数料、加盟店が実際に承認した返金額などがあります。
これらは個別に判断する必要があり、すべての差額を為替変動のせいにすることはできません。
通常の異通貨間返金でも為替差額が生じることがある
米ドル建てで取引が記録される暗号資産決済カードを使い、欧州の加盟店で100ユーロを支払ったとします。
支払時点で適用された為替レートと手数料規定に基づき、カード口座から110米ドルが引き落とされました。
数日後、加盟店が100ユーロ全額を返金します。
返金時に新たな為替レートで米ドルに換算されると仮定し、そのレートが次のように変化していたとします。
1ユーロ = 1.08米ドル
この場合、100ユーロの返金額は108米ドルになります。
ほかの手数料を考慮せず、カード商品がこの仕組みに従って返金を独立して換算する場合、当初110米ドルを支払った利用者が受け取るのは108米ドルとなり、2米ドルの差額が生じます。
こうした差額は、支払時と返金時の為替レートの変化によって発生する可能性があり、それだけで加盟店が返金額を減らしたことにはなりません。
ただし、実際の商品では為替レートの計算方法や返金の記帳方式が異なる場合があります。加盟店での取引通貨、返金取引の通貨、カードの記帳通貨、さらに両取引で適用された為替レートと手数料を確認する必要があります。
DCC返金の処理ミスは取引に関する異議申立ての根拠になり得る
動的通貨換算(Dynamic Currency Conversion、DCC)は、主に国際決済において、加盟店またはその決済サービス事業者がカード保有者に自国通貨での支払いを選択できるようにする仕組みです。
カードネットワークやカード発行会社が通常行う外国為替換算とは異なります。
米ドル建てのカードを持つ人が欧州で100ユーロの買い物をし、加盟店がDCCを提示したとします。カード保有者は、提示された確定米ドル額で取引を行うことに同意しました。
後日返金する場合、加盟店は元の取引に関する返金通貨や為替レートの取り扱いを任意に変更できません。
Mastercardが2025年に公表した『Dynamic Currency Conversion Performance Guide』では、DCC返金について、元の取引通貨に関する要件を守る必要があることが明示されています。
DCC取引の返金は、次のような方法で処理できます。
元の取引を取り消す。
元のDCC通貨と対応する金額で返金する。
元の取引とまったく同じ為替レートを適用してDCC返金を処理する。
このガイドでは、不適切な返金処理によって2回目の通貨換算損失が発生した場合、カード保有者はその損失額についてチャージバックを申請できる可能性があるとも説明されています。
Visaの2026年版ルールにも、DCCに関するカード保有者の選択権や通貨誤りに対する異議申立ての要件が定められています。異議申立て条件12.3(Incorrect Currency)には、カード保有者の明示的な同意なくDCCが適用されたケースなどが含まれます。
ただし、異議申立てが認められるかどうかは、実際の取引通貨、DCCへの同意状況、返金履歴、適用されるカードネットワークのルールを踏まえて判断する必要があります。
したがって、異通貨間の返金で受取額が減った場合は、通常の通貨換算による為替差額と、加盟店または決済処理会社が適用ルールに違反したことによる通貨・換算上の誤りを区別することが重要です。
後者を、消費者が当然に負担すべき為替リスクとして片付けるべきではありません。
暗号資産の交換は返金額に影響する?
暗号資産決済カードと通常の銀行カードの重要な違いの一つは、支払いに使われる資金の出所と、返金時に入金される資産の種類が異なる場合があることです。
一部のカードでは、あらかじめチャージまたは交換して用意した法定通貨残高を使用します。USDTやUSDCなどのステーブルコイン残高を利用する商品もあり、購入時に暗号資産を交換する仕組みを持つ商品もあります。
支払い前に暗号資産を法定通貨に交換するカードの場合、加盟店からの返金によって、元々保有していた暗号資産が自動的に買い戻されるとは限りません。
別の種類の商品では、カードプログラムの規定に従って、法定通貨口座、ステーブルコイン残高、その他の資産口座に返金が計上される可能性があります。
どの方法が採用されるかは、商品の実際の仕組みとカード保有者向け契約に基づいて確認する必要があります。
たとえばCoinbase Cardの欧州向け商品説明では、一部の加盟店で事前承認額が最終購入額を上回った場合、残額をその時点の市場価格で暗号資産の再購入に充て、利用残高に戻すことができると説明されています。
ただし、これは特定の事前承認で使われなかった金額を処理する仕組みです。加盟店が売上を確定した後の正式な返金を直接説明するものではありません。
プラットフォームが正式な返金時にBTCなどの暗号資産を買い戻すと明確に定めていない限り、この例から返還される暗号資産の数量変化を推測することはできません。
返金に関する手数料はどう区別すべきか?
商品の代金が全額返金されても、取引の前後に発生したすべての独立した手数料が自動的に返還されるわけではありません。
たとえば、カード決済前に支払ったブロックチェーンのネットワーク手数料、暗号資産の入金手数料、すでに提供済みの独立した交換サービス手数料などは、加盟店での商品購入とは別のサービスに関する費用である可能性があります。
これらの費用が返還対象となるかは、それぞれの徴収主体との契約および適用規定を確認する必要があります。
一方、加盟店がカード決済を受け付ける際に課す追加手数料(Surcharge)は、別途判断しなければなりません。
Visaの2026年版ルールでは、オーストラリア、ニュージーランド、カナダ、欧州、米国などの対象地域について、返金時の追加手数料の取り扱いが定められています。適用範囲に含まれる追加手数料は、全額返金の場合には全額、部分返金の場合には比例配分した額を返還する必要があります。
Mastercardの2026年版ルールでも、カナダと米国の特定のクレジットカードについて、ブランド単位または商品単位の追加手数料を全額または比例配分で返還する規定があります。
これらの要件には地域やカード商品区分による制限があります。暗号資産決済カードに多いデビットカードやプリペイドカードに、クレジットカードの追加手数料規則をすべてそのまま適用できるわけではありません。
加盟店からの返金に取引時の追加手数料が含まれていない場合は、まずその費用の性質、取引地域、カードの種類を確認し、適用される返金規則に従っているか判断する必要があります。加盟店が自由に返還を拒否できる費用だと一律に考えるべきではありません。
一部返金や分割返金も金額差の原因になる
加盟店が一部返金のみを承認する場合があります。たとえば、複数商品の注文のうち1点だけを返品した場合や、ホテル・旅行予約で事前に開示された規定に基づき返金不可の料金が差し引かれる場合です。
また、全額返金が承認されても、資金が複数の取引に分けて返還されることがあります。
たとえば200米ドルの注文について、加盟店が120米ドルと80米ドルの2回に分けて返金したとします。
カード保有者は先に120米ドルを受け取り、残りの80米ドルは数日後に届く可能性があります。
Stripeなどの決済サービス事業者は、条件を満たす元の取引に対して複数回の一部返金を認めています。ただし、返金額の合計が返金可能残高を超えることはできません。
したがって、返金額が不足しているように見える場合は、加盟店が実際に承認した総額、開始した返金取引の件数、それぞれが個別に完了しているかを先に確認する必要があります。
カードプログラムにキャッシュバック、ポイント、その他の購入特典がある場合は、返金に伴って特典が取り消されていないかも確認します。特典の調整は返金元本とは別に計上されることがあり、追加の返金手数料と即断してはいけません。
返金が届かない場合、いつ取引の異議申立てを行うべきか?
通常の加盟店返金(Refund)とカード取引に関する異議申立て(Dispute)は、異なる手続きです。
通常の返金では、加盟店が該当する決済経路を通じて自発的に資金を返還します。
チャージバック(Chargeback)は、異議申立ての条件を満たす取引について、カード保有者がカード発行会社を通じて正式に開始する手続きです。関係機関が適用されるカードネットワークのルールに基づいて処理します。
加盟店が返金に同意し、まだ通常の処理期間内である場合は、まず返金の進捗を確認するのが一般的です。
ただし、次の状況では、速やかにカード発行会社に連絡し、異議申立ての可否を相談する必要があります。
加盟店が明確に返金を約束したにもかかわらず、長期間正式に提出していない。
加盟店が自社の返金ポリシーや適用ルールに基づく返金義務の履行を拒んでいる。
加盟店と長期間連絡が取れず、有効な処理記録も提供されない。
返金が拒否または失敗し、加盟店がその後の解決を拒んでいる。
返金額について根拠のある争いがある、または返金通貨の取り扱いがカードネットワークの適用ルールに違反している可能性がある。
異議申立ての期限が迫っており、待ち続けると申請機会を失うおそれがある。
Crypto.comのプリペイドカード取引に関する異議申立ての説明では、一般的な加盟店との紛争について、カード保有者がまず加盟店との直接解決を試み、関連証拠を保存することが求められています。
同社のヘルプ文書では、取引またはATMでの現金引出しから最長120日が申立て期限として示されています。異議申立ては通常30~45日で解決する見込みとされていますが、実際の期間は案件の複雑さによって変わる場合があります。
これはCrypto.comの該当するプリペイドカードプログラムで公表されている処理ルールであり、すべての暗号資産決済カードに共通する期限ではありません。
VisaとMastercardの異議申立てルールでも、申立て理由、取引の種類、適用地域などによって要件が異なります。また、一部の異議申立てでは、期限の起算日が元の購入日と一致するとは限りません。
申立て期限が近づいている取引では、加盟店が「まもなく返金する」と約束し続けているという理由だけで、無期限に待つべきではありません。
できるだけ早くカード発行会社に、申立て資格、最終申請日、必要な証拠を確認しましょう。
加盟店からの返金がすでに正常に入金されている場合、同じ金額について重複して補償を求めることはできません。加盟店返金と取引の異議申立てが同時進行している場合は、カード発行会社にその状況を正確に伝え、二重処理を避ける必要があります。
身に覚えのない取引は直ちに報告する
まったく知らない加盟店からの請求、不正利用の疑い、カード情報の漏えいの可能性がある場合は、通常の加盟店返金と同じ待機期間で対応してはいけません。
直ちに公式窓口からカードをロックし、未承認の取引を報告したうえで、カード発行会社の指示に従ってセキュリティ調査や取引の異議申立てを開始する必要があります。
こうした取引では、報告の速さがその後のリスク管理や異議申立ての処理に直接影響する場合があります。
返金が届かないときの確認チェックリスト
返金に問題が生じた場合は、現在の取引ステータスから、どの機関に優先して問い合わせるべきかを判断できます。
発生している問題 | 優先する問い合わせ先 | 取るべき対応 |
|---|---|---|
加盟店は返金に同意したが、証明書類がない | 加盟店 | 正式に返金が提出されたか確認し、処理記録を取得する |
返金が長期間Pendingのまま | 加盟店とその決済サービス事業者 | 加盟店口座の残高、決済の精算状況、保留の原因を確認する |
注文キャンセル後も資金が確保されたまま | 加盟店、必要に応じてカード発行会社 | オーソリ取消が完了したか、確保額がいつ解放されるかを確認する |
加盟店が返金を提出したが、まだ通常の処理期間内 | 加盟店または決済サービス事業者 | 返金ステータス、日付、参照番号を取得する |
通常の処理期間を過ぎても入金されない | カード発行会社またはカードサービス事業者 | ARNなどの参照番号を提示し、返金の追跡を依頼する |
返金が失敗した、または資金が加盟店に戻った | 加盟店とその決済サービス事業者 | 失敗の原因を確認し、返金を再実行してもらう |
元のカードが期限切れ、凍結、口座閉鎖となった | 元のカード発行会社 | 口座で返金を受け取れるか、代替処理方法があるか確認する |
返金額が元の請求額より少ない | 加盟店とカード発行会社 | 返金通貨、為替レート、追加手数料、分割返金を確認する |
加盟店が返金を拒み、異議申立て期限が近い | カード発行会社 | 申立て条件を確認し、期限内に証拠を提出する |
不正利用が疑われる請求がある | カード発行会社のセキュリティ・異議申立て担当部門 | 直ちに口座を保護し、取引を報告する |
加盟店やカード発行会社に問い合わせる前に、元の注文情報、支払記録、返金確認メール、取引参照番号、関連するカスタマーサポートの回答を保存しておくことを推奨します。
暗号資産の交換を伴うカードでは、購入時に差し引かれた資産の記録、交換額、通貨、返金前後の口座残高も保管しておく必要があります。こうした情報は資金差額の確認に役立ちます。
サポートにスクリーンショットを提出する際は、調査に不要な個人情報やカード番号全体を隠してください。CVV、ウォレットの秘密鍵、リカバリーフレーズを提供してはいけません。
加盟店が正式に返金を提出済みであれば、カード発行会社は資金の到達状況と入金処理の状態の確認を支援する必要があります。一方、返金がまだ正常に送信されていない場合は、通常、加盟店とその決済サービス事業者が引き続き対応する必要があります。
通常の返金調査で問題が解決しない場合は、取引証明書類、適用されるカードネットワークのルール、異議申立ての期限を踏まえ、速やかにカード発行会社へ追加対応を求めることが重要です。