
가상자산 결제 카드의 이용 가능 잔액이 80달러인데, 30달러어치 주유를 하려다 셀프 주유기에서 결제가 거절되는 경우가 있다. 공공 전기차 충전소에서도 비슷한 일이 발생한다. 실제 충전 요금은 십여 달러에 불과하지만 카드에서는 수십 달러가 일시적으로 사용 불가능한 상태가 되는 것이다.
가상자산 결제 카드는 주유와 전기차 충전에 사용할 수 있다. 다만 거래 승인 여부는 가맹점의 결제 수납 방식, 카드 발급사의 제한, 승인 시점의 이용 가능 자금에 따라 달라진다. Visa 또는 Mastercard 네트워크를 지원하는 카드라고 해서 모든 결제가 승인되는 것은 아니다.
문제는 실제 결제 금액과 승인 요청 금액의 차이에서 발생하는 경우가 많다. 주유소와 충전소는 서비스를 시작하기 전에 사전 승인을 요구할 수 있다. 특히 잔액이 적은 가상자산 선불카드는 이러한 방식의 영향을 받기 쉽다.
1. 가상자산 결제 카드를 주유소와 충전소에서 사용할 수 있을까?
주유소와 공공 전기차 충전 네트워크는 일반적으로 카드 결제 시스템을 통해 대금을 받는다. 가맹점이 해당 카드를 수납하고 카드 발급사가 관련 거래를 제한하지 않는다면, 가상자산 결제 카드도 일반 직불카드나 선불카드처럼 사용할 수 있다.
하지만 결제 경로에 따라서도 결과가 달라진다.
같은 주유소라도 셀프 주유기와 계산대 단말기에 서로 다른 승인 절차가 적용될 수 있다. 전기차 충전소의 결제 방식은 더욱 다양하다. 충전 사업자 앱, 충전기 카드 리더기, 모바일 지갑, 비회원 결제는 각각 다른 결제 서비스 제공업체와 인증 요건을 사용할 수 있다.
예를 들어 EVgo는 공식 이용 안내에서 일부 충전소의 Apple Pay, Google Pay 등 모바일 지갑 지원이 제한적이라고 설명한다. 카드를 모바일 지갑에 정상적으로 등록했더라도 현장 단말기에서 반드시 사용할 수 있는 것은 아니다.
일부 충전 설비의 비접촉식 인식 영역은 사업자 전용 RFID 회원카드를 위한 것이며, 은행 카드 결제용 리더기가 아니다. EVgo는 충전소 현장 카드 결제 안내에서 이 차이를 명확히 구분한다.
따라서 카드에 표시된 국제 카드 브랜드 로고만으로 주유나 충전 가능 여부를 판단해서는 안 된다. 가맹점이 어떤 방식으로 결제를 요청하는지, 발급사가 해당 승인을 허용하는지, 승인 시점에 이용할 수 있는 자금이 얼마나 되는지가 실제 거래 성패를 결정한다.
2. 주유소는 왜 실제 주유비보다 큰 금액을 사전 승인할까?
셀프 주유와 대형마트 계산대 결제에는 중요한 차이가 있다. 주유기에 카드를 제시하는 시점에는 가맹점이 최종 결제 금액을 알지 못하는 것이 일반적이다.
대형마트에서는 30달러짜리 구매에 대해 곧바로 30달러의 승인을 요청할 수 있다. 반면 셀프 주유기는 운전자가 주유를 시작하도록 허용하기 전에 카드의 결제 가능 여부를 먼저 확인해야 한다.
이 때문에 일부 주유기는 예상 주유비를 충당할 수 있는 금액으로 초기 승인을 요청한다.
이용 가능 잔액이 80달러인 선불카드로 30달러어치 주유를 하려는 상황을 가정해 보자. 주유기가 먼저 100달러 승인을 요청하고 발급사가 승인 요청액 전액을 충당할 수 있는 자금을 요구한다면 거래는 거절된다.
거절된 것은 실제 주유비 30달러가 아니라 최초 승인 요청액 100달러다.
Visa는 2018년에 발표한 미국 연료 소매 가맹점의 결제 수납 지침에서 셀프 주유기의 승인, 거래 완료, 청산 절차를 설명했다. 이 문서에 따르면 셀프 주유기에는 여러 승인 처리 방식이 존재하므로, 특정 사전 승인 금액을 모든 주유소에 적용되는 공통 기준으로 볼 수 없다.
Crypto.com의 선불카드 수수료 및 이용 한도 안내는 보다 구체적인 사례를 제시한다. 일부 주유소에서는 약 50~150달러를 사전 승인할 수 있으며, 주유기의 높은 승인 보류 금액을 피하려면 계산대에서 결제하는 방법을 시도하라고 권고한다.
이러한 방법은 이용 가능 잔액이 적은 가상자산 선불카드 사용자에게 특히 유용하다.
주유소가 지정 금액의 계산대 선결제를 지원한다면, 운전자는 주유기의 높은 승인 요청액을 먼저 충당하지 않고도 30달러를 직접 결제할 수 있다. 계산대 거래 역시 카드 발급사의 승인이 필요하지만, 일반적으로 자금이 얼마나 묶이는지 관리하기가 더 쉽다.
승인 금액과 최종 청구 금액은 다르다
처음에 이용 가능 잔액이 160달러인 선불카드를 가정하자. 주유기에서 100달러를 사전 승인하면 이용 가능 잔액은 일시적으로 60달러로 줄어든다.
주유가 끝난 뒤 실제 주유비는 45달러로 확정됐다. 가맹점이 최종 거래 금액을 제출하고 발급사가 관련 처리를 완료한 뒤 사용하지 않은 승인 보류 금액을 해제하면, 카드의 최종 이용 가능 잔액은 115달러가 되어야 한다.
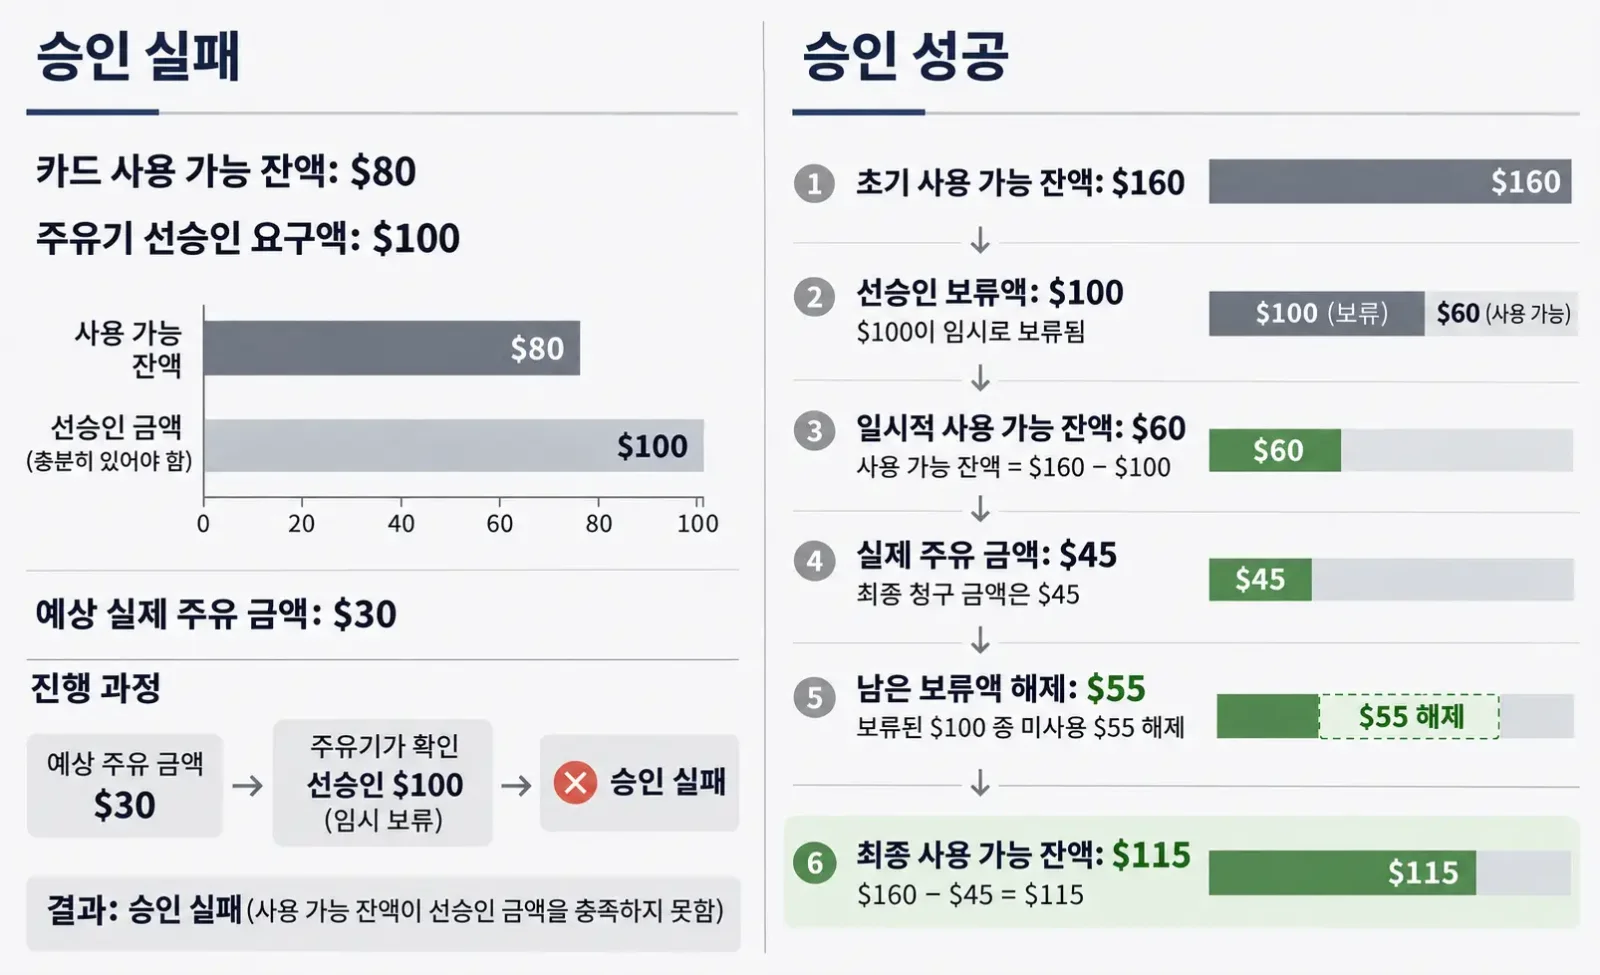
이 과정에는 서로 다른 세 단계가 있다.
사전 승인(Pre-authorization): 가맹점이 결제 승인을 요청하며, 카드 발급사가 자금이나 이용 가능 신용한도의 일부를 일시적으로 확보할 수 있다.
최종 계상(Posting): 가맹점이 실제 거래 금액을 제출하고 발급사가 소비 금액을 계정에 정식 반영한다.
승인 보류 해제 또는 승인 취소(Release / Reversal): 기존 승인으로 확보해 둔 금액 중 더 이상 필요하지 않은 부분의 제한을 해제한다.
승인 보류 해제와 환불은 다르다. 환불은 이미 정식으로 반영된 거래에 대한 처리다. 정상적인 사전 승인 해제 과정에서 승인 금액 전액을 먼저 실제로 청구한 뒤 차액을 환불해야 하는 것은 아니다.
카드 앱에 기존 승인 내역과 최종 결제 내역이 일시적으로 함께 표시되는 경우도 있다. 기존 승인 상태가 Pending(처리 대기)으로 남아 있다면 두 기록만 보고 중복 청구라고 단정해서는 안 된다.
3. 전기차 충전의 사전 승인은 무엇이 다를까?
공공 전기차 충전에서도 서비스를 시작하기 전에 결제 능력을 확인해야 한다. 다만 사업자별 승인 규정은 주유소보다 더 다양하다.
충전 요금은 사용 전력량, 충전 시간, 지역별 요금 정책, 적용되는 점유 요금이나 혼잡 요금 및 기타 추가 비용에 따라 달라진다. 사업자는 일반적으로 충전 세션을 시작할 때 최종 금액을 확정할 수 없다.
어떤 충전소에서 50달러 사전 승인을 요구하지만 실제 충전 요금은 18달러라고 가정해 보자. 사용자는 먼저 50달러의 처리 대기 승인을 확인하고, 충전 종료 후 18달러의 최종 청구 내역을 볼 수 있다. 남은 32달러는 해제되어야 하는 승인 보류 금액이지 별도로 지급해야 하는 서비스 요금이 아니다.
ChargePoint는 사전 승인 보류에 관한 설명에서 임시 승인과 최종 결제를 명확히 구분한다.
승인 금액은 충전 네트워크마다 상당한 차이가 있다. 같은 사업자라도 결제 방식에 따라 다른 규정이 적용될 수 있다.
ChargePoint: 계정 결제와 현장 결제의 승인 규정 차이
ChargePoint가 2026년 7월 10일 업데이트한 미국 고객지원 자료에 따르면 ChargePoint 계정을 통해 시작하는 충전 세션의 사전 승인 금액은 다음과 같다.
교류 충전(AC): 25달러.
직류 충전(DC): 50달러.
자세한 내용은 ChargePoint의 계정 기반 사전 승인 안내에서 확인할 수 있다.
반면 ChargePoint 계정을 사용하지 않고 시작하는 거래에 대해서는 공식 자료에 서로 다른 두 금액이 제시되어 있다.
2026년 7월 10일 업데이트된 비계정 충전 안내에는 사전 승인 금액이 50달러로 명시되어 있다. 그러나 2026년 6월 16일 업데이트된 EMV 비접촉식 카드 결제 안내에서는 EMV 비접촉식 은행 카드로 충전을 시작하면 75달러가 고정 승인 보류 금액으로 적용된다고 설명한다.
ChargePoint는 두 규정의 전체 적용 관계를 충분히 밝히지 않았다. 따라서 모든 비계정 거래에 같은 승인 금액이 적용된다고 추정해서는 안 된다. 실제 결제 전 사용하는 단말기와 ChargePoint의 최신 공지 요건을 확인해야 한다.
Tesla: 앱 결제와 비회원 결제의 승인 금액 차이
Tesla는 타사 전기차의 슈퍼차징 이용 안내에서 Tesla가 아닌 차량의 적용 대상 충전 거래에 대해, 미국 달러 또는 캐나다 달러로 청구되는 경우 Tesla 앱에 등록된 결제 수단으로 충전을 시작하면 20달러, 비회원 결제를 이용하면 40달러가 일시 승인된다고 설명한다.
이 금액은 Tesla가 명시한 타사 차량 결제 상황에 적용되는 것이며, 모든 슈퍼차징 거래에 공통으로 적용되는 기준은 아니다.
Electrify America: 앱 결제와 충전소 현장 카드 결제를 구분해야 한다
Electrify America의 미국 공식 결제 FAQ에는 두 가지 방식이 설명되어 있다.
앱 계정으로 결제할 경우 충전을 시작할 때 20달러가 일시 승인된다. 충전 시간이 길어지면 20달러의 추가 승인이 발생할 수 있다.
반면 비회원으로 충전소 현장에서 은행 카드로 직접 결제하면 50달러의 일시 승인이 적용된다.
같은 충전 네트워크에서도 결제 경로를 바꾸면 충전을 시작하는 데 필요한 이용 가능 잔액이 달라질 수 있다.
추가 승인으로 인해 한 번의 충전 세션에 여러 건의 처리 대기 내역이 표시될 수도 있다. 카드 거래 목록만 확인하면 실제 소비 금액을 과대평가하기 쉽다.
EVgo: 공식 자료마다 공지된 최대 승인 금액이 다르다
EVgo가 2026년 7월 6일 업데이트한 사전 승인 안내에 따르면 충전소의 은행 카드 리더기로 결제할 때 결제 서비스 제공업체가 최대 60달러의 일시 승인을 요청할 수 있다.
그러나 2025년 10월 업데이트된 현장 신용카드 결제 안내에는 여전히 최대 100달러로 명시되어 있으며, 충전 설비에 따라 금액이 달라진다는 설명도 있다.
두 공식 문서는 이 차이가 발생하는 적용 조건을 완전히 설명하지 않는다. 따라서 어느 한 금액을 EVgo의 모든 충전소에 적용되는 공통 최대치로 제시해서는 안 된다. EVgo는 직불카드와 선불카드의 잔액이 승인 요청 금액을 충당하지 못하면 거래가 거절될 수 있다고도 안내한다.
여러 충전소를 연속으로 이용하려는 운전자에게는 이미 발생한 충전 요금보다 아직 해제되지 않은 사전 승인 금액이 다음 결제에 더 큰 영향을 줄 수 있다.
4. 가상자산 결제 카드에서 이용 가능 잔액이 특히 중요한 이유
사전 승인은 가상자산 결제 카드만의 특징이 아니다. 일반 직불카드, 선불카드, 신용카드에서도 자금이나 신용한도가 일시적으로 묶일 수 있다.
차이는 가상자산 결제 카드의 결제 재원이 서로 다른 계정에서 공급될 수 있고, 경우에 따라 디지털자산과 법정통화 간 전환이 필요하다는 점이다.
미리 충전하는 가상자산 선불카드
이 유형의 카드는 일반적으로 먼저 디지털자산을 법정통화로 전환하거나 상품 규정에 따라 카드 계정에 자금을 충전한 뒤 카드 잔액으로 결제한다.
플랫폼 지갑에 1,000 USDT를 보유하고 있어도 실제 카드 계정의 이용 가능 잔액이 40달러뿐이라면, 주유기의 100달러 사전 승인 요청은 여전히 실패할 수 있다.
지갑에 보유한 자산의 총가치는 카드 계정의 이용 가능 잔액을 대신하지 못한다. 선불형 상품에서는 주유기 앞에서 잔액 규정을 확인하기보다 미리 자금을 충전해 두는 편이 더 안정적이다.
디지털자산에 직접 연결되는 결제 카드
다른 유형의 가상자산 결제 카드는 계정에 보유한 특정 디지털자산을 카드 소비의 재원으로 사용할 수 있도록 한다.
상품에 따라 승인 단계에서 자산을 동결하거나 거래 처리 과정에서 환전할 수 있다. BTC처럼 가격 변동성이 큰 자산을 사용하면 전환 시점과 실제 매도 수량도 중요해진다.
예를 들어 Bybit Card의 거래 내역 안내는 카드 승인, 거래 완료, 승인 취소를 구분하고 있다. 가상자산으로 결제한 거래와 관련된 자산 매도 기록도 확인할 수 있다.
잔액이 줄어들었을 때는 카드 승인으로 인한 자금 보류와 이미 실행된 디지털자산 전환을 구별해야 한다. 최종 소비 금액이 사전 승인 금액보다 적다고 해서 차액이 반드시 기존에 동결된 디지털자산과 동일한 수량으로 반환되는 것은 아니다.
신용한도를 사용하는 가상자산 카드
신용형 가상자산 카드의 일시 승인은 보통 동일 금액의 현금을 직접 동결하는 대신 이용 가능 신용한도를 감소시킨다.
신용한도가 가상자산 담보를 기반으로 제공된다면 카드 소지자는 담보 가치, 이용 가능한 신용한도, 대출 조건도 관리해야 한다. 사전 승인 자체가 최종 소비가 확정되었거나 대출 잔액이 증가했음을 의미하지는 않는다.
동일한 100달러 승인 요청이라도 상품에 따라 선불 잔액, 디지털자산, 신용한도 중 서로 다른 재원이 사용 가능 상태에서 묶일 수 있다. 가상자산 결제 카드를 선택할 때 중요한 것은 플랫폼에 표시되는 총자산이 아니라 거래 승인 시 발급사가 실제로 사용을 허용하는 자금이 무엇인지다.
5. 결제가 실패하거나 사전 승인이 해제되지 않으면 어떻게 해야 할까?
주유소나 전기차 충전소에서 가상자산 결제 카드 사용이 거절되었다면 먼저 결제 과정 중 어느 단계에서 실패했는지 파악해야 한다.
승인 요청액을 충당할 잔액이 부족한 경우가 많지만, 가맹점 업종 제한, 온라인 결제 인증, 단말기 호환성, 해외 결제 권한 문제도 거래 거절의 원인이 될 수 있다.
MCC를 이해한 뒤 거래 제한 여부를 판단한다
MCC(Merchant Category Code, 가맹점 업종 코드)는 카드 결제 시스템에서 가맹점의 사업 유형을 식별하는 분류 코드다.
Visa Merchant Data Standards Manual과 Mastercard 가맹점 분류 참고 문서에 따르면 주유와 전기차 충전에 일반적으로 사용되는 코드는 다음과 같다.
MCC | 가맹점 업종 | 대표적인 거래 |
|---|---|---|
5541 | Service Stations | 주유소 및 관련 연료 소매 서비스 |
5542 | Automated Fuel Dispensers | 자동 주유기 결제 |
5552 | Electric Vehicle Charging | 전기차 충전 서비스 |
같은 주유소의 계산대와 셀프 주유기에 서로 다른 거래 분류가 적용될 수 있다. 카드 발급사는 특정 MCC, 국가 또는 결제 경로에 제한을 설정할 수도 있다.
그러나 승인 한 건이 거절되었다는 사실만으로 발급사가 특정 MCC를 금지한다고 결론 내릴 수는 없다.
예를 들어 주유기에서는 결제가 거절되지만 계산대에서는 승인된다면 MCC 차이가 원인일 수 있다. 반대로 계산대에서 정해진 금액으로 더 낮은 승인을 요청하기 때문일 수도 있다.
원인을 효과적으로 확인하려면 거래가 발생한 위치, 승인 요청 금액, 발급사가 반환한 구체적인 거절 사유를 함께 검토해야 한다.
발생한 상황 | 우선 확인할 사항 |
|---|---|
셀프 주유기에서 카드가 즉시 거절됨 | 주유기 사전 승인 금액, 이용 가능 잔액, MCC 제한 |
주유기에서는 거절되지만 계산대에서는 결제 가능 | 두 결제 경로의 승인 방식과 가맹점 업종 분류 |
충전 앱에 은행 카드를 등록할 수 없음 | 온라인 거래 권한, 청구지 주소, 지역, 결제 인증 |
모바일 지갑으로 충전기에서 결제할 수 없음 | 단말기의 비접촉식 은행 카드 결제 및 모바일 지갑 지원 여부 |
충전 시작은 성공했지만 이후 결제 실패 | 최종 청구, 추가 승인, 남은 이용 가능 자금 |
주유나 충전 종료 후 잔액이 복구되지 않음 | 기존 승인 상태, 최종 계상 내역, 보류 해제 진행 상황 |
거래가 거절되면 같은 결제 방법을 반복해서 시도하는 것은 바람직하지 않다. 서비스가 시작되지 않은 거래도 처리 대기 승인을 남길 수 있으며, 이로 인해 이용 가능 잔액이 추가로 줄어들 수 있다.
카드 발급사 고객지원팀에 문의할 때는 가맹점명, 거래 일시, 금액, 카드 번호 마지막 네 자리, 거래 기록을 제공하고 구체적인 거절 사유를 확인해 달라고 요청해야 한다.
잔액이 복구되지 않았다면 Pending 상태인지 최종 계상되었는지 확인한다
주유나 충전이 끝난 뒤에도 큰 금액의 승인이 Pending(처리 대기)으로 표시된다면, 일반적으로 가맹점의 거래 처리 완료, 승인 취소 또는 발급사의 관련 규정에 따른 자금 보류 해제를 기다려야 한다.
사업자별로 공지하는 처리 기간에는 차이가 있다.
ChargePoint의 승인 보류 해제 안내에 따르면 충전 종료 후 최종 요금이 제출되면 발급사가 남은 승인 보류 자금을 해제하기까지 최대 7영업일이 걸릴 수 있다.
EVgo의 관련 안내는 처리 대기 승인이 일반적으로 3~5영업일 이내에 사라지지만, 일부 금융기관은 더 오래 걸릴 수 있다고 설명한다.
이 기간을 모든 가상자산 결제 카드에 일률적으로 적용해서는 안 된다.
해당 기간이 지났다면 카드 소지자는 영수증이나 충전 세션 기록을 보관하고, 가맹점에 최종 금액 제출 여부를 확인한 뒤, 발급사에 기존 승인으로 인해 이용 가능 자금이 계속 제한되는 이유를 문의해야 한다.
반면 큰 금액이 이미 정식으로 계상되었다면 대응 방식이 달라진다. 가맹점 청구 내역을 대조해 초과 청구나 중복 청구 여부를 확인하고, 가맹점에 정정이나 환불을 요청해야 한다. 필요한 경우 발급사를 통해 거래 이의를 제기할 수 있다.
처리 대기 중인 승인은 보류 해제 상태를 확인해야 한다. 이미 계상된 잘못된 청구는 청구 정정, 환불 또는 거래 이의 제기 절차로 처리해야 한다.
거래 확인 과정에서 지갑의 복구 구문, 개인키, 카드 보안코드 전체를 제공할 필요는 없다. 사전 승인 해제를 이유로 이러한 정보를 요구하는 행위는 모두 보안 위험으로 간주해야 한다.
6. 운전을 자주 한다면 가상자산 결제 카드를 어떻게 선택하고 사용해야 할까?
가끔 주유하는 사용자라면 높은 사전 승인 금액이 요구될 때 계산대 선결제나 다른 결제 수단으로 문제를 해결할 수 있다. 그러나 장거리 운전을 자주 하거나 여러 지역의 충전소를 이용하는 운전자는 전체 이동 구간에서 자금이 얼마나 묶일지 고려해야 한다.
하루에 충전소 세 곳을 연속으로 이용하고, 각 충전소가 50달러의 사전 승인을 요구하는 반면 실제 충전 요금은 매번 15달러라고 가정하자.
앞선 두 건의 승인이 완전히 해제되지 않았다면 세 번째 충전 시점에도 이용 가능 잔액에 영향을 줄 수 있다. 예상 충전 요금만큼만 자금을 준비하는 것은 충분히 안전한 방법이 아니다.
가상자산 선불카드를 사용한다면 이동 경로에 포함된 충전 네트워크를 기준으로 연속적인 승인 요청을 감당할 수 있는 자금을 미리 확보하는 것이 좋다. 최종 전기 요금만 계산해서는 안 된다. 장거리 이동 시에는 하나의 플랫폼이나 결제 경로에 문제가 생길 경우에 대비해 별도의 예비 은행 카드도 준비하는 편이 바람직하다.
주로 특정 충전 사업자를 이용한다면 앱 결제, 현장 카드 결제, 모바일 지갑, 비회원 결제 규정을 사전에 확인할 필요가 있다. 결제 경로에 따라 사전 승인 금액과 인증 조건이 달라질 수 있다. 충전소에 도착해서 카드 등록 실패를 해결하기보다 출발 전에 결제 수단을 등록하고 정상 사용 여부를 확인하는 편이 대체로 수월하다.
주유비와 전기차 충전 요금을 가상자산 결제 카드로 자주 지불하는 사용자에게는 사전 승인 금액, 자금의 실제 이용 가능 여부, 승인 보류 해제 속도, 결제 경로별 호환성이 카드의 실용성을 평가하는 중요한 기준이다.