
Na Argentina, já existem diversas opções para pagar despesas do dia a dia com USDT ou USDC. Mas, na hora de solicitar um cartão cripto, surgem questões práticas: é possível fazer o cadastro com documentos argentinos? O cartão permite gastar stablecoins diretamente? Qual taxa de câmbio é aplicada nas compras? E quanto custa utilizá-lo no exterior?
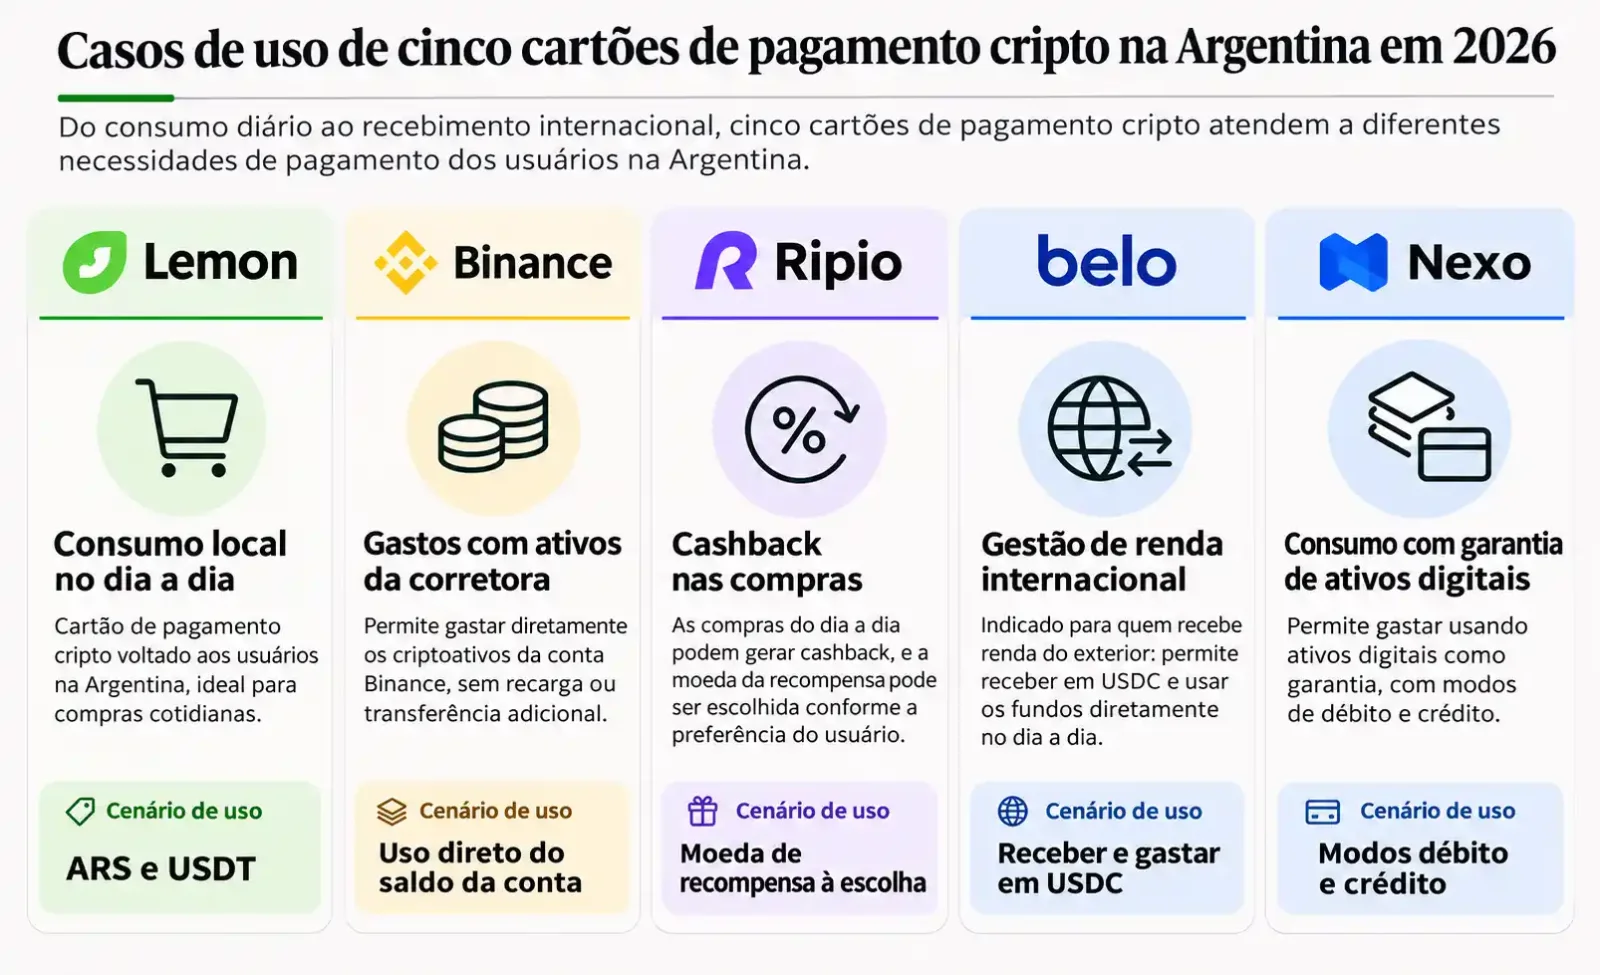
Lemon, Binance, Ripio, belo e Nexo são cinco produtos que merecem uma comparação mais detalhada no mercado argentino em 2026. Todos permitem utilizar ativos digitais para financiar compras cotidianas, mas apresentam diferenças importantes em posicionamento, forma de acesso aos recursos e custos de transação.
A Lemon combina stablecoins com meios de pagamento locais, sendo uma opção para o consumo cotidiano. O Binance Card permite gastar diretamente os recursos mantidos na conta da corretora. A Ripio atrai consumidores com recompensas em criptomoedas. A belo reúne recebimentos internacionais, gestão de saldos em diferentes moedas e pagamentos com cartão. Já a Nexo oferece crédito garantido por ativos digitais, permitindo que os usuários obtenham limite para compras sem precisar vender imediatamente suas posições.
Para quem mora na Argentina, escolher um cartão cripto não se resume a comparar percentuais de cashback. A praticidade dos pagamentos locais, o custo de conversão dos ativos digitais e as condições de liquidação das compras internacionais costumam pesar mais do que as recompensas anunciadas.
Principais diferenças entre os cinco cartões
Produto | Principais formas de pagamento | Recompensas regulares e condições importantes | Situações em que faz mais sentido |
|---|---|---|---|
Lemon Card (Visa) | ARS e criptoativos; também aceita pagamentos por QR Code | Cashback de 2% em BTC nas compras com criptoativos, com taxa de conversão de 0,5%; cashback de 0,25% em BTC nas compras com ARS; limite mensal de 30.000 ARS | Compras cotidianas na Argentina e uso de USDT já disponível |
Binance Card Argentina (Mastercard) | Criptoativos elegíveis e ARS mantidos na conta Binance | Cashback progressivo de 1,5% a 3% em BTC nas compras com criptoativos, com taxa de conversão de 0,9%; pagamentos com ARS não geram cashback | Consumidores argentinos que já mantêm criptoativos na Binance |
Ripio Card (Visa) | ARS e criptoativos elegíveis | Cashback de 2% nas compras com criptomoedas, com taxa de transação de 0,5%; cashback de 0,5% nas compras com ARS; limite mensal de 50.000 ARS | Quem prefere recompensas em USDT ou busca maior retorno nas compras com ARS |
belo Mastercard | Saldos de conta multimoeda | Não há uma taxa fixa e uniforme de cashback; algumas transações internacionais estão sujeitas a tarifas mínimas | Recebimentos internacionais, entrada de USDC e gastos cotidianos |
Nexo Card (Mastercard) | Pagamentos no modo débito e crédito garantido por ativos digitais | Os dois modos oferecem recompensas na Argentina, dependendo do nível de fidelidade e da moeda escolhida para recebê-las | Pagamentos em dólares e usuários que já precisam de empréstimos com garantia |
Todos os percentuais de cashback apresentados dependem da elegibilidade das transações e estão sujeitos aos limites aplicáveis.
Lemon Card: uma opção completa para o dia a dia na Argentina
O Lemon Card é um cartão pré-pago Visa que permite pagamentos com criptomoedas. Está disponível nas versões virtual e física, sem cobrança pela emissão, entrega ou manutenção.
Sua principal vantagem é a integração com os meios de pagamento locais da Argentina. Os usuários podem manter pesos argentinos (ARS) e ativos digitais como USDT na conta Lemon, escolhendo qual saldo utilizar de acordo com cada compra.
Por exemplo, ao fazer compras em um supermercado de Buenos Aires, o cliente pode selecionar o saldo em ARS e pagar diretamente em pesos. Se optar por USDT, a plataforma converte a quantidade necessária de ativos digitais em ARS no momento da transação. Para o estabelecimento, continua sendo um pagamento convencional com cartão, sem necessidade de aceitar criptomoedas.
O custo de conversão de 0,5% por trás do cashback de 2%
Segundo as regras oficiais da Lemon, desde 1º de setembro de 2026, compras elegíveis com cartão pagas em ARS geram cashback de 0,25% em BTC, enquanto compras financiadas com criptomoedas oferecem cashback de 2% em BTC.
Entretanto, quando uma transação em ARS é paga com criptomoedas, a venda automática dos ativos digitais pela plataforma gera uma taxa de conversão de 0,5%.
Considere uma compra equivalente a US$ 100 que atenda às condições para receber 2% de cashback:
O usuário recebe aproximadamente US$ 2 em BTC como recompensa.
Paga cerca de US$ 0,50 pela conversão das criptomoedas.
Desconsiderando outros custos, o benefício líquido fica em torno de US$ 1,50.
Esse cálculo ainda não inclui o custo original de aquisição do USDT nem o preço efetivo de conversão. Se as stablecoins tiverem sido compradas a um preço elevado, o benefício final será ainda menor.
A Lemon também aceita pagamentos por QR Code, bastante comuns na Argentina, mas as regras de cashback para essas transações são diferentes das aplicáveis às compras com cartão. Pagamentos elegíveis por QR Code financiados com criptomoedas geram cashback de 1%, abaixo dos 2% oferecidos nas compras com cartão.
Para compras internacionais, a Lemon oferece outro recurso útil. De acordo com a documentação do produto em 2026, operações elegíveis em moeda estrangeira financiadas com USDt podem ser processadas em dólares americanos sem a incidência da cobrança antecipada de 30% do imposto de renda argentino associada a essas operações. Essas compras não geram cashback em BTC. A aplicação desse tratamento depende das características da transação e das normas tributárias vigentes.
Para os residentes argentinos que querem administrar stablecoins e despesas cotidianas em um único aplicativo, a Lemon oferece uma cobertura relativamente completa: compras locais, pagamentos por QR Code, cartões virtuais e físicos e gastos em moeda estrangeira.
Sua principal desvantagem está no cashback das compras com ARS. Para quem normalmente utiliza apenas pesos e não precisa converter stablecoins com frequência, a recompensa de 0,25% tem atratividade limitada. Outros produtos podem oferecer um retorno direto maior.
Fontes oficiais: Lemon Card | Cashback atualizado e limite mensal | Cashback em pagamentos por QR Code | Taxa de conversão em compras com criptomoedas | Liquidação de compras em moeda estrangeira
Binance Card: acesso direto aos recursos da corretora, mas custos elevados no exterior
A Binance lançou o Binance Card para o mercado argentino em junho de 2026, utilizando a rede de pagamentos Mastercard.
Para quem já mantém ativos digitais na Binance, a principal vantagem é poder utilizá-los diretamente nas compras, sem precisar retirar os recursos da corretora, transferi-los para outra carteira e só então gastar.
Segundo a Binance, os residentes argentinos que concluíram a verificação de identidade (KYC) podem solicitar o cartão com documentos de identificação argentinos válidos, passaporte ou documentos de residência. O cartão virtual pode ser utilizado assim que for aprovado, enquanto o cartão físico deve ser solicitado separadamente.
O cashback regular é determinado pelo valor total das compras elegíveis liquidadas em cada mês-calendário, com aplicação retroativa do percentual correspondente às transações elegíveis realizadas naquele mês:
Gastos mensais elegíveis | Cashback em BTC | Limite |
|---|---|---|
Abaixo de 148.000 ARS | 1,5% | As regras não especificam um limite mensal separado |
De 148.000 a menos de 1.480.000 ARS | 2% | As regras não especificam um limite mensal separado |
A partir de 1.480.000 ARS | 3% | Cashback máximo de 148.000 ARS por mês |
Quando o volume de compras do mês atinge uma faixa superior, o novo percentual de cashback passa a valer retroativamente para as compras elegíveis daquele mês. As recompensas normalmente são liquidadas no mês seguinte.
A Binance também oferece uma promoção temporária de 3% de cashback na primeira compra com o cartão físico, válida até 31 de dezembro. Essa campanha segue regras distintas das do programa regular por faixas, portanto os dois percentuais não podem ser simplesmente somados.
Mais importante do que as faixas de cashback é a estrutura de tarifas do Binance Card.
As taxas oficiais do cartão argentino incluem:
Taxa de conversão de criptomoedas: 0,9%.
Taxa de câmbio para conversão de moedas: 6% a 7%.
Anuidade: 0 ARS.
Taxa regular de emissão do cartão físico: US$ 10; o primeiro cartão é gratuito até 31 de dezembro de 2026.
Se um usuário utilizar USDT para pagar uma compra em ARS na Argentina, elegível ao cashback de 2%, o benefício teórico após o desconto da taxa de conversão de criptoativos de 0,9% será de aproximadamente 1,1% do valor da compra.
Nas compras internacionais, a situação é diferente. Se uma transação estiver sujeita a uma taxa cambial de 6%, nem mesmo o cashback máximo de 3% será suficiente para compensar esse custo.
O Binance Card faz mais sentido para quem já administra seus ativos digitais na Binance e realiza a maior parte das compras dentro da Argentina. Poder gastar diretamente o saldo da conta elimina transferências entre plataformas, mas essa conveniência não compensa as desvantagens de custo em determinadas situações.
Para viagens internacionais, assinaturas em dólares ou compras transfronteiriças, a prioridade deve ser comparar o custo efetivo de liquidação em moeda estrangeira, e não apenas o percentual de cashback.
Fontes oficiais: Apresentação do cartão argentino | Faixas de cashback e transações excluídas | Taxas e limites
Ripio Card: cashback de 2% em criptomoedas é um diferencial competitivo
A Ripio é uma empresa relevante no mercado argentino de serviços de criptoativos. Seu Ripio Card utiliza a rede Visa, oferece cartão virtual e cartão físico pré-pago e permite compras com ARS e criptomoedas aceitas pela plataforma.
Em comparação com a Lemon, o programa regular de cashback da Ripio é mais atraente para o consumidor comum, principalmente quando o pagamento é feito diretamente em ARS.
Segundo a página oficial do produto em 2026, as compras financiadas com criptomoedas oferecem cashback básico de 2%, com a possibilidade de escolher USDT, BTC ou ETH como moeda da recompensa. Os pagamentos em ARS recebem 0,5% de cashback.
Novos titulares também podem receber cashback promocional de 4% nas compras com criptomoedas e de 1% nas compras com ARS durante os primeiros 30 dias, desde que cumpram as condições da campanha. No entanto, as recompensas estão sujeitas a limites definidos.
O cashback total é limitado a 50.000 ARS por mês-calendário. Recargas de carteiras digitais, determinadas operações financeiras, tributos e outras categorias de transações restritas não geram recompensas.
Por que o cashback de 2% da Ripio não representa um ganho líquido de 2%?
Quando uma compra com Ripio Card é financiada com ativos digitais, a plataforma vende a quantidade de criptomoedas necessária para concluir a transação, converte o valor em ARS e utiliza os recursos no pagamento com cartão.
De acordo com os termos do serviço, a conversão utiliza o preço de venda do ativo digital praticado pela Ripio naquele momento, acrescido da taxa de venda aplicável.
Assim, receber 2% de cashback não significa obter um retorno líquido de 2%. O resultado depende do preço de venda dos ativos digitais, das taxas da plataforma e do custo originalmente assumido pelo usuário para adquiri-los.
Um cenário merece atenção especial: o usuário possui ARS e, para receber o cashback de compras com criptomoedas, compra USDT e depois os vende novamente por ARS por meio do Ripio Card ao realizar o pagamento.
Essa estratégia envolve custos nas duas pontas da operação, tanto na compra quanto na venda. Se a diferença entre os preços das duas conversões for elevada, boa parte da vantagem do cashback desaparece.
Para quem recebe renda diretamente em USDT, o cálculo é diferente. Como os recursos já estão em stablecoins, não é necessário comprar USDT especificamente para ter acesso à recompensa, o que torna a estrutura de custos mais simples.
A Ripio oferece ainda outra vantagem relevante: o usuário pode escolher em qual criptoativo deseja receber o cashback.
Quem pretende continuar acumulando stablecoins sem aumentar a exposição às oscilações do preço do BTC por meio das recompensas pode optar por receber USDT. Em comparação com cartões que oferecem cashback exclusivamente em BTC, essa flexibilidade tem valor real para a administração dos recursos do dia a dia.
Entretanto, para consumidores que realizam muitas compras ou movimentam valores elevados, o limite mensal de cashback de 50.000 ARS restringe o retorno potencial. Depois de atingir esse teto, aumentar os gastos não gera recompensas adicionais.
O Ripio Card é indicado para quem já utiliza a carteira Ripio e deseja acumular USDT, BTC ou ETH por meio das compras cotidianas. O cashback básico de 0,5% nas compras com ARS também merece atenção de quem paga principalmente em pesos.
Se os recursos precisam ser movimentados frequentemente entre corretoras, ou se o usuário pretende comprar USDT apenas para obter um cashback maior, é necessário calcular antes todos os custos de conversão.
Fontes oficiais: Ripio Card | Taxas e limites do cartão | Regras de cashback e exclusões | Tratamento tributário de compras internacionais
belo Mastercard: o diferencial não está no cashback, mas em como utilizar a renda recebida do exterior
Para profissionais autônomos, trabalhadores remotos e prestadores de serviços digitais que moram na Argentina, mas recebem de clientes nos Estados Unidos ou em outros países, as maiores dificuldades costumam surgir antes mesmo de fazer uma compra.
Receber pagamentos internacionais, converter essa renda em saldo disponível e utilizá-la nas despesas locais pode ser mais complicado do que escolher um cartão que oferece um percentual de cashback superior.
A proposta da belo foi desenvolvida justamente em torno dessas necessidades.
Segundo a documentação oficial de 2026, os usuários argentinos podem receber determinadas transferências internacionais por meio da belo. Dependendo do serviço utilizado, esses recursos podem ser convertidos em saldos como USDC ou creditados diretamente neles. Os clientes também podem manter ARS e outros ativos digitais aceitos pela plataforma.
O belo Mastercard é um cartão pré-pago Mastercard emitido na Argentina, disponível nas versões virtual e física. Os titulares podem definir a ordem de prioridade para utilizar os diferentes saldos em moeda de suas contas, e o sistema processa as compras conforme as regras correspondentes.
Por exemplo, um designer freelancer argentino que presta serviços a clientes no exterior pode receber USDC por um canal de pagamento elegível e utilizar esse saldo diretamente nas despesas cotidianas, sem precisar transferir manualmente os recursos para uma conta bancária tradicional a cada compra.
Naturalmente, uma compra com cartão não significa que USDC sejam enviados diretamente pela blockchain ao estabelecimento comercial. A transação continua dependendo dos processos aplicáveis de conversão de moeda e liquidação em moeda fiduciária.
Fontes oficiais: belo Mastercard | Tarifas do cartão | Limites de gastos | Recebimentos pelo Deel | Recebimentos pelo Payoneer
Nexo Card: gastar sem vender criptomoedas, mas crédito com garantia não é uma estratégia de cashback
Em 8 de julho de 2026, a Nexo lançou oficialmente o Nexo Card na Argentina, oferecendo aos residentes duas modalidades de pagamento: débito e crédito garantido por ativos digitais.
A principal diferença em relação a um cartão pré-pago convencional é a possibilidade de obter recursos para gastar sem precisar vender imediatamente parte dos ativos digitais mantidos pelo usuário.
No modo débito (Debit Mode), o usuário realiza compras utilizando saldos elegíveis de ativos digitais disponíveis na conta, e o sistema processa os respectivos ativos conforme as regras do produto.
No modo crédito (Credit Mode), o usuário pode oferecer ativos digitais elegíveis, como BTC ou ETH, como garantia para obter um limite de crédito destinado a compras.
Imagine alguém que mantém BTC como investimento de longo prazo e considera que o preço atual não é favorável para vender. Essa pessoa pode oferecer parte dos BTC como garantia e utilizar o Nexo Card para financiar suas despesas, sem precisar liquidar diretamente a posição no momento das compras.
Desde que o empréstimo seja pago conforme as condições exigidas e a garantia continue atendendo aos critérios de risco da plataforma, o usuário poderá manter suas posições originais em BTC.
Esse mecanismo pode ser atraente para quem investe em ativos digitais no longo prazo e precisa de liquidez temporária. Em contrapartida, transforma o consumo com cartão em uma operação vinculada a um empréstimo garantido.
Os riscos de gastar sem vender suas posições em BTC
A Nexo divulgou na Argentina taxas de juros de crédito a partir de um mínimo anualizado de 1,9%. Entretanto, essa condição depende de requisitos específicos e não está disponível para todos os usuários.
O risco que merece maior atenção é a oscilação do preço do ativo oferecido como garantia.
Se o preço do BTC cair significativamente depois de ser dado em garantia, a relação entre o valor do empréstimo e o valor da garantia (LTV) pode subir rapidamente. Quando os limites de risco estabelecidos pela plataforma forem atingidos, o usuário poderá precisar oferecer garantias adicionais, amortizar parte da dívida ou enfrentar a venda dos ativos dados em garantia.
Portanto, embora o modo crédito permita evitar a venda imediata de BTC durante uma compra, ele não elimina o risco de mercado. Na prática, o usuário assume uma dívida e precisa acompanhar continuamente o valor dos ativos oferecidos como garantia.
Para quem utiliza principalmente stablecoins no pagamento das despesas diárias, esse tipo de financiamento é desnecessário. Ele faz mais sentido para usuários que conhecem os mecanismos dos empréstimos com garantia e conseguem administrar tanto os custos da dívida quanto as oscilações de preço dos criptoativos.
O cashback depende da moeda de recompensa e do nível de fidelidade
Segundo a documentação oficial da Nexo para a Argentina, os percentuais máximos de cashback regular são:
Modo crédito: 2%.
Modo débito: 1%.
Esses percentuais máximos exigem o cumprimento das condições do nível de fidelidade e do programa de recompensas, geralmente com o recebimento dos benefícios em tokens NEXO. Quem escolhe receber o cashback em BTC obtém um percentual inferior ao máximo disponível na faixa de recompensas em NEXO.
A Nexo também já lançou programas promocionais temporários para novos usuários, mas incentivos de curta duração não são uma boa referência para avaliar o retorno de longo prazo do cartão. Por exemplo, a promoção de cashback em dobro encerrada em outubro de 2026 não deve continuar sendo considerada no cálculo das recompensas regulares de novembro.
Além do cashback, a versão argentina do Nexo Card permite pagamentos locais em ARS e compras em USD. A empresa já divulgou mecanismos específicos de liquidação em dólares que permitem evitar a cobrança antecipada de 30% associada a determinadas conversões para ARS.
Essa possibilidade pode ser atraente para quem costuma realizar pagamentos em dólares e mantém um volume significativo de ativos digitais. No entanto, o tratamento tributário depende da estrutura concreta da transação; isso não significa que todas as compras internacionais estejam isentas dos tributos correspondentes.
O Nexo Card é mais adequado para quem já acumulou uma carteira de ativos digitais de certo porte e busca flexibilidade para administrar gastos e investimentos. A combinação dos modos débito e crédito amplia as alternativas de utilização dos recursos, mas os juros, a administração das garantias e o risco de liquidação tornam o modo crédito mais complexo do que um cartão pré-pago convencional financiado com stablecoins.
Se o objetivo é apenas pagar as compras do supermercado com USDT, não há razão para assumir riscos adicionais de empréstimo somente para utilizar uma função de crédito com garantia.
Fontes oficiais: Nexo Card Argentina | Anúncio do lançamento na Argentina | Funcionamento do modo débito na Argentina
Quem já possui USDT e gasta o equivalente a US$ 1.000: qual cartão tem os menores custos conhecidos?
O percentual de cashback não equivale ao benefício efetivo de uma compra. O preço pelo qual cada plataforma vende os ativos digitais, as taxas de conversão e as regras das recompensas influenciam o custo final.
Suponha que um usuário já possua USDT e precise realizar na Argentina compras elegíveis em ARS equivalentes a US$ 1.000. Considerando os percentuais regulares de cashback e as taxas de conversão divulgados publicamente, temos a seguinte comparação:
Produto | Cashback teórico | Custos de conversão conhecidos | Avaliação do benefício efetivo |
|---|---|---|---|
Lemon Card | Equivalente a US$ 20 em BTC | Aproximadamente US$ 5 | Aproximadamente US$ 15 |
Binance Card (faixa de 2%) | Equivalente a US$ 20 em BTC | Aproximadamente US$ 9 | Aproximadamente US$ 11 |
Ripio Card | Equivalente a US$ 20 em criptoativos | Depende do preço e das taxas efetivas de venda da plataforma | Não pode ser determinado apenas pelo percentual de cashback |
belo Mastercard | Não há um percentual fixo e uniforme de cashback para esta comparação | Depende da moeda debitada, da taxa de câmbio e das regras da transação | É mais adequado avaliar junto com os custos de recebimento dos recursos |
Nexo Card | Até 1% de cashback no modo débito, sujeito à elegibilidade | Depende dos ativos utilizados e da forma de conversão | É necessário verificar o nível de fidelidade e os custos reais da transação |
Esses cálculos se baseiam em condições específicas e não incluem o custo original de aquisição do USDT, os spreads cambiais, os tributos, os limites de cashback nem as oscilações posteriores no preço de ativos recebidos como recompensa, como BTC.
Nesse exemplo, a taxa de conversão divulgada pela Lemon é inferior à da Binance, e o benefício teórico do cashback após a dedução dos custos conhecidos também é maior. Na prática, porém, a escolha depende de onde os recursos do usuário já estão armazenados.
Uma estratégia especialmente pouco recomendável é comprar USDT repetidamente com ARS apenas para receber cashback e depois vender esses USDT novamente por ARS por meio do cartão. Isso acrescenta taxas e diferenças de preço nas duas pontas da operação e pode consumir a maior parte das recompensas.
Para quem já possui stablecoins, o foco deve estar em utilizar esses recursos com o menor custo possível. Para quem mantém apenas ARS, a primeira pergunta é se realmente faz sentido acrescentar uma operação de compra e venda de ativos digitais.
Como escolher um cartão cripto na Argentina em 2026?
Sua situação | Opções que eu priorizaria | O que pode ser descartado primeiro |
|---|---|---|
Você já possui USDT e gasta principalmente na Argentina | Lemon ou Ripio; escolha considerando onde estão os recursos, as cotações e a moeda das recompensas | O modo crédito da Nexo, caso não haja necessidade específica de empréstimo |
A maior parte do seu USDT está na Binance e seus gastos mensais são elevados | Binance Card; verifique se consegue atingir regularmente a faixa de 3% | Esperar cashback de compras com criptoativos quando os pagamentos são feitos exclusivamente em ARS |
Você recebe apenas em ARS e faz compras locais ocasionais | Cashback em ARS da Ripio; considere a Lemon se também precisar de pagamentos por QR Code | Comprar e revender USDT somente para obter cashback |
Você recebe renda internacional por Deel, Payoneer ou serviços semelhantes | belo; calcule o custo total do canal de recebimento utilizado | Avaliar uma conta para pagamentos internacionais apenas pelo cashback do cartão |
Você paga frequentemente assinaturas em dólares ou contas internacionais | Liquidação em USD da Nexo ou pagamentos em moeda estrangeira com USDt da Lemon; compare também a Ripio | Usar o Binance Card Argentina sem antes comparar as taxas cambiais |
Você mantém BTC, precisa de empréstimo e consegue administrar o LTV | Modo crédito da Nexo | Tratar um empréstimo garantido como um pagamento comum no débito com stablecoins |
Os argentinos utilizam stablecoins por motivos diferentes. Alguns querem preservar o poder de compra em moeda estrangeira; outros dependem de renda recebida do exterior. Há também quem simplesmente queira reduzir as etapas necessárias para transformar ativos digitais em recursos para despesas cotidianas. Essas necessidades determinam o valor de cada produto. Ao escolher um cartão cripto, o ponto central é entender quanto custa todo o processo, desde a entrada dos recursos na conta até a conclusão do pagamento. Um cartão só vale a pena no longo prazo se permitir compras cotidianas de forma confiável e com custos razoáveis.