
O seu cartão U já foi carregado e o app também mostra saldo disponível, então por que o pagamento ainda falha? A primeira reação de muitas pessoas é pensar: “Esse cartão não funciona”, e algumas até suspeitam que a plataforma tenha um problema. Na prática, um pagamento com cartão envolve muito mais do que apenas deduzir um valor do saldo. O comerciante, o gateway de pagamento, o adquirente, a Visa ou Mastercard, o emissor e o sistema financeiro da plataforma do cartão U podem todos participar de uma única transação. Se qualquer uma dessas etapas recusar a operação, o usuário normalmente vê apenas Card declined, Payment failed, Do not honor ou Authentication failed. A mensagem é curta, mas a causa pode ser completamente diferente. Ao investigar, a ação mais útil não é clicar em pagar novamente imediatamente, mas abrir primeiro o app do cartão U e ver se há um registro da transação. Esse passo normalmente ajuda a identificar se o problema ocorreu do lado do comerciante ou se já entrou no sistema do emissor.
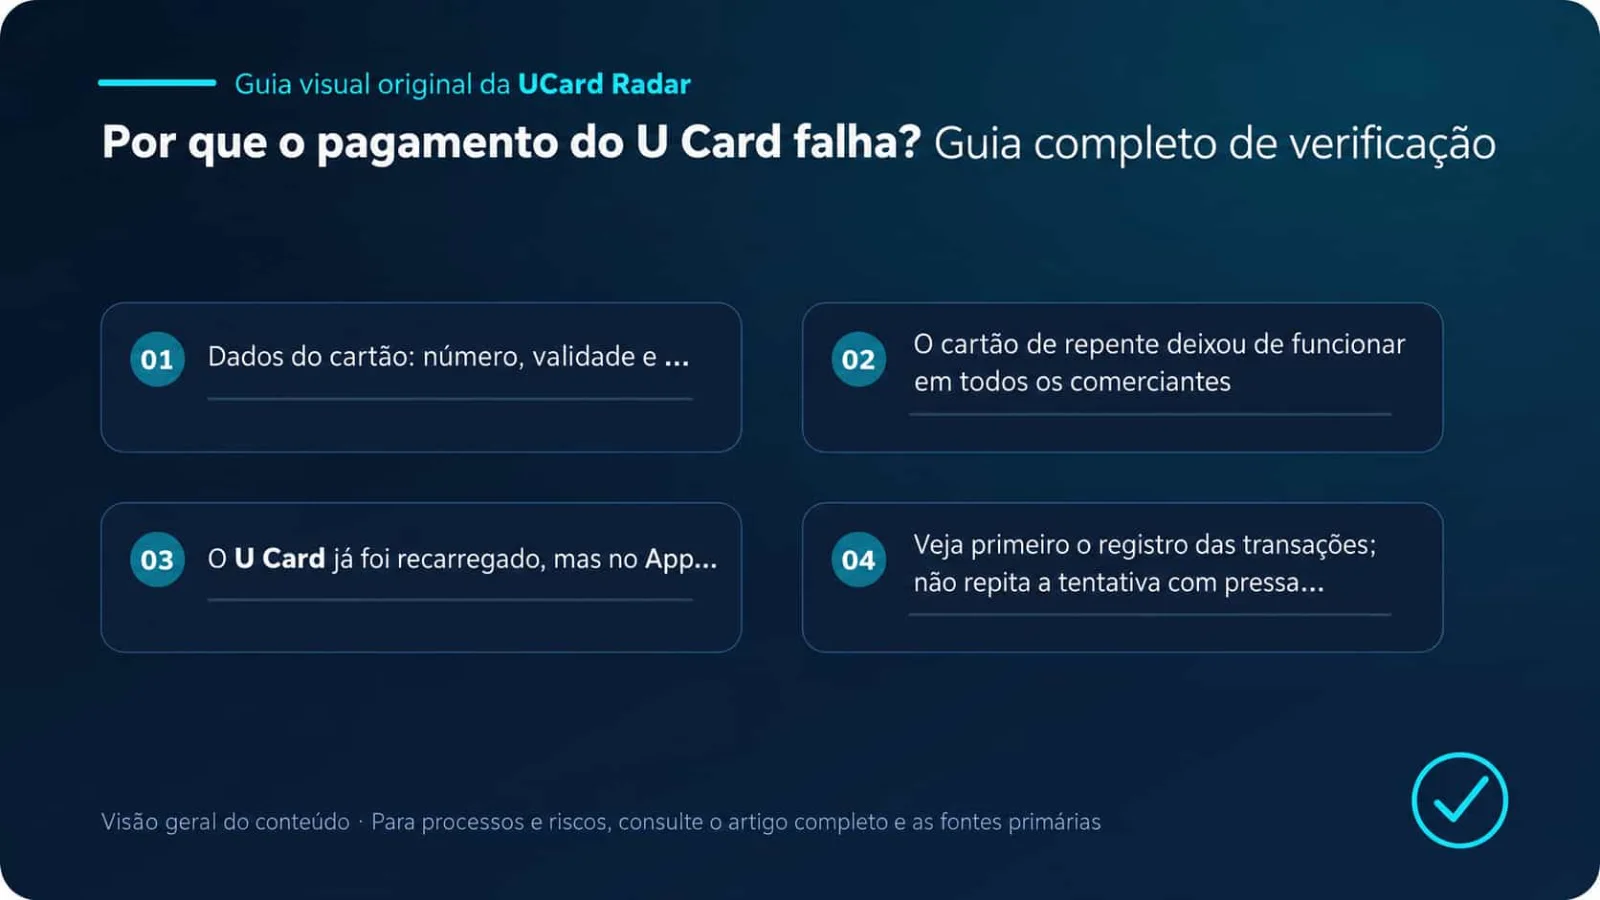
Verifique primeiro o registro da transação; não repita o pagamento com pressa
Depois de um pagamento falhado, o app do cartão U normalmente mostra uma de cinco situações.
Nenhum registro
Na maioria dos casos, isso significa que a solicitação de pagamento não chegou ao emissor. O comerciante ou o gateway pode ter bloqueado a transação antes. As causas comuns incluem:
O comerciante não aceita cartões pré-pagos, virtuais ou emitidos no exterior;
O BIN, o país emissor ou a região de faturamento não atendem às regras do comerciante;
O número do cartão, a validade ou o CVC foram preenchidos incorretamente;
A pré-validação do endereço de cobrança falhou;
O 3-D Secure não foi iniciado corretamente;
O gateway de pagamento considerou o risco alto demais.
Nesse caso, o suporte do cartão U pode não encontrar nenhuma informação, porque a plataforma simplesmente não recebeu um pedido de autorização. Primeiro verifique a mensagem de erro na página de checkout, os dados de pagamento, os pop-ups do navegador e a política do comerciante para cartões.
Mostra Declined
Isso normalmente significa que a autorização chegou ao sistema do emissor, mas foi recusada pelo emissor. Abra os detalhes da transação e veja se há Decline code, Response code, Reason, nome do comerciante, moeda da transação e valor autorizado. Saldo insuficiente, limite excedido, cartão congelado, pagamentos internacionais desativados, restrições de MCC e controle de risco do emissor podem todos gerar Declined.
Mostra Pending ou Authorized
O emissor aprovou temporariamente a autorização e reteve o valor correspondente, mas a transação ainda não foi liquidada. Pending não significa que o comerciante já recebeu o dinheiro. Hotéis, locadoras de veículos e postos de combustível podem ainda reter um valor maior do que o consumo final. Nesse momento, não pague novamente. Primeiro confirme se o pedido foi criado no comerciante e depois aguarde a conclusão da transação ou a liberação da pré-autorização.
Mostra Reversed ou Reverted
A transação chegou a ser autorizada e depois foi cancelada. Isso pode acontecer porque o comerciante não finalizou a captura a tempo, a criação do pedido falhou, o gateway interrompeu a operação ou o comerciante cancelou o pedido. Em geral, o valor volta para o saldo disponível, mas o prazo exato depende do emissor e do programa do cartão.
Mostra Completed, mas o comerciante diz que não recebeu
Não pague novamente de imediato, ou você pode criar uma cobrança duplicada. Guarde o registro da transação, número do pedido, valor, horário, código de autorização, nome do comerciante e as conversas com o suporte. Primeiro peça ao comerciante para localizar o pedido original e depois contate a plataforma emissora para verificar o status da liquidação.
Por que aparece saldo insuficiente se há dinheiro no cartão?
Os “ativos totais” na conta do cartão U nem sempre são iguais ao valor realmente disponível para uso no cartão. Uma plataforma pode ter ao mesmo tempo carteira cripto, conta spot, conta de fundos, saldo em moeda fiduciária e Card Balance. Ter 100 USDT na conta não significa que o cartão possa usar diretamente esses 100 USDT. Se a plataforma exigir a transferência prévia para o saldo do cartão, enquanto isso não for concluído ainda poderá aparecer erro de saldo insuficiente.
Também é preciso distinguir saldo total, saldo bloqueado e saldo disponível. Uma transação já em Pending pode estar retendo parte dos fundos. Na tela pode parecer que ainda há dinheiro, mas o valor realmente disponível para gastar pode ser insuficiente. Além disso, o valor do pagamento nem sempre é igual ao preço do produto. A autorização real também pode incluir:
Impostos e taxas;
Spread de conversão de stablecoins;
Taxas de câmbio;
Taxas de transação internacional;
Taxas da plataforma emissora;
Pequenas verificações do comerciante;
Pré-autorizações de hotel, locação de veículo ou posto de combustível;
Variações cambiais no momento da autorização.
Ao pagar uma assinatura de USD 30, deixar no cartão apenas o equivalente a USD 30 não é sempre o suficiente. Use como referência o saldo disponível do cartão mostrado no app e deixe uma margem extra.
Mesmo com saldo em stablecoin, o problema pode estar na conversão
Alguns cartões U não debitam diretamente de USDT ou USDC. Na prática, a stablecoin pode primeiro ser convertida em saldo de cartão em USD ou EUR, e só depois a autorização é enviada à rede de cartões. Nesse caso, a falha de pagamento não precisa ocorrer na rede Visa ou Mastercard; ela pode ocorrer porque a conversão interna da plataforma não foi concluída. Por exemplo:
A moeda padrão de gasto não foi configurada;
A stablecoin atual não é compatível com o cartão;
Os fundos da carteira não foram transferidos para a conta de consumo;
A conversão automática está desativada;
O saldo está congelado ou ainda aguardando crédito;
O valor da conversão está abaixo do mínimo;
Após a variação cambial, o saldo ficou insuficiente.
Se o app mostrar Wallet Balance e Card Balance, na hora de pagar dê mais atenção ao segundo.
Dados do cartão: número, validade e CVC
Os problemas mais básicos são, muitas vezes, os mais fáceis de ignorar. Verifique novamente se o número completo do cartão foi copiado corretamente e sem espaços errados; se o mês e o ano da validade não foram invertidos; e se o CVC pertence ao cartão atual e não a dados antigos salvos pelo navegador. Após substituição de cartão, atualização do programa ou migração de BIN, um cartão U pode gerar novo número, nova validade e novo CVC. Os dados antigos salvos na conta do comerciante não são atualizados automaticamente, então cobranças recorrentes podem falhar. Se o erro for incorrect_number, incorrect_cvc, expired_card ou invalid_expiry_month/year, abra primeiro o app do cartão U e obtenha os dados mais recentes, em vez de depender do preenchimento automático do navegador. Alguns cartões virtuais usam código de segurança dinâmico. Se o CVC mudou, um código copiado anteriormente não será aceito.
Endereço de cobrança não é qualquer endereço estrangeiro
O endereço de cobrança é o endereço registrado pelo emissor para o cartão. Não é o endereço de entrega e nem sempre é igual ao endereço residencial atual do usuário. O comerciante pode usar um sistema de verificação de endereço para conferir rua e código postal. Se uma divergência gera recusa imediata depende do comerciante e de suas regras de risco. Erros comuns incluem:
Usar um endereço aleatório dos EUA encontrado na internet;
Usar o endereço residencial como se fosse o endereço de cobrança do cartão;
País, estado, cidade e CEP não corresponderem entre si;
Tradução ou abreviação incorreta do endereço;
Nome do titular diferente do registro do cartão;
Ausência do código postal.
As informações corretas devem ser obtidas no app do cartão U, na página de cobrança ou no contrato do titular. Se a plataforma não fornecer o endereço de cobrança, não invente um endereço apenas “parecido com o certo”.
Pagamentos online, transações internacionais e cobranças recorrentes estão habilitados?
O fato de o cartão estar ativado não significa que todas as permissões estejam abertas por padrão. Entre os controles independentes mais comuns dos cartões U estão Online Payments, E-commerce, International Transactions, Card-Not-Present, Recurring Payments, Contactless e ATM Withdrawals. Para pagar softwares estrangeiros, ferramentas de IA e pedidos de e-commerce, normalmente é preciso habilitar pagamentos online, transações internacionais e pagamentos sem o cartão presente. Serviços por assinatura também precisam de suporte a cobranças recorrentes. Se compras em lojas físicas funcionam normalmente, mas todos os sites estrangeiros falham, verifique primeiro Online e International. Se a primeira cobrança de assinatura funcionar, mas a renovação no mês seguinte falhar, verifique antes Recurring Payment ou Merchant-Initiated Transaction em vez de continuar alterando o endereço de cobrança.
O cartão também pode ter limites por transação, diários, mensais e por categoria de comerciante. Você pode ter USD 500 no cartão, mas se o limite por transação for apenas USD 300, um pedido de USD 400 continuará falhando. O horário de redefinição dos limites também pode seguir UTC ou o fuso do país emissor, e não o fuso local do usuário.
Falha em 3-D Secure não significa necessariamente problema de saldo
3-D Secure é a etapa de autenticação do titular em pagamentos online. Durante o pagamento, pode ser exigido código por SMS, aprovação no app, impressão digital, reconhecimento facial ou senha de uso único. Problemas comuns incluem:
A página de verificação não aparece;
O navegador bloqueia redirecionamentos ou pop-ups;
Um bloqueador de anúncios interfere;
O celular não recebe o código;
O app do cartão U não tem permissão de notificações;
O tempo da verificação expira;
O cartão ou o emissor não suportam a versão de 3DS exigida pelo comerciante.
Você pode tentar permitir pop-ups e redirecionamentos, desativar temporariamente o bloqueador de anúncios, atualizar o app do cartão U ou usar outro navegador normal. Uma janela anônima também pode ajudar a eliminar efeitos de cache e extensões. É importante notar que uma autenticação 3DS bem-sucedida significa apenas que a identidade foi validada; isso não garante que o pagamento será aprovado. Depois da autenticação, o emissor ainda pode verificar saldo, limites e risco, e ainda assim recusar a operação.
Por que um comerciante rejeitaria um cartão U aparentemente normal?
O logotipo Visa ou Mastercard apenas indica que o cartão usa aquela rede de pagamento. Isso não significa que todo comerciante seja obrigado a aceitá-lo. O comerciante pode decidir com base no fato de o cartão ser de crédito, débito ou pré-pago; físico ou virtual; pessoal ou empresarial; além do BIN, país emissor e capacidade de verificação. Hotéis, locadoras de veículos, postos de combustível, servidores em nuvem, plataformas de anúncios, companhias aéreas, serviços financeiros e assinaturas de software de longo prazo costumam ser mais seletivos do que um comércio eletrônico comum.
O cartão também pode ser limitado por categoria de comerciante. Comerciantes com cartão possuem um Merchant Category Code, ou MCC. A plataforma do cartão U pode definir controles de gasto por MCC, país, ID do comerciante ou valor. As categorias restritas mais comuns incluem:
Jogos de azar e conteúdo adulto;
Remessas, equivalentes a dinheiro e alguns serviços financeiros;
Transações com criptoativos;
Anúncios;
Serviços em nuvem;
Produtos digitais de alto risco;
Pagamentos governamentais ou de impostos;
ATM e saques em dinheiro.
Ter saldo suficiente não elimina restrições de MCC. Erros como transaction_not_allowed, service_not_allowed, restricted_card ou merchant_not_allowed geralmente estão ligados às permissões da transação ou ao tipo de comerciante.
Informações regionais inconsistentes aumentam a probabilidade de bloqueio por risco
Os sistemas de pagamento podem considerar localização do IP, país emissor do cartão, país do endereço de cobrança, região de registro da conta, idioma do dispositivo, origem do número de telefone, moeda da transação e histórico de login. Uma transação internacional não é automaticamente de alto risco. Mas se o cartão foi emitido na Europa, o endereço de cobrança está nos Estados Unidos, o IP aparece na Ásia e a conta costuma ser acessada de outro país, o sistema terá dificuldade para saber quais informações são genuínas. O correto é usar dados reais e consistentes entre conta e cartão. Alternar com frequência entre redes, países e endereços de cobrança costuma aumentar a pontuação de risco.
Tentativas repetidas de pagamento em curto prazo também podem acionar o controle de risco. Se a primeira tentativa falhar e você continuar mudando CVC, endereço e valor, ou vincular o mesmo cartão a várias contas em sequência, o sistema pode interpretar isso como teste de cartão ou fraude. Usar um cartão recém-emitido imediatamente em uma transação internacional de valor alto também é mais suscetível a bloqueio do que um gasto pequeno e normal.
O cartão de repente parou de funcionar em todos os comerciantes
Se não for apenas um comerciante falhando, mas todas as transações ao mesmo tempo, verifique o status do próprio cartão. Razões comuns incluem:
O usuário congelou o cartão manualmente;
O sistema de risco da plataforma congelou o cartão automaticamente;
O KYC precisa ser complementado ou reanalisado;
O documento de identidade expirou;
O cartão expirou;
O emissor mudou;
Houve migração de BIN ou reemissão do cartão;
O cartão físico foi reportado como perdido;
O programa do cartão foi encerrado.
Abra o app para confirmar se o cartão está Active, se a validade ainda está correta, se o número do cartão e o CVC mudaram e se há avisos da plataforma ou e-mails. Dados antigos do cartão que continuam salvos nos comerciantes após uma migração de BIN são um motivo frequente para falhas repentinas de assinaturas.
O que realmente significa “Do Not Honor”?
Do not honor e generic_decline são recusas genéricas com pouquíssima informação. Isso significa que o emissor não aprovou a transação, mas geralmente não revela ao comerciante o motivo específico. O motivo pode ser bloqueio por risco, permissões do cartão, restrições de MCC, anomalia regional, conta aguardando verificação ou política interna do emissor. Quando aparece Do not honor, tentar várias vezes seguidas normalmente não ajuda. Uma abordagem mais eficaz é entrar em contato com a plataforma do cartão U ou com o emissor, informar o nome do comerciante, valor, horário, moeda e os quatro últimos dígitos do cartão e pedir que verifiquem a resposta original de autorização. Se o suporte só conseguir ver uma recusa genérica, isso não significa necessariamente que a plataforma esteja escondendo algo. Alguns sistemas emissores realmente não devolvem ao front-end um motivo mais detalhado.
Como interpretar os códigos de erro mais comuns?
As mensagens variam entre os gateways, mas a tabela abaixo pode servir como referência inicial.
Código ou mensagem de erro | Significado comum | Ação prioritária |
|---|---|---|
| Saldo disponível insuficiente | Adicione saldo e reserve margem para impostos e pré-autorização |
| Número do cartão incorreto | Obtenha novamente e confira o número completo |
| Código de segurança CVC incorreto | Verifique e preencha o código de segurança atual |
| O cartão expirou | Atualize o método de pagamento ou troque o cartão |
| Formato inválido do mês ou ano de validade | Confira o mês e o ano de validade do cartão |
| É necessário concluir a autenticação 3D Secure | Conclua a autenticação via app, SMS ou página de verificação |
| A autenticação 3D Secure falhou | Verifique canal de autenticação, navegador e código |
| O cartão não suporta essa transação | Use um cartão compatível com as exigências do comerciante |
| O emissor não permite essa transação | Verifique permissões, MCC, limites e região de uso |
| O cartão está sujeito a restrições | Contate a plataforma para verificar a restrição específica |
| Recusa genérica do emissor | Contate a plataforma para rastrear o motivo original |
| O motivo da recusa não foi informado | Pare de insistir e consulte o emissor |
| Ocorreu um erro durante o processamento | Tente novamente mais tarde ou use outro meio de pagamento |
| O sistema identificou possível duplicidade | Aguarde o resultado original e evite envios repetidos |
| O comerciante ou sistema de pagamento bloqueou a transação | Confirme com o comerciante ou use outro meio de pagamento |
| O serviço ou tipo de transação está restrito | Verifique as regras de uso do cartão e troque-o se necessário |
Por que hotéis, locadoras e postos de combustível falham com tanta frequência?
Esses cenários costumam usar pré-autorização em vez de cobrança imediata do valor final. Um hotel pode reter ao mesmo tempo diária, impostos, caução e margem extra para gastos adicionais. Se o cartão tiver apenas o valor da diária, a autorização pode falhar facilmente. Locadoras normalmente exigem depósitos ainda mais altos e podem rejeitar explicitamente cartões pré-pagos, virtuais, emitidos fora do país ou que não suportem autorização incremental. Bombas de combustível self-service podem primeiro reter um valor fixo e só depois liquidar o valor real abastecido. Mesmo que o saldo seja suficiente para pagar o combustível, ele pode não ser suficiente para a pré-autorização inicial. Ao usar um cartão U nesse tipo de gasto, convém perguntar com antecedência se o comerciante aceita cartão pré-pago e manter saldo mais alto. Em postos, pagar um valor fixo no caixa pode funcionar melhor. Em hotéis e locadoras, normalmente é mais adequado usar um cartão físico explicitamente aceito pelo comerciante.
Se POS físico ou ATM falharem, o que mais verificar?
Para pagamentos presenciais, confirme primeiro se o cartão está ativado, se a função POS não está desabilitada, se o PIN está correto e se o terminal do comerciante suporta a rede correspondente. Alguns cartões físicos exigem uma primeira transação com chip e PIN para liberar o pagamento por aproximação. Se a aproximação falhar, tente inserir o cartão em vez de aproximá-lo repetidamente. Se Apple Pay ou Google Pay falharem, diferencie entre o cartão físico e o token da carteira. O cartão pode continuar válido, mas o token da carteira digital pode ter expirado; também é possível que o emissor tenha limitado temporariamente o uso da carteira móvel naquela região. Saques em ATM exigem que o cartão suporte ATM e que o PIN já esteja definido. O valor sacado, a taxa do operador do ATM e a taxa de saque da plataforma U Card, juntos, não podem exceder o saldo disponível nem o limite diário. Errar o PIN repetidamente pode bloquear o cartão. Se você não tiver certeza do PIN, não continue tentando adivinhar.
A ordem mais eficiente de verificação
Após uma falha de pagamento, siga a ordem abaixo:
Pare de insistir e capture a mensagem completa de erro mostrada na página do comerciante.
Registre comerciante, número do pedido, valor, moeda, horário e se houve 3DS.
Abra o app do cartão U e identifique se o status é sem registro, Declined, Pending, Reversed ou Completed.
Confirme se o cartão está Active, se o número não mudou e se o KYC não está pendente.
Verifique Card Balance ou Available Balance, e não apenas o total da carteira.
Confira limites por transação, diários, mensais e por categoria de comerciante.
Ative Online, International, Card-Not-Present, Recurring ou a função presencial correspondente.
Revise número do cartão, validade, CVC, nome, endereço de cobrança e CEP.
De acordo com o cenário do comerciante, verifique restrições de cartão pré-pago, virtual, MCC, assinatura ou pré-autorização.
Verifique pop-ups de 3DS, SMS, notificações do app e extensões do navegador.
Informe à plataforma emissora o horário da transação, valor, moeda, comerciante e os quatro últimos dígitos do cartão, e pergunte se a autorização foi recebida e qual foi o código original de recusa.
Se o suporte deixar claro que o comerciante não é suportado, que o MCC está bloqueado, que o cartão não suporta assinaturas ou que o BIN é rejeitado pelo comerciante, o melhor é trocar de forma de pagamento. Continuar tentando com o mesmo cartão só aumenta os registros de risco. Problemas temporários, como saldo insuficiente ou expiração do tempo de verificação, podem ser tentados novamente com segurança depois que a condição mudar. Cartão perdido, roubado ou permanentemente restringido não deve continuar sendo usado.
E se o pagamento falhou, mas o dinheiro foi retido ou debitado?
Primeiro verifique o status. Pending geralmente é apenas retenção de autorização. Confirme primeiro se o pedido foi criado pelo comerciante; não abra uma disputa imediatamente e não pague de novo. Reversed significa que a transação foi revertida e o valor deve voltar ao saldo disponível. Se isso demorar muito, peça à plataforma que verifique o prazo de liberação da autorização. Completed significa que a transação foi efetivamente lançada. Se o comerciante não entregou o produto ou serviço, primeiro contate o comerciante para corrigir o pedido ou fazer o reembolso e depois decida, conforme o contrato do cartão, se cabe contestação. Se a transação for totalmente desconhecida, congele o cartão imediatamente, altere a senha da conta, verifique os dispositivos conectados e contate o emissor para reportar uma transação não autorizada. Os direitos de contestação variam de acordo com o país, tipo de cartão e programa. Não presuma que todos os cartões U emitidos no exterior oferecem a mesma proteção de chargeback de um cartão de crédito local.
Como reduzir a chance de falhas futuras?
Complete o KYC com seus próprios dados reais, use o endereço de cobrança registrado na plataforma e habilite com antecedência pagamentos online, internacionais e 3DS.
Para assinaturas, escolha um cartão que suporte cobranças recorrentes e verifique se o número do cartão continuará válido no próximo ciclo. Para hotéis e locadoras, confirme antecipadamente a política para cartões pré-pagos, em vez de descobrir no balcão que o depósito não pode ser autorizado.
Antes de pagar, mova os fundos para o saldo disponível do cartão e deixe margem para câmbio, impostos e pré-autorização. Após a primeira falha, não continue tentando sem parar e não fique alterando país e endereço.
Verifique regularmente a validade do cartão, o status do KYC e os anúncios da plataforma. Se o emissor ou o BIN mudar, atualize rapidamente os dados salvos nos comerciantes.
O cartão U é adequado para pagamentos, mas não para manter por muito tempo grandes quantias além das necessidades de consumo no curto prazo. Manter um meio de pagamento reserva é mais prudente do que depender de um único cartão para tudo.
Quando um pagamento com cartão U falha, o saldo é apenas uma das possibilidades. A maneira mais rápida de avaliar o problema é verificar primeiro o registro da transação:
Sem registro: verifique primeiro comerciante, gateway, endereço de cobrança, BIN e 3DS;
Declined: foque em saldo, limites, permissões, MCC e risco do emissor;
Pending: aguarde a conclusão ou a liberação da autorização e não pague novamente;
Completed, mas o pedido está com problema: guarde as evidências e contate o comerciante e a plataforma emissora.
O logotipo Visa ou Mastercard apenas indica a rede usada pelo cartão; ele não garante aceitação por todo comerciante, em todo tipo de transação e em todo país. Um cartão U realmente útil não é apenas aquele com baixa taxa de emissão. Ele também deve oferecer endereço de cobrança real, suporte a 3DS e cobranças recorrentes, exibir status detalhado das transações e permitir rastrear códigos de recusa e reembolsos quando surgir um problema.
Limites das fontes e das conclusões
Verificação primária: Visa Core Rules and Visa Product and Service Rules; Mastercard Transaction Processing Rules; What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?.
Os fatos verificáveis deste artigo sobre a ordem de verificação de falhas de pagamento com cartão U e sobre as regras das redes de pagamento baseiam-se nos documentos oficiais ou regulatórios listados. O status real do serviço, as taxas, a elegibilidade e o alcance regional devem ser confirmados na página do emissor ou da plataforma no momento da solicitação.
Diferentes emissores, regiões, níveis de conta e regras do comerciante podem produzir resultados diferentes. Experiências, taxas de sucesso, comparações de custos ou juízos de tendência que não tenham sido divulgados diretamente nas fontes primárias acima são análises ou inferências e não foram oficialmente confirmados pelas instituições relevantes para casos específicos.