
Na conta do seu cartão U ainda há dinheiro, mas, na hora do pagamento, aparece Card declined ou Insufficient funds. Isso é muito comum. O problema geralmente não está no saldo exibido na página da conta, e sim na etapa de autorização bancária. Depois que o comerciante envia a cobrança, o emissor verifica o saldo disponível do cartão naquele momento, o valor real autorizado, os limites de gasto, as permissões do cartão e o risco da transação. Ele não olha apenas para quanto dinheiro existe no total na conta.
Em outras palavras, ter dinheiro na conta é apenas a condição básica para pagar. Se esse dinheiro pode realmente ser debitado pelo comerciante atual também depende de ele já ter entrado no saldo de uso do cartão, de não estar bloqueado por outras transações e de o cartão ser compatível com o cenário atual. A seguir, vamos examinar a cadeia real de pagamento ponto por ponto.
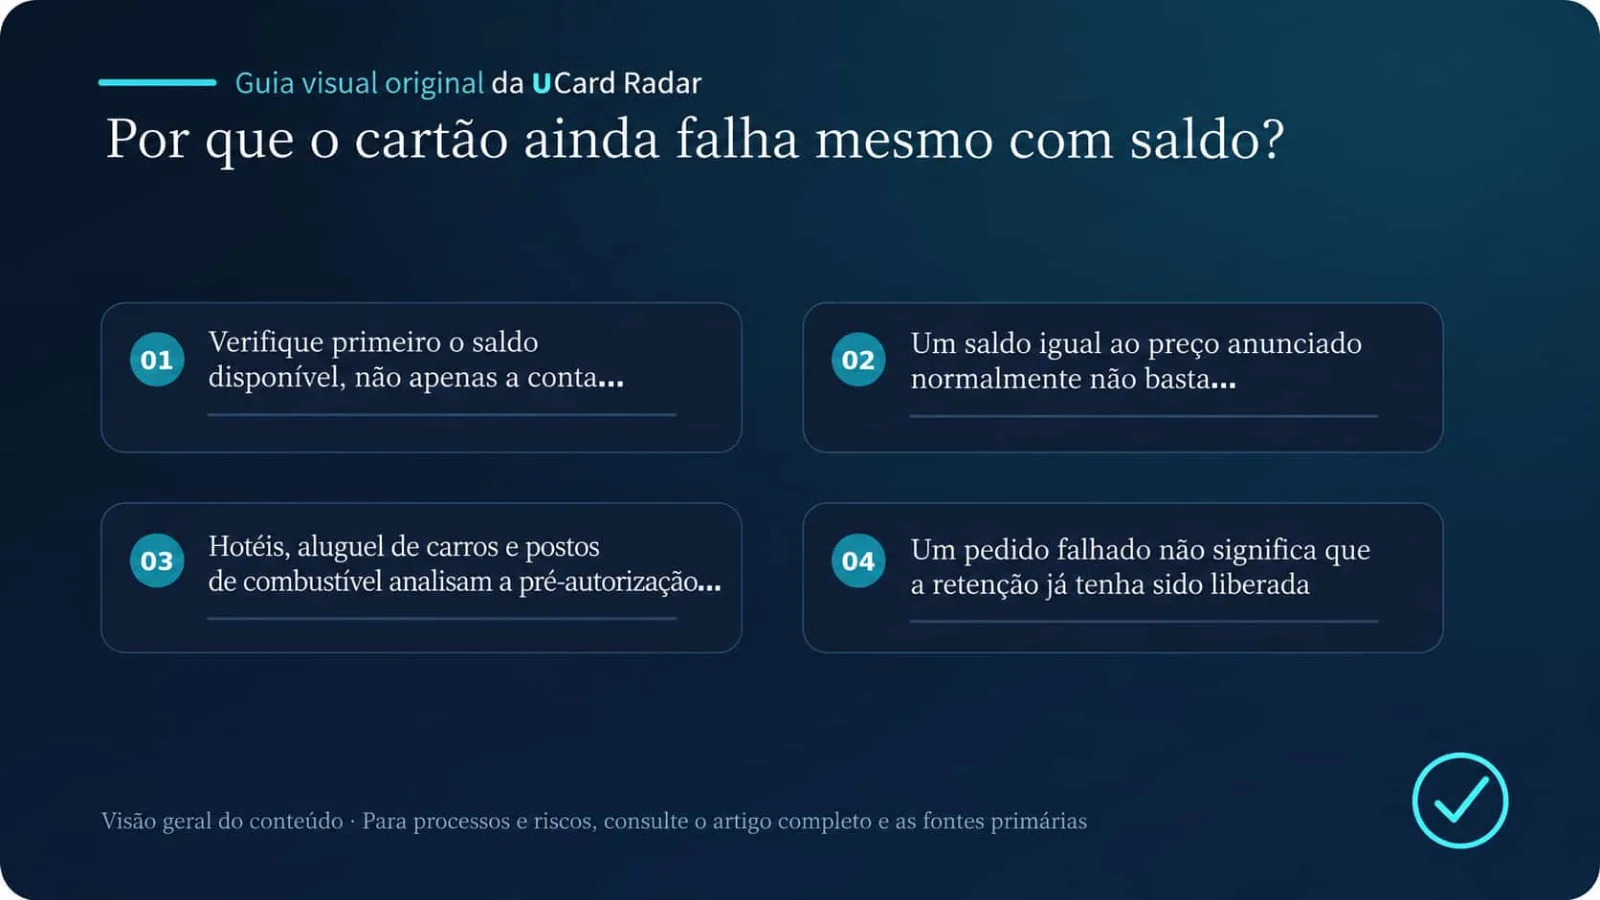
1. Veja primeiro o saldo disponível, e não apenas o total de ativos da conta
Muitas plataformas de cartão U colocam a carteira, a conta de negociação e a conta do cartão no mesmo app. Os 100 USDT mostrados na tela inicial podem ainda estar na carteira cripto e talvez não tenham entrado no saldo que o cartão bancário realmente pode usar. Um caminho comum dos fundos é:
Carteira USDT → conversão para USD → transferência para Card Balance → torna-se saldo disponível para gasto
Cada plataforma usa nomes diferentes, então, antes de pagar, concentre-se nestes campos:
Available Balance;
Spendable Balance;
Card Balance;
Available to Spend;
Saldo disponível do cartão.
Se o app mostrar ao mesmo tempo o total de ativos, o saldo do cartão e o saldo disponível, considere como referência o saldo disponível. Fundos na carteira, contas de investimento, valores pendentes de liquidação, valores bloqueados e recompensas de cashback nem sempre podem ser usados diretamente no cartão.
2. Se o saldo for exatamente igual ao preço, normalmente isso não é suficiente
O fato de a página do produto mostrar US$ 30 não significa que o emissor receberá um pedido de autorização de exatamente US$ 30. Impostos, taxas internacionais, taxas de câmbio, taxas de plataforma e oscilações cambiais podem elevar o valor real da autorização. Por exemplo:
Preço do produto: US$ 30;
Impostos: US$ 2,40;
Taxa da plataforma do cartão: US$ 0,60;
Valor autorizado final recebido pelo emissor: US$ 33.
Se o cartão tiver apenas US$ 30, o sistema ainda poderá retornar saldo insuficiente. A explicação da Stripe para insufficient_funds também se baseia no fato de a conta emissora não conseguir cobrir o valor realmente solicitado. O critério é o valor real da autorização, e não o preço inicialmente exibido na página de pagamento.
Microverificações também ocupam saldo. Alguns comerciantes fazem uma autorização de US$ 1 ou outro pequeno valor antes da cobrança principal para confirmar que o cartão é válido. O valor normalmente é estornado, mas, enquanto a autorização não for liberada, ele continua ocupando saldo disponível. Por isso, ao pagar, não deixe o saldo no limite, especialmente em transações internacionais e em moeda estrangeira.
3. Hotéis, locadoras de veículos e postos de combustível olham para a pré-autorização
Hotéis, locadoras de veículos e postos de combustível de autoatendimento normalmente não conseguem determinar com antecedência o valor final do consumo, então primeiro fazem uma retenção de pré-autorização. A autorização do hotel pode incluir a diária, impostos, caução e outros gastos estimados. Uma diária de US$ 200 gerar uma autorização de US$ 300 na recepção não é raro. Locadoras também podem bloquear um depósito além do valor do aluguel, e algumas rejeitam explicitamente cartões pré-pagos ou virtuais. Bombas de autoatendimento podem reter primeiro um valor fixo e ajustar depois para o gasto real de combustível.
Nesses cenários, falhas no pagamento geralmente acontecem por três motivos:
O saldo cobre o consumo, mas não cobre a pré-autorização;
Uma autorização anterior ainda não foi liberada e o saldo disponível já diminuiu;
O comerciante exige cartão de crédito e não aceita cartão pré-pago para caução.
O contrato do titular normalmente informa que comerciantes como hotéis, restaurantes, locadoras e postos podem bloquear valores maiores do que a despesa final. Se você pretende usar um cartão U nesses pedidos, pergunte antes ao comerciante sobre a política de caução e de cartão e deixe margem para a pré-autorização.
4. Um pedido falho não significa que o bloqueio já foi liberado
Depois que a página do comerciante mostra que o pagamento falhou, o app do cartão U ainda pode exibir Pending, Authorized, Processing ou On hold. Isso significa que, embora o pedido não tenha sido concluído, o emissor já aprovou a autorização e bloqueou temporariamente os fundos correspondentes.
Por exemplo, se o cartão tinha originalmente US$ 100 e o primeiro pagamento bloqueou US$ 60, a tela inicial do app pode continuar mostrando saldo total de US$ 100, mas, na prática, só restam US$ 40 disponíveis. Se você tentar pagar mais US$ 50, poderá receber a mensagem de saldo insuficiente.
O tempo de liberação da autorização depende do comerciante, do adquirente e do emissor. Às vezes demora algumas horas; outras vezes, vários dias. Ao ver Pending, não pague novamente de imediato. Primeiro, peça ao comerciante para confirmar se o pedido foi realmente criado. Se não houver pedido, pergunte então à plataforma emissora quando a autorização deverá ser revertida.
5. A stablecoin ainda não foi convertida por completo
O cartão U pode permitir recargas com USDT, USDC, BTC ou ETH, mas isso não significa que a rede de cartões liquide diretamente com esses ativos. A maioria das transações ainda precisa ser convertida primeiro para USD ou EUR antes de entrar na autorização do cartão. As situações abaixo podem travar o processo de conversão:
Nenhum ativo padrão de débito foi definido;
A conversão automática não está ativada;
A stablecoin ainda está na carteira ou na conta de negociação;
A recarga ainda está em confirmação e os fundos estão temporariamente bloqueados;
O valor após a conversão em tempo real ficou abaixo do valor da autorização;
A plataforma temporariamente não consegue fornecer liquidez suficiente;
O cartão não suporta a moeda usada pelo comerciante.
Antes de pagar, verifique se a moeda-base de liquidação do cartão, o ativo padrão de débito e o Card Balance já foram atualizados. Se aparecer currency_not_supported, normalmente não é apenas um problema de saldo, mas um sinal de que o cartão ou o provedor de pagamento não suporta a moeda atual.
6. Mesmo com US$ 500, você pode não conseguir pagar US$ 400
Saldo do cartão e limite de gasto são dois sistemas diferentes. Restrições comuns em cartões U incluem limite por transação, diário, mensal, para pagamentos online e para gastos no exterior. Se o KYC avançado não estiver concluído, esses limites podem ser ainda menores.
Suponha que o cartão tenha US$ 500, mas o limite de uma única transação online seja de apenas US$ 300. Nesse caso, um pagamento de US$ 400 certamente falhará. Outras transações já concluídas ou ainda em autorização no mesmo dia também podem consumir o limite diário. O horário de redefinição dos limites também é algo fácil de ignorar. Algumas plataformas usam UTC; outras usam o fuso horário da região emissora. O fato de já ter passado da meia-noite no local do usuário não significa que o sistema do cartão já tenha entrado em um novo ciclo de limite. Em pagamentos altos, verifique ao mesmo tempo o limite por transação e o valor já usado no ciclo atual.
7. O cartão aparecer como Active não significa que todas as funções estejam habilitadas
Se o status do cartão mostra Active, isso só significa que ele não está totalmente bloqueado. Pagamentos online, transações internacionais, cobranças recorrentes, pagamentos por aproximação e saques em ATM podem ter chaves separadas. Sites internacionais normalmente exigem que estes itens estejam ativados:
Online Payment ou E-commerce;
International Payment;
Card-Not-Present;
Verificações relacionadas ao 3-D Secure.
Serviços de assinatura também podem exigir Recurring Payment, Merchant-Initiated Transaction e Card-on-File. Se o cartão físico funciona presencialmente, mas as assinaturas online continuam falhando, verificar essas permissões costuma ser mais útil do que apenas recarregar mais.
8. Se o endereço de cobrança estiver errado, mais saldo não adianta
Muitos gateways de pagamento verificam o endereço de cobrança, o código postal e o código de segurança. Os serviços de verificação de conta da Visa também podem checar se a conta do cartão, o endereço e o CVV2 coincidem. Erros comuns incluem:
Usar o endereço de entrega como endereço de cobrança;
Usar o endereço de residência atual, embora ele não esteja registrado nos dados do cartão;
Preencher um endereço aleatório dos Estados Unidos;
País, estado, cidade e CEP não combinam entre si;
O país emissor do cartão é diferente do país do endereço informado;
O nome não corresponde aos dados registrados pelo emissor.
Alguns comerciantes tratam divergência de endereço como sinal de risco, enquanto outros rejeitam a transação diretamente. As informações de cobrança devem seguir o que consta no app do cartão U, no contrato do titular ou na plataforma emissora. Não invente esses dados.
9. O navegador pode ainda estar guardando dados antigos do cartão
Depois de uma substituição do cartão, migração de BIN, mudança de emissor ou regeneração de um cartão virtual, o número do cartão pode não ser o único campo alterado. A data de validade, o CVC e os dados de cobrança também podem ter mudado. Antes de pagar, confira novamente:
Número do cartão;
Data de validade;
CVC ou CVV;
Nome do titular;
Endereço de cobrança e CEP.
O preenchimento automático do navegador, os métodos de pagamento salvos pelo comerciante e os gerenciadores de senha podem continuar usando dados antigos. Se aparecerem avisos como incorrect_cvc ou expired_card, o melhor é abrir o app do cartão U e inserir tudo novamente, em vez de continuar usando o preenchimento automático.
10. Mesmo que o 3-D Secure seja concluído, a transação ainda pode ser recusada
O 3-D Secure é uma autenticação de identidade, não uma aprovação de pagamento. Depois que o usuário conclui o código por SMS, a confirmação no app, o reconhecimento facial ou uma senha de uso único, o emissor ainda verifica o saldo, os limites, a região, a categoria do comerciante e a pontuação de risco. Problemas comuns de 3DS incluem:
O navegador bloqueia pop-ups ou redirecionamentos;
Bloqueadores de anúncio interrompem a página de verificação;
O número de celular vinculado não recebe o código;
O app do cartão U não envia notificação push;
A verificação expira;
O cartão não suporta a versão de 3DS exigida pelo comerciante;
O comerciante não processa corretamente o resultado da autenticação.
authentication_required normalmente significa que a transação precisa de autenticação; authentication_failed ou authentication_not_handled indicam que a autenticação não foi concluída corretamente. Mesmo que a página de autenticação mostre sucesso, a autorização final ainda pode falhar por outros motivos.
11. O logotipo Visa ou Mastercard não significa que todos os comerciantes aceitem o cartão
Muitos cartões U são cartões virtuais pré-pagos, cartões de moeda eletrônica ou cartões vinculados a criptoativos. Estar na rede Visa ou Mastercard significa apenas que a transação pode ser transmitida por essa rede. Isso não quer dizer que todo comerciante seja obrigado a aceitá-la. Os comerciantes podem restringir cartões pré-pagos, cartões virtuais, cartões emitidos no exterior, cartões corporativos, BINs específicos ou cartões que não suportam pré-autorização ou verificação de endereço. Os seguintes cenários normalmente têm análise mais rigorosa:
Hotéis e locadoras de veículos;
Plataformas de publicidade e servidores em nuvem;
Companhias aéreas e postos de combustível de autoatendimento;
Serviços financeiros e plataformas de criptoativos;
Produtos eletrônicos de alto valor;
Assinaturas de software de longo prazo.
A CFPB explica que cartões pré-pagos normalmente podem ser usados online e offline como cartões de crédito ou débito comuns, mas onde eles realmente funcionam ainda depende das regras do programa do cartão e da política de aceitação do comerciante. Um cartão U que funciona em um e-commerce geral pode não funcionar para caução de hotel ou conta de anúncios.
12. A categoria do comerciante pode ser bloqueada pelo emissor
Os emissores decidem quais transações podem passar com base no código de categoria do comerciante, ou MCC. Restrições comuns em plataformas de cartão U incluem jogos de azar, equivalentes de dinheiro, remessas, serviços financeiros, gastos com publicidade, computação em nuvem, conteúdo adulto e compra de criptoativos. Se a categoria atual do comerciante não estiver permitida, mensagens comuns incluem:
transaction_not_allowed;
service_not_allowed;
restricted_card;
card_not_supported.
card_not_supported geralmente significa que o cartão não suporta esse tipo de transação. transaction_not_allowed é mais próximo de uma proibição ativa do emissor. Colocar mais saldo não elimina uma restrição de MCC. As únicas saídas são confirmar com a plataforma se aquele comerciante é suportado ou usar outro método de pagamento.
13. País emissor, endereço e ambiente de login podem não combinar
O controle antifraude pode considerar em conjunto o país emissor, o endereço de cobrança, a região de registro da conta, a localização do IP, as informações do dispositivo, a moeda da transação e o país do comerciante. Pagamentos internacionais não falham automaticamente, mas, quanto mais sinais conflitantes houver, maior a chance de a transação ser classificada como de alto risco. Por exemplo, o cartão foi emitido na Europa, o endereço de cobrança está nos Estados Unidos, a conta foi registrada em outra região e o IP do pagamento vem da Ásia. A transação pode ser bloqueada pelo próprio sistema de risco do comerciante antes mesmo de chegar à rede de cartões.
Esse tipo de problema não se resolve trocando repetidamente de IP ou usando endereços aleatórios. O correto é usar informações reais e manter a região da conta, o endereço de cobrança e os dados do cartão o mais consistentes possível.
14. Depois da primeira falha, não clique mais dez vezes
Enviar a mesma cobrança repetidamente em pouco tempo pode transformar uma falha comum em um problema de controle de risco. Alterar constantemente o CVC, o endereço de cobrança e o valor, ou vincular o mesmo cartão em várias contas seguidas, também aumenta a pontuação de risco. O duplicate_transaction da Stripe é um sinal típico de que surgiram transações repetidas recentemente com o mesmo cartão e o mesmo valor. O emissor também pode responder com uma recusa genérica sem explicação detalhada.
Depois que o pagamento falhar, verifique primeiro o histórico de transações do cartão e o status do pedido no comerciante. Quando você confirmar que não existe autorização Pending, que os dados estão corretos e que a causa já foi tratada, aí sim tente novamente.
15. O sucesso no primeiro mês não significa que as renovações sempre funcionarão
ChatGPT, Claude, Midjourney, Netflix, Spotify e serviços em nuvem normalmente usam cobrança recorrente. O primeiro pagamento é iniciado pelo usuário, enquanto as renovações posteriores podem ser iniciadas pelo comerciante em segundo plano. As regras de pagamento da Mastercard tratam pagamentos recorrentes e outras transações iniciadas pelo comerciante como cenários contratuais separados. Falhas na renovação geralmente acontecem quando:
O cartão não suporta pagamentos recorrentes ou transações iniciadas pelo comerciante;
O número do cartão, a validade ou o CVC foram alterados;
O comerciante ainda guarda o cartão antigo;
O emissor exige nova autenticação;
O valor da renovação mudou;
O cartão foi temporariamente bloqueado;
A plataforma desativou as permissões de assinatura.
Se você pretende manter uma assinatura por longo prazo, confirme que o cartão suporta explicitamente Recurring Payment, Merchant-Initiated Transaction ou Card-on-File. Um sucesso ocasional só prova que aquela autorização específica passou.
16. O que exatamente significa Do Not Honor?
Do Not Honor é uma recusa genérica muito comum do lado do emissor. Isso apenas significa que o emissor não aprovou a transação e não informou ao comerciante a razão específica. A causa real pode ser controle de risco em tempo real, anomalias regionais, restrições de MCC, mudança no status do cartão, necessidade de verificação adicional da conta ou política interna do emissor. Por razões de privacidade e segurança, processadores de pagamento e comerciantes normalmente não recebem a causa completa. Só o emissor consegue investigar mais a fundo.
Ao entrar em contato com o suporte, prepare o horário da transação, o nome do comerciante, o valor, a moeda, os quatro últimos dígitos do cartão, a mensagem exibida na página e o status da transação no app. Não pergunte apenas “por que não passou?”. Peça claramente o código original de resposta da autorização e a razão da recusa pelo emissor.
17. O comerciante mostra erro, mas o app do cartão U não tem registro da transação
Se não houver absolutamente nenhum registro no app, isso normalmente significa que a solicitação de autorização nunca chegou ao emissor. A transação pode ter sido bloqueada antes pelo comerciante ou pelo gateway de pagamento. Motivos comuns:
O comerciante rejeita cartões pré-pagos, cartões virtuais ou o BIN atual;
A pré-verificação do endereço de cobrança falhou;
A região da conta do comerciante não combina com a região do cartão;
O 3DS não foi iniciado corretamente;
O dispositivo, a conta ou o número de tentativas acionou o controle de risco do comerciante;
O número do cartão foi colocado em restrição pelo comerciante.
Nessa situação, o suporte do cartão U talvez também não encontre a transação. A investigação deve se concentrar na mensagem de erro do comerciante, no BIN do cartão, no país emissor, no endereço de cobrança e no ambiente 3DS. Em contrapartida, se o app já mostrar Declined, isso significa que a solicitação chegou ao sistema do emissor, e então o foco deve ser o código de recusa do emissor.
18. Se aparece Pending, por que o pedido ainda falhou?
Pending significa apenas que os fundos foram temporariamente autorizados. Não significa que o comerciante tenha capturado o pagamento com sucesso. Depois que a autorização do cartão é aprovada, o comerciante ainda precisa criar o pedido e capturar a transação. Se qualquer etapa falhar, você pode acabar na situação de “o dinheiro ficou bloqueado no cartão, mas o pedido não foi criado”. Primeiro, peça ao comerciante que confirme se o pedido existe:
Se existe pedido: pergunte se ele ainda está em processamento e não pague novamente;
Se não existe pedido: aguarde a reversão da autorização e pergunte à plataforma emissora quando a liberação deve ocorrer;
Se houver vários Pending: confira um por um e não presuma sozinho qual deles já foi invalidado.
Pagar novamente antes de esclarecer o status é a forma mais fácil de ficar com várias retenções ao mesmo tempo.
19. Como lidar com códigos de erro comuns
Código de erro | Significado comum | Ação prioritária |
|---|---|---|
insufficient_funds | Saldo disponível insuficiente | Verificar saldo disponível do cartão, taxas e pré-autorizações |
authentication_required | Exige autenticação 3DS | Concluir verificação por SMS, app ou web |
authentication_failed | Falha na autenticação | Verificar ambiente de autenticação, número de celular e suporte do cartão |
incorrect_cvc | Código de segurança incorreto | Obter novamente o CVC atual do cartão |
expired_card | Cartão expirado | Substituir o cartão e atualizar o método de pagamento no comerciante |
card_not_supported | O cartão não suporta esse tipo de transação | Usar um cartão compatível com o cenário do comerciante |
transaction_not_allowed | Transação não permitida pelo emissor | Verificar permissões, MCC e restrições regionais |
currency_not_supported | O cartão não suporta a moeda atual | Trocar a moeda de liquidação ou o cartão |
duplicate_transaction | Suspeita de pagamento duplicado | Parar de tentar novamente e aguardar o resultado da transação original |
restricted_card | Cartão restrito | Contatar a plataforma do cartão U para verificar o status da conta |
do_not_honor | Recusa genérica do emissor | Pedir ao emissor que verifique a causa original |
generic_decline | Motivo não divulgado | Parar de tentar repetidamente e contatar o emissor |
processing_error | Erro de processamento do pagamento | Tentar novamente mais tarde ou usar outro método de pagamento |
As páginas dos comerciantes frequentemente mostram todos esses casos apenas como “falha no pagamento”. Se o app do cartão U mostrar detalhes mais completos da transação, considere como referência o código original do lado do emissor.
20. Uma ordem de verificação mais prática
Se o pagamento falhar, você pode seguir esta ordem:
Pare de tentar novamente primeiro. Não continue clicando em pagar, nem altere endereço, CVC e valor ao mesmo tempo. Preserve a situação e confira o pedido no comerciante e os registros do cartão.
Verifique se a autorização chegou ao emissor.
Sem registro: verifique restrições do comerciante, BIN, endereço de cobrança e 3DS;
Declined: verifique saldo, limites, permissões, MCC e controle de risco;
Pending: confirme o pedido e espere a conclusão ou a liberação;
Reversed: confirme se os fundos já voltaram;
Completed: use as informações da transação para conferir o pedido com o comerciante.
Confirme o saldo realmente utilizável. Verifique Card Balance, Available Balance, valores bloqueados e valores Pending e confirme que os fundos da carteira já foram transferidos ou convertidos.
Recalcule o valor realmente necessário para a autorização. Inclua impostos, taxas de transação, câmbio, spread de conversão, microverificações e pré-autorizações.
Verifique limites e chaves de função. Confira limites por transação, diários, mensais e de pagamentos online, e certifique-se de que Online, International, Recurring e 3DS estejam habilitados.
Digite novamente os dados do cartão manualmente. Releia no app do cartão U o número do cartão, validade, CVC, nome do titular, endereço de cobrança e CEP. Não use informações antigas salvas no navegador.
Avalie se o cartão é adequado para esse cenário. Confirme se o comerciante aceita cartões pré-pagos, virtuais, emitidos no exterior e o BIN atual. Hotéis, locadoras, publicidade, serviços em nuvem e assinaturas recorrentes exigem atenção especial.
Fale com o suporte levando todas as informações. Forneça horário da transação, valor, moeda, nome do comerciante, quatro últimos dígitos do cartão, status da transação e código de recusa, e pergunte:
O sistema emissor recebeu a solicitação de autorização?
Qual foi o código original de recusa?
O problema envolve saldo, limite, MCC ou restrição regional?
Este cartão suporta o comerciante e o tipo de transação atuais?
É necessário remover uma restrição de risco ou fazer autenticação adicional?
21. Quais problemas não se resolvem com mais recarga?
As situações abaixo não têm relação direta com quanto saldo existe:
O comerciante não aceita cartões pré-pagos, virtuais ou o BIN atual;
O cartão não suporta cobrança recorrente ou 3DS;
O MCC atual é proibido pelo emissor;
O país emissor não atende à exigência do comerciante;
O endereço de cobrança ou o CVC não coincide;
O status do cartão, da conta ou do KYC está restrito;
O programa do cartão já foi encerrado;
O controle de risco do comerciante bloqueia a transação antes da autorização;
O cartão não suporta a moeda atual.
Se a plataforma já deixou claro que não suporta certo tipo de transação, continuar recarregando só deixará mais fundos presos no cartão e não aumentará a taxa de sucesso.
22. Como reduzir falhas de pagamento no dia a dia
Alguns hábitos ajudam bastante:
Olhe o saldo disponível, não o total de ativos da conta;
Deixe margem para impostos, câmbio e pré-autorizações;
Resolva rapidamente transações Pending;
Use os dados reais de cobrança registrados na plataforma;
Ative com antecedência funções online, internacionais e 3DS;
Para assinaturas de longo prazo, use um cartão que suporte cobranças recorrentes;
Antes de hotéis e locadoras, pergunte sobre caução e política do cartão;
Depois de uma falha, não tente repetidamente;
Verifique periodicamente limites, validade e avisos de troca do cartão;
Guarde número do pedido, capturas da transação e códigos de recusa;
Tenha um cartão reserva de outro emissor.
Se o cartão tem saldo, mas não consegue pagar, não corra para recarregar mais. O que realmente importa é quanto o sistema emissor permite gastar com esse cartão naquele momento e se ele aceita essa transação. Se o app não mostrar nenhum registro, o problema provavelmente ocorreu no comerciante ou no gateway de pagamento. Se mostrar Declined, peça ao emissor o código original da recusa. Se mostrar Pending, confirme primeiro o pedido e espere a autorização ser concluída ou liberada. Seguir a ordem “registro da transação → saldo disponível → bloqueios e pré-autorizações → limites e permissões → dados do cartão → restrições do comerciante” costuma encontrar a causa mais rápido do que trocar endereço, trocar IP ou continuar recarregando.
Limites das fontes e das conclusões
Verificação primária: Visa Core Rules and Visa Product and Service Rules; Mastercard Transaction Processing Rules; Why was my credit card declined?.
Os fatos verificáveis deste artigo sobre autorização, comerciantes e limites de tratamento da rede de pagamentos quando há saldo suficiente, mas o pagamento falha, baseiam-se nos documentos oficiais ou regulatórios listados acima. O status real do serviço, as taxas, a elegibilidade e o alcance regional devem ser confirmados na página do emissor ou da plataforma no momento da solicitação.
Diferentes emissores, regiões, níveis de conta e regras de comerciantes podem levar a resultados diferentes. Experiências, taxas de sucesso, comparações de taxas ou julgamentos de tendência que não tenham sido divulgados diretamente pelas fontes primárias acima são análises ou inferências e ainda não foram oficialmente confirmadas pelas instituições relevantes para casos específicos.