
Os cartões de pagamento com criptomoedas podem ser usados para sacar dinheiro em caixas eletrônicos, mas nem todos oferecem essa funcionalidade. A realização de um saque depende do tipo de cartão, das permissões de saque definidas pelo emissor, da rede do caixa eletrônico, dos recursos disponíveis na conta e das restrições regionais.
Alguns cartões físicos da RedotPay, do Bybit Card e da Crypto.com permitem saques em caixas eletrônicos. Os titulares podem utilizar equipamentos compatíveis para receber dinheiro nas moedas fiduciárias disponibilizadas pelo caixa. Conforme o modelo de financiamento do cartão, o valor da transação é debitado de um saldo pré-pago ou de uma conta de criptoativos elegíveis.
No entanto, o fato de um cartão aceitar pagamentos pelas redes Visa ou Mastercard não significa que ele possa ser usado para sacar dinheiro em qualquer caixa eletrônico. Cartões virtuais e físicos podem ter permissões de saque diferentes, e cartões da mesma marca emitidos em regiões distintas também podem estar sujeitos a regras próprias de tarifas e limites.
1. É possível sacar dinheiro em caixas eletrônicos com um cartão cripto?
O saque em caixa eletrônico com um cartão de pagamento cripto é, essencialmente, uma transação de retirada de dinheiro processada por uma rede de cartões. Trata-se de uma operação diferente da compra ou venda de Bitcoin e outros ativos digitais em caixas eletrônicos de criptomoedas.
Os caixas eletrônicos bancários convencionais não acessam diretamente carteiras blockchain nem recebem transferências de USDT ou USDC enviadas pelos usuários.
Quando o titular informa o valor do saque, a solicitação é encaminhada pela rede de cartões correspondente ao emissor ou ao sistema responsável pelo processamento da autorização. O sistema verifica a situação do cartão, as permissões de saque, os recursos disponíveis e os limites da transação. Após a aprovação, o caixa eletrônico libera o dinheiro.
Os cartões cripto utilizam diferentes mecanismos para disponibilizar os recursos necessários aos saques.
Modelo de saldo pré-pago em moeda fiduciária
O usuário converte seus criptoativos em moeda fiduciária antecipadamente e carrega os recursos no saldo do cartão. Os saques em caixas eletrônicos utilizam diretamente esse saldo pré-pago.
Alguns cartões Visa pré-pagos da Crypto.com seguem esse modelo. Normalmente, a conversão dos criptoativos ocorre durante a recarga do cartão, e não por meio de uma nova venda de criptomoedas a cada saque.
Modelo de conversão no momento da transação
O usuário mantém moedas fiduciárias ou criptoativos elegíveis em uma conta de recursos designada. Quando uma transação é realizada, caso o saldo disponível em moeda fiduciária seja insuficiente, o sistema pode converter determinados criptoativos conforme as regras do produto.
Alguns programas do Bybit Card adotam esse mecanismo, permitindo que ativos elegíveis mantidos na Funding Account sejam utilizados para financiar transações.
Modelo de saldo de ativos na plataforma
O usuário mantém, em uma plataforma de pagamentos cripto, ativos que podem ser utilizados para despesas com o cartão. A plataforma fornece os recursos em moeda fiduciária necessários à liquidação das transações, de acordo com as taxas de câmbio e as regras de cobrança aplicáveis.
Alguns programas de cartões da RedotPay funcionam dessa forma.
Essas diferenças afetam diretamente o custo dos saques.
Por exemplo, ter 200 USDT em uma conta não garante que seja possível sacar o equivalente a US$ 200 em dinheiro. Se houver conversão de ativos, câmbio de moedas ou cobrança de tarifas, o valor efetivamente disponível para saque poderá ser inferior ao valor nominal dos ativos.
Também não se deve considerar automaticamente o total de ativos exibido na plataforma como o saldo disponível para uso no cartão.
No caso do Bybit Card, por exemplo, o Spending Power depende dos recursos disponíveis em moeda fiduciária na Funding Account, dos ativos selecionados para pagamento e de outras fontes de recursos elegíveis. O usuário pode consultar os valores correspondentes e a ordem de utilização dos ativos na área de gerenciamento do cartão.
2. Diferenças entre cartões virtuais e físicos para saques em caixas eletrônicos
Os saques tradicionais em caixas eletrônicos geralmente exigem um cartão bancário físico. A transação é iniciada pelo chip, pela tarja magnética ou por um método de aproximação compatível, com autenticação por PIN.
Por isso, a maioria dos cartões cripto virtuais destinados exclusivamente a compras online não permite sacar dinheiro em caixas eletrônicos apenas com o número do cartão, a data de validade e o CVV.
A RedotPay informa expressamente em sua documentação oficial que é necessário utilizar um cartão físico para realizar saques em caixas eletrônicos. A Crypto.com também esclarece que seus cartões virtuais pré-pagos não permitem transações em caixas eletrônicos, sendo necessário um cartão físico.
Ainda assim, com a evolução das tecnologias de saque sem cartão, a apresentação de um cartão físico deixou de ser um requisito absoluto para todos os serviços de caixas eletrônicos.
Alguns equipamentos oferecem suporte a NFC, carteiras digitais ou serviços específicos de saque sem cartão. Entretanto, a presença de tecnologia de aproximação no caixa eletrônico não significa que qualquer cartão cripto cadastrado no Apple Pay ou no Google Wallet possa ser utilizado.
A possibilidade de sacar dinheiro por meio de uma carteira digital depende do suporte conjunto da operadora do caixa eletrônico, da bandeira do cartão e do emissor a essa modalidade de transação.
Característica ou condição do cartão | O que significa para saques em caixas eletrônicos |
|---|---|
Possuir um número de cartão virtual Visa ou Mastercard | Não comprova que saques sejam permitidos |
Poder cadastrar o cartão no Apple Pay ou Google Wallet | Não significa que saques em caixas eletrônicos sejam aceitos |
Ter solicitado e ativado um cartão físico | Ainda é necessário confirmar a permissão de saque |
Haver confirmação oficial de suporte a saques | É preciso verificar região, rede, PIN e limites |
O caixa eletrônico exibir a bandeira correspondente | Não garante a autorização de todas as transações com cartões dessa rede |
Se o acesso a dinheiro em espécie for uma necessidade importante, vale confirmar a disponibilidade dos saques na região antes de solicitar um cartão físico. Isso evita pagar taxas de emissão e entrega para depois descobrir que não é possível sacar.
3. Como sacar dinheiro com um cartão cripto: ativação, PIN e procedimento
Verificações necessárias antes do saque
1. Confirme se o cartão físico está ativado
Cartões físicos recém-recebidos normalmente precisam ser ativados antes do primeiro uso.
Por exemplo, a RedotPay exige que o usuário informe no aplicativo o código de ativação fornecido com o cartão físico. Após a ativação, o cartão poderá ser utilizado normalmente para saques em caixas eletrônicos e pagamentos presenciais compatíveis.
Algumas plataformas emissoras permitem controlar separadamente a função ATM Withdrawals. Tanto a RedotPay quanto o Bybit Card oferecem configurações de segurança relacionadas a essa funcionalidade.
Se a permissão de saque estiver desativada, a transação poderá ser recusada no caixa eletrônico mesmo que o cartão continue funcionando para compras online.
2. Configure e confirme o PIN do cartão
O PIN (Personal Identification Number) é um código de identificação pessoal utilizado para autenticar transações com cartão.
O PIN exigido no caixa eletrônico não é necessariamente igual à senha de acesso à plataforma, à senha utilizada para movimentar recursos ou ao código de verificação do 3D Secure.
A RedotPay permite que titulares de cartões físicos configurem um PIN de quatro ou seis dígitos pelo aplicativo. Os cartões virtuais não oferecem a mesma funcionalidade de configuração de PIN.
O Bybit Card também disponibiliza a redefinição do PIN, mas o procedimento específico deve seguir as orientações do programa de cartão correspondente.
O guia oficial de gerenciamento de cartões da Bybit determina que, após redefinir o PIN, o usuário realize primeiro uma operação em um caixa eletrônico utilizando o novo código. Uma consulta de saldo também é válida para essa etapa. Em seguida, é necessário concluir uma transação presencial com chip e PIN para finalizar o processo de atualização.
Se esquecer o PIN, o titular deve redefini-lo pelos canais oficiais do emissor. Evite tentar repetidamente combinações diferentes no caixa eletrônico, pois isso pode provocar um bloqueio de segurança.
3. Verifique os recursos disponíveis e os limites restantes
Confirme se os recursos disponíveis para o cartão são suficientes para cobrir o valor que pretende sacar e as possíveis tarifas.
Se o cartão utilizar USDT, USDC ou outros ativos para financiar transações, também será necessário verificar se eles estão na conta designada, se foram selecionados como ativos de pagamento e se existem saldos bloqueados ou pré-autorizações pendentes.
Um saldo disponível exatamente igual ao valor solicitado para saque não garante que a transação será autorizada.
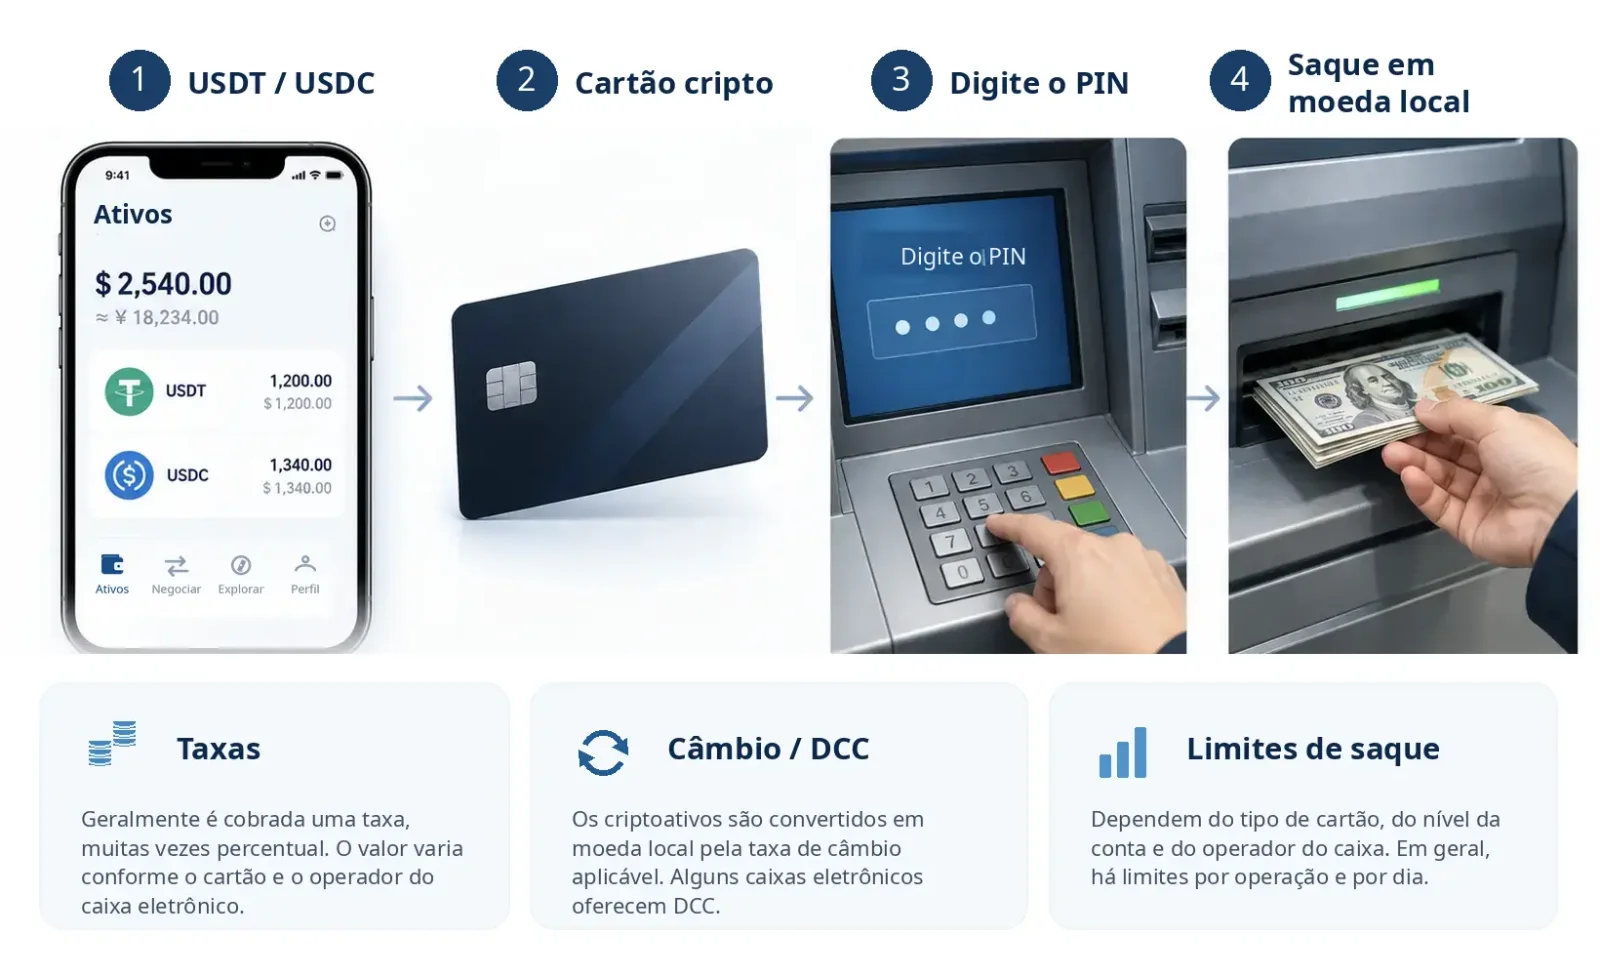
Passo a passo para sacar dinheiro em um caixa eletrônico
Após concluir essas verificações, o procedimento é semelhante ao de um cartão de débito convencional.
Encontre um caixa eletrônico compatível. Utilize equipamentos recomendados pelo emissor ou consulte o Visa Global ATM Locator para localizar caixas eletrônicos. No caso de cartões Mastercard, confirme se o equipamento aceita a rede de saques Mastercard ou Cirrus correspondente.
Insira ou aproxime o cartão. Utilize o chip do cartão físico ou um método de aproximação autorizado, caso tanto o cartão quanto o caixa eletrônico ofereçam suporte a essa opção.
Selecione Cash Withdrawal. Siga as instruções do equipamento para informar o PIN e o valor do saque.
Escolha o tipo de conta, se solicitado. Alguns caixas eletrônicos apresentam as opções Checking, Savings ou Credit. Um cartão cripto não corresponde necessariamente a uma conta bancária tradicional, portanto a escolha deve seguir as orientações do programa emissor.
Confira as tarifas e as opções de conversão de moeda. O caixa eletrônico poderá exibir uma cobrança adicional da operadora ou uma oferta de conversão dinâmica de moeda. Analise essas informações antes da confirmação final.
Conclua a transação e confira os registros. Após receber o dinheiro, guarde o comprovante e verifique o valor efetivamente debitado no aplicativo do cartão.
Se a tarifa ou a taxa de câmbio apresentada pelo caixa eletrônico for muito diferente do esperado, é possível cancelar a operação antes de confirmá-la.
Em saques que envolvem conversão de moedas, o valor final lançado também pode ser afetado pelo momento da compensação e por variações cambiais. A conferência deve ser feita com base nos detalhes da transação registrados no cartão.
4. Taxas de saque em caixas eletrônicos: RedotPay, Bybit Card e Crypto.com
Os custos de saque com cartões cripto geralmente incluem diferentes categorias:
Tipo de tarifa ou custo | Principal origem da cobrança |
|---|---|
Tarifa de saque em caixa eletrônico | Emissor ou programa do cartão |
Tarifa adicional da operadora do caixa eletrônico | Banco proprietário ou operadora independente |
Tarifa de transação em moeda estrangeira | Emissor ou programa do cartão |
Tarifa de conversão de criptoativos | Prestador do serviço de conversão |
Spread cambial | Diferença entre a taxa de conversão efetiva e uma taxa de referência |
Esses custos não ocorrem necessariamente ao mesmo tempo.
Por exemplo, sacar recursos de um saldo pré-pago já convertido em moeda fiduciária pode não gerar uma nova tarifa de conversão de criptoativos. Por outro lado, utilizar USDT para financiar a operação no momento do saque pode envolver custos adicionais de conversão.
Um limite de saques sem tarifa normalmente representa apenas a isenção da tarifa de saque cobrada pelo emissor. Isso não significa que a operação inteira seja gratuita.
RedotPay: tarifas diferentes conforme a moeda do cartão
De acordo com as regras oficiais de tarifas para saques em caixas eletrônicos publicadas pela RedotPay em 27 de julho de 2026, as cobranças para seus cartões físicos são as seguintes:
Item de cobrança | Regra oficial |
|---|---|
Tarifa de saque para cartões em HKD | 2% |
Tarifa de saque para cartões em USD | 2% sobre saques mensais acumulados de até US$ 10.000; 3% sobre a parcela excedente |
Transações na moeda de denominação do cartão | Isenção da tarifa correspondente a transações entre moedas diferentes |
Transações em outras moedas | 1,2% |
Conversão de criptoativos, quando aplicável | 1% |
Por exemplo, um saque com cartão denominado em dólares, realizado em uma transação também denominada em dólares, pode envolver tarifas diferentes das aplicáveis a um saque em uma região que utiliza o euro.
Se um saque em outra moeda também exigir a conversão de USDT para financiar a transação, a tarifa de saque, a cobrança por transação em moeda estrangeira e o custo de conversão de criptoativos poderão afetar conjuntamente o valor debitado.
Bybit Card: franquia mensal gratuita e cobrança sobre o excedente
Segundo a documentação oficial de taxas e limites da Bybit, atualizada em setembro de 2026, determinados programas de cartões da Austrália e da região Ásia-Pacífico isentam da tarifa de saque da Bybit os primeiros US$ 100 retirados mensalmente. Sobre o valor excedente, é cobrada uma tarifa de 2%.
A Bybit apresenta um exemplo de cálculo.
Considere um titular de cartão sujeito a essa regra que realiza um primeiro saque de US$ 60 no mês e, posteriormente, outro de US$ 110:
Os primeiros US$ 60 estão dentro da franquia sem tarifa.
Os primeiros US$ 40 do segundo saque utilizam o restante da franquia.
Os US$ 70 restantes do segundo saque estão sujeitos à tarifa de 2%.
As duas operações geram, no total, US$ 1,40 em tarifas de saque da Bybit.
Esse valor de US$ 1,40 não inclui possíveis cobranças da operadora do caixa eletrônico, custos cambiais ou tarifas de conversão de criptoativos.
As condições variam consideravelmente entre as regiões atendidas pela Bybit. Por exemplo, a tabela oficial estabelece para cartões da Argentina uma franquia mensal de ARS 95.000 sem tarifa de saque. Para cartões do Brasil, o limite é de BRL 550 por mês. Em ambos os casos, a parcela que ultrapassar o limite correspondente está sujeita à tarifa de 2%.
Portanto, não se deve presumir que a franquia oferecida em determinada região seja válida para outros programas do Bybit Card.
Crypto.com: franquias de saque conforme a categoria do cartão
Os cartões Visa pré-pagos da Crypto.com na Europa oferecem diferentes franquias mensais de saque sem tarifa, de acordo com a categoria do cartão.
Os valores abaixo se aplicam aos usuários abrangidos pela tabela oficial de tarifas para pessoas com endereço residencial na Europa:
Categoria do cartão | Franquia mensal de saques em caixas eletrônicos sem tarifa |
|---|---|
Midnight | 200 EUR |
Ruby | 400 EUR |
Indigo / Jade | 800 EUR |
Icy / Rose | 800 EUR |
Obsidian | 1.000 EUR |
Sobre os valores que ultrapassarem a franquia mensal, aplica-se uma tarifa de saque de 2%, conforme as regras correspondentes.
Há um detalhe que merece atenção:
A tabela europeia de tarifas da Crypto.com estabelece expressamente que as cobranças adicionais das operadoras de caixas eletrônicos, quando houver, também são contabilizadas no limite de saques.
Isso não significa que a Crypto.com isente o usuário das tarifas cobradas pelas operadoras. Tampouco permite concluir que outras plataformas emissoras calculem seus limites da mesma forma.
As regras de transações em moedas estrangeiras dos cartões europeus da Crypto.com, em vigor desde 1º de outubro de 2026, também estabelecem tarifas diferentes de acordo com a categoria do cartão e a região da operação. Por exemplo, para algumas categorias, as condições aplicáveis a transações em moedas diferentes do euro dentro da União Europeia e do Reino Unido são distintas daquelas aplicáveis fora dessas regiões.
As condições específicas podem ser consultadas na tabela de taxas e limites da Crypto.com para a Europa.
Quem realiza saques com frequência deve considerar, além dessas tarifas, as cobranças fixas de cada caixa eletrônico. Se houver uma tarifa fixa por operação, vários saques de pequeno valor podem aumentar significativamente o custo total.
5. Câmbio internacional e DCC: como evitar custos adicionais nos saques
Ao utilizar um cartão cripto para sacar dinheiro no exterior, o caixa eletrônico pode perguntar se o titular deseja processar a transação na moeda local ou na moeda de denominação do cartão.
Essa escolha envolve a conversão dinâmica de moeda (Dynamic Currency Conversion, ou DCC).
Suponha que o usuário tenha um cartão cripto denominado em dólares americanos e queira sacar 100 euros em um país que utiliza o euro.
O caixa eletrônico poderá oferecer duas alternativas:
Processar a transação em euros: A rede de cartões e o emissor correspondente realizam a conversão conforme as regras aplicáveis.
Processar a transação em dólares: A operadora do caixa eletrônico converte primeiro os 100 euros em dólares e envia a transação no valor correspondente em USD.
A segunda alternativa geralmente caracteriza uma operação com DCC.
A taxa de câmbio oferecida pela operadora do caixa eletrônico pode incluir uma margem adicional. Ao aceitar o DCC, o titular também altera o mecanismo de conversão e a estrutura de custos aplicados à transação.
De acordo com as orientações oficiais da Visa sobre DCC, estabelecimentos comerciais e caixas eletrônicos que oferecem conversão dinâmica de moeda devem apresentar os valores antes e depois da conversão, a taxa de câmbio e os custos relacionados, além de permitir que o titular aceite ou recuse a conversão.
Na maioria dos saques internacionais, optar pelo processamento na moeda local costuma ser uma maneira razoável de evitar a aceitação direta da cotação de DCC oferecida pelo caixa eletrônico.
Entretanto, escolher a moeda local não significa ausência de custos cambiais. O emissor ainda pode cobrar uma tarifa por transação em moeda estrangeira, e a rede de cartões aplicará suas regras para determinar a taxa de conversão.
Se o caixa eletrônico apresentar duas cotações explícitas, o titular deverá comparar os custos efetivos, em vez de decidir apenas com base na moeda de denominação do cartão.
Usuários que precisam obter grandes quantidades de moeda fiduciária regularmente também podem comparar os custos totais de transferências bancárias em conformidade com as normas aplicáveis, saques de moeda fiduciária em plataformas e retiradas de dinheiro em caixas eletrônicos. Embora os caixas ofereçam acesso relativamente direto ao dinheiro, nem sempre são adequados para conversões frequentes ou de grande valor.
6. Limites de saque em caixas eletrônicos: por operação, por dia e por mês
Os limites para saques em caixas eletrônicos geralmente são independentes dos limites de compras com cartão.
Os emissores podem estabelecer valores máximos por operação, por dia, por mês ou por ano, além de restringir a quantidade de saques permitidos em determinados períodos.
Limites de saque de diferentes produtos
Cartões Visa pré-pagos da Crypto.com na Europa
A tabela oficial de tarifas estabelece:
Limite diário de saque: 2.000 EUR;
Limite mensal de saque: 10.000 EUR;
Limite anual de saque: 75.000 EUR;
Quantidade máxima de saques: 3 por dia, 30 por mês e 360 por ano.
Bybit Card
Os limites de saque do Bybit Card dependem da região de emissão e da categoria do cartão.
Segundo a tabela oficial, determinados cartões físicos da região Ásia-Pacífico seguem os seguintes limites por nível:
Nível do cartão | Limite diário de saque | Limite mensal de saque | Limite anual de saque |
|---|---|---|---|
Level 1 | Não disponível | Não disponível | Não disponível |
Level 2 | US$ 3.000 | US$ 10.000 | US$ 75.000 |
Level 3 | US$ 3.000 | US$ 10.000 | US$ 100.000 |
Esses limites são válidos apenas para os programas correspondentes da região Ásia-Pacífico e não representam uma política global uniforme do Bybit Card.
Austrália, Brasil, Argentina e outras regiões de emissão adotam regras diferentes. A documentação oficial da Bybit também apresenta expressamente restrições a saques em caixas eletrônicos na China continental.
Os próprios caixas eletrônicos também podem impor limites
Mesmo que o cartão permita saques de valores elevados, o caixa eletrônico poderá restringir:
O valor máximo por saque;
A quantidade de cédulas liberadas em uma única operação;
Os valores permitidos para transações com cartões internacionais;
As moedas, denominações e reservas de dinheiro disponíveis no equipamento.
Por exemplo, um cartão pode permitir sacar US$ 2.000 por dia, mas determinado caixa eletrônico pode não conseguir liberar esse montante em uma única operação. Nesse caso, o titular talvez precise realizar vários saques.
Dividir os saques não permite contornar os limites acumulados definidos pelo emissor e ainda pode aumentar as tarifas cobradas por operação.
7. O que fazer quando um saque falha ou ocorre uma cobrança incorreta?
Quando um caixa eletrônico recusa uma transação com cartão cripto, isso não significa necessariamente que a conta foi bloqueada. O primeiro passo é analisar a mensagem apresentada pelo equipamento, a situação do cartão e os registros da operação.
Motivos comuns para falhas em saques
Mensagem do caixa eletrônico | Possível causa | Procedimento recomendado |
|---|---|---|
Incorrect PIN | PIN incorreto ou atualização ainda não efetivada | Verificar os procedimentos oficiais de configuração e redefinição do PIN e evitar tentativas repetidas |
Insufficient Funds | Saldo disponível insuficiente ou incapaz de cobrir as tarifas | Conferir o saldo efetivamente disponível para saque e reduzir o valor, se necessário |
Transaction Not Permitted | Função de saque desativada ou programa/região incompatível | Verificar a configuração ATM Withdrawals no aplicativo |
Limit Exceeded | Limite de valor ou quantidade de saques excedido | Conferir os limites restantes por operação, dia e mês |
Card Not Accepted | Incompatibilidade de rede, tipo de cartão ou equipamento | Tentar outro caixa eletrônico legítimo e compatível |
Transaction Declined | Restrições de autorização, prevenção a fraudes ou outras | Entrar em contato com o emissor para identificar o motivo específico |
As mensagens de erro exibidas nos caixas eletrônicos costumam ser resumidas. Para identificar a causa efetiva, pode ser necessário consultar os registros de autorização do emissor.
Se caixas eletrônicos de diferentes operadoras apresentarem recusas semelhantes, é preferível entrar em contato com o emissor antes de continuar tentando em outros equipamentos.
O caixa eletrônico não liberou dinheiro, mas o saldo diminuiu
Nessa situação, é necessário distinguir uma transação ainda não concluída de uma operação já finalizada.
1. A transação está como Pending ou Authorization Hold
Se o caixa eletrônico não liberar dinheiro, mas o aplicativo mostrar Pending ou Authorization Hold, os recursos podem estar apenas temporariamente reservados por uma autorização, sem que tenha ocorrido uma cobrança definitiva.
Authorization Hold normalmente indica que determinado valor foi reservado após uma autorização. Pending é um estado mais amplo de processamento, cujo significado específico deve ser verificado nos registros do emissor.
Por exemplo, a Bybit diferencia Authorization e Transaction em seus registros. O primeiro pode envolver a reserva de recursos por autorização, enquanto o segundo registra as transações efetivas e seus respectivos estados de processamento.
Nesse caso, verifique primeiro os registros de autorização e o estado da transação. Se necessário, entre em contato com o emissor para confirmar se a autorização será revertida ou se os recursos reservados serão liberados.
Não repita imediatamente um saque de valor elevado sem antes confirmar o estado da operação original.
2. A transação foi concluída, mas o caixa eletrônico não liberou dinheiro
Se o histórico do cartão indicar que a cobrança foi concluída, mas nenhum dinheiro tiver sido liberado, será necessário solicitar uma investigação da transação.
Uma situação semelhante pode ocorrer quando o caixa eletrônico libera apenas parte do valor solicitado. Nesse caso, é importante registrar o montante efetivamente recebido, e não apenas o valor do saque solicitado.
Recomenda-se guardar as seguintes informações e evidências:
Nome da operadora do caixa eletrônico e identificação do equipamento;
Data, horário e fuso horário local da transação;
Valor e moeda do saque solicitado;
Valor efetivo em dinheiro recebido;
Mensagens de erro ou comprovante do caixa eletrônico;
Registro da transação no aplicativo do cartão;
Fotografias do equipamento ou local que não exponham informações sensíveis, como PIN ou número completo do cartão.
Em seguida, entre em contato com o emissor e com a operadora do caixa eletrônico. Informe se houve liberação de dinheiro, quanto foi efetivamente recebido e solicite a verificação dos registros de dispensação de cédulas e dos dados de autorização da transação.
As redes de cartões podem oferecer mecanismos de contestação para saques em caixas eletrônicos. Entretanto, a possibilidade de ajustar uma transação e o prazo para eventual devolução dos recursos dependem do contrato do cartão, das regras aplicáveis e dos resultados da investigação.
Uma contestação de saque realizado com cartão cripto não equivale a uma transferência blockchain irreversível. O fato de os recursos do cartão terem origem em USDT ou USDC não significa que um saque incorreto seja impossível de contestar.
O que fazer se o caixa eletrônico retiver o cartão?
Se o caixa eletrônico reter o cartão, bloqueie-o imediatamente pelo aplicativo oficial ou adote as medidas de proteção exigidas pelo emissor.
Entre também em contato com o banco ou a operadora responsável pelo equipamento para verificar se o cartão poderá ser recuperado conforme os procedimentos aplicáveis.
Se a operadora não puder devolvê-lo ou houver risco de acesso por terceiros, contate o emissor o quanto antes para providenciar o registro da ocorrência, o cancelamento ou a substituição do cartão.
8. Perguntas frequentes
É possível sacar USDT ou USDC diretamente em caixas eletrônicos?
Caixas eletrônicos bancários convencionais não processam diretamente USDT ou USDC em blockchain.
Se o cartão cripto permitir saques em caixas eletrônicos e aceitar o uso dos saldos dessas stablecoins para financiar transações, o usuário poderá obter dinheiro nas moedas fiduciárias disponibilizadas pelo equipamento por meio da rede de cartões.
A conversão das stablecoins em moeda fiduciária pode ocorrer durante a recarga ou no momento da transação, conforme o mecanismo de financiamento do produto.
Quem tem apenas um cartão cripto virtual pode sacar dinheiro pelo Apple Pay?
A possibilidade de realizar compras com Apple Pay, por si só, não comprova que saques em dinheiro sejam permitidos.
Alguns caixas eletrônicos oferecem retiradas por aproximação ou sem cartão físico, mas o emissor e a rede correspondente também precisam autorizar o uso daquele cartão para saques por esse método.
A disponibilidade depende do programa específico do cartão e dos serviços oferecidos pelo caixa eletrônico.
Por que foram debitados mais USDT do que o esperado após um saque bem-sucedido?
A diferença pode resultar da taxa de conversão dos ativos, de tarifas de conversão, de tarifas de saque, de cobranças por transações em moeda estrangeira ou de custos adicionais da operadora do caixa eletrônico.
É necessário conferir a taxa de conversão efetivamente utilizada e as cobranças detalhadas no histórico da transação antes de identificar a origem da diferença. Nem todo valor adicional deve ser automaticamente considerado uma taxa oculta.
Saques em caixas eletrônicos consomem o limite normal de compras?
Depende do programa emissor.
Alguns produtos estabelecem limites separados para saques em caixas eletrônicos e compras em terminais de ponto de venda (POS). Outros podem impor limites compartilhados de recursos ou restrições gerais de gastos.
Antes de sacar, confira tanto o limite específico para caixas eletrônicos quanto os recursos disponíveis na conta.
Um saque recusado pode gerar tarifas?
Nem toda transação recusada gera uma tarifa de saque definitiva. Entretanto, determinados programas podem cobrar por algumas operações recusadas, consultas ou outros serviços.
Se o saldo diminuir, primeiro verifique se houve uma reserva temporária por autorização ou uma cobrança efetiva. Em seguida, considere as regras tarifárias e os registros da transação do emissor para definir como proceder.
Fontes
RedotPay — Can I Withdraw Cash from an ATM, and Are There Any Fees?
RedotPay — How Do I Manage My RedotPay Card Security Settings?
Bybit — How to Consult Your Bybit Card Details and Spending Information
Crypto.com — How Do I Top Up My Prepaid Visa Card (EU & UK)?
Data de verificação das informações: 27 de outubro de 2026