
Um cartão de pagamento cripto anuncia “0% de taxa nas compras”. Você usa esse cartão para comprar um produto de US$ 100. Isso não significa, necessariamente, que basta carregar o equivalente a US$ 100 em criptomoedas.
Se os recursos vierem de USDT ou USDC, pode haver primeiro uma taxa de transferência na blockchain, seguida de uma tarifa de depósito e de um spread na conversão dos ativos. Compras em moeda estrangeira também podem envolver a cotação da bandeira e encargos adicionais do emissor. Algumas cobranças aparecem separadamente no extrato; outras estão embutidas no valor creditado ou na cotação oferecida.
A maneira mais útil de comparar o custo dos cartões cripto é acompanhar o caminho do dinheiro e verificar três valores: quanto realmente saiu da carteira, quanto entrou na conta do cartão e quanto foi debitado após a compra. Esses números, analisados em conjunto, mostram exatamente qual tarifa a promessa de “taxa zero” elimina.
Em quais etapas surgem as taxas, da recarga ao pagamento?
As cobranças dependem de como os recursos chegam à conta do cartão. Alguns produtos convertem os criptoativos em moeda fiduciária antes de carregar o saldo; outros fazem isso na hora da compra. Há também cartões que utilizam autorizações de débito em uma carteira vinculada. As despesas abaixo podem ocorrer nessas diferentes etapas, mas nem todos os cartões cobram todas elas.
Tipo de custo | Quando ocorre | O que verificar |
|---|---|---|
Emissão, cartão físico e entrega | Na solicitação ou no recebimento do cartão | Se cartões virtuais e físicos têm cobranças distintas e se o pagamento é único |
Mensalidade, administração e inatividade | Durante o período de uso | Ciclo da assinatura, condições de isenção e início da cobrança por inatividade |
Taxa da rede blockchain (Gas) | Ao transferir ativos de uma carteira pessoal | Rede utilizada, responsável pelo pagamento e necessidade do token nativo da rede |
Taxa de recarga ou depósito | Ao transferir recursos para a plataforma ou para o saldo do cartão | Se as tarifas variam entre criptoativos, transferências bancárias e recargas com outro cartão |
Tarifa ou spread de conversão | Ao converter USDT, USDC ou outros ativos em moeda fiduciária | Se há tarifa separada e qual a diferença entre a cotação oferecida e uma taxa de referência |
Tarifa por transação com cartão | Na autorização ou contabilização da compra | Se a cobrança é feita por transação e se varia por categoria de cartão, moeda ou operação |
Tarifas por moeda estrangeira e transações internacionais | Em compras entre moedas ou sujeitas a encargos transfronteiriços | Cotação da bandeira, acréscimos do emissor e regiões de aplicação |
Caixa eletrônico e outros serviços | Saques, segunda via, contestação ou encerramento | Se emissor e operador do caixa cobram separadamente e se existe franquia gratuita |
Outro conceito que costuma causar confusão é a taxa de intercâmbio (interchange). Em geral, trata-se de um valor distribuído entre instituições participantes do sistema de pagamentos com cartão, e não de uma tarifa por compra cobrada diretamente do portador. A menos que os termos do produto ou o registro da transação atribuam explicitamente essa despesa ao usuário, ela não deve ser simplesmente adicionada ao custo pessoal do cartão.
Ao recarregar 1.000 USDC, quanto fica disponível?
Considere uma transação hipotética.
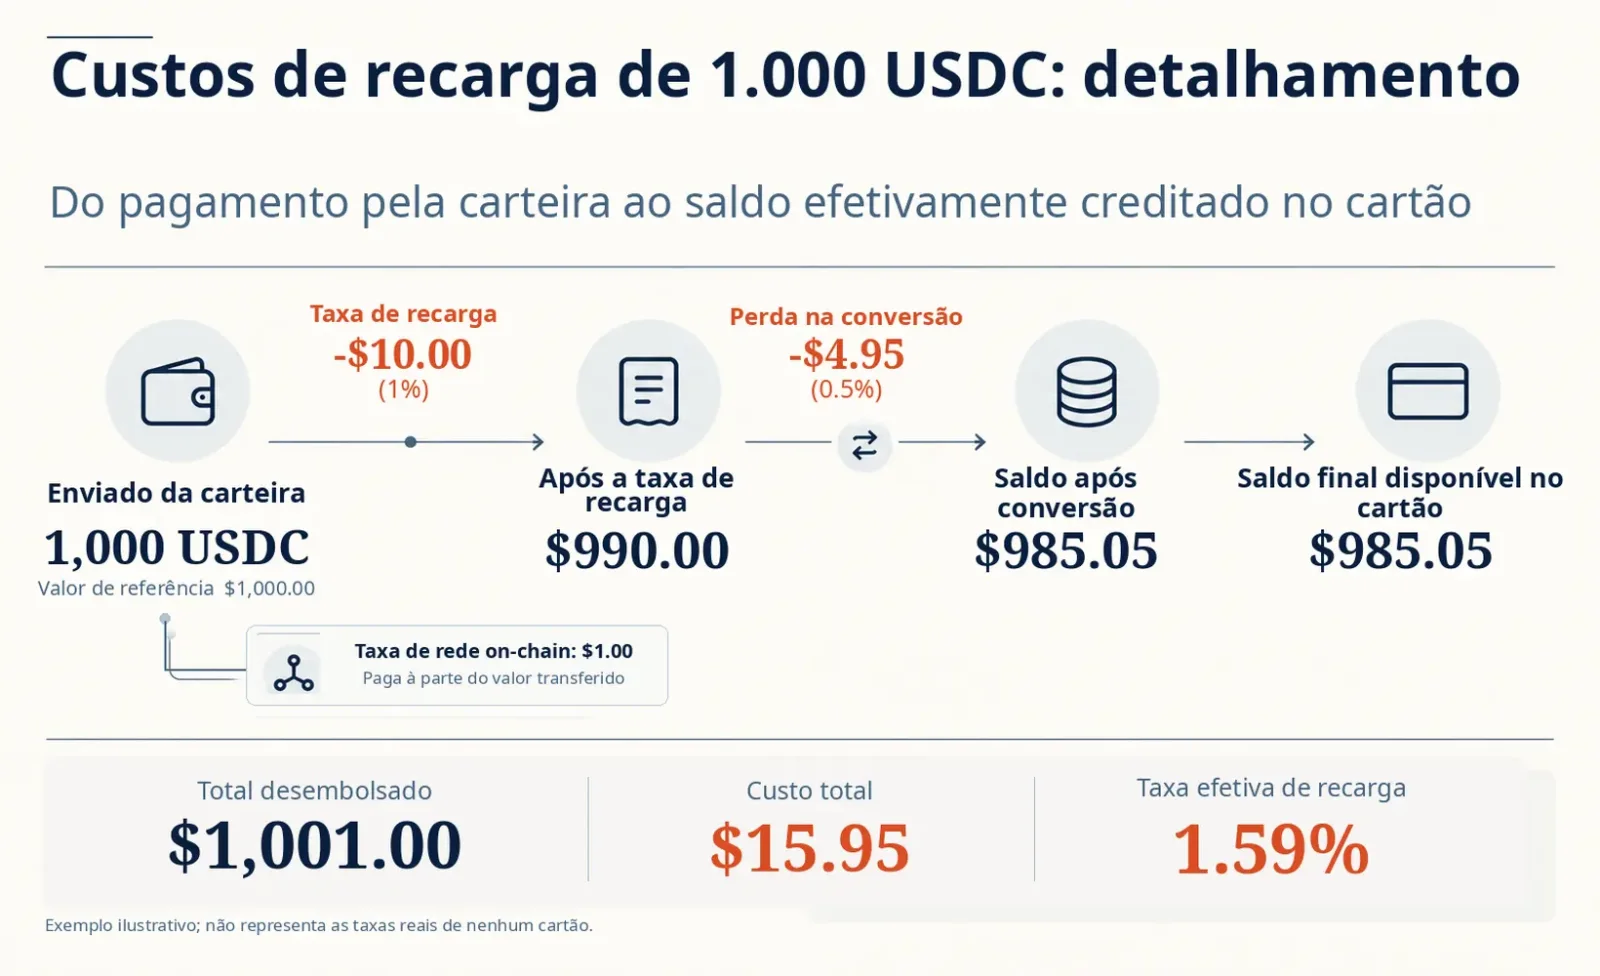
Você transfere 1.000 USDC da carteira pessoal, com valor de referência de US$ 1.000. A plataforma desconta 1% de taxa de recarga e aplica um custo de conversão de 0,5% sobre o valor restante. A carteira ainda paga uma taxa de rede equivalente a US$ 1, além dos 1.000 USDC enviados. A conta do cartão é denominada em dólares americanos.
Etapa | Cálculo | Valor (USD) |
|---|---|---|
Valor de referência dos 1.000 USDC enviados | 1.000 × $1.00 | $1,000.00 |
Taxa de recarga hipotética | $1,000.00 × 1% | −$10.00 |
Saldo após a taxa de recarga | $1,000.00 − $10.00 | $990.00 |
Custo hipotético de conversão | $990.00 × 0.5% | −$4.95 |
Saldo final disponível no cartão | $990.00 − $4.95 | $985.05 |
Taxa de rede paga separadamente | Além dos 1.000 USDC enviados | $1.00 |
A taxa de recarga e o custo de conversão somam US$ 14,95. Incluindo o US$ 1 pago à rede, foram comprometidos ativos no valor de US$ 1.001 para obter um saldo de US$ 985,05 no cartão. A diferença é de US$ 15,95.
Considerar apenas a “taxa de recarga de 1%” deixa de fora a conversão e a rede. Para reunir esses custos, este artigo define a seguinte métrica como a taxa efetiva de custo de financiamento da transação:
Taxa efetiva de custo de financiamento = (Valor total de referência dos ativos utilizados − Saldo final disponível no cartão) ÷ Valor total de referência dos ativos utilizados × 100%
Aplicando os valores:
($1,001.00 − $985.05) ÷ $1,001.00 × 100% ≈ 1.59%
A taxa de rede entra no desembolso total pelo equivalente em dólares no momento do pagamento. Os 1,59% representam o custo conjunto da recarga e da conversão nesta transação específica.
E se houver uma compra em moeda estrangeira depois disso?
Continuemos com o mesmo cartão, cujo saldo é em dólares. Suponha uma compra internacional equivalente a US$ 100 pela taxa de câmbio aplicável, antes do encargo adicional por moeda estrangeira e sem outras despesas. Se o emissor cobrar mais 2% pela transação internacional, serão debitados US$ 102, restando US$ 883,05.
O encargo adicional dessa compra é de US$ 2. Os US$ 14,95 anteriores são referentes à recarga e à conversão de todo o depósito; não devem ser cobrados integralmente de novo a cada compra na análise de custos. Para distribuí-los entre as transações, é preciso considerar quanto do saldo foi utilizado e como os custos fixos e o cashback são alocados.
O que realmente significa “0% de taxa nas compras”?
As regras oficiais de dois produtos reais ajudam a esclarecer essa diferença.
Coinbase Card: separe as tarifas de compra dos spreads de negociação de criptoativos
Segundo a Coinbase, compras realizadas com o Coinbase Card usando fontes de recursos compatíveis não geram uma tarifa adicional de transação cobrada pela empresa. Entretanto, negociações de compra e venda de criptoativos na Coinbase podem incluir um spread no preço cotado. Operadores de caixas eletrônicos também podem cobrar taxas próprias.
O ponto central é separar a compra com cartão da negociação de criptoativos. Gastar USDC não implica necessariamente um spread de conversão, mas “taxa zero nas compras” também não cobre todos os ativos e operações.
Fonte oficial: Tarifas e informações fiscais do Coinbase Card.
Crypto.com: a taxa de recarga de 1% depende da forma de pagamento
As orientações da Crypto.com para recargas do cartão pré-pago na União Europeia e no Reino Unido informam que recargas feitas com outro cartão de crédito ou débito estão sujeitas a uma taxa de 1%. Esse percentual se refere à recarga com cartão bancário, não a uma cobrança universal de 1% sobre todos os depósitos em USDT ou USDC. Para recargas em criptoativos, é preciso verificar o ativo, a cotação e as condições apresentadas no aplicativo.
A tabela oficial de tarifas para residentes europeus também relaciona as despesas com operações em moedas diferentes do euro à categoria do cartão e à região. Pelas regras em vigor desde 1º de outubro de 2026, o cartão Midnight cobra 0,2% em compras e operações de caixa eletrônico em moedas diferentes do euro dentro da UE e do Reino Unido, e 2% fora dessas regiões. Outras categorias seguem regras próprias e possuem limites de isenção específicos.
Fontes oficiais: Recarga do cartão pré-pago na UE e no Reino Unido; tarifas e limites para residentes europeus.
Comparar apenas “0%” e “1%” pode levar a uma conclusão errada. Essas taxas da Coinbase e da Crypto.com se aplicam a operações e regiões diferentes. Antes de decidir qual cartão sai mais barato, identifique de onde vem o dinheiro e em qual etapa a tarifa é cobrada.
Custos cambiais: três conversões diferentes
O câmbio não gera custos apenas na hora de passar o cartão. Converter criptoativos em moeda fiduciária, processar uma compra em moeda diferente da moeda de cobrança e aceitar a conversão oferecida pelo estabelecimento ou caixa eletrônico são três processos distintos.
Conversão de criptoativos em moeda fiduciária
Por exemplo, ao utilizar USDT ou USDC para carregar um cartão denominado em dólares ou euros. A plataforma pode exibir uma taxa de conversão separada ou simplesmente apresentar uma cotação de compra e venda. O mais importante é comparar a taxa efetivamente utilizada com um preço de referência equivalente, no mesmo momento e para o mesmo sentido da operação. Mesmo atrelado ao dólar, o USDC pode gerar custos ao ser convertido em saldo de cartão denominado em dólares.
Câmbio da bandeira e encargos adicionais do emissor
Quando um cartão com fatura em dólares é utilizado em um estabelecimento que cobra em euros, a Visa ou a Mastercard pode converter o valor para dólares pela taxa aplicável da rede. O emissor pode então cobrar um acréscimo por moeda estrangeira ou transação internacional, conforme seu contrato.
São duas fontes diferentes de custo: a diferença entre o câmbio da bandeira e uma referência de mercado e o encargo cobrado expressamente pelo emissor. Chamar os dois de “taxa oficial de câmbio” esconde em que etapa cada custo surgiu.
A documentação da Visa diferencia as taxas de conversão da rede, as referências cambiais e os acréscimos adicionais: Serviços de câmbio da Visa.
Conversão dinâmica de moeda (DCC) oferecida por lojas e caixas eletrônicos
Ao pagar no exterior, o terminal pode oferecer duas opções: pagar na moeda local ou permitir que o estabelecimento ou caixa eletrônico converta diretamente o valor para uma moeda familiar ao portador. A segunda opção é chamada de conversão dinâmica de moeda (Dynamic Currency Conversion, DCC).
Com a DCC, a taxa de câmbio e a margem podem ser definidas pelo estabelecimento ou prestador de serviço do caixa eletrônico, em vez de seguir a conversão normal da bandeira. Portanto, a margem cambial da DCC não deve ser somada automaticamente ao custo de conversão da bandeira como se os dois processos fossem integralmente aplicados.
Vale mais comparar os valores nas duas moedas, a cotação e as cobranças adicionais exibidas no terminal do que considerar uma descrição genérica de “taxa de câmbio”. Mesmo escolhendo a moeda local, o emissor ainda pode cobrar encargos previstos em contrato.
Referência oficial: Visa: o que é conversão dinâmica de moeda?.
Como comparar dois cartões cripto de forma consistente?
Ao analisar tabelas de tarifas, comece fixando o cenário de uso. Suponha que ambos os cartões sejam avaliados para a mesma região de residência e uma categoria equivalente, com uma recarga mensal de 1.000 USDC em uma rede definida, seguida de US$ 600 em compras na mesma moeda de cobrança e US$ 200 em compras em moeda estrangeira. Com essas condições, fica mais fácil identificar se as diferenças vêm da recarga, da conversão ou das compras.
Item de comparação | Informações a registrar |
|---|---|
Elegibilidade e programa do cartão | Região de residência, emissor e categoria realmente disponível para solicitação |
Condições de recarga | Ativo e rede, valor creditado, Gas pago separadamente e recarga mínima |
Resultado da conversão | Horário da cotação, câmbio efetivamente aplicado e saldo disponível após conversão |
Débitos das compras | Moeda da transação, moeda de cobrança, valor lançado e encargos adicionais |
Custos fixos e posteriores | Emissão, assinatura, segunda via, inatividade, reembolso e encerramento |
Descontos por recompensas | Moeda do cashback, limites, condições de bloqueio e possibilidade real de resgate |
Itens não confirmados | Encargos não divulgados pelo emissor ou válidos apenas em certos mercados |
Dois valores são frequentemente confundidos: o custo para fazer os recursos chegarem à conta e o valor descontado posteriormente nas compras. Eles podem ser medidos separadamente:
Índice de crédito dos fundos = Saldo final disponível no cartão ÷ Valor total de referência dos ativos utilizados × 100%. Esse indicador mostra quanto do desembolso chega à conta do cartão. No exemplo, ele é de aproximadamente 98,41%.
Diferença efetiva de custo por compra = Débito final na conta do cartão convertido para uma moeda de referência comum − Preço de referência do produto nessa mesma moeda. Para compras entre moedas, também é necessária uma taxa de câmbio de referência associada a um horário específico, a fim de distinguir diferenças cambiais de cobranças adicionais. A diferença total não deve ser classificada automaticamente como “taxa por compra”.
O cashback deve ser calculado à parte. Uma recompensa anunciada de 3% pode depender da categoria de gasto, de limites, de assinatura ou do bloqueio de tokens, e acabar valendo menos do que sugere a publicidade. Abater automaticamente todo o custo pelo percentual anunciado pode superestimar o benefício de um cartão.
Outras despesas também passam despercebidas. Taxas promocionais exibidas na página inicial podem valer apenas para certas regiões ou categorias. Mensalidades, emissão e taxas de rede a cada recarga precisam ser analisadas considerando o período real de uso e a frequência das operações. Da mesma forma, “conversão sem tarifa” não basta: é preciso conferir se a cotação se aproxima da referência e quanto foi efetivamente creditado.
Alguns custos só aparecem ao pedir reembolso, sacar o saldo ou encerrar a conta. Certos cartões dificultam a devolução do dinheiro pela mesma rota utilizada no depósito, e o custo de recuperar esses recursos também importa. Guarde as condições e os comprovantes, incluindo cotações, registros de entrada, autorizações e valores finais lançados. Uma pré-autorização pode ser diferente da liquidação definitiva, e esses documentos ajudam a conferir a diferença.
As informações públicas de tarifas estão na página de comparação de taxas do UCard Radar. Para entender como stablecoins entram no processo de pagamento com cartão, consulte O que é um cartão de pagamento USDT e como usar USDT nas compras do dia a dia.
Perguntas frequentes
Existem realmente cartões de pagamento cripto sem taxas?
Alguns cartões não cobram tarifa por compra. Ainda assim, recargas, conversões, assinaturas, transações internacionais e saques podem gerar outras despesas. O anúncio de “taxa zero” geralmente se refere a uma cobrança específica.
Pagar com USDC é sempre mais barato do que com BTC?
A vinculação do USDC ao dólar pode reduzir o impacto da volatilidade em algumas situações, mas não garante conversões mais baratas. O custo depende da cotação executada, do programa do cartão, da moeda da compra e da forma de recarga. O USDC também apresenta riscos de perda de paridade e relacionados ao emissor.
Se a taxa por moeda estrangeira é 0%, não existe perda cambial?
Uma taxa de 0% significa que o emissor não acrescenta aquele encargo específico. A cotação utilizada ainda afeta o valor debitado. Com DCC, a taxa oferecida pelo estabelecimento ou caixa eletrônico também pode aumentar o custo.
Preciso pagar Gas toda vez que faço uma compra?
Em cartões pré-carregados ou com saldo sob custódia, a transferência na blockchain pode ocorrer somente durante a recarga. Nem toda compra exige Gas. Nos cartões vinculados a carteiras, isso depende do modelo de movimentação e autorização dos fundos.
Qual indicador devo priorizar ao comparar dois cartões cripto?
Usuários frequentes devem observar especialmente o índice de crédito dos fundos e o valor final debitado em cada compra. Quem usa o cartão ocasionalmente também precisa considerar emissão, assinatura e inatividade. Um único percentual dificilmente indica qual cartão é mais econômico.
Fontes e escopo
Este artigo explica os mecanismos de cobrança dos cartões de pagamento cripto e não recomenda um cartão específico para determinado usuário. Os valores de recarga, percentuais, taxa de rede e encargos por moeda estrangeira são parâmetros hipotéticos definidos independentemente para os cálculos, e não a tabela completa de tarifas de um cartão real.
Data de verificação das fontes oficiais: 21 de outubro de 2026. Tarifas, disponibilidade regional e condições podem mudar. Devem prevalecer o contrato atualizado do portador, a tabela oficial de tarifas e a cotação apresentada no momento da transação.
Crypto.com: orientações para recarga do cartão pré-pago na UE e no Reino Unido
Crypto.com: tarifas e limites do cartão pré-pago para residentes europeus
O exemplo não inclui tarifas de compras posteriores, custos fixos de manutenção nem tributos aplicáveis em determinadas jurisdições. Os custos efetivos também podem variar conforme o valor carregado, a rede, as oscilações cambiais, as pré-autorizações, a forma de reembolso e as consequências tributárias da conversão de criptoativos. Tarifas, operações aceitas e tratamento fiscal dependem da origem dos recursos, dos termos contratuais e dos registros das transações. As tarifas citadas para programas regionais não determinam a elegibilidade em outros mercados.