
Os cartões de pagamento cripto podem criar facilmente uma falsa sensação de segurança: enquanto o cartão continuar funcionando e o aplicativo ainda permitir login, o produto pode parecer seguro.
Mas isso não é necessariamente verdade.
O funcionamento normal de um cartão de pagamento cripto geralmente depende de várias partes: marca do cartão, plataforma de carteira, provedor de KYC, instituição responsável pela conta fiduciária, emissor do cartão, processador de pagamentos, rede Visa ou Mastercard e parceiros de liquidez responsáveis pela conversão e liquidação de criptoativos. O usuário vê apenas um cartão, mas por trás dele existe uma longa cadeia financeira e de conformidade.
Uma falha em qualquer elo crítico pode aparecer primeiro como recusas ocasionais, atrasos em reembolsos ou pedidos adicionais de verificação. Depois, pode evoluir para bloqueio da conta, impossibilidade de retirar saldo ou até encerramento completo do programa de cartões.
Por isso, não basta perguntar se a compra funciona hoje. É necessário avaliar se o risco já se espalhou de uma transação isolada para toda a conta e para o sistema de fundos.
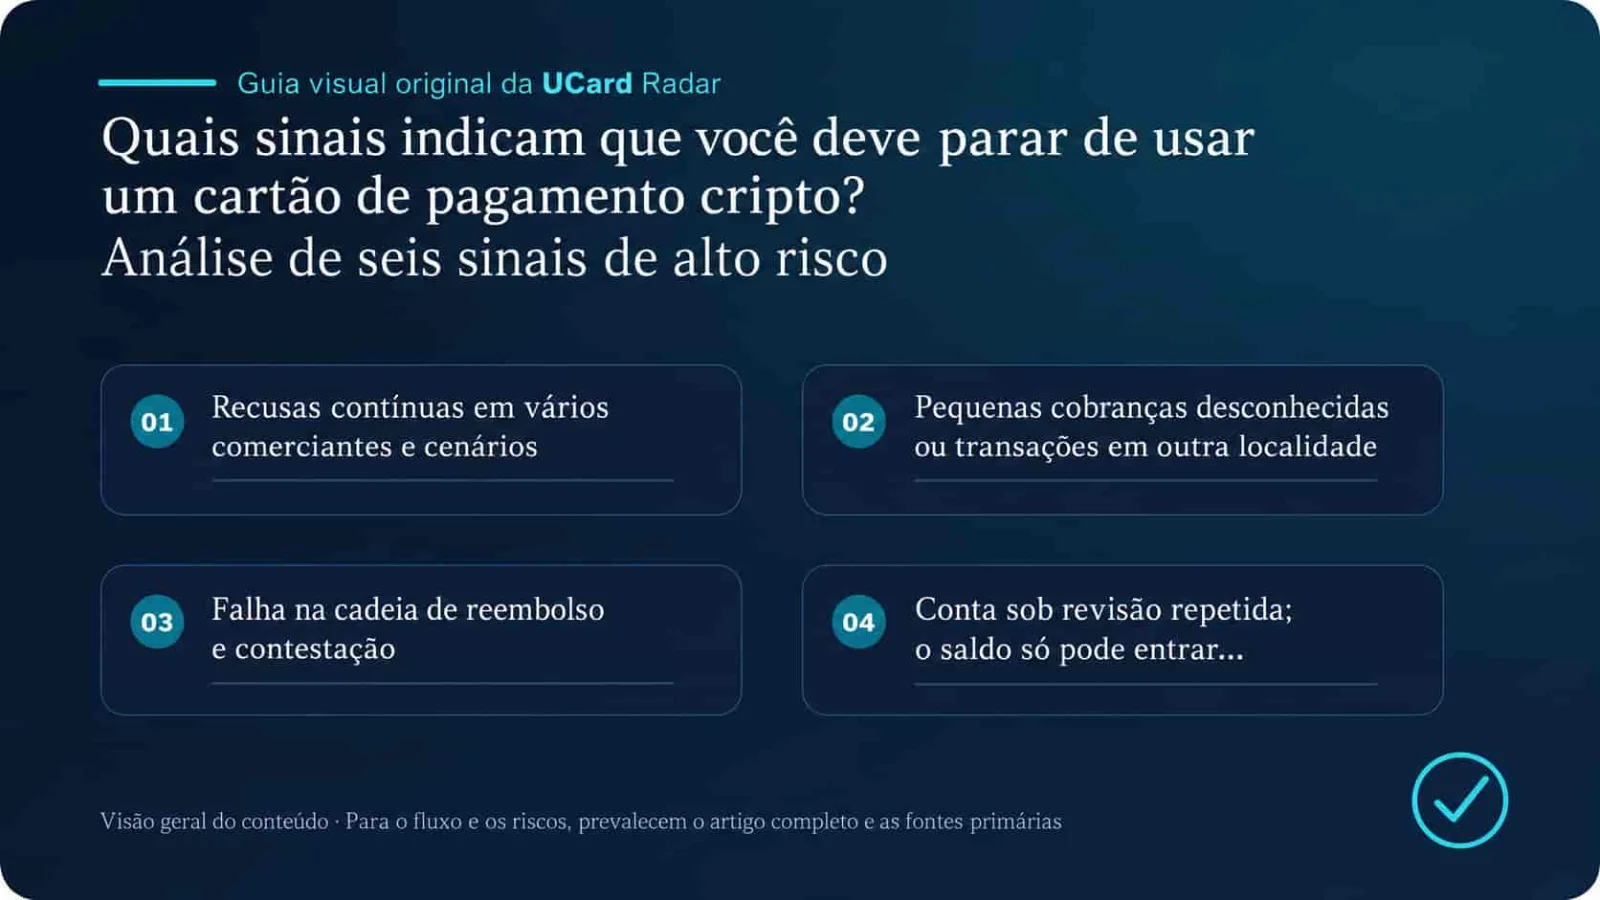
Quando qualquer um dos seis eventos abaixo ocorrer, o usuário não deve mais tratá-lo como uma falha operacional comum. Deve considerar interromper imediatamente novos depósitos, suspender gastos e transferir o saldo disponível.
Fontes e limites das conclusões
Verificação por fontes primárias: Visa Core Rules and Visa Product and Service Rules; Mastercard Transaction Processing Rules; What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?.
Os fatos verificáveis deste artigo sobre recusas, bloqueios, transações não autorizadas e disputas envolvendo cartões de pagamento cripto baseiam-se nos documentos oficiais ou regulatórios citados. O status atual do serviço, tarifas, elegibilidade e disponibilidade regional devem ser confirmados nas páginas vigentes do emissor ou da plataforma no momento da solicitação.
Os resultados podem variar de acordo com emissor, jurisdição, nível da conta e regras do comerciante. Experiências, taxas de sucesso, comparações de custos ou análises de tendência que não sejam diretamente divulgadas pelas fontes primárias acima devem ser entendidas como análise ou inferência, sem confirmação oficial para casos individuais.
1. Recusas consecutivas em vários comerciantes e cenários
Uma única falha de pagamento não é incomum.
Saldo insuficiente, comerciantes que não aceitam cartões pré-pagos, falha de autenticação 3D Secure, restrições de terminais offline ou limitações de categoria MCC podem fazer uma transação específica ser recusada. A Visa também deixa claro que a razão concreta da recusa normalmente precisa ser investigada e explicada pelo emissor.
O verdadeiro sinal de alerta aparece quando as recusas passam a ter caráter sistêmico:
Falhas consecutivas em comerciantes diferentes;
Pagamentos online e presenciais deixam de funcionar ao mesmo tempo;
O token do cartão no Apple Pay ou Google Pay deixa de funcionar repentinamente;
Pequenos pagamentos de teste e compras normais são recusados;
O aplicativo continua mostrando o cartão como “normal”, mas o suporte não consegue fornecer o código de recusa;
Muitos usuários relatam o mesmo problema ao mesmo tempo.
As regras atuais da Visa também preveem mecanismos de recusa sistemática em situações de alto risco ou fraude. Isso indica que recusas persistentes podem ter origem não apenas no terminal, mas também no emissor, nos sistemas de risco ou no próprio programa de cartões. (Visa)
Quando interromper o uso
Se o cartão falhar repetidamente em dois ou mais comerciantes legítimos e em dois ou mais cenários de pagamento, e a plataforma não conseguir explicar o motivo em até 24 horas, não se deve continuar depositando fundos para fazer testes.
Alguns usuários respondem às recusas adicionando mais saldo, trocando de moeda ou aumentando o valor disponível para verificar se o problema é falta de saldo. Isso é justamente o contrário do recomendado: se a causa for uma restrição do programa ou de conformidade, novos depósitos apenas aumentam o valor exposto a um possível bloqueio.
Medidas recomendadas
Interromper depósitos e retirar o saldo disponível; registrar horário, valor, nome do comerciante e código de erro; usar outro cartão para pagamentos necessários; e aguardar uma explicação clara da plataforma sobre se o problema é do comerciante, da conta ou do programa de cartões.
2. Pequenas cobranças desconhecidas ou transações em outros locais
Muitos casos de fraude não começam com uma compra de grande valor.
Depois de obter o número do cartão, a validade e o código de segurança, um invasor pode primeiro tentar uma transação de valor muito pequeno para verificar se o cartão é válido. Se o teste funcionar, pode avançar para cobranças de assinatura, compra de bens digitais ou valores maiores.
As seguintes situações não devem esperar o fechamento da fatura:
Aparece uma autorização desconhecida de USD 1 ou menos;
Surge uma cobrança de comerciante estrangeiro durante a madrugada;
O mesmo comerciante tenta várias transações recusadas em sequência;
O cartão nunca foi usado, mas aparece uma compra online;
O cartão foi congelado, mas continuam surgindo novas autorizações ou cobranças de assinatura;
O usuário recebe um código de verificação sem ter iniciado nenhuma transação.
Para cartões pré-pagos e contas semelhantes, reguladores recomendam entrar em contato imediatamente com o emissor após identificar perda do cartão, comprometimento do PIN ou transações não autorizadas. A demora pode aumentar a responsabilidade do usuário pelas perdas. (Consumer Financial Protection Bureau)
Quando interromper o uso
Assim que uma transação for confirmada como não iniciada pelo próprio usuário, o cartão original deve deixar de ser usado imediatamente, independentemente do valor.
Uma pequena cobrança desconhecida posteriormente cancelada também não comprova segurança. Pode ser apenas a liberação de uma pré-autorização ou um teste de validade feito por um invasor.
Medidas recomendadas
Congelar imediatamente o cartão; desativar pagamentos online, internacionais, saques em ATM e pagamentos por aproximação; remover o token do cartão do Apple Pay, Google Pay e outras carteiras; alterar a senha da conta e reconfigurar a autenticação de dois fatores; abrir uma disputa junto ao emissor e solicitar um número de protocolo.
Também é importante observar que apenas substituir o cartão não necessariamente encerra assinaturas antigas. Alguns serviços de atualização automática podem repassar os novos dados do cartão para comerciantes que já tinham o cartão salvo. Por isso, o usuário também deve cancelar diretamente as autorizações e assinaturas relacionadas. (Visa Developer)
3. Falha na cadeia de reembolsos e disputas
A confiabilidade de um cartão cripto não pode ser avaliada apenas pela taxa de sucesso dos pagamentos. Também é necessário verificar se os reembolsos retornam normalmente.
Em um sistema de cartões convencional, o reembolso do comerciante deve ser creditado na conta do titular pela rede de pagamentos. Em casos de transações não autorizadas, produto não entregue ou cobrança duplicada, o usuário também pode entrar em contato com o emissor e abrir uma disputa. A Mastercard define reembolso como uma transação de devolução iniciada pelo comerciante à conta do titular, e tanto Visa quanto Mastercard determinam que disputas específicas sejam tratadas pelo emissor. (Mastercard)
O perigo não é um reembolso demorar dois dias a mais. O problema aparece quando todo o mecanismo de resolução começa a falhar:
O comerciante fornece comprovante de reembolso, mas o saldo não é creditado por um longo período;
A plataforma não consegue consultar o número de referência ou ARN;
O suporte se recusa a abrir um ticket de disputa;
Registros de disputas enviadas desaparecem do aplicativo;
A cada contato, o usuário precisa reenviar os mesmos documentos;
A plataforma passa a afirmar que “cartões cripto não suportam reembolso ou chargeback”, embora isso não tenha sido informado anteriormente;
O reembolso só pode ser devolvido como pontos da plataforma ou tokens internos, sem virar saldo sacável.
Quando interromper o uso
Se uma transação com comprovante claro de reembolso exceder o prazo prometido pela plataforma e ela não conseguir fornecer um identificador rastreável, o cartão não deve mais ser utilizado em compras de valor elevado.
Se dois ou mais reembolsos desaparecerem, ou se a plataforma se recusar a aceitar disputas de transações não autorizadas, o uso deve ser interrompido por completo.
Por que o risco é alto
Um pagamento bem-sucedido prova apenas que o dinheiro pode sair do usuário e chegar ao comerciante. Um reembolso bem-sucedido prova que também pode voltar no sentido inverso.
Quando o cartão consegue debitar, mas não devolver valores, o ciclo de pagamento deixa de estar completo. Continuar usando significa que cancelamentos de voos, liberação de caução de hotel, devolução de produtos ou disputas de assinatura podem deixar o usuário sem possibilidade de recuperar os fundos.
4. Revisões repetidas da conta enquanto os fundos entram, mas não saem
A revisão KYC por si só não é um sinal de perigo.
Cartões cripto envolvem pagamentos em moeda fiduciária, transações internacionais e conversão de ativos digitais. Por isso, pedidos de reverificação de identidade, endereço ou origem dos fundos não são incomuns. O problema real é saber se a revisão possui motivo claro, lista definida de documentos, prazo de processamento e canal de recurso.
Estados de alto risco costumam apresentar estes sinais:
Depósitos funcionam, mas saques e transferências estão desativados;
O uso do cartão está suspenso, mas a conta ainda pode receber dinheiro;
Cada envio de documentos gera novos pedidos repetitivos;
Não existe prazo estimado de conclusão;
O suporte só responde “aguarde a equipe de conformidade”;
A plataforma se recusa a informar qual entidade jurídica mantém o saldo;
Mesmo quando o usuário pede o encerramento da conta, os fundos não podem ser retirados.
Isso cria um típico “canal de entrada unidirecional”: o dinheiro entra, mas não consegue sair normalmente.
Quando interromper o uso
Se saques, transferências e pagamentos estiverem restritos ao mesmo tempo, novos depósitos devem ser interrompidos imediatamente.
Se, mesmo após o envio de toda a documentação, a plataforma não conseguir fornecer um número de caso, o motivo da revisão ou um caminho claro de resolução, a conta não deve mais ser usada como conta de uso cotidiano.
Medidas recomendadas
Guardar capturas do saldo, registros de depósitos, hashes de transações em blockchain, comprovantes de transferências bancárias, páginas de envio do KYC e todas as conversas com suporte. Solicitar por escrito o motivo da restrição, a entidade jurídica responsável pela custódia dos fundos e o processo de devolução caso a conta seja encerrada.
Algumas instituições de pagamento não bancárias usam segregação de fundos ou mecanismos de “safeguarding”, em vez de seguro bancário tradicional. A FCA britânica explica que, se uma instituição de pagamento não bancária entrar em insolvência, os fundos dos clientes normalmente não são diretamente protegidos pelo FSCS; a falência da instituição ainda pode provocar perdas ou longos atrasos na devolução. (FCA)
5. Mudanças no emissor, parceiro bancário ou situação regulatória
No mercado de cartões cripto, a marca exibida ao usuário nem sempre é o verdadeiro emissor.
Um usuário pode solicitar um cartão pela Marca A, enquanto a conta financeira é fornecida pela Instituição de Moeda Eletrônica B, o cartão é emitido pelo Banco C e as transações são processadas pelo Processador D. O site da marca continuar online não significa que todas as relações subjacentes continuem válidas.
As mudanças abaixo devem ser tratadas como eventos de alto risco:
O site remove o nome do emissor original ou da entidade jurídica;
O BIN, os termos da conta ou a entidade responsável pelo serviço mudam repentinamente;
A plataforma anuncia a troca do parceiro bancário, mas não explica como os saldos serão migrados;
Um regulador impõe restrições comerciais a uma entidade relacionada;
Novas solicitações de cartão são suspensas, mas usuários existentes continuam sendo incentivados a depositar;
A plataforma encerra saques, conversões ou pagamentos;
Um parceiro anuncia publicamente o encerramento do programa de cartões;
Usuários são obrigados a migrar o saldo em um prazo muito curto.
Em 2025, a FCA do Reino Unido divulgou que a Ziglu interrompeu atividades de pagamento e criptoativos após restrições regulatórias e entrou em administração especial. O caso mostra que empresas de pagamento e cripto podem passar rapidamente de operação restrita para um processo formal de resolução. (FCA)
Quando interromper o uso
Se houver uma mudança importante no emissor, na instituição que mantém os fundos ou na autorização regulatória, e a plataforma não apresentar um plano completo de tratamento dos saldos e migração dos serviços, novos depósitos devem ser interrompidos.
Se um regulador já tiver anunciado formalmente restrições ao negócio, não é recomendável esperar uma explicação promocional da marca antes de agir.
Medidas recomendadas
Retirar primeiro o saldo disponível, cancelar assinaturas importantes e renovações automáticas, baixar extratos completos, registrar quem é o emissor e quais termos se aplicam, e verificar se o nome da empresa citado no aviso regulatório corresponde à entidade jurídica indicada no contrato do usuário.
6. Mudanças repentinas de regras e perda simultânea de suporte e resposta operacional
Muitos programas de cartão de alto risco não fecham imediatamente o site antes de interromper as operações.
Um padrão mais comum é: primeiro aumentam as tarifas, depois reduzem os limites; aumentam o prazo de crédito e depois suspendem os saques; reduzem os canais de suporte e, somente no final, publicam uma mensagem vaga de “atualização do sistema”.
Quando vários desses sinais aparecem juntos, o problema deixa de ser apenas operacional:
Tarifas de emissão, depósito, conversão ou saque aumentam bruscamente;
Limites diários de gasto ou saque são reduzidos de forma significativa;
O contrato do usuário muda com frequência, mas não existe histórico de versões;
O site remove o endereço da empresa, informações de licença ou e-mail de suporte;
As redes sociais param de ser atualizadas;
Tickets ficam dias sem resposta humana;
O aplicativo permanece sem atualização por muito tempo e páginas importantes apresentam erros repetidos;
A empresa trata problemas financeiros apenas por Telegram ou mensagens privadas;
A plataforma incentiva novos depósitos sem explicar falhas de saque;
O suporte exige pagamento adicional para “desbloquear a conta” ou “pagar uma garantia”.
Uma dessas situações isoladamente pode ser apenas desorganização operacional. Várias ao mesmo tempo normalmente indicam pressão sobre o caixa, conformidade ou relações com parceiros.
Quando interromper o uso
Se duas destas três situações aparecerem simultaneamente — problemas de saque, mudanças repentinas nas regras e suporte sem resposta — o uso deve ser interrompido.
Se o suporte pedir novos criptoativos para liberar um saldo existente, a situação deve ser tratada como possível fraude ou risco de esquema financeiro, e nenhum pagamento adicional deve ser feito.
Tabela de decisão para seis eventos de alto risco
Evento de alto risco | Situação que pode ser observada temporariamente | Limite para interromper o uso | Ação prioritária |
|---|---|---|---|
Recusas consecutivas | Falha em um único comerciante ou método de pagamento | Falhas repetidas em vários comerciantes e cenários sem explicação clara | Interromper depósitos e retirar o saldo |
Transação não autorizada | Nome do comerciante parece diferente, mas a transação pode ser confirmada | Qualquer cobrança não iniciada pelo usuário | Congelar o cartão e abrir disputa |
Falha de reembolso | Ainda dentro do prazo prometido pelo comerciante ou emissor | Há comprovante de reembolso, mas não pode ser rastreado, ou vários reembolsos desaparecem | Solicitar ARN e número de protocolo |
Revisão de conta | Pedido único de documentos adicionais de identidade ou endereço | Depósitos funcionam, mas saques e gastos permanecem restritos por longo período | Interromper novos aportes e preservar evidências |
Mudança de parceiro ou regulação | Existe um plano claro de migração | O negócio está restrito, mas não há clareza sobre o saldo | Retirar os fundos o mais rápido possível |
Mudança de regras e perda de suporte | Manutenção temporária com prazo claro de retorno | Problemas de saque, aumento de tarifas e ausência de suporte aparecem juntos | Parar de usar e preparar reclamação |
Parar de usar não significa apenas congelar o cartão
Muitos usuários entendem “parar de usar” apenas como deixar de fazer compras temporariamente. Para um cartão cripto de alto risco, isso não é suficiente.
Um processo completo de redução de perdas deve incluir três níveis.
Primeiro, interromper toda entrada nova de fundos, incluindo depósitos on-chain, transferências bancárias e conversões internas. Não adicione dinheiro apenas para testar se o saque voltou a funcionar.
Segundo, reduzir a exposição da conta. Congele o cartão, desative permissões de transação, remova tokens de carteiras móveis, cancele assinaturas e altere senhas reutilizadas em outras plataformas.
Terceiro, preserve evidências que possam ser necessárias para recuperação ou disputa: nome da entidade jurídica, versão do contrato do usuário, capturas do saldo, extratos, comprovantes de reembolso, hashes de blockchain, tickets de suporte e registros de e-mail. Em caso de disputa, entre em contato o mais rápido possível com o verdadeiro emissor do cartão, não apenas com a marca. Visa e Mastercard indicam que questões específicas de transações e contas são tratadas principalmente pelo emissor. (Visa)
Conclusão: o verdadeiro perigo não é o cartão parar de funcionar, mas o dinheiro não conseguir voltar
Uma recusa ocasional não significa necessariamente que um cartão cripto esteja prestes a falhar. Da mesma forma, um cartão continuar funcionando não significa que os fundos da conta estejam seguros.
Para decidir se é hora de parar de usar, concentre-se em três perguntas:
Os fundos ainda podem ser retirados livremente? Transações anormais ainda podem ser contestadas? A plataforma continua sob responsabilidade de uma entidade jurídica clara e verificável?
Se duas dessas três condições falharem ao mesmo tempo, o produto não deve mais ser tratado como um cartão de pagamento normal, e grandes saldos não devem permanecer na plataforma.
A forma mais prudente de usar um cartão cripto continua sendo: carregar apenas quando necessário, gastar valores pequenos, não manter grandes saldos por longos períodos e ter pelo menos um cartão de reserva completamente independente. Um controle de risco maduro não consiste em ser um dos primeiros a reclamar depois que a plataforma fecha, mas em retirar os fundos quando os primeiros elos da cadeia de risco começam a se romper.