
Ao solicitar um cartão de pagamento com criptoativos, vale mais a pena começar com um cartão virtual ou pagar a mais por um cartão físico?
Se o uso principal for pagar assinaturas como ChatGPT e Netflix ou fazer compras internacionais on-line, o cartão virtual geralmente é suficiente. Cartões virtuais compatíveis com Apple Pay ou Google Wallet também podem atender a muitas necessidades de pagamento em estabelecimentos físicos. Já o cartão físico ganha importância para quem viaja frequentemente ao exterior, precisa sacar dinheiro em caixas eletrônicos ou quer continuar pagando mesmo quando não pode usar o celular.
Isso não significa, porém, que o cartão físico seja superior em todos os aspectos. Mesmo que tenha a bandeira Visa ou Mastercard, ele não necessariamente permite saques, depósitos de garantia em hotéis ou pré-autorizações para aluguel de veículos.
A escolha depende das funcionalidades adicionais que o cartão físico realmente oferece e de quanto será necessário pagar por elas.
1. Qual é a diferença entre cartões virtuais e físicos?
Um cartão virtual de pagamento com criptoativos disponibiliza digitalmente o número do cartão, a data de validade e o código de segurança (CVV/CVC). Após concluir a solicitação, o usuário pode consultar essas informações pelo aplicativo e utilizá-las em compras on-line, assinaturas de software e outros pagamentos pela internet.
O cartão físico, por sua vez, tem um suporte material. Dependendo das características do produto, pode ser utilizado em terminais de pagamento de estabelecimentos comerciais por meio de chip EMV, tecnologia de aproximação ou outros métodos compatíveis.
A principal diferença está na forma de apresentação e utilização das credenciais de pagamento, não na origem dos recursos nem na natureza financeira do produto.
Critério | Cartão virtual | Cartão físico |
|---|---|---|
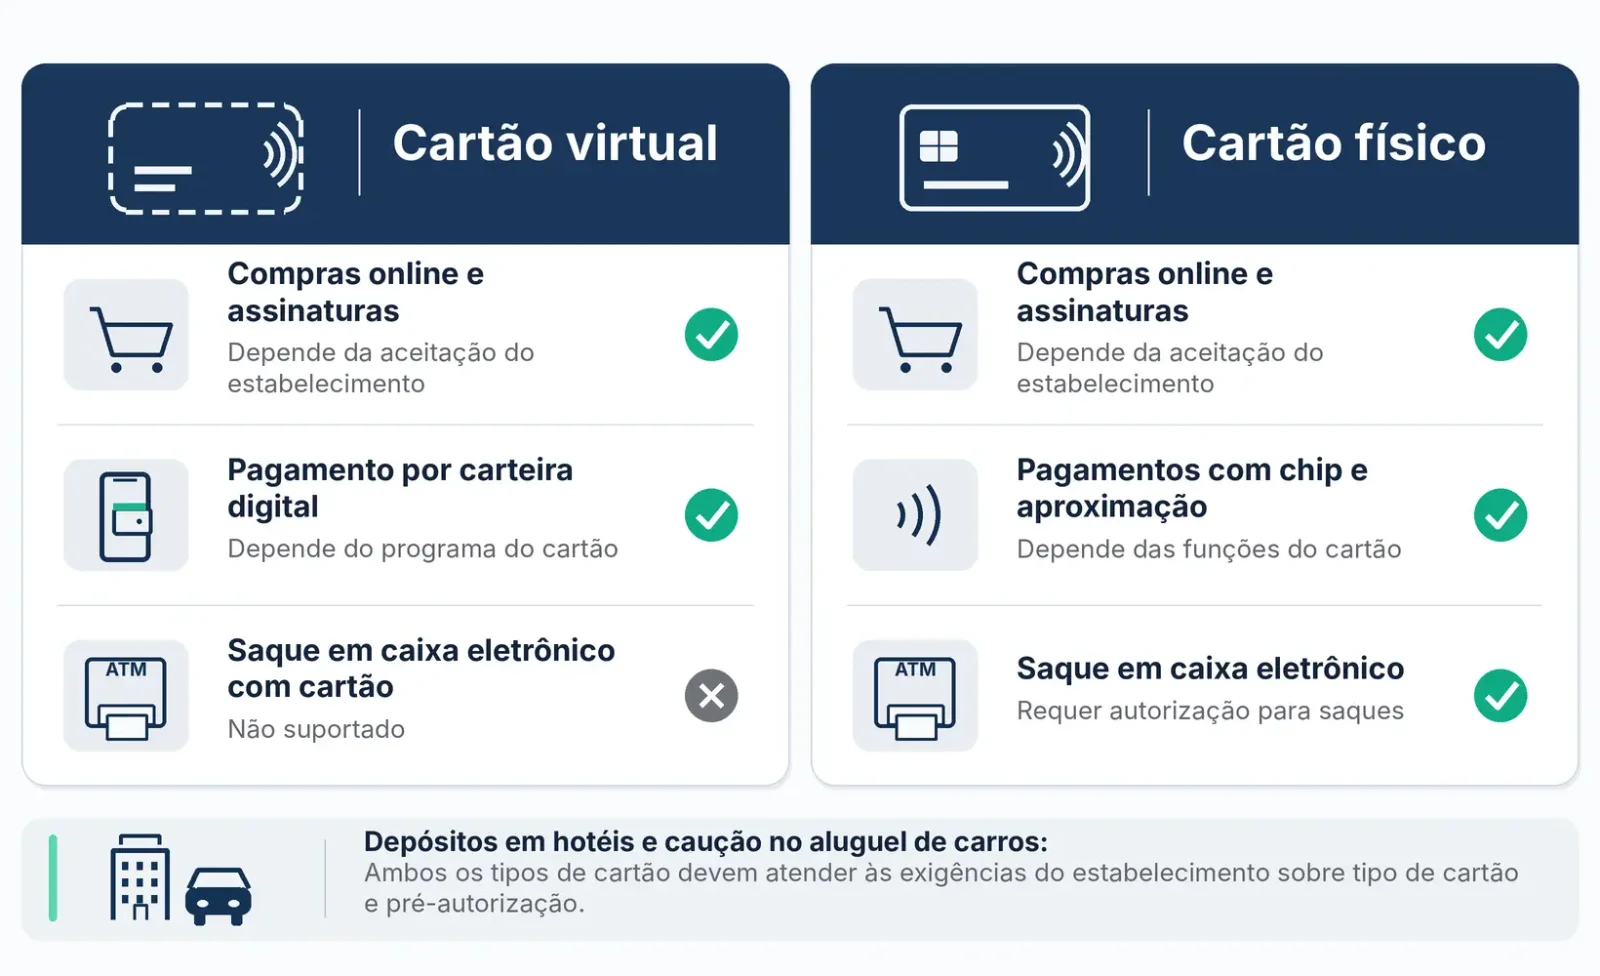
Compras e assinaturas on-line | Permite transações pela internet que atendam às regras aplicáveis | Também pode permitir |
Compras presenciais | Pode funcionar por meio de uma carteira digital compatível | Permite modalidades de pagamento físico aceitas pelo produto |
Apple Pay / Google Wallet | Depende do programa de emissão | Também depende do programa de emissão |
Saques em caixas eletrônicos | Não permite o saque tradicional com inserção do cartão; modalidades especiais sem cartão são um caso à parte | Exige permissão para saques, PIN e caixa eletrônico compatível |
Custo de obtenção | Normalmente dispensa fabricação e envio | Pode envolver taxas de emissão, entrega e associação |
Risco de perda | Não há risco de perder um cartão físico | Existe risco de perda ou roubo |
Restrições geográficas | Sujeito aos critérios de elegibilidade e às regiões de emissão | Também depende da cobertura de entrega do cartão |
É importante não confundir dois conceitos: virtual e físico descrevem o formato do cartão; débito, pré-pago e crédito descrevem a natureza do produto financeiro.
Um cartão virtual pode ser a credencial digital de um produto de débito, pré-pago ou crédito. O mesmo vale para o cartão físico. Mesmo que o produto seja carregado com criptoativos como USDT ou USDC, solicitar a versão física não altera sua classificação financeira original.
Um mesmo programa de cartões cripto pode fazer com que as versões virtual e física compartilhem saldo e limites de transação, mas também pode atribuir números diferentes ou utilizar programas de emissão independentes.
No caso do cartão pré-pago da Crypto.com, por exemplo, usuários elegíveis podem obter primeiro a versão virtual e depois solicitar a física. Segundo a documentação oficial sobre o cartão virtual, a ativação do cartão físico também atualiza a validade e o CVV do cartão virtual. Estabelecimentos que armazenaram os dados anteriores podem exigir a atualização das informações de pagamento.
2. Como comparar os custos? Por que o cartão físico pode sair mais caro?
O cartão virtual dispensa fabricação e envio, o que geralmente reduz o custo inicial. Já o cartão físico pode envolver taxas adicionais de emissão, entrega e segunda via. Alguns produtos ainda exigem uma categoria superior de associação ou o bloqueio de determinada quantidade de ativos.
Entretanto, uma taxa única de emissão nem sempre representa o maior gasto ao longo do uso do cartão.
Os custos com maior potencial de impacto no longo prazo estão nas etapas de carregamento com ativos digitais, conversão de ativos, pagamentos em moeda estrangeira, manutenção da conta e saques. Quando os cartões virtual e físico compartilham a mesma conta e tabela de tarifas, esses encargos costumam ser iguais.
Exemplo: o cartão pré-pago da Crypto.com nos Estados Unidos
A tabela oficial de taxas do cartão Visa pré-pago da Crypto.com nos Estados Unidos, atualizada em 1º de setembro de 2026, informa:
A emissão do cartão físico da categoria Midnight custa US$ 4,99.
Carregamentos feitos com cartão de débito têm taxa de 1%.
Compras em moedas diferentes do dólar americano e saques em caixas eletrônicos nas categorias Midnight, Ruby, Jade e Indigo estão sujeitos a uma tarifa de transação em moeda estrangeira de 3%.
Os saques que ultrapassam a franquia mensal gratuita correspondente estão sujeitos a uma taxa de 2%. O operador do caixa eletrônico também pode cobrar tarifas adicionais.
Considere um usuário que gasta o equivalente a US$ 1.000 por mês em moedas diferentes do dólar americano, com todas as transações sujeitas à tarifa de 3%. Ao longo de um ano, o total será de US$ 360. Comparativamente, a taxa de US$ 4,99 pela emissão do cartão físico tem pouco peso no custo total.
Esses US$ 360 representam um exemplo de custo recorrente de pagamentos em moeda estrangeira, não uma despesa adicional decorrente da solicitação do cartão físico. Caso o cartão virtual siga a mesma tabela de tarifas, ele também estará sujeito a esse custo.
Ao carregar o cartão com criptoativos, é preciso considerar ainda a diferença entre a cotação de conversão oferecida pela plataforma e o preço de mercado. Mesmo sem uma tarifa de carregamento explicitamente indicada, o spread de conversão pode gerar custos efetivos.
Uma comparação adequada deve separar as despesas em duas categorias:
Custos comuns de utilização: Carregamento de recursos, conversão de ativos, transações em moeda estrangeira e manutenção da conta, que podem ser cobrados em ambas as modalidades.
Custos adicionais do cartão físico: Fabricação, envio, exigências de associação específicas, emissão de segunda via e despesas relacionadas a usos adicionais, como saques em caixas eletrônicos.
Para comparar as duas modalidades, primeiro calcule os custos que elas compartilham. Depois, verifique quanto o cartão físico acrescenta às despesas e quais funcionalidades esse valor adicional oferece.
3. Assinaturas on-line e carteiras digitais: o que um cartão virtual consegue fazer?
Para quem utiliza o cartão principalmente em serviços de inteligência artificial, assinaturas de software e compras internacionais pela internet, o chip e os recursos físicos de pagamento oferecem pouca utilidade. Ao escolher um cartão virtual, o essencial é saber se ele será aceito pelos estabelecimentos desejados e se conseguirá processar de forma confiável as cobranças seguintes.
Se uma compra funciona, as cobranças recorrentes também funcionarão?
O fato de um cartão virtual concluir uma compra isolada em uma loja on-line não garante que ele funcione para assinaturas com renovação automática, como ChatGPT, servidores em nuvem ou serviços de streaming.
Os estabelecimentos podem avaliar o país de emissão, o tipo de cartão, o BIN (número de identificação bancária), o endereço de cobrança e o risco da transação antes de aceitar um pagamento. Alguns cartões pré-pagos também têm restrições para cobranças recorrentes.
Nas perguntas frequentes oficiais para o Canadá, a Mastercard informa que determinados cartões pré-pagos permitem compras avulsas, mas não podem ser cadastrados para pagamentos periódicos. Essa é uma limitação de alguns cartões pré-pagos, não uma indicação de que cartões virtuais, em geral, não aceitam assinaturas.
Outro fator importante para pagamentos on-line é o 3D Secure (3DS).
O 3DS é um mecanismo de autenticação do titular utilizado em transações com cartão pela internet. Quando é necessária uma verificação adicional, o emissor pode solicitar um código enviado por SMS, uma confirmação no aplicativo ou outro método compatível.
Mas concluir a autenticação não significa que a transação tenha sido autorizada.
Conforme a explicação técnica da Visa sobre o 3DS, a autenticação verifica a identidade do titular, enquanto o emissor decide sobre a autorização com base em fatores como saldo disponível, situação da conta e regras de risco. Mesmo após uma autenticação 3DS bem-sucedida, o pagamento ainda pode ser recusado.
A disponibilidade do 3DS depende principalmente do emissor, do programa de cartões e da infraestrutura de autenticação. Ela não está diretamente relacionada à existência de um cartão físico.
Por isso, quem precisa pagar assinaturas por longos períodos deve priorizar cartões aceitos pelos serviços utilizados e compatíveis com cobranças recorrentes e autenticação adicional. Solicitar um cartão físico, por si só, não resolve problemas dessa natureza.
Carteiras digitais reduziram a diferença entre cartões virtuais e físicos
No passado, uma das diferenças mais evidentes entre as duas modalidades era a possibilidade de pagar em estabelecimentos físicos.
A popularização de carteiras digitais como Apple Pay e Google Wallet mudou esse cenário. Hoje, é possível pagar com celulares ou relógios inteligentes em estabelecimentos que aceitam os respectivos pagamentos por aproximação.
Assim, mesmo sem um cartão material, o usuário pode realizar compras cotidianas em supermercados, restaurantes e lojas de conveniência.
Entretanto, a compatibilidade com carteiras digitais não é uma funcionalidade padrão de todos os cartões de pagamento com criptoativos.
Segundo as orientações oficiais da Apple, o cartão precisa ser emitido por uma instituição participante do Apple Pay, e o terminal do estabelecimento deve aceitar a rede de pagamento correspondente e transações por aproximação. O Google também exige suporte explícito do emissor ao Google Wallet, além do atendimento às condições do dispositivo e da região.
Essa compatibilidade pode variar até mesmo entre programas da mesma marca em diferentes mercados emissores. Por exemplo, a documentação de cartões virtuais da Crypto.com informa que os cartões virtuais correspondentes emitidos nos Estados Unidos aceitam Apple Pay, Samsung Pay e Google Pay, enquanto os emitidos em Singapura indicam suporte ao Google Pay. Os cartões emitidos na Austrália, na União Europeia e no Canadá também possuem condições próprias de compatibilidade.
Portanto, ao encontrar um produto que anuncia suporte a Apple Pay ou Google Pay, confirme se a funcionalidade está disponível para a região de emissão e o programa específico do cartão solicitado.
Para quem vive em mercados onde pagamentos por aproximação são amplamente aceitos e já utiliza carteiras digitais, um cartão virtual pode atender à maior parte das compras do dia a dia.
O cartão físico ainda oferece vantagens em situações que exigem a inserção do chip, a digitação de PIN ou o uso de terminais incompatíveis com carteiras digitais.
4. Pagamentos em viagens: caixas eletrônicos, depósitos de hotel e cartão de reserva
As viagens são uma das situações em que o cartão físico pode demonstrar maior utilidade. Ainda assim, saques, garantias em hotéis e compras habituais exigem recursos diferentes.
Saques em caixas eletrônicos: uma vantagem que depende de autorização
Caixas eletrônicos tradicionais geralmente utilizam um cartão físico e métodos de autenticação como o PIN para liberar dinheiro. Alguns equipamentos permitem saques sem cartão ou por aproximação, mas nem todo cartão virtual adicionado a uma carteira digital pode utilizar esses recursos.
Ter a bandeira Visa ou Mastercard impressa no cartão físico também não garante a possibilidade de sacar dinheiro.
A função depende de estar habilitada no programa de emissão.
Antes de solicitar o cartão, confira a permissão para saques, os limites diários e mensais, as tarifas por exceder esses limites e a aceitação nos caixas eletrônicos do destino.
É necessário considerar também eventuais tarifas cobradas pelo operador do caixa e os custos de conversão de moeda. Mesmo quando o emissor oferece uma franquia gratuita de saques, isso não significa que todas as operações sejam totalmente isentas de custos.
Depósitos em hotéis e garantias de aluguel: cartão pré-pago físico não substitui cartão de crédito
Um equívoco comum entre viajantes é imaginar que qualquer cartão cripto físico com bandeira Visa ou Mastercard poderá ser utilizado sem problemas para depósitos de hotel ou garantias de aluguel de veículos.
Na prática, a situação é mais complexa.
No check-in ou na retirada do veículo, o estabelecimento pode realizar uma pré-autorização, reservando temporariamente determinado valor para cobrir hospedagem, aluguel, caução ou possíveis despesas adicionais. Após a liquidação final, o valor reservado é ajustado ou liberado.
A aceitação do cartão para essa finalidade não depende apenas de ele ser físico, mas também da categoria do produto financeiro.
As orientações oficiais da Mastercard Canadá sobre cartões pré-pagos explicam que hotéis e locadoras podem exigir cartão de crédito para reservas. Um cartão pré-pago pode ser aceito para o pagamento final sem necessariamente atender às exigências de garantia.
Isso é especialmente importante para cartões de pagamento com criptoativos. Muitos produtos funcionam com recursos previamente carregados, exigindo que o usuário mantenha saldo disponível suficiente.
As informações da Crypto.com sobre pré-autorizações indicam que hotéis, locadoras e alguns postos de combustível podem reservar valores superiores ao consumo efetivo. Até a liquidação da transação, o saldo reservado não pode ser utilizado em outros pagamentos.
Por exemplo, a diária e demais despesas de um hotel podem totalizar US$ 500, mas o estabelecimento exigir uma reserva de US$ 700 no check-in. Se o cartão tiver apenas US$ 550 disponíveis, a pré-autorização não será concluída, embora o saldo seja suficiente para pagar a hospedagem.
Antes de usar um cartão cripto para reservar hotéis ou veículos, confirme com o estabelecimento se ele aceita aquela categoria de cartão, se exige a apresentação da versão física e quais são os valores e as condições de liberação do depósito.
Qual é o valor do cartão físico como alternativa durante viagens?
O cartão físico tem uma vantagem direta: se o celular for perdido, ficar sem bateria, apresentar defeito ou a carteira digital deixar de funcionar, ainda pode ser possível pagar utilizando o cartão físico.
Esse recurso de contingência, porém, resolve apenas problemas de acesso ao dispositivo ou à credencial de pagamento.
Se os cartões virtual e físico pertencerem ao mesmo programa de emissão e compartilharem a conta de recursos e os controles de risco, ambos poderão deixar de funcionar se a conta for bloqueada, o saldo for insuficiente ou a plataforma suspender os serviços.
5. Segurança e proteção dos recursos: dois cartões são realmente mais seguros?
O cartão virtual não possui suporte físico, eliminando o risco de perda ou roubo direto de um cartão de plástico. Alguns produtos também permitem bloquear, excluir ou substituir os dados do cartão pelo aplicativo, facilitando o gerenciamento.
Ainda assim, cartões virtuais podem ser utilizados em transações não autorizadas após vazamentos de dados de estabelecimentos, ataques de phishing, comprometimento de dispositivos ou roubo de credenciais de acesso.
Cartões físicos podem contar com mecanismos de proteção como o chip EMV em ambientes compatíveis, mas continuam sujeitos a perda, roubo e exposição de informações.
No caso dos cartões de pagamento com criptoativos, a segurança das transações é apenas uma parte dos riscos envolvidos.
Se o usuário depositar ativos digitais como USDT em uma conta sob custódia da plataforma, a segurança dos recursos também dependerá da gestão desses ativos, das medidas de segregação de fundos, da capacidade de atender resgates e retiradas, das políticas de bloqueio de contas e da continuidade dos serviços prestados pelos emissores parceiros.
Quem possui cartões virtuais ou físicos pode enfrentar os mesmos riscos operacionais da plataforma. O simples fato de ter um cartão de plástico não oferece proteção adicional aos recursos depositados.
O usuário deve avaliar principalmente como os problemas são tratados: é possível bloquear o cartão imediatamente? O número pode ser substituído? Como os reembolsos são devolvidos? Quem resolve transações contestadas? A emissão de uma segunda via ou a substituição das credenciais afeta as assinaturas existentes?
Essas regras costumam influenciar mais as perdas efetivas e os custos de resolução de uma transação suspeita do que a possibilidade de perder fisicamente o cartão.
6. Qual cartão escolher para cada necessidade e o que conferir antes de solicitar?
A maioria dos usuários não precisa solicitar as duas modalidades. Definir primeiro os objetivos de uso e depois comparar funcionalidades e tarifas de produtos específicos geralmente é mais eficiente do que escolher apenas pelo formato do cartão.
Principalmente serviços de IA, assinaturas de software e compras internacionais: dê preferência ao cartão virtual.
Verifique a aceitação nos estabelecimentos desejados, as cobranças recorrentes, a autenticação 3DS e os custos de longo prazo. Se o cartão virtual processar essas transações de maneira confiável, a versão física terá utilidade adicional limitada.
Principalmente compras presenciais: confira primeiro a compatibilidade com carteiras digitais.
Se o cartão virtual puder ser adicionado ao Apple Pay ou Google Wallet em sua região e os estabelecimentos frequentados aceitarem pagamentos por aproximação, não há necessidade de solicitar imediatamente um cartão físico. Ele se torna mais vantajoso quando existe uma necessidade frequente de pagar diretamente com o cartão material.
Viagens internacionais frequentes ou necessidade de sacar dinheiro: considere o cartão físico.
Avalie a disponibilidade de saques em caixas eletrônicos, o PIN, os limites, as tarifas em moeda estrangeira e as condições de aceitação no destino. Para depósitos em hotéis ou garantias de aluguel de veículos, é recomendável levar outro cartão bancário que atenda às exigências do estabelecimento, especialmente um cartão de crédito.
Se pretende manter as duas modalidades, verifique se elas realmente se complementam.
Usar o cartão virtual em assinaturas e carteiras digitais, deixando o físico para saques e pagamentos presenciais quando o celular não estiver disponível, é uma divisão razoável. Mas, se as funcionalidades forem praticamente iguais e manter os dois exigir mensalidades adicionais ou bloqueio de ativos, a vantagem será pequena.
Antes de enviar a solicitação, confira cinco pontos:
Elegibilidade: Seu local de residência, documentos de identidade e requisitos de KYC atendem às condições do programa emissor? O cartão físico pode ser entregue em sua região?
Compatibilidade de pagamentos: O cartão funciona nos serviços on-line utilizados, com cobranças recorrentes, 3DS e Apple Pay ou Google Wallet em sua região?
Funcionalidades do cartão físico: Saques, transações com chip e uso de PIN estão habilitados? Quais limites e restrições geográficas se aplicam?
Custos totais: Quanto custam carregamentos, conversões de criptoativos, transações em moeda estrangeira, saques, associação, emissão de cartão físico, entrega e segunda via? Existem tarifas por inatividade ou exigências de bloqueio de ativos?
Conta e gestão de riscos: Os dois cartões compartilham saldo, limites e estado de bloqueio? Como são tratados reembolsos, contestações de transações, substituições de cartões ou restrições de conta?
É possível comparar produtos no banco de dados de cartões de pagamento com criptoativos da UCardRadar e depois confirmar as condições nas tabelas oficiais de tarifas e nos termos de serviço dos emissores.
Vale a pena solicitar um cartão físico quando ele resolve necessidades reais de pagamento que a versão virtual não consegue atender. Para quem utiliza o cartão principalmente em compras on-line, costuma fazer mais sentido escolher um cartão virtual confiável, com boa compatibilidade e tarifas transparentes.