
Muitas pessoas julgam se uma plataforma de cartão U é confiável olhando primeiro se ela pode ser vinculada ao WeChat, se consegue pagar o ChatGPT ou se o cartão traz os logotipos da Visa ou da Mastercard. Um pagamento bem-sucedido prova, no máximo, que o cartão funcionou naquele momento. Isso não responde quem guarda o dinheiro, por que uma conta pode ser congelada ou como o saldo seria devolvido caso a plataforma encerre as atividades.
Um cartão U raramente é fornecido por uma única entidade de forma independente. O que o usuário vê é um app, mas por trás podem existir um custodiante de criptoativos, uma instituição de pagamentos, um emissor do cartão e uma bandeira/rede de cartões. Se qualquer elo dessa cadeia não estiver claro, quando surgir um problema a plataforma pode mandar você procurar o emissor, e o emissor pode mandar você voltar para a plataforma.
Por isso, ao verificar uma plataforma de cartão U, o ideal é seguir duas linhas de análise. A primeira é a linha de responsabilidade: quem opera, quem emite o cartão e quem resolve disputas. A segunda é a linha do dinheiro: para onde vai o USDT, quando ele é convertido em moeda fiduciária e quem mantém o saldo. Depois disso, use uma pequena quantia para testar uma vez todo o fluxo de recarga, consumo e saque.
Limites das fontes e das conclusões
Fontes primárias de verificação: Updated Guidance for a Risk-Based Approach to Virtual Assets and VASPs; Financial Services Register; Lista de plataformas de negociação de ativos virtuais.
Os fatos verificáveis neste artigo sobre entidades de plataformas de cartão U, escopo de licenças, custódia de fundos e sinais de risco baseiam-se nos documentos oficiais ou regulatórios listados. O status real do serviço, as tarifas, os critérios de elegibilidade e o alcance geográfico devem ser confirmados com o emissor ou na página da plataforma no momento da solicitação.
O registro regulatório comprova apenas a entidade e as permissões constantes no cadastro. Ele não substitui a verificação do emissor real, do custodiante ou do contrato do titular do cartão. Qualquer experiência de usuário, taxa de sucesso, comparação de tarifas ou avaliação de tendência que não tenha sido divulgada diretamente nas fontes primárias acima constitui análise ou inferência e não foi oficialmente confirmada pelas instituições relevantes para casos específicos.
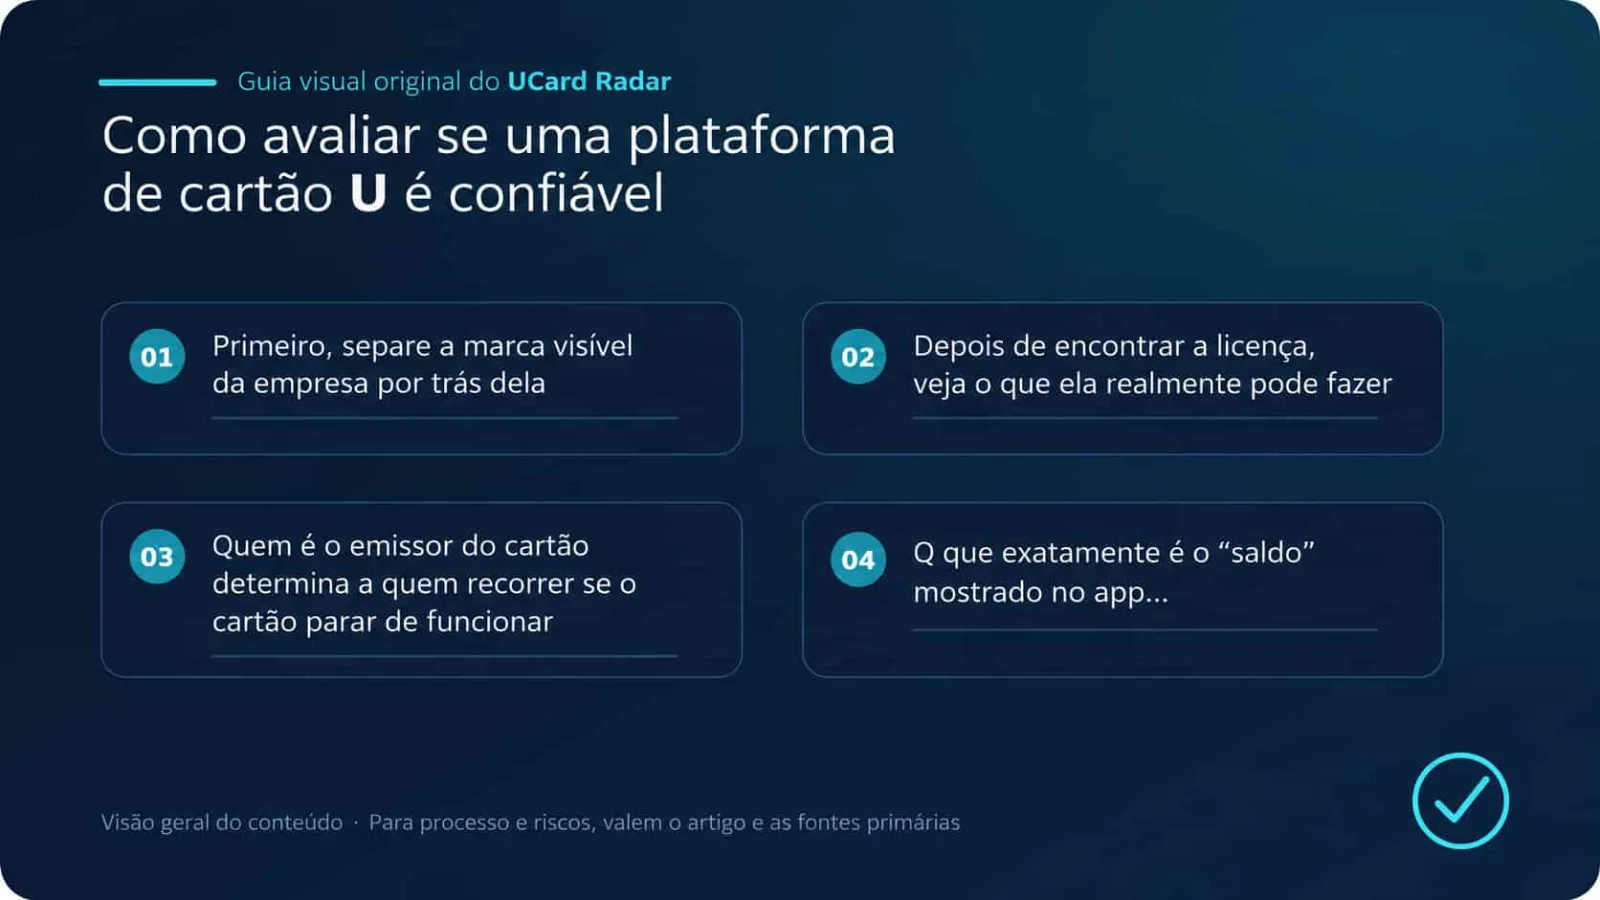
1. Separar a marca visível da empresa por trás dela
Uma estrutura muito comum é a seguinte: o usuário se cadastra no app da Marca A, os termos de serviço são firmados pela Empresa B, o USDT fica sob custódia da Empresa C e o cartão é emitido pela Instituição D. Elas podem pertencer ao mesmo grupo ou apenas cooperar entre si.
Antes de se registrar, identifique os nomes abaixo.
:---: | :---: | :---: |
|---|---|---|
Papel | O que verificar | Risco comum |
Plataforma ou marca de front-end | Nome legal completo da empresa, jurisdição de registro, endereço do escritório e domínio do site | Só aparece a marca, sem a empresa real por trás |
Prestador de serviços de criptoativos | Quem recebe e custodía USDT/USDC e quem faz a conversão | Após o depósito, o usuário não sabe quem controla de fato os ativos |
Instituição de pagamento ou de moeda eletrônica | Quem administra o saldo em moeda fiduciária e como os fundos dos clientes são segregados | A plataforma apresenta uma conta corporativa comum como se fosse uma “conta custodial” |
Emissor real do cartão | Nome do banco ou da instituição licenciada, regiões de uso e bandeira do cartão | Exibição apenas dos logotipos Visa ou Mastercard, sem revelar o emissor |
Nesse contexto, Visa e Mastercard fornecem principalmente a rede de pagamentos. O fato de seus logotipos aparecerem no cartão não significa que elas custodiem os ativos do usuário, nem que assumam o risco de crédito da plataforma.
O emissor real é especialmente importante. Bloqueio de cartão, fraude, chargeback e reembolso acabam sendo tratados por uma instituição específica. Se a plataforma nem sequer divulga o nome do emissor, qualquer defesa posterior de direitos ficará basicamente dependente do atendimento ao cliente.
2. Depois de encontrar a licença, verifique o que ela realmente permite fazer
Comece localizando o nome legal da empresa operadora nos termos de serviço, na política de privacidade ou no rodapé do site. Só a marca, a tradução do nome ou um apelido de comunidade não bastam. Plataformas mais padronizadas também informam o número de registro da empresa, o regulador e o número da licença.
Com essas informações em mãos, confira na base oficial do regulador. Imagens de certificados publicadas pela própria plataforma podem ser falsificadas e também podem já estar vencidas. Na verificação, concentre-se em cinco pontos:
Se o nome da empresa no cadastro regulatório é igual ao dos termos de serviço;
Se o status da licença ainda está ativo;
Se as atividades autorizadas abrangem pagamentos, moeda eletrônica, conversão de criptoativos ou custódia;
Se o domínio, e-mail, telefone e endereço oficiais coincidem com os da plataforma;
Se a licença pertence à própria plataforma ou a outra empresa parceira.
O Firm Checker da FCA do Reino Unido permite verificar se uma empresa está autorizada e se a autorização cobre os serviços que ela está vendendo. Não basta que o nome e o número da empresa coincidam; o domínio, o e-mail e o telefone também devem ser conferidos. A FCA já alertou que empresas-clone podem copiar diretamente o nome, o endereço e até o número regulatório de uma instituição real, alterando apenas o site ou os dados de contato. FCA Firm Checker · orientação da FCA sobre clone firms
Os canais oficiais de consulta mais usados incluem:
:---: | :---: | :---: |
|---|---|---|
Região | Canal oficial de consulta | Pontos principais de verificação |
Reino Unido | FCA Firm Checker | Status de autorização, escopo da licença e contatos oficiais |
União Europeia | Registro central da EBA para instituições de pagamento e moeda eletrônica | Status de registro de PI/EMI e país de origem |
Singapura | MAS Financial Institutions Directory | Categoria da instituição de pagamento e serviços específicos autorizados |
Hong Kong, China | Registro da HKMA de emissores licenciados de instrumentos de valor armazenado | Se possui licença SVF e qual é a entidade licenciada |
Estados Unidos | FinCEN MSB Registrant Search e bases de dados regulatórias estaduais | Registro MSB e licenças estaduais de remessa ou transmissão de dinheiro |
Na União Europeia, pode-se consultar o registro central da EBA; em Singapura, o diretório de instituições financeiras da MAS; e em Hong Kong, o registro da HKMA para licenciados de SVF.
O registro MSB nos Estados Unidos é um dos elementos mais exagerados pelo marketing. A própria FinCEN já deixou isso muito claro: aparecer no site de registro de MSB não significa recomendação do governo, nem constitui certificação de legalidade ou endosso. O registro apenas mostra que a empresa apresentou informações relacionadas à prevenção à lavagem de dinheiro. Não é licença bancária e não prova, por si só, a segurança dos fundos. FinCEN MSB Registration
3. Quem é o emissor define a quem recorrer se o cartão for bloqueado
Muitos cartões U adotam um modelo de emissão conjunta. A plataforma de front-end cuida do app e do suporte ao cliente; a instituição licenciada cuida da conta ou do cartão; e a autorização de transações pode ainda ser repassada a outro processador.
Se isso não estiver claro nos termos de serviço, envie diretamente as seis perguntas abaixo ao suporte:
Qual é a instituição emissora real do cartão?
Com qual empresa o usuário assina o contrato do titular do cartão?
O cartão é debit, prepaid ou credit?
Quais países e regiões são aceitos para solicitação?
Se o cartão for desativado, quem devolve o saldo remanescente?
Em caso de fraude, quem recebe disputas e pedidos de chargeback?
Uma resposta adequada deve incluir nomes específicos de empresas e cláusulas correspondentes no contrato do titular. Se o suporte repetir expressões como “parceria com banco internacional”, “canal premium de emissão” ou “parceria oficial com Visa”, mas não fornecer o nome da entidade nem o link do contrato, insistir normalmente não trará mais informação útil.
4. O que exatamente é o “saldo” dentro do app
O fato de o app mostrar um saldo de 1.000 USD não significa que esse valor seja necessariamente um depósito bancário. Ele pode ser USDT sob custódia da plataforma, moeda eletrônica após conversão ou apenas um saldo contábil utilizável no cartão. A interface pode parecer semelhante, mas a natureza jurídica e a forma de tratar problemas são muito diferentes.
:---: | :---: | :---: |
|---|---|---|
Tipo de saldo | O que precisa ser confirmado | Principais riscos |
USDT/USDC sob custódia da plataforma | Quem controla a carteira, se há verificação on-chain e como os ativos são tratados em caso de insolvência | Custódia, chave privada, congelamento, stablecoin e insolvência da plataforma |
Saldo de moeda eletrônica ou conta de pagamento | Se é gerido por PI/EMI licenciada e se há segregação de fundos de clientes | Riscos ligados à segregação, atrasos de liquidação e insolvência institucional |
Depósito bancário | Se a conta está realmente aberta numa instituição segurada e se o usuário preenche os requisitos de cobertura | Estrutura da conta, contabilidade pass-through e condições de aplicação do seguro de depósitos |
Liquidação instantânea com carteira não custodial | Permissões do contrato, escopo da autorização e mecanismo de câmbio/liquidação | Riscos de contrato inteligente, autorização e falha de liquidação |
Segregação de fundos de clientes e seguro de depósitos são mecanismos diferentes. A FCA do Reino Unido exige que instituições de pagamento e de moeda eletrônica adotem medidas de safeguarding para determinados fundos de clientes, mas isso não significa que o usuário esteja mantendo um depósito bancário coberto por seguro. Requisitos de safeguarding da FCA
A FDIC dos Estados Unidos também deixa claro que criptoativos emitidos por empresas cripto não bancárias não estão cobertos pelo seguro de depósitos da FDIC. Apenas depósitos que estejam de fato em bancos segurados e que preencham os requisitos aplicáveis podem contar com essa proteção. Orientação da FDIC sobre empresas cripto e seguro de depósitos
Quando aparecerem expressões como “100% de proteção dos fundos”, “custódia em nível bancário” ou “seguro integral do saldo”, faça quatro perguntas: quem fornece essa proteção, se ela cobre moeda fiduciária ou criptoativos, se a insolvência da plataforma está coberta e se o usuário pode apresentar uma reivindicação direta. Se a plataforma não consegue explicar isso, a palavra “seguro” na página tem pouco valor prático.
5. Faça um ciclo completo com uma pequena quantia
Recarga rápida é a etapa que a maioria das plataformas mais gosta de exibir. Saques, reembolsos e encerramento de conta mostram melhor se a operação nos bastidores está realmente funcionando.
Na primeira utilização, mantenha o valor dentro do que você pode perder sem comprometer suas finanças e faça o seguinte teste completo:
Recarregue, a partir da sua própria carteira, uma pequena quantia cuja perda você possa suportar;
Observe o tempo de chegada e as taxas efetivamente descontadas de rede, recarga e conversão;
Realize uma compra real de pequeno valor;
Tente sacar os ativos restantes;
Se possível, teste um cancelamento ou reembolso;
Contate o suporte uma vez e verifique se ele responde de forma específica ao seu problema.
Se durante o saque surgirem de repente “depósito de garantia”, “taxa de desbloqueio” ou “taxa de verificação de conta”, pare de pagar imediatamente. Uma taxa de saque divulgada publicamente é uma coisa; um atendente pedir em privado que você continue enviando dinheiro para uma carteira desconhecida depois de seus fundos terem sido congelados é algo completamente diferente. Uma análise AML pode exigir documentos sobre a origem dos recursos, mas não há motivo legítimo para exigir recargas sucessivas como forma de verificação.
6. Não compare apenas a taxa de emissão do cartão
Alguns cartões custam apenas alguns dólares para serem emitidos, mas são caros no uso real. As cobranças costumam estar espalhadas em várias etapas:
Taxa de emissão e mensalidade;
Taxa de recarga ou conversão de criptomoeda;
Ágio no câmbio para moeda fiduciária;
Taxa de transação internacional;
Taxa de saque em ATM;
Taxa de recarga, reembolso ou processamento de transação malsucedida;
Taxa de inatividade, encerramento de conta e reposição de cartão;
Bloqueio temporário de saldo causado por pré-autorizações de estabelecimentos.
Você pode calcular o custo total com um cenário real: recarregar 500 USDT, converter para USD, gastar 100 USD e depois sacar o restante de volta para a sua carteira. Calcule cada etapa com base na tabela pública de tarifas e veja a perda final. Se não houver uma tabela completa, se os números de páginas diferentes entrarem em conflito ou se o suporte disser apenas que “a taxa total é muito baixa”, isso indica baixa transparência.
7. Tenha cautela extra quando “sem KYC” vira argumento de venda
Serviços de pagamento e de criptoativos normalmente precisam verificar a identidade do cliente, a origem dos fundos e o risco das transações. Exigir documento de identidade, prova de vida ou comprovante de endereço não prova, por si só, que a plataforma seja confiável; também é preciso ver como ela guarda essas informações.
Mas quando aparecem ao mesmo tempo expressões como “cartão anônimo”, “grandes recargas”, “sem análise”, “suporte a contas em lote” e “pode receber fundos de terceiros”, o risco já está evidente. Esse tipo de modelo de negócio dificilmente consegue atender por muito tempo às exigências de compliance de bancos e emissores. Quando os canais parceiros se apertam, não são apenas os novos usuários que sofrem; contas já existentes também podem ser congeladas.
No mínimo, a conta deveria oferecer estes recursos de segurança:
Autenticação em dois fatores no login;
Lista branca de endereços de saque e período de espera para novos endereços;
Congelar e descongelar o cartão com um clique;
Limites por transação e por dia;
Alerta de login em novo dispositivo;
Notificações de transação;
Dispositivos conectados visíveis e revogáveis;
Código anti-phishing independente ou explicação clara do domínio oficial.
Se a plataforma coleta passaporte, documento de identidade e informações faciais, mas não divulga o controlador dos dados, o período de retenção e a forma de exclusão, os próprios dados pessoais passam a ser um risco. Mesmo que o cartão funcione, não vale a pena entregar documentos completos por muito tempo a uma empresa assim.
8. Ao olhar avaliações, procure eventos concretos, não emoções
Uma seção de comentários cheia de elogios pode significar apenas que a plataforma acabou de ser lançada, ou pode ser resultado de promoção com comissões de indicação. Se houver muitas avaliações negativas, também é preciso diferenciar falhas reais, violações do usuário e simples desabafo.
Em comparação com “muito bom” ou “nunca use”, os detalhes abaixo são muito mais úteis:
Quanto tempo os saques demoram;
Se reembolsos retornam ao saldo;
Se o usuário pode reenviar documentos para reanálise após um congelamento de conta;
Se o suporte fornece número de protocolo e prazo de tratamento;
Se a plataforma anuncia com antecedência a troca de emissor ou a suspensão de serviço;
Se o usuário consegue recuperar os ativos restantes após encerrar a conta.
“Consegue vincular ao WeChat”, “pagou ChatGPT com sucesso” e “cashback caiu” registram apenas uma transação. Isso não prova que a plataforma conseguirá operar no longo prazo, nem permite concluir que saldos grandes estão seguros.
9. Quando estes sinais aparecerem, pare de recarregar
Se aparecer um único sinal, continue investigando. Se aparecerem vários ao mesmo tempo, continuar recarregando já não faz sentido:
Não é possível encontrar o nome legal da empresa operadora;
O número da licença pertence a outra empresa, sem contrato explicando a relação entre elas;
A plataforma mostra apenas MSB, certificado de registro da empresa ou logotipos de bandeiras de cartão, evitando explicar o escopo da autorização;
Não divulga o emissor do cartão nem o contrato do titular;
Promete por muito tempo rendimento fixo alto ou cashback anormalmente elevado sem explicar a origem dos recursos;
Incentiva a compra de contas prontas, o uso de endereços falsos ou o bypass de KYC;
Exige que os fundos sejam enviados para uma carteira pessoal fornecida temporariamente pelo suporte;
Durante o saque, exige repetidamente depósito adicional, imposto ou taxa de desbloqueio;
Muda com frequência o domínio, o link de download do app e a carteira de recebimento;
Fecha comentários, apaga perguntas sobre saques ou só aceita tratar problemas por mensagem privada;
Após suspender o serviço, não apresenta anúncio formal, sistema de tickets nem plano de retirada do saldo.
10. Tabela rápida de pontuação para plataformas de cartão U
A pontuação abaixo serve apenas para triagem inicial. Ela mede se as informações estão completas e se a saída é fluida; não é garantia da segurança futura da plataforma. Mudanças regulatórias, interrupção de parcerias de emissão, problemas de liquidez e ataques cibernéticos podem fazer até mesmo uma plataforma bem pontuada interromper o serviço de repente.
:---: | :---: | :---: |
|---|---|---|
Item | Pontuação | Condição para pontuação máxima |
Entidade e licenças | 25 | Entidade legal clara, licença verificável na base oficial e escopo compatível |
Cadeia de emissão | 15 | Emissor, tipo de cartão, contrato do titular e responsável por disputas claramente definidos |
Estrutura dos fundos | 20 | Forma de custódia e limites de proteção de criptoativos, moeda fiduciária e saldo do cartão claramente explicados |
Saques e reembolsos | 15 | Regras públicas, teste com pequeno valor funcionando e sem exigência de pagamento adicional improvisado |
Transparência de tarifas | 10 | Tabela completa disponível e cobrança real consistente com a página |
Segurança da conta | 10 | Há 2FA, gestão de dispositivos, proteção de saque, congelamento do cartão e alertas de transação |
Atendimento e anúncios | 5 | Há tickets formais, prazo de tratamento e anúncios rastreáveis de serviço |
A pontuação total pode ser interpretada assim:
:---: | :---: | :---: |
|---|---|---|
Pontuação | Avaliação inicial | Recomendação |
85–100 | Informações relativamente completas | Ainda assim, comece com um teste pequeno e não mantenha grandes saldos por longo prazo |
70–84 | Basicamente verificável, mas com lacunas | Controle o saldo e só decida pelo uso de longo prazo após confirmar as informações faltantes |
55–69 | Risco relativamente alto | Serve apenas para investigação adicional; não é recomendado recarregar diretamente |
Abaixo de 55 | Falta grave de informações-chave | Trocar de plataforma |
No fim das contas, verificar uma plataforma de cartão U resume-se a duas perguntas: onde está o dinheiro e a quem recorrer quando der problema.
Só vale a pena testar com uma pequena quantia quando a entidade da empresa, o escopo da licença, o acordo de emissão, a custódia dos fundos e as regras de saída podem ser todos verificados. Se qualquer um desses pontos faltar, o saldo deve ser controlado. Se a plataforma nem sequer consegue explicar claramente quem a opera e quem emite o cartão, o melhor é desistir.
Há ainda um ponto fácil de ignorar: uma plataforma que hoje parece confiável não necessariamente terá, daqui a seis meses, o mesmo canal de emissão, o mesmo status regulatório ou as mesmas condições de saque. Uma conta de cartão U é mais adequada para o giro de gastos de curto prazo do que para guardar grandes quantias de USDT ou moeda fiduciária no longo prazo. Carregue apenas o que for usar. Na prática, isso costuma ser mais sensato do que perseguir cashback alto.