
Por que um U Card pode parar de funcionar de repente? O verdadeiro risco está escondido na cadeia de emissão
Ontem o cartão funcionava normalmente. No dia seguinte, todas as transações começaram a falhar de uma vez.
O suporte da plataforma responde apenas: “Manutenção do sistema”. Não explica o motivo nem informa quando o serviço será normalizado. Depois, os saques começam a ficar cada vez mais lentos, o grupo oficial passa a restringir mensagens e, por fim, o site e o App deixam de abrir.
Diante disso, a primeira reação de muita gente é: a plataforma sumiu com o dinheiro.
Às vezes essa conclusão está correta, mas ela nem sempre conta a história inteira.
Quando um U Card deixa de funcionar, o problema pode envolver a bandeira, o emissor, o provedor de CaaS, as contas de liquidação, análises de prevenção à lavagem de dinheiro e várias camadas de intermediários terceirizados. O usuário vê apenas uma marca, um cartão e uma página de recarga. Por trás disso, porém, existe uma cadeia de fornecimento longa e potencialmente frágil.
Se qualquer elo falhar, o resultado percebido pelo usuário costuma ser o mesmo: o cartão deixa de funcionar e o saldo fica inacessível.
Fontes e limites das conclusões
Verificação em fontes primárias: Visa Core Rules and Visa Product and Service Rules; What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?; FATF Standards on Virtual Assets and VASPs.
Os fatos verificáveis apresentados neste artigo sobre regras de programas e riscos de compliance quando um U Card é restringido, congelado ou encerrado baseiam-se nos documentos oficiais e regulatórios citados acima. O status real do serviço, as tarifas, os requisitos de elegibilidade e a cobertura geográfica devem ser confirmados na página do emissor ou da plataforma no momento da solicitação.
Diferentes emissores, jurisdições, níveis de conta e regras de estabelecimentos podem produzir resultados distintos. Experiências de usuários, taxas de sucesso, comparações de custos ou avaliações de tendências que não estejam diretamente descritas nas fontes primárias acima representam análise ou inferência e não foram oficialmente confirmadas pelas instituições envolvidas para casos individuais.
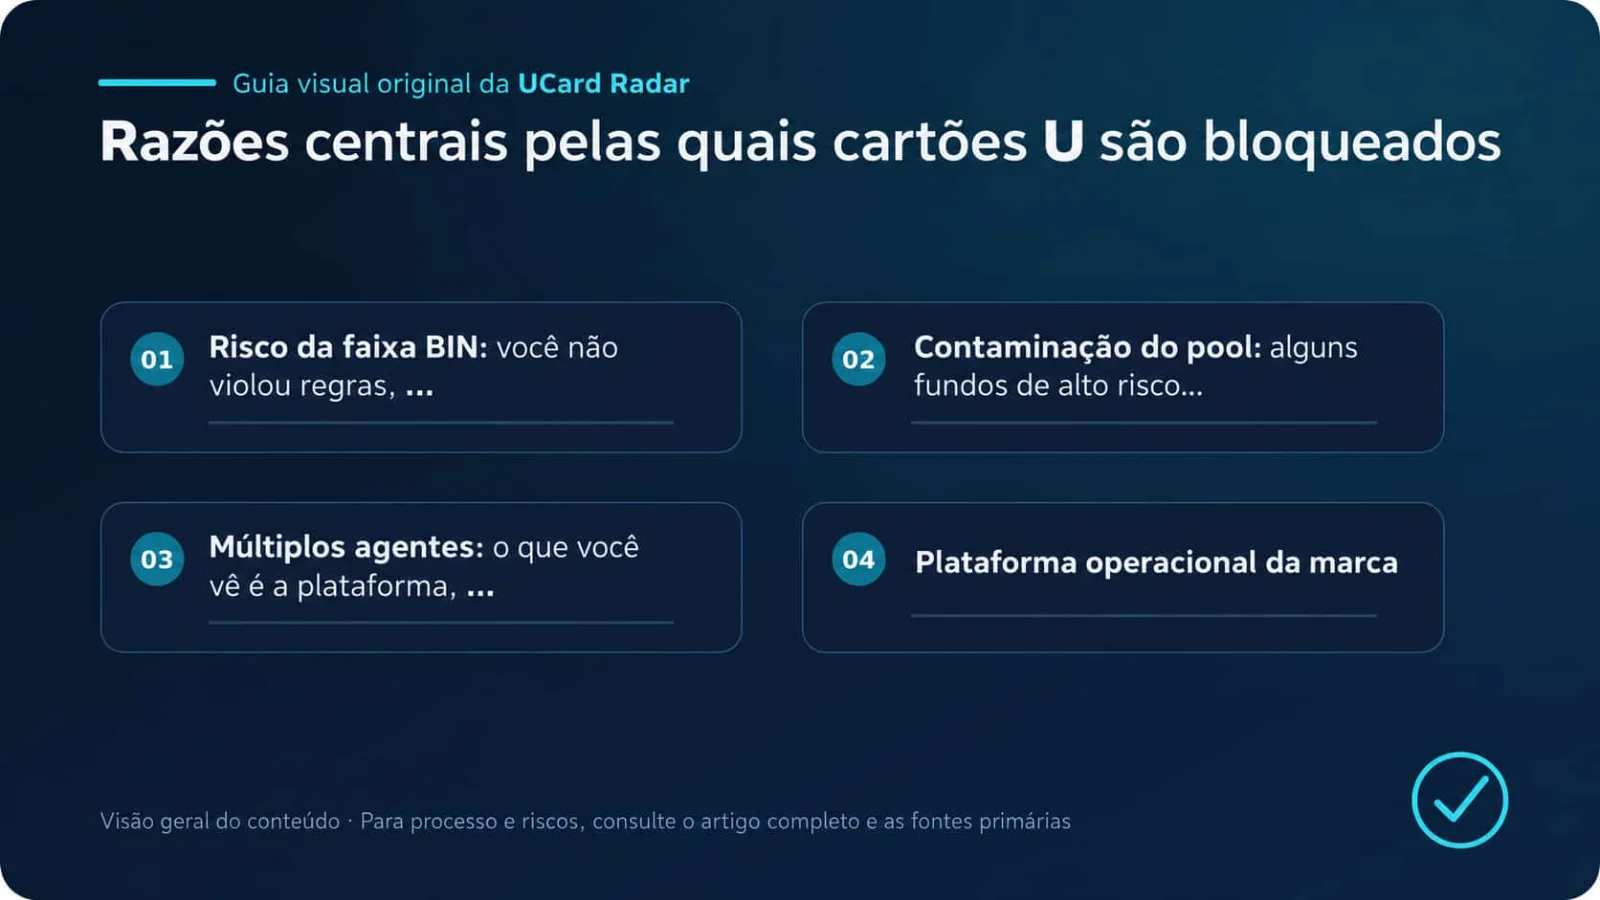
1. Risco do BIN: mesmo sem violar regras, você pode ser afetado pelo comportamento de outros usuários
Os primeiros dígitos de um cartão bancário são normalmente chamados de BIN, ou Bank Identification Number. Eles permitem identificar a bandeira, a instituição emissora, a região de emissão e o tipo do cartão.
Muitas plataformas de U Card não possuem capacidade própria de emissão nem conseguem estabelecer diretamente com um banco toda a infraestrutura necessária. Por isso, costumam recorrer a provedores terceirizados de CaaS, ou Card as a Service.
Um único provedor de CaaS pode fornecer cartões virtuais ou físicos para várias plataformas Web3 ao mesmo tempo. Isso cria uma situação bastante comum:
À primeira vista, os cartões parecem pertencer a marcas diferentes. Na prática, podem compartilhar o mesmo programa de emissão, o mesmo conjunto de BINs e até os mesmos sistemas de gestão de risco e liquidação.
Se determinado programa concentrar chargebacks abusivos, uso de cartões roubados, fraudes, registros em massa, gastos internacionais anormais ou grande volume de transações em estabelecimentos de alto risco, a classificação de risco do programa inteiro pode ser elevada.
Entre as práticas que costumam acionar alertas estão:
grande volume de chargebacks abusivos ou contestações falsas;
uso de cartões roubados, fraudes e autorizações anormais;
cadastros e emissões em massa;
transações internacionais em alta frequência;
impossibilidade de explicar a identidade do usuário ou a origem dos recursos;
concentração de pagamentos em contas de publicidade ou estabelecimentos de alto risco;
exploração repetida de promoções de abertura para arbitragem;
uso do cartão em golpes, apostas ou outras atividades de zona cinzenta.
À medida que o risco aumenta, o emissor pode primeiro restringir determinados tipos de estabelecimento, países ou tipos de transação. Depois, pode suspender novas emissões, desativar pagamentos em certas regiões ou, em casos graves, encerrar todo o programa.
E não são apenas os usuários que violaram as regras que sofrem as consequências.
Você pode nunca ter usado um cartão roubado nem feito chargeback. Talvez use o cartão apenas para assinaturas de software ou gastos do dia a dia. Mesmo assim, por compartilhar a mesma infraestrutura, pode enfrentar transações recusadas, cartão congelado ou até a impossibilidade de usar o saldo.
É por isso que alguns U Cards parecem parar de funcionar quase sem qualquer período de transição.
Talvez o problema não esteja apenas no seu cartão. Todo o canal de emissão pode ter sido restringido ou simplesmente cortado.
2. Contaminação de fundos agrupados: uma pequena parcela de recursos de alto risco pode congelar a plataforma inteira
Muitos usuários imaginam que os USDT depositados serão convertidos em dólares e mantidos separadamente em uma conta bancária própria.
Na prática, normalmente não funciona assim.
Um fluxo mais comum é: o usuário deposita USDT, a plataforma faz a conversão ou o lançamento interno e depois utiliza uma conta pré-paga, uma conta de salvaguarda ou uma conta de liquidação de um parceiro para disponibilizar saldo utilizável no cartão.
Os recursos de muitos usuários podem acabar reunidos em uma ou poucas contas compartilhadas para liquidação.
É aí que surge o problema.
Imagine uma plataforma com 10 mil usuários legítimos, mas que recebe alguns recursos de origem suspeita, como stablecoins vindas de endereços ligados a golpes, ativos roubados, recursos obtidos em ataques hackers ou fundos relacionados a endereços sancionados, mixers, apostas ou fraudes.
Mesmo que esses recursos representem uma parcela pequena do total, basta que entrem em um fluxo compartilhado para que toda a conta passe a ser analisada por um banco ou instituição de pagamentos.
O monitoramento contra lavagem de dinheiro não termina depois da abertura da conta. Depois que a conta entra em operação, as instituições financeiras podem continuar acompanhando o destino dos recursos, a frequência das transações, a localização dos usuários, a origem do dinheiro e os padrões de consumo.
Ao detectar anomalias, o parceiro pode exigir que a plataforma forneça informações adicionais:
documentos de identidade dos usuários;
comprovação da origem dos recursos;
registros de transações on-chain;
explicação do modelo de negócio;
distribuição de estabelecimentos e usuários;
finalidade das transações e documentos de liquidação.
Se o risco não puder ser explicado adequadamente, a plataforma pode enfrentar suspensão de depósitos, restrição de saques, congelamento de contas de liquidação, atrasos na compensação, nova análise de todos os usuários ou até encerramento da parceria.
Esse tipo de análise raramente é informado antecipadamente ao usuário comum. Em alguns casos, nem a própria plataforma entende a gravidade da situação até o canal já ter sido suspenso.
O que o usuário vê é simples: o cartão deixa de pagar e os saques começam a entrar em fila.
Publicamente, a plataforma pode chamar o problema de “manutenção do canal”, “atualização bancária” ou “erro do sistema”. Isso não significa necessariamente que esteja mentindo. Mas a “manutenção” pode esconder uma revisão de conta, fundos congelados ou um provedor upstream se preparando para encerrar a parceria.
3. Múltiplos intermediários: a plataforma que você vê pode estar várias camadas distante do verdadeiro emissor
Ao abrir o App, o usuário vê o nome da plataforma, o Logo, a página do cartão e a entrada do suporte.
Mas, na cadeia real de emissão, essa plataforma pode ser apenas a camada mais próxima do usuário final.
A estrutura de um U Card pode ser:
Bandeira
↓
Banco emissor ou instituição licenciada
↓
Provedor de CaaS
↓
Agregador do programa ou intermediário de canal
↓
Plataforma de marca voltada ao usuário
↓
Usuário final
Quanto maior a cadeia, menor tende a ser o controle da plataforma final sobre a infraestrutura de base.
Algumas plataformas cuidam apenas do marketing, da interface de recarga, do painel do usuário e do atendimento. Elas podem não ter relação direta com o banco emissor e talvez nem tenham acesso a todas as informações de risco e liquidação.
Se o provedor upstream encerrar o canal, a plataforma final dificilmente conseguirá restaurá-lo sozinha.
O suporte pode apenas cobrar o intermediário; o intermediário entra em contato com o provedor CaaS; e o provedor CaaS precisa confirmar a situação com o emissor. Depois que a informação passa por várias camadas, o usuário muitas vezes recebe apenas uma resposta genérica, sem conteúdo concreto.
As várias camadas também criam outro problema: todas precisam ganhar dinheiro.
As taxas de emissão, recarga, conversão e transação pagas pelo usuário precisam ser divididas entre diferentes participantes:
a bandeira cobra tarifas de rede e de transação;
o emissor arca com custos de compliance, conta e capital;
o provedor de CaaS cobra pelo sistema e pelos serviços de emissão;
o agregador ou intermediário recebe uma margem do canal;
a plataforma final ainda precisa pagar aquisição de clientes, suporte e operação.
Quando a base de usuários cresce rapidamente, o modelo pode parecer saudável. Novos clientes, taxas de abertura e tarifas de transação podem cobrir temporariamente os custos de todos.
Quando o crescimento para, os problemas aparecem.
O emissor pode aumentar de repente as exigências de garantia, os custos de compliance podem subir, os chargebacks podem aumentar, o volume de transações pode cair ou o provedor upstream pode elevar preços sem aviso. Qualquer um desses fatores pode eliminar rapidamente a margem da plataforma final.
Se a plataforma ainda tiver de pagar grandes volumes de reembolsos, perdas com chargebacks ou resgatar saldos de usuários, a pressão sobre o caixa aumenta ainda mais.
Uma plataforma relativamente bem administrada tende a interromper antecipadamente novas emissões e recargas, anunciar um cronograma de encerramento e organizar a devolução dos saldos.
Já uma plataforma com governança fraca e sem segregação adequada dos recursos pode continuar adiando o problema, restringir saques, fechar o suporte e, por fim, desaparecer.
4. O que pode realmente estar acontecendo por trás de uma “manutenção do sistema”?
Quando uma plataforma de U Card anuncia “manutenção do sistema”, isso não significa necessariamente que a equipe técnica esteja apenas atualizando servidores.
No setor de pagamentos, “manutenção” pode significar situações completamente diferentes:
o emissor desativou temporariamente a autorização das transações;
a conta pré-paga ou de liquidação da plataforma foi congelada;
o provedor upstream exigiu uma nova análise de todos os usuários;
o BIN ou programa de cartões existente foi encerrado;
a plataforma está migrando com urgência para outro canal de emissão;
o provedor upstream exigiu reservas ou recursos adicionais;
a plataforma não possui caixa suficiente para concluir a liquidação;
a plataforma já decidiu encerrar as operações, mas ainda não anunciou o plano.
Uma manutenção curta, por si só, não significa que exista um problema grave. Sistemas de pagamento podem suspender parte dos serviços por atualização de API, mudança de emissor ou ajustes de risco.
O verdadeiro sinal de alerta aparece quando a manutenção não tem limites claros e a plataforma deixa de fornecer informações verificáveis.
Por exemplo:
não informa quais funções foram afetadas;
não fornece previsão de normalização;
a data de retorno é adiada repetidamente;
o suporte envia apenas respostas padronizadas;
pagamentos, saques e reembolsos são suspensos ao mesmo tempo;
a comunidade começa a apagar críticas ou restringir mensagens;
responsáveis importantes deixam de aparecer em público;
o cartão já não funciona, mas a plataforma continua aceitando depósitos;
usuários precisam pagar mais para “descongelar” o saldo.
Se vários desses sinais aparecem ao mesmo tempo, a pergunta principal deixa de ser “quando o serviço volta?” e passa a ser “ainda consigo retirar meu dinheiro?”.
5. Para avaliar se um U Card é confiável, não basta olhar a taxa de abertura e o cashback
Ao escolher um U Card, a maioria dos usuários compara primeiro:
o custo de abertura;
a taxa de recarga;
se é compatível com Apple Pay ou Google Wallet;
se permite pagar ChatGPT;
se oferece cashback;
se aceita usuários da China continental.
Essas informações são importantes, mas servem apenas para avaliar se o cartão é conveniente. Elas não mostram se a plataforma conseguirá operar de forma estável no longo prazo.
Os fatores que realmente afetam a estabilidade costumam estar justamente nas perguntas que as páginas promocionais menos destacam:
Qual instituição emite o cartão?
O banco emissor é divulgado?
Qual BIN e qual programa de cartões são utilizados?
A plataforma depende de um único fornecedor upstream?
Os fundos dos usuários são segregados dos recursos operacionais da plataforma?
Como a plataforma custodia e liquida os ativos dos usuários?
Qual entidade jurídica assina o contrato de serviço com o usuário?
Quais licenças ou registros essa entidade possui?
Se o canal for interrompido, quem é responsável por devolver o saldo?
O usuário consegue exportar todo o histórico de transações e reembolsos?
A plataforma já administrou reembolsos em larga escala ou uma migração de programa de cartões?
Uma plataforma pode ter uma interface impecável, uma comunidade grande e muito marketing e ainda assim ser apenas uma camada de marca sobre um canal de terceiros.
O que realmente determina a vida útil do cartão não é a aparência do front end, mas a capacidade da plataforma de controlar as relações de emissão, as contas de liquidação e o risco de compliance.
6. Como o usuário comum pode reduzir perdas?
É difícil para um usuário comum investigar todas as relações existentes por trás de um U Card.
Muitas plataformas não divulgam toda a cadeia de emissão. Mesmo quando divulgam, os parceiros podem mudar a qualquer momento. Usar determinado emissor hoje não significa que a mesma estrutura continuará existindo alguns meses depois.
Por isso, a estratégia mais realista não é procurar um cartão que “nunca terá problemas”, mas limitar a exposição de recursos em cada plataforma.
1. Recarregue apenas o necessário e não deixe dinheiro parado por muito tempo
Se pretende gastar determinado valor, recarregue aproximadamente o valor que espera utilizar.
Não deixe um saldo muito superior às suas necessidades de curto prazo apenas para economizar algumas taxas de recarga. Pagar um pouco mais em tarifas costuma ser mais controlável do que assumir o risco de congelamento, interrupção do canal ou desaparecimento da plataforma.
2. Não trate um U Card como conta de poupança
O U Card é, antes de tudo, um instrumento de pagamento, não um depósito bancário.
O fato de a plataforma mostrar um saldo em dólares não significa que você possua uma conta bancária independente em dólares. Também não significa necessariamente que o dinheiro esteja coberto por seguro de depósitos ou por um regime de proteção de recursos de clientes.
Enquanto o dinheiro permanecer dentro do sistema da plataforma, você assume não apenas risco cambial, mas também risco da plataforma, do provedor upstream e da conta de liquidação.
3. Faça um teste antes de realizar uma compra de alto valor
Antes de comprar um produto caro, reservar hotel ou passagem aérea, ou contratar uma assinatura de longo prazo, faça primeiro uma transação pequena para verificar se o cartão ainda está autorizando normalmente.
Mesmo assim, uma transação pequena bem-sucedida apenas confirma que o cartão funcionou naquele momento, naquele tipo de estabelecimento e naquele valor. Não garante a aprovação de uma compra maior depois.
4. Não dependa de um único cartão
O ideal é manter pelo menos duas opções de pagamento por canais diferentes.
Mas marcas diferentes não significam necessariamente infraestruturas independentes. Elas podem utilizar o mesmo provedor CaaS, o mesmo emissor ou até o mesmo BIN.
Uma alternativa realmente útil deve, sempre que possível, vir de outro programa de emissão, outro sistema de fundos ou até um tipo totalmente diferente de instrumento de pagamento.
5. Salve regularmente os registros de transações
Registros de recarga, hashes de transações on-chain, números de pedidos, extratos do cartão, anúncios da plataforma e conversas com o suporte devem ser salvos periodicamente.
Não espere o site sair do ar para descobrir que todos os detalhes das transações só podiam ser consultados no App.
Se surgir uma disputa, esses materiais podem servir como prova para reclamações, rastreamento dos recursos e comprovação do saldo da conta.
6. Se a plataforma apresentar anomalias, não continue recarregando
Se pagamentos com cartão, saques e suporte começarem a falhar ao mesmo tempo, suspenda novas recargas imediatamente.
Tenha atenção especial se a plataforma exigir pagamentos extras para “descongelar a conta”, “adicionar garantia”, “pagar impostos”, “concluir uma verificação avançada” ou “fazer upgrade de associação”.
Uma verificação de identidade legítima pode exigir documentos adicionais, mas não deveria exigir transferências repetidas de dinheiro como condição para restaurar os saques.
Sobre o UCard Radar — queremos ajudar os usuários a antecipar riscos e reduzir perdas.
Quando um U Card para de funcionar de repente, pode parecer apenas uma falha de pagamento. Na prática, uma cadeia inteira de fornecimento pode ter perdido estabilidade ao mesmo tempo.
Usuários de alto risco dentro do mesmo programa podem prejudicar usuários legítimos. Ativos suspeitos que entram em contas compartilhadas podem acionar revisões contra lavagem de dinheiro. E uma estrutura de negócios com várias camadas de intermediários pode deixar a plataforma final sem controle, margem ou liquidez suficientes para enfrentar uma crise.
Por isso, o ponto mais importante ao usar um U Card não é acreditar que alguma plataforma seja “absolutamente segura”, mas aceitar antecipadamente uma realidade: qualquer canal de pagamento pode ser interrompido.
A gestão de risco realmente eficaz costuma ser simples:
Recarregue apenas o necessário, mantenha saldos baixos, não trate o U Card como poupança e não concentre todas as suas necessidades de pagamento em um único canal.
Isso não é uma avaliação pessimista sobre uma plataforma específica. É uma forma prática de autoproteção em um mercado com informações pouco transparentes, cadeias de fornecimento complexas e regras de compliance em constante mudança.
Por que um U Card pode parar de funcionar de repente? O verdadeiro risco está escondido na cadeia de emissão
Ontem o cartão funcionava normalmente. No dia seguinte, todas as transações começaram a falhar de uma vez.
O suporte da plataforma responde apenas: “Manutenção do sistema”. Não explica o motivo nem informa quando o serviço será normalizado. Depois, os saques começam a ficar cada vez mais lentos, o grupo oficial passa a restringir mensagens e, por fim, o site e o App deixam de abrir.
Diante disso, a primeira reação de muita gente é: a plataforma sumiu com o dinheiro.
Às vezes essa conclusão está correta, mas ela nem sempre conta a história inteira.
Quando um U Card deixa de funcionar, o problema pode envolver a bandeira, o emissor, o provedor de CaaS, as contas de liquidação, análises de prevenção à lavagem de dinheiro e várias camadas de intermediários terceirizados. O usuário vê apenas uma marca, um cartão e uma página de recarga. Por trás disso, porém, existe uma cadeia de fornecimento longa e potencialmente frágil.
Se qualquer elo falhar, o resultado percebido pelo usuário costuma ser o mesmo: o cartão deixa de funcionar e o saldo fica inacessível.