
Na China continental, possuir ou usar um cartão U emitido no exterior não significa automaticamente que a pessoa esteja agindo de forma ilegal ou cometendo um crime. No entanto, isso também não significa que um cartão U seja uma “ferramenta de pagamento cripto legal e em conformidade” na China continental. Em geral, a avaliação regulatória não se limita ao nome do cartão, mas examina os seguintes fatos:
quem emitiu o cartão e se a verificação de identidade real e o KYC foram de fato concluídos;
de onde veio o USDT e se a origem dos recursos pode ser explicada;
se houve uso de moeda virtual para realizar conversão de valor entre RMB e moeda estrangeira;
se houve consumo pessoal real ou recebimento, pagamento, liquidação ou saque para terceiros;
se o valor, a frequência, as contrapartes e os cenários de consumo são incomuns;
se a pessoa sabia ou deveria saber que os recursos estavam ligados a fraude, jogos de azar, bancos clandestinos ou outras atividades ilegais ou criminosas.
Em 6 de fevereiro de 2026, o Banco Popular da China e outros sete órgãos emitiram o Yinfa [2026] nº 42, esclarecendo que moedas virtuais como Bitcoin, Ether e Tether não têm status de moeda de curso legal e não devem nem podem circular no mercado como moeda; atividades domésticas de câmbio de moeda virtual, intermediação de negociação, precificação e produtos financeiros relacionados constituem atividades financeiras ilegais. O documento também declara expressamente que o Yinfa [2021] nº 237, de 2021, fica revogado ao mesmo tempo. Portanto, a análise dos riscos dos cartões U deve ter como principal base normativa o atual Yinfa [2026] nº 42, e não continuar tratando as regras de 2021 como vigentes.
Oito órgãos atuando de forma coordenada para reforçar a supervisão e conter riscos relacionados a moedas virtuais. O que é moeda virtual? Quais atividades de negócios relacionadas a moedas virtuais estão incluídas?
Limites das fontes e das conclusões
Verificação primária: Notificação sobre o aprofundamento da prevenção e do tratamento dos riscos de negociação e especulação com moedas virtuais; Medidas para a Administração de Câmbio de Pessoas Físicas; Updated Guidance for a Risk-Based Approach to Virtual Assets and VASPs.
Os fatos verificáveis deste artigo sobre riscos relacionados a moeda virtual, câmbio, prevenção à lavagem de dinheiro e identidade associados a cartões U na China continental baseiam-se nos documentos oficiais ou regulatórios listados. O status real do serviço, as tarifas, a elegibilidade e o alcance regional devem ser confirmados na página do emissor ou da plataforma no momento da solicitação.
Este artigo apenas explica os limites regulatórios públicos e não constitui parecer jurídico sobre qualquer transação específica, origem de recursos ou risco criminal. Qualquer relato de experiência, observação sobre taxa de sucesso, comparação de tarifas ou julgamento de tendência não diretamente divulgado nas fontes primárias acima constitui análise ou inferência e não foi oficialmente confirmado pelas autoridades competentes em casos concretos.
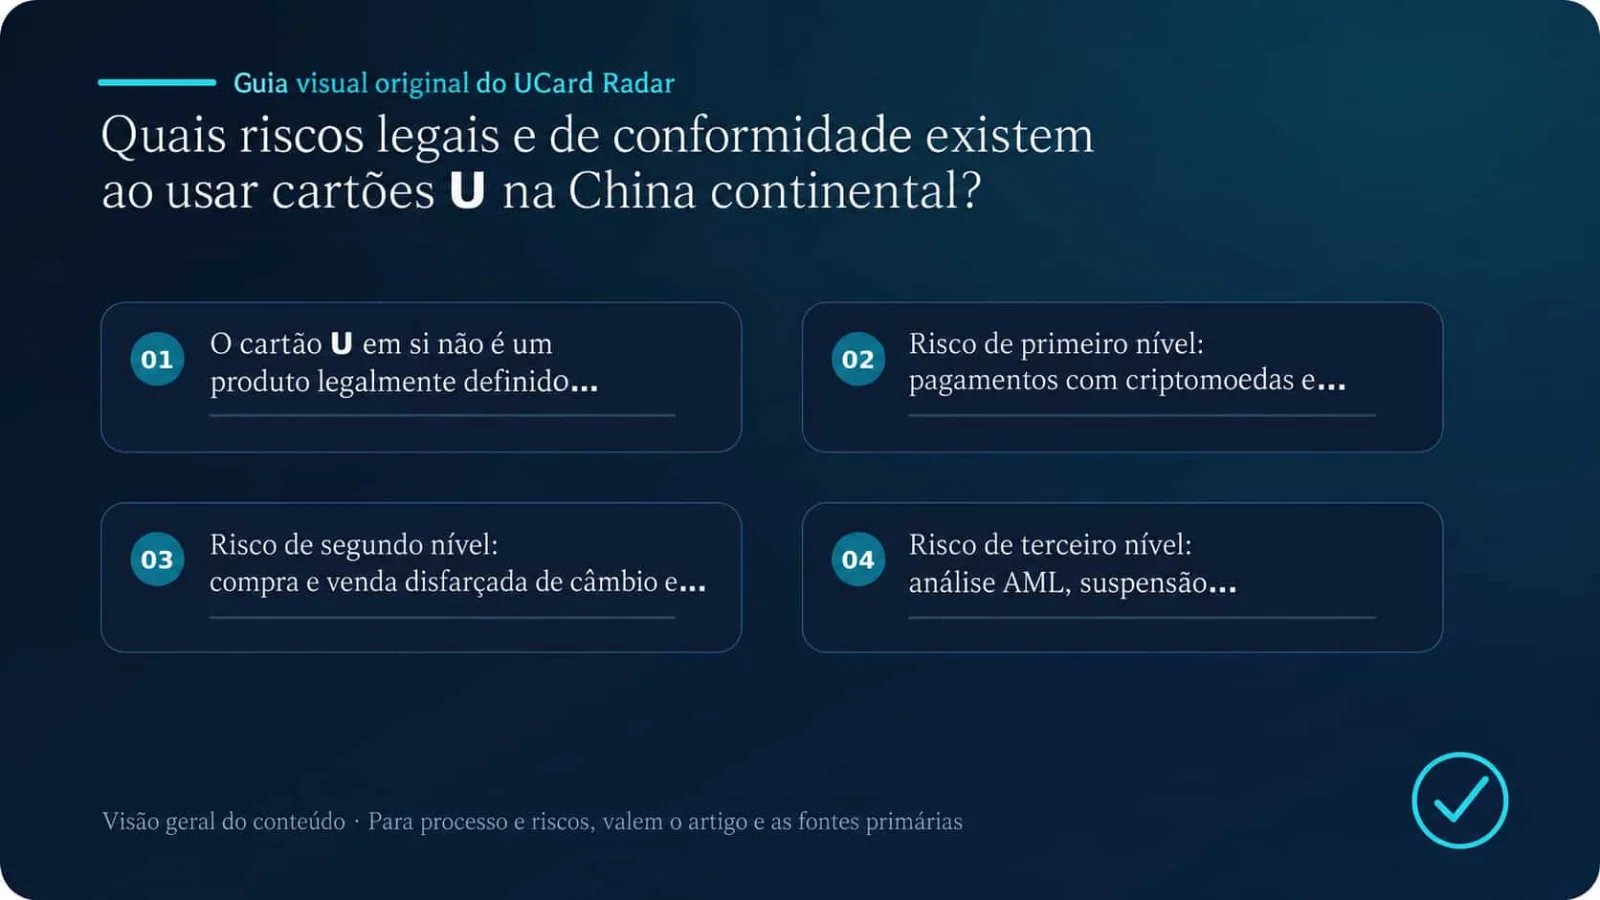
I. O cartão U não é uma categoria legal de produto
“Cartão U” é um termo de mercado. Normalmente, refere-se a um cartão que pode ser carregado com ativos virtuais como USDT e depois utilizado para consumo ou saque por meio de redes de cartão como Visa e Mastercard. A estrutura real pode ser completamente diferente:
O usuário transfere USDT para a plataforma emissora, que o converte em moeda fiduciária e credita o saldo de um cartão pré-pago;
No momento do consumo, a plataforma vende o ativo virtual em tempo real e liquida o pagamento em moeda fiduciária;
O que o usuário efetivamente possui é apenas uma conta de pagamento no exterior, e o chamado “cartão” é uma ferramenta acessória de consumo;
Alguns produtos não divulgam claramente o banco emissor, a entidade licenciada ou o arranjo de custódia dos recursos.
Portanto, não existe uma resposta simples como “todos os cartões U são legais” ou “todos os cartões U são ilegais”. O fato de ter licença no exterior e funcionar normalmente para pagamentos com cartão não significa que todos os serviços oferecidos a residentes da China continental atendam às exigências regulatórias da China continental.
II. Primeira camada de risco: pagamentos com moeda virtual e proibição de atividades domésticas
Os efeitos mais diretos do Yinfa [2026] nº 42 sobre os cartões U incluem:
o USDT é explicitamente classificado como moeda virtual e não possui o mesmo status jurídico da moeda fiduciária;
são estritamente proibidos, no território nacional, o câmbio entre moeda fiduciária e moeda virtual, o câmbio entre moedas virtuais, a intermediação de transações e os produtos financeiros relacionados;
entidades e indivíduos estrangeiros não podem prestar ilegalmente serviços relacionados a moedas virtuais a entidades domésticas sob qualquer forma;
instituições financeiras domésticas e instituições de pagamento não bancárias não podem prestar serviços de abertura de conta, transferência, compensação e liquidação para negócios relacionados a moedas virtuais;
entidades e indivíduos domésticos que saibam ou devam saber que um sujeito estrangeiro está prestando ilegalmente tais serviços a partes domésticas e, ainda assim, o auxiliem podem ser responsabilizados;
se o comportamento de investimento relevante violar a ordem pública e os bons costumes, o ato civil poderá ser inválido e as perdas deverão ser suportadas pelos próprios participantes.
Isso significa que, mesmo que uma plataforma de cartão U esteja estabelecida no exterior, se continuar promovendo seus serviços a usuários da China continental e oferecendo câmbio de USDT e pagamentos com cartão, ainda existe o risco normativo de ser considerada prestadora de serviços relacionados a moeda virtual a entidades domésticas. Para usuários comuns, uma única despesa real de pequeno valor não deve ser mecanicamente equiparada à “operação de um negócio de moeda virtual”, mas os usuários também não podem interpretar registro no exterior, BIN estrangeiro ou disponibilidade de download do app como aprovação oficial.
Outro problema prático é a tutela civil. Se a plataforma encerrar operações, recusar saques, congelar saldos ou houver uso fraudulento do cartão, e se a estrutura da transação estiver intimamente ligada a um negócio de moeda virtual proibido, os usuários poderão ter dificuldade em recuperar as perdas por meio de litígio doméstico, inclusive quanto à validade contratual, obtenção de provas e execução no exterior.
III. Segunda camada de risco: compra e venda disfarçada de câmbio e “casamento” transfronteiriço
O aspecto mais facilmente ignorado nos cartões U não é o ato de passar o cartão em si, mas a conversão de valor que ocorre antes do uso.
Por exemplo, um usuário paga RMB dentro do país para obter USDT, depois recarrega um cartão U no exterior com esse USDT e em seguida consome em comerciantes estrangeiros, saca dinheiro em caixa eletrônico ou transfere para outra pessoa. Se a substância do arranjo como um todo for transferir o valor do RMB doméstico para o exterior — especialmente quando houver contrapartes fixas, escrituração bilateral, cobrança de taxa de serviço, transações frequentes e de grande valor ou serviços prestados a terceiros — podem surgir riscos de compra e venda ilegal de câmbio, evasão de controle cambial ou banco clandestino.
A Administração Estatal de Câmbio e a Suprema Procuradoria Popular explicaram publicamente que, embora o chamado “casamento” transfronteiriço aparentemente não envolva uma mesma remessa de recursos cruzando a fronteira de forma direta, um arranjo em que se paga RMB no país e moeda estrangeira no exterior ainda pode, em essência, constituir compra e venda disfarçada de câmbio. O uso de moeda virtual como intermediária para converter indiretamente valor entre câmbio e RMB é um elo importante na cadeia de compra e venda ilegal de câmbio. Em circunstâncias graves, isso pode configurar o crime de operação comercial ilegal. A conversão legítima entre moeda doméstica e estrangeira deve ser realizada por bancos ou instituições aprovadas para câmbio pessoal e deve ter uma base transacional real e lícita. Veja o Q&A da SAFE e da Suprema Procuradoria Popular.
É importante distinguir que o uso, por um indivíduo, de um cartão em seu próprio nome para comprar bens ou serviços reais não configura automaticamente o crime de operação comercial ilegal. A responsabilidade criminal ainda exige avaliação caso a caso, com base em provas concretas como caráter empresarial da conduta, valor, frequência, lucro, conhecimento subjetivo e origem dos recursos. Mas “ajudar outras pessoas a converter RMB em U e depois usar o cartão para consumir ou sacar cobrando taxa de serviço” é claramente mais arriscado do que o consumo pessoal ocasional.
IV. Terceira camada de risco: análise AML, bloqueio de pagamento e congelamento de conta
A Lei Antilavagem revisada entrou em vigor em 1º de janeiro de 2025. Ela exige que instituições financeiras realizem diligência devida do cliente, preservem registros de identidade e de transações, identifiquem beneficiários finais e reportem transações de grande valor ou suspeitas. Consulte a Lei Antilavagem da República Popular da China publicada pela Administração Nacional de Regulação Financeira.
Portadores comuns de cartão não são instituições financeiras e não assumem automaticamente obrigações institucionais de prevenção à lavagem apenas por usar um cartão U, mas são afetados por essas medidas. Os seguintes padrões de transação são especialmente propensos a desencadear revisão, atraso no crédito, restrições ou congelamento:
recursos de recarga vindos de vários desconhecidos ou de muitas contas dispersas;
compra de USDT seguida de recarga, uso do cartão, saque ou transferência imediata;
valores de transação incompatíveis com a ocupação, renda ou histórico de consumo do usuário;
compras frequentes de cartões-presente, eletrônicos, serviços ligados a jogos de azar ou outros bens de alto risco;
várias pessoas usando o mesmo cartão ou abertura em massa a partir do mesmo dispositivo ou endereço;
recursos que passam por operadores OTC, plataformas de “running score”, bancos clandestinos ou endereços ligados a casos criminais;
incapacidade de apresentar comprovantes de salário, renda empresarial, contratos, registros on-chain e comprovantes de consumo.
A interpretação judicial sobre lavagem de dinheiro divulgada pelas “Duas Altas” em 2024 enfatiza que o “conhecimento” deve ser avaliado à luz de fatos como a origem dos recursos, o modo de transação, anomalias na conta, a experiência profissional do agente e sua relação com criminosos antecedentes. Isso mostra que a avaliação de risco não depende apenas de “ter recebido ou não USDT”, mas de saber se o usuário sabia ou deveria saber que os recursos eram anormais e se realizou atos de transferência, conversão ou ocultação. Veja a coletiva do Supremo Tribunal Popular sobre a interpretação judicial dos crimes de lavagem de dinheiro.
V. Quarta camada de risco: pagamento em nome de terceiros, “running score” e aluguel ou empréstimo de contas
Entregar a outra pessoa um cartão U aberto em seu nome verdadeiro é muito mais arriscado do que o consumo pessoal. As condutas de alto risco mais comuns incluem:
alugar ou vender cartões U, contas, códigos de verificação, celulares ou ambientes de login;
recarregar para desconhecidos, receber U, passar o cartão ou sacar por eles;
reunir recursos de várias pessoas sob o pretexto de “pagar ChatGPT, anúncios ou servidores”;
ajudar a transferir recursos sabendo que o preço ou a comissão são anormais;
usar a identidade de outra pessoa para abrir um cartão ou fornecer verificação de identidade para abertura em lote.
O artigo 31 da Lei de Combate à Fraude em Telecomunicações e na Internet proíbe a compra, venda, locação ou empréstimo ilegal de contas bancárias, contas de pagamento e recursos semelhantes, e também proíbe prestar ajuda para verificação de identidade real, usar identidade alheia ou fabricar relação de representação para abrir contas. As violações podem resultar em confisco de ganhos ilícitos, multas, detenção e, se houver crime, responsabilidade penal. Consulte o texto integral da lei publicado pela Suprema Procuradoria Popular.
Se as contas envolvidas forem usadas para fraude, apostas online ou transferência de proveitos do crime, a conduta pode ainda envolver o crime de auxílio a atividades criminosas em rede de informação, ocultação ou dissimulação de produto de crime, lavagem de dinheiro ou até cumplicidade no crime antecedente. A opinião de 2025 das “Duas Altas e um Ministério” sobre casos de auxílio a crimes em rede de informação exige ainda que se avaliem fatores como número de contas, fluxo de recursos, transações anormais e conhecimento subjetivo. Veja a explicação da “Opinião sobre auxílio a crime em rede de informação” publicada pelo Supremo Tribunal Popular.
“Eu só estava ajudando um amigo a pagar uma vez” também não é uma isenção absoluta de segurança. Uma contraparte real, uma finalidade clara, um valor razoável e ausência de cobrança são muito diferentes, em termos de risco, de realizar pagamentos por longo período para pessoas indeterminadas, cobrar comissão e não conseguir explicar a origem dos recursos.
VI. Quinta camada de risco: KYC falso, comprovante de endereço e uso indevido de identidade
Alguns cartões U restringem solicitações de residentes da China continental, e por isso surgiram no mercado serviços como “empacotamento de endereço no exterior”, “aprovação de KYC por terceiros” ou “compra de conta pronta”. Essas práticas envolvem pelo menos três níveis de risco:
Risco contratual: apresentar ao emissor nacionalidade, residência, status de residência fiscal ou origem de recursos falsos geralmente viola o contrato de usuário, e a plataforma pode congelar a conta, encerrar o serviço ou recusar reembolso;
Risco de identidade e conta: usar documento de identidade, comprovante de endereço ou verificação facial de outra pessoa pode envolver uso indevido de identidade, violação de informações pessoais ou abertura ilícita de conta;
Risco explicativo posterior: quando o nome, o endereço de cobrança, a região de login, o dispositivo e a origem dos recursos não coincidem, a análise manual tende a ser acionada com mais facilidade, e o usuário também terá mais dificuldade para comprovar a titularidade da conta e dos recursos.
A abordagem em conformidade é solicitar apenas com dados reais próprios e confirmar se o emissor aceita residentes da China continental. Se a plataforma não der suporte a residentes da China continental, não é recomendável contornar a restrição com endereço falsificado, identidade emprestada ou controle remoto de equipamentos.
VII. Tabela de referência de nível de risco
Forma de uso | Risco aproximado | Principais problemas |
|---|---|---|
Cartão aberto em nome real do próprio usuário, origem lícita dos recursos e uso apenas para consumo pessoal real e ocasional de pequeno valor | Baixo, mas não zero | Legalidade do negócio da plataforma, política sobre moedas virtuais, congelamento de conta e risco de recuperação |
Compra de USDT de comerciante OTC desconhecido e recarga imediata para consumo | Médio-alto | Origem dos recursos pouco clara, recursos ligados a fraude, transações suspeitas e risco de bloqueio |
Compra prolongada de USDT com RMB e posterior uso no exterior para transferir valor por consumo ou saque | Alto | Câmbio disfarçado, transferência transfronteiriça de valor e risco cambial |
Pagamentos em lote para parentes, amigos ou clientes com cobrança de comissão | Alto | Liquidação de pagamentos com caráter empresarial, atividade financeira ilegal e risco de auxílio a crime |
Alugar ou vender cartão U, ou fornecer a terceiros conta, códigos de verificação ou verificação de identidade real | Muito alto | Possível incidência da Lei de Combate à Fraude em Telecomunicações e na Internet, crime de auxílio e outros crimes relacionados |
Usar endereço falso, documentos falsos, identidade de terceiros ou comprar conta pronta | Alto | Violação da plataforma, uso indevido de identidade, congelamento de conta e perda de recursos |
Receber USDT de origem desconhecida e usar o cartão para sacar, comprar bens altamente líquidos ou transferir para terceiros | Muito alto | Lavagem de dinheiro, ocultação de produto de crime e risco de cadeia de recursos de fraude ou apostas |
Os níveis de risco são apenas avaliações gerais, não conclusões de fiscalização ou judiciais. Uma única transação de alto risco pode desencadear investigação; várias transações de pequeno valor também podem ser analisadas em conjunto se o padrão for anormal.
VIII. Recomendações de conformidade para uso de cartões U na China continental
Verifique primeiro a entidade emissora, em vez de olhar apenas a bandeira do cartão
Confirme o nome do banco emissor ou da instituição licenciada, local de registro, licença regulatória, tipo de cartão, quem guarda os recursos do usuário e se residentes da China continental estão incluídos nas regiões permitidas. O logotipo Visa ou Mastercard apenas indica que o cartão pode acessar essa rede; não significa que a plataforma do cartão tenha autorização regulatória na China continental.Use apenas sua própria identidade, sua própria conta e seu próprio dispositivo
Não compre contas prontas, não pegue emprestado comprovante de endereço ou reconhecimento facial de outras pessoas e não entregue conta, cartão, códigos de verificação ou dispositivo a terceiros.Mantenha provas completas da origem dos recursos
No mínimo, guarde comprovantes de renda, extratos bancários, ordens de compra de criptoativos, informações da contraparte, hashes on-chain, registros de recarga, faturas do cartão, notas fiscais ou pedidos do comerciante. A cadeia probatória deve responder: “De onde veio o dinheiro, por que foi convertido em U e o que foi finalmente comprado?”Evite transações OTC de origem incerta
Transferências de desconhecidos, preços claramente fora do mercado, pedido de dividir ordens, indicação de várias contas ou promessa de “sem controle de risco” devem ser tratados como sinais de alto risco. Mesmo que você não tenha cometido fraude, receber recursos ligados a caso pode levar a bloqueio, congelamento e investigação.Não receba nem pague em nome de terceiros indeterminados
Não transforme o cartão U em ferramenta de adquirência, liquidação, “running score” ou câmbio. Em especial, não recarregue, passe o cartão, compre cartões-presente ou saque para clientes desconhecidos em troca de comissão.Controle o saldo e não trate o cartão U como conta de depósito
Muitos cartões U não são depósitos bancários e podem não ter seguro de depósito. Se a cadeia de emissão abranger várias jurisdições, o custo de recuperação em caso de insolvência, desaparecimento ou congelamento da plataforma pode ser muito alto. É mais prudente manter apenas o saldo necessário para consumo de curto prazo.Não falsifique materiais explicativos em caso de congelamento
Pare imediatamente de transferir mais recursos, preserve avisos, extratos, registros on-chain e registros de comunicação, e explique a situação com veracidade conforme exigido pela plataforma ou pelas autoridades. Não apague conversas, não fabrique contratos retroativos nem peça a terceiros para produzir provas falsas de recursos. Se o valor for alto ou você já tiver recebido notificação da polícia, promotoria ou tribunal, procure o quanto antes um advogado chinês com experiência em ativos virtuais, câmbio e conformidade criminal.
IX. Perguntas frequentes
Passar um cartão U na China continental é, por si só, ilegal?
Não necessariamente. O uso em nome real pelo próprio titular, com recursos lícitos e consumo genuíno, é diferente, por natureza, de operar serviços de câmbio, realizar “matching” transfronteiriço, pagar em nome de terceiros, alugar contas ou lidar com recursos criminosos. No entanto, como os cartões U costumam estar ligados a câmbio de moedas virtuais e serviços de pagamento no exterior, os usuários ainda assumem riscos regulatórios, cambiais, antilavagem, de congelamento de plataforma e de recuperação civil.
É possível usar um cartão U para pagar ChatGPT, serviços em nuvem ou assinaturas de software estrangeiro?
A compra de serviços reais e lícitos geralmente envolve menos risco do que saque ou liquidação para terceiros, mas não elimina os problemas anteriores de compra de criptoativos, câmbio, KYC e acesso à plataforma. Também é necessário cumprir os termos regionais, de conta e de pagamento do comerciante, e esse método não deve ser usado para contornar restrições explícitas do serviço.
O limite anual de RMB 100 mil para saques em caixas eletrônicos no exterior se aplica aos cartões U?
A regra da SAFE segundo a qual cada pessoa não pode sacar no exterior mais que o equivalente a RMB 100 mil por ano aplica-se a cartões bancários domésticos usados no exterior. Esse limite não pode ser simplesmente transplantado para cartões U emitidos por instituições estrangeiras, mas isso não significa que saques no exterior estejam livres de limites ou de risco de conformidade. Eles ainda podem ser afetados pelas regras do local de emissão, pelos limites da plataforma do cartão e pelas normas da China continental sobre moeda virtual, câmbio e prevenção à lavagem. Veja a notificação da SAFE sobre a regulamentação de grandes saques em dinheiro no exterior por meio de cartões bancários.
“Usar apenas plataformas estrangeiras e não passar por bancos domésticos” significa que é seguro?
Não. A avaliação regulatória e judicial considerará o controlador real, a origem dos recursos, a relação entre contas domésticas e no exterior, o caminho on-chain, a finalidade do consumo e se serviços estão sendo prestados a sujeitos domésticos. O Yinfa [2026] nº 42 também estabelece expressamente mecanismos interdepartamentais de análise de dados, monitoramento online, monitoramento de recursos e compartilhamento de informações de risco.
Conclusão
A questão central do uso de cartões U na China continental não é simplesmente “se o cartão pode ser usado”, mas se toda a cadeia de recursos é lícita, autêntica e explicável.
Para usuários comuns, o limite de risco relativamente controlável é: usar identidade real própria, recursos próprios lícitos, finalidade clara, consumo ocasional, não receber nem pagar por terceiros, não sacar, não contornar restrições regionais e manter comprovantes completos. Uma vez que surjam condutas como câmbio para terceiros, cobrança de comissão, pagamentos em lote, aluguel de contas, KYC falso, origem incerta de recursos ou auxílio à transferência transfronteiriça de valor, o risco pode rapidamente evoluir do controle de risco da plataforma para responsabilidade administrativa e até criminal.
A avaliação final deve levar em conta o produto específico, a rota dos recursos, o valor e a frequência das transações, as contrapartes e o conhecimento subjetivo do usuário. Para usos de grande valor, prolongados ou com caráter empresarial, não é recomendável confiar apenas em experiências de internet; deve-se obter orientação jurídica e tributária específica antes de operar.
Principais materiais de referência
Banco Popular da China e outros sete órgãos: Notificação sobre o aprofundamento da prevenção e do tratamento de riscos relacionados a moedas virtuais (Yinfa [2026] nº 42)
Administração Estatal de Câmbio e Suprema Procuradoria Popular: Punir violações cambiais de acordo com a lei e prevenir riscos financeiros
Administração Nacional de Regulação Financeira: Lei Antilavagem da República Popular da China
Supremo Tribunal Popular e Suprema Procuradoria Popular: Coletiva sobre a interpretação aplicável a casos criminais de lavagem de dinheiro
Suprema Procuradoria Popular: Lei da República Popular da China de Combate à Fraude em Telecomunicações e na Internet
Supremo Tribunal Popular: Opinião das “Duas Altas e um Ministério” sobre questões relativas a casos criminais de auxílio a atividades criminosas em redes de informação
Administração Estatal de Câmbio: Notificação sobre a regulamentação de grandes saques em dinheiro no exterior por meio de cartões bancários