
Um serviço de BIN (Bank Identification Number, número de identificação do emissor) gerencia dados de BIN e disponibiliza consultas externas para identificar e determinar o banco emissor, a bandeira e a categoria de um cartão.
Ao observarmos os cartões bancários ou U Cards que usamos no dia a dia, cada número de cartão é único e composto por três tipos de campos: o identificador do emissor, os dígitos definidos pelo emissor e o dígito verificador.
A estrutura é a seguinte.
Os dígitos 1~6 são xxxxxx e formam o BIN do cartão de débito. Cartões que começam por 62 pertencem à UnionPay, o que significa que esse BIN foi atribuído pela UnionPay, na qualidade de bandeira, ao China Merchants Bank.
Os dígitos 7~15 são definidos pelo emissor. Neste exemplo, XXXXXXXX representa o identificador atribuído pelo China Merchants Bank a um determinado cliente para distinguir cartões e usuários diferentes.
O último dígito, o 16º, é o dígito verificador. Ele é usado para confirmar se o número do cartão é válido, por exemplo por meio do algoritmo de Luhn.
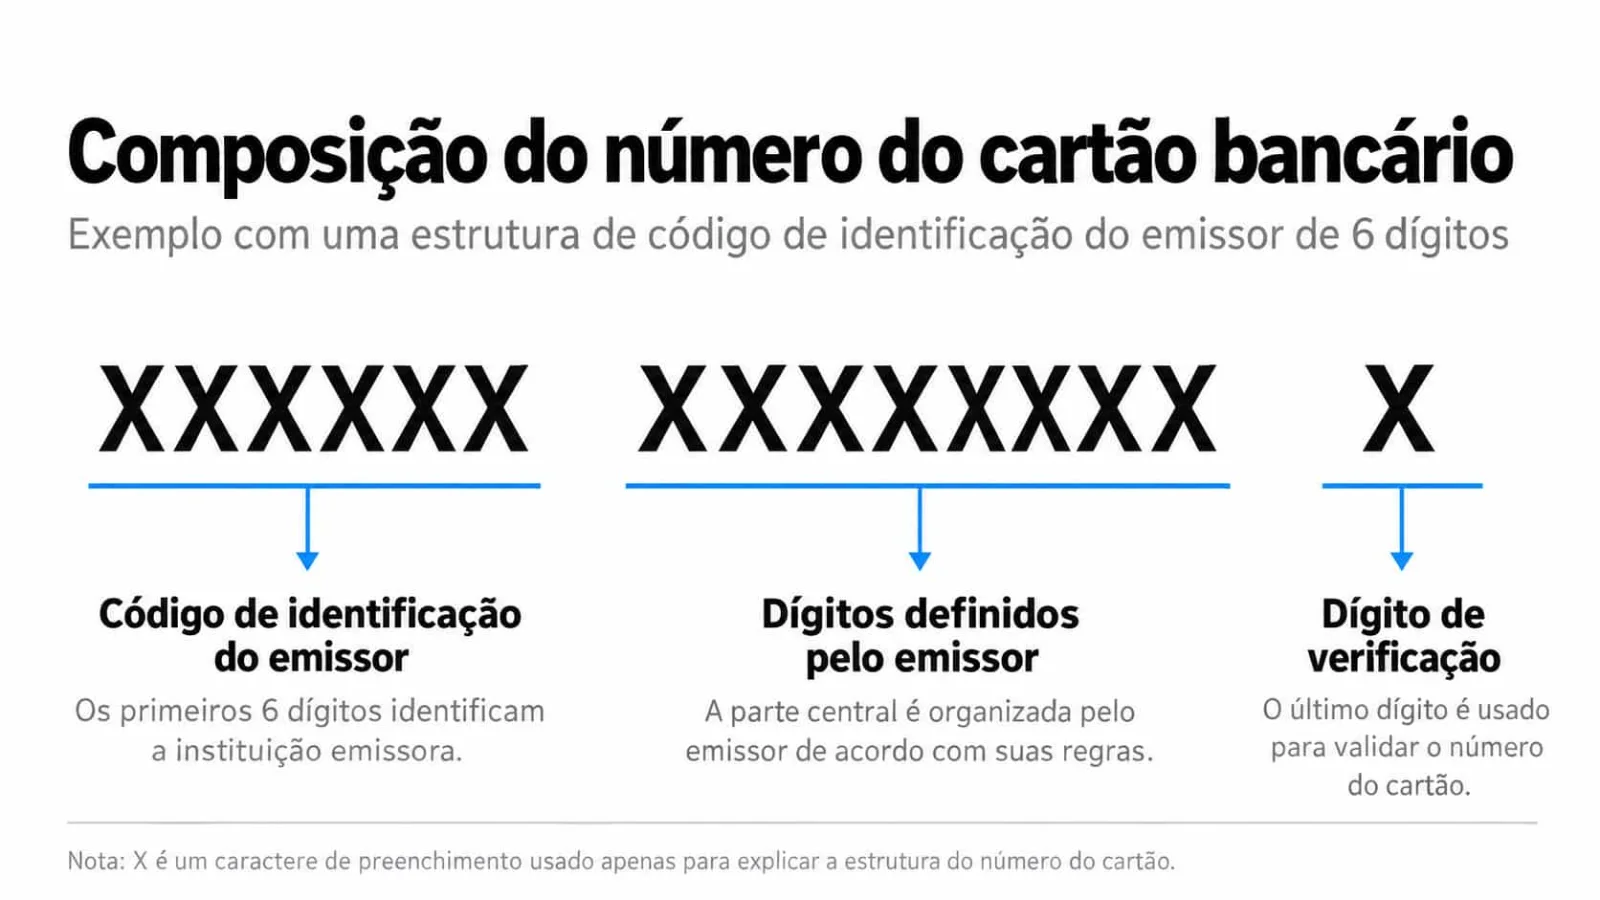
Na estrutura do número do cartão mostrada acima, o BIN é a base e um dos componentes mais importantes, pois permite identificar o banco ao qual o cartão está vinculado.
Por meio do BIN, é possível saber não apenas qual banco emitiu o cartão, mas também seu tipo e categoria. É por isso que, em alguns sites, ao informar um número de cartão durante um pagamento ou ao vinculá-lo a uma conta, bastam os primeiros dígitos para que o site identifique o cartão correspondente.
Tradicionalmente, o BIN é composto por seis dígitos. No fim de 2014, a International Organization for Standardization (ISO) ampliou o padrão de BIN de seis para oito dígitos. Atualmente, a maioria dos cartões bancários emitidos na China ainda utiliza BINs de seis dígitos.
O primeiro dígito do BIN é o Major Industry Identifier (MII), que indica o setor ao qual pertence a instituição emissora. Diferentes valores de MII representam diferentes setores, conforme mostrado abaixo:
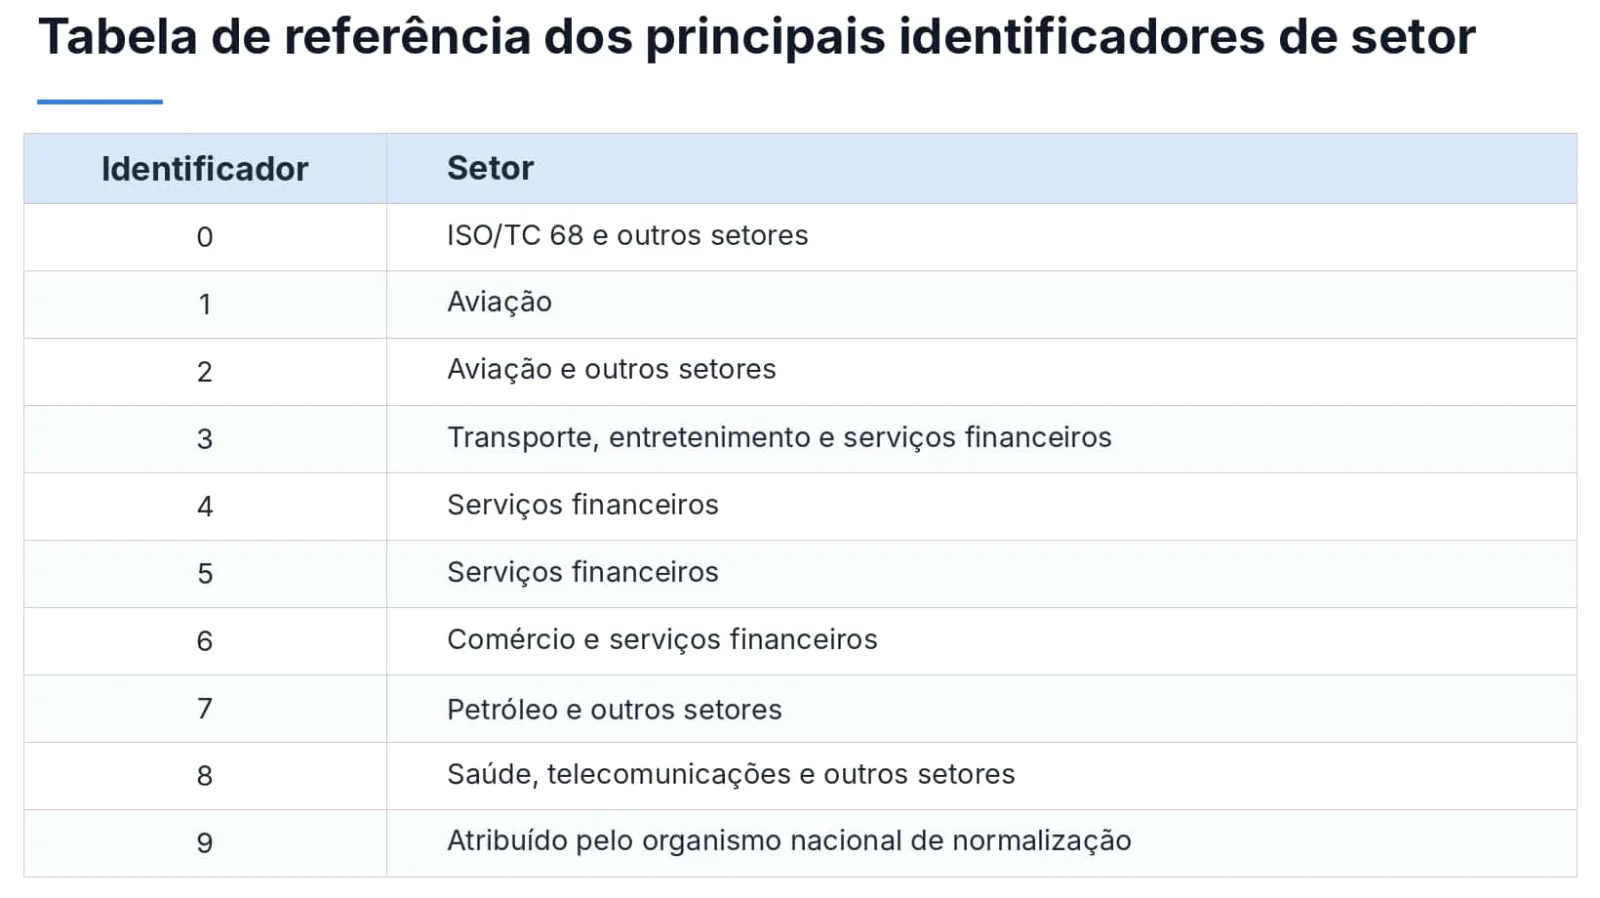
Antes da criação da China UnionPay, os cartões emitidos pelos bancos chineses podiam, em geral, ser utilizados apenas dentro da China, porque não seguiam padrões internacionais ou, como no caso ilustrado acima, eram numerados segundo regras estabelecidas pelo órgão nacional de normalização. A maioria desses cartões começava por 9.
Hoje é raro encontrar cartões iniciados por 9, mas esse padrão teve grande importância histórica. Para impulsionar o chamado "Projeto Cartão Dourado" e unificar normas e padrões para o setor de cartões bancários em todo o país, o Banco Popular da China publicou, em 2000, o Documento nº 342, intitulado Notificação do Banco Popular da China sobre a promulgação de duas normas setoriais: "Código de identificação do emissor e número de cartão bancário" e "Formato e regras de utilização das informações da tarja magnética de cartões bancários". O documento determinava que o primeiro dígito do código de identificação do emissor deveria ser 9.
Depois da publicação do Documento nº 342, em 2000, o estabelecimento de padrões comuns acelerou a interoperabilidade dos cartões bancários na China. No fim de 2001, o país já havia emitido 383 milhões de cartões bancários, contava com mais de 150 mil estabelecimentos credenciados, 218 mil terminais POS e 38 mil caixas eletrônicos. O valor total das transações naquele ano chegou a 8,43 trilhões de yuans, e os pagamentos com cartões passaram a representar 2,7% das vendas varejistas de bens de consumo. Esses números mostravam que a aceitação dos cartões bancários estava aumentando e que seu uso se tornava cada vez mais amplo. Nesse contexto histórico, o Documento nº 342 teve grande importância.
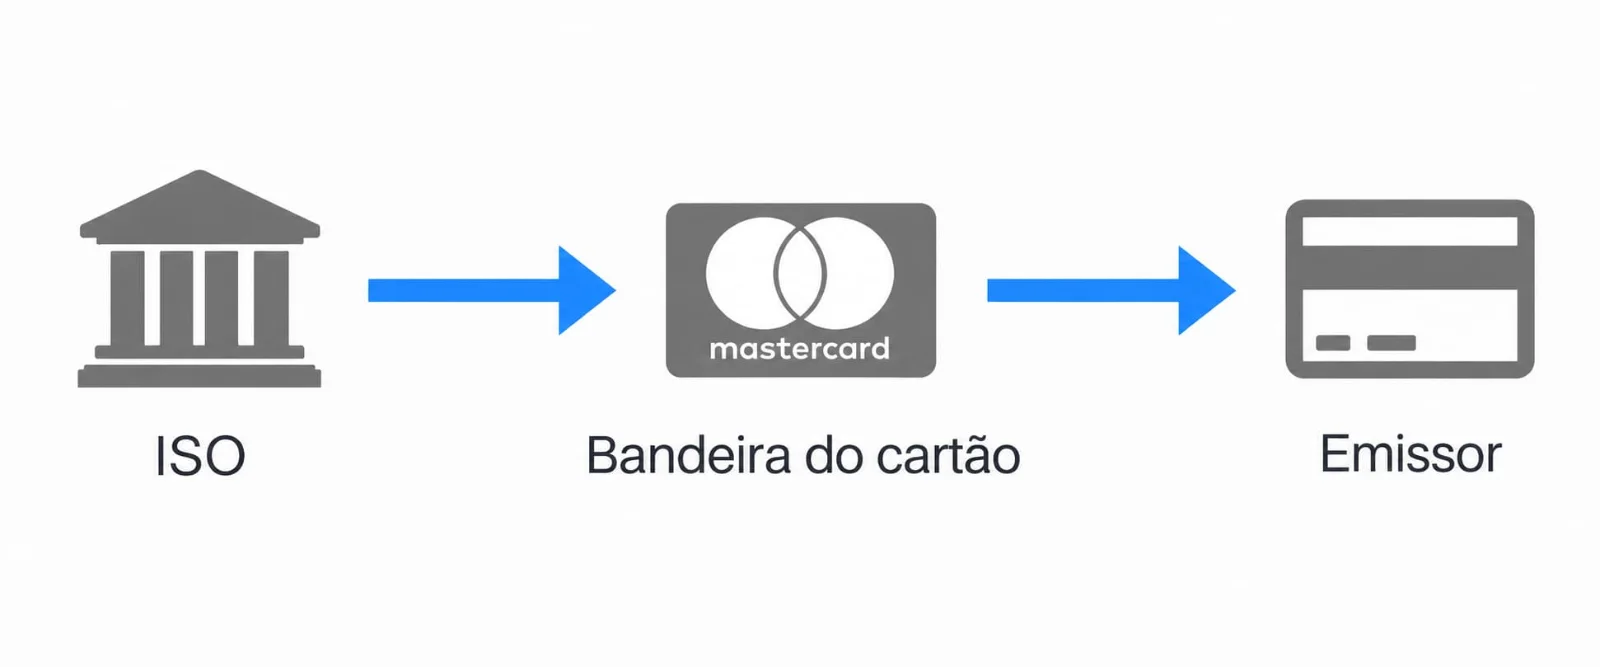
Os BINs são atribuídos pela International Organization for Standardization (ISO) às organizações de cartões responsáveis por operações de comutação e intercâmbio interbancário. Depois disso, cada bandeira distribui BINs aos bancos que fazem parte de sua rede, conforme mostrado abaixo:
Antes de 2002, a China não possuía uma bandeira própria. Os cartões bancários eram usados principalmente dentro do país, enquanto cartões destinados a pagamentos internacionais geralmente dependiam de redes como Visa, Mastercard, JCB e American Express.
Em março de 2002, com a aprovação do Conselho de Estado, o Banco Popular da China autorizou a criação da China UnionPay, normalmente chamada apenas de UnionPay. Entre suas várias funções está a padronização das normas técnicas e operacionais das transações interbancárias com cartões, permitindo interoperabilidade e compartilhamento de recursos entre sistemas e garantindo o uso dos cartões entre bancos, regiões e países.
Esses objetivos levaram a UnionPay a lançar, em agosto de 2003, seu cartão padrão baseado em BINs iniciados por "62". Com o tempo, os cartões emitidos por bancos chineses passaram gradualmente a adotar esse padrão unificado. A UnionPay também se tornou uma entidade de registro de BINs, e os bancos da China passaram a solicitar a ela a atribuição de BINs para novas emissões.
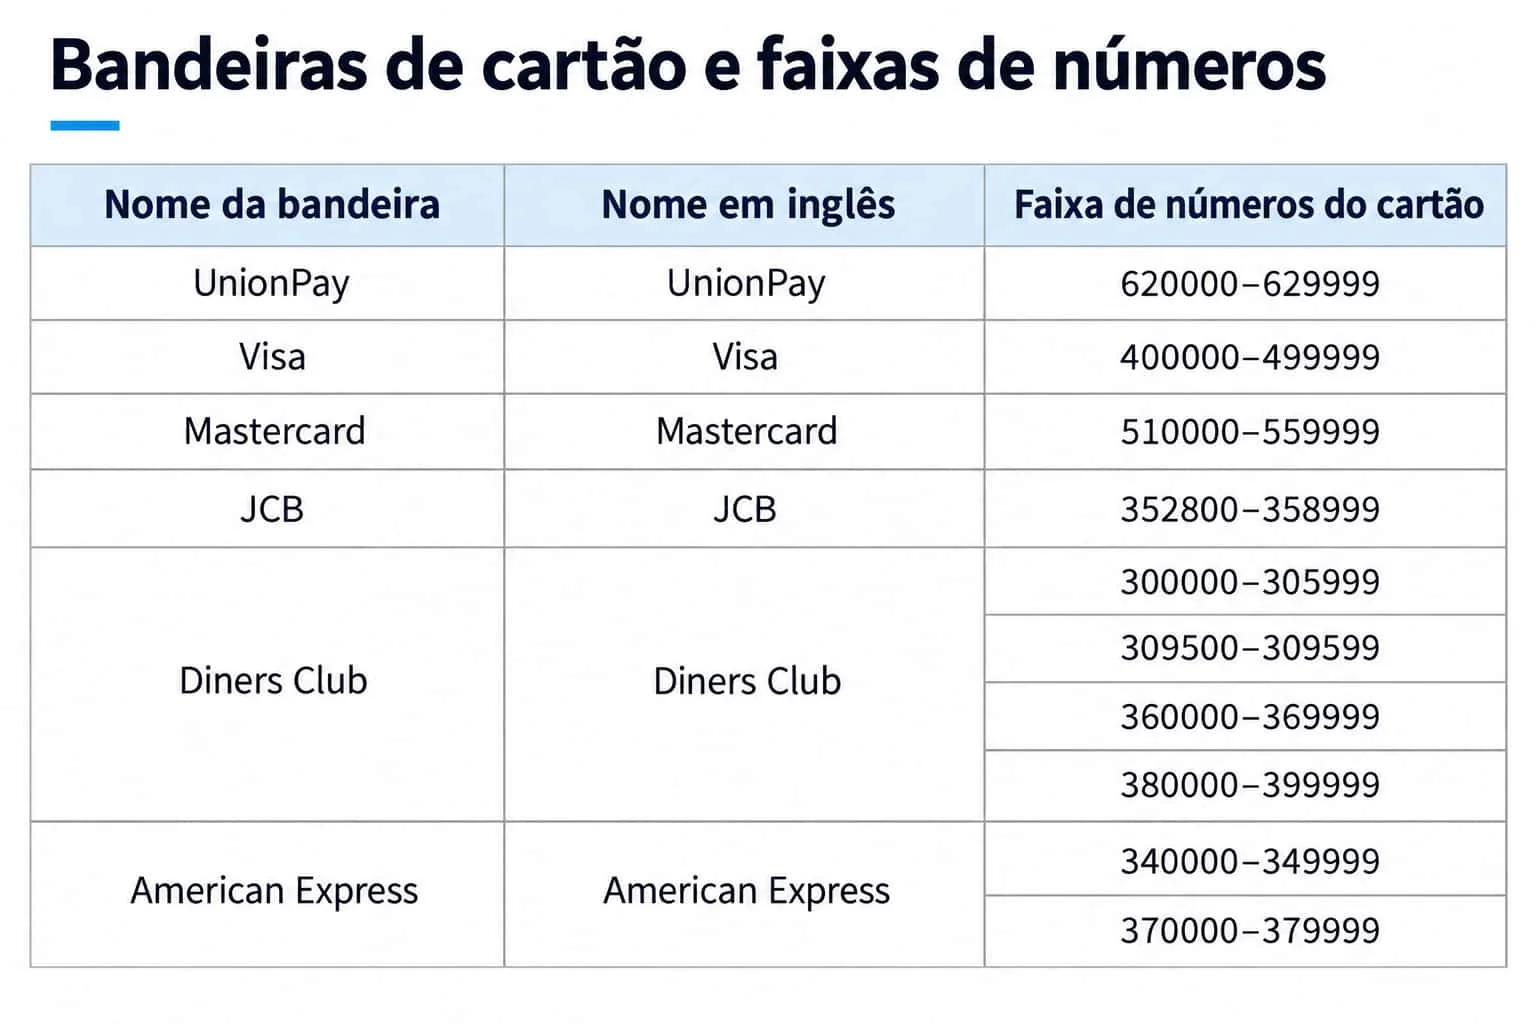
O BIN 62 dos cartões padrão UnionPay representou não apenas a unificação das normas de cartões bancários da China, mas também uma etapa importante na transição de um sistema voltado ao uso doméstico para a aceitação internacional. A UnionPay solicitou a numeração conforme os padrões da ISO; a ISO atribuiu à UnionPay BINs iniciados por 62, e a UnionPay posteriormente os redistribuiu entre os bancos emissores. Nesse contexto, eram reconhecidas seis grandes organizações internacionais de cartões: China UnionPay (UnionPay), Mastercard, Visa, American Express (AE), Japan Credit Bureau (JCB) e Diners Club. As faixas de BIN atribuídas segundo a ISO são mostradas abaixo:
No processo padrão de emissão de um cartão bancário, o emissor solicita à bandeira o BIN correspondente, enquanto os recursos de BIN da própria bandeira são atribuídos pela ISO. Depois de receber o BIN, o emissor gera o número do cartão e o entrega ao titular.
No entanto, muitas instituições que oferecem U Cards atualmente obtêm um BIN de cartão corporativo e, no sistema interno da plataforma, apresentam dezenas de milhares de usuários individuais — sejam operadores de criptomoedas ou pessoas envolvidas em atividades do mercado cinzento — como "funcionários" de uma empresa de fachada. É por isso que muitas U Cards anunciam "sem KYC" ou aprovações extremamente rápidas. Nos sistemas da Visa ou Mastercard, essas operações são apresentadas como despesas internas de uma empresa, permitindo contornar controles de prevenção à lavagem de dinheiro aplicáveis a usuários individuais.