
تم شحن بطاقة U بالفعل، ويُظهر التطبيق أيضاً أن هناك رصيداً متاحاً، فلماذا يفشل الدفع مع ذلك؟ أول رد فعل لدى كثير من الأشخاص هو التفكير: «هذه البطاقة لا تعمل»، بل إن بعضهم قد يشك في وجود مشكلة في المنصة نفسها. لكن في الواقع، دفع البطاقة لا يعني فقط خصم مبلغ من الرصيد. فقد يشارك في العملية التاجر، وبوابة الدفع، والجهة المستحوِذة، وVisa أو Mastercard، والجهة المصدِرة، وكذلك نظام الأموال الخاص بمنصة بطاقة U. وإذا رفض أي طرف من هذه الأطراف العملية، فغالباً ما لا يرى المستخدم سوى رسائل مختصرة مثل Card declined أو Payment failed أو Do not honor أو Authentication failed. الرسالة قصيرة، لكن السبب الحقيقي قد يكون مختلفاً تماماً. أكثر خطوة مفيدة عند الفحص ليست الضغط على زر الدفع مرة أخرى فوراً، بل فتح تطبيق بطاقة U أولاً والتحقق مما إذا كان هناك سجل للمعاملة. وغالباً ما تساعد هذه الخطوة في معرفة ما إذا كانت المشكلة من جهة التاجر أم أنها دخلت بالفعل إلى نظام الجهة المصدرة.
تحقق أولاً من سجل المعاملة، ولا تتعجل في إعادة الدفع
بعد فشل الدفع، يعرض تطبيق بطاقة U عادة واحدة من خمس حالات.
لا يوجد أي سجل
غالباً ما يعني ذلك أن طلب الدفع لم يصل إلى الجهة المصدرة أصلاً. وربما قام التاجر أو بوابة الدفع بحظر المعاملة قبل ذلك. ومن الأسباب الشائعة:
التاجر لا يقبل البطاقات المسبقة الدفع أو البطاقات الافتراضية أو البطاقات الصادرة من الخارج؛
رقم BIN أو بلد الإصدار أو منطقة الفوترة لا تتوافق مع قواعد التاجر؛
تم إدخال رقم البطاقة أو تاريخ الانتهاء أو CVC بشكل خاطئ؛
فشل الفحص المسبق لعنوان الفوترة؛
لم يبدأ 3-D Secure بشكل صحيح؛
اعتبرت بوابة الدفع أن مستوى المخاطرة مرتفع جداً.
في هذه الحالة قد لا يتمكن دعم بطاقة U من العثور على أي معلومات، لأن المنصة نفسها لم تستلم طلب تفويض من الأساس. لذلك عليك أولاً مراجعة رسالة الخطأ في صفحة الدفع، وبيانات الدفع التي أدخلتها، والنوافذ المنبثقة في المتصفح، وسياسة التاجر الخاصة بقبول البطاقات.
تظهر حالة Declined
هذا يعني عادةً أن طلب التفويض وصل إلى نظام الجهة المصدرة، لكنه رُفض من قبلها. افتح تفاصيل المعاملة وتحقق مما إذا كانت هناك معلومات مثل Decline code وResponse code وReason واسم التاجر وعملة المعاملة والمبلغ المفوَّض. فقد يكون السبب عدم كفاية الرصيد، أو تجاوز الحدود، أو تجميد البطاقة، أو عدم تفعيل المدفوعات الدولية، أو قيود MCC، أو ضوابط المخاطر لدى الجهة المصدرة.
تظهر حالة Pending أو Authorized
وافقت الجهة المصدرة مؤقتاً على التفويض وقامت بحجز المبلغ المقابل، لكن المعاملة لم تُسوَّ بعد. حالة Pending لا تعني أن التاجر استلم الأموال بالفعل. فالفنادق وشركات تأجير السيارات ومحطات الوقود قد تحجز مبالغ أعلى من قيمة الاستهلاك الفعلية. في هذه المرحلة لا تُعِد الدفع. تحقّق أولاً من إنشاء الطلب لدى التاجر، ثم انتظر اكتمال المعاملة أو تحرير مبلغ التفويض.
تظهر حالة Reversed أو Reverted
تمت الموافقة على المعاملة أولاً ثم أُلغيت لاحقاً. قد يحدث ذلك لأن التاجر لم يُكمل الخصم في الوقت المناسب، أو فشل إنشاء الطلب، أو أوقفت بوابة الدفع المعاملة، أو ألغى التاجر الطلب بنفسه. عادةً يعود المبلغ إلى الرصيد المتاح، لكن المدة الدقيقة تعتمد على الجهة المصدرة وبرنامج البطاقة.
تظهر حالة Completed لكن التاجر يقول إنه لم يستلم شيئاً
لا تدفع مرة أخرى فوراً، وإلا فقد ينتج عن ذلك خصم مكرر. احتفظ بسجل المعاملة ورقم الطلب والمبلغ والوقت ورمز التفويض واسم التاجر ومحتوى التواصل مع الدعم. اطلب أولاً من التاجر تتبّع الطلب الأصلي، ثم تواصل مع منصة البطاقة للتحقق من حالة التسوية.
لماذا تظهر رسالة عدم كفاية الرصيد مع أن البطاقة تحتوي على أموال؟
إن «إجمالي الأصول» في حساب بطاقة U لا يساوي دائماً المبلغ المتاح فعلياً للإنفاق عبر البطاقة. فقد تتضمن المنصة محفظة عملات مشفّرة، وحساب تداول فوري، وحساب تمويل، ورصيداً بالعملة النقدية، وCard Balance في الوقت نفسه. وجود 100 USDT في حسابك لا يعني أن البطاقة تستطيع استخدام هذه الـ100 USDT مباشرة. فإذا كانت المنصة تشترط تحويل الأموال أولاً إلى رصيد البطاقة، فقد تظهر رسالة عدم كفاية الرصيد إلى أن يتم هذا التحويل.
كما يجب التمييز بين الرصيد الإجمالي، والرصيد المجمّد، والرصيد المتاح. فقد تكون هناك معاملة بحالة Pending تحجز جزءاً من أموالك. وقد يبدو لك في الواجهة أن لديك رصيداً، بينما لا يكون المبلغ المتاح فعلياً للدفع كافياً. كذلك فإن مبلغ الدفع لا يساوي دائماً السعر الظاهر للمنتج. فقد يشمل مبلغ التفويض الفعلي أيضاً:
الضرائب والرسوم؛
فارق تحويل العملات المستقرة؛
رسوم تحويل العملات الأجنبية؛
رسوم المعاملات العابرة للحدود؛
رسوم المنصة المصدرة؛
مبالغ تحقق صغيرة من التاجر؛
تفويضات مسبقة خاصة بالفنادق أو تأجير السيارات أو الوقود؛
تغيرات سعر الصرف وقت التفويض.
عند دفع اشتراك بقيمة 30 دولاراً، فإن ترك ما يعادل 30 دولاراً فقط في البطاقة قد لا يكون كافياً دائماً. الأفضل الاعتماد على الرصيد المتاح للبطاقة الظاهر في التطبيق، مع ترك هامش إضافي.
حتى مع وجود رصيد من العملات المستقرة، قد تكون المشكلة في خطوة التحويل
بعض بطاقات U لا تخصم مباشرةً من USDT أو USDC. بل قد تكون العملية الفعلية هي تحويل العملة المستقرة أولاً إلى رصيد بطاقة بالدولار أو اليورو، ثم إرسال طلب التفويض إلى شبكة البطاقات. في هذه الحالة قد لا يكون فشل الدفع قد حدث داخل شبكة Visa أو Mastercard أصلاً، بل ربما لأن التحويل الداخلي داخل المنصة لم يكتمل. على سبيل المثال:
لم يتم تعيين عملة الإنفاق الافتراضية؛
العملة المستقرة الحالية غير مدعومة من البطاقة؛
لم يتم نقل أموال المحفظة إلى حساب الإنفاق؛
ميزة التحويل التلقائي معطلة؛
الرصيد مجمَّد أو لا يزال بانتظار القيد؛
مبلغ التحويل أقل من الحد الأدنى المطلوب؛
تغيّر سعر الصرف وأصبح الرصيد غير كافٍ.
إذا كان التطبيق يعرض Wallet Balance وCard Balance معاً، فالأهم عند الدفع هو الثاني.
بيانات البطاقة: الرقم وتاريخ الانتهاء وCVC
أبسط المشكلات غالباً هي الأكثر عرضة للتجاهل. أعد التحقق مما إذا كان رقم البطاقة الكامل قد نُسخ بشكل صحيح ومن دون مسافات زائدة؛ وما إذا كان شهر وسنة الانتهاء قد عُكسا؛ وما إذا كان CVC مأخوذاً من البطاقة الحالية وليس من بيانات قديمة محفوظة في المتصفح. بعد استبدال البطاقة أو ترقية برنامج البطاقة أو ترحيل BIN، قد تصدر بطاقة U برقم جديد وتاريخ انتهاء جديد وCVC جديد. ولا تُحدَّث بيانات البطاقة القديمة المحفوظة لدى التاجر تلقائياً، لذلك قد تفشل عمليات التجديد التلقائي. إذا كانت الرسالة incorrect_number أو incorrect_cvc أو expired_card أو invalid_expiry_month/year، فافتح تطبيق بطاقة U أولاً واحصل على أحدث البيانات بدلاً من الاعتماد على الملء التلقائي في المتصفح. بعض البطاقات الافتراضية تستخدم رمز أمان ديناميكياً. وإذا تغيّر CVC، فلن ينجح الرمز الذي نسخته سابقاً بطبيعة الحال.
عنوان الفوترة ليس أي عنوان أجنبي عشوائي
عنوان الفوترة هو العنوان المسجل لدى الجهة المصدرة للبطاقة. وهو ليس عنوان الشحن، ولا يساوي بالضرورة عنوان سكنك الحالي. قد يستخدم التاجر نظام تحقق من العنوان لمطابقة الشارع والرمز البريدي. وما إذا كان عدم التطابق سيؤدي إلى رفض مباشر يعتمد على التاجر وعلى قواعد إدارة المخاطر لديه. ومن الأخطاء الشائعة:
استخدام عنوان أمريكي عشوائي تم العثور عليه على الإنترنت؛
استخدام عنوان السكن باعتباره عنوان فوترة البطاقة؛
عدم تطابق البلد والولاية والمدينة والرمز البريدي؛
ترجمة العنوان أو اختصاره بشكل غير صحيح؛
اختلاف اسم حامل البطاقة عن الاسم المسجّل في البطاقة؛
ترك الرمز البريدي فارغاً.
ينبغي الحصول على المعلومات الصحيحة من تطبيق بطاقة U أو صفحة الفوترة أو اتفاقية حامل البطاقة. وإذا لم توفّر المنصة عنوان فوترة، فلا تخترع عنواناً «يبدو منطقياً» فحسب.
هل تم تفعيل المدفوعات عبر الإنترنت، والمعاملات الدولية، والخصومات الدورية؟
كون البطاقة مفعّلة لا يعني أن جميع صلاحيات المعاملات مفعّلة افتراضياً. من أكثر المفاتيح المنفصلة شيوعاً في بطاقات U: Online Payments وE-commerce وInternational Transactions وCard-Not-Present وRecurring Payments وContactless وATM Withdrawals. عند الدفع مقابل برامج أجنبية وأدوات ذكاء اصطناعي وطلبات التجارة الإلكترونية، تحتاج عادة إلى تفعيل المدفوعات عبر الإنترنت، والمعاملات الدولية، والمعاملات من دون حضور البطاقة. كما تحتاج خدمات الاشتراك إلى دعم المدفوعات الدورية. إذا كانت المشتريات داخل المتجر تعمل بشكل طبيعي لكن جميع المواقع الأجنبية تفشل، فابدأ بالتحقق من Online وInternational. وإذا نجحت أول دفعة اشتراك لكن فشل التجديد في الشهر التالي، فافحص أولاً Recurring Payment أو Merchant-Initiated Transaction قبل مواصلة تعديل عنوان الفوترة.
قد تكون هناك أيضاً حدود لكل معاملة، وحدود يومية أو شهرية، وحدود مرتبطة بفئات تجار معينة. فقد يكون لديك 500 دولار على البطاقة، لكن إذا كان الحد الأقصى لكل معاملة 300 دولار فقط، فلن يمر طلب بقيمة 400 دولار. كما أن وقت إعادة ضبط الحدود لا يُحسب دائماً وفق منطقتك الزمنية المحلية؛ فبعض المنصات تعتمد UTC، وبعضها يعتمد توقيت بلد الإصدار.
فشل 3-D Secure لا يعني بالضرورة أن المشكلة في الرصيد
يعد 3-D Secure خطوة التحقق من هوية حامل البطاقة في المدفوعات الإلكترونية. أثناء الدفع قد يُطلب رمز SMS أو موافقة عبر التطبيق أو بصمة أو تعرف على الوجه أو كلمة مرور لمرة واحدة. ومن المشكلات الشائعة:
عدم ظهور صفحة التحقق؛
قيام المتصفح بحظر إعادة التوجيه أو النوافذ المنبثقة؛
تدخل إضافة حظر الإعلانات؛
عدم وصول رمز التحقق إلى الهاتف؛
عدم امتلاك تطبيق بطاقة U لصلاحية الإشعارات؛
انتهاء مهلة التحقق؛
عدم دعم البطاقة أو الجهة المصدرة لإصدار 3DS الذي يطلبه التاجر.
يمكنك محاولة السماح بالنوافذ المنبثقة وإعادة التوجيه، وتعطيل مانع الإعلانات مؤقتاً، وتحديث تطبيق بطاقة U، أو تجربة متصفح عادي آخر. كما قد تساعد نافذة التصفح الخفي أحياناً في استبعاد تأثير ذاكرة التخزين المؤقت والإضافات. ومن المهم ملاحظة أن نجاح 3DS يعني فقط أن التحقق من الهوية قد تم بنجاح، لكنه لا يضمن الموافقة على الدفع. فبعد التحقق، قد تستمر الجهة المصدرة في فحص الرصيد والحدود والمخاطر، وقد ترفض المعاملة في النهاية.
لماذا قد يرفض التاجر بطاقة U تبدو سليمة؟
إن وجود شعار Visa أو Mastercard يعني فقط أن البطاقة تعمل على تلك الشبكة. لكنه لا يعني أن كل تاجر ملزم بقبولها. فقد يقرر التاجر السماح أو الرفض بناءً على ما إذا كانت البطاقة ائتمانية أو خصماً مباشراً أو مسبقة الدفع، أو مادية أو افتراضية، أو شخصية أو تجارية، وكذلك بناءً على BIN وبلد الإصدار وقدرات التحقق. وغالباً ما تكون الفنادق وشركات تأجير السيارات ومحطات الوقود والخوادم السحابية ومنصات الإعلانات وشركات الطيران والخدمات المالية واشتراكات البرمجيات الطويلة أكثر تشدداً من التجارة الإلكترونية العادية.
قد تخضع البطاقة أيضاً لقيود بحسب فئة التاجر. فكل تاجر بطاقات يملك Merchant Category Code أو MCC. ويمكن لمنصة بطاقة U وضع ضوابط إنفاق حسب MCC أو البلد أو معرّف التاجر أو المبلغ. ومن الفئات الشائعة التي تُفرض عليها قيود:
المقامرة والمحتوى الإباحي؛
الحوالات وما يعادل النقد وبعض الخدمات المالية؛
معاملات الأصول المشفّرة؛
الإنفاق الإعلاني؛
الخدمات السحابية؛
السلع الرقمية عالية المخاطر؛
المدفوعات الحكومية أو الضريبية؛
أجهزة الصراف الآلي والسحب النقدي.
وجود رصيد كافٍ لا يتجاوز قيود MCC. وغالباً ما تكون الأخطاء مثل transaction_not_allowed أو service_not_allowed أو restricted_card أو merchant_not_allowed مرتبطة بصلاحيات المعاملة أو نوع التاجر.
عدم اتساق المعلومات الجغرافية يرفع احتمال المنع المرتبط بالمخاطر
قد تنظر أنظمة الدفع إلى موقع عنوان IP، وبلد إصدار البطاقة، وبلد عنوان الفوترة، ومنطقة تسجيل الحساب، ولغة الجهاز، وبلد رقم الهاتف، وعملة المعاملة، وسجل تسجيل الدخول. إن المعاملة العابرة للحدود لا تعني تلقائياً أنها عالية المخاطر. لكن إذا كانت البطاقة صادرة في أوروبا، وعنوان الفوترة في الولايات المتحدة، وعنوان IP يشير إلى آسيا، والحساب يُستخدم عادة من بلد آخر، فسيكون من الصعب على النظام تحديد أي مجموعة بيانات هي الصحيحة. النهج الصحيح هو استخدام بيانات حقيقية ومتسقة للحساب والبطاقة. فالتبديل المتكرر بين الشبكات والبلدان وعناوين الفوترة غالباً ما يرفع درجة المخاطر.
كما أن تكرار محاولات الدفع خلال وقت قصير قد يفعّل ضوابط المخاطر. فإذا فشلت المحاولة الأولى وواصلت تغيير CVC والعنوان والمبلغ، أو قمت بربط البطاقة نفسها بعدة حسابات واحداً بعد آخر، فقد يعتبر النظام ذلك اختباراً للبطاقة أو سلوكاً احتيالياً. وكذلك فإن استخدام بطاقة جديدة فوراً في معاملة دولية كبيرة يكون أكثر عرضة للمنع من استخدام عادي صغير القيمة.
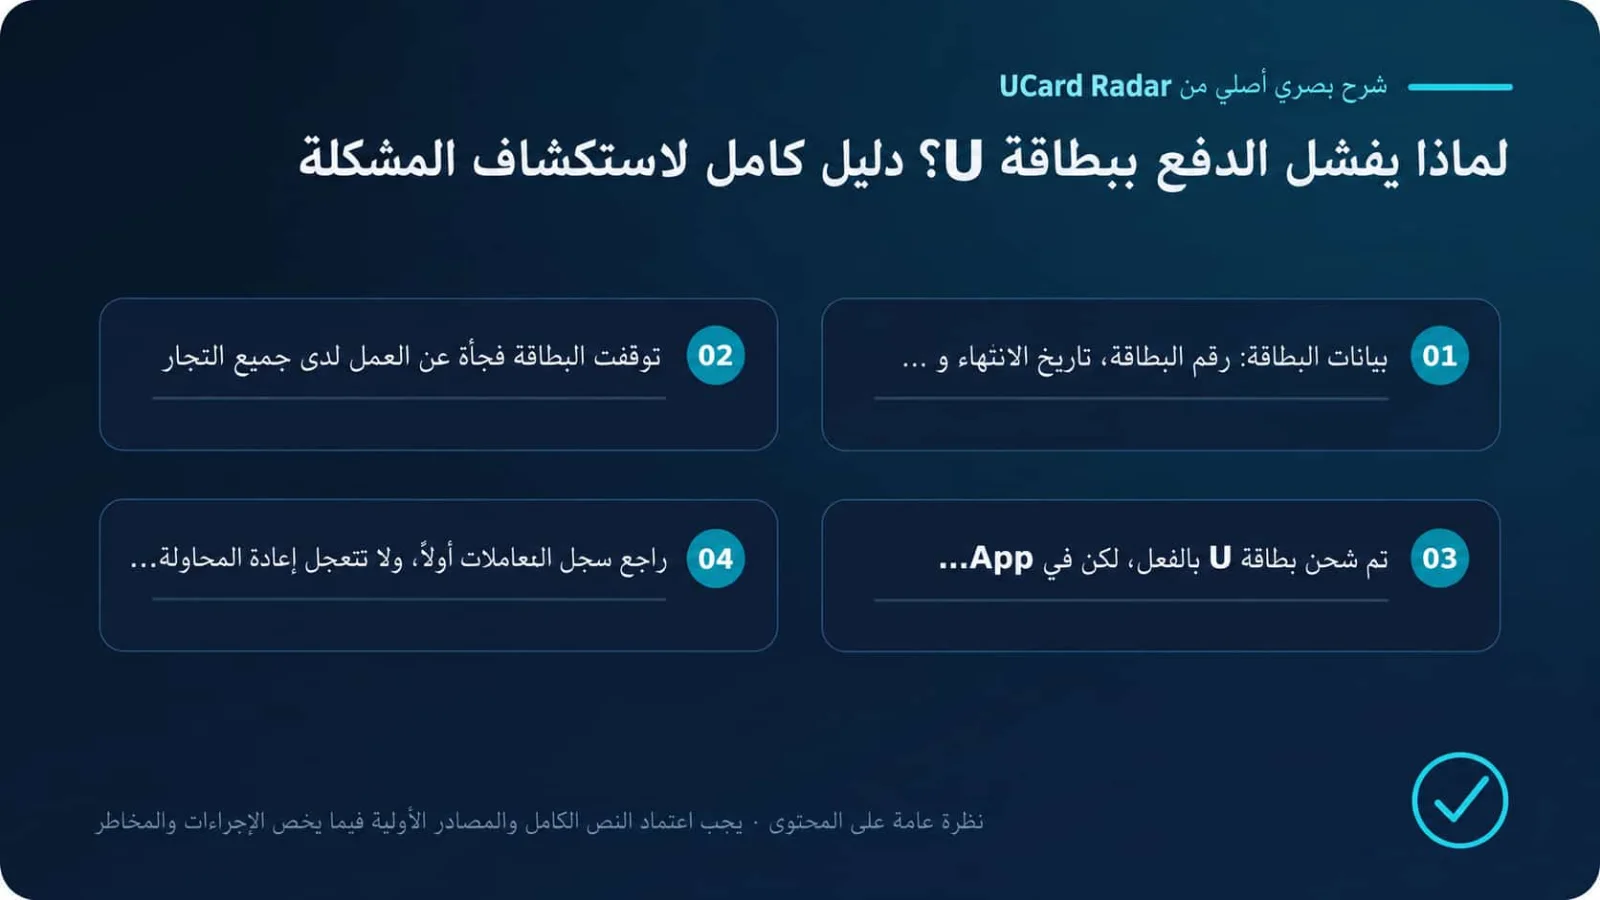
البطاقة توقفت فجأة عن العمل لدى جميع التجار
إذا لم يكن الفشل مع تاجر واحد فقط بل مع جميع المعاملات في الوقت نفسه، فيجب فحص حالة البطاقة نفسها. ومن الأسباب الشائعة:
قام المستخدم بتجميد البطاقة يدوياً؛
قام نظام المخاطر في المنصة بتجميدها تلقائياً؛
يحتاج KYC إلى استكمال أو إعادة مراجعة؛
انتهت صلاحية وثيقة الهوية؛
انتهت صلاحية البطاقة؛
تغيّرت الجهة المصدرة؛
حدث ترحيل BIN أو إعادة إصدار للبطاقة؛
تم الإبلاغ عن ضياع البطاقة المادية؛
تم إنهاء برنامج البطاقة.
افتح التطبيق للتأكد مما إذا كانت البطاقة بحالة Active، وما إذا كان تاريخ الانتهاء لا يزال صالحاً، وما إذا كان رقم البطاقة وCVC قد تغيّرا، وما إذا كانت هناك إعلانات من المنصة أو رسائل بريد إلكتروني. ومن الأسباب الشائعة للفشل المفاجئ في الاشتراكات أن تبقى بيانات البطاقة القديمة محفوظة لدى التجار بعد ترحيل BIN.
ماذا تعني عبارة “Do Not Honor” فعلياً؟
يُعد كل من Do not honor وgeneric_decline من رموز الرفض العامة ذات المعلومات المحدودة جداً. وهي تعني أن الجهة المصدرة لم توافق على المعاملة، لكنها عادة لا تذكر السبب المحدد للتاجر. وقد يكون السبب الكامن اعتراضاً بسبب المخاطر، أو صلاحيات البطاقة، أو قيود MCC، أو شذوذاً جغرافياً، أو حساباً يحتاج إلى تحقق إضافي، أو سياسة داخلية لدى الجهة المصدرة. عندما ترى Do not honor، فإن تكرار المحاولة عادة لا يفيد. والأفضل هو التواصل مع منصة بطاقة U أو الجهة المصدرة، وتقديم اسم التاجر والمبلغ والوقت والعملة وآخر أربعة أرقام من البطاقة، وطلب تتبّع رد التفويض الأصلي. وإذا لم يتمكن الدعم إلا من رؤية رفض عام، فهذا لا يعني بالضرورة أن المنصة تخفي شيئاً؛ فبعض أنظمة الإصدار لا تعيد فعلاً أسباباً أكثر تفصيلاً إلى الواجهة الأمامية.
كيف تقرأ رموز الخطأ الشائعة؟
تختلف الرسائل من بوابة دفع إلى أخرى، لكن الجدول التالي يمكن استخدامه كمرجع أولي.
رمز الخطأ أو الرسالة | المعنى الشائع | طريقة المعالجة ذات الأولوية |
|---|---|---|
| الرصيد المتاح في البطاقة غير كافٍ | أضف رصيداً واترك هامشاً للضرائب والتفويض المسبق |
| رقم البطاقة غير صحيح | استخرج رقم البطاقة الكامل من جديد وتحقق منه |
| رمز الأمان CVC غير صحيح | تحقق من رمز الأمان الحالي للبطاقة وأدخله |
| انتهت صلاحية البطاقة | حدّث طريقة الدفع أو استبدل البطاقة |
| صيغة شهر أو سنة الانتهاء غير صحيحة | تحقق من شهر وسنة انتهاء البطاقة |
| مطلوب إكمال مصادقة 3D Secure | أكمل المصادقة عبر التطبيق أو الرسائل أو صفحة التحقق |
| فشلت مصادقة 3D Secure | تحقق من قناة المصادقة والمتصفح والرمز |
| البطاقة لا تدعم هذه المعاملة | استخدم بطاقة متوافقة مع متطلبات التاجر |
| الجهة المصدرة لا تسمح بهذه المعاملة | تحقق من الصلاحيات وMCC والحدود ومنطقة الاستخدام |
| البطاقة خاضعة لقيود استخدام | تواصل مع منصة البطاقة لمعرفة التقييد المحدد |
| رفض عام من الجهة المصدرة | تواصل مع منصة البطاقة لتتبع السبب الأصلي |
| لم يتم الإفصاح عن سبب الرفض | أوقف المحاولات المتكررة واستفسر من الجهة المصدرة |
| حدث خطأ أثناء معالجة الدفع | أعد المحاولة لاحقاً أو استخدم طريقة دفع أخرى |
| اعتبر النظام العملية مكررة محتملة | انتظر نتيجة العملية الأصلية وتجنب الإرسال المتكرر |
| قام التاجر أو نظام الدفع بحظر العملية | تواصل مع التاجر أو استخدم طريقة دفع أخرى |
| الخدمة أو نوع العملية مقيَّد | تحقق من قواعد استخدام البطاقة وغيّرها عند الحاجة |
لماذا تفشل المعاملات في الفنادق وتأجير السيارات ومحطات الوقود بشكل خاص؟
غالباً ما تستخدم هذه الحالات تفويضاً مسبقاً بدلاً من الخصم المباشر للمبلغ النهائي. فقد يحجز الفندق في الوقت نفسه قيمة الغرفة والضرائب والتأمين ومبلغاً إضافياً للاستهلاك الجانبي. وإذا كان في البطاقة فقط ما يعادل قيمة الغرفة، فقد يفشل التفويض بسهولة. وعادة تطلب شركات تأجير السيارات مبالغ تأمين أعلى، وقد ترفض صراحة البطاقات المسبقة الدفع أو الافتراضية أو الصادرة خارج البلد أو البطاقات التي لا تدعم التفويضات الإضافية. أما مضخات الوقود الذاتية فقد تحجز أولاً مبلغاً ثابتاً ثم تُسوّي المبلغ الحقيقي بعد التزوّد بالوقود. وحتى إن كان الرصيد يكفي ثمن الوقود، فقد لا يكفي لاجتياز التفويض الأولي. عند استخدام بطاقة U في هذا النوع من المعاملات، من الأفضل سؤال التاجر مسبقاً عما إذا كان يقبل البطاقات المسبقة الدفع، والاحتفاظ برصيد أعلى. وفي الوقود قد يكون الدفع المسبق بمبلغ ثابت لدى الكاشير أفضل. أما الفنادق وتأجير السيارات، فعادة ما تكون البطاقة المادية التي يقبلها التاجر صراحةً أكثر ملاءمة.
إذا فشل الدفع عبر POS أو السحب من ATM، فما الذي يجب فحصه أيضاً؟
في المعاملات الحضورية، تأكد أولاً من أن البطاقة مفعّلة، وأن وظيفة POS غير معطّلة، وأن رمز PIN صحيح، وأن جهاز التاجر يدعم شبكة البطاقة المعنية. بعض البطاقات المادية تحتاج إلى إتمام معاملة إدخال بطاقة + PIN مرة واحدة قبل تفعيل الدفع اللاتلامسي. وإذا فشل الدفع بالتمرير اللاتلامسي، فجرّب إدخال البطاقة بدلاً من تكرار المحاولة بالملامسة. وإذا فشل Apple Pay أو Google Pay، فيجب التمييز بين البطاقة المادية والرمز الخاص بالمحفظة. فقد تكون البطاقة نفسها لا تزال صالحة بينما انتهت صلاحية رمز المحفظة الرقمية؛ أو قد تكون الجهة المصدرة قد قيّدت مؤقتاً وظيفة المحافظ المحمولة في تلك المنطقة. يتطلب السحب من ATM أن تدعم البطاقة السحب النقدي وأن يكون PIN قد تم تعيينه. ويجب ألا يتجاوز مجموع مبلغ السحب ورسوم مشغّل ATM ورسوم السحب الخاصة بمنصة U Card الرصيد المتاح أو الحد اليومي. الإدخال الخاطئ المتكرر لـ PIN قد يؤدي إلى قفل البطاقة. وإذا لم تكن متأكداً من الرمز، فلا تستمر في التخمين.
الترتيب الأكثر كفاءة للتحقق
بعد فشل الدفع، يمكنك اتباع الخطوات التالية بالترتيب:
أوقف المحاولات المتكررة والتقط رسالة الخطأ الكاملة في صفحة التاجر.
سجّل اسم التاجر ورقم الطلب والمبلغ والعملة والوقت وما إذا ظهر 3DS.
افتح تطبيق بطاقة U وحدد ما إذا كانت الحالة: لا سجل، أو Declined، أو Pending، أو Reversed، أو Completed.
تأكد من أن حالة البطاقة Active، وأن رقم البطاقة لم يتغير، وأن KYC ليس قيد الاستكمال.
تحقق من Card Balance أو Available Balance، ولا تكتفِ بإجمالي أصول المحفظة.
تحقق من حدود العملية الواحدة، والحدود اليومية والشهرية، وحدود فئات التجار.
فعّل Online وInternational وCard-Not-Present وRecurring أو الوظيفة الحضورية المناسبة.
راجع من جديد رقم البطاقة وتاريخ الانتهاء وCVC والاسم وعنوان الفوترة والرمز البريدي.
بحسب سيناريو التاجر، تحقق من قيود البطاقات المسبقة الدفع أو الافتراضية أو MCC أو الاشتراك أو التفويض المسبق.
افحص نوافذ 3DS المنبثقة، ورسائل SMS، وإشعارات التطبيق، وإضافات المتصفح.
قدّم لمنصة البطاقة وقت المعاملة والمبلغ والعملة واسم التاجر وآخر أربعة أرقام من البطاقة، واسأل عما إذا كان قد تم استلام التفويض وما هو رمز الرفض الأصلي.
إذا أوضح الدعم بجلاء أن التاجر غير مدعوم، أو أن MCC محظور، أو أن البطاقة لا تدعم الاشتراكات، أو أن BIN مرفوض لدى التاجر، فيجب تغيير وسيلة الدفع. فالإصرار على البطاقة نفسها لن يؤدي إلا إلى زيادة سجلات المخاطر. أما المشكلات المؤقتة مثل عدم كفاية الرصيد أو انتهاء مهلة التحقق، فيمكن إعادة المحاولة فيها بأمان بعد تغيّر الظروف. أما البطاقة المفقودة أو المسروقة أو المقيدة بشكل دائم، فلا ينبغي إعادة استخدامها للمحاولة مرة أخرى.
ماذا لو فشل الدفع لكن المبلغ خُصم أو حُجز؟
تحقق أولاً من الحالة. فحالة Pending تعني عادةً مجرد حجز تفويض. تأكد أولاً من أن التاجر أنشأ الطلب، ولا تبدأ نزاعاً فوراً ولا تدفع مرة أخرى. وتعني Reversed أن المعاملة أُلغيت ويجب أن يعود المبلغ إلى الرصيد المتاح. وإذا تأخر ذلك، فاطلب من منصة البطاقة التحقق من وقت تحرير التفويض. أما Completed فتعني أن المعاملة تم ترحيلها بالكامل. وإذا لم يقدّم التاجر السلعة أو الخدمة، فتواصل معه أولاً لإصلاح الطلب أو إصدار رد المبلغ، ثم قرر بناءً على اتفاقية البطاقة ما إذا كان ينبغي فتح نزاع. وإذا كانت المعاملة غير معروفة لك تماماً، فقم فوراً بتجميد البطاقة، وتغيير كلمة مرور الحساب، وفحص الأجهزة التي سجلت الدخول، والتواصل مع الجهة المصدرة للإبلاغ عن معاملة غير مصرح بها. تختلف حقوق الاعتراض بحسب البلد ونوع البطاقة وبرنامج البطاقة. ولا تفترض أن جميع بطاقات U الصادرة في الخارج توفر حماية استرجاع المدفوعات نفسها التي توفرها بطاقة ائتمان محلية.
كيف تقلل احتمال الفشل في المستقبل؟
إكمال KYC باستخدام بياناتك الحقيقية، واستخدام عنوان الفوترة المسجل لدى المنصة، وتفعيل المدفوعات الإلكترونية والدولية و3DS مسبقاً، هي أبسط الخطوات الأساسية.
بالنسبة للاشتراكات، اختر بطاقة تدعم الخصومات الدورية، وتأكد من أن رقم البطاقة سيظل صالحاً في دورة الفوترة التالية. أما الفنادق وتأجير السيارات، فمن الأفضل التأكد مسبقاً من سياسة البطاقات المسبقة الدفع، بدلاً من اكتشاف عدم إمكانية تفويض مبلغ التأمين عند الكاونتر.
قبل الدفع، انقل الأموال إلى الرصيد المتاح للبطاقة، واترك هامشاً للتحويل والضرائب والتفويضات المسبقة. وبعد أول فشل، لا تواصل المحاولة بشكل متكرر، ولا تستمر في تغيير البلد والعنوان.
تحقق بانتظام من تاريخ انتهاء البطاقة، وحالة KYC، وإعلانات المنصة. وإذا تغيّرت الجهة المصدرة أو BIN، فقم سريعاً بتحديث بيانات البطاقة المحفوظة لدى التجار.
بطاقة U مناسبة للدفع، لكنها ليست مناسبة للاحتفاظ طويل الأجل بمبالغ كبيرة تتجاوز حاجتك القريبة للإنفاق. وجود وسيلة دفع احتياطية أكثر أماناً من الاعتماد الكامل على بطاقة واحدة.
عند فشل الدفع ببطاقة U، فإن الرصيد ليس إلا سبباً واحداً محتملاً. وأسرع طريقة لتقدير المشكلة هي النظر أولاً إلى سجل المعاملة:
لا يوجد سجل: ابدأ بفحص التاجر وبوابة الدفع وعنوان الفوترة وBIN و3DS؛
تظهر Declined: ركز على الرصيد والحدود والصلاحيات وMCC وضوابط مخاطر الجهة المصدرة؛
تظهر Pending: انتظر اكتمال التفويض أو تحريره، ولا تدفع مرة أخرى؛
تظهر Completed لكن الطلب غير طبيعي: احتفظ بالأدلة وتواصل مع التاجر ومنصة البطاقة.
إن شعار Visa أو Mastercard يوضح فقط أن البطاقة تستخدم الشبكة المقابلة، لكنه لا يضمن قبولها لدى كل تاجر أو لكل نوع معاملة أو في كل بلد. البطاقة الجيدة فعلاً ليست فقط تلك التي تكون رسوم إصدارها منخفضة. بل يجب أيضاً أن توفر عنوان فوترة حقيقياً، وتدعم 3DS والخصومات الدورية، وتعرض حالات المعاملات بالتفصيل، وتمكّن المستخدم من تتبّع رموز الرفض ومسار المبالغ المستردة عند حدوث المشكلات.
حدود المصادر والاستنتاجات
التحقق الأولي: Visa Core Rules and Visa Product and Service Rules؛ Mastercard Transaction Processing Rules؛ What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?。
تعتمد الحقائق القابلة للتحقق في هذا المقال، المتعلقة بترتيب فحص أسباب فشل الدفع ببطاقة U وبقواعد شبكات الدفع، على الوثائق الرسمية أو التنظيمية المذكورة أعلاه. أما الحالة الفعلية للخدمة، والرسوم، والأهلية، والنطاق الجغرافي، فيجب الرجوع فيها إلى صفحة الجهة المصدرة أو المنصة وقت التقديم.
وقد تؤدي اختلافات الجهات المصدرة والمناطق ومستويات الحساب وقواعد التجار إلى نتائج مختلفة. وأي تجارب استخدام أو معدلات نجاح أو مقارنات رسوم أو أحكام اتجاهية لم تُذكر مباشرة في المصادر الأولية أعلاه تُعد تحليلاً أو استنتاجاً، ولم تحصل على تأكيد رسمي من الجهات المعنية بالنسبة إلى الحالات الفردية.