
عند استخدام بطاقة دفع بالعملات المشفرة للتسوق عبر الإنترنت، أو سداد الاشتراكات، أو إضافتها وسيلةً للدفع، قد تظهر رسائل مثل «Billing Address Mismatch» أو «Address Verification Failed» أو «ZIP Code Does Not Match». وقد يرفض التاجر المعاملة رغم وجود رصيد كافٍ في البطاقة، وإدخال رمز CVV بصورة صحيحة، وحتى بعد نجاح المصادقة باستخدام تقنية 3D Secure (3DS).
عادةً ما يكون التحقق من عنوان الفوترة نقطة البداية المناسبة لتشخيص هذه الأخطاء. لكن ظهور مثل هذه الرسائل لا يعني بالضرورة أن جهة إصدار البطاقة أعادت نتيجة تفيد بعدم تطابق العنوان عبر نظام AVS. فقد تنشأ المشكلة أيضًا من نموذج إدخال العنوان لدى التاجر، أو من عدم التوافق مع بوابة الدفع، أو من قواعد إدارة المخاطر التي يطبقها التاجر.
كيف تتحقق من سبب عدم تطابق عنوان الفوترة؟
الخطوة الأولى: تحديد ما إذا كان الخطأ مرتبطًا بعنوان الفوترة
ابدأ بحفظ رسالة الخطأ كاملة كما تظهر في صفحة الدفع، وسجّل تاريخ المعاملة ووقتها ومبلغها واسم التاجر. إذا تضمنت الرسالة عبارات مثل Billing Address أو AVS أو ZIP Code أو Postal Code، فمن المناسب مراجعة بيانات العنوان أولًا. أما إذا ظهرت رسائل مثل Insufficient Funds أو Authentication Failed أو Do Not Honor، فيجب أيضًا التحقق من الرصيد المتاح، وحالة المصادقة، وقرار التفويض الصادر عن جهة إصدار البطاقة. فلا يصح إرجاع جميع حالات رفض الدفع إلى نظام AVS.
لا تكفي رسالتا «Payment Declined» أو «Payment Failed» وحدهما لتحديد المرحلة التي فشلت فيها المعاملة. وعلى وجه الخصوص، لا ينبغي اعتبار النص الظاهر في صفحة التاجر سببًا رسميًا للرفض صادرًا عن جهة إصدار البطاقة. فبعض الرسائل ينشأ من نموذج الدفع نفسه، وبعضها تعرضه بوابة الدفع بعد تحويل الاستجابة الأصلية أو تصنيفها، بينما يعكس بعضها الآخر قرارًا مستقلًا اتخذه التاجر استنادًا إلى تقييم المخاطر. وحتى إذا نجحت مصادقة 3DS، فقد تُرفض المعاملة لاحقًا أثناء طلب التفويض أو خلال مراجعة المخاطر لدى التاجر. لذلك، فإن الاحتفاظ برسالة الخطأ الأصلية وسجل المعاملة أكثر فائدة من تغيير العنوان مرارًا اعتمادًا على التخمين.
الخطوة الثانية: مراجعة عنوان الفوترة المسجل فعليًا للبطاقة
انتقل إلى صفحة إدارة بطاقة الدفع بالعملات المشفرة، ولا تكتفِ بمراجعة البيانات الشخصية في حسابك على منصة تداول العملات المشفرة. تحقق من اسم الشارع ورقم المبنى والمدينة والولاية أو المقاطعة والرمز البريدي والدولة. وإذا كانت المنصة توفر عدة بطاقات، فتأكد من أنك تراجع بيانات الفوترة الخاصة بالبطاقة المستخدمة في المعاملة المعنية.
إذا لم تعرض الصفحة حقل Billing Address، فراجع اتفاقية حامل البطاقة أو تواصل مع مزود خدمة البطاقة. ففي المنتجات التي تقدمها منصة بالتعاون مع مؤسسة مصدرة للبطاقة ومعالج للمدفوعات، قد لا تتطابق البيانات الشخصية الظاهرة للمستخدم مع السجلات المرتبطة بحساب حامل البطاقة. وإذا كان فريق الدعم يستطيع الاطلاع على بيانات حساب المنصة فقط، فاطرح عليه سؤالًا واضحًا: «هل هذا هو العنوان المسجل الذي يُستخدم للتحقق من العنوان عند إجراء مدفوعات البطاقة عبر الإنترنت؟». لا تفترض أن عنوان الإقامة المقدم أثناء إجراءات اعرف عميلك (KYC)، أو عنوان تسليم البطاقة الفعلية، هو بالضرورة عنوان الفوترة المحفوظ في نظام إصدار البطاقات.
الخطوة الثالثة: مطابقة بيانات صفحة الدفع والمعلومات المحفوظة لدى التاجر
قارن الدولة والرمز البريدي واسم الشارع ورقم المبنى ورقم الشقة أو الوحدة في صفحة الدفع بالبيانات المسجلة فعليًا للبطاقة. وانتبه خصوصًا إلى خيار «Billing Address Same as Shipping Address»، فقد يؤدي تحديده إلى استخدام عنوان الشحن بدلًا من عنوان الفوترة عن طريق الخطأ.
قد تحتفظ خدمات الاشتراك والمتاجر الإلكترونية ببيانات الدفع القديمة لفترات طويلة. وحتى بعد تحديث العنوان في تطبيق البطاقة، قد تظل بيانات Billing Details المحفوظة لدى التاجر تتضمن العنوان السابق. ومن المهم التمييز بين «العنوان المسجل في الملف الشخصي» و«بيانات الفوترة المرتبطة ببطاقة دفع محفوظة»؛ فتعديل الأول لا يؤدي بالضرورة إلى تحديث الثانية. وعند الحاجة، حدّث بيانات وسيلة الدفع المحفوظة لدى التاجر، وتأكد من عدم إدراج الرمز البريدي القديم تلقائيًا عند إعادة المحاولة. لكن لا تغيّر بيانات العنوان الحقيقية بصورة عشوائية لمجرد اجتياز التحقق.
الخطوة الرابعة: التحقق من حالة تحديث العنوان وتوافق تنسيقه
إذا كان العنوان المسجل للبطاقة غير صحيح بالفعل، فعدّله من خلال القنوات الرسمية، وتأكد من حفظ التغيير، ثم أعد المحاولة وفقًا لإرشادات مزود الخدمة. تحتاج بعض الأنظمة إلى وقت لمزامنة البيانات. ولذلك، فإن ظهور العنوان الجديد في التطبيق لا يعني بالضرورة أن جميع أنظمة معالجة المدفوعات ذات الصلة بدأت استخدام السجل المحدث فورًا.
إذا كان التاجر لا يقبل إلا رمز ZIP Code أمريكيًا مكونًا من خمسة أرقام، بينما يستخدم عنوانك الحقيقي تنسيقًا مختلفًا للرمز البريدي، فقد تقع المشكلة أثناء التحقق من صحة النموذج، قبل الوصول أصلًا إلى فحص AVS. وبالمثل، إذا رفض النظام الأحرف غير اللاتينية، فتحقق أولًا من طريقة نقل كتابة العنوان إلى الإنجليزية أو الأحرف اللاتينية التي يقبلها مزود البطاقة، ثم تأكد من أن التاجر يسمح بإدخال العنوان بهذا التنسيق. واسأل التاجر عما إذا كان يدعم عناوين الدولة المعنية والبطاقات الصادرة من منطقتك. لا تُدخل رمزًا بريديًا أمريكيًا عشوائيًا أو عنوانًا وهميًا.
الخطوة الخامسة: تأكيد نتيجة التحقق مع التاجر أو مزود البطاقة
إذا كانت بيانات العنوان صحيحة ومع ذلك استمر فشل الدفع، فيمكنك سؤال فريق دعم المدفوعات لدى التاجر: «هل أعاد معالج المدفوعات نتيجة تفيد بعدم تطابق العنوان في AVS، أم أنه تعذر التحقق من العنوان؟ وهل حصلت المعاملة على تفويض من جهة إصدار البطاقة؟». يساعد هذان السؤالان في التمييز بين خطأ البيانات، وعدم توفر خدمة التحقق، وقرار الرفض الذي يتخذه التاجر بنفسه.
عند التواصل مع مزود البطاقة، قدم اسم التاجر ومبلغ المعاملة وعملتها وتاريخها ووقتها وآخر أربعة أرقام من البطاقة ورسالة الخطأ. واسأل عما إذا كان قد استلم طلب تفويض، وما سبب الرفض إن وُجد. ومن الأفضل تحديد المنطقة الزمنية لوقت المعاملة لتسهيل العثور على السجل لدى الطرفين. ويمكن أيضًا تقديم رقم الطلب أو الرقم المرجعي لفشل الدفع الذي وفره التاجر. إذا لم تتلقَّ جهة الإصدار طلب تفويض، فقد يكون من الأنسب تركيز التحقيق على التاجر أو مزود خدمات الدفع. وإذا كانت جهة الإصدار قد رفضت التفويض صراحةً، فيجب معالجة المشكلة وفق رمز الرفض الفعلي. أما إذا أكدت جهة الإصدار نجاح التفويض دون اكتمال الطلب، فينبغي الرجوع إلى التاجر للتحقق من مراجعة المخاطر اللاحقة، أو إلغاء الطلب، أو حالة معالجة المبلغ. ولا يجوز الخلط بين «الموافقة على التفويض» و«اكتمال المعاملة لدى التاجر».
لا تقدم لأي موظف دعم رقم البطاقة كاملًا، أو رمز CVV، أو كلمة مرور الحساب، أو رمز تحقق يُستخدم لمرة واحدة. وقد تؤدي المحاولات المتكررة باستخدام عناوين مختلفة إلى إنشاء سجلات تفويض مؤقتة إضافية أو تفعيل القيود المفروضة على عدد محاولات الدفع.
ما نظام AVS وكيف يتحقق من عنوان الفوترة؟
خدمة التحقق من العنوان (Address Verification Service أو AVS) هي إحدى وسائل فحص المخاطر المستخدمة في معاملات البطاقات التي لا تُقدَّم فيها البطاقة فعليًا، مثل المشتريات عبر الإنترنت والطلبات الهاتفية وبعض إجراءات التحقق من الحسابات. يرسل التاجر عنوان الفوترة الذي أدخله حامل البطاقة عبر مزود خدمات الدفع أو البنك المستحوذ على معاملات التاجر. وتقارن جهة إصدار البطاقة، أو نظام المعالجة التابع لها، هذه المعلومات بالعنوان المحفوظ لديها، ثم تعيد نتيجة التحقق إلى التاجر.
يركز نظام AVS عادةً على عنوان الشارع والرمز البريدي، بدلًا من مقارنة كل عنصر من عناصر العنوان الكامل حرفًا بحرف، مثل الدولة والمدينة والولاية والطابق ورقم الشقة. وقد يجمع التاجر جميع هذه الحقول ويتحقق منها باستخدام أدواته الخاصة، لكن ذلك لا يعني أن جميع الحقول تخضع لقواعد المطابقة نفسها في نظام AVS. ففي العناوين الأمريكية، يكون رقم المبنى ورمز ZIP Code من العناصر المهمة غالبًا. أما في مناطق مثل المملكة المتحدة، فقد تختلف بنية الرموز البريدية وقواعد مطابقة أسماء الشوارع. وتختلف أيضًا أساليب توحيد تنسيق العناوين بين شبكات البطاقات ومناطق الإصدار وأنظمة المعالجة. ولذلك، لا يمكن استنتاج نتيجة التحقق لمجرد أن عنوانين يبدوان متطابقين تمامًا للعين البشرية.
توضح وثائق Visa الخاصة بالتحقق من حسابات الدفع أن نظام AVS يمكن استخدامه بالتزامن مع تفويض المعاملات، كما يمكن الاستفادة منه في بعض إجراءات التحقق من الحسابات. وعمليًا، يرسل التاجر المعلومات ذات الصلة إلى مزود خدمات الدفع أو الجهة المستحوذة، ثم تتولى جهة إصدار البطاقة أو معالجها تنفيذ الفحص، وتعود النتيجة عبر مسار معالجة المدفوعات. ولا تظهر للمستهلك عادةً شاشة مستقلة خاصة بنظام AVS. ويستخدم التاجر النتيجة المستلمة، إلى جانب مؤشرات المخاطر الأخرى، لتحديد ما إذا كان سيواصل قبول المعاملة. ويُعد AVS مؤشرًا لتقييم المخاطر، وليس وسيلة مستقلة لإثبات هوية الدافع أو التأكد من قانونية المعاملة.
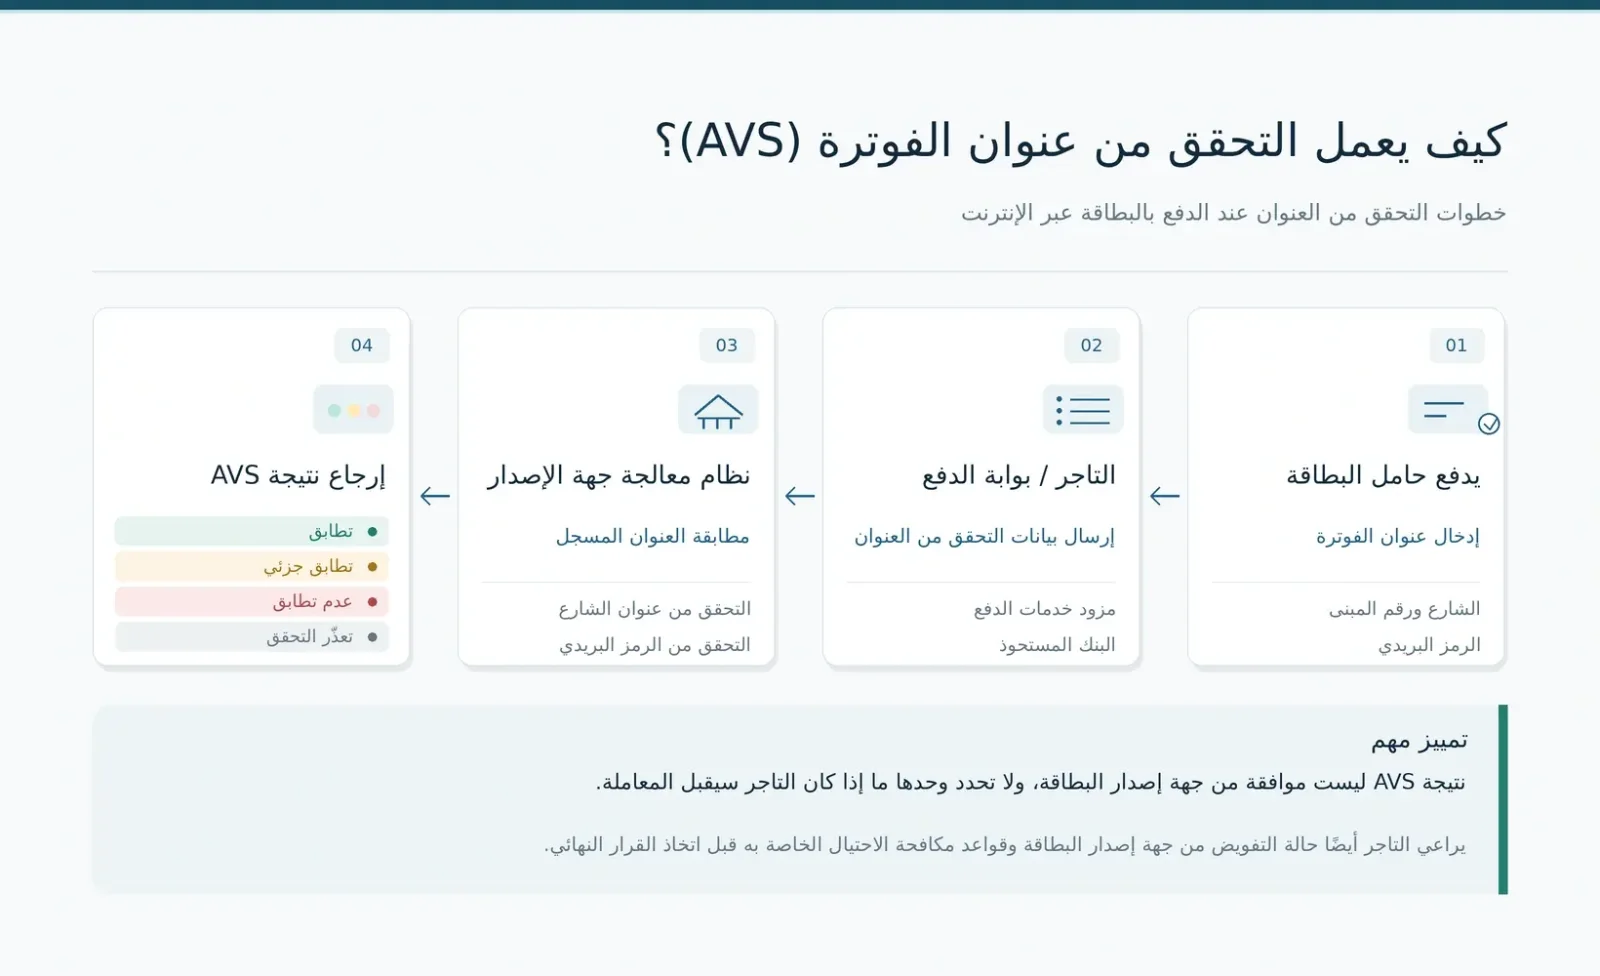
من أمثلة رموز الاستجابة الشائعة الواردة في وثائق Visa المخصصة للمطورين:
Y: تطابق كامل. يتوافق عنوان الشارع والرمز البريدي مع قواعد المطابقة المعمول بها.
A: تطابق جزئي. يتطابق عنوان الشارع، لكن الرمز البريدي لا يتطابق.
Z: تطابق جزئي. يتطابق الرمز البريدي، لكن عنوان الشارع لا يتطابق.
N: عدم تطابق. لا تتطابق معلومات العنوان ذات الصلة مع السجلات.
U: تعذر التحقق. لم يتمكن النظام من إكمال فحص العنوان.
R: نتيجة غير حاسمة أو ضرورة إعادة المحاولة، وقد يرتبط ذلك بعدم توفر خدمة التحقق مؤقتًا.
هذه مجرد أمثلة لرموز شائعة في واجهات وأنظمة معالجة محددة. وقد تعرض بوابة الدفع النتائج بصيغ مثل pass أو fail أو unavailable أو unchecked. ولا تتطابق تعريفات الرموز وطرق تحويلها تمامًا بين شبكات البطاقات ومعالجي المدفوعات، لذا ينبغي أن يستند التاجر إلى وثائق معالج المدفوعات الذي يستخدمه فعليًا. ولا يستطيع حامل البطاقة العادي غالبًا الاطلاع على رمز AVS الأصلي. وحتى عندما يستطيع فريق الدعم توضيح سبب فشل الدفع، فقد لا يرى سوى الوصف الذي صنفته بوابة الدفع. لذلك، من الأفضل الاستفسار عن نوع النتيجة والمرحلة التي وصلت إليها المعاملة، بدلًا من الإصرار على الحصول على رمز حرفي بعينه.
والأهم أن تطابق العنوان، وعدم تطابقه، وتعذر التحقق منه، والموافقة على المعاملة، نتائج مختلفة من حيث طبيعتها. فعودة الرمز Y من نظام AVS لا تضمن أن جهة الإصدار ستوافق على الدفع. وبالمثل، لا تعني الرموز A أو Z أو U أن المعاملة ستفشل حتمًا. يشير N إلى أن الفحص أظهر عدم تطابق، بينما يعني U أن النظام لم يتمكن من الحصول على نتيجة تحقق صالحة. ولا يجوز التعامل مع الحالتين باعتبارهما الخطأ نفسه. كما أن حالة عدم اليقين التي يشير إليها R تختلف عن وجود خطأ مؤكد في العنوان. وقد يقبل التاجر تطابقًا جزئيًا، أو يرفض معاملة سبق أن وافقت عليها جهة الإصدار استنادًا إلى قواعد إدارة المخاطر الخاصة به. ولذلك، فإن رسالة «فشل الدفع» التي يراها المستهلك لا تعني بالضرورة أن جهة الإصدار رفضت التفويض.
ما الفرق بين عنوان الفوترة وعنوان الإقامة المستخدم في KYC وعنوان الشحن؟
عنوان الفوترة (Billing Address) هو العنوان المسجل لدى خدمة البطاقة، ويمكن استخدامه للتحقق من المدفوعات وإدارة حساب حامل البطاقة. أما عنوان الإقامة (Residential Address) فيُستخدم عادةً للتحقق من هوية العميل، واستيفاء شروط الإقامة، وإجراء مراجعات الامتثال التنظيمي. ويُستخدم عنوان الشحن (Shipping Address) لتسليم المنتجات أو البطاقات الفعلية. أما العنوان المسجل (Registered Address) فهو حقل ضمن بيانات حساب المنصة، ويحدد مزود الخدمة معناه الدقيق.
في البطاقات المصرفية التقليدية، يرتبط عنوان الفوترة غالبًا بعنوان المراسلات الخاص بالحساب البنكي. أما في بطاقات الدفع بالعملات المشفرة، فقد تتولى المنصة إدارة حساب المستخدم وإجراءات KYC، بينما تتولى مؤسسة مرخصة أخرى إصدار البطاقة. ولا تكون هذه السجلات متزامنة دائمًا. لذلك، ليس بالضرورة أن يكون عنوان الإقامة المقدم خلال إجراءات KYC هو نفسه عنوان Billing Address المستخدم في نظام معالجة البطاقة. فقد تستخدم المنصة بيانات الإقامة لتقييم الأهلية والامتثال، بينما يحتفظ نظام الإصدار بسجل مستقل لعنوان الفوترة. وحتى إذا كان العنوانان متطابقين في البداية، فإن تعديل أحدهما لا يعني تحديث الآخر تلقائيًا.
على سبيل المثال، إذا كان حامل البطاقة مسجلًا في المملكة المتحدة واشترى منتجات لتسليمها إلى عنوان في ألمانيا، فيمكنه إدخال العنوان الألماني في حقل Shipping Address، بينما ينبغي أن يظل Billing Address هو عنوان الفوترة الحقيقي الذي سجلته جهة الإصدار لتلك البطاقة. ولا يُشترط تطابق العنوانين ما لم يضع التاجر قواعد خاصة للمعاملة.
تختلف أيضًا صلاحيات تعديل العناوين بين برامج إصدار البطاقات. فبعضها يسمح بتغيير عنوان الفوترة بصورة مستقلة من صفحة إدارة البطاقة، بينما يشترط بعضها الآخر اتساقه مع بيانات الإقامة التي سبق التحقق منها. وبعد الانتقال إلى مسكن جديد، يجب تحديث البيانات وفق إجراءات مزود الخدمة، بدلًا من الاكتفاء بإدخال عنوان جديد غير مسجل في صفحة الدفع لدى التاجر.
الأسباب الشائعة لفشل التحقق عبر نظام AVS
1. احتفاظ التاجر بعنوان فوترة قديم
قد تستمر خدمة اشتراك في استخدام بيانات Billing Details المحفوظة عند إضافة البطاقة لأول مرة، رغم تحديث العنوان لاحقًا في تطبيق إدارة البطاقة. لذلك يجب مراجعة السجلين كلٍّ على حدة، وعدم افتراض أن تعديل عنوان الشحن أو الملف الشخصي سيؤدي إلى تحديث وسيلة الدفع المحفوظة. وتظهر هذه المشكلة بصورة خاصة بعد الانتقال إلى مسكن جديد، أو إعادة إصدار البطاقة، أو عدم تحديث معلومات الدفع لفترة طويلة. فقد يعتقد المستخدم أن المعاملة تُجرى باستخدام العنوان الجديد، بينما يظل التاجر يرسل الرمز البريدي السابق.
2. خطأ في الرمز البريدي أو عدم توافق نموذج الدفع
تستخدم المواقع الأمريكية غالبًا حقل ZIP Code، لكن البطاقات الدولية قد تكون مرتبطة برموز بريدية تختلف في الطول والتنسيق. وإذا رفضت الصفحة رمزًا بريديًا صحيحًا، فقد تكون المشكلة في التحقق من صحة المدخلات داخل واجهة الموقع، وليس بالضرورة في نظام AVS. ولا يكفي ذلك لإثبات أن النظام أعاد نتيجة عدم تطابق. كما أن بعض الدول والمناطق لا تستخدم نظامًا عامًا للرموز البريدية. وفي هذه الحالات ينبغي الاستفسار من التاجر وجهة إصدار البطاقة عن طريقة التعامل المناسبة.
3. اختلاف كتابة الشارع أو رقم المبنى أو تفاصيل الوحدة السكنية
قد يشير العنوانان «125 West Main Street, Apartment 8» و«125 W Main St, Apt 8» إلى الموقع نفسه. وتستطيع بعض الأنظمة فهم الاختصارات، بينما تكون قدرات تحليل العناوين محدودة في أنظمة أخرى. ينبغي إعطاء الأولوية للتحقق من رقم المبنى والرمز البريدي والصيغة المحفوظة لدى جهة الإصدار. ولا يعني اختلاف علامات الترقيم أو الاختصارات بالضرورة فشل التحقق. كذلك، لا ينبغي إعادة ترتيب أرقام الشقق أو الوحدات أو المباني لمجرد أن ذلك يتوافق مع أسلوب الكتابة المعتاد. وإذا لزم تعديل التنسيق، فيجب الاستناد إلى البيانات المقبولة لدى مزود البطاقة ومتطلبات حقول العنوان لدى التاجر.
4. استخدام أحرف غير لاتينية أو اختلاف طريقة نقل كتابة العنوان
قد يلزم نقل كتابة العناوين المكتوبة بالصينية أو العربية أو غيرهما من أنظمة الكتابة إلى الإنجليزية أو الأحرف اللاتينية وفق قواعد مزود البطاقة. وتشترط تعليمات طلب البطاقة الافتراضية من RedotPay إدخال عنوان الفوترة بالإنجليزية، مع التأكد من توافق المدينة والولاية أو المقاطعة والرمز البريدي مع الدولة المختارة. ويجب ألا يؤدي تغيير طريقة كتابة العنوان إلى تغيير الموقع الحقيقي.
5. عدم قدرة نظام AVS على تقديم نتيجة تحقق صالحة
قد تكون تغطية AVS محدودة في بعض مناطق إصدار البطاقات أو لدى بعض العلامات التجارية أو عبر مسارات معالجة معينة. وقد يتلقى التاجر حينها حالة مثل U أو Unavailable. وتعني هذه الحالة أن التحقق لم يكتمل، وهي تختلف عن نتيجة تؤكد عدم تطابق العنوان. ولن يؤدي تغيير طريقة كتابة العنوان مرارًا إلى تمكين نظام لا يدعم أصلًا هذا النوع من التحقق من تقديم نتيجة فجأة. وإذا كان التاجر يرفض المعاملات في حالتي «تعذر التحقق» و«فشل التحقق»، فقد تبدو رسائل الخطأ التي يراها حامل البطاقة متشابهة للغاية. ولا يمكن التمييز بين الحالتين إلا بالرجوع إلى النتيجة الفعلية الصادرة عن معالج المدفوعات.
6. تطبيق التاجر قواعد أكثر تشددًا على نتائج AVS
توضح الوثائق التقنية لشركة Adyen أن التجار يستطيعون إعداد فحوص المخاطر استنادًا إلى نتائج AVS. فقد تدعم بوابة الدفع البطاقات الدولية، لكن التاجر قد لا يقبل النتائج التي يتعذر التحقق منها أو التي تشير إلى تطابق جزئي. كما تؤكد الوثائق التقنية التي تقدمها PayPal للتجار أهمية تقييم حالات استجابة AVS المختلفة وفق مستوى المخاطر، بدلًا من تصنيفها جميعًا ببساطة إلى نجاح أو فشل. وبالنسبة إلى حامل البطاقة، فإن انتماء بطاقتين إلى شبكة الدفع نفسها لا يضمن معاملتهما بالطريقة ذاتها لدى التاجر نفسه إذا صدرتا في منطقتين مختلفتين. وفي هذه الحالة، ينبغي سؤال التاجر عما إذا كان يدعم منطقة إصدار البطاقة، وما وسائل الدفع البديلة التي يقبلها، بدلًا من اختلاق عنوان فوترة أمريكي أو تقديم معلومات غير صحيحة عن دولة الحساب.
كيف تُدار عناوين الفوترة في RedotPay وBybit Card؟
RedotPay Card
وفقًا لمركز مساعدة RedotPay، يمكن للمستخدم فتح التطبيق والانتقال إلى Card → Settings → Change Billing Address، ثم إدخال العنوان الجديد وحفظه. وتشترط تعليمات طلب البطاقة أيضًا إدخال العنوان بالإنجليزية، وأن تكون حقول العنوان ذات الصلة متوافقة مع الدولة المختارة. وبعد إجراء التعديل، ينبغي مراجعة البيانات التي تظهر فعليًا في الصفحة، ولا سيما الرمز البريدي واسم الشارع ورقم المبنى، بدلًا من الاكتفاء بالتأكد من إرسال طلب التعديل.
عند ظهور خطأ في التحقق من العنوان على موقع أحد التجار، ينبغي البدء بمراجعة البيانات المسجلة في صفحة إدارة بطاقة RedotPay. ولا يعني تعديل العنوان إزالة أي قيود أخرى يطبقها التاجر تتعلق بنوع البطاقة أو منطقة إصدارها أو تصنيف المخاطر.
Bybit Card
يوضح دليل إدارة البطاقات لدى Bybit وجود وظيفة لتعديل Billing Address. ويمكن للمستخدم الانتقال إلى صفحة My Bybit Card، والعثور على Billing Address ضمن Settings، ثم استخدام خيار Reset وفق التعليمات المعروضة وإكمال التحقق الأمني المطلوب.
وتشير تعليمات طلب Bybit Card أيضًا إلى أن عنوان الفوترة ورقم الهاتف المحمول يُداران، في بعض برامج البطاقات، بصورة منفصلة عن معلومات حساب المنصة المعتادة. ولذلك، فإن تغيير بيانات KYC في حساب منصة التداول لا يعني أن عنوان الفوترة الخاص ببطاقة Bybit Card قد تم تحديثه تلقائيًا. وتعتمد الخطوات والمتطلبات الدقيقة على برنامج البطاقة المخصص لمنطقة المستخدم. وعند تشخيص المشكلة، يجب كذلك التمييز بين بطاقة Bybit Card نفسها والبطاقات المصرفية الأخرى التي يربطها المستخدم بحسابه على منصة Bybit. فعناوين الفوترة الخاصة بتلك البطاقات تديرها جهات إصدار أخرى، ولا يمكن العثور عليها ضمن إعدادات Bybit Card.
بطاقات الدفع بالعملات المشفرة الأخرى
يمكن البحث عن بيانات الفوترة ومعلومات المؤسسة المسؤولة عن إصدار البطاقة ضمن أقسام مثل Card Details أو Profile أو Billing Address أو Cardholder Agreement. وإذا لم يعرض التطبيق العنوان أو خيار تعديله، فينبغي التواصل مع الدعم الرسمي للتأكد من دعم البطاقة لنظام AVS، وتحديد سجل العنوان المستخدم فعليًا، ومعرفة كيفية تحديثه. ولا تستخدم بيانات حساب المنصة أو بطاقة مصرفية أخرى أو محفظة على البلوكشين بديلًا عن هذه المعلومات.
لماذا قد يفشل الدفع رغم صحة عنوان الفوترة؟
يقتصر دور AVS على تحديد ما إذا كان عنوان الفوترة يستوفي قواعد المطابقة المعمول بها. ويُستخدم CVV/CVC للتحقق من رمز الأمان الخاص بالبطاقة. أما 3D Secure (3DS) فيُستخدم للمصادقة على هوية الدافع بوصفه حامل البطاقة، من خلال وسائل مثل المصادقة دون مطالبة المستخدم بإجراء إضافي، أو رموز التحقق، أو التأكيد عبر تطبيق جهة الإصدار. وهذه وسائل تحقق مستقلة بعضها عن بعض، وإن أمكن استخدامها معًا في المعاملة نفسها.
نجاح مصادقة 3DS لا يثبت تطابق العنوان في نظام AVS. وبالمثل، فإن تطابق العنوان عبر AVS لا يحل محل التحقق من CVV، أو تفويض جهة الإصدار، أو ضوابط المخاطر لدى التاجر. ويكتسب هذا الفرق أهمية خاصة عندما يجري التاجر مراجعة للمخاطر بعد الحصول على التفويض؛ فقد يُلغى الطلب أو يُرفض إتمامه حتى بعد موافقة جهة الإصدار على المعاملة.
وتوجد أسباب أخرى محتملة لفشل التفويض، منها تعطيل المدفوعات عبر الإنترنت، وعدم كفاية الرصيد المتاح، وتجاوز الحد المسموح لكل معاملة أو الحد اليومي التراكمي، والانتماء إلى فئات تجارية محظورة أو مقيدة. كما أن بعض التجار لا يقبلون أنواعًا معينة من البطاقات مسبقة الدفع أو البطاقات الافتراضية أو البطاقات الصادرة في مناطق محددة، حتى إن كانت تحمل شعار Visa أو Mastercard.
وجود كمية كافية من USDT أو USDC في حساب بطاقة دفع بالعملات المشفرة لا يعني سوى احتمال توافر أصول يمكن استخدامها لتمويل الإنفاق. ولا يثبت ذلك استيفاء شروط الرصيد القابل للاستخدام على البطاقة، أو تحويل العملات، أو التفويض، أو التحقق من العنوان. كما أن إتمام إجراءات KYC أو نجاح استخدام البطاقة لدى تجار آخرين أو عبر Apple Pay لا يضمن قبول التاجر الحالي للمعاملة. ولتحديد السبب، يجب معرفة المرحلة التي حدث فيها الفشل فعليًا: هل رفض نموذج الدفع البيانات قبل إرسالها، أم توقفت المصادقة، أم رفضت جهة الإصدار التفويض، أم ألغى التاجر الطلب؟ تتعلق كل حالة بأطراف مختلفة في عملية الدفع، ولا يمكن معالجة جميع هذه الحالات بمجرد تغيير عنوان الفوترة.
وعند ظهور رسالة رفض عامة، ينبغي الجمع بين نتائج بوابة الدفع لدى التاجر وسجلات التفويض لدى جهة إصدار البطاقة لتحديد السبب الحقيقي، بدلًا من افتراض أن كل فشل ناتج عن عنوان الفوترة.
الأسئلة الشائعة
ماذا أفعل إذا لم تعرض بطاقة الدفع بالعملات المشفرة عنوان Billing Address؟
راجع أولًا صفحة إدارة البطاقة، واتفاقية حامل البطاقة، ومركز المساعدة الرسمي. وإذا لم تجد المعلومات، فاسأل مزود البطاقة عن العنوان المسجل فعليًا، وما إذا كانت البطاقة تدعم AVS، وإمكانية تحديث العنوان. وعدم ظهور عنوان الفوترة في التطبيق لا يعني أن المعاملة لا تتطلب فحص العنوان.
هل يجب أن يكون Billing Address مطابقًا لـ Shipping Address؟
لا. يُستخدم الأول لإدارة حساب حامل البطاقة والتحقق من المدفوعات، بينما يُستخدم الثاني لتسليم المنتجات. ولا ينبغي تحديد خيار «Same as Shipping Address» إلا عندما يكون العنوانان متطابقين فعلًا. وقد يفرض التاجر أيضًا قيودًا مستقلة على مناطق الشحن.
كيف أملأ حقل ZIP Code إذا كانت دولتي لا تستخدم الرموز البريدية؟
استخدم تنسيق العنوان الحقيقي الذي يقبله مزود البطاقة. وإذا أصر التاجر على إدخال رمز بريدي أمريكي لا ينطبق على عنوانك، فاسأله عما إذا كان يدعم البطاقات وعناوين الفوترة من دولتك. ولا تدخل خمسة أرقام عشوائية.
هل يمكن للبطاقات الصادرة خارج الولايات المتحدة استخدام نظام AVS؟
نعم، لكن ليست جميعها مدعومة. يعتمد توفر الخدمة على شبكة البطاقات وجهة الإصدار ومنطقة الإصدار ومعالج المدفوعات. ولا يكفي كون البطاقة صادرة خارج الولايات المتحدة للاستنتاج بأن التحقق عبر AVS سيفشل حتمًا.
هل ظهور معاملة بمبلغ صفري أو تفويض مسبق صغير بعد فشل الدفع يعني نجاح التحقق عبر AVS؟
لا. فالتحقق من الحساب بمعاملة قيمتها صفر، والتفويضات المسبقة الصغيرة، وفحوص AVS، والتحقق من رمز أمان البطاقة، إجراءات منفصلة. وحتى إذا رفض التاجر في النهاية تسجيل البطاقة، فقد يبقى تفويض معلق في الحساب مؤقتًا. ولا يعني حجز جزء من الرصيد المتاح مؤقتًا أن التاجر حصل على المبلغ، كما لا يثبت نجاح مطابقة العنوان. ينبغي التحقق مما إذا كان السجل يمثل تفويضًا معلقًا أو خصمًا مكتملًا، ومتابعة حالة تحرير المبلغ وفق تعليمات التاجر وجهة الإصدار. وإذا ظهرت خصومات فعلية غير متوقعة أو عدة مبالغ محجوزة لا يمكن تفسيرها، فتواصل مع جهة إصدار البطاقة للتحقيق فيها بدلًا من تكرار محاولات الدفع.
المصادر
Visa — Payment Account Validation: Address Verification Service
RedotPay — How Do I Change My RedotPay Card's Billing Address?
تاريخ التحقق من المصادر: 28 أكتوبر 2026.