
تعلن بطاقة دفع بالعملات المشفرة عن «رسوم 0% على المشتريات». إذا استخدمتها لشراء منتج بقيمة 100 دولار أمريكي، فهذا لا يعني بالضرورة أن شحن البطاقة بعملات مشفرة تعادل 100 دولار سيكون كافياً.
إذا كان مصدر الأموال هو USDT أو USDC، فقد يدفع حامل البطاقة أولاً رسوم تحويل عبر شبكة البلوكشين، ثم يتحمل رسوم الإيداع وفارق سعر تحويل الأصول. وعند إجراء مشتريات بعملة أجنبية، قد تتدخل أيضاً أسعار الصرف التي تطبقها شبكات البطاقات والرسوم الإضافية التي تفرضها الجهة المصدرة. تظهر بعض هذه التكاليف بوضوح في كشف الحساب، بينما ينعكس بعضها الآخر في المبلغ المضاف فعلياً إلى الرصيد أو في سعر التحويل المعروض.
لمقارنة تكاليف استخدام بطاقات العملات المشفرة، من الأفضل تتبع حركة الأموال والتحقق من ثلاثة أرقام: المبلغ الذي خرج فعلياً من المحفظة، والمبلغ الذي وصل إلى حساب البطاقة، والمبلغ الذي خُصم نهائياً بعد إتمام عملية الشراء. ومقارنة هذه الأرقام تكشف الرسوم التي يشملها بالفعل عرض «بدون رسوم».
أين تظهر الرسوم من شحن البطاقة حتى الدفع بها؟
تعتمد الرسوم على الطريقة التي تصل بها الأموال إلى حساب البطاقة. فبعض المنتجات تحول الأصول المشفرة إلى عملة تقليدية قبل إضافة الرصيد، بينما تؤجل منتجات أخرى التحويل حتى لحظة الدفع. وتوجد أيضاً بطاقات تسمح بالخصم من محفظة مرتبطة بعد الحصول على التفويض اللازم. يوضح الجدول التالي الرسوم التي قد تنشأ خلال هذه المسارات، دون أن يعني ذلك أن جميع البطاقات تفرضها بالكامل.
نوع الرسوم | مرحلة حدوثها | ما ينبغي التحقق منه |
|---|---|---|
إصدار البطاقة والبطاقة الفعلية والشحن | عند طلب البطاقة أو استلامها | هل تختلف رسوم البطاقة الافتراضية عن الفعلية؟ وهل تُدفع مرة واحدة؟ |
العضوية والإدارة وعدم النشاط | خلال فترة الاحتفاظ بالبطاقة | دورة الاشتراك، وشروط الإعفاء، وموعد بدء فرض رسوم عدم النشاط |
رسوم شبكة البلوكشين (Gas) | عند التحويل على السلسلة من محفظة شخصية | الشبكة المستخدمة، والجهة التي تتحمل الرسوم، والحاجة إلى دفعها بعملة الشبكة الأصلية |
رسوم الشحن أو الإيداع | عند تحويل الأموال إلى حساب المنصة أو رصيد البطاقة | هل تختلف الرسوم بين الأصول المشفرة والتحويل البنكي والشحن باستخدام بطاقة أخرى؟ |
رسوم تحويل الأصول أو فروق الأسعار | عند تحويل USDT أو USDC أو غيرهما إلى عملة تقليدية | هل توجد رسوم منفصلة؟ وما الفرق بين السعر المعروض والسعر المرجعي؟ |
رسوم عمليات الشراء بالبطاقة | عند تفويض الدفع أو تسجيل العملية | هل تُفرض على كل معاملة؟ وهل تتغير حسب فئة البطاقة أو العملة أو نوع العملية؟ |
رسوم العملات الأجنبية والمعاملات العابرة للحدود | عند الدفع بعملة مختلفة أو في معاملات تنطبق عليها رسوم دولية | سعر الصرف الذي تستخدمه شبكة البطاقة، وهامش الجهة المصدرة، والمناطق المشمولة |
رسوم الصراف الآلي والخدمات الأخرى | عند السحب النقدي أو استبدال البطاقة أو الاعتراض على عملية أو إغلاق الحساب | هل تفرض الجهة المصدرة ومشغّل الصراف رسوماً منفصلة؟ وهل يوجد حد معفى من الرسوم؟ |
هناك مفهوم آخر يسبب التباساً، وهو رسوم التبادل بين المؤسسات (Interchange). وعادةً ما تكون هذه رسوماً تتحملها المؤسسات المشاركة في منظومة الدفع بالبطاقات وتتقاسمها فيما بينها، ولا تعادل رسوم الشراء التي تُفرض بصورة منفصلة على حامل البطاقة. وما لم تنص شروط المنتج أو سجلات المعاملة صراحةً على أن حامل البطاقة يتحملها، فلا ينبغي إضافتها مباشرةً إلى تكلفة استخدامه الشخصية.
إذا شحنت البطاقة بـ 1,000 USDC، فكم سيكون الرصيد المتاح؟
لنحسب ذلك من خلال معاملة افتراضية.
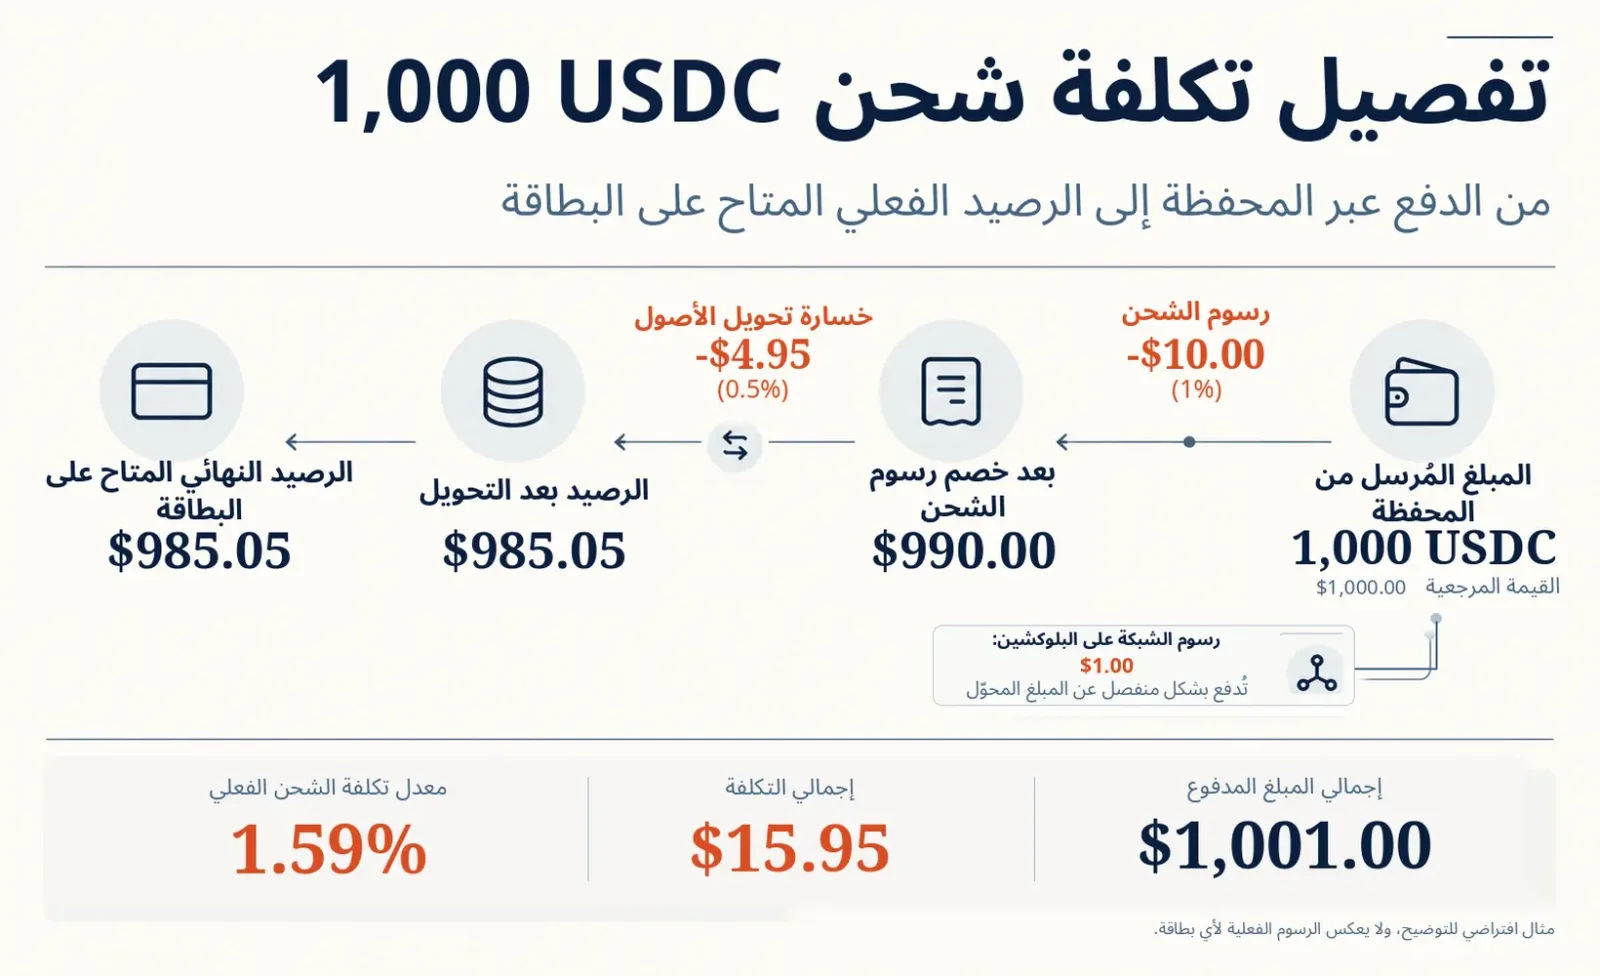
لنفترض أنك حوّلت 1,000 USDC من محفظتك الشخصية، بقيمة مرجعية تبلغ 1,000 دولار أمريكي. تخصم المنصة رسوم شحن بنسبة 1% من المبلغ المودع، ثم تنشأ تكلفة تحويل بنسبة 0.5% على المبلغ المتبقي. وإضافةً إلى ذلك، تدفع المحفظة رسوم شبكة تعادل دولاراً واحداً، خارج مبلغ الـ 1,000 USDC المحوّل. ويكون حساب البطاقة مقوّماً بالدولار الأمريكي.
مرحلة حركة الأموال | طريقة الحساب | المبلغ (بالدولار الأمريكي) |
|---|---|---|
القيمة المرجعية لمبلغ 1,000 USDC المحوّل | 1,000 × $1.00 | $1,000.00 |
رسوم الشحن الافتراضية | $1,000.00 × 1% | −$10.00 |
الرصيد بعد خصم رسوم الشحن | $1,000.00 − $10.00 | $990.00 |
تكلفة التحويل الافتراضية | $990.00 × 0.5% | −$4.95 |
الرصيد النهائي المتاح على البطاقة | $990.00 − $4.95 | $985.05 |
رسوم الشبكة المدفوعة بصورة منفصلة | تُدفع إضافةً إلى 1,000 USDC | $1.00 |
تبلغ رسوم الشحن وتكلفة التحويل معاً 14.95 دولاراً. وعند إضافة دولار واحد دُفع بصورة منفصلة لرسوم الشبكة، تصبح القيمة الإجمالية للأصول المستخدمة 1,001 دولار، مقابل الحصول على رصيد متاح قدره 985.05 دولار. ويبلغ الفرق 15.95 دولاراً.
إذا نظرنا إلى «رسوم الشحن البالغة 1%» وحدها، فسنتجاهل تكلفة التحويل ورسوم الشبكة. ولقياس الأثر المجمع لهذه التكاليف، يعتمد هذا المقال التعريف التالي لما نسميه معدل تكلفة التمويل الفعلية لهذه المعاملة:
معدل تكلفة التمويل الفعلية = (إجمالي القيمة المرجعية للأصول المستخدمة − الرصيد النهائي المتاح على البطاقة) ÷ إجمالي القيمة المرجعية للأصول المستخدمة × 100%
وبالتعويض بأرقام المثال:
($1,001.00 − $985.05) ÷ $1,001.00 × 100% ≈ 1.59%
أُدرجت رسوم الشبكة ضمن إجمالي الأموال المستخدمة وفق قيمتها المعادلة بالدولار عند دفعها. وتمثل نسبة 1.59% التكلفة المجمعة لشحن البطاقة وتحويل الأصول في هذه المعاملة تحديداً.
ماذا يحدث إذا أجريت بعد ذلك عملية شراء بعملة أجنبية؟
لنكمل باستخدام البطاقة نفسها، التي يُحتسب رصيدها بالدولار الأمريكي. لنفترض أن قيمة عملية شراء خارج البلاد أصبحت 100 دولار بعد تحويلها بسعر الصرف المعمول به، قبل احتساب أي رسم إضافي من الجهة المصدرة على المعاملات بالعملات الأجنبية، ودون وجود رسوم أخرى. إذا فرضت الجهة المصدرة رسماً إضافياً بنسبة 2%، فسيبلغ الخصم النهائي من حساب البطاقة 102 دولار، ويتبقى رصيد قدره 883.05 دولار.
تبلغ التكلفة الإضافية لهذه العملية دولارين. أما مبلغ 14.95 دولار السابق، فيخص شحن الرصيد بالكامل وتحويله، ولا يجوز إعادة احتسابه كاملاً مع كل عملية شراء جديدة. ولتوزيع هذه التكلفة على المشتريات الفردية، يجب معرفة مقدار الرصيد المستخدم فعلياً وكيفية توزيع الرسوم الثابتة أو مكافآت الاسترداد النقدي.
ماذا تعني عبارة «رسوم 0% على مشتريات البطاقة» فعلياً؟
تساعدنا الإفصاحات الرسمية عن رسوم منتجين حقيقيين على فهم هذا الفرق.
Coinbase Card: يجب الفصل بين رسوم الشراء وفروق أسعار تداول الأصول المشفرة
توضح Coinbase أن المشتريات المنفذة باستخدام Coinbase Card من مصادر التمويل المدعومة لا تخضع لرسوم إضافية تفرضها Coinbase على عمليات الدفع بالبطاقة. لكن شراء الأصول المشفرة أو بيعها أو تداولها عبر Coinbase قد يتضمن فارقاً سعرياً ضمن السعر المعروض. وقد يفرض مشغلو أجهزة الصراف الآلي رسوماً إضافية أيضاً.
النقطة الأساسية هي التمييز بين شراء السلع وبين تداول الأصول المشفرة. فقد لا يؤدي الإنفاق باستخدام USDC إلى فارق سعر تحويل بالضرورة، لكن «انعدام رسوم الشراء بالبطاقة» لا يشمل جميع الأصول والعمليات.
المصدر الرسمي: رسوم Coinbase Card والمعلومات الضريبية.
Crypto.com: رسوم الشحن البالغة 1% مرتبطة بطريقة الدفع
توضح تعليمات Crypto.com الخاصة بشحن البطاقة مسبقة الدفع في الاتحاد الأوروبي والمملكة المتحدة أن استخدام بطاقة ائتمان أو خصم أخرى لشحن البطاقة مسبقة الدفع يخضع لرسوم بنسبة 1%. وتتعلق هذه النسبة بالشحن باستخدام بطاقة مصرفية، ولا تعني فرض رسوم موحدة بنسبة 1% على جميع عمليات الشحن بعملتي USDT أو USDC. أما عند الشحن باستخدام أصول مشفرة، فيجب مراجعة الأصل المحدد وسعر التحويل والشروط المعمول بها داخل التطبيق.
ويربط جدول الرسوم الرسمي للمقيمين في أوروبا الرسوم المفروضة على المعاملات بغير اليورو بفئة البطاقة ومنطقة تنفيذ المعاملة. ووفق القواعد السارية اعتباراً من 1 أكتوبر 2026، تخضع مشتريات بطاقة Midnight وعمليات السحب من أجهزة الصراف الآلي بعملات غير اليورو لرسوم معاملات أجنبية بنسبة 0.2% داخل الاتحاد الأوروبي والمملكة المتحدة، وبنسبة 2% خارجهما. أما فئات البطاقات الأخرى فلها قواعد وحدود إعفاء مختلفة.
المصادر الرسمية: تعليمات شحن البطاقة مسبقة الدفع في الاتحاد الأوروبي والمملكة المتحدة؛ رسوم البطاقات وحدودها للمقيمين في أوروبا.
الاعتماد على الرقمين «0%» و«1%» وحدهما قد يؤدي إلى مقارنة مضللة. فهذه الرسوم لدى Coinbase وCrypto.com تتعلق بعمليات ومناطق مختلفة. قبل الحكم على أي البطاقتين أقل تكلفة، ينبغي تحديد مصدر الأموال والمرحلة التي تُخصم فيها الرسوم.
تكاليف الصرف: لا تخلط بين ثلاثة أنواع من تحويل العملات
لا تنشأ تكاليف الصرف عند تمرير البطاقة للدفع فقط. فتحويل الأصول المشفرة إلى عملات تقليدية، ومعالجة معاملات البطاقات بين عملتين مختلفتين، والتحويل الديناميكي للعملات الذي يقدمه التاجر أو جهاز الصراف الآلي، كلها عمليات تسعير مختلفة.
تحويل الأصول المشفرة إلى عملات تقليدية
على سبيل المثال، استخدام USDT أو USDC لتمويل رصيد بطاقة بالدولار أو اليورو. قد تعرض المنصة رسوم تحويل مستقلة، وقد تكتفي بعرض سعر شراء أو بيع. والأهم هو مقارنة سعر التنفيذ الفعلي بسعر مرجعي مناسب في اللحظة نفسها، وللاتجاه نفسه من المعاملة. ورغم ارتباط USDC بالدولار، فإن تحويلها إلى رصيد بطاقة بالدولار قد ينطوي أيضاً على تكلفة.
أسعار صرف شبكات البطاقات والرسوم الإضافية للجهات المصدرة
عند استخدام بطاقة تُصدر كشوف حسابها بالدولار للشراء من تاجر يحدد الأسعار باليورو، قد تُحوَّل المعاملة إلى الدولار وفق سعر الصرف المعمول به لدى Visa أو Mastercard. وبعد ذلك، قد تفرض الجهة المصدرة رسوماً إضافية على المعاملات بالعملات الأجنبية أو المعاملات العابرة للحدود بحسب شروطها.
هناك مصدران مختلفان للتكلفة: الأول هو الفرق بين سعر صرف شبكة البطاقة والسعر المرجعي في السوق، والثاني هو الرسم الإضافي الذي تفرضه الجهة المصدرة بصورة صريحة. إن جمعهما تحت مسمى عام مثل «رسوم سعر الصرف الرسمي» يخفي المرحلة التي تنشأ فيها كل تكلفة.
تميز وثائق Visa المتعلقة بالصرف الأجنبي بين أسعار التحويل التي تطبقها الشبكة، والأسعار المرجعية، والهوامش الإضافية. ويمكن الرجوع إليها لفهم هذه الفروق: وثائق Visa لخدمات الصرف الأجنبي.
التحويل الديناميكي للعملات (DCC) لدى التجار وأجهزة الصراف الآلي
عند الدفع خارج البلاد، قد يتيح جهاز الدفع خيارين: الدفع بالعملة المحلية، أو السماح للتاجر أو جهاز الصراف بتحويل المبلغ مباشرة إلى عملة مألوفة لحامل البطاقة. ويُعرف الخيار الثاني باسم التحويل الديناميكي للعملات (Dynamic Currency Conversion, DCC).
عند اختيار DCC، قد يحدد التاجر أو مزود خدمة الصراف الآلي سعر الصرف والهامش المضاف، بدلاً من اتباع المسار المعتاد لتحويل العملات عبر شبكة البطاقة. ولذلك، لا ينبغي جمع هامش سعر الصرف الناتج عن DCC آلياً مع تكلفة التحويل عبر شبكة البطاقة، كما لو أن عمليتي التحويل تُطبَّقان بالكامل معاً.
ومن الأفضل مقارنة المبلغين المعروضين بالعملتين، وسعر الصرف، والرسوم الإضافية التي يوضحها الجهاز، بدلاً من الاكتفاء بوصف عام مثل «رسوم تحويل العملات». وحتى عند اختيار الدفع بالعملة المحلية، قد تستمر الجهة المصدرة في فرض رسوم وفق شروطها.
مرجع رسمي: Visa: ما التحويل الديناميكي للعملات؟.
كيف تقارن بين بطاقتين للعملات المشفرة بطريقة مفيدة؟
قبل مقارنة جداول الرسوم، يجب توحيد سيناريو الاستخدام. لنفترض تقييم بطاقتين في منطقة الإقامة نفسها وبفئة بطاقة مماثلة، مع شحن كل منهما مرة شهرياً بمبلغ 1,000 USDC عبر شبكة محددة، ثم إجراء مشتريات بقيمة تعادل 600 دولار بعملة الفوترة نفسها، ومشتريات أخرى بقيمة 200 دولار بعملة أجنبية. عند تثبيت هذه الشروط، يصبح من الممكن تتبع مصدر فروق التكلفة إلى مرحلة الإيداع أو التحويل أو الإنفاق.
عنصر المقارنة | المعلومات المطلوب تسجيلها |
|---|---|
أهلية التقديم وبرنامج البطاقة | منطقة الإقامة، والجهة المصدرة، وفئة البطاقة المتاحة فعلياً للتقديم |
شروط الإيداع | الأصل والشبكة، والمبلغ المقيد في الحساب، ورسوم Gas المدفوعة منفصلة، والحد الأدنى للشحن |
نتيجة التحويل | توقيت عرض السعر، وسعر الصرف المنفذ فعلياً، والرصيد المتاح بعد التحويل |
المبالغ المخصومة عند الشراء | عملة المعاملة، وعملة الفوترة، والمبلغ المسجل نهائياً، ورسوم المعاملة الإضافية |
الرسوم الثابتة واللاحقة | إصدار البطاقة، والعضوية، والاستبدال، وعدم النشاط، والاسترداد، وإغلاق الحساب |
خصومات المكافآت | عملة الاسترداد النقدي، والحدود القصوى، وشروط القفل، وإمكانية تحويل المكافآت فعلياً |
البنود غير المؤكدة | الرسوم غير المعلنة من الجهة المصدرة أو التي تقتصر على أسواق معينة |
من أكثر الأخطاء شيوعاً الخلط بين الخسارة التي تحدث عند وصول الأموال إلى حساب البطاقة والمبالغ المخصومة عند استخدامها لاحقاً. ويمكن قياس كل منهما بمؤشر منفصل.
نسبة الأموال المقيدة فعلياً = الرصيد النهائي المتاح على البطاقة ÷ إجمالي القيمة المرجعية للأصول المستخدمة × 100%. يعكس هذا المؤشر مدى كفاءة وصول الأموال إلى حساب البطاقة. وتبلغ النسبة في مثالنا نحو 98.41%.
فرق التكلفة الفعلية لكل عملية شراء = الخصم النهائي من حساب البطاقة بعد تحويله إلى عملة مرجعية موحدة − السعر المرجعي للسلعة بالعملة المرجعية نفسها. وفي المشتريات بين عملتين مختلفتين، يلزم أيضاً استخدام سعر صرف مرجعي محدد التوقيت للتمييز بين فروق أسعار الصرف والرسوم الإضافية. ولا يصح اعتبار الفرق بالكامل «رسوم شراء بالبطاقة».
من الأفضل حساب الاسترداد النقدي بصورة منفصلة. فقد تكون مكافأة معلنة بنسبة 3% مقيدة بفئات إنفاق محددة أو حدود قصوى أو اشتراك عضوية أو شروط قفل الرموز، ما يجعل قيمتها الحقيقية أقل من النسبة المعلنة. وخصم نسبة الاسترداد النقدي المعلن عنها مباشرة من جميع التكاليف قد يؤدي إلى المبالغة في تقدير مزايا البطاقة.
ثمة مصروفات أخرى يسهل إغفالها. فقد تقتصر الأسعار الترويجية المعروضة على الصفحة الرئيسية على مناطق أو فئات بطاقات معينة. وينبغي تقييم رسوم الاشتراك وإصدار البطاقة ورسوم الشبكة عند كل شحنة وفق مدة الاحتفاظ بالبطاقة وتكرار المعاملات. وبالمثل، لا يكفي أن تُعلن المنصة أن التحويل «بدون رسوم»؛ فمدى قرب السعر المعروض من السعر المرجعي، والمبلغ النهائي الذي وصل إلى الحساب، يقدمان صورة أدق.
وقد لا تظهر بعض التكاليف إلا عند طلب استرداد الأموال أو سحبها أو إغلاق الحساب. فبعض البطاقات تجعل إعادة الرصيد المتبقي عبر مسار التمويل الأصلي أمراً صعباً، ولذلك يجب احتساب تكلفة استرجاع الأموال ضمن قرار استخدام البطاقة. ومن الأفضل الاحتفاظ بشروط الرسوم ومستندات المعاملات، بما فيها عروض التحويل وسجلات الإيداع والتفويض والمبالغ المسجلة نهائياً. فقد يختلف مبلغ التفويض المسبق عن التسوية النهائية، وتساعد هذه السجلات على التحقق من الفروق.
يمكن الاطلاع على معلومات الرسوم المنشورة عبر صفحة مقارنة الرسوم في UCard Radar. وللتعرف على كيفية استخدام العملات المستقرة في مدفوعات البطاقات، راجع ما بطاقة الدفع باستخدام USDT؟ وكيف يمكن إنفاق USDT في المشتريات اليومية؟.
الأسئلة الشائعة
هل توجد فعلاً بطاقات دفع بالعملات المشفرة دون رسوم؟
بعض البطاقات لا تفرض بالفعل رسوماً على كل عملية شراء. ومع ذلك، قد تترتب تكاليف أخرى على الشحن والتحويل والاشتراكات والمعاملات بالعملات الأجنبية والسحب النقدي. وعادةً ما تشير عبارة «بدون رسوم» في الإعلانات إلى نوع محدد من الرسوم.
هل الدفع باستخدام USDC أقل تكلفة دائماً من BTC؟
قد يقلل ارتباط USDC بالدولار أثر تقلبات أسعار الأصول في بعض الحالات، لكنه لا يضمن انخفاض تكاليف التحويل. وتعتمد التكلفة الفعلية على سعر التنفيذ، وبرنامج البطاقة، وعملة الدفع، وطريقة الشحن. كما تتعرض USDC نفسها لمخاطر الابتعاد عن سعر ربطها بالدولار ولمخاطر مرتبطة بالجهة المصدرة.
إذا كانت رسوم المعاملات بالعملات الأجنبية 0%، فهل تنتفي خسائر سعر الصرف؟
تعني هذه النسبة أن الجهة المصدرة لا تضيف هذا الرسم المحدد. لكن سعر الصرف المستخدم في المعاملة لا يزال يؤثر في المبلغ النهائي المخصوم. وإذا اختير التحويل الديناميكي للعملات DCC، فقد يؤثر أيضاً السعر الذي يقدمه التاجر أو جهاز الصراف في التكلفة.
هل يجب دفع رسوم Gas مع كل عملية شراء باستخدام بطاقة مشفرة؟
في البطاقات مسبقة الشحن أو التي تستخدم أرصدة محفوظة لدى جهة وصاية، قد يحدث التحويل على البلوكشين عند الإيداع فقط، وليس مع كل عملية شراء. أما المنتجات المرتبطة بمحافظ المستخدمين، فيعتمد الأمر على آلية إدارة الأموال والتفويض الخاصة بكل منتج، ولا توجد قاعدة واحدة تنطبق عليها جميعاً.
ما أول مؤشر ينبغي النظر إليه عند مقارنة بطاقتين مشفرتين؟
من يستخدم البطاقة باستمرار ينبغي أن يركز على نسبة الأموال المقيدة فعلياً والمبلغ النهائي المخصوم لكل عملية شراء. أما الاستخدام المتقطع، فيتطلب الانتباه أيضاً إلى رسوم الإصدار والاشتراك وعدم النشاط. ومن الصعب تحديد البطاقة الأقل تكلفة اعتماداً على نسبة مئوية واحدة.
مصادر المعلومات ونطاق التطبيق
يتناول هذا المقال آليات فرض الرسوم على بطاقات الدفع بالعملات المشفرة، ولا يقدم توصية ببطاقة معينة لمستخدم محدد. وتُعد مبالغ الشحن ونسب الرسوم وتكلفة الشبكة والرسوم الإضافية على المعاملات بالعملات الأجنبية الواردة أعلاه افتراضات حسابية وُضعت بصورة مستقلة لأغراض المثال، ولا تمثل جدول الرسوم الكامل لأي بطاقة حقيقية.
تاريخ مراجعة المصادر الرسمية: 21 أكتوبر 2026. قد تتغير الرسوم والمناطق المشمولة وشروط التطبيق بعد هذا التاريخ. ويُرجع في ذلك إلى أحدث اتفاقية لحامل البطاقة، وجدول الرسوم الرسمي، وسعر الصرف المعروض عند تنفيذ المعاملة.
Crypto.com: تعليمات شحن البطاقة مسبقة الدفع في الاتحاد الأوروبي والمملكة المتحدة
Crypto.com: رسوم البطاقة مسبقة الدفع وحدودها للمقيمين في أوروبا
لا يشمل المثال رسوم عمليات الشراء اللاحقة، أو التكاليف الثابتة للاحتفاظ بالبطاقة، أو الضرائب التي قد تُطبق في ولايات قضائية مختلفة. وقد تتأثر التكلفة الفعلية أيضاً بمبلغ الشحن، والشبكة المستخدمة، وتقلبات أسعار الصرف، والتفويضات المسبقة، وطرق استرداد الأموال، والآثار الضريبية لتحويل الأصول المشفرة. وتظل الرسوم المحددة، وأنواع المعاملات المدعومة، والمعاملة الضريبية خاضعة لمصدر الأموال وشروط البطاقة وسجلات المعاملات. ولا يجوز استخدام الرسوم المذكورة لبرامج بطاقات في أسواق محددة للحكم على أهلية التقديم في أسواق أخرى.