
قد تمنح بطاقات الدفع بالعملات المشفرة المستخدم شعورًا زائفًا بالأمان: طالما أن البطاقة لا تزال تعمل ويمكن تسجيل الدخول إلى التطبيق، فقد يبدو المنتج آمنًا.
لكن الواقع ليس بهذه البساطة.
يعتمد التشغيل الطبيعي لبطاقة دفع بالعملات المشفرة عادةً على عدة أطراف: العلامة التجارية للبطاقة، ومنصة المحفظة، ومقدم خدمة KYC، والجهة التي توفر حساب العملة الورقية، ومُصدر البطاقة، ومعالج المدفوعات، وشبكة Visa أو Mastercard، إضافة إلى شركاء السيولة المسؤولين عن تحويل الأصول المشفرة وتسويتها. يرى المستخدم بطاقة واحدة فقط، لكن وراءها سلسلة طويلة من تدفقات الأموال ومتطلبات الامتثال.
أي خلل في أحد العناصر الأساسية قد يظهر أولًا في صورة رفض متقطع للمدفوعات، أو تأخير في الاسترداد، أو طلبات تحقق إضافية. وبعد ذلك قد يتطور إلى تجميد الحساب، أو تعذر سحب الرصيد، أو حتى إيقاف برنامج البطاقة بالكامل.
لذلك لا ينبغي الحكم على سلامة البطاقة فقط من خلال سؤال: «هل يمكنني الدفع اليوم؟» بل يجب النظر إلى ما إذا كان الخطر قد انتقل من معاملة فردية إلى الحساب بأكمله ونظام الأموال المرتبط به.
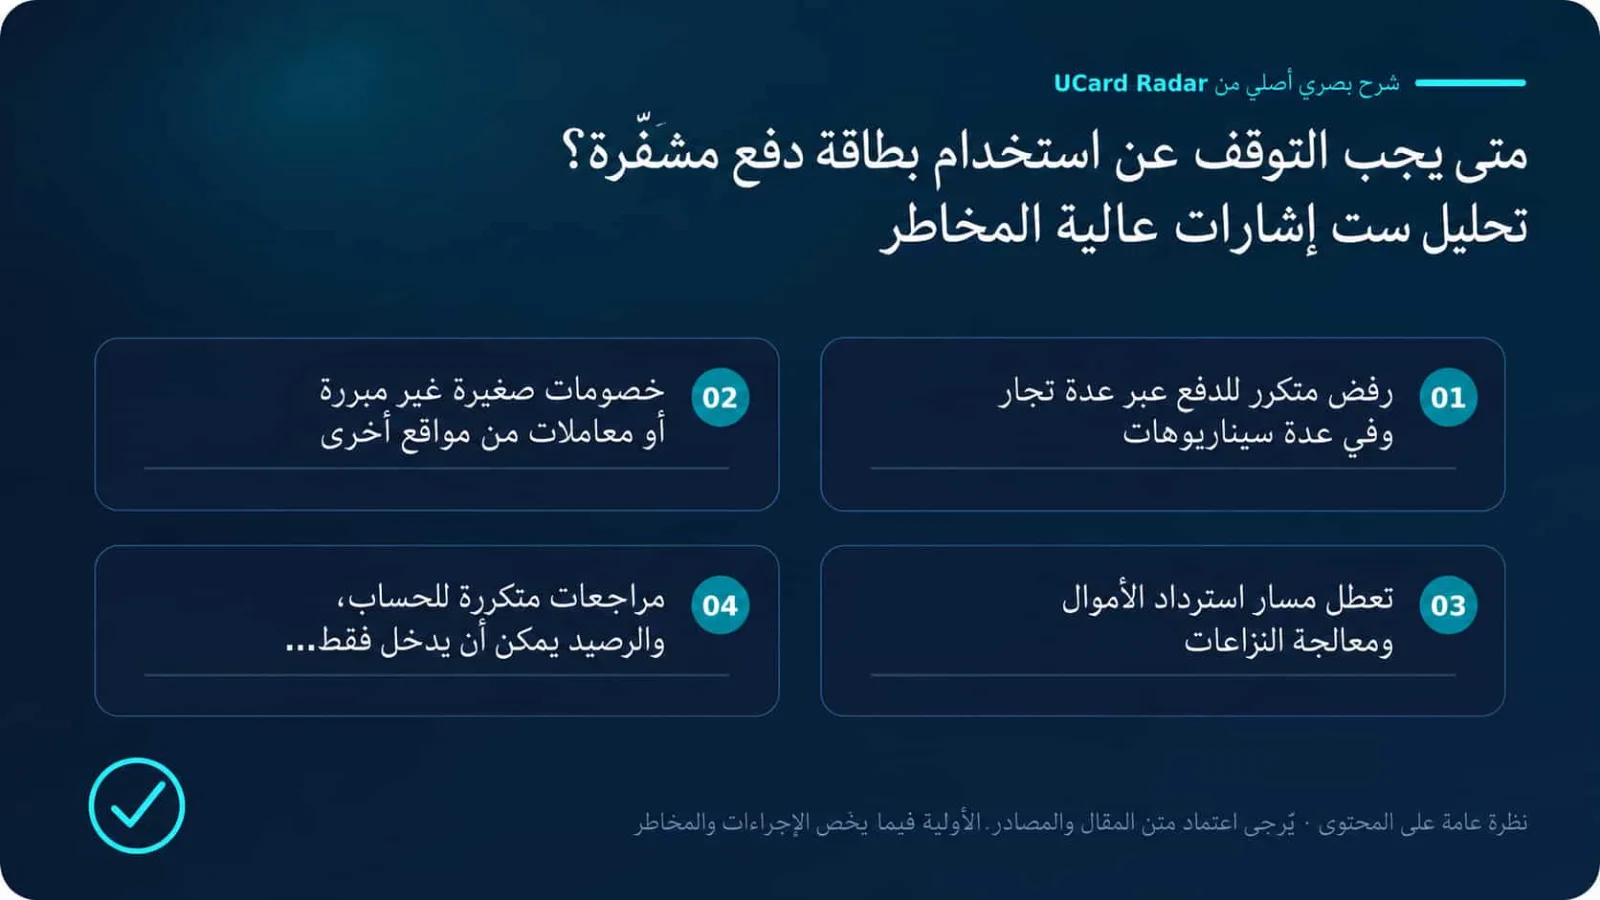
عند ظهور أي من الأحداث الستة التالية، لا ينبغي التعامل معها باعتبارها أعطالًا تشغيلية عادية، بل يجب التفكير في إيقاف الإيداعات فورًا، وتعليق الإنفاق، ونقل الرصيد المتاح.
المصادر وحدود الاستنتاجات
التحقق من المصادر الأولية: Visa Core Rules and Visa Product and Service Rules؛ Mastercard Transaction Processing Rules؛ What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?.
تعتمد الحقائق القابلة للتحقق في هذا المقال بشأن رفض المدفوعات، وتجميد الحسابات، والمعاملات غير المصرح بها، والنزاعات المتعلقة ببطاقات الدفع بالعملات المشفرة على الوثائق الرسمية أو التنظيمية المذكورة أعلاه. ويجب التحقق من حالة الخدمة الفعلية، والرسوم، والأهلية، والنطاق الجغرافي من الصفحات الحالية لمُصدر البطاقة أو المنصة وقت تقديم الطلب.
قد تختلف النتائج باختلاف الجهة المُصدرة، والمنطقة، ومستوى الحساب، وقواعد التاجر. أما تجارب المستخدمين، ونسب النجاح، ومقارنات الرسوم، أو تحليلات الاتجاهات التي لا تُذكر مباشرة في المصادر الأولية أعلاه فهي تحليلات أو استنتاجات، ولم يتم تأكيدها رسميًا لحالات فردية من الجهات ذات الصلة.
1. رفض متكرر للمدفوعات لدى عدة تجار وفي عدة حالات
فشل معاملة واحدة ليس أمرًا نادرًا.
قد يؤدي عدم كفاية الرصيد، أو رفض التاجر للبطاقات مسبقة الدفع، أو فشل التحقق عبر 3D Secure، أو قيود أجهزة الدفع غير المتصلة، أو قيود فئة التاجر MCC إلى رفض معاملة معينة. كما توضح Visa أن السبب المحدد للرفض يحتاج عادةً إلى أن يقوم مُصدر البطاقة بالتحقق منه وشرحه.
الإشارة الحقيقية للخطر هي عندما يصبح الرفض ذا طابع منهجي:
فشل المدفوعات بشكل متكرر لدى تجار مختلفين؛
تعطل الدفع عبر الإنترنت وفي المتاجر في الوقت نفسه؛
توقف رمز البطاقة في Apple Pay أو Google Pay عن العمل فجأة؛
رفض المدفوعات التجريبية الصغيرة والمشتريات العادية معًا؛
استمرار التطبيق في إظهار البطاقة باعتبارها «طبيعية»، بينما لا يستطيع الدعم توفير رمز الرفض؛
إبلاغ عدد كبير من المستخدمين بالمشكلة نفسها في الوقت نفسه.
تتضمن قواعد Visa الحالية أيضًا آليات تسمح بالرفض المنهجي للمعاملات في ظروف الاحتيال أو المخاطر المرتفعة. وهذا يعني أن الرفض المستمر قد لا يكون مجرد خلل في جهاز الدفع، بل قد يكون ناتجًا عن جهة الإصدار أو أنظمة إدارة المخاطر أو برنامج البطاقة نفسه. (Visa)
متى يجب التوقف عن الاستخدام؟
إذا فشلت البطاقة بشكل متكرر لدى تاجرين أو أكثر وفي نوعين أو أكثر من حالات الدفع، ولم تستطع المنصة تفسير السبب خلال 24 ساعة، فلا ينبغي الاستمرار في إضافة أموال بغرض الاختبار.
يحاول بعض المستخدمين بعد تكرار الرفض إضافة مزيد من الأموال أو تغيير العملة أو زيادة الرصيد للتأكد مما إذا كانت المشكلة ناتجة عن نقص الرصيد. هذا التصرف قد يزيد الخطر. فإذا كان السبب مرتبطًا بقيود في برنامج البطاقة أو الامتثال، فإن إضافة المزيد من الأموال تزيد فقط حجم الرصيد الذي قد يتعرض للتجميد.
الإجراءات المقترحة
إيقاف الإيداعات، وسحب الرصيد المتاح، والاحتفاظ بوقت الرفض والمبلغ واسم التاجر ورمز الخطأ، واستخدام بطاقة أخرى للمدفوعات الضرورية، والانتظار حتى توضح المنصة ما إذا كانت المشكلة مرتبطة بالتاجر أو بالحساب أو ببرنامج البطاقة بالكامل.
2. ظهور خصومات صغيرة غير معروفة أو معاملات من مناطق أخرى
لا تبدأ معظم عمليات الاحتيال بمبلغ كبير.
بعد حصول المهاجم على رقم البطاقة وتاريخ انتهاء الصلاحية ورمز الأمان، قد يبدأ بمعاملة صغيرة جدًا لاختبار ما إذا كانت البطاقة صالحة. وإذا نجح الاختبار، فقد ينتقل بعد ذلك إلى رسوم اشتراك أو شراء منتجات رقمية أو معاملات أكبر.
لا ينبغي الانتظار حتى إغلاق كشف الحساب في الحالات التالية:
ظهور تفويض غير معروف بقيمة 1 USD أو أقل؛
ظهور خصم من تاجر أجنبي في وقت متأخر من الليل؛
قيام التاجر نفسه بمحاولات دفع فاشلة متعددة ومتتالية؛
ظهور شراء عبر الإنترنت رغم أن البطاقة لم تُستخدم من قبل؛
استمرار ظهور تفويضات جديدة أو رسوم اشتراك بعد تجميد البطاقة؛
وصول رمز تحقق رغم أن صاحب البطاقة لم يبدأ أي معاملة.
بالنسبة للبطاقات مسبقة الدفع والحسابات المشابهة، توصي الجهات التنظيمية بالاتصال فورًا بمُصدر البطاقة عند فقدان البطاقة أو تسرب PIN أو اكتشاف معاملة غير مصرح بها. وقد يؤدي التأخر في الإبلاغ إلى زيادة نطاق الخسائر التي يتحملها المستخدم. (Consumer Financial Protection Bureau)
متى يجب التوقف عن الاستخدام؟
بمجرد التأكد من وجود معاملة لم يبدأها صاحب البطاقة، يجب التوقف فورًا عن استخدام البطاقة الأصلية بغض النظر عن قيمة المبلغ.
كما أن إلغاء خصم صغير غير معروف لا يثبت أن البطاقة آمنة. فقد يكون مجرد إلغاء لتفويض مسبق، أو قد يعني أن المهاجم أتم بنجاح اختبار صلاحية البطاقة.
الإجراءات المقترحة
تجميد البطاقة فورًا؛ تعطيل المدفوعات عبر الإنترنت، والمدفوعات الدولية، والسحب من ATM، والدفع اللاتلامسي؛ حذف رمز البطاقة من Apple Pay وGoogle Pay وغيرها من المحافظ؛ تغيير كلمة مرور الحساب وإعادة إعداد المصادقة الثنائية؛ تقديم نزاع إلى جهة الإصدار والحصول على رقم حالة أو تذكرة.
ويجب الانتباه إلى أن إصدار بطاقة جديدة لا يعني بالضرورة إنهاء الاشتراكات القديمة. بعض خدمات تحديث بيانات البطاقات قد ترسل بيانات البطاقة الجديدة تلقائيًا إلى التجار الذين حفظوا البطاقة، لذلك ينبغي على المستخدم أيضًا إلغاء التفويضات والاشتراكات ذات الصلة مباشرة. (Visa Developer)
3. تعطل مسار الاسترداد والنزاعات
لا يمكن تقييم موثوقية بطاقة الدفع المشفرة فقط من خلال نسبة نجاح المدفوعات. يجب أيضًا أن تعمل عمليات الاسترداد بصورة طبيعية.
في نظام البطاقات العادي، يجب أن يُقيد استرداد التاجر في حساب حامل البطاقة عبر شبكة الدفع. وإذا حدثت معاملة غير مصرح بها، أو لم تصل السلعة، أو تم الخصم مرتين، فينبغي أن يتمكن المستخدم من الاتصال بمُصدر البطاقة وفتح نزاع. وتعرّف Mastercard عملية الاسترداد بأنها معاملة إرجاع يبدأها التاجر إلى حساب حامل البطاقة، كما تتطلب Visa وMastercard أن تتم معالجة النزاعات المحددة عبر مُصدر البطاقة. (Mastercard)
الخطر الحقيقي ليس أن يتأخر استرداد واحد لمدة يومين، بل أن تبدأ آلية المعالجة بأكملها في التوقف:
يقدم التاجر دليلًا على الاسترداد، لكن الرصيد لا يصل إلى حساب البطاقة لفترة طويلة؛
تعجز المنصة عن البحث عن رقم مرجع الاسترداد أو ARN؛
يرفض الدعم فتح تذكرة نزاع؛
تختفي سجلات النزاع المرسلة من التطبيق؛
يُطلب من المستخدم إعادة إرسال المستندات نفسها في كل مرة؛
تدعي المنصة فجأة أن «البطاقات المشفرة لا تدعم الاسترداد أو chargeback» رغم عدم توضيح ذلك سابقًا؛
لا يمكن استرداد الأموال إلا كنقاط أو رموز داخلية، ولا تتحول إلى رصيد قابل للسحب.
متى يجب التوقف عن الاستخدام؟
إذا تجاوزت معاملة لديها دليل واضح على استرداد التاجر المدة التي وعدت بها المنصة، ولم تستطع المنصة تقديم رقم معالجة يمكن تتبعه، فينبغي التوقف عن استخدام البطاقة للمشتريات الكبيرة.
إذا اختفى استردادان أو أكثر، أو رفضت المنصة قبول نزاعات بشأن معاملات غير مصرح بها، فيجب التوقف عن الاستخدام تمامًا.
لماذا يُعد الخطر مرتفعًا؟
نجاح الدفع يثبت فقط أن الأموال يمكن أن تنتقل من المستخدم إلى التاجر. أما نجاح الاسترداد فيثبت أن الأموال يمكن أن تعود أيضًا في الاتجاه المعاكس.
إذا كانت البطاقة قادرة على الخصم ولكن غير قادرة على إعادة الأموال، فإن دورة الدفع لم تعد مكتملة. والاستمرار في استخدامها يعني أن إلغاء رحلة، أو تحرير وديعة فندق، أو إعادة منتج، أو نزاع اشتراك قد يترك المستخدم غير قادر على استرجاع أمواله.
4. مراجعات متكررة للحساب مع إمكانية إدخال الأموال دون إخراجها
مراجعة KYC بحد ذاتها ليست إشارة خطر.
بطاقات الدفع المشفرة تتعامل مع مدفوعات العملات الورقية، والمعاملات الدولية، وتحويل الأصول الرقمية. لذلك ليس من غير المعتاد أن تطلب المنصة إعادة التحقق من الهوية أو العنوان أو مصدر الأموال. المشكلة الحقيقية هي ما إذا كانت المراجعة لها سبب واضح، وقائمة محددة من المستندات، ومدة معالجة، وآلية اعتراض.
غالبًا ما تظهر الحالات عالية المخاطر بهذه الصورة:
الإيداع يعمل، لكن السحب والتحويل متوقفان؛
مدفوعات البطاقة متوقفة، لكن الحساب لا يزال يقبل الأموال؛
كل دفعة من المستندات تؤدي إلى طلب مستندات أخرى مكررة؛
لا يوجد موعد تقديري للانتهاء؛
الدعم لا يقول سوى «انتظر فريق الامتثال»؛
المنصة ترفض تحديد الكيان القانوني الذي يحتفظ بالرصيد؛
حتى عند طلب إغلاق الحساب، لا يُسمح بسحب الأموال.
هذا النوع من الحسابات يتحول إلى «بوابة أموال أحادية الاتجاه»: يمكن إدخال الأموال، لكن لا يمكن إخراجها بشكل طبيعي.
متى يجب التوقف عن الاستخدام؟
إذا أصبحت عمليات السحب والتحويل والإنفاق مقيدة في الوقت نفسه، فيجب التوقف فورًا عن الإيداع.
إذا لم تستطع المنصة، بعد تقديم جميع مستندات الهوية، إعطاء رقم حالة أو سبب للمراجعة أو مسار واضح للحل، فلا ينبغي استخدام الحساب كحساب عادي للأموال اليومية.
الإجراءات المقترحة
الاحتفاظ بلقطات شاشة للرصيد، وسجلات الإيداع، وهاشات معاملات البلوكشين، وسجلات التحويلات البنكية، وصفحات تقديم KYC، وجميع المراسلات مع الدعم. كما يجب مطالبة المنصة بتأكيد كتابي يوضح سبب التقييد، والكيان القانوني الذي يحتفظ بالأموال، وآلية إعادة الأموال بعد إغلاق الحساب.
تجدر الإشارة إلى أن بعض مؤسسات الدفع غير المصرفية تعتمد فصل أموال العملاء أو آلية «safeguarding» بدلًا من التأمين التقليدي على الودائع البنكية. وتوضح FCA البريطانية أن أموال العملاء لدى مؤسسة دفع غير مصرفية لا تكون عادةً محمية مباشرة من FSCS عند فشل المؤسسة؛ وقد يؤدي فشل المؤسسة إلى خسائر أو تأخير طويل في إعادة الأموال. (FCA)
5. تغييرات في مُصدر البطاقة أو الشريك البنكي أو الوضع التنظيمي
في سوق بطاقات الدفع المشفرة، قد لا تكون العلامة التجارية التي يتعامل معها المستخدم هي الجهة المُصدرة الفعلية.
قد يطلب المستخدم البطاقة من العلامة A، بينما توفر مؤسسة الأموال الإلكترونية B الحساب المالي، ويصدر البنك C البطاقة، ويتولى المعالج D معالجة المعاملات. استمرار موقع العلامة التجارية في العمل لا يعني أن علاقات الشراكة الأساسية لا تزال قائمة.
يجب اعتبار التغييرات التالية أحداثًا كبيرة للمخاطر:
حذف اسم مُصدر البطاقة الأصلي أو الكيان القانوني من الموقع؛
تغير BIN أو شروط الحساب أو الجهة المسؤولة عن الخدمة بشكل مفاجئ؛
إعلان المنصة عن تغيير الشريك البنكي دون شرح كيفية نقل الأرصدة؛
فرض جهة تنظيمية قيودًا تجارية على كيان ذي صلة؛
توقف طلبات البطاقات الجديدة مع استمرار تشجيع المستخدمين الحاليين على الإيداع؛
إيقاف السحب أو التحويل أو الدفع؛
إعلان شريك عن إنهاء برنامج البطاقة؛
مطالبة المستخدمين بنقل أرصدتهم خلال فترة قصيرة جدًا.
في عام 2025، أعلنت FCA البريطانية أن Ziglu أوقفت أنشطة الدفع والأصول المشفرة بعد فرض قيود تنظيمية، ثم دخلت في إجراءات الإدارة الخاصة. يوضح هذا المثال أن نشاطًا في مجال الدفع والعملات المشفرة يمكن أن ينتقل خلال فترة قصيرة من تشغيل مقيد إلى إجراء رسمي للتصفية أو الإدارة. (FCA)
متى يجب التوقف عن الاستخدام؟
إذا حدث تغيير كبير في مُصدر البطاقة، أو جهة حفظ الأموال، أو الترخيص التنظيمي، ولم تنشر المنصة خطة كاملة للتعامل مع الأرصدة ونقل الخدمات، فيجب وقف إضافة أي أموال جديدة.
وإذا كانت الجهة التنظيمية قد أعلنت بالفعل قيودًا رسمية، فلا ينبغي انتظار شرح تسويقي من العلامة التجارية قبل اتخاذ إجراء.
الإجراءات المقترحة
سحب الرصيد المتاح أولًا، وإلغاء الاشتراكات المهمة والتجديد التلقائي، وتنزيل كشوف الحساب الكاملة، وتسجيل هوية الجهة المُصدرة والشروط المطبقة، والتحقق مما إذا كان اسم الشركة في الإعلان التنظيمي يطابق الكيان القانوني في اتفاقية المستخدم.
6. تغييرات مفاجئة في القواعد مع فقدان استجابة الدعم والتشغيل في الوقت نفسه
العديد من برامج البطاقات عالية المخاطر لا تغلق مواقعها فورًا قبل توقف العمليات.
النمط الأكثر شيوعًا هو رفع الرسوم أولًا، ثم خفض الحدود؛ إطالة أوقات وصول الأموال ثم تعليق السحب؛ تقليص قنوات الدعم، ثم نشر إعلان غامض عن «ترقية النظام».
عندما تظهر عدة إشارات مما يلي في الوقت نفسه، فإن الخطر لم يعد مجرد مشكلة تشغيلية عادية:
ارتفاع رسوم إصدار البطاقة أو الإيداع أو التحويل أو السحب بشكل حاد؛
خفض حدود الإنفاق أو السحب اليومية بصورة واضحة؛
تغير شروط المستخدم بشكل متكرر دون سجل للإصدارات؛
حذف عنوان الشركة أو معلومات الترخيص أو بريد الدعم من الموقع؛
توقف وسائل التواصل الاجتماعي عن التحديث؛
عدم وجود رد بشري على التذاكر لعدة أيام؛
بقاء التطبيق دون تحديث لفترة طويلة مع تكرار الأخطاء في الصفحات الأساسية؛
معالجة مشكلات الأموال فقط عبر Telegram أو الرسائل الخاصة؛
تشجيع المستخدمين على مواصلة الإيداع دون تفسير أعطال السحب؛
مطالبة الدعم بدفع مبلغ إضافي «لفك تجميد الحساب» أو «دفع ضمان».
ظهور إشارة واحدة قد يعني ضعفًا في التشغيل، لكن ظهور عدة إشارات معًا غالبًا ما يشير إلى ضغط على السيولة أو الامتثال أو علاقات الشراكة.
متى يجب التوقف عن الاستخدام؟
إذا ظهر اثنان من ثلاثة عناصر في الوقت نفسه — مشاكل السحب، والتغيير المفاجئ في القواعد، وعدم استجابة الدعم — فيجب التوقف عن استخدام البطاقة.
إذا طلب الدعم إرسال أصول مشفرة إضافية لفك قفل الرصيد الموجود، فيجب التعامل مع الحالة باعتبارها احتمال احتيال أو خطر مخطط مالي، وعدم إرسال أي أموال إضافية.
جدول اتخاذ قرار التوقف عن الاستخدام في ستة أحداث عالية المخاطر
الحدث عالي المخاطر | حالة يمكن مراقبتها مؤقتًا | الحد الذي يستدعي التوقف | الإجراء الأول |
|---|---|---|---|
رفض متكرر للمدفوعات | فشل لدى تاجر واحد أو وسيلة دفع واحدة | فشل متكرر لدى عدة تجار وفي عدة سيناريوهات دون تفسير واضح | إيقاف الإيداعات وسحب الرصيد |
معاملة غير مصرح بها | اختلاف اسم التاجر مع إمكانية تأكيد المعاملة | أي خصم لم يبدأه المستخدم | تجميد البطاقة وتقديم نزاع |
خلل في الاسترداد | ما زال ضمن المدة الموعودة من التاجر أو المُصدر | وجود دليل استرداد دون إمكانية التتبع أو اختفاء عدة عمليات استرداد | طلب ARN ورقم التذكرة |
مراجعة الحساب | طلب إضافي واحد لوثائق الهوية أو العنوان | الإيداع يعمل لكن السحب والإنفاق يظلان مقيدين لفترة طويلة | إيقاف إضافة الأموال وحفظ الأدلة |
تغير الشريك أو التنظيم | وجود خطة ترحيل واضحة | النشاط مقيد لكن معالجة الأرصدة غير واضحة | سحب الأموال بأسرع ما يمكن |
تغير القواعد وفقدان الدعم | صيانة قصيرة مع وقت واضح للاستعادة | مشاكل السحب وارتفاع الرسوم وعدم استجابة الدعم تظهر معًا | التوقف عن الاستخدام والاستعداد لتقديم شكوى |
التوقف عن الاستخدام لا يعني مجرد تجميد البطاقة
يعتقد كثير من المستخدمين أن «التوقف عن الاستخدام» يعني فقط عدم إجراء عمليات شراء لفترة. بالنسبة لبطاقة دفع مشفرة عالية المخاطر، هذا غير كافٍ.
يجب أن تشمل خطة تقليل الخسائر ثلاثة مستويات.
أولًا، إيقاف جميع مصادر التمويل الجديدة، بما في ذلك الإيداعات على السلسلة، والتحويلات البنكية، والتحويلات الداخلية داخل المنصة. لا ينبغي إضافة أموال جديدة فقط لاختبار ما إذا كان السحب قد عاد للعمل.
ثانيًا، تقليل تعرض الحساب. تجميد البطاقة، وتعطيل جميع صلاحيات المعاملات، وإزالة رموز المحافظ المحمولة، وإلغاء الاشتراكات، وتغيير كلمات المرور المستخدمة أيضًا في منصات أخرى.
ثالثًا، حفظ الأدلة التي قد تكون ضرورية للاسترداد أو النزاع، بما في ذلك اسم الكيان القانوني، وإصدار اتفاقية المستخدم، ولقطات الرصيد، وكشوف الحساب، وأدلة الاسترداد، وهاشات البلوكشين، وتذاكر الدعم، ورسائل البريد الإلكتروني. وعند حدوث نزاع، ينبغي التواصل بسرعة مع مُصدر البطاقة الفعلي، وليس فقط مع العلامة التجارية. وتوضح Visa وMastercard أن المشكلات المحددة في المعاملات والحسابات تتم معالجتها أساسًا عبر مُصدر البطاقة. (Visa)
الخلاصة: الخطر الحقيقي ليس أن البطاقة لا تعمل، بل أن الأموال لا تعود
الرفض العرضي للمدفوعات لا يعني بالضرورة أن بطاقة الدفع المشفرة على وشك التوقف. وفي المقابل، استمرار عمل البطاقة لا يعني أن الأموال في الحساب آمنة.
هناك ثلاثة أسئلة أساسية عند تحديد ما إذا كان ينبغي التوقف عن الاستخدام:
هل لا تزال الأموال قابلة للسحب بحرية؟ هل يمكن الاعتراض على المعاملات غير الطبيعية؟ هل ما زالت المنصة تحت مسؤولية كيان قانوني واضح ويمكن التحقق منه؟
إذا تعطلت نقطتان من هذه النقاط الثلاث في الوقت نفسه، فلا ينبغي التعامل مع المنتج باعتباره بطاقة دفع عادية، ولا ينبغي الاحتفاظ فيه بأرصدة كبيرة.
الطريقة الأكثر أمانًا لاستخدام بطاقة دفع بالعملات المشفرة تظل: الإيداع عند الحاجة فقط، والإنفاق بمبالغ صغيرة، وعدم الاحتفاظ بأموال كبيرة لفترات طويلة، والاحتفاظ ببطاقة احتياطية مستقلة تمامًا. إدارة المخاطر الناضجة لا تعني محاولة أن تكون من أوائل من يطالبون بحقوقهم بعد إغلاق المنصة، بل تعني سحب الأموال عندما تبدأ أول حلقات سلسلة المخاطر في الانهيار.