
عند التقدم للحصول على بطاقة دفع بالعملات المشفرة، هل من الأفضل البدء ببطاقة افتراضية أم دفع تكلفة إضافية للحصول على بطاقة مادية؟
إذا كان الاستخدام الأساسي يقتصر على اشتراكات الإنترنت مثل ChatGPT وNetflix، أو التسوق عبر المواقع الدولية، فعادة ما تكون البطاقة الافتراضية كافية. ويمكن للبطاقات الافتراضية المتوافقة مع Apple Pay أو Google Wallet تلبية كثير من احتياجات الدفع في المتاجر أيضا. أما البطاقة المادية فتزداد فائدتها لمن يسافرون كثيرا إلى الخارج، أو يحتاجون إلى سحب النقد من أجهزة الصراف الآلي، أو يرغبون في الاحتفاظ بوسيلة للدفع عندما يتعذر استخدام الهاتف.
لكن البطاقة المادية ليست ترقية شاملة للبطاقة الافتراضية. فحتى إن حملت شعار Visa أو Mastercard، فهذا لا يعني بالضرورة أنها تدعم السحب النقدي أو ضمانات الفنادق أو التفويض المسبق لاستئجار السيارات.
يتوقف الاختيار على ما إذا كانت البطاقة المادية تضيف إمكانات دفع يحتاج إليها المستخدم بالفعل، وعلى مقدار التكلفة الإضافية للحصول عليها.
1. ما الفرق بين البطاقة الافتراضية والبطاقة المادية؟
توفر بطاقة الدفع المشفرة الافتراضية رقم البطاقة وتاريخ انتهاء صلاحيتها ورمز الأمان (CVV/CVC) بصورة رقمية. وبعد إتمام طلب الإصدار، يستطيع المستخدم الاطلاع على بيانات البطاقة من خلال التطبيق واستخدامها للتسوق عبر الإنترنت، ودفع اشتراكات البرامج، وغيرها من المعاملات الإلكترونية.
أما البطاقة المادية فتأتي في شكل بطاقة فعلية. وبحسب تصميم المنتج، يمكن استخدامها لدى أجهزة الدفع في المتاجر عبر شريحة EMV أو تقنية الدفع اللاتلامسي أو غيرها من وسائل الدفع المدعومة.
يكمن الاختلاف الأساسي في شكل وسيلة الدفع وطريقة استخدامها، وليس في مصدر الأموال أو الطبيعة المالية للمنتج.
معيار المقارنة | البطاقة الافتراضية | البطاقة المادية |
|---|---|---|
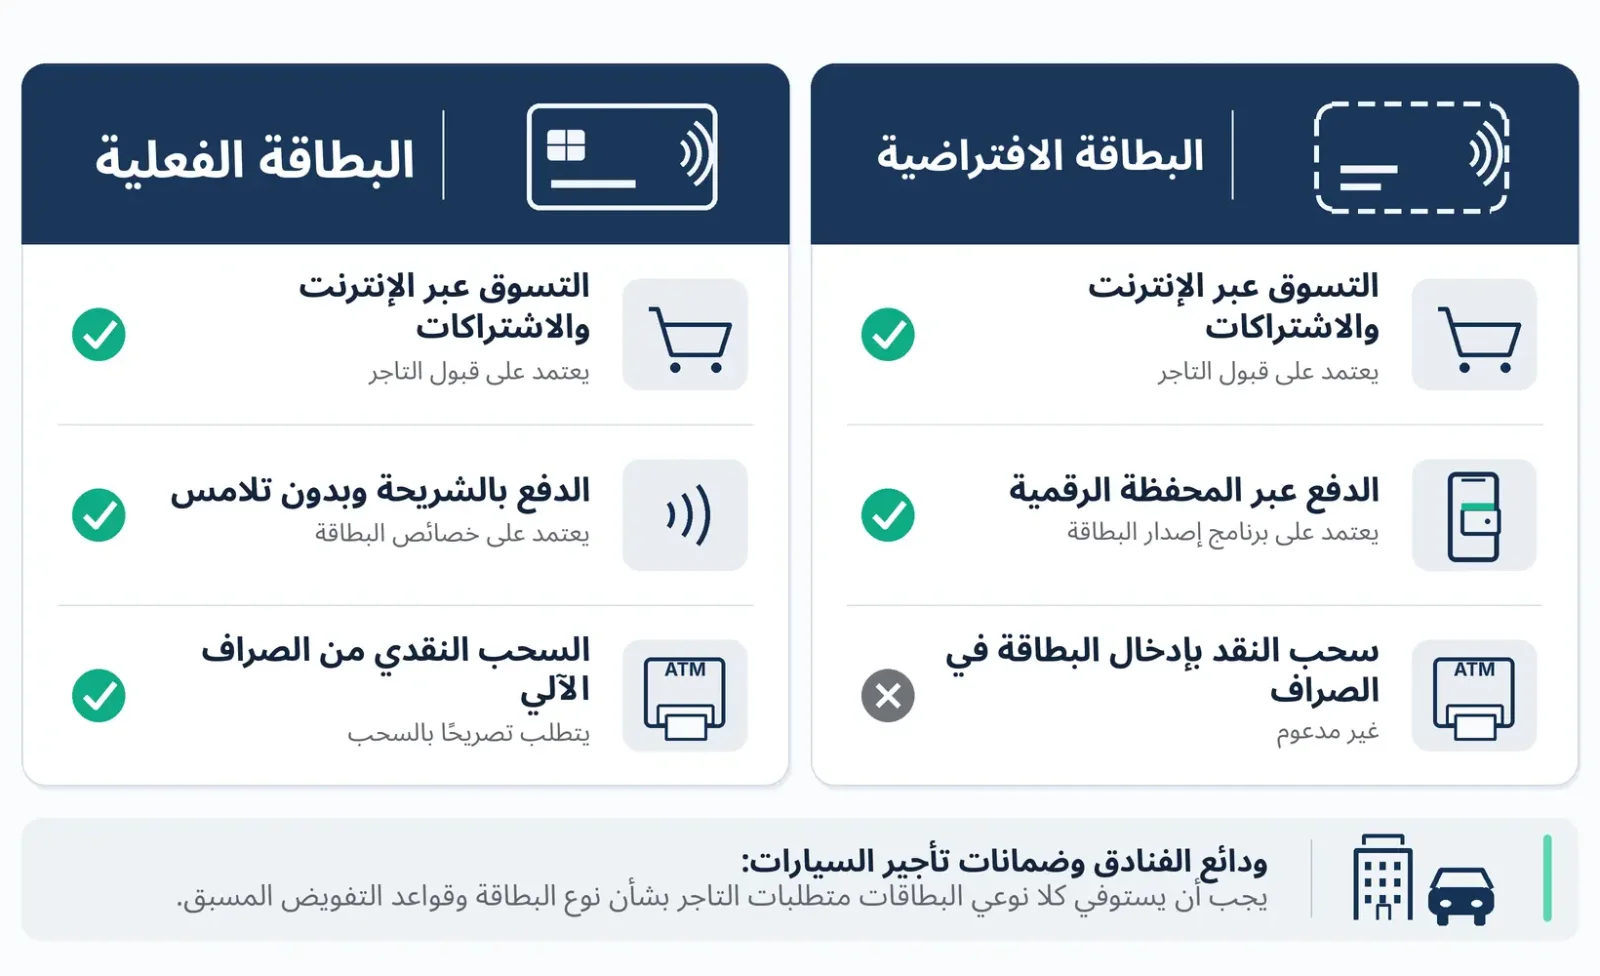
التسوق والاشتراكات عبر الإنترنت | تدعم المعاملات الإلكترونية المستوفية للشروط | يمكنها دعم المعاملات نفسها |
الدفع في المتاجر | يمكن الدفع باستخدام محفظة رقمية متوافقة | يمكن استخدام وسائل الدفع المادية التي تدعمها البطاقة |
Apple Pay / Google Wallet | يعتمد على برنامج إصدار البطاقة | يعتمد أيضا على برنامج إصدار البطاقة |
السحب من أجهزة الصراف الآلي | لا تدعم السحب التقليدي بإدخال البطاقة؛ أما وسائل السحب الخاصة دون بطاقة فهي حالة منفصلة | يتطلب تفعيل السحب ورمز PIN وجهاز صراف متوافقا |
تكلفة الحصول على البطاقة | لا تتطلب عادة رسوم تصنيع أو شحن | قد تشمل رسوم إصدار وشحن وعضوية |
مخاطر الفقدان | لا توجد مخاطر فقدان بطاقة مادية | معرضة للفقدان أو السرقة |
القيود الجغرافية | تخضع لشروط الأهلية ومناطق الإصدار | يجب مراعاة مناطق توصيل البطاقة أيضا |
من المهم التمييز بين مفهومين يختلطان أحيانا: البطاقة الافتراضية والبطاقة المادية تصفان شكل البطاقة، بينما بطاقات الخصم والبطاقات المدفوعة مسبقا وبطاقات الائتمان تصف نوع المنتج المالي.
يمكن أن تكون البطاقة الافتراضية وسيلة دفع رقمية مرتبطة بمنتج من فئة الخصم أو الدفع المسبق أو الائتمان. وينطبق الأمر نفسه على البطاقة المادية. وحتى إذا جرى تمويل البطاقة بأصول مشفرة مثل USDT أو USDC، فإن الحصول على نسخة مادية لا يغير التصنيف المالي للمنتج الأصلي.
قد يتيح برنامج واحد لبطاقات الدفع المشفرة مشاركة الرصيد وحدود المعاملات بين النسختين الافتراضية والمادية. وقد يستخدم أيضا أرقام بطاقات مختلفة أو برامج إصدار مستقلة.
لنأخذ بطاقة Crypto.com المدفوعة مسبقا مثالا. يمكن للمستخدمين المستوفين للشروط الحصول على بطاقة افتراضية أولا، ثم طلب بطاقة مادية. ووفقا إلى الوثائق الرسمية للبطاقة الافتراضية، يؤدي تفعيل البطاقة المادية إلى تحديث تاريخ انتهاء الصلاحية ورمز CVV للبطاقة الافتراضية أيضا. وقد يلزم تحديث بيانات الدفع لدى التجار الذين يحتفظون بمعلومات البطاقة القديمة.
2. كيف نقارن التكاليف؟ ولماذا قد تكون البطاقة المادية أغلى؟
لا تحتاج البطاقة الافتراضية إلى التصنيع أو الشحن، ولذلك تكون تكلفة الحصول عليها أقل عادة. أما البطاقة المادية فقد تترتب عليها رسوم إضافية للإصدار أو التوصيل أو الاستبدال. وتشترط بعض المنتجات أيضا الترقية إلى فئة عضوية أعلى أو تجميد كمية محددة من الأصول.
مع ذلك، قد لا تكون رسوم الإصدار لمرة واحدة أكبر تكلفة يتحملها المستخدم على المدى الطويل.
فالتكاليف التي قد تؤثر بصورة أكبر في الاستخدام المستمر تشمل إيداع الأصول الرقمية، وتحويل الأصول، والمدفوعات بالعملات الأجنبية، وصيانة الحساب، والسحب النقدي. وإذا كانت البطاقتان تستخدمان الحساب نفسه وجدول الرسوم ذاته، فغالبا ما تكون هذه التكاليف متطابقة.
مثال: بطاقة Crypto.com المدفوعة مسبقا في الولايات المتحدة
توضح قائمة الرسوم الرسمية لبطاقة Visa المدفوعة مسبقا من Crypto.com في الولايات المتحدة، والمحدثة في 1 سبتمبر 2026، ما يلي:
تبلغ رسوم إصدار البطاقة المادية من فئة Midnight مقدار 4.99 دولار أمريكي.
تُفرض رسوم بنسبة 1% عند شحن البطاقة باستخدام بطاقة خصم.
تخضع عمليات الشراء بعملات غير الدولار الأمريكي وعمليات السحب من أجهزة الصراف الآلي لرسوم معاملات بالعملات الأجنبية بنسبة 3% لفئات Midnight وRuby وJade وIndigo.
تُفرض رسوم سحب بنسبة 2% على المبالغ التي تتجاوز الحد الشهري المجاني المطبق. وقد يفرض مشغل جهاز الصراف الآلي رسوما إضافية.
لنفترض أن مستخدما ينفق شهريا ما يعادل 1,000 دولار أمريكي بعملات غير الدولار، وأن جميع معاملاته تخضع لرسوم بنسبة 3%. في هذه الحالة، تصل الرسوم المتراكمة خلال عام إلى 360 دولارا. وبالمقارنة، فإن رسوم إصدار البطاقة المادية البالغة 4.99 دولار لا تؤثر كثيرا في التكلفة الإجمالية.
تمثل هذه الـ360 دولارا مثالا على تكاليف الاستخدام المستمرة الناتجة عن المدفوعات بالعملات الأجنبية، وليست رسوما إضافية بسبب الحصول على البطاقة المادية. وستتحمل البطاقة الافتراضية التكلفة نفسها إذا خضعت لجدول الرسوم ذاته.
وعند شحن البطاقة بأصول مشفرة، ينبغي أيضا مراعاة الفرق بين سعر التحويل الذي تعرضه المنصة وسعر السوق. فحتى في غياب رسوم شحن منفصلة، قد يشكل فارق سعر التحويل تكلفة فعلية.
ومن المفيد تقسيم النفقات عند مقارنة البطاقتين إلى فئتين:
تكاليف الاستخدام المشتركة: إيداع الأموال، وتحويل الأصول، والمعاملات بالعملات الأجنبية، وصيانة الحساب، وهي تكاليف قد تنطبق على كلا النوعين.
التكاليف الإضافية للبطاقة المادية: التصنيع، والتوصيل، ومتطلبات العضوية الخاصة بالبطاقة المادية، والاستبدال، والرسوم المرتبطة باستخدامات إضافية مثل السحب من أجهزة الصراف الآلي.
لإجراء مقارنة سليمة، ينبغي أولا حساب تكاليف الاستخدام المشتركة، ثم تحديد مقدار الزيادة الناتجة عن البطاقة المادية والوظائف التي توفرها مقابل تلك الزيادة.
3. الاشتراكات عبر الإنترنت والمحافظ الرقمية: ما الذي تستطيع البطاقة الافتراضية تقديمه؟
بالنسبة إلى المستخدمين الذين يدفعون أساسا مقابل خدمات الذكاء الاصطناعي واشتراكات البرامج وطلبات التسوق الدولية عبر الإنترنت، لا تقدم شريحة البطاقة المادية ووظائف الدفع المباشر بها فائدة كبيرة. والأهم عند اختيار البطاقة الافتراضية هو التأكد من قبول التجار المستهدفين لها وقدرتها على معالجة المدفوعات اللاحقة بصورة موثوقة.
هل نجاح دفعة واحدة يعني إمكانية دفع الاشتراكات المتكررة؟
نجاح بطاقة افتراضية في إتمام عملية شراء واحدة عبر متجر إلكتروني لا يضمن صلاحيتها للاشتراكات ذات التجديد التلقائي، مثل ChatGPT أو خدمات الخوادم السحابية أو منصات البث.
قد يأخذ التاجر في الحسبان بلد إصدار البطاقة ونوعها ورقم تعريف البنك (BIN) وعنوان الفوترة ومخاطر المعاملة عند اتخاذ قرار قبول الدفع. كما تخضع بعض البطاقات المدفوعة مسبقا لقيود على المدفوعات الدورية.
توضح Mastercard في الأسئلة الشائعة الرسمية الخاصة بكندا أن بعض البطاقات المدفوعة مسبقا تصلح للمدفوعات الفردية، لكنها لا تصلح للتسجيل وسيلة لدفع الفواتير المتكررة. وهذه قيود تخص بعض البطاقات المدفوعة مسبقا، ولا تعني أن البطاقات الافتراضية عموما غير مناسبة للاشتراكات.
ومن العوامل الأخرى المؤثرة في نجاح المدفوعات الإلكترونية نظام 3D Secure (3DS).
يُستخدم 3DS للتحقق من هوية حامل البطاقة أثناء معاملات الدفع عبر الإنترنت. وعندما تستلزم العملية تحققاً إضافيا، قد تطلب الجهة المصدرة إدخال رمز يُرسل برسالة نصية أو تأكيد العملية داخل التطبيق أو استخدام وسيلة تحقق أخرى مدعومة.
لكن نجاح المصادقة على هوية حامل البطاقة يختلف عن الموافقة على عملية الدفع.
فبحسب الشرح التقني من Visa لنظام 3DS، تهدف المصادقة إلى التحقق من هوية حامل البطاقة، بينما تتخذ الجهة المصدرة قرار الموافقة على المعاملة استنادا إلى عوامل مثل الرصيد المتاح وحالة الحساب وقواعد إدارة المخاطر. وقد تُرفض العملية حتى بعد نجاح مصادقة 3DS.
ويعتمد دعم 3DS أساسا على الجهة المصدرة وبرنامج البطاقة والبنية التقنية للمصادقة، وليس على امتلاك بطاقة مادية بحد ذاته.
لذلك، إذا كان الهدف دفع الاشتراكات عبر الإنترنت على المدى الطويل، فمن الأفضل اختيار بطاقة تدعم التجار المطلوبين والخصم الدوري وإجراءات المصادقة اللازمة. فمجرد إضافة بطاقة مادية لا يحل مشكلات توافق المدفوعات هذه.
المحافظ الرقمية قلصت الفجوة بين البطاقات الافتراضية والمادية
في السابق، كان أحد أبرز الفروق بين البطاقتين يتمثل في إمكانية الدفع داخل المتاجر الفعلية.
لكن انتشار المحافظ الرقمية مثل Apple Pay وGoogle Wallet غيّر هذا الوضع. فقد أصبح بإمكان المستخدم الدفع بواسطة الهاتف الذكي أو الساعة الذكية لدى المتاجر التي تقبل وسائل الدفع اللاتلامسية المناسبة.
وهذا يعني أن البطاقة التي لا تملك شكلا ماديا قد تكفي للمشتريات اليومية في محلات السوبرماركت والمطاعم ومتاجر السلع اليومية.
مع ذلك، فإن دعم المحافظ الرقمية ليس ميزة قياسية في جميع بطاقات الدفع بالعملات المشفرة.
تشترط إرشادات Apple الرسمية أن تكون البطاقة صادرة عن جهة مشاركة في Apple Pay، وأن يقبل جهاز الدفع لدى التاجر شبكة الدفع المعنية والمعاملات اللاتلامسية. وتشترط Google كذلك أن تدعم الجهة المصدرة Google Wallet بصورة صريحة، إلى جانب استيفاء شروط الجهاز والمنطقة الجغرافية.
وقد تختلف هذه الإمكانات حتى بين برامج البطاقة التابعة للعلامة التجارية نفسها في مناطق إصدار مختلفة. فعلى سبيل المثال، توضح وثائق البطاقات الافتراضية من Crypto.com أن البطاقات الافتراضية المعنية الصادرة في الولايات المتحدة تدعم Apple Pay وSamsung Pay وGoogle Pay، بينما يُذكر دعم Google Pay للبطاقات المعنية الصادرة في سنغافورة. كما تخضع البطاقات الصادرة في أستراليا والاتحاد الأوروبي وكندا لنطاقات توافق خاصة بكل منطقة.
لهذا السبب، لا يكفي أن تعلن الشركة دعم Apple Pay أو Google Pay. بل يجب التأكد من توفر الميزة في منطقة الإصدار وبرنامج البطاقة المحددين اللذين ينوي المستخدم التقدم إليهما.
بالنسبة إلى من يعيشون في أسواق تنتشر فيها مدفوعات البطاقات اللاتلامسية ويستخدمون المحافظ الرقمية بانتظام، يمكن للبطاقة الافتراضية أن تغطي معظم احتياجات التسوق اليومية.
ومع ذلك، تحتفظ البطاقة المادية بأفضلية في الحالات التي تتطلب إدخال بطاقة مزودة بشريحة أو كتابة رمز PIN أو استخدام جهاز دفع لا يدعم المحفظة الرقمية.
4. الدفع أثناء السفر: أجهزة الصراف الآلي وضمانات الفنادق والبطاقة الاحتياطية
يُعد السفر من الحالات التي تتضح فيها فائدة البطاقة المادية. لكن متطلبات السحب النقدي وضمانات الفنادق والمشتريات اليومية تختلف من حالة إلى أخرى.
السحب النقدي: البطاقة المادية أكثر فائدة بشرط تفعيل الصلاحية
تعتمد أجهزة الصراف الآلي التقليدية غالبا على البطاقة المادية ووسائل تحقق مثل رمز PIN لصرف النقد. وتدعم بعض الأجهزة السحب دون بطاقة أو السحب اللاتلامسي، لكن هذه الوظائف لا تتوفر بالضرورة لكل بطاقة افتراضية مضافة إلى محفظة رقمية.
كما أن وجود شعار Visa أو Mastercard على البطاقة المادية لا يضمن إمكانية سحب النقد.
فإتاحة السحب تعتمد على ما إذا كان برنامج إصدار البطاقة قد فعّل هذه الوظيفة.
قبل تقديم الطلب، ينبغي التأكد من صلاحية السحب والحدود اليومية والشهرية ورسوم تجاوزها ومدى توافق البطاقة مع أجهزة الصراف الآلي في وجهة السفر.
ويجب أيضا احتساب الرسوم التي قد يفرضها مشغل جهاز الصراف، إلى جانب تكاليف تحويل العملات. وحتى إذا قدمت الجهة المصدرة حدا معينا للسحب دون رسوم من جانبها، فقد لا تكون كل عملية سحب مجانية بالكامل.
ضمانات الفنادق وتأجير السيارات: البطاقة المادية المدفوعة مسبقا لا تحل محل بطاقة الائتمان
من المفاهيم الخاطئة الشائعة أثناء السفر أن امتلاك بطاقة دفع مشفرة مادية تحمل شعار Visa أو Mastercard يكفي لاستخدامها بسهولة في ضمانات الفنادق أو تأجير السيارات.
الواقع أكثر تعقيدا.
فعند تسجيل الوصول إلى الفندق أو استلام السيارة، قد يجري التاجر تفويضا مسبقا ويحجز مبلغا مؤقتا لتغطية تكلفة الإقامة أو الإيجار أو التأمين أو النفقات الإضافية المحتملة. وبعد التسوية النهائية، يُعدل المبلغ المحجوز أو يُفرج عنه.
لكن قبول البطاقة لتقديم هذا الضمان لا يعتمد على شكلها المادي وحده، بل يتأثر أيضا بنوع المنتج المالي الذي تمثله.
تشير إرشادات Mastercard كندا الرسمية بشأن البطاقات المدفوعة مسبقا إلى أن الفنادق وشركات تأجير السيارات قد تشترط استخدام بطاقة ائتمان للحجز. وقد تُقبل البطاقة المدفوعة مسبقا لتسديد المبلغ النهائي دون أن تستوفي شروط ضمان الحجز أو مبلغ التأمين.
ولهذا أهمية خاصة في بطاقات الدفع المشفرة، إذ تعتمد منتجات كثيرة على نموذج التمويل المسبق، ما يستلزم الاحتفاظ برصيد متاح كاف قبل إجراء المعاملة.
توضح إرشادات Crypto.com المتعلقة بالتفويض المسبق أن الفنادق وشركات تأجير السيارات وبعض محطات الوقود قد تجري تفويضا مسبقا بمبلغ يتجاوز قيمة الإنفاق الفعلية. ولا يمكن استخدام الرصيد المحجوز في مدفوعات أخرى حتى إتمام التسوية النهائية.
على سبيل المثال، قد تبلغ الفاتورة النهائية لفندق 500 دولار أمريكي، لكنه يشترط حجز 700 دولار عند تسجيل الوصول. وإذا كان الرصيد المتاح في البطاقة 550 دولارا فقط، فلن تنجح عملية التفويض المسبق، رغم أن الرصيد يكفي لدفع تكلفة الغرفة.
قبل الاعتماد على بطاقة دفع مشفرة لحجز فندق أو سيارة، من الأفضل التأكد مباشرة من قبول التاجر لنوع البطاقة، وما إذا كان يشترط تقديم البطاقة المادية، وقيمة مبلغ الضمان وقواعد الإفراج عنه.
ما فائدة الاحتفاظ ببطاقة مادية احتياطية أثناء السفر؟
تقدم البطاقة المادية فائدة واضحة أخرى: إذا فُقد الهاتف أو نفدت بطاريته أو تعطل الجهاز أو أصبحت المحفظة الرقمية غير متاحة، فقد يظل بإمكان المستخدم الدفع بالبطاقة المادية.
لكن هذه الوظيفة الاحتياطية تعالج فقط المشكلات المتعلقة بتعذر استخدام الجهاز أو الوصول إلى بيانات الدفع.
فإذا كانت البطاقتان الافتراضية والمادية تتبعان برنامج الإصدار نفسه، وتشتركان في حساب التمويل وضوابط المخاطر، فقد تتوقفان معا عند تجميد الحساب أو عدم كفاية الرصيد أو تعليق المنصة لخدماتها.
5. الأمان وحماية الأموال: هل امتلاك بطاقتين يوفر أمانا أكبر فعلا؟
لا تملك البطاقة الافتراضية شكلا ماديا، ولذلك لا تتعرض لخطر فقدان بطاقة بلاستيكية أو سرقتها مباشرة. وتتيح بعض المنتجات أيضا تجميد البطاقة الافتراضية أو حذفها أو استبدال بياناتها من داخل التطبيق، ما يجعل إدارتها أسهل نسبيا.
لكنها تظل معرضة لمعاملات غير مصرح بها نتيجة تسرب بيانات التجار أو مواقع التصيد الاحتيالي أو اختراق الأجهزة أو كشف بيانات تسجيل الدخول.
أما البطاقة المادية فيمكنها الاستفادة من آليات الحماية مثل شريحة EMV في بيئات الدفع المتوافقة، لكنها تظل معرضة للفقدان والسرقة وتسرب بيانات البطاقة.
وبالنسبة إلى بطاقات الدفع المشفرة، فإن أمن معاملات البطاقة ليس سوى جانب واحد من المخاطر التي ينبغي النظر فيها.
إذا أودع المستخدم أصولا رقمية مثل USDT في حساب خاضع لحفظ المنصة، فإن سلامة الأموال تعتمد أيضا على طريقة إدارة الأصول، وترتيبات فصل أموال العملاء، والقدرة على الوفاء بالتزامات السحب والاسترداد، وسياسات تجميد الحسابات، واستمرار الجهات المصدرة الشريكة في تقديم خدماتها.
قد يواجه حاملو البطاقات الافتراضية والمادية المخاطر التشغيلية نفسها المرتبطة بالمنصة. وامتلاك بطاقة بلاستيكية فعلية لا يمنح، بحد ذاته، حماية إضافية للأموال.
ما ينبغي للمستخدم التركيز عليه هو إجراءات التعامل مع المشكلات: هل يمكن تجميد البطاقة فورا؟ وهل يمكن تغيير رقمها؟ وكيف تُعاد المبالغ المستردة؟ ومن المسؤول عن معالجة المعاملات المتنازع عليها؟ وهل يؤثر استبدال البطاقة أو بيانات الدفع في الاشتراكات القائمة؟
قد تكون لهذه القواعد آثار أكبر على الخسائر الفعلية وتكاليف معالجة المعاملات المشبوهة من خطر فقدان البطاقة المادية نفسه.
6. كيف تختار بحسب احتياجاتك؟ وما الذي ينبغي التحقق منه قبل التقديم؟
لا يحتاج معظم المستخدمين إلى طلب النوعين معا. فمن الأفضل عادة تحديد الاستخدام الفعلي أولا، ثم مقارنة وظائف المنتجات المحددة ورسومها، بدلا من الاختيار بناء على شكل البطاقة وحده.
لخدمات الذكاء الاصطناعي واشتراكات البرامج والتسوق الدولي عبر الإنترنت: أعط الأولوية للبطاقة الافتراضية.
ركز على قبول البطاقة لدى التجار المستهدفين، ودعم المدفوعات المتكررة، ومصادقة 3DS، والتكاليف طويلة الأجل. فإذا كانت البطاقة الافتراضية تنفذ هذه المعاملات بصورة موثوقة، تكون الفائدة الإضافية للبطاقة المادية محدودة.
للمشتريات اليومية في المتاجر: تحقق أولا من التوافق مع المحافظ الرقمية.
إذا أمكن إضافة البطاقة الافتراضية إلى Apple Pay أو Google Wallet المتاحين في منطقتك، وكانت المتاجر التي تتردد عليها تقبل المدفوعات اللاتلامسية على نطاق واسع، فلا داعي للتعجل في طلب بطاقة مادية. وتصبح فائدة البطاقة المادية أكثر وضوحا عندما تكون هناك حاجة متكررة إلى وسيلة دفع مستقلة تعتمد على البطاقة الفعلية.
للسفر المتكرر إلى الخارج أو الحاجة إلى سحب النقد: تستحق البطاقة المادية اهتماما أكبر.
تحقق من صلاحية السحب من أجهزة الصراف الآلي، ودعم رمز PIN، وحدود السحب، ورسوم المعاملات بالعملات الأجنبية، وشروط قبول البطاقة في وجهة السفر. وإذا كنت تحتاج أيضا إلى ضمانات للفنادق أو تأجير السيارات، فمن الأفضل حمل بطاقة مصرفية أخرى تستوفي متطلبات التاجر، ولا سيما بطاقة ائتمان.
إذا كنت ترغب في امتلاك النوعين: تأكد من أنهما يكملان بعضهما فعلا.
يمكن استخدام البطاقة الافتراضية للاشتراكات الإلكترونية والمدفوعات عبر المحافظ الرقمية، والاحتفاظ بالبطاقة المادية للسحب النقدي أو الدفع في المتاجر عندما يتعذر استخدام الهاتف. وهذا توزيع منطقي للوظائف. أما إذا كانت إمكانات الدفع متشابهة إلى حد كبير، وكان الاحتفاظ بالبطاقتين يتطلب رسوم عضوية إضافية أو تجميد أصول، فقد تكون فائدته محدودة.
قبل تقديم الطلب رسميا، يُنصح بالتحقق من النقاط الخمس التالية:
أهلية التقديم: هل يستوفي بلد الإقامة ووثائق الهوية ومتطلبات اعرف عميلك (KYC) شروط برنامج الإصدار المعني؟ وهل يمكن توصيل البطاقة المادية إلى مكان إقامتك؟
التوافق مع المدفوعات: هل تدعم البطاقة المتاجر الإلكترونية المعتادة والمدفوعات المتكررة و3DS وخدمات Apple Pay أو Google Wallet في منطقتك؟
وظائف البطاقة المادية: هل تتوفر صلاحية السحب من أجهزة الصراف الآلي، ومعاملات الشريحة، ووظيفة PIN؟ وما حدود المعاملات والقيود الجغرافية المطبقة؟
التكاليف الكاملة: كم تبلغ رسوم إيداع الأموال، وتحويل الأصول المشفرة، والمعاملات بالعملات الأجنبية، والسحب النقدي، والعضوية، وإصدار البطاقة المادية، وتوصيلها، واستبدالها؟ وهل توجد رسوم لعدم الاستخدام أو متطلبات لتجميد الأصول؟
إدارة الحساب والمخاطر: هل تشترك البطاقتان في الرصيد والحدود وحالة التجميد؟ وكيف تُعالج المبالغ المستردة والمعاملات المتنازع عليها واستبدال البطاقات وقيود الحساب؟
يمكن استخدام قاعدة بيانات بطاقات الدفع المشفرة لدى UCardRadar لمقارنة المنتجات ذات الصلة، ثم التحقق من التفاصيل بالرجوع إلى جداول الرسوم الرسمية وشروط الخدمة الصادرة عن جهات الإصدار.
تستحق البطاقة المادية طلبها عندما تلبي احتياجات دفع حقيقية لا تستطيع البطاقة الافتراضية تلبيتها. أما لمن يتركز إنفاقهم على الإنترنت، فعادة ما يكون اختيار بطاقة افتراضية موثوقة، ومتوافقة مع الاستخدامات المطلوبة، وذات رسوم واضحة، أكثر فائدة من الناحية العملية.