
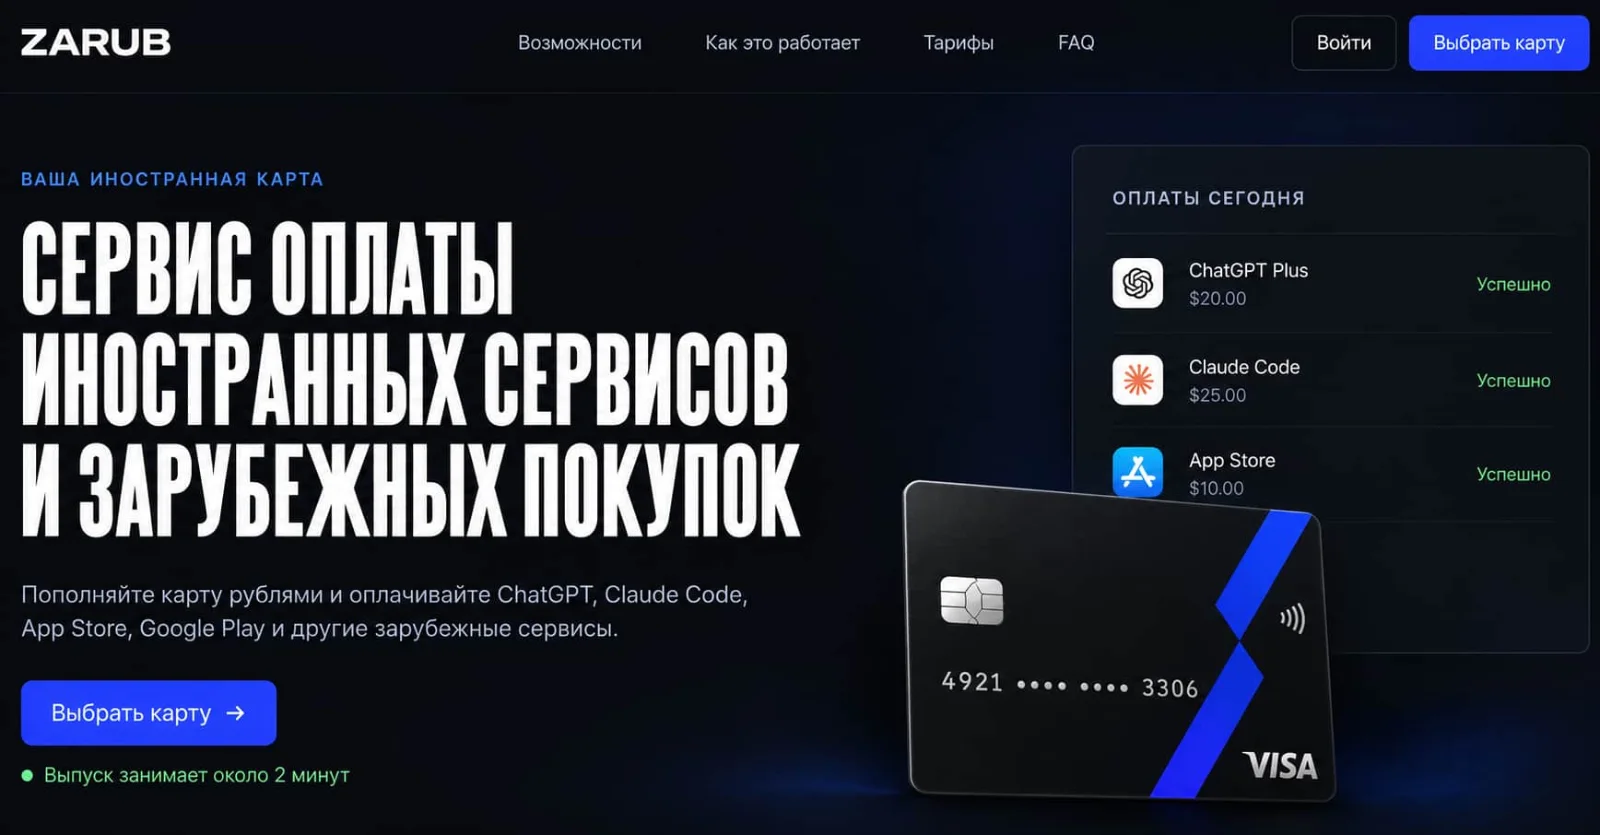
تروّج شركات بطاقات U علنًا لبطاقات مخصصة لدفع اشتراكات خدمات الذكاء الاصطناعي. وتعرض DogPay في هونغ كونغ دعم اشتراكات الذكاء الاصطناعي باعتباره إحدى حالات استخدام بطاقة يتم تمويلها بعملة USDT، بينما يروّج مزود آخر لخدماته لدى العملاء الروس بالقول إن بطاقاته استُخدمت بالفعل في 48,000 عملية دفع لـChatGPT و37,000 اشتراك في Claude. وكما هو موضح أدناه (طريقة دفع يجري الترويج لها لاستخدامها مع ChatGPT وClaude Code. المصدر: zarub.io، تاريخ الوصول: 13 أكتوبر 2026.)، فإن جميع هذه الأرقام هي إحصاءات جمعتها Zarub بنفسها.
لا تقدم OpenAI وClaude خدماتهما في الصين أو روسيا. وبالنسبة إلى مقدمي بطاقات U والجهات الراعية لرقم BIN التي تقف خلفها، فإن ذلك يثير مسألة امتثال خاصة بهذه البطاقات. فرض الاتحاد الأوروبي عقوبات على روسيا تقيد تقديم بعض خدمات محافظ الأصول المشفرة والحسابات وخدمات الحفظ للمواطنين الروس. كما أصدر البنك المركزي الصيني سياسات إدارية تعتبر تداول العملات المشفرة داخل الصين نشاطًا غير قانوني. وفي 29 سبتمبر 2026، نشرت The Economist مقالًا بعنوان «عمليات احتيال جديدة بالعملات المشفرة في ظل طفرة الذكاء الاصطناعي»، استشهد بتقرير أصدرته Crystal Intelligence في أبريل حول بطاقات العملات المشفرة. ووجد التقرير أن قرابة 70% من مقدمي بطاقات U لديهم آليات KYC ضعيفة، بينما لا يجري بعضهم عمليات تحقق فعلية على الإطلاق.
كيف تتجاوز بطاقات U قيود الوصول التي تفرضها شركات الذكاء الاصطناعي
يمكن لبطاقة U صادرة في دولة أخرى أن تتيح لمستخدم في روسيا أو الصين الدفع لشركة ذكاء اصطناعي أجنبية، إلا أن البطاقة وحدها لا تمكّنه من إنشاء حساب لدى تلك الشركة. وهناك مشكلتان رئيسيتان.
الأولى تتعلق بالحساب. إذ يحظر مقدمو الخدمات المناطق غير المدعومة ويجرون عمليات تحقق من الهوية. وتوضح Anthropic أنه إذا فشلت عملية التحقق من الهوية، فقد يتم حظر الحسابات القادمة من المناطق غير المدعومة، بما في ذلك الصين وروسيا.
أما المشكلة الثانية فهي الدفع، وهي عقبة أخرى تواجه استخدام البطاقة. ففي مارس 2022، أوقفت شبكات البطاقات الدولية الرئيسية أعمالها في روسيا. ومنذ ذلك الحين، لم تعد البطاقات الصادرة عن البنوك الروسية قابلة للاستخدام بصورة طبيعية في الخارج. أما البطاقات الصادرة في الصين فتظهر ضمن منظومة الدفع باعتبارها بطاقات صينية الإصدار.
ويمكن استخدام بطاقات صادرة في دول أو مناطق أخرى لتجاوز هذين القيدين. تستخدم بعض الخدمات عملات مشفرة مثل USDT وUSDC، بينما تقبل خدمات أخرى العملات المحلية دون توضيح الآلية الدقيقة المستخدمة لتحويل العملة.
يعتمد التجار عادةً على رقم BIN والبنك المصدر وعنوان الفوترة لتقدير موقع العميل. غير أن هذه البيانات في حالة هذه البطاقات تشير إلى بلد إصدار البطاقة، وليس بالضرورة إلى الموقع الفعلي للمستخدم.
ما منتجات الذكاء الاصطناعي التي يروّج مقدمو بطاقات U لإمكانية الاشتراك فيها
DogPay: بطاقة من هونغ كونغ يتم تمويلها بعملة USDT
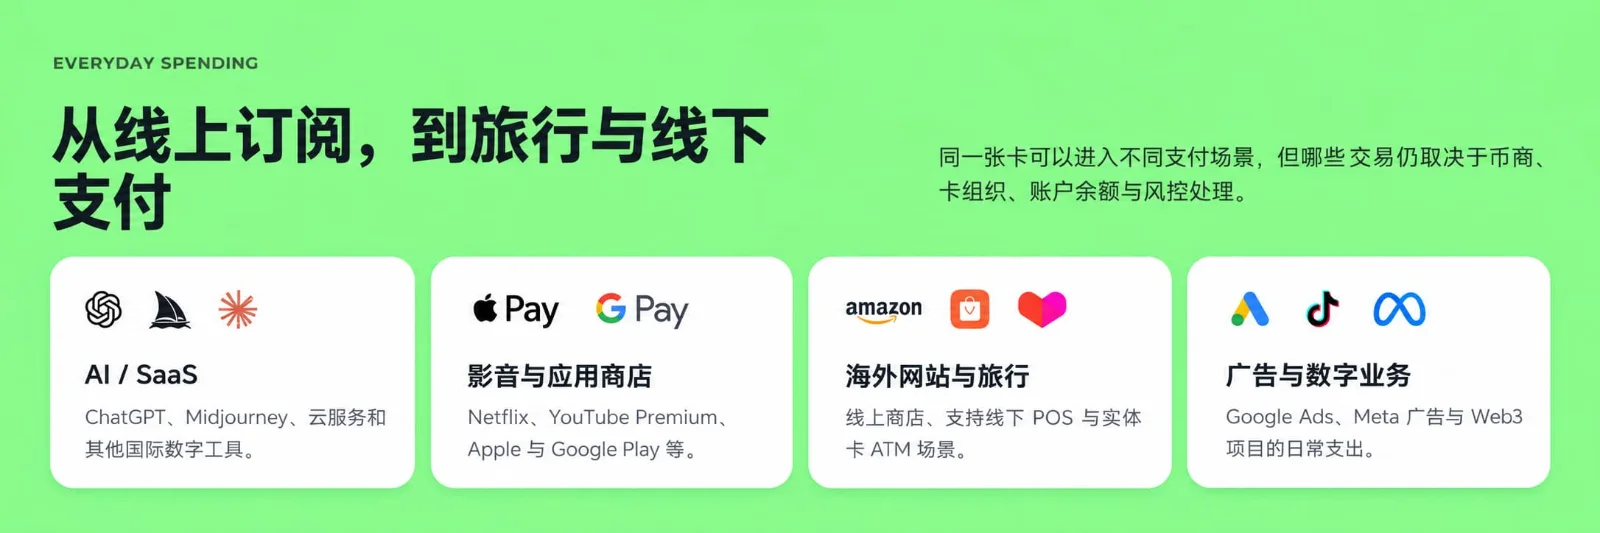
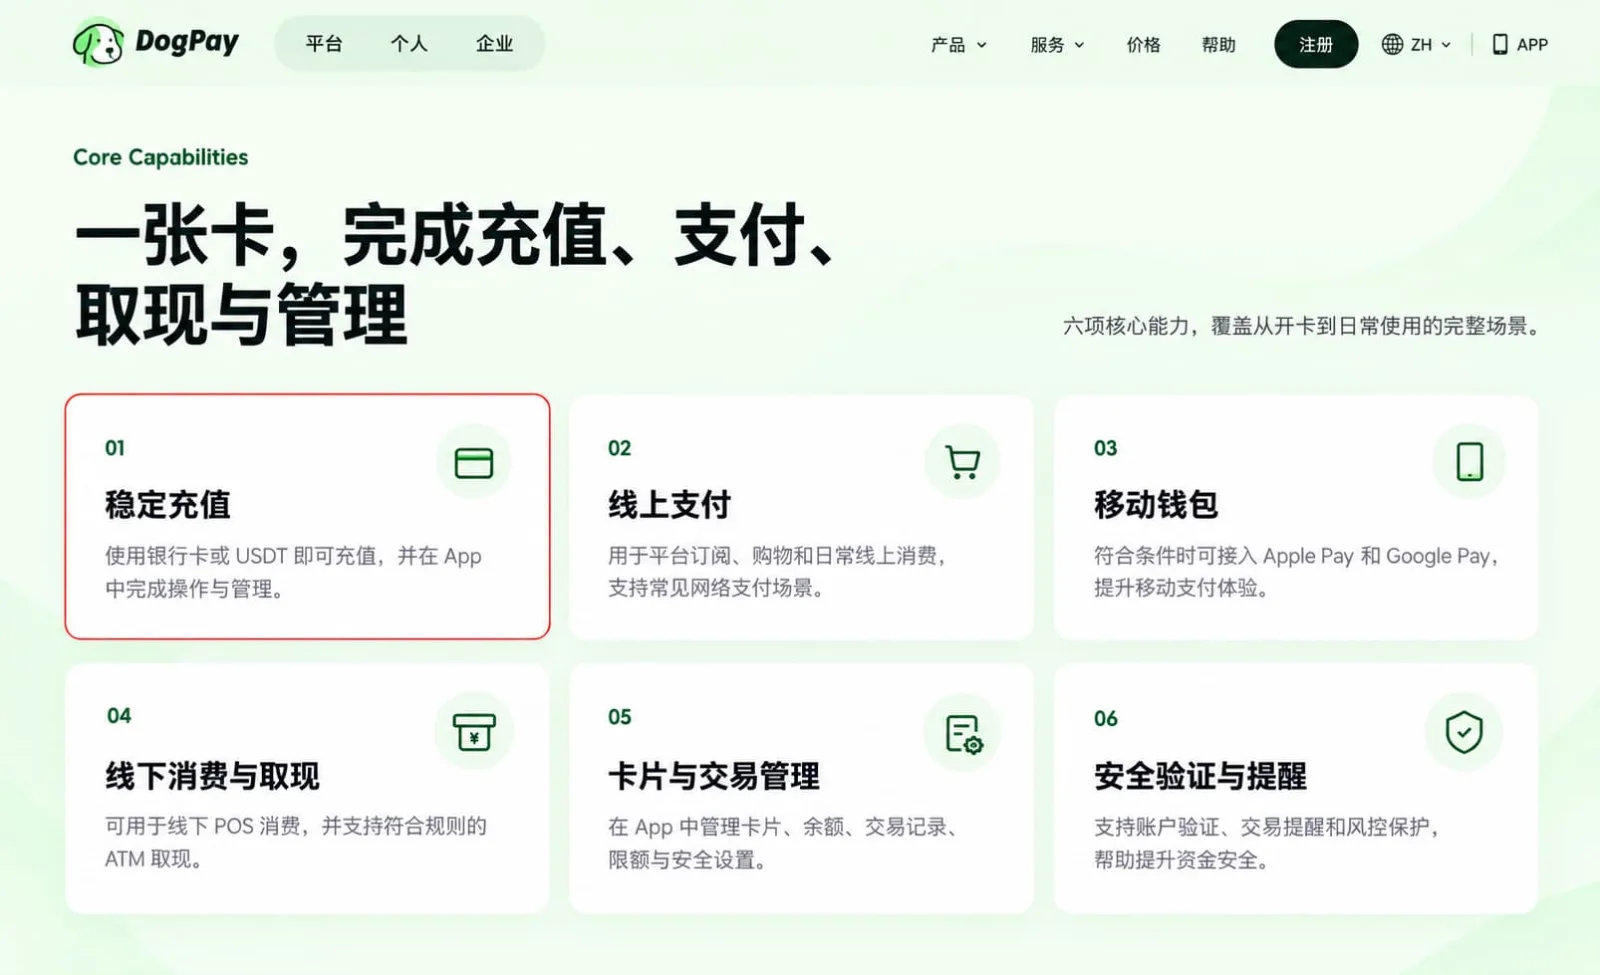
تدرج DogPay «مدفوعات اشتراكات الذكاء الاصطناعي»، مع الإشارة إلى ChatGPT وMidjourney، ضمن حالات استخدام البطاقة، إلى جانب التجارة الإلكترونية عبر الحدود والحسابات متعددة العملات. وتوضح الصفحة الرسمية أن عملية التمويل تتم من خلال إيداع USDT عبر الشبكة المناسبة، ثم تحويل الأموال وشحن البطاقة من داخل التطبيق. كما تشير الصفحة إلى ضرورة إكمال العميل إجراءات التحقق KYC، كما هو موضح أدناه.
Zarub: شحن بالروبل للمستخدمين الروس
يُعد zarub.io الموقع الرسمي لخدمة Zarub. ويصف الموقع الروسي الخدمة بأنها «خدمة دفع للخدمات الأجنبية والمشتريات في الخارج». وتدعو الصفحة الرئيسية المستخدمين إلى «شحن بطاقتكم بالروبل» ثم استخدامها للدفع مقابل ChatGPT وClaude وApp Store وGoogle Play وغيرها من الخدمات الدولية. كما تعرض الصفحة أمثلة لعمليات دفع تحمل علامة النجاح. (تاريخ الوصول: 13 أكتوبر 2026.)
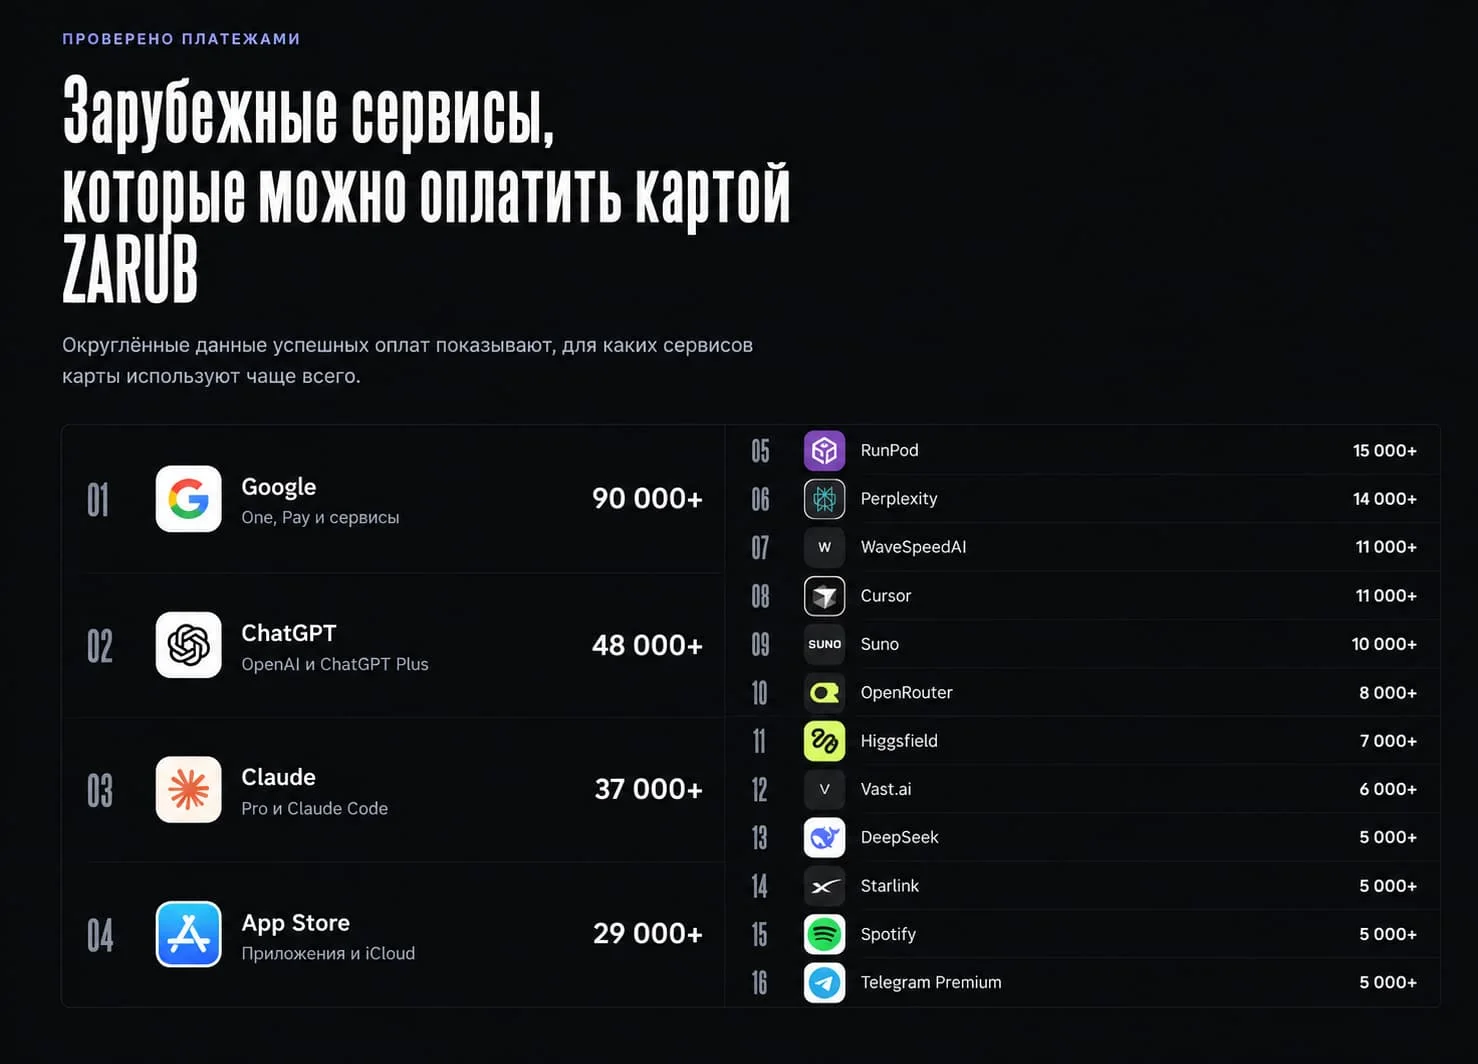
تتجاوز المدفوعات المتعلقة بخدمات Google على منصة Zarub حاجز 90,000 عملية، لتحتل المرتبة الأولى وتتجاوز كلًا من ChatGPT وClaude. وتشمل القائمة أيضًا منصات تأجير وحدات معالجة الرسومات GPU مثل RunPod بأكثر من 15,000 عملية دفع، وVast.ai بأكثر من 6,000 عملية. ويشير ذلك إلى أن بعض المستخدمين يشترون قدرات حوسبة، وليس خدمات الدردشة فقط.
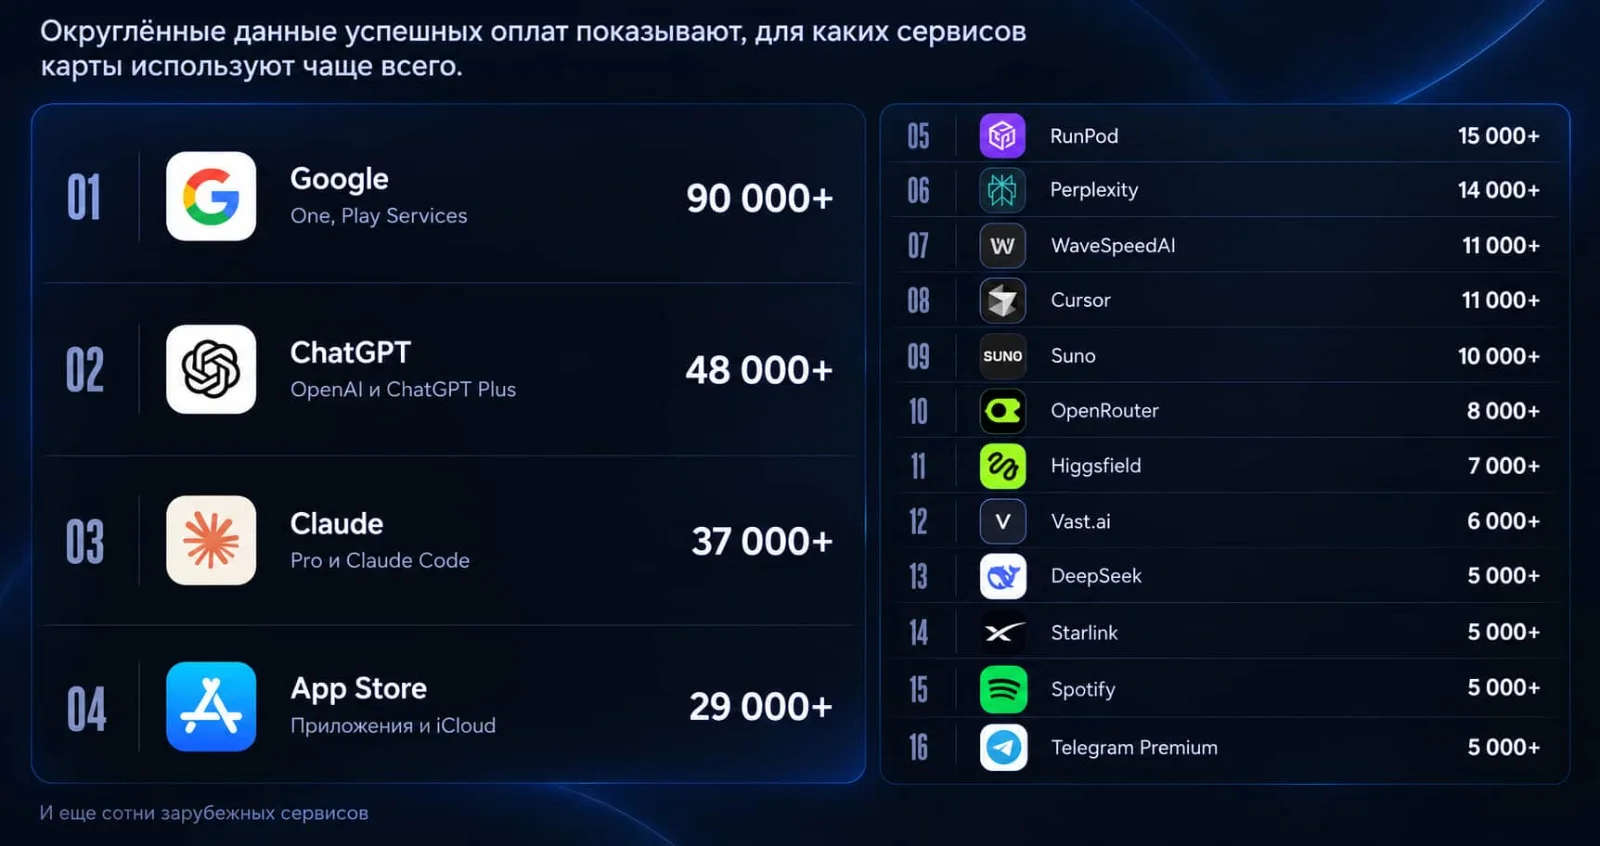
لا تتضمن صفحات الموقع الرسمي لـZarub أي إشارة إلى العملات المشفرة. يشحن المستخدمون حساباتهم بالروبل عبر نظام المدفوعات السريعة الروسي (SBP)، الذي يعمل من خلال البنوك الروسية، ثم يدفعون بالعملات الأجنبية باستخدام بطاقات صادرة خارج روسيا. وما دام رصيد الحساب كافيًا، تتجدد الاشتراكات تلقائيًا، ما يجعل العلاقة مع هؤلاء العملاء مستمرة وليست معاملة لمرة واحدة.
لماذا تمثل هذه المسألة مشكلة امتثال لمصدري البطاقات ومقدمي خدمات الأصول الافتراضية
تكمن المخاطر في البرنامج نفسه، وليس في القطاع الذي تتم فيه عملية الشراء. فالعوامل المهمة هي كيفية تسويق البرنامج، والفئة التي يستهدفها، ومصدر الأموال. ولدى روسيا والصين أطر وسياسات مختلفة.
الصين: القانون المحلي
لا تخضع الصين للعقوبات الأمريكية. والمشكلة الرئيسية تتعلق بقوانينها المحلية. ففي سبتمبر 2021، أعلن بنك الشعب الصيني أن معاملات العملات المشفرة غير قانونية في البر الرئيسي للصين، بما في ذلك تقديم منصات أجنبية خدمات عبر الإنترنت للمقيمين في البر الرئيسي. ولذلك فإن برنامج بطاقة عملات مشفرة ممول بعملة USDT وموجه إلى سكان البر الرئيسي للصين يتعارض مع القانون الصيني، بغض النظر عن نظام الترخيص المطبق عليه في الدولة التي يعمل منها.
يتعين على أي جهة تقوم بإصدار مثل هذا البرنامج أو رعايته أو مراجعته أن تتعامل مع الأسئلة التالية:
هل يتم تسويق البرنامج على أساس أنه يتيح للمستخدمين الوصول إلى خدمات غير متاحة لهم في بلدهم؟
هل يسمح بتسجيل المقيمين في البر الرئيسي للصين أو روسيا؟ وهل تجمع إجراءات KYC معلومات عن محل إقامة العميل أو هويته؟
إلى جانب التحقق من مصدر الأموال، هل يتم فحص حاملي البطاقات مقابل قوائم العقوبات؟
كيف يقارن الموقع الفعلي لحامل البطاقة ببلد إصدار البطاقة؟
ما مصدر تمويل هذه البطاقات: ما الأصول المستخدمة، وما المحافظ أو منصات التداول أو البنوك التي ترسل الأموال؟
هل يتم فتح أعداد كبيرة من البطاقات بواسطة الشخص نفسه أو المنظمة نفسها؟
هذه الإجابات مهمة، لأن الشخص الذي يمول المحفظة، وحامل البطاقة، والشخص الذي يستخدم حساب الذكاء الاصطناعي قد لا يكونون الشخص نفسه.
روسيا: المشكلة المباشرة التي تواجه مقدمي خدمات الأصول الافتراضية في الاتحاد الأوروبي
تأتي القواعد الأكثر وضوحًا من أوروبا. فمنذ أكتوبر 2022، تقيد عقوبات الاتحاد الأوروبي تقديم بعض خدمات محافظ الأصول المشفرة والحسابات وخدمات الحفظ للمواطنين والمقيمين الروس، بصرف النظر عن قيمة الأموال. ويتعين على أي برنامج لبطاقات U داخل الاتحاد الأوروبي يخدم أشخاصًا مشمولين بهذه القيود الالتزام بها.
أما بالنسبة إلى الجهات المصدرة والجهات الراعية لأرقام BIN في مناطق أخرى، فإن القضية الأساسية تتمثل في مصدر الأموال. فالنظام الوطني للدفع في روسيا جزء من البنية المالية المحلية، ولذلك فإن عمليات الشحن بالروبل تمر في نهاية المطاف عبر البنوك الروسية. وتخضع العديد من البنوك الروسية الكبرى لعقوبات أمريكية. لكن هذا لا يعني أن كل مستخدم روسي لتطبيق غربي شخص خاضع للعقوبات. الخطر الحقيقي يكمن في الأطراف المشاركة في سلسلة الدفع.
لماذا تعد اشتراكات خدمات الذكاء الاصطناعي مهمة جدًا لمصدري البطاقات
يترك الوصول على نطاق واسع آثارًا داخل منظومة الدفع، ويعد مصدر البطاقة من الجهات القليلة القادرة على رؤية هذه الآثار. فأنظمة الدفع الحديثة مصممة بحيث لا يتلقى التاجر جميع المعلومات التي يحتفظ بها المصدر عن المستخدم؛ وما يصل إلى التاجر في النهاية هو في جوهره قرار بالموافقة أو الرفض. وتوضح التقارير التي نشرتها Anthropic سبب أهمية ذلك. إذ تتناول حالات قامت فيها مختبرات ذكاء اصطناعي في عدة دول بإجراء عمليات تقطير لنماذج Claude، وهو نشاط تعتبره Anthropic شكلًا من أشكال الاستخدام المسيء أو العدائي. ومع ذلك، لا تشير هذه التقارير إلى خدمات الأصول الافتراضية أو برامج البطاقات.
في 23 فبراير 2026، قالت Anthropic إن ثلاثة مختبرات صينية للذكاء الاصطناعي — DeepSeek وMoonshot AI (Kimi) وMiniMax — استخدمت نحو 24,000 حساب مزيف وأكثر من 16 مليون تفاعل لاستخراج قدرات Claude واستخدامها في تدريب نماذجها الخاصة. وهذه نتائج واتهامات صادرة عن Anthropic. ويعني «التفاعل» هنا إرسال تعليمات إلى النموذج ثم تلقي إجابته. وتقول Anthropic إن هذه المختبرات استخدمت تلك الإجابات لتدريب نماذجها، وهي تقنية تُعرف باسم «التقطير».
ويعد التقطير أسلوبًا قياسيًا في تعلم الآلة. وما تعترض عليه Anthropic هو استخدام حسابات مزيفة لتطبيق هذه التقنية على نطاق واسع مع مخالفة شروط الاستخدام والقيود الجغرافية. وفي تقرير التهديدات الصادر في سبتمبر 2026، أشارت Anthropic أيضًا إلى مختبرات أخرى موجودة في الصين. ووفقًا لما أوردته TechCrunch، تعتقد Anthropic أن أكبر حملة كانت مرتبطة بـAlibaba، وشملت أكثر من 3,500 حساب ونحو 151 مليون تفاعل.
وشرحت Anthropic كيفية الحصول على صلاحية الوصول.
قيام وسطاء بإعادة بيع رموز token الخاصة بحسابات Claude.
استخدام هويات مزيفة وبطاقات ائتمان مسروقة للحصول بصورة غير قانونية على مفاتيح API.
استخدام شركات صورية في الخارج لبناء هياكل وصول بالوكالة.
مشاركة وسائل الدفع ضمن العملية.
ولا يشير أي من هذه التقارير إلى بطاقات U. وإذا كان البرنامج يمنح عميلًا واحدًا عدة أرقام بطاقات، أو إذا كانت عدة بطاقات تُشحن من المحفظة نفسها، فقد لا يعرف التاجر ذلك. لكن مصدر البطاقة يستطيع رؤيته.
ما معلومات الدفع الخاصة ببطاقات U التي يمكن أن يكشفها التحليل على السلسلة
يمكن للتحليل على السلسلة الكشف عن كيفية تمويل البطاقة، وهي معلومات تقع على عاتق مصدر البطاقة والجهة الراعية للبرنامج مسؤولية فهمها. ففي مشاريع العملات المشفرة، تحدث حركة الأموال السابقة للدفع على السلسلة، وهناك توجد الأدلة أيضًا. محفظة المستخدم → تحويل عملة مشفرة → عنوان شحن خدمة البطاقة → [رصيد البطاقة والدفع خارج السلسلة] → التاجر. وتستطيع أدوات التحليل على السلسلة تتبع تدفقات الأموال عبر أكثر من 300 شبكة بلوكتشين، بدءًا من عناوين الإيداع التابعة لبرنامج البطاقة والعودة إلى مصدر الأموال. وبالاستفادة من أكثر من 118,000 كيان جرى تحديد هويته، يمكن معرفة منصات التداول ومقدمي الخدمات الذين يرسلون الأموال إلى البرنامج، وما إذا كان هناك تعرض لكيانات خاضعة للعقوبات مثل Garantex، وما إذا كانت نسبة كبيرة من الأموال تأتي من عدد محدود من المصادر.
لكن الأدلة الموجودة على السلسلة لها قيد صارم. فبمجرد تحويل العملات المشفرة إلى رصيد بطاقة، تتم عمليات الإنفاق خارج السلسلة من خلال شبكة البطاقات. ولهذا لا تستطيع بيانات البلوكتشين إظهار التاجر المحدد الذي تلقى الدفعة. ولا يمكن تكوين صورة أكثر اكتمالًا عن تدفق الأموال إلا من خلال الجمع بين بيانات معاملات البطاقة ومعلومات الحساب والبيانات الموجودة على السلسلة.