
لماذا قد تتوقف بطاقة U Card فجأة عن العمل؟ الخطر الحقيقي يكمن عميقًا في سلسلة إصدار البطاقة
بالأمس كانت المدفوعات تعمل بصورة طبيعية، ثم في اليوم التالي بدأت جميع المعاملات بالفشل فجأة.
لا يرد دعم المنصة إلا بعبارة: «صيانة النظام». لا يوجد تفسير للسبب، ولا موعد لاستعادة الخدمة. بعد ذلك تصبح عمليات السحب أبطأ تدريجيًا، ويبدأ المجتمع الرسمي في تقييد التعليقات، وفي النهاية يصبح كل من الموقع وApp غير متاحين.
عندما يحدث ذلك، يكون أول ما يخطر ببال كثير من المستخدمين هو أن المنصة اختفت بالأموال.
قد يكون هذا الاستنتاج صحيحًا في بعض الحالات، لكنه لا يفسر الصورة كاملة دائمًا.
قد يرتبط توقف U Card فجأة بشبكة البطاقات، أو الجهة المصدرة، أو مزود CaaS، أو حسابات التسوية، أو مراجعات مكافحة غسل الأموال، أو عدة طبقات من الوسطاء والمتعهدين. المستخدم لا يرى سوى علامة تجارية وبطاقة وصفحة شحن، لكن الخدمة في الواقع تعتمد على سلسلة توريد طويلة وقد تكون هشة.
إذا تعطلت حلقة واحدة فقط من هذه السلسلة، فعادة ما تكون النتيجة بالنسبة للمستخدم واحدة: البطاقة لا تعمل، والرصيد يصبح غير قابل للاستخدام.
حدود المصادر والاستنتاجات
التحقق من المصادر الأولية: Visa Core Rules and Visa Product and Service Rules؛ What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?؛ FATF Standards on Virtual Assets and VASPs.
تعتمد الحقائق القابلة للتحقق الواردة في هذا المقال بشأن قواعد البرامج ومخاطر الامتثال عند تقييد U Card أو تجميدها أو إغلاقها على الوثائق الرسمية والتنظيمية المذكورة أعلاه. أما حالة الخدمة الفعلية، والرسوم، وشروط الأهلية، والنطاق الجغرافي، فيجب التحقق منها على صفحة الجهة المصدرة أو المنصة وقت تقديم الطلب.
قد تختلف النتائج باختلاف الجهة المصدرة، والمنطقة، ومستوى الحساب، وقواعد التاجر. أما تجارب المستخدمين، ونسب النجاح، ومقارنات الرسوم، والتقديرات المتعلقة بالاتجاهات التي لا تُذكر مباشرة في المصادر الأولية أعلاه، فهي تحليلات أو استنتاجات ولم يتم تأكيدها رسميًا من الجهات المعنية بالنسبة إلى الحالات الفردية.
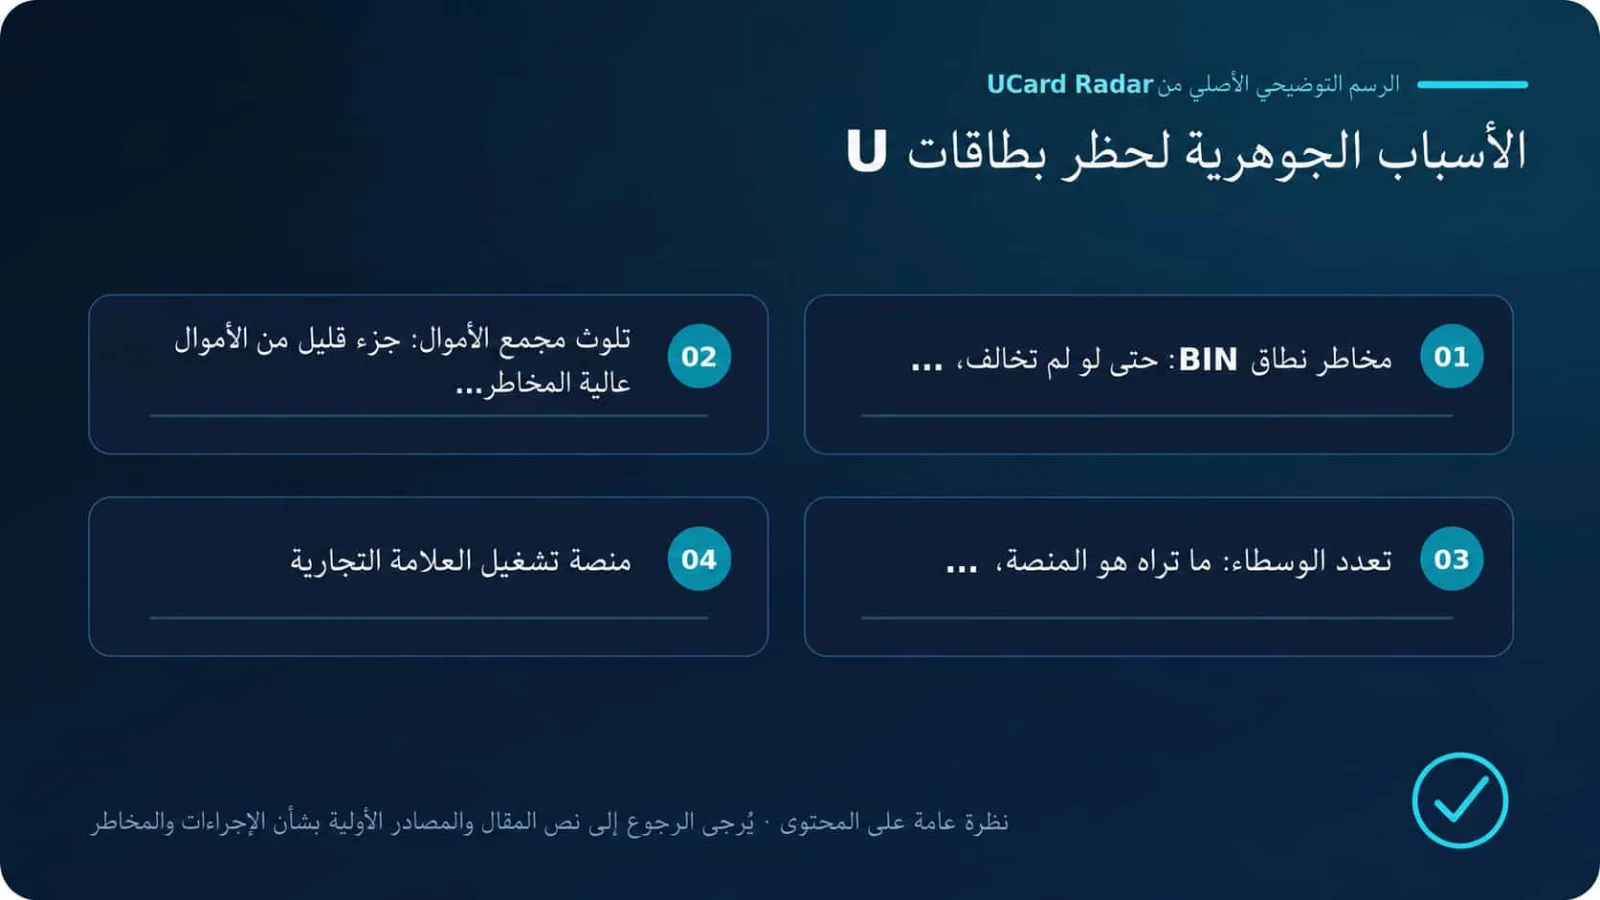
أولًا: مخاطر BIN — قد لا تخالف أي قاعدة ومع ذلك تتأثر بسلوك مستخدمين آخرين
تُعرف الأرقام الأولى من البطاقة المصرفية عادة باسم BIN، أي Bank Identification Number. ويمكن من خلالها تحديد شبكة البطاقة، والجهة المصدرة، ومنطقة الإصدار، ونوع البطاقة.
لا تمتلك كثير من منصات U Card القدرة أو الترخيص اللازم لإصدار البطاقات بنفسها، كما أنها لا تستطيع بناء منظومة إصدار متكاملة مباشرة مع بنك. لذلك تعتمد عادة على مزود خارجي لخدمات CaaS، أي Card as a Service.
قد يقدم مزود CaaS واحد بطاقات افتراضية أو فعلية لعدة منصات Web3 في الوقت نفسه. وهنا تظهر حالة شائعة:
قد تبدو البطاقات وكأنها صادرة عن علامات تجارية مختلفة، لكنها في الواقع قد تشترك في برنامج الإصدار نفسه، ومجموعة BIN نفسها، بل وحتى أنظمة إدارة المخاطر والتسوية نفسها.
إذا شهد برنامج إصدار معين تركيزًا مرتفعًا من عمليات رد المبالغ المسيئة، أو استخدام بطاقات مسروقة، أو معاملات احتيالية، أو تسجيلات جماعية، أو إنفاق عابر للحدود بصورة غير طبيعية، أو استخدام كثيف لدى تجار مرتفعي المخاطر، فقد يرتفع تصنيف المخاطر للبرنامج بأكمله.
ومن السلوكيات التي قد تؤدي إلى ظهور المشكلات:
أعداد كبيرة من عمليات رد المبالغ المسيئة أو النزاعات الزائفة؛
استخدام بطاقات مسروقة أو عمليات احتيال أو تفويضات غير طبيعية؛
التسجيل وإصدار البطاقات بكميات كبيرة؛
معاملات عابرة للحدود بوتيرة مرتفعة؛
عدم القدرة على تفسير هوية المستخدم أو مصدر الأموال؛
تركز المدفوعات لدى حسابات إعلانية أو تجار مرتفعي المخاطر؛
استغلال عروض إصدار البطاقات بصورة متكررة لتحقيق أرباح تحكيمية؛
استخدام البطاقة في الاحتيال أو القمار أو أنشطة أخرى في المنطقة الرمادية.
ومع تراكم المخاطر، قد تبدأ الجهة المصدرة بتقييد بعض فئات التجار أو بعض الدول أو أنواع معينة من المعاملات، ثم قد توقف إصدار البطاقات الجديدة، أو تغلق إمكانية الدفع في بعض المناطق، وفي الحالات الخطيرة قد تنهي برنامج الإصدار بأكمله.
ولا يقتصر الضرر على المستخدمين المخالفين.
قد لا تكون قد استخدمت بطاقة مسروقة مطلقًا، ولم تطلب رد مبلغ، وربما لا تستخدم البطاقة إلا لدفع اشتراكات البرامج أو المصروفات اليومية. ومع ذلك، وبسبب مشاركتك للبنية التحتية نفسها، قد تتعرض لرفض المعاملات أو تجميد البطاقة أو حتى فقدان القدرة على استخدام الرصيد.
ولهذا السبب تتوقف بعض بطاقات U Card أحيانًا دون فترة انتقالية تذكر.
قد لا تكون بطاقتك وحدها هي التي تعطلت، بل ربما تم تشديد القيود على قناة الإصدار بأكملها أو قطعها بالكامل.
ثانيًا: تلوث مجمعات الأموال — كمية صغيرة من الأموال عالية المخاطر قد تجمد منصة كاملة
يعتقد كثير من المستخدمين أن USDT الذي يقومون بإيداعه سيتم تحويله إلى دولارات ثم الاحتفاظ به بشكل منفصل في حساب مصرفي خاص بهم.
لكن الواقع غالبًا مختلف.
السيناريو الأكثر شيوعًا هو أن يودع المستخدم USDT، ثم تقوم المنصة بالتحويل أو التسجيل الداخلي، وبعد ذلك تستخدم حسابًا مدفوعًا مسبقًا أو حساب حماية أموال أو حساب تسوية لدى أحد الشركاء لتوفير رصيد قابل للإنفاق على البطاقة.
وقد تنتهي أموال عدد كبير من المستخدمين مجمعة في حساب واحد أو في عدد محدود من الحسابات المشتركة للتسوية.
وهنا تبدأ المشكلة.
لنفترض أن منصة تضم 10,000 مستخدم طبيعي، لكن بعض الأموال ذات المصادر المشبوهة دخلت إلى النظام، مثل عملات مستقرة واردة من عناوين مرتبطة بالاحتيال، أو أصول مسروقة، أو أموال ناتجة عن اختراقات، أو أموال مرتبطة بعناوين خاضعة للعقوبات، أو خدمات خلط العملات، أو القمار، أو أنشطة احتيالية.
حتى إذا كانت هذه الأموال تمثل نسبة صغيرة جدًا من الإجمالي، فإن دخولها إلى مسار مالي مشترك قد يؤدي إلى وضع الحساب بأكمله تحت مراجعة بنك أو مؤسسة دفع.
ولا تنتهي مراقبة مكافحة غسل الأموال بمجرد فتح الحساب. بعد تشغيل الحساب، قد تستمر المؤسسات المالية في مراقبة اتجاه الأموال، وتكرار المعاملات، ومناطق المستخدمين، ومصادر الأموال، وأنماط الإنفاق.
عند اكتشاف نشاط غير طبيعي، قد تطلب الجهة الشريكة من المنصة تقديم معلومات إضافية، مثل:
وثائق هوية المستخدمين؛
إثبات مصدر الأموال؛
سجلات المعاملات على السلسلة؛
شرح نموذج العمل؛
توزيع التجار والمستخدمين؛
غرض المعاملات ووثائق التسوية.
إذا تعذر تفسير المخاطر بصورة مقنعة، فقد تواجه المنصة تعليق الإيداعات، أو تقييد عمليات السحب، أو تجميد حسابات التسوية، أو تأخير المقاصة، أو إعادة مراجعة جميع المستخدمين، أو حتى إنهاء التعاون.
هذا النوع من المراجعات نادرًا ما يُعلن للمستخدم العادي مسبقًا. وأحيانًا لا تدرك المنصة نفسها مدى خطورة المشكلة إلا بعد تعليق القناة بالفعل.
أما ما يراه المستخدم فهو بسيط: البطاقة تتوقف فجأة عن الدفع، وعمليات السحب تبدأ في التراكم.
وقد تصف المنصة الأمر خارجيًا بأنه «صيانة القناة»، أو «ترقية مصرفية»، أو «خلل في النظام». وقد لا تكون هذه التفسيرات مختلقة بالكامل، لكن «الصيانة» قد تخفي في الواقع مراجعة حسابات، أو تجميد أموال، أو استعداد مزود أعلى في السلسلة لإنهاء العلاقة.
ثالثًا: تعدد الوسطاء — المنصة التي تراها قد تكون بعيدة عدة طبقات عن الجهة المصدرة الفعلية
عندما يفتح المستخدم App، يرى اسم المنصة وLogo وصفحة البطاقة ومدخل خدمة العملاء.
لكن في سلسلة الإصدار الفعلية، قد تكون هذه المنصة مجرد الطبقة الأقرب إلى المستخدم النهائي.
قد تكون البنية وراء U Card على النحو التالي:
شبكة البطاقات
↓
البنك المصدر أو المؤسسة المرخصة
↓
مزود CaaS
↓
مجمع البرنامج أو وسيط القناة
↓
منصة العلامة التجارية الموجهة للمستخدم
↓
المستخدم النهائي
كلما طالت السلسلة، ضعفت عادة قدرة المنصة النهائية على التحكم في البنية التحتية الأساسية.
بعض المنصات لا تتولى فعليًا سوى التسويق، وواجهة الشحن، ولوحة المستخدم، وخدمة العملاء. وقد لا تكون مرتبطة مباشرة بالبنك المصدر، بل قد لا تمتلك حق الوصول إلى بيانات المخاطر والتسوية كاملة.
إذا أوقف الطرف الأعلى في السلسلة القناة، يصعب على المنصة النهائية استعادتها بنفسها.
قد لا يتمكن الدعم إلا من الضغط على الوسيط، الذي يتواصل بدوره مع مزود CaaS، ثم يحتاج مزود CaaS إلى التأكد من الجهة المصدرة. وبعد مرور المعلومات عبر عدة طبقات، لا يصل إلى المستخدم في النهاية سوى رد جاهز لا يتضمن معلومات حقيقية.
كما يخلق تعدد الوسطاء مشكلة أخرى: كل طبقة تحتاج إلى تحقيق هامش ربح.
فالرسوم التي يدفعها المستخدم مقابل إصدار البطاقة، والشحن، والتحويل، والمعاملات، يجب توزيعها بين عدة أطراف:
شبكة البطاقات تحصل على رسوم الشبكة والمعاملات؛
الجهة المصدرة تتحمل تكاليف الامتثال والحسابات ورأس المال؛
مزود CaaS يحصل على رسوم النظام وخدمات الإصدار؛
المجمع أو الوسيط يحصل على هامش القناة؛
المنصة النهائية تتحمل أيضًا تكاليف اكتساب المستخدمين والدعم والتشغيل.
عندما ينمو عدد المستخدمين بسرعة، قد يبدو النموذج طبيعيًا. فالمستخدمون الجدد ورسوم إصدار البطاقات ورسوم المعاملات قد تغطي مؤقتًا تكاليف جميع الأطراف.
لكن عندما يتوقف النمو، تبدأ المشكلات في الظهور.
قد ترفع الجهة المصدرة متطلبات الضمان فجأة، أو ترتفع تكاليف الامتثال، أو تزيد عمليات رد المبالغ، أو ينخفض حجم المعاملات، أو يرفع المزود الأعلى أسعاره دون إنذار. أي من هذه العوامل قد يمحو هامش ربح المنصة النهائية بسرعة.
وإذا اضطرت المنصة كذلك إلى تحمل عمليات استرداد واسعة، أو تعويضات رد المبالغ، أو إعادة أرصدة المستخدمين، فسوف يزداد الضغط على السيولة.
المنصة التي تتمتع بإدارة أكثر انضباطًا ستوقف إصدار بطاقات جديدة وقبول الشحنات مسبقًا، وتعلن جدولًا زمنيًا للخروج، وتنظم إعادة الأرصدة.
أما المنصة ذات الحوكمة الضعيفة والتي لا تفصل الأموال بصورة صارمة، فقد تستمر في التأجيل، ثم تقييد السحب، ثم إغلاق خدمة العملاء، وأخيرًا تختفي تمامًا.
رابعًا: ماذا يمكن أن يحدث فعليًا خلف عبارة «صيانة النظام»؟
عندما تعلن منصة U Card عن «صيانة النظام»، فهذا لا يعني بالضرورة أن الفريق التقني يقوم فقط بترقية الخوادم.
في قطاع المدفوعات، قد تعني «الصيانة» حالات مختلفة تمامًا:
الجهة المصدرة عطلت تفويض المعاملات مؤقتًا؛
تم تجميد الحساب المدفوع مسبقًا أو حساب التسوية الخاص بالمنصة؛
طالب الطرف الأعلى بإعادة مراجعة جميع المستخدمين؛
تم إنهاء BIN أو برنامج البطاقات الحالي؛
تقوم المنصة بنقل الخدمة بصورة عاجلة إلى قناة إصدار جديدة؛
يطالب الطرف الأعلى بضمانات أو أموال احتياطية إضافية؛
لا تمتلك المنصة سيولة كافية لإتمام التسوية؛
قررت المنصة بالفعل الانسحاب، لكنها لم تعلن خطتها بعد.
الصيانة القصيرة لا تعني وحدها وجود مشكلة خطيرة. فقد تقوم أنظمة الدفع فعلًا بتعليق جزء من الخدمات بسبب تحديث API، أو تغيير الجهة المصدرة، أو تعديل ضوابط المخاطر.
الإشارة الحقيقية التي تستحق القلق هي أن تصبح الصيانة بلا نطاق واضح، وأن تتوقف المنصة عن تقديم معلومات قابلة للتحقق.
على سبيل المثال:
لا توضح الوظائف المتأثرة؛
لا تقدم موعدًا متوقعًا للعودة؛
تؤجل موعد الاستعادة مرارًا؛
يرسل الدعم الرد نفسه بصورة متكررة؛
تتوقف المدفوعات والسحب والاستردادات في الوقت نفسه؛
يبدأ المجتمع في حذف ملاحظات المستخدمين أو تقييد التعليقات؛
يتوقف المسؤولون الرئيسيون عن الظهور علنًا؛
تتوقف البطاقة عن العمل بينما تستمر المنصة في قبول الشحن؛
يُطلب من المستخدم الدفع مرة أخرى من أجل «فك تجميد» الرصيد.
إذا ظهرت عدة إشارات من هذه في الوقت نفسه، فلا ينبغي أن يكون السؤال الرئيسي هو «متى ستعود الخدمة؟»، بل «هل ما زال بإمكاني إخراج أموالي؟».
خامسًا: لتقييم موثوقية U Card، لا يكفي النظر إلى رسوم الإصدار والمكافآت
عند اختيار U Card، يقارن معظم المستخدمين أولًا بين:
رسوم إصدار البطاقة؛
رسوم الشحن؛
إمكانية ربطها بـ Apple Pay أو Google Wallet؛
إمكانية استخدامها لدفع ChatGPT؛
وجود استرداد نقدي؛
دعم المستخدمين من البر الرئيسي للصين.
هذه المعلومات مهمة، لكنها توضح فقط مدى سهولة استخدام البطاقة. ولا تكشف ما إذا كانت المنصة قادرة على العمل بصورة مستقرة على المدى الطويل.
العوامل التي تؤثر فعليًا في الاستقرار تكون غالبًا هي الأسئلة التي لا تحب الصفحات التسويقية التركيز عليها:
ما الجهة التي تصدر البطاقة؟
هل يتم الإفصاح عن البنك المصدر الفعلي؟
ما BIN وبرنامج الإصدار المستخدمان؟
هل تعتمد المنصة على مزود واحد أعلى في السلسلة؟
هل أموال المستخدمين منفصلة عن أموال تشغيل المنصة؟
كيف تحتفظ المنصة بأصول المستخدمين وكيف تتم تسويتها؟
ما الكيان القانوني الذي يوقع اتفاقية الخدمة مع المستخدم؟
ما التراخيص أو التسجيلات التي يمتلكها هذا الكيان؟
إذا انقطعت القناة، فمن المسؤول عن إعادة الرصيد؟
هل يمكن للمستخدم تصدير سجل كامل للمعاملات والاستردادات؟
هل تعاملت المنصة سابقًا مع عمليات استرداد واسعة أو نقل برنامج بطاقات؟
قد تكون واجهة المنصة جميلة، ومجتمعها كبيرًا، وتسويقها واسعًا، ومع ذلك قد تكون مجرد طبقة علامة تجارية فوق قناة تابعة لطرف ثالث.
العامل الذي يحدد عمر البطاقة ليس مدى جمال الواجهة الأمامية، بل قدرة المنصة على التحكم في علاقات الإصدار، وحسابات التسوية، ومخاطر الامتثال.
سادسًا: كيف يمكن للمستخدم العادي تقليل الخسائر؟
من الصعب على المستخدم العادي اكتشاف جميع العلاقات الموجودة خلف U Card.
كثير من المنصات لا تكشف سلسلة الإصدار كاملة. وحتى عندما تفعل، يمكن أن تتغير الجهات الشريكة في أي وقت. استخدام جهة إصدار معينة اليوم لا يعني أن الترتيب نفسه سيبقى بعد عدة أشهر.
لذلك، فإن الحل الواقعي ليس البحث عن بطاقة «لن تواجه مشكلة أبدًا»، بل تقليل مقدار الأموال المعرضة للخطر على منصة واحدة.
1. اشحن عند الحاجة فقط، ولا تترك أموالًا لفترات طويلة
إذا كنت تخطط لإنفاق مبلغ معين، فاشحن مبلغًا قريبًا منه.
لا تحتفظ برصيد يفوق حاجتك القريبة بكثير لمجرد توفير بعض رسوم الشحن. دفع رسوم إضافية بسيطة غالبًا أسهل في التحكم من تحمل خطر تجميد المنصة أو انقطاع القناة أو اختفاء الخدمة.
2. لا تتعامل مع U Card كحساب ادخار
U Card هي أداة دفع أولًا، وليست وديعة مصرفية.
ظهور رصيد بالدولار على المنصة لا يعني أن لديك حسابًا مصرفيًا مستقلًا بالدولار. كما لا يعني بالضرورة أن الأموال مشمولة بتأمين الودائع أو بنظام لحماية أموال العملاء.
ما دامت الأموال داخل منظومة المنصة، فأنت لا تتحمل مخاطر سعر الصرف فقط، بل أيضًا مخاطر المنصة والطرف الأعلى وحسابات التسوية.
3. اختبر البطاقة قبل عملية شراء كبيرة
قبل شراء سلعة مرتفعة الثمن، أو حجز فندق أو تذكرة طيران، أو الاشتراك في خدمة طويلة الأجل، يمكنك تنفيذ معاملة صغيرة أولًا للتأكد من أن البطاقة لا تزال تحصل على التفويض بصورة طبيعية.
لكن نجاح معاملة صغيرة يعني فقط أن البطاقة نجحت في ذلك الوقت، لدى ذلك النوع من التجار، وبهذا المبلغ. ولا يضمن نجاح معاملة كبيرة لاحقًا.
4. لا تعتمد على بطاقة واحدة فقط
من الأفضل الاحتفاظ بوسيلتي دفع على الأقل من قنوات مختلفة.
لكن وجود علامتين تجاريتين مختلفتين لا يعني بالضرورة وجود بنيتين مستقلتين. فقد تستخدمان مزود CaaS نفسه، أو الجهة المصدرة نفسها، أو حتى BIN نفسه.
الحل الاحتياطي الحقيقي ينبغي، قدر الإمكان، أن يأتي من برنامج إصدار مختلف، أو بنية أموال مختلفة، أو حتى نوع مختلف تمامًا من أدوات الدفع.
5. احفظ سجلات المعاملات بانتظام
يُنصح بحفظ سجلات الشحن، وهاشات المعاملات on-chain، وأرقام الطلبات، وكشوف البطاقة، وإعلانات المنصة، ومحادثات خدمة العملاء بشكل دوري.
لا تنتظر حتى يتوقف الموقع عن العمل لتكتشف أن جميع تفاصيل المعاملات لم تكن متاحة إلا داخل App.
إذا حدث نزاع، فقد تصبح هذه المواد أدلة مهمة لتقديم مطالبة، أو تتبع الأموال، أو إثبات رصيد الحساب.
6. إذا ظهرت مؤشرات غير طبيعية، فلا تواصل الشحن
إذا ظهرت مشكلات متزامنة في مدفوعات البطاقة، والسحب، وخدمة العملاء، فأوقف أي شحنات جديدة فورًا.
احذر خصوصًا إذا طلبت المنصة دفعات إضافية تحت مسميات مثل «فك تجميد الحساب»، أو «إضافة ضمان»، أو «دفع الضرائب»، أو «إكمال التحقق المتقدم»، أو «ترقية العضوية».
قد يتطلب التحقق المشروع من الهوية وثائق إضافية، لكنه لا ينبغي أن يشترط تحويل أموال مرارًا لإعادة تفعيل السحب.
عن منصة UCard Radar — هدفنا هو مساعدة المستخدمين على توقع المخاطر مبكرًا وتقليل الخسائر.
عندما تتوقف U Card فجأة عن العمل، قد يبدو الأمر مجرد فشل في الدفع. لكن الواقع قد يكون أن سلسلة توريد كاملة فقدت استقرارها في الوقت نفسه.
قد يتسبب المستخدمون مرتفعو المخاطر داخل برنامج الإصدار نفسه في الإضرار بالمستخدمين العاديين. وقد تؤدي الأصول المشبوهة التي تدخل إلى حسابات أموال مشتركة إلى تشغيل مراجعات مكافحة غسل الأموال. كما أن تعدد طبقات الوسطاء قد يترك المنصة النهائية من دون سيطرة كافية، أو هامش ربح كافٍ، أو سيولة تكفي للتعامل مع الأزمة.
لذلك، فإن أهم شيء عند استخدام U Card ليس الاعتقاد بأن منصة معينة «آمنة تمامًا»، بل قبول حقيقة مسبقة: أي قناة دفع يمكن أن تتوقف.
وغالبًا ما تكون إدارة المخاطر الفعالة بسيطة:
اشحن عند الحاجة فقط، وقلل الرصيد المحتفظ به، ولا تتعامل مع U Card كوديعة، ولا تضع جميع احتياجاتك للدفع في قناة واحدة.
هذا ليس حكمًا متشائمًا على منصة بعينها، بل وسيلة عملية لحماية المستخدم العادي في سوق تتسم بقلة الشفافية، وتعقيد سلاسل التوريد، والتغير المستمر في قواعد الامتثال.
لماذا قد تتوقف بطاقة U Card فجأة عن العمل؟ الخطر الحقيقي يكمن عميقًا في سلسلة إصدار البطاقة
بالأمس كانت المدفوعات تعمل بصورة طبيعية، ثم في اليوم التالي بدأت جميع المعاملات بالفشل فجأة.
لا يرد دعم المنصة إلا بعبارة: «صيانة النظام». لا يوجد تفسير للسبب، ولا موعد لاستعادة الخدمة. بعد ذلك تصبح عمليات السحب أبطأ تدريجيًا، ويبدأ المجتمع الرسمي في تقييد التعليقات، وفي النهاية يصبح كل من الموقع وApp غير متاحين.
عندما يحدث ذلك، يكون أول ما يخطر ببال كثير من المستخدمين هو أن المنصة اختفت بالأموال.
قد يكون هذا الاستنتاج صحيحًا في بعض الحالات، لكنه لا يفسر الصورة كاملة دائمًا.
قد يرتبط توقف U Card فجأة بشبكة البطاقات، أو الجهة المصدرة، أو مزود CaaS، أو حسابات التسوية، أو مراجعات مكافحة غسل الأموال، أو عدة طبقات من الوسطاء والمتعهدين. المستخدم لا يرى سوى علامة تجارية وبطاقة وصفحة شحن، لكن الخدمة في الواقع تعتمد على سلسلة توريد طويلة وقد تكون هشة.
إذا تعطلت حلقة واحدة فقط من هذه السلسلة، فعادة ما تكون النتيجة بالنسبة للمستخدم واحدة: البطاقة لا تعمل، والرصيد يصبح غير قابل للاستخدام.