
خدمة BIN، أي Bank Identification Number أو رقم تعريف جهة إصدار البطاقة، هي خدمة لإدارة بيانات BIN وتوفير إمكانات استعلام خارجية تساعد على تحديد البنك المُصدر وشبكة البطاقة وفئة البطاقة.
عند النظر إلى البطاقات المصرفية أو بطاقات U المستخدمة يومياً، نجد أن لكل بطاقة رقماً فريداً، ويتكوّن هذا الرقم من ثلاثة أجزاء رئيسية: رقم تعريف جهة الإصدار، والأرقام التي تحددها الجهة المُصدرة، ورقم التحقق.
وتكون البنية على النحو التالي:
الأرقام من 1~6 هي xxxxxx، وهي BIN الخاص ببطاقة الخصم المصرفية. البطاقات التي تبدأ بالرقم 62 هي بطاقات UnionPay، ما يعني أن هذا الـBIN خُصص من UnionPay، بصفتها شبكة البطاقة، إلى China Merchants Bank.
الأرقام من 7~15 تحددها جهة الإصدار. وتمثل XXXXXXXX في هذا المثال المعرّف الذي يمنحه China Merchants Bank لمستخدم معين للتمييز بين البطاقات والمستخدمين المختلفين.
الرقم الأخير، أي الرقم السادس عشر، هو رقم التحقق. ويُستخدم للتأكد من صحة رقم البطاقة وصلاحيته، ويمكن مثلاً التحقق منه باستخدام خوارزمية Luhn.
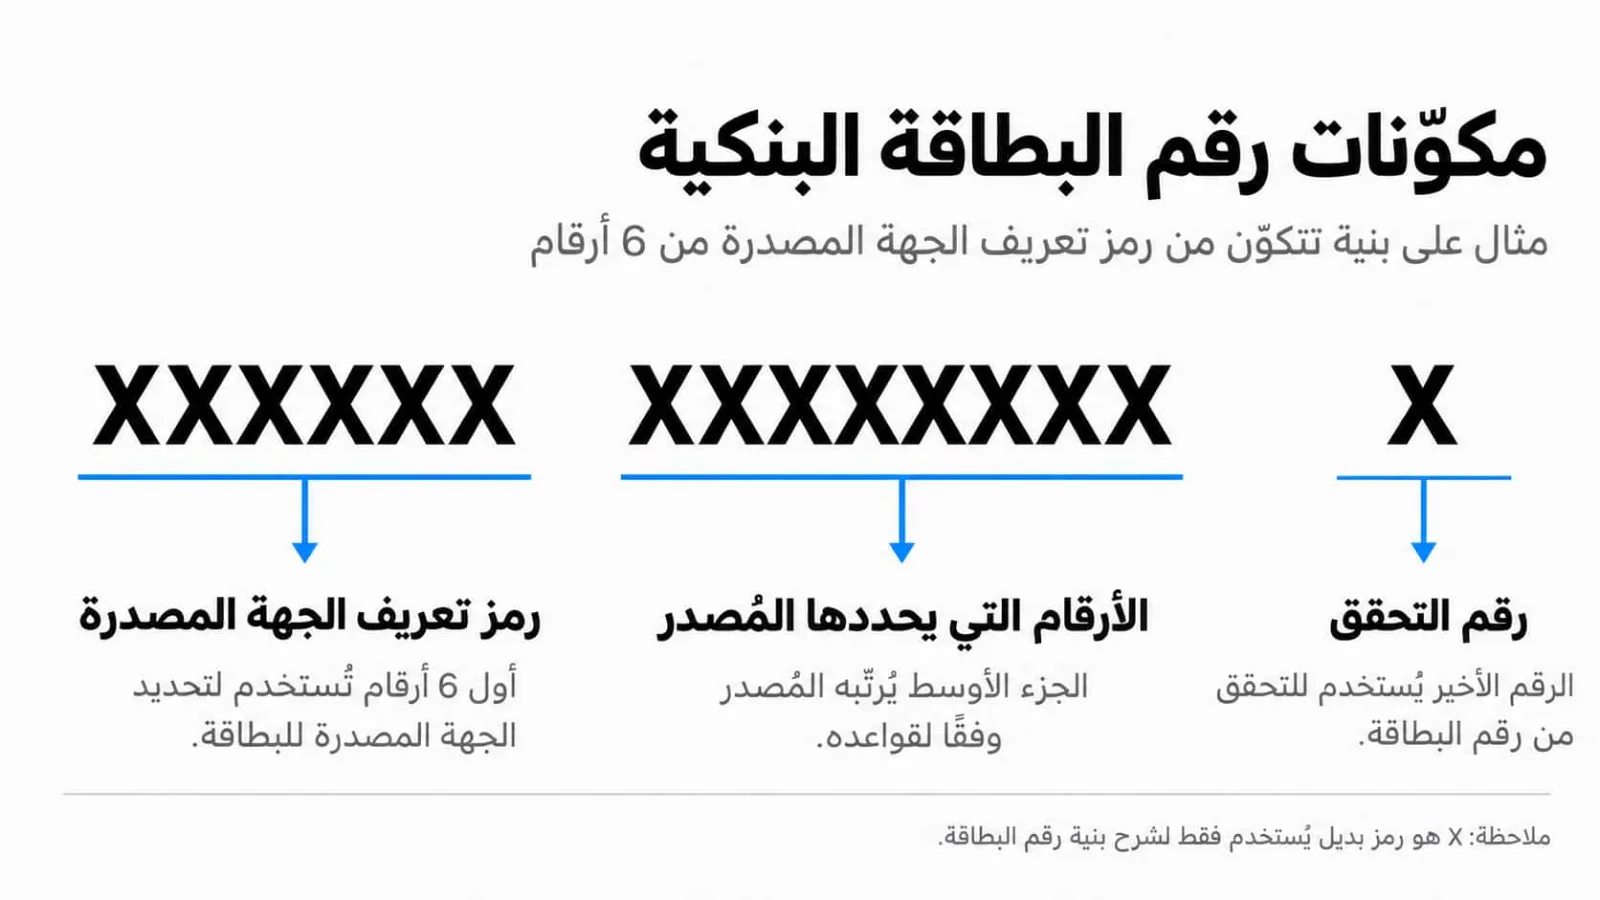
في بنية رقم البطاقة الموضحة أعلاه، يمثل BIN الأساس وأحد أهم مكونات الرقم، لأنه يُستخدم لتحديد البنك الذي تنتمي إليه البطاقة.
ومن خلال BIN يمكن معرفة البنك الذي أصدر البطاقة، إضافة إلى نوع البطاقة وفئتها. ولهذا السبب تستطيع بعض المواقع، عند إدخال رقم البطاقة أثناء الدفع أو ربط البطاقة بالحساب، تحديد البطاقة أو البنك بمجرد إدخال الأرقام الأولى من الرقم.
يتكوّن BIN تقليدياً من ستة أرقام. وفي نهاية عام 2014، وسّعت المنظمة الدولية للتوحيد القياسي (ISO) نظام BIN من ستة أرقام إلى ثمانية أرقام. ومع ذلك، لا تزال معظم البطاقات المصرفية الصادرة في الصين تستخدم BIN مكوّناً من ستة أرقام.
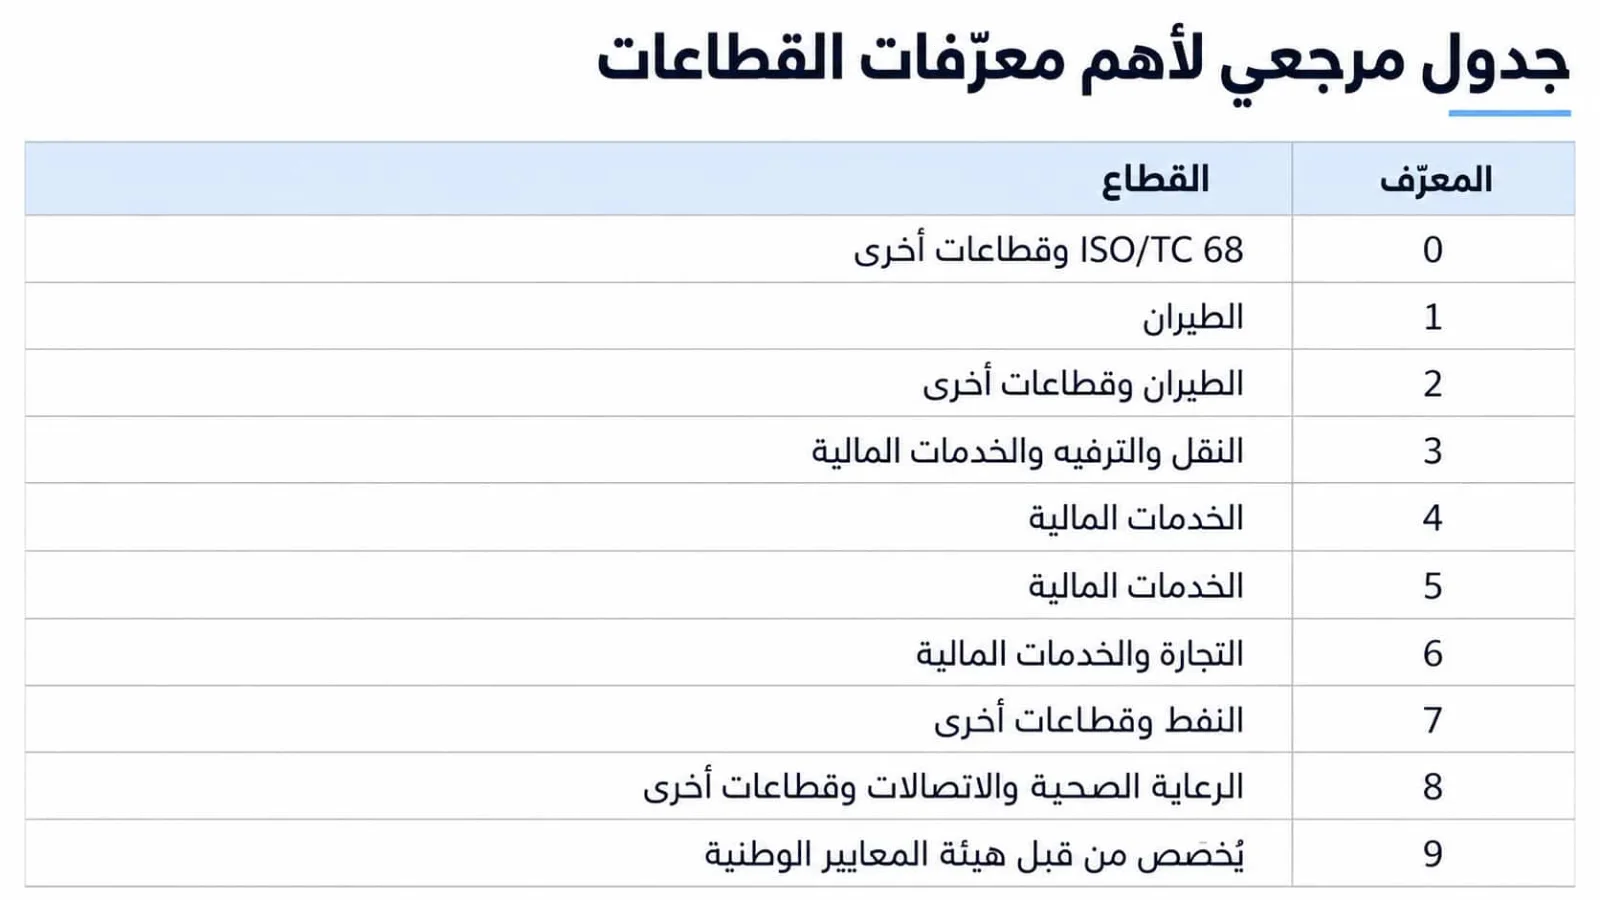
الرقم الأول من BIN هو Major Industry Identifier أو MII، أي مُعرّف القطاع الرئيسي، وهو يوضح القطاع الذي تنتمي إليه الجهة المُصدرة. وتشير قيم MII المختلفة إلى قطاعات مختلفة، كما هو موضح أدناه:
قبل تأسيس China UnionPay، كانت البطاقات التي تصدرها البنوك الصينية قابلة للاستخدام داخل الصين في الغالب فقط، لأنها لم تكن متوافقة مع المعايير الدولية، أو لأنها كانت تُخصص وفق نظام المعايير المحلي كما في الحالة الموضحة أعلاه. وكانت معظم أرقام تلك البطاقات تبدأ بالرقم 9.
أصبحت البطاقات التي تبدأ بالرقم 9 نادرة اليوم، لكنها كانت ذات أهمية تاريخية كبيرة. ومن أجل دفع «مشروع البطاقة الذهبية» وتوحيد قواعد ومعايير أعمال البطاقات المصرفية في أنحاء الصين، أصدر بنك الشعب الصيني في عام 2000 الوثيقة رقم 342، بعنوان إشعار بنك الشعب الصيني بشأن إصدار المعيارين القطاعيين «رمز تعريف جهة إصدار البطاقة ورقم البطاقة المصرفية» و«صيغة معلومات الشريط المغناطيسي للبطاقات المصرفية وقواعد استخدامها». ونصت الوثيقة على أن يكون الرقم الأول في رمز تعريف جهة الإصدار هو 9.
بعد صدور الوثيقة رقم 342 في عام 2000، أدى وضع المعايير الموحدة إلى تسريع الربط البيني بين أنظمة البطاقات المصرفية في الصين. وبحلول نهاية عام 2001، بلغ عدد البطاقات المصرفية الصادرة في البلاد 383 مليون بطاقة، وتجاوز عدد التجار المتعاقدين 150 ألفاً، وبلغ عدد أجهزة نقاط البيع POS نحو 218 ألف جهاز، وعدد أجهزة الصراف الآلي ATM نحو 38 ألف جهاز. ووصل إجمالي قيمة المعاملات في ذلك العام إلى 8.43 تريليون يوان، كما ارتفعت حصة الإنفاق باستخدام البطاقات المصرفية إلى 2.7% من إجمالي مبيعات التجزئة للسلع الاستهلاكية. وتوضح هذه الأرقام أن قبول البطاقات المصرفية كان يتزايد وأن استخدامها أصبح أوسع نطاقاً. وفي سياقها التاريخي، كانت للوثيقة رقم 342 أهمية كبيرة.
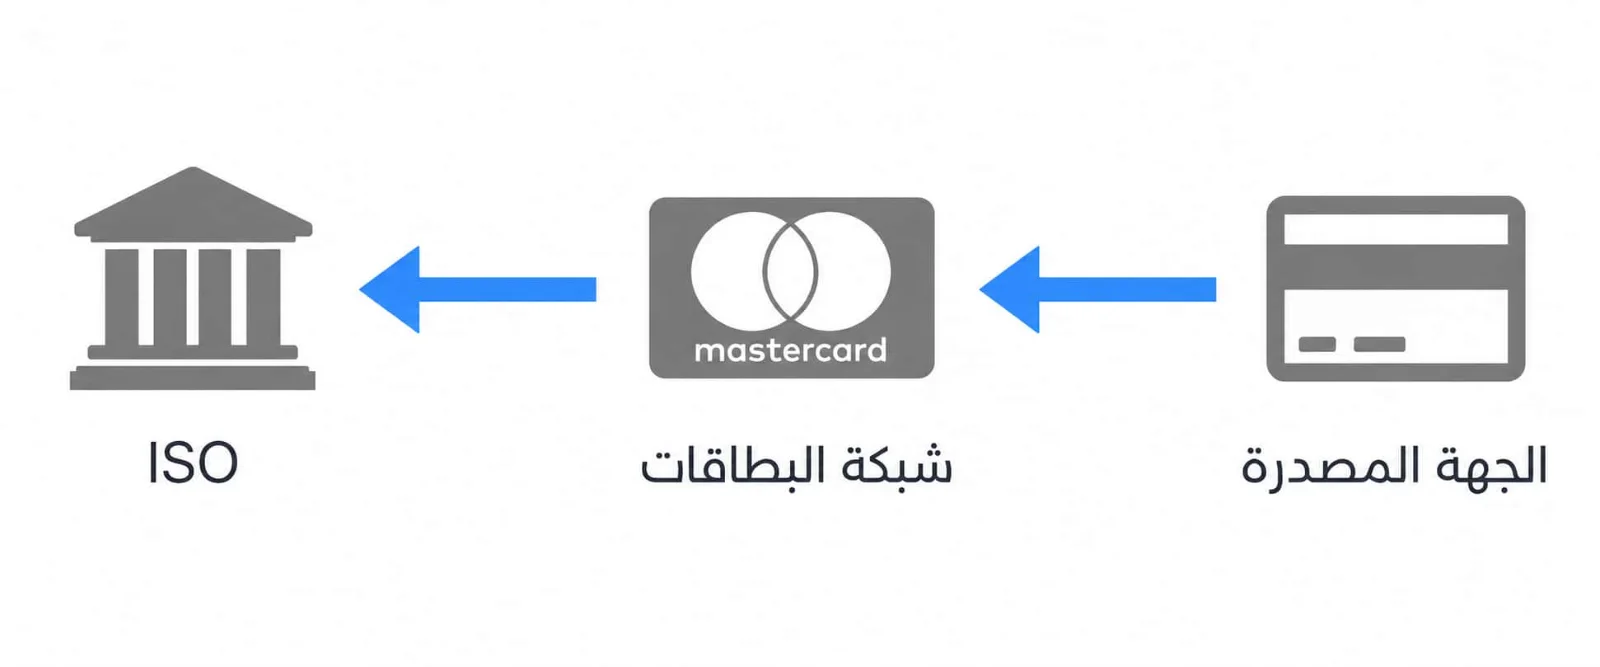
تقوم المنظمة الدولية للتوحيد القياسي (International Organization for Standardization، ISO) بتخصيص BIN لشبكات البطاقات التي تتولى عمليات الربط والتسوية والتبادل بين البنوك، ثم تقوم كل شبكة بتخصيص BIN للبنوك المشاركة في نظامها، كما هو موضح أدناه:
قبل عام 2002، لم تكن لدى الصين شبكة بطاقات وطنية خاصة بها، ولذلك كان استخدام البطاقات المصرفية يقتصر إلى حد كبير على داخل الصين، بينما كانت البطاقات المخصصة للمدفوعات الدولية تعتمد غالباً على شبكات مثل Visa وMastercard وJCB وAmerican Express.
في مارس 2002، وبعد موافقة مجلس الدولة، وافق بنك الشعب الصيني على تأسيس China UnionPay، المعروفة اختصاراً باسم UnionPay. وتضطلع UnionPay بعدة وظائف، من بينها توحيد المعايير الفنية وقواعد العمل للمعاملات المصرفية بين البنوك، وتحقيق الربط البيني ومشاركة الموارد بين الأنظمة، وضمان إمكانية استخدام البطاقات بين البنوك والمناطق وعبر الحدود.
وأدت هذه الأهداف والوظائف إلى إطلاق UnionPay في أغسطس 2003 بطاقتها القياسية التي تستخدم BIN يبدأ بالرقم «62». ومع مرور الوقت، بدأت البطاقات الصادرة عن البنوك داخل الصين تعتمد تدريجياً هذا المعيار الموحد، وأصبحت أرقامها تبدأ بـ62. كما أصبحت UnionPay جهة تسجيل BIN، وأصبح على البنوك داخل الصين التقدم إليها بطلب للحصول على BIN عند إصدار البطاقات.
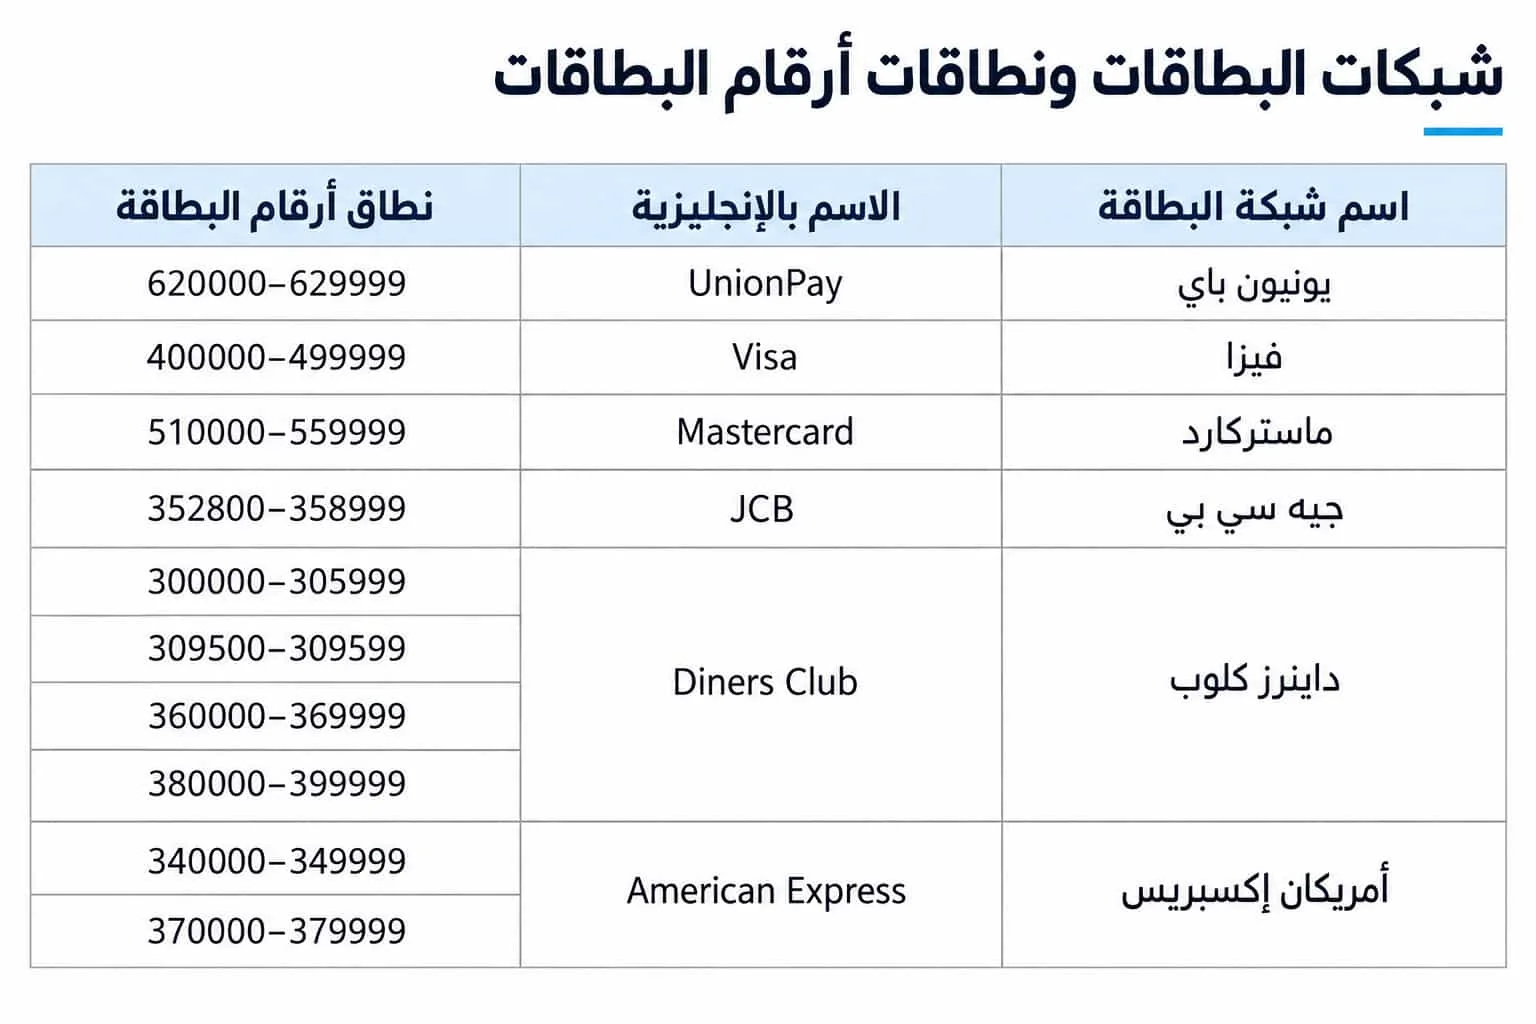
لم يكن BIN الذي يبدأ بـ62 في بطاقات UnionPay القياسية مجرد خطوة لتوحيد معايير البطاقات المصرفية في الصين، بل مثّل أيضاً انتقالاً مهماً من الاستخدام المحلي إلى القبول الدولي. قدمت UnionPay طلبها وفق معايير ISO، وخصصت ISO لها BIN يبدأ بالرقم 62، ثم أعادت UnionPay توزيع هذه الأرقام على البنوك المُصدرة. وفي ذلك الوقت كان يُشار عادةً إلى ست شبكات بطاقات دولية رئيسية: China UnionPay (UnionPay)، وMastercard، وVisa، وAmerican Express (AE)، وJapan Credit Bureau (JCB)، وDiners Club. وتظهر نطاقات BIN المخصصة لها وفق ISO أدناه:
في المسار القياسي لإصدار بطاقة مصرفية، تتقدم الجهة المُصدرة بطلب إلى شبكة البطاقة للحصول على BIN مناسب، بينما تحصل شبكة البطاقة نفسها على موارد BIN من ISO. وبعد الحصول على BIN، تنشئ الجهة المُصدرة رقم البطاقة وتصدرها لحاملها.
لكن كثيراً من الجهات التي تقدم بطاقات U تحصل حالياً على BIN خاص ببطاقة شركات، ثم تُدرج عشرات الآلاف من المستخدمين الأفراد — سواء كانوا متداولي عملات مشفرة أو أشخاصاً يعملون في أنشطة ضمن السوق الرمادية — في النظام الخلفي على أنهم «موظفون» في شركة صورية. وهذا أحد أسباب إعلان كثير من بطاقات U أنها «لا تتطلب KYC» أو أنها توفر موافقة سريعة للغاية. ففي أنظمة Visa أو Mastercard، تُعرض هذه النفقات على أنها مصروفات داخلية للشركة، بما يؤدي إلى تجاوز ضوابط مكافحة غسل الأموال التي يفترض أن تنطبق على المستخدمين الأفراد.