
Beim Online-Einkauf, beim Bezahlen von Abonnements oder beim Hinterlegen einer Krypto-Zahlungskarte als Zahlungsmittel können Fehlermeldungen wie „Billing Address Mismatch“, „Address Verification Failed“ oder „ZIP Code Does Not Match“ auftreten. Ein Händler kann die Transaktion auch dann ablehnen, wenn die Karte über ein ausreichendes Guthaben verfügt, der CVV korrekt eingegeben wurde und die Authentifizierung über 3D Secure (3DS) erfolgreich abgeschlossen ist.
Bei solchen Fehlern ist die Rechnungsadresse meist ein sinnvoller Ausgangspunkt für die Fehlersuche. Allerdings bedeutet nicht jede entsprechende Meldung, dass der Kartenherausgeber bei der AVS-Prüfung eine Adressabweichung zurückgemeldet hat. Auch das Adressformular des Händlers, Kompatibilitätsprobleme mit dem Payment-Gateway oder interne Risikoregeln können ähnliche Fehler verursachen.
Wie lässt sich eine abweichende Rechnungsadresse überprüfen?
Schritt 1: Prüfen, ob der Fehler tatsächlich mit der Rechnungsadresse zusammenhängt
Speichern Sie zunächst die vollständige Fehlermeldung auf der Zahlungsseite und notieren Sie Datum und Uhrzeit der Transaktion, den Betrag sowie den Namen des Händlers. Wenn die Meldung Billing Address, AVS, ZIP Code oder Postal Code enthält, sollten Sie zuerst die Adressdaten überprüfen. Bei Hinweisen wie Insufficient Funds, Authentication Failed oder Do Not Honor müssen dagegen auch das verfügbare Guthaben, die Authentifizierung und die Autorisierungsentscheidung des Kartenherausgebers untersucht werden. Nicht jede abgelehnte Zahlung ist auf AVS zurückzuführen.
Allgemeine Meldungen wie „Payment Declined“ oder „Payment Failed“ lassen für sich genommen nicht erkennen, in welcher Phase die Zahlung gescheitert ist. Insbesondere darf der auf der Händlerseite angezeigte Text nicht automatisch als Ablehnungsgrund des Kartenherausgebers verstanden werden. Manche Meldungen stammen direkt aus dem Zahlungsformular, andere werden vom Payment-Gateway umgewandelt oder kategorisiert, und wieder andere spiegeln eine Risikoentscheidung des Händlers wider. Selbst nach erfolgreicher 3DS-Authentifizierung kann eine Transaktion bei der Autorisierung oder der Risikoprüfung des Händlers abgelehnt werden. Die ursprüngliche Fehlermeldung und die Transaktionsdaten aufzubewahren, ist daher hilfreicher, als die Adresse aufgrund bloßer Vermutungen wiederholt zu ändern.
Schritt 2: Die tatsächlich für die Karte hinterlegte Rechnungsadresse kontrollieren
Öffnen Sie die Kartenverwaltung Ihrer Kryptokarte, statt sich ausschließlich auf die persönlichen Angaben im Konto der Kryptobörse zu verlassen. Überprüfen Sie Straße, Hausnummer, Ort, Bundesland oder Provinz, Postleitzahl und Land. Falls die Plattform mehrere Karten bereitstellt, stellen Sie sicher, dass Sie die Rechnungsadressdaten der Karte aufrufen, mit der die betreffende Zahlung durchgeführt wurde.
Wird keine Billing Address angezeigt, sollten Sie die Karteninhabervereinbarung lesen oder den Kartenanbieter kontaktieren. Bei Produkten, an denen eine Plattform, ein kartenausgebendes Institut und ein Zahlungsabwickler beteiligt sind, entsprechen die sichtbaren Profildaten nicht zwangsläufig den für das Kartenkonto gespeicherten Informationen. Kann der Kundendienst nur auf das Plattformprofil zugreifen, fragen Sie ausdrücklich: „Ist dies die Adresse, die bei Online-Kartenzahlungen tatsächlich für die Adressprüfung verwendet wird?“ Gehen Sie nicht davon aus, dass die beim KYC-Verfahren angegebene Wohnadresse oder die Lieferadresse der physischen Karte automatisch mit der im Kartenausgabesystem hinterlegten Rechnungsadresse übereinstimmt.
Schritt 3: Das Zahlungsformular des Händlers und gespeicherte Zahlungsdaten überprüfen
Vergleichen Sie Land, Postleitzahl, Straße, Hausnummer und gegebenenfalls Wohnungs- oder Einheitennummer im Zahlungsformular mit den tatsächlich für die Karte hinterlegten Daten. Achten Sie besonders darauf, ob die Option „Billing Address Same as Shipping Address“ aktiviert ist. Dadurch könnte versehentlich die Lieferadresse als Rechnungsadresse übermittelt werden.
Abonnementdienste und Online-Shops speichern Zahlungsdaten mitunter über lange Zeiträume. Auch wenn die Adresse in der Karten-App inzwischen aktualisiert wurde, können die beim Händler gespeicherten Billing Details weiterhin die frühere Adresse enthalten. Wichtig ist die Unterscheidung zwischen der Adresse im persönlichen Benutzerprofil und den Rechnungsdaten einer gespeicherten Zahlungskarte: Eine Änderung der Profiladresse aktualisiert nicht zwangsläufig die Kartendaten. Aktualisieren Sie bei Bedarf die beim Händler hinterlegte Zahlungsmethode und prüfen Sie, ob beim nächsten Zahlungsversuch nicht automatisch die alte Postleitzahl eingesetzt wird. Verändern Sie jedoch keine tatsächlichen Adressangaben, nur um eine Prüfung zu bestehen.
Schritt 4: Aktualisierungsstatus und Formatkompatibilität kontrollieren
Ist die für die Karte registrierte Adresse tatsächlich falsch, ändern Sie sie über den offiziellen Zugang des Anbieters. Vergewissern Sie sich, dass die Änderung gespeichert wurde, und wiederholen Sie den Zahlungsversuch entsprechend den Empfehlungen des Anbieters. Manche Systeme benötigen Zeit, um Datensätze zu synchronisieren. Eine aktualisierte Adresse in der App bedeutet daher nicht, dass sämtliche beteiligten Verarbeitungssysteme sofort die neuen Daten verwenden.
Akzeptiert ein Händler ausschließlich eine fünfstellige amerikanische ZIP Code, während Ihre tatsächliche Adresse ein anderes Postleitzahlenformat verwendet, kann das Problem bereits bei der Formularvalidierung auftreten, bevor überhaupt eine AVS-Prüfung stattfindet. Werden nichtlateinische Zeichen abgelehnt, klären Sie zunächst, welche englische beziehungsweise lateinschriftliche Umschrift der Kartenanbieter akzeptiert. Prüfen Sie anschließend, ob der Händler dieses Format unterstützt. Fragen Sie beim Händler nach, ob Adressen aus dem betreffenden Land und Karten aus Ihrer Ausgaberegion akzeptiert werden. Geben Sie weder eine zufällig gewählte US-Postleitzahl noch eine erfundene Adresse ein.
Schritt 5: Das Prüfergebnis mit dem Händler oder Kartenanbieter klären
Sind die Adressdaten korrekt und schlägt die Zahlung trotzdem fehl, können Sie den Zahlungssupport des Händlers fragen: „Hat der Zahlungsabwickler eine AVS-Adressabweichung oder ein Ergebnis zurückgegeben, nach dem die Adresse nicht verifiziert werden konnte? Wurde die Transaktion vom Kartenherausgeber autorisiert?“ Diese Fragen helfen, falsche Angaben, einen nicht verfügbaren Verifizierungsdienst und eine eigenständige Ablehnung durch den Händler voneinander zu unterscheiden.
Wenn Sie den Kartenanbieter kontaktieren, nennen Sie den Händler, den Transaktionsbetrag, die Währung, Datum und Uhrzeit, die letzten vier Ziffern der Kartennummer und die Fehlermeldung. Fragen Sie, ob eine Autorisierungsanfrage eingegangen ist und aus welchem Grund sie gegebenenfalls abgelehnt wurde. Geben Sie möglichst auch die Zeitzone an, damit beide Seiten den Vorgang leichter zuordnen können. Eine Bestellnummer oder eine vom Händler bereitgestellte Referenz für die fehlgeschlagene Zahlung kann ebenfalls hilfreich sein. Hat der Kartenherausgeber keine Anfrage erhalten, liegt der Schwerpunkt der Untersuchung möglicherweise beim Händler oder Zahlungsdienstleister. Wurde die Autorisierung ausdrücklich abgelehnt, sollten die weiteren Schritte auf dem tatsächlichen Ablehnungscode beruhen. Bestätigt der Herausgeber eine erfolgreiche Autorisierung, obwohl keine Bestellung zustande gekommen ist, muss der Händler nachträgliche Risikoprüfungen, eine mögliche Bestellstornierung oder die weitere Zahlungsabwicklung prüfen. Eine genehmigte Autorisierung ist nicht mit einer abgeschlossenen Händlertransaktion gleichzusetzen.
Geben Sie gegenüber dem Kundendienst niemals die vollständige Kartennummer, den CVV, Ihr Kontopasswort oder einen Einmalcode zur Verifizierung weiter. Wiederholte Zahlungsversuche mit unterschiedlichen Adressen können außerdem zusätzliche vorübergehende Autorisierungsbuchungen erzeugen oder Beschränkungen für die Anzahl der Versuche auslösen.
Was ist AVS und wie wird die Rechnungsadresse überprüft?
Der Address Verification Service (AVS) ist ein Verfahren zur Risikoprüfung bei Kartentransaktionen ohne physische Vorlage der Karte, insbesondere bei Online-Einkäufen, telefonischen Bestellungen und bestimmten Kontoverifizierungen. Der Händler übermittelt die vom Karteninhaber eingegebene Rechnungsadresse über einen Zahlungsdienstleister oder Acquirer. Der Kartenherausgeber beziehungsweise dessen Verarbeitungssystem vergleicht diese Angaben mit der gespeicherten Adresse und übermittelt das Prüfergebnis an den Händler zurück.
Im Mittelpunkt der AVS-Prüfung stehen üblicherweise die Straßenadresse und die Postleitzahl. Es wird nicht zwangsläufig jeder Bestandteil der vollständigen Adresse, etwa Land, Stadt, Bundesland, Etage oder Wohnungsnummer, Zeichen für Zeichen verglichen. Ein Händler kann zwar sämtliche Adressfelder erfassen und mit eigenen Werkzeugen überprüfen, daraus folgt jedoch nicht, dass alle Angaben nach denselben AVS-Regeln abgeglichen werden. Bei US-Adressen sind häufig insbesondere die Hausnummer und der ZIP Code relevant. In Ländern wie dem Vereinigten Königreich können sich die Struktur der Postleitzahlen und die Regeln für den Straßenabgleich unterscheiden. Auch die Verfahren zur Standardisierung von Adressen variieren zwischen Kartennetzwerken, Ausgaberegionen und Verarbeitungssystemen. Aus zwei augenscheinlich identischen Adressen lässt sich deshalb nicht zuverlässig auf ein bestimmtes AVS-Ergebnis schließen.
Laut der Dokumentation von Visa zur Validierung von Zahlungskonten kann AVS sowohl zusammen mit einer Transaktionsautorisierung als auch in bestimmten Kontoverifizierungsverfahren eingesetzt werden. In der Praxis übermittelt der Händler die relevanten Informationen an seinen Zahlungsdienstleister oder Acquirer. Der Herausgeber beziehungsweise dessen Prozessor führt den Abgleich durch, anschließend wird das Ergebnis über die Zahlungsabwicklungskette zurückgegeben. Verbraucher sehen dabei normalerweise keine separate AVS-Seite. Der Händler entscheidet anhand des Ergebnisses und weiterer Risikosignale, ob er die Transaktion fortsetzt. AVS liefert ein Risikosignal, stellt aber weder eine eigenständige Authentifizierung der Identität des Zahlenden noch eine Bestätigung der Rechtmäßigkeit der Transaktion dar.
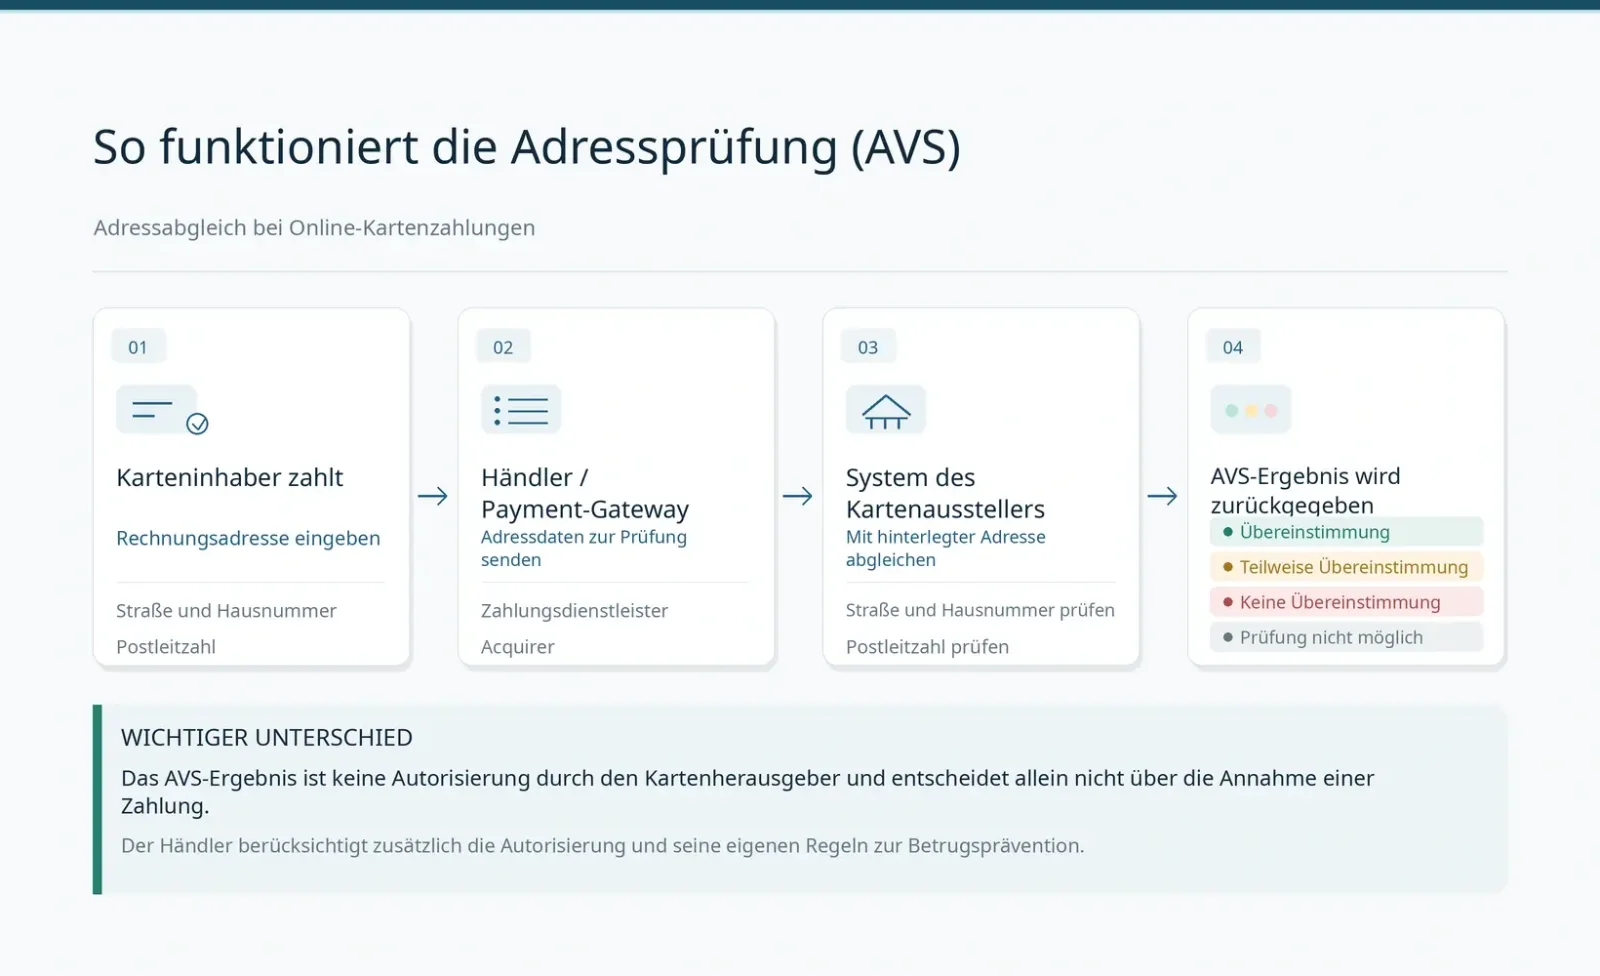
In der Entwicklerdokumentation von Visa werden unter anderem folgende gängige Antwortcodes aufgeführt:
Y: Vollständige Übereinstimmung. Straßenadresse und Postleitzahl erfüllen die jeweiligen Abgleichregeln.
A: Teilweise Übereinstimmung. Die Straßenadresse stimmt überein, die Postleitzahl jedoch nicht.
Z: Teilweise Übereinstimmung. Die Postleitzahl stimmt überein, die Straßenadresse jedoch nicht.
N: Keine Übereinstimmung. Die relevanten Adressangaben stimmen nicht mit den gespeicherten Daten überein.
U: Verifizierung nicht möglich. Das System konnte die Adressprüfung nicht abschließen.
R: Unbestimmtes Ergebnis oder erneuter Versuch erforderlich, möglicherweise aufgrund einer vorübergehenden Nichtverfügbarkeit des Verifizierungsdienstes.
Dabei handelt es sich lediglich um Beispiele für Codes aus bestimmten Schnittstellen und Verarbeitungsumgebungen. Ein Payment-Gateway kann die Ergebnisse auch als pass, fail, unavailable oder unchecked anzeigen. Die Definitionen und Zuordnungen der Codes sind nicht bei allen Kartennetzwerken und Zahlungsabwicklern vollständig einheitlich. Händler sollten sich deshalb auf die Dokumentation ihres tatsächlich eingesetzten Prozessors beziehen. Gewöhnliche Karteninhaber haben normalerweise keinen Zugriff auf den ursprünglichen AVS-Code. Selbst wenn der Kundendienst den Fehlergrund nennen kann, sieht er möglicherweise nur die vom Gateway kategorisierte Beschreibung. Daher ist es sinnvoller, sowohl die Ergebnisart als auch die betroffene Verarbeitungsphase zu erfragen, statt unbedingt einen bestimmten Buchstabencode zu verlangen.
Entscheidend ist, dass eine erfolgreiche Adressübereinstimmung, eine Adressabweichung, eine nicht mögliche Verifizierung und die Genehmigung einer Transaktion unterschiedliche Ergebnisse darstellen. Eine AVS-Antwort Y garantiert nicht, dass der Herausgeber die Zahlung autorisiert. Umgekehrt bedeuten A, Z oder U nicht zwangsläufig, dass die Transaktion scheitert. N steht für eine festgestellte Abweichung, während U bedeutet, dass das System kein gültiges Prüfergebnis ermitteln konnte. Beide Zustände dürfen nicht als derselbe Fehler behandelt werden. Auch die durch R ausgedrückte Unsicherheit unterscheidet sich von einem eindeutig festgestellten Adressfehler. Ein Händler kann teilweise übereinstimmende Adressen akzeptieren oder eine bereits vom Herausgeber autorisierte Transaktion aufgrund eigener Risikoregeln ablehnen. Die dem Verbraucher angezeigte Meldung „Zahlung fehlgeschlagen“ bedeutet daher nicht zwangsläufig, dass der Kartenherausgeber die Autorisierung verweigert hat.
Was unterscheidet Billing Address, KYC-Wohnadresse und Lieferadresse?
Die Billing Address (Rechnungsadresse) ist die beim Kartendienst registrierte Adresse und kann für die Zahlungsprüfung sowie die Verwaltung des Kartenkontos verwendet werden. Die Residential Address (Wohnadresse) dient üblicherweise der Identitätsprüfung, der Feststellung von Wohnsitzvoraussetzungen und der regulatorischen Compliance-Prüfung. Die Shipping Address (Lieferadresse) wird für die Zustellung von Waren oder physischen Karten verwendet. Die Registered Address (registrierte Adresse) bezeichnet dagegen ein Feld im Plattformkonto, dessen genaue Bedeutung vom jeweiligen Anbieter festgelegt wird.
Bei herkömmlichen Bankkarten ist die Rechnungsadresse häufig mit der Kontaktadresse des Bankkontos verknüpft. Bei Krypto-Zahlungskarten kann dagegen die Plattform für Benutzerkonten und KYC zuständig sein, während ein anderes lizenziertes Institut die Karten ausgibt. Diese Datenbestände werden nicht immer synchronisiert. Die im KYC-Verfahren angegebene Wohnadresse muss daher nicht mit der Billing Address übereinstimmen, die das Kartenverarbeitungssystem verwendet. Die Plattform kann Wohnsitzdaten für Zugangs- und Compliance-Prüfungen nutzen, während das Ausgabesystem einen gesonderten Rechnungsadressdatensatz führt. Selbst wenn beide Angaben ursprünglich identisch waren, bedeutet die Änderung eines Datensatzes nicht, dass der andere ebenfalls aktualisiert wurde.
Beispielsweise kann ein im Vereinigten Königreich registrierter Karteninhaber Waren an eine Adresse in Deutschland liefern lassen. Als Shipping Address darf die deutsche Lieferadresse angegeben werden, während als Billing Address weiterhin die tatsächliche Rechnungsadresse einzutragen ist, die der Herausgeber für diese Karte gespeichert hat. Die beiden Adressen müssen nicht übereinstimmen, sofern der Händler keine gesonderten Transaktionsregeln vorgibt.
Auch die Berechtigungen zur Adressänderung unterscheiden sich zwischen Kartenprogrammen. Einige ermöglichen eine separate Änderung der Rechnungsadresse in der Kartenverwaltung, andere verlangen eine Übereinstimmung mit den geprüften Wohnsitzdaten. Nach einem Umzug sollten Karteninhaber die Angaben gemäß den Vorgaben des Anbieters aktualisieren, statt lediglich beim Händler eine neue, noch nicht registrierte Adresse einzutragen.
Häufige Ursachen für eine fehlgeschlagene AVS-Prüfung
1. Der Händler verwendet eine veraltete Rechnungsadresse
Ein Abonnementdienst kann nach dem erstmaligen Hinterlegen der Karte dauerhaft die damals gespeicherten Billing Details verwenden, obwohl die Adresse in der Kartenverwaltung inzwischen geändert wurde. Deshalb müssen beide Datensätze getrennt überprüft werden. Die Änderung einer Lieferadresse oder des Benutzerprofils aktualisiert nicht zwangsläufig eine gespeicherte Zahlungsmethode. Besonders häufig tritt das Problem nach einem Umzug, einer Kartenerneuerung oder bei Konten auf, deren Zahlungsdaten längere Zeit nicht gepflegt wurden. Der Nutzer geht davon aus, dass bereits die neue Adresse verwendet wird, tatsächlich übermittelt der Händler jedoch noch die frühere Postleitzahl.
2. Falsche Postleitzahl oder inkompatibles Zahlungsformular
US-Websites verwenden häufig ein ZIP-Code-Feld, internationale Karten können jedoch Postleitzahlen mit anderer Länge oder Struktur besitzen. Wenn das Formular eine gültige Postleitzahl zurückweist, kann dies an der Eingabeprüfung auf der Händlerwebsite liegen. Daraus lässt sich nicht ableiten, dass AVS bereits eine Adressabweichung gemeldet hat. In manchen Ländern und Regionen gibt es zudem kein allgemein verwendetes Postleitzahlensystem. In solchen Fällen sollte das weitere Vorgehen mit dem Händler und dem Kartenherausgeber geklärt werden.
3. Unterschiede bei Straße, Hausnummer oder Wohnungsangaben
„125 West Main Street, Apartment 8“ und „125 W Main St, Apt 8“ können dieselbe Adresse bezeichnen. Manche Systeme erkennen Abkürzungen, andere verfügen nur über eingeschränkte Möglichkeiten zur Adressinterpretation. Prüfen Sie vorrangig die Hausnummer, die Postleitzahl und die beim Herausgeber gespeicherte Schreibweise. Unterschiede bei Satzzeichen oder Abkürzungen führen nicht zwangsläufig zu einem negativen Prüfergebnis. Ebenso sollten Wohnungs-, Einheiten- oder Gebäudenummern nicht allein nach persönlichen Schreibgewohnheiten neu angeordnet werden. Notwendige Formatanpassungen müssen sich an den vom Kartenanbieter akzeptierten Daten und den Anforderungen der Händlerfelder orientieren.
4. Nichtlateinische Schriftzeichen oder uneinheitliche Umschrift
Adressen in chinesischer, arabischer oder anderer Schrift müssen gegebenenfalls nach den Vorgaben des Kartenanbieters ins Englische beziehungsweise in lateinische Schrift übertragen werden. Laut den Anweisungen von RedotPay für die Beantragung einer virtuellen Karte muss die Rechnungsadresse auf Englisch angegeben werden. Stadt, Bundesland oder Provinz und Postleitzahl müssen dabei zum ausgewählten Land passen. Die Umschrift darf den tatsächlichen Standort nicht verändern.
5. AVS kann kein gültiges Ergebnis liefern
Die AVS-Abdeckung kann bei bestimmten Ausgaberegionen, Kartenmarken oder Verarbeitungswegen eingeschränkt sein. Der Händler erhält dann möglicherweise einen Status wie U oder Unavailable. Dies bedeutet, dass die Prüfung nicht abgeschlossen werden konnte, und unterscheidet sich von einer bestätigten Adressabweichung. Wiederholte Änderungen der Schreibweise können ein System, das die entsprechende Verifizierung nicht unterstützt, nicht dazu bringen, plötzlich ein Ergebnis zu liefern. Wenn ein Händler sowohl „Prüfung nicht möglich“ als auch „Prüfung nicht bestanden“ als Ablehnungsgrund behandelt, können die Fehlermeldungen für Karteninhaber nahezu identisch aussehen. Nur das tatsächliche Ergebnis des Zahlungsabwicklers ermöglicht eine eindeutige Unterscheidung.
6. Der Händler wendet strengere Risikoregeln auf AVS-Ergebnisse an
Die technische Dokumentation von Adyen erläutert, dass Händler Risikoprüfungen anhand von AVS-Ergebnissen konfigurieren können. Ein Payment-Gateway kann internationale Karten unterstützen, ohne dass der Händler zwangsläufig nicht verifizierbare oder nur teilweise übereinstimmende Adressen akzeptiert. Auch die technischen Informationen von PayPal für Händler betonen, dass unterschiedliche AVS-Antwortstatus differenziert bewertet werden sollten, statt sämtliche Ergebnisse pauschal als bestanden oder fehlgeschlagen einzuordnen. Für Karteninhaber bedeutet dies, dass Karten desselben Kartennetzwerks bei einem Händler nicht unbedingt gleich behandelt werden, wenn sie in unterschiedlichen Regionen ausgegeben wurden. In einem solchen Fall sollte der Händler gefragt werden, ob er die betreffende Ausgaberegion unterstützt und welche alternativen Zahlungsmethoden akzeptiert werden. Eine erfundene US-Rechnungsadresse oder falsche Angaben zum Kontoland sind keine geeignete Lösung.
Wie lassen sich Rechnungsadressen bei RedotPay und Bybit Card verwalten?
RedotPay Card
Laut dem RedotPay-Hilfezentrum können Nutzer in der App zu Card → Settings → Change Billing Address navigieren, eine neue Adresse eingeben und speichern. In den Anweisungen zur Kartenbeantragung wird außerdem verlangt, die Adresse auf Englisch einzugeben und die relevanten Adressfelder passend zum ausgewählten Land auszufüllen. Nach einer Änderung sollten Nutzer die tatsächlich angezeigten Angaben prüfen, insbesondere Postleitzahl, Straße und Hausnummer. Es reicht nicht aus, lediglich festzustellen, dass die Änderung abgeschickt wurde.
Wenn auf einer Händlerwebsite ein Fehler bei der Adressverifizierung erscheint, sollten zunächst die Angaben in der RedotPay-Kartenverwaltung als Referenz dienen. Eine Änderung der Rechnungsadresse beseitigt keine zusätzlichen Händlerbeschränkungen hinsichtlich Kartentyp, Ausgaberegion oder Risikoeinstufung.
Bybit Card
Der Kartenverwaltungsleitfaden von Bybit beschreibt eine Funktion zur Änderung der Billing Address. Nutzer öffnen die Seite My Bybit Card, suchen unter Settings den Punkt Billing Address, verwenden entsprechend den Bildschirmanweisungen die Option Reset und schließen die erforderliche Sicherheitsprüfung ab.
Die Anweisungen zur Beantragung einer Bybit Card weisen außerdem darauf hin, dass bei bestimmten Kartenprogrammen die Rechnungsadresse und die Mobiltelefonnummer getrennt von den allgemeinen Plattformkontodaten verwaltet werden. Änderungen der KYC-Angaben im Börsenkonto bedeuten deshalb nicht, dass die Rechnungsadresse der Bybit Card automatisch synchronisiert wurde. Der genaue Zugang und die geltenden Anforderungen hängen vom jeweiligen regionalen Kartenprogramm ab. Bei der Fehlersuche muss außerdem zwischen der Bybit Card selbst und anderen Bankkarten unterschieden werden, die im Bybit-Börsenkonto hinterlegt sind. Die Rechnungsadressen dieser anderen Karten werden von deren jeweiligen Herausgebern verwaltet und sind nicht in den Einstellungen der Bybit Card zu finden.
Andere Krypto-Zahlungskarten
Suchen Sie in Bereichen wie Card Details, Profile, Billing Address oder Cardholder Agreement nach den Rechnungsadressdaten und Angaben zum verantwortlichen Kartenherausgeber. Falls die App weder eine Adresse noch eine Änderungsmöglichkeit anzeigt, fragen Sie beim offiziellen Support nach, ob die Karte AVS unterstützt, welcher Adressdatensatz tatsächlich verwendet wird und wie dieser aktualisiert werden kann. Übernehmen Sie nicht einfach Angaben aus dem Plattformkonto, von einer anderen Bankkarte oder aus einer On-Chain-Wallet.
Warum kann eine Zahlung trotz korrekter Rechnungsadresse scheitern?
AVS prüft ausschließlich, ob die Rechnungsadresse die jeweils geltenden Abgleichregeln erfüllt. CVV/CVC dient der Überprüfung des Kartensicherheitscodes. 3D Secure (3DS) authentifiziert die zahlende Person als Karteninhaber, beispielsweise durch eine reibungslose Authentifizierung ohne zusätzliche Interaktion, einen Bestätigungscode oder eine Freigabe in der App des Kartenherausgebers. Diese Prüfungen sind voneinander unabhängig, können aber innerhalb derselben Transaktion gemeinsam eingesetzt werden.
Eine erfolgreiche 3DS-Authentifizierung beweist keine Übereinstimmung bei AVS. Ebenso ersetzt ein positives AVS-Ergebnis weder die CVV-Prüfung noch die Autorisierung des Herausgebers oder die Risikokontrollen des Händlers. Besonders bei Händlern mit nachgelagerter Risikoprüfung kann eine Bestellung noch storniert oder abgelehnt werden, nachdem der Herausgeber die Transaktion autorisiert hat.
Weitere mögliche Ursachen für eine fehlgeschlagene Autorisierung sind deaktivierte Online-Zahlungen, unzureichendes verfügbares Guthaben, überschrittene Einzel- oder Tageslimits und eingeschränkte Händlerkategorien. Manche Händler akzeptieren bestimmte Prepaidkarten, virtuelle Karten oder Karten aus einzelnen Ausgaberegionen nicht, selbst wenn diese das Visa- oder Mastercard-Logo tragen.
Ein ausreichender Bestand an USDT oder USDC auf einem Kryptokartenkonto bedeutet lediglich, dass möglicherweise Vermögenswerte für Ausgaben zur Verfügung stehen. Daraus folgt nicht, dass die Anforderungen an das tatsächlich verfügbare Kartenguthaben, die Währungsumrechnung, die Autorisierung und die Adressprüfung erfüllt sind. Auch ein abgeschlossenes KYC-Verfahren oder die erfolgreiche Nutzung bei anderen Händlern beziehungsweise über Apple Pay garantiert nicht, dass der aktuelle Händler die Zahlung akzeptiert. Für die Ursachenanalyse muss die tatsächliche Fehlerphase ermittelt werden: die Zurückweisung durch das Formular vor dem Absenden, eine Unterbrechung der Authentifizierung, eine Ablehnung der Autorisierung durch den Herausgeber oder die Stornierung der Bestellung durch den Händler. Diese Fälle betreffen unterschiedliche Beteiligte der Zahlungsabwicklung und lassen sich nicht sämtlich durch eine Änderung der Rechnungsadresse lösen.
Bei einer allgemeinen Ablehnungsmeldung sollten die Ergebnisse des Händler-Gateways mit den Autorisierungsaufzeichnungen des Kartenherausgebers abgeglichen werden, um die tatsächliche Ursache festzustellen, statt jeden fehlgeschlagenen Zahlungsvorgang auf die Rechnungsadresse zurückzuführen.
Häufig gestellte Fragen
Was tun, wenn bei meiner Kryptokarte keine Billing Address angezeigt wird?
Überprüfen Sie die Kartenverwaltung, die Karteninhabervereinbarung und das offizielle Hilfezentrum. Falls Sie die Information dort nicht finden, fragen Sie den Kartenanbieter, welche Adresse registriert ist, ob AVS unterstützt wird und ob sich die Adresse aktualisieren lässt. Eine nicht angezeigte Rechnungsadresse bedeutet nicht, dass bei der Transaktion keine Adressprüfung erforderlich ist.
Müssen Billing Address und Shipping Address identisch sein?
Nein. Die Rechnungsadresse wird für die Verwaltung des Kartenkontos und die Zahlungsprüfung genutzt, die Lieferadresse für den Warenversand. Aktivieren Sie „Same as Shipping Address“ nur, wenn beide Adressen tatsächlich übereinstimmen. Der Händler kann zusätzlich eigene Beschränkungen für Lieferregionen vorsehen.
Wie gebe ich einen ZIP Code an, wenn es in meinem Land keine Postleitzahlen gibt?
Verwenden Sie das tatsächliche Adressformat, das Ihr Kartenanbieter akzeptiert. Falls ein Händler zwingend ein US-Postleitzahlenformat verlangt, das auf Ihre Adresse nicht zutrifft, fragen Sie nach, ob Karten und Rechnungsadressen aus Ihrem Land unterstützt werden. Geben Sie keine zufällige fünfstellige Zahl ein.
Können außerhalb der USA ausgegebene Kryptokarten AVS nutzen?
Ja, aber nicht alle Karten unterstützen das Verfahren. Die Verfügbarkeit hängt vom Kartennetzwerk, vom Herausgeber, von der Ausgaberegion und vom Prozessor ab. Allein aus der Ausgabe außerhalb der USA lässt sich nicht schließen, dass die AVS-Prüfung fehlschlagen wird.
Bedeutet eine Nullbetragsbuchung oder eine kleine Vorautorisierung nach einer fehlgeschlagenen Zahlung, dass AVS erfolgreich war?
Nein. Kontoverifizierungen mit Nullbetrag, kleine Vorautorisierungen, AVS und Prüfungen des Sicherheitscodes sind unterschiedliche Vorgänge. Selbst wenn der Händler das Hinterlegen der Karte letztlich ablehnt, kann eine ausstehende Autorisierung vorübergehend auf dem Konto verbleiben. Eine temporäre Reservierung des verfügbaren Guthabens bedeutet weder, dass der Händler die Zahlung bereits vereinnahmt hat, noch lässt sie Rückschlüsse auf eine erfolgreiche Adressübereinstimmung zu. Prüfen Sie, ob es sich um eine ausstehende Autorisierung oder eine endgültig gebuchte Belastung handelt, und klären Sie den Freigabestatus anhand der Hinweise des Händlers und des Herausgebers. Bei unerwarteten tatsächlichen Abbuchungen oder mehreren nicht erklärbaren Reservierungen sollten Sie den Kartenherausgeber kontaktieren, statt weitere Zahlungsversuche zu unternehmen.
Quellen
Visa — Payment Account Validation: Address Verification Service
RedotPay — How Do I Change My RedotPay Card's Billing Address?
Stand der Quellenprüfung: 28. Oktober 2026.