
Sie bezahlen einen Einkauf mit einer Krypto-Zahlungskarte, doch der Händler versendet die Ware nicht. Sie kündigen ein Abonnement, werden aber weiterhin belastet. Oder auf Ihrem Konto erscheint plötzlich eine unbekannte Transaktion. In solchen Fällen können Karteninhaber nicht nur beim Händler eine Erstattung verlangen, sondern unter bestimmten Voraussetzungen auch eine Transaktion über das Kartennetzwerk reklamieren.
Die Ausgaben einer Krypto-Karte können durch digitale Vermögenswerte wie USDT oder USDC finanziert werden. Die Zahlung an den Händler wird dennoch über das Visa- oder Mastercard-Netzwerk abgewickelt. Die Finanzierung mit Kryptowerten schließt das Recht auf Reklamation einer berechtigten Kartentransaktion nicht aus. Chargeback-Verfahren erfassen jedoch weder Plattformguthaben noch On-Chain-Transfers oder sämtliche Verluste aus Kryptowerten.
Ob sich Geld zurückholen lässt, hängt davon ab, über welchen Zahlungsweg die Transaktion lief, ob sie bereits endgültig gebucht wurde und an welcher Stelle das Problem entstanden ist.
1. Ungewöhnliche Belastung: Zuerst Erstattung, Autorisierung und Betrug unterscheiden
Wer eine unerwartete Belastung entdeckt, sollte zunächst den Transaktionsstatus prüfen und anschließend das geeignete Vorgehen wählen.
Sachverhalt | Empfohlener erster Schritt | Was zu prüfen ist |
|---|---|---|
Ware nicht erhalten oder Dienstleistung nicht erbracht | Händler kontaktieren, gegebenenfalls Reklamation einreichen | Liefervereinbarung und Erfüllungsnachweise |
Ware entspricht nicht der Beschreibung | Rückgabe oder Erstattung beantragen | Produktbeschreibung, tatsächliche Lieferung und Rückgabenachweise |
Zugesagte Erstattung nicht eingegangen | Erstattungsbeleg anfordern und Herausgeber um Nachverfolgung bitten | Ob die Erstattung tatsächlich veranlasst wurde |
Zwei Belastungen für dieselbe Bestellung | Transaktionsstatus prüfen | Ob beide Beträge endgültig gebucht wurden |
Nicht autorisierte Transaktion | Karte sofort sperren und Herausgeber informieren | Möglicher Kartenmissbrauch oder Kontozugriff durch Dritte |
Ausstehende Transaktion verringert verfügbares Guthaben | Autorisierungsstatus prüfen | Ob der Betrag lediglich vorübergehend reserviert ist |
Eine ausstehende Transaktion ist keine endgültige Abbuchung
Hotels, Autovermietungen und Tankstellen verwenden häufig Vorautorisierungen.
Ein Beispiel: Ein Hotel berechnet 150 US-Dollar für ein Zimmer und reserviert zusätzlich 100 US-Dollar als Kaution. Das verfügbare Guthaben sinkt vorübergehend um 250 US-Dollar. Das bedeutet jedoch nicht, dass das Hotel zwei separate Zahlungen endgültig eingezogen hat.
Eine Autorisierungsreservierung (Authorization Hold) hält Geld lediglich vorübergehend zurück. Nach Abschluss der Transaktion kann eine nicht mehr benötigte Autorisierung storniert oder nach ihrem Ablauf freigegeben werden.
Visa weist in seinen Empfehlungen zur Verarbeitung von Autorisierungen und Stornierungen darauf hin, dass Abweichungen zwischen Autorisierungsdaten und den endgültigen Clearing-Daten die Reservierung von Geldern verlängern können.
Wer zwei ähnliche Buchungen entdeckt, sollte daher zunächst feststellen, ob beide endgültig verbucht wurden. Bei einer noch nicht abgerechneten Autorisierung ist es sinnvoll, zuerst den Händler um Prüfung oder Stornierung zu bitten, statt unmittelbar eine doppelte Belastung zu reklamieren.
Erstattung, Autorisierungsstornierung und Chargeback: Wo liegen die Unterschiede?
Die Verfahren unterscheiden sich hinsichtlich der beteiligten Parteien und der Zahlungswege.
Händlererstattung (Refund): Der Händler veranlasst eine Rückzahlung, etwa nach einer Warenrückgabe oder Bestellstornierung. Das Geld fließt über den Zahlungsweg auf das Kartenkonto zurück.
Autorisierungsstornierung (Authorization Reversal): Eine Autorisierung wird vor Abschluss des Clearings aufgehoben. Dadurch wird der reservierte Betrag wieder verfügbar. Eine separate Erstattungsbuchung muss dabei nicht entstehen.
Transaktionsreklamation (Dispute) und Rückbuchung (Chargeback): Der Karteninhaber reklamiert die Transaktion beim Kartenherausgeber. Nach Prüfung kann dieser gemäß den Kartennetzwerkregeln ein Chargeback-Verfahren gegenüber dem Acquirer des Händlers einleiten.
Die Einreichung einer Reklamation garantiert keine Rückzahlung. Der Händler darf Nachweise über die ordnungsgemäße Leistung vorlegen. Die Entscheidung richtet sich nach den anwendbaren Regeln und Belegen.
Bei gewöhnlichen Streitfällen über autorisierte Käufe sollte zunächst eine Klärung mit dem Händler versucht werden. Bei Betrugsverdacht ist der Kartenherausgeber sofort zu informieren.
Nicht autorisierte Belastungen: Konto unverzüglich absichern
Wenn eine Transaktion eindeutig nicht von Ihnen autorisiert wurde, sollten Sie die Karte sofort sperren, den Herausgeber benachrichtigen und Ihr Kontopasswort, angemeldete Geräte sowie die Einstellungen für die Multi-Faktor-Authentifizierung überprüfen.
Ein unbekannter Händlername kann auch zu einem Zahlungsdienstleister gehören, der ein bestehendes Abonnement abrechnet. Ein Blick in die Transaktionshistorie ist sinnvoll, darf aber die Meldung eines mutmaßlichen Betrugs nicht verzögern.
Die Zero Liability Policy von Visa sieht bei bestimmten nicht autorisierten Transaktionen einen Haftungsschutz vor. Ausnahmen bestehen unter anderem für einzelne Geschäftskarten, anonyme Prepaidkarten und Transaktionen, die nicht über das Visa-Netzwerk verarbeitet wurden. Die tatsächliche Haftung hängt außerdem vom Kartenvertrag und vom anwendbaren Recht ab.
Das Visa- oder Mastercard-Logo auf einer Krypto-Karte bedeutet nicht automatisch, dass der Inhaber sämtliche gesetzlichen Schutzrechte einer herkömmlichen Bankkreditkarte genießt.
2. Für welche Transaktionen mit Krypto-Karten ist ein Chargeback möglich?
Bei Krypto-Karten ist zwischen Kartenzahlungen, On-Chain-Transfers und Geldern auf Plattformkonten zu unterscheiden. Für diese drei Bereiche gelten unterschiedliche Streitbeilegungsverfahren.
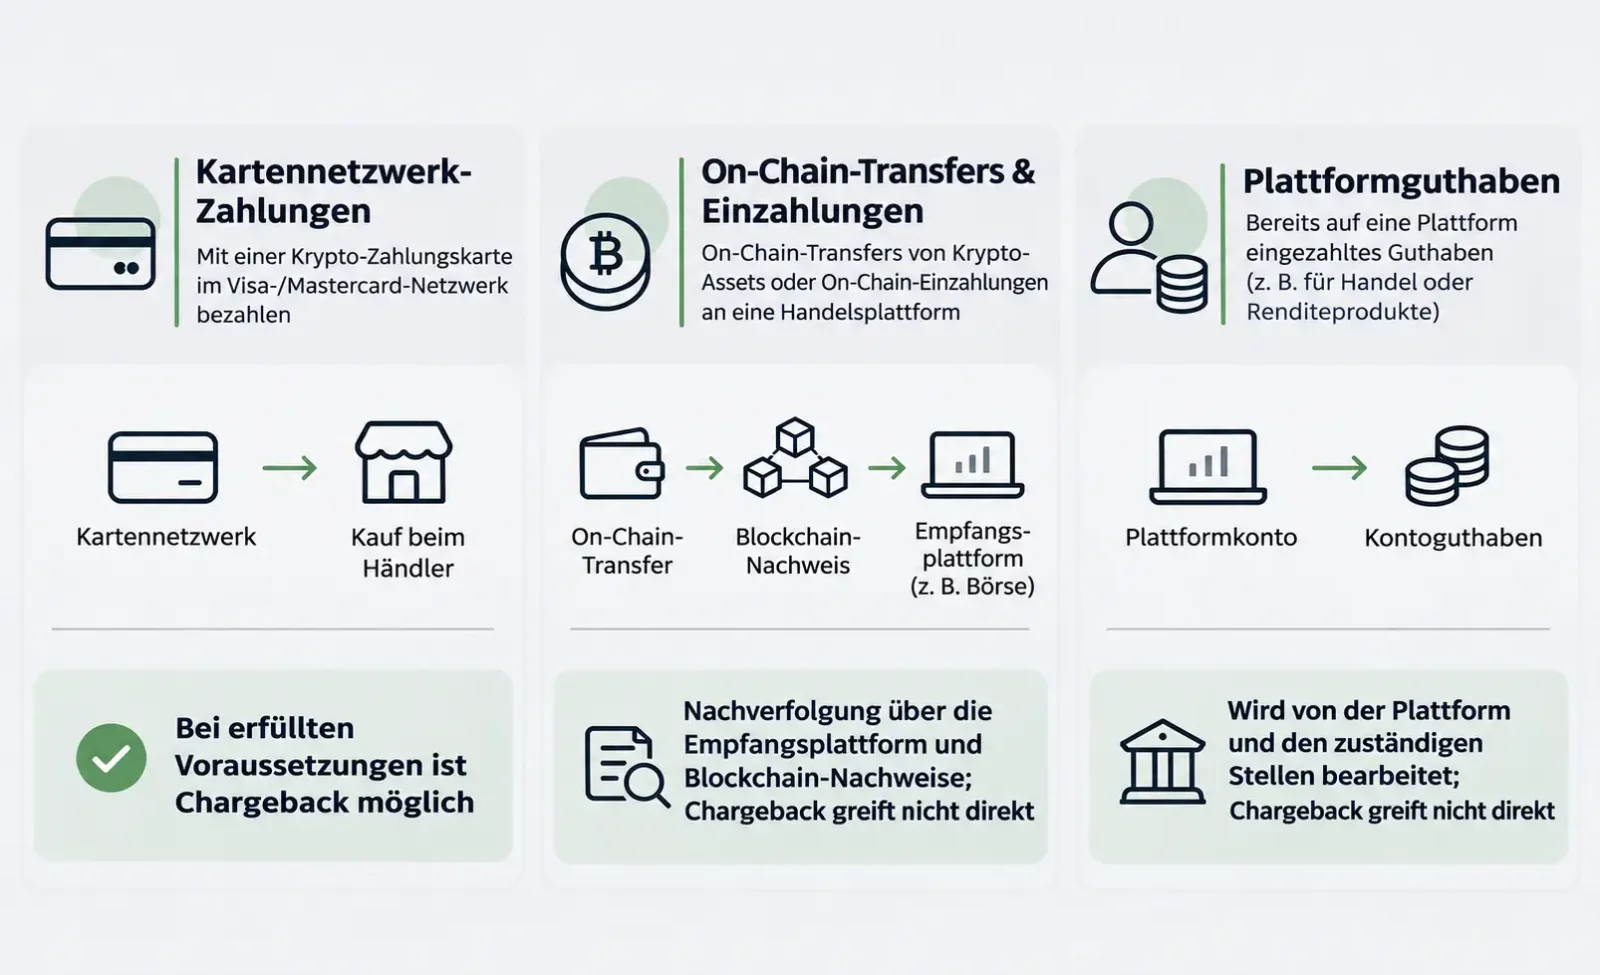
Käufe über Kartennetzwerke
Wird ein Kauf oder eine Abonnementzahlung mit einer Krypto-Karte über Visa, Mastercard oder ein anderes Kartennetzwerk verarbeitet, können nicht erhaltene Waren, nicht erbrachte Dienstleistungen, doppelte Belastungen und nicht autorisierte Transaktionen Gründe für eine Reklamation sein.
Auch wenn die Plattform zur Finanzierung der Zahlung automatisch Kryptowerte verkauft hat, wird die Reklamationsberechtigung anhand der ursprünglichen Kartentransaktion beurteilt.
Der Karteninhaber reicht seinen Antrag beim Herausgeber ein. Dieser prüft den Fall nach den geltenden Regeln und kommuniziert über das Kartennetzwerk mit dem Acquirer des Händlers. Visa und Mastercard bearbeiten keine Erstattungen direkt für einzelne Karteninhaber.
In seinen Informationen für Verbraucher verweist Mastercard ausdrücklich darauf, dass Transaktionsreklamationen über das kartenausgebende Institut abgewickelt werden müssen.
On-Chain-Transfers und Einzahlungen auf Plattformen
Angenommen, ein Nutzer überweist 500 USDT aus seiner persönlichen Wallet an eine Krypto-Kartenplattform. Die Blockchain bestätigt die Transaktion, doch die Plattform schreibt die Einzahlung nicht korrekt gut.
Dies ist ein Streitfall über einen On-Chain-Transfer beziehungsweise eine Plattformgutschrift, kein gewöhnlicher Kartenzahlungsstreit.
Der Nutzer sollte den Transaktionshash, die Art des Vermögenswerts, das Blockchain-Netzwerk, die Empfangsadresse und die Einzahlungsunterlagen sichern und sich an die Plattform wenden, die die Werte erhalten hat. Für einen direkt aus einer Wallet gesendeten On-Chain-Transfer kann kein Chargeback über Visa oder Mastercard eingeleitet werden.
Anders liegt der Fall, wenn Kryptowertbestände mit einer Bankkarte gekauft wurden. Da die ursprüngliche Zahlung über das Kartennetzwerk lief, hängt die Möglichkeit einer Reklamation von der Transaktionsart und den einschlägigen Regeln ab. On-Chain-Nachweise des Händlers über die Übertragung der Vermögenswerte können dabei als Erfüllungsnachweis dienen.
Plattformguthaben fallen nicht unter den Chargeback-Schutz
Ein Nutzer hält beispielsweise 2.000 USDC auf einer Plattform und verwendet nur einen Teil davon für Kartenzahlungen.
Diese Kartenzahlungen können nach den geltenden Regeln reklamiert werden. Für das nicht ausgegebene Plattformguthaben sind dagegen der Kontovertrag und die Vereinbarungen über die Verwahrung der Vermögenswerte maßgeblich.
Auszahlungssperren, Insolvenz der Plattform, verlorene private Schlüssel oder Schwachstellen in Smart Contracts begründen nicht automatisch ein Chargeback-Recht.
3. Nicht gelieferte Ware, Abonnements und Doppelbelastungen: Welche Nachweise zählen?
Eine erfolgreiche Reklamation hängt nicht davon ab, möglichst viele Screenshots einzureichen. Entscheidend ist, ob die Belege eine nicht erfüllte Händlerpflicht oder einen Fehler bei der Transaktionsverarbeitung nachweisen.
Ware nicht erhalten: Liefervereinbarung und tatsächlichen Ablauf belegen
Ein Karteninhaber bestellt mit einer Krypto-Debitkarte einen Artikel für 180 US-Dollar. Der Händler verspricht einen Versand innerhalb von sieben Tagen, liefert aber keine gültigen Sendungsverfolgungsdaten und reagiert auch nicht auf Erstattungsanfragen.
In diesem Fall sollten die Bestellung, das erwartete Lieferdatum, die Zahlungsbestätigung und die Kommunikation mit dem Händler gesichert werden. Bleibt eine Einigung aus, kann der Kartenherausgeber eingeschaltet werden.
Die Core Rules and Product and Service Rules von Visa, Ausgabe Oktober 2026 führen Merchandise/Services Not Received (Ware oder Dienstleistung nicht erhalten) als Reklamationsbedingung 13.1.
Ein Screenshot der Belastung belegt nur, dass eine Zahlung stattgefunden hat. Er beweist nicht, dass die Lieferung ausgeblieben ist. Aussagekräftiger sind die Liefervereinbarung, Versandnachweise und die Reaktionen beider Parteien.
Auch der Händler kann einen Zustellnachweis vorlegen. Eine nie versendete Ware, eine Lieferung an die falsche Adresse, eine verspätete Zustellung oder ein Verlust nach bestätigtem Empfang sind unterschiedliche Sachverhalte. Der Reklamationsgrund muss zum tatsächlichen Ablauf passen.
Ware entspricht nicht der Beschreibung: Zusage und Lieferung vergleichen
Ein Verbraucher kauft ein neues elektronisches Gerät, erhält aber ein gebrauchtes. Ein anderer erwirbt eine Softwaredienstleistung, der eine vom Anbieter ausdrücklich zugesicherte Kernfunktion fehlt. Solche Fälle können eine Reklamation wegen nicht vertragsgemäßer Waren oder Dienstleistungen begründen.
Wichtige Nachweise sind die Produktbeschreibung zum Kaufzeitpunkt, die Vertrags- oder Leistungsbedingungen, das tatsächlich gelieferte Produkt, Untersuchungsergebnisse und die Kommunikation zur Rückgabe.
Bloße Unzufriedenheit mit einem Produkt ist kein Nachweis für eine Pflichtverletzung des Händlers. Bei der Prüfung werden vorab offengelegte Einschränkungen, geltende Rückgabebedingungen und die Einhaltung der Rückgabeanforderungen durch den Karteninhaber berücksichtigt.
Belastungen nach Kündigung: Wirksamkeitsdatum prüfen
SaaS-Angebote, KI-Tools und Streamingdienste werden häufig über Krypto-Karten bezahlt.
Bei Abonnementstreitigkeiten sind drei Fragen entscheidend: Wurde die Kündigung erfolgreich durchgeführt? Wann wurde sie wirksam? Auf welchen Abrechnungszeitraum bezieht sich die beanstandete Belastung?
Hat der Nutzer frist- und vertragsgemäß gekündigt und stellt der Anbieter dennoch unberechtigte Beträge in Rechnung, können die Kündigungsbestätigung, das Vertragsende und die Abbuchungsunterlagen die Reklamation stützen.
Die bloße Nichtnutzung eines Dienstes ist keine Kündigung. Eine vertraglich zulässige automatische Verlängerung wird nicht allein deshalb zu einer nicht autorisierten Transaktion, weil der Nutzer die Kündigung vergessen hat.
Doppelte Abbuchung: Zuerst Vorautorisierungen ausschließen
Zwei Einträge über jeweils 100 US-Dollar für dieselbe Bestellung bedeuten nicht zwangsläufig, dass der Händler zweimal abgebucht hat.
Ist einer der Einträge eine Vorautorisierung und der andere die endgültig abgerechnete Transaktion, sollte zuerst geprüft werden, ob die ursprüngliche Reservierung noch auf ihre Freigabe wartet.
Sind beide Beträge endgültig gebucht und beziehen sie sich auf dieselbe Bestellung, besteht Anlass, eine mögliche Doppelbelastung zu untersuchen.
Bei Betragsabweichungen müssen außerdem Steuern, Versandkosten, Währungsumrechnungen und Händlerzuschläge geprüft werden. Zulässige Unterschiede sollten nicht irrtümlich als fehlerhafte Abbuchungen gemeldet werden.
4. Wie reicht man eine Reklamation ein, verfolgt eine Erstattung und überprüft das Ergebnis?
Den zuständigen Ansprechpartner ermitteln
Die Betreibermarke einer Krypto-Karte muss nicht mit dem tatsächlichen Kartenherausgeber identisch sein. Karteninhaber sollten in der offiziellen App, den Transaktionsdetails, dem Karteninhabervertrag (Cardholder Agreement) oder dem Hilfebereich nachsehen, über welchen Kanal eine Reklamation einzureichen ist.
Für einzelne Produkte gibt es veröffentlichte Verfahren:
Crypto.com Prepaid Card: Laut der offiziellen Reklamationsanleitung können Nutzer eine Transaktion in ihrer Historie auswählen und über „Report an Issue“ den Reklamationsgrund sowie die entsprechenden Belege einreichen.
Coinbase Card Debitkarte: Die offiziellen Supportinformationen empfehlen bei autorisierten Transaktionen zunächst die Kontaktaufnahme mit dem Händler. Bleibt das Problem ungelöst oder liegt eine nicht autorisierte Transaktion vor, kann der Kartensupport eingeschaltet werden.
Diese Abläufe gelten für die jeweiligen Produkte. Sie sind kein einheitlicher Branchenstandard.
Unterlagen einreichen und Erstattung nachverfolgen
Zu den erforderlichen Angaben gehören Transaktionsdatum, Betrag, Währung, Händlername, Bestellnummer sowie die zum Reklamationsgrund passenden Nachweise.
Bei Warenstreitigkeiten stehen Liefer- und Rückgabeunterlagen im Vordergrund. Für Abonnementreklamationen ist die Kündigungsbestätigung wichtig. Bei nicht autorisierten Transaktionen sollten die Zeitpunkte der Entdeckung, Kartensperrung und Meldung an den Herausgeber dokumentiert werden.
Hat der Händler eine Erstattung zugesagt, die noch nicht eingegangen ist, können ein Erstattungsbeleg und Trackinginformationen wie die ARN (Acquirer Reference Number, Referenznummer des Acquirers) angefordert werden. Damit kann der Kartenherausgeber die Rückzahlung nachverfolgen.
Laut den Hinweisen von Stripe zur Erstattungsverarbeitung werden über Stripe abgewickelte Kartenerstattungen üblicherweise innerhalb von 5 bis 10 Werktagen auf dem Kartenkonto sichtbar. Manche Erstattungen heben unmittelbar die ursprüngliche Buchung auf, statt als separate Gutschrift zu erscheinen. Diese Frist gilt nicht einheitlich für alle Karten.
Wurde der vollständige Betrag bereits erstattet, sollte nicht zusätzlich ein Chargeback zur erneuten Rückholung verlangt werden. Solange eine Erstattung noch bearbeitet wird, muss dies dem Herausgeber wahrheitsgemäß mitgeteilt werden.
Belege dürfen nur über offizielle, sichere Kanäle eingereicht werden. Vollständige Kartennummern, CVV, Passwörter, Bestätigungscodes oder Wallet-Wiederherstellungsphrasen gehören nicht in unbekannte E-Mails oder Formulare.
Eine eröffnete Reklamation ist noch kein erfolgreicher Chargeback
Nach Eingang prüft der Herausgeber den Reklamationsgrund und die Nachweise. Geeignete Fälle werden anschließend nach dem jeweils geltenden Verfahren weiterbearbeitet.
Die Statusmeldungen „Dispute Submitted“ oder „Case Opened“ bedeuten lediglich, dass ein Antrag eingereicht oder ein Fall eröffnet wurde. Sie bestätigen keine abgeschlossene Rückbuchung.
Der Händler kann über seinen Acquirer Gegenbeweise vorlegen. Der Herausgeber kann zusätzliche Unterlagen verlangen.
Einige Kartenprogramme oder anwendbare Gesetze erlauben während der Untersuchung eine vorläufige Gutschrift (Provisional Credit). Die Reklamationshinweise von Crypto.com zu entsprechenden Prepaidkarten sehen solche vorübergehenden Anpassungen vor. Wird die Reklamation endgültig abgelehnt, kann die vorläufige Gutschrift zurückgebucht werden.
Karteninhaber sollten ihre Fallnummer aufbewahren, Nachforderungen beachten und Antwortfristen einhalten. Eine vorläufige Gutschrift ist nicht mit einer endgültigen Erstattung gleichzusetzen.
5. Chargeback-Fristen und Wechselkursunterschiede bei Krypto-Erstattungen
120 Tage sind keine allgemeingültige Frist
Für Kartenreklamationen können gleichzeitig Verfahrensfristen der Kartennetzwerke, Annahmefristen des Herausgebers und gesetzliche Vorgaben des jeweiligen Landes gelten.
Nach den Visa-Regeln vom Oktober 2026 können bei nicht erhaltenen Waren oder Dienstleistungen unter anderem Fristen von 120 Kalendertagen gelten, die ab dem Verarbeitungsdatum der Transaktion oder dem erwarteten Lieferdatum berechnet werden. Für bestimmte Umstände bestehen weitere Einschränkungen.
Die Reklamationsanleitung von Crypto.com für Prepaidkarten nennt eine Einreichungsfrist von 120 Tagen nach der betreffenden Transaktion oder Geldautomatenabhebung. Die Bearbeitung einer Reklamation dauert dort voraussichtlich in der Regel 30 bis 45 Tage. Dabei handelt es sich um veröffentlichte Vorgaben dieses Produkts, nicht um allgemeine Fristen für sämtliche Karten.
Hinzu kommen möglicherweise gesonderte gesetzliche Meldefristen.
So erläutert das US-amerikanische Consumer Financial Protection Bureau (CFPB), dass Verbraucher bei Reklamationen, die den bundesrechtlichen Regeln über Kreditkartenabrechnungsfehler unterliegen, grundsätzlich innerhalb von 60 Kalendertagen nach Versand der fehlerhaften Abrechnung eine schriftliche Mitteilung senden müssen. Für nicht autorisierte elektronische Geldtransfers über Debitkarten gelten andere Vorschriften.
Weitere Informationen enthalten die CFPB-Hinweise zu Kreditkartenreklamationen und die Vorschriften für elektronische Geldtransfers.
Wiederholte Erstattungsversprechen des Händlers gehören zu den häufigsten Situationen, in denen Karteninhaber die formelle Reklamationsfrist versäumen können.
Sobald ein Streitfall entsteht, sollten die Frist der jeweiligen Karte, ihr Beginn und der richtige Meldekanal geklärt werden. Auf eine Händlerantwort sollte niemand unbegrenzt warten.
Der Erstattungsbetrag entspricht nicht zwingend der ursprünglich eingesetzten Kryptomenge
Bei einer Krypto-Karte können digitale Vermögenswerte bereits beim Aufladen in Fiatgeld umgewandelt oder erst beim Kauf automatisch verkauft werden.
Angenommen, ein Kauf über 100 US-Dollar wurde durch die Umwandlung von Kryptowerten finanziert. Selbst wenn die Reklamation erfolgreich ist und der Herausgeber die Kartentransaktion um 100 US-Dollar korrigiert, bedeutet das nicht, dass der Nutzer dieselbe Menge an Kryptowerten zurückerhält, die ursprünglich eingesetzt wurde.
Die Erstattung kann einem Fiat-Kartenkonto gutgeschrieben oder nach den Plattformregeln erneut umgerechnet werden. Bei anderen Kryptowerten als Stablecoins, währungsübergreifenden Transaktionen und Produkten mit Umrechnungsgebühren können die zurückerhaltene Menge und ihr Marktwert von den ursprünglichen Ausgaben abweichen.
Zur Beurteilung müssen daher der ursprüngliche Transaktionsbetrag, die Buchungswährung, die Umrechnungsdaten und die tatsächliche Form der Rückzahlung geprüft werden.
6. Was tun, wenn die Reklamation abgelehnt wird?
Ein Chargeback kann scheitern, weil die Nachweise nicht ausreichen, der Antrag verspätet eingereicht wurde, der gewählte Reklamationsgrund nicht den Regeln entspricht oder der Händler überzeugende Gegenbeweise vorgelegt hat.
Nach der Entscheidung sollte der Karteninhaber den Herausgeber um eine Begründung der Ablehnung sowie nach Möglichkeit um das Ergebnis der Fallprüfung und eine Zusammenfassung der verfügbaren Beweise bitten.
Wurden Unterlagen übersehen, enthalten die Händlernachweise offensichtliche Widersprüche oder wurde anfangs der falsche Reklamationsgrund gewählt, sollte geklärt werden, ob ergänzende Beweise, eine erneute Prüfung oder ein weiteres Verfahrensstadium möglich sind. Voraussetzungen und Fristen richten sich nach den geltenden Regeln und Gesetzen.
Geht es um Dienstleistungen regulierter Finanzinstitute, kann außerdem eine formelle Beschwerde bei der tatsächlich verantwortlichen Institution eingereicht werden. Je nach Rechtsordnung kommen Finanzschlichtungsstellen oder Beschwerden bei Aufsichtsbehörden infrage. Vertragsverletzungen und Streitfälle über von Plattformen verwahrte Vermögenswerte können zudem eigenständige Rechtsbehelfe außerhalb des Kartenreklamationsverfahrens eröffnen.
Ein Chargeback darf jedoch nicht dazu dienen, rechtmäßige Käufe rückgängig zu machen. Wer die Ware erhalten oder eine Dienstleistung ordnungsgemäß genutzt hat, darf eine autorisierte Zahlung nicht allein wegen eines späteren Preisrückgangs, Kaufreue oder eines Anlageverlusts als Betrug melden. Eine solche missbräuchliche Reklamation kann zu Kontobeschränkungen, Gebühren oder anderen Folgen führen.
Bei Problemen mit Krypto-Kartenzahlungen kommt es vor allem darauf an, den betroffenen Abschnitt des Geldflusses und die verantwortliche Institution zu bestimmen. Bei Vorautorisierungen ist der Autorisierungsstatus zu prüfen. Bei Nichterfüllung durch Händler müssen Belege gesichert und rechtzeitig Reklamationen eingereicht werden. Bei Betrug ist das Konto sofort zu schützen. Sind Plattformguthaben nicht auszahlbar oder On-Chain-Einzahlungen nicht gutgeschrieben, müssen die Verantwortlichkeiten für die betroffenen Vermögenswerte und Konten geklärt werden.
Nur wer Zahlungsweg, Reklamationsgrund und zuständige Stelle richtig bestimmt, kann die Rückholung von Geldern gezielt vorantreiben, statt immer wieder Unterlagen einzureichen, ohne dass das Verfahren vorankommt.