
Wenn eine Kryptozahlungskarte abläuft oder ersetzt wird, stellen sich Karteninhabern meist zwei Fragen: Können frühere Einkäufe noch erstattet werden? Und können ChatGPT, Netflix oder andere Abonnementdienste die hinterlegte alte Karte weiterhin belasten?
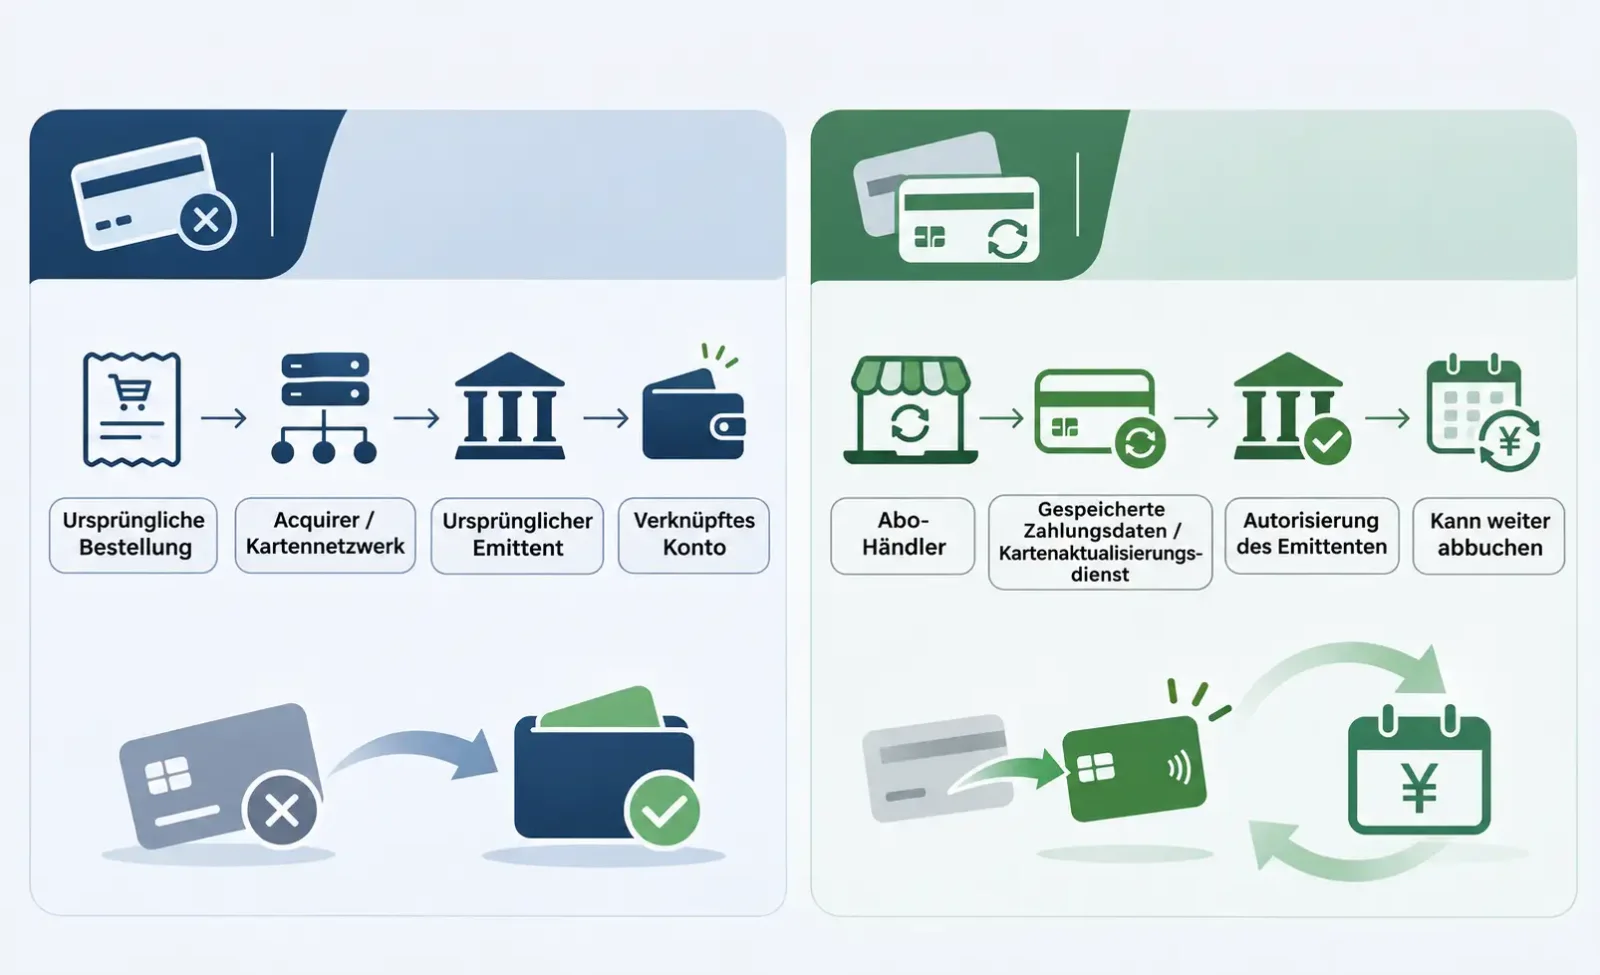
Beide Fragen lassen sich nicht nach denselben Regeln beantworten. Bei Rückerstattungen kommt es vor allem auf die ursprünglichen Transaktionsdaten, das Kartenkonto und die Verarbeitungsregeln des Kartenausgebers an. Die Verlängerung von Abonnements hängt dagegen von den beim Händler gespeicherten Zahlungsdaten, Aktualisierungsdiensten für Kartenkonten und der Autorisierung späterer Transaktionen ab.
Läuft eine Karte regulär ab oder wird sie neu ausgestellt, können Rückerstattungen für frühere Umsätze weiterhin auf dem Konto des Karteninhabers eingehen, selbst wenn die alte Kartennummer nicht mehr gültig ist. Auch Abonnementzahlungen müssen durch den Kartentausch nicht unterbrochen werden, da manche Händler aktualisierte Kartendaten automatisch erhalten. Kritischer sind die Schließung des Kontos, ein Wechsel des Kartenausgebers oder die vollständige Einstellung des Kartenprogramms. Solche Veränderungen können die Abwicklung früherer Transaktionen beeinträchtigen.
1. Können Rückerstattungen nach Ablauf oder Austausch der Karte noch eingehen?
Bei einem regulären Kartenablauf oder einer Neuausstellung besteht für Rückerstattungen normalerweise kein besonderer Grund zur Sorge. Die primäre Kontonummer der Karte (Primary Account Number, PAN), das Ablaufdatum und der Kartenstatus können sich ändern, ohne dass frühere Transaktionsdaten verloren gehen. Der Kartenausgeber kann Rückerstattungen weiterhin anhand des ursprünglichen Umsatzes und der Kontoverknüpfung zuordnen.
Allerdings kann ein Kartentausch sehr unterschiedliche Sachverhalte umfassen. Bei einer normalen Verlängerung ändert sich unter Umständen nur das Ablaufdatum. Nach einer Verlustmeldung kann hingegen auch eine neue Kartennummer vergeben werden. In beiden Fällen werden frühere Transaktionen üblicherweise weiterhin vom ursprünglichen Kartenausgeber verwaltet. Die vollständige Schließung eines Plattformkontos oder der Wechsel zu einem anderen Emittenten ist etwas anderes: Dabei können sich sowohl die Kontinuität des Kontos als auch die Zuständigkeiten ändern.
Normalerweise sollte der Händler die Rückerstattung für den ursprünglichen Kauf auslösen. Die Zahlung wird über den Acquirer und das Kartennetzwerk an den Emittenten weitergeleitet, der die ursprüngliche Transaktion verarbeitet hat. Der Karteninhaber muss dafür keine neue Kartennummer angeben. Wird beispielsweise eine Hotelbuchung storniert, die mit der alten Karte bezahlt wurde, sollte das Hotel zunächst die ursprüngliche Zahlung erstatten. Eine Rückzahlung auf eine andere Karte kann dagegen an Betrugspräventionsmaßnahmen des Händlers oder Beschränkungen des Zahlungsdienstleisters scheitern.
Laut der offiziellen Stripe-Dokumentation leiten Banken Rückerstattungen auf abgelaufene oder gekündigte Karten in den meisten Fällen an die Ersatzkarte weiter. Existiert keine Ersatzkarte, kann der Betrag direkt auf das verknüpfte Bankkonto gebucht werden. Ist eine Verarbeitung nicht möglich, geht die Rückerstattung an Stripe zurück.
Auch die Anleitung zur Fehlerbehebung bei Coinbase Card erläutert, dass Rückerstattungen auf eine alte Karte nach deren Austausch normalerweise automatisch auf die neue Karte übertragen werden. Wurde das ursprüngliche Zahlungsmittel geschlossen oder stimmen die Kontodaten nicht überein, kann es erforderlich sein, dem Kundendienst einen Erstattungsbeleg des Händlers vorzulegen.
Die Hinweise beider Anbieter führen zu derselben entscheidenden Frage: Kann der Kartenausgeber die ursprüngliche Transaktion identifizieren und die Rückerstattung einem weiterhin zugänglichen Konto des Karteninhabers korrekt zuordnen?
Dabei ist zwischen dem Empfänger der Rückerstattung und ihrer buchhalterischen Erfassung zu unterscheiden. Kartenerstattungen werden normalerweise mit dem ursprünglichen Umsatz abgeglichen. Deshalb benötigt der Händler die neue PAN nicht. Ob die Gutschrift anschließend auf der Ersatzkarte, als verknüpftes Guthaben oder als noch zu beanspruchender Betrag erscheint, hängt von der Kontoführung des Emittenten ab.
Entscheidend ist die Unterscheidung zwischen einer ungültig gewordenen Karte und einem aufgelösten Konto. Bei regulärer Verlängerung oder Ersatz nach Verlust bleibt häufig dasselbe Konto oder zumindest eine nachvollziehbare Kontoverbindung bestehen. Wer eine Karte freiwillig kündigt, sollte dagegen klären, ob nur die Karte deaktiviert oder auch das zugehörige Guthabenkonto geschlossen wird. Im zweiten Fall können zusätzliche Schritte erforderlich sein, um eine Rückerstattung zuzuordnen oder auszuzahlen, selbst wenn sie beim ursprünglichen Emittenten eingeht.
2. Warum ist die Rückerstattung noch nicht eingegangen, obwohl der Händler sie als abgeschlossen meldet?
Die Anzeige „Refund Completed“ im Händlersystem bedeutet nicht, dass der Betrag bereits auf dem Konto des Karteninhabers gutgeschrieben wurde. Die Bestätigung durch den Händler, die Übermittlung auf der Acquiring-Seite sowie der Eingang und die Verbuchung beim Emittenten sind getrennte Verarbeitungsschritte. Ist die alte Karte geschlossen oder passen die Kontodaten nicht mehr zusammen, können ein zusätzlicher Kontenabgleich oder eine manuelle Prüfung nötig sein.
Die Adyen-Dokumentation zu transaktionsbezogenen Rückerstattungen erläutert, dass die Annahme eines Erstattungsauftrags und dessen endgültige Verarbeitung nicht gleichzeitig erfolgen müssen. Bei Transaktionen, die eine Erstattungsautorisierung unterstützen, kann der Emittent die Autorisierung wegen einer abgelaufenen Karte, einer ungültigen Kontonummer oder eines geschlossenen Kontos ablehnen. Adyen gibt an, die Rückerstattung auch dann weiter zu verarbeiten zu versuchen, wenn die Autorisierung abgelehnt wurde.
Auch Statusbezeichnungen auf Zahlungsseiten können irreführend sein. „Rückerstattung eingeleitet“ bedeutet mitunter lediglich, dass das Händlersystem den Antrag angenommen hat. Selbst wenn der Zahlungsdienstleister eine erfolgreiche Verarbeitung meldet, muss die endgültige Gutschrift noch nicht beim Karteninhaber verbucht sein. Kann der Emittent keinen entsprechenden Eingang feststellen, sollte der Händler prüfen, ob die Erstattung zurückgegangen ist. Aus einem Screenshot der Bestellung allein lässt sich nicht schließen, dass das Geld verloren ist.
Vor einer Nachforschung sollte zunächst geklärt werden, ob der Händler eine Erstattung vorgenommen oder lediglich eine Vorautorisierung aufgehoben hat. Bei Hotels und Mietwagenunternehmen werden noch nicht abgerechnete Transaktionen häufig nur durch Aufhebung der Autorisierung storniert. Der zuvor reservierte Betrag wird dann wieder freigegeben, ohne dass eine separate Erstattungsgutschrift entsteht. Nur die Rückzahlung eines bereits abgerechneten Umsatzes muss über den ursprünglichen Erstattungsweg verfolgt werden. Auch die Freigabe gesperrten Guthabens innerhalb eines Plattformkontos ist keine Rückerstattung über das Kartennetzwerk.
Hat der Händler tatsächlich eine Rückerstattung eingeleitet, sollten zunächst das Datum des ursprünglichen Umsatzes, der Betrag, die Währung, das Erstattungsdatum und entsprechende Belege angefordert werden. Falls verfügbar, empfiehlt sich außerdem die Acquirer Reference Number (ARN, Referenznummer des Acquirers) oder eine andere vom Zahlungsdienstleister bereitgestellte Nachverfolgungsnummer. Kann der Händler keine ARN nennen, lassen sich zunächst auch die Transaktions-ID des Zahlungsdienstleisters, der Erstattungsbeleg oder die Bestellnummer vorlegen. Der ursprüngliche Emittent kann bestätigen, welche Angaben zur Suche ausreichen. Eine ARN ist nur bei Erstattungsverfahren relevant, in denen diese Nummer zur Verfügung steht.
Anschließend sollte der ursprüngliche Kartenausgeber oder der von ihm benannte Kartensupport kontaktiert werden. Mit den letzten vier Ziffern der alten Karte und den Belegen lässt sich prüfen, ob die Rückerstattung eingegangen ist, zurückgewiesen wurde oder noch manuell bearbeitet werden muss.
Die Hilfedokumentation von Coinbase Card nennt für viele Rückerstattungen einen Richtwert von 5 bis 10 Werktagen. Die tatsächliche Dauer hängt jedoch vom Händler und vom Zahlungsnetzwerk ab. Ist die vom Anbieter genannte Frist überschritten, sollte mit den Erstattungsbelegen und gegebenenfalls der ARN nachgefragt werden. Bestätigt der Emittent, dass die Rückerstattung zurückgegangen ist, sollte eine schriftliche Bestätigung eingeholt werden. Anschließend kann der Händler den Status der ursprünglichen Erstattung prüfen und entscheiden, ob sie erneut ausgelöst werden muss. Solange der Verbleib des Geldes ungeklärt ist, sollten keine wiederholten Erstattungsanträge gestellt werden. CVV, Passwörter oder private Schlüssel von Kryptowallets dürfen keinesfalls an nicht verifizierte Supportkontakte weitergegeben werden.
3. Können ChatGPT, Netflix und andere Abonnements nach einem Kartentausch weiter abbuchen?
Ja, weitere Abbuchungen sind möglich. Ein Kartentausch ersetzt keine Kündigung des Abonnements. Nach der erstmaligen Zustimmung des Nutzers speichert der Abonnementanbieter Zahlungsdaten. Spätere regelmäßige Abbuchungen können unter den entsprechenden Voraussetzungen als vom Händler initiierte Transaktionen (Merchant-Initiated Transaction, MIT) eingereicht werden. Der Nutzer muss dafür nicht jedes Mal seine Kartennummer erneut eingeben oder eine Authentifizierung durchführen.
MIT bezeichnet lediglich, dass der Händler eine spätere Zahlung auf Grundlage einer bestehenden Autorisierung auslöst. Daraus entsteht kein unbegrenztes Recht auf weitere Belastungen. Ob ein Abonnement noch besteht und ob die Erlaubnis zur Verlängerung widerrufen wurde, betrifft das Vertragsverhältnis zwischen Nutzer und Händler. Die Zahlungsabwicklung durch Banken und Kartennetzwerke ist davon zu trennen. Dienste zur Aktualisierung von Kartendaten sollen deshalb vor allem Zahlungsfehler durch veraltete Zahlungsdaten verhindern.
Nach einem Kartentausch können zuvor gespeicherte Zahlungsdaten über die Aktualisierungsdienste der Kartennetzwerke weiterhin nutzbar bleiben. Visa Account Updater (VAU) ermöglicht teilnehmenden Institutionen die Aktualisierung von Kartennummern, Ablaufdaten und bestimmten Kontostatusinformationen. Mastercard Automatic Billing Updater (ABU) stellt teilnehmenden Acquirern und Händlern ebenfalls aktualisierte Zahlungsdaten bereit. Unterstützen der Emittent, die Acquiring-Seite und der Händler den jeweiligen Dienst, kann das Abonnement ohne manuelle Aktualisierung durch den Nutzer weiterlaufen.
Es gibt noch eine andere Möglichkeit: Der Händler reicht eine Zahlung mit den zuvor gespeicherten, inzwischen abgelaufenen Kartendaten ein, und der Emittent genehmigt sie trotzdem. Die offizielle Stripe-Dokumentation bestätigt, dass solche Transaktionen gelegentlich erfolgreich sein können und die Entscheidung beim Kartenausgeber liegt. Umgekehrt kann eine Verlängerung trotz automatisch aktualisierter Daten scheitern, etwa wegen unzureichenden Guthabens, Transaktionslimits, geografischer Beschränkungen oder Einschränkungen für bestimmte Händlerkategorien.
Kartenänderung | Auswirkungen auf bestehende Abonnements |
|---|---|
Nur das Ablaufdatum wird aktualisiert | Eine automatische Aktualisierung ist möglich; wichtige Abonnements sollten trotzdem geprüft werden |
Kartennummer ändert sich oder Ersatz nach Verlust | Alte Zahlungsdaten können weiterhin akzeptiert oder abgelehnt werden; Händlerabrechnungen prüfen |
Wechsel des Emittenten oder Kartenprogramms | Nicht davon ausgehen, dass Aktualisierungsdienste programmübergreifend funktionieren; Zahlungsdaten manuell ändern |
Zugehöriges Konto wird dauerhaft geschlossen | Spätere Zahlungen können scheitern; eine andere Zahlungsmethode sollte eingerichtet werden |
Diese Aktualisierungsdienste sind keineswegs bei allen Karten standardmäßig verfügbar. Entscheidend ist, ob das betreffende Ausgabeprogramm erfasst wird, ob der Händler teilnimmt und ob die Zahlungsdaten tatsächlich aktualisiert wurden. Gerade bei manchen von Drittanbietern ausgegebenen virtuellen Karten oder Prepaidkarten ist dies schwer festzustellen. Weder die Kartenmarke noch das Visa- oder Mastercard-Logo reichen aus, um eine Teilnahme zu bestätigen. Bei Diensten, die unbedingt verfügbar bleiben müssen, ist eine Kontrolle der tatsächlichen Abrechnungen sinnvoller als die theoretische Unterstützung durch das Kartennetzwerk zu prüfen.
Bei Unterhaltungsabonnements wie Netflix führt eine gescheiterte Verlängerung meist zu Einschränkungen bei der Nutzung des Dienstes. Bei Clouddiensten, Entwicklerwerkzeugen und Unternehmenssoftware können die Folgen gravierender sein: Ausbleibende Zahlungen können Funktionseinschränkungen oder eine Sperrung des Dienstes nach sich ziehen. Wer ChatGPT, Claude, Cloudserver oder andere geschäftliche Werkzeuge nutzt, sollte deshalb das nächste Abrechnungsdatum, den Rechnungsstatus und alternative Zahlungsmethoden überprüfen, anstatt die Betriebskontinuität von VAU oder ABU abhängig zu machen.
Wer ein Abonnement beenden möchte, sollte es direkt im Händlerkonto ordnungsgemäß kündigen und die Kündigungsbestätigung aufbewahren. Die Deaktivierung der alten Karte belegt nicht, dass die Zahlungsautorisierung beendet wurde. Kommt es dennoch zu nicht autorisierten Abbuchungen, sollten diese mit dem Händler und dem Emittenten geklärt und gegebenenfalls nach den geltenden Regeln beanstandet werden.
Bei Apple Pay und Google Wallet kommt ein weiterer Faktor hinzu: gerätegebundene Zahlungstoken (Payment Token), die getrennt von den bei Händlern gespeicherten Abonnement-Zahlungsdaten verwaltet werden. Einige Token bleiben nach einem Kartentausch gültig, andere erfordern das erneute Hinzufügen der Karte. Die Apple-Wallet-Anleitung von Crypto.com schreibt ausdrücklich vor, die Prepaid Card nach einer Neuausstellung, einem Austausch oder einem Upgrade erneut zu Apple Wallet hinzuzufügen.
4. Was geschieht nach einem Kartentausch mit Guthaben und erstatteten Kryptowerten?
Herkömmliche Bank-Debitkarten sind in der Regel mit einem Bankkonto verbunden. Kryptozahlungskarten können dagegen über vorab aufgeladene Plattformguthaben, mit Stablecoins finanzierte Konten, Vermögensbestände bei Kryptobörsen oder andere Finanzierungsstrukturen funktionieren.
Deshalb verdient die Behandlung des Guthabens nach einem Kartentausch mehr Aufmerksamkeit als die bloße Änderung der Kartennummer.
Bei vorab aufgeladenen Plattformkarten kann vorhandenes Guthaben nach den Produktbedingungen erhalten bleiben, wenn alte und neue Karte mit demselben weiterhin aktiven Guthabenkonto verknüpft sind. Geht der Austausch mit einer Migration des Kartenprogramms einher, muss geprüft werden, wie das bisherige Guthaben übertragen wird, ob Rückerstattungen noch eingehen können und ob verbleibende Mittel ausgezahlt werden können.
Bei Produkten, die Kryptowerte erst zum Zeitpunkt des Kaufs umtauschen, können Rückerstattungen eine neue Bewertung und einen weiteren Umtausch erforderlich machen.
Ein Nutzer bezahlt beispielsweise einen Einkauf im Wert von 100 US-Dollar mit einem bestimmten Kryptowert. Später genehmigt der Händler eine Rückerstattung über 100 US-Dollar. Ob der Nutzer schließlich ein Dollar-Guthaben, USDC oder einen anderen Kryptowert erhält, hängt von den Regeln des Produkts für die Mittelverwaltung und Rückerstattung ab.
Selbst wenn der erstattete Fiatbetrag dem ursprünglichen Kaufbetrag entspricht, kann sich die Menge der erhaltenen Kryptowerte aufgrund des Umtauschzeitpunkts und des geltenden Wechselkurses unterscheiden.
Wurden Einkäufe über besicherte Darlehen oder Kreditlinien finanziert, gelten wiederum andere Abläufe. Die Erstattung kann zunächst den verbuchten Kauf ausgleichen, die ausstehende Schuld reduzieren oder den verfügbaren Kreditrahmen wiederherstellen.
Diese Unterschiede hängen nicht davon ab, ob auf der Karte Visa oder Mastercard steht. Maßgeblich dafür, wie eine Rückerstattung erscheint, sind die zugrunde liegende Finanzierungsstruktur, die Kontobeziehungen und die Karteninhabervereinbarung.
Die Migration eines Kartenprogramms erfordert mehr Aufmerksamkeit als ein gewöhnlicher Kartentausch.
Bei einem regulären Kartenablauf bleibt normalerweise ein Kontensystem bestehen, mit dem sich der ursprüngliche Karteninhaber und frühere Transaktionen identifizieren lassen. Wird jedoch das gesamte Kartenprogramm eingestellt, kann diese Kontinuität verloren gehen.
Eine Kryptokartenmarke könnte beispielsweise die Zusammenarbeit mit dem bisherigen Emittenten beenden und ein neues Produkt anbieten, das von einer anderen Institution oder in einer anderen Jurisdiktion ausgegeben wird. Auch wenn der Markenname gleich bleibt, muss das neue Kartenkonto nicht in der Lage sein, Rückerstattungen für Umsätze der alten Karte direkt zu empfangen.
Dann müssen die Verantwortlichkeiten von drei Beteiligten getrennt geklärt werden.
Ursprünglicher Kartenausgeber: Bearbeitet er weiterhin frühere Transaktionen, Rückerstattungen und Streitfälle? Wann endet die ursprüngliche Karteninhabervereinbarung? Über welche Kanäle können Nutzer ihre alten Umsätze noch abfragen?
Plattformbetreiber: Ist eine Übertragung vorhandener Guthaben vorgesehen? Bleiben die Abfrage- und Auszahlungsfunktionen der bisherigen Kartenkonten verfügbar? Wie werden noch nicht abgewickelte Mittel behandelt?
Neuer Kartenausgeber: Besteht zwischen alten und neuen Konten eine formelle Migrationsregelung? Kann die neue Karte frühere Rückerstattungen empfangen? Müssen Nutzer einen neuen Antrag stellen oder ihre Identität erneut verifizieren lassen?
Diese Fragen lassen sich nicht allein mit einer Mitteilung beantworten, wonach die Plattform ihre „Kartenausgabedienste modernisiert“ habe. Die Fortführung einer Marke bedeutet keine automatische Fortführung der Konten. Ebenso wenig übernimmt der neue Emittent damit zwangsläufig sämtliche Verpflichtungen aus historischen Transaktionen der alten Karte.
Mitteilungen über die Einstellung eines Kartenprogramms sind besonders wichtig für Nutzer mit noch nicht erfüllten Bestellungen, Hotelkautionen, Mietwagen-Vorautorisierungen oder ausstehenden Rückerstattungen. Sie sollten die ursprünglichen Transaktionsbelege, Händlerbestätigungen und Plattformmitteilungen aufbewahren und möglichst früh die Bearbeitungsfristen und Beschwerdewege für frühere Umsätze klären.
Ist der ursprüngliche Emittent bereits ausgeschieden und übernimmt die neue Karte das bisherige Konto nicht, können selbst über das Zahlungsnetzwerk verarbeitete Rückerstattungen Probleme bei der Zuordnung und Beanspruchung der Gelder, wegen geschlossener Konten oder bei der Abstimmung zwischen Institutionen verursachen.
Das ist keine gewöhnliche Frage des Kartenablaufdatums mehr. Wem die Mittel zustehen, wer für ihre Bearbeitung verantwortlich ist und welche Beschwerdefristen gelten, muss anhand der ursprünglichen Karteninhabervereinbarung und der maßgeblichen Rechtsordnung beurteilt werden.
5. Was sollten Nutzer vor und nach einem Kartentausch zuerst erledigen?
Bei einer normalen Verlängerung empfiehlt es sich, zunächst die neue Karte zu aktivieren, Guthaben, Ablaufdatum und Zahlungsstatus zu kontrollieren und anschließend die bei wichtigen Händlern hinterlegten Zahlungsdaten einzeln zu überprüfen.
Bei noch ausstehenden Rückerstattungen ist es nicht notwendig, den Händler allein wegen des Ablaufs der alten Karte um eine Änderung der Empfängerkarte zu bitten. Stattdessen sollten die ursprünglichen Transaktionsdaten und Nachverfolgungsinformationen aufbewahrt und die weitere Empfangsfähigkeit des bisherigen Kartenkontos für historische Erstattungen bestätigt werden.
Wichtige Abonnements sollten aktiv verwaltet werden. Automatische Kontoaktualisierungen können Zahlungsunterbrechungen nach einem Kartentausch reduzieren, erfassen aber nicht zwangsläufig alle Händler. Gehört die neue Karte zu einem anderen Emittenten, einer anderen Jurisdiktion oder einem anderen Kontensystem, sollte der Wechsel wie eine vollständige Migration der Zahlungsmethode behandelt werden.
Erfolgt der Kartentausch wegen Kartenmissbrauchs oder offengelegter Zahlungsdaten, sollten zusätzlich frühere Händlerautorisierungen und die Sicherheitseinstellungen der verbundenen Konten überprüft werden. Nicht mehr benötigte Zahlungsermächtigungen sind zu widerrufen. Außerdem sollte der Emittent erklären, wie mit den gespeicherten Zahlungsdaten der alten Karte und späteren Transaktionen umgegangen wird.
Steht die Einstellung des bisherigen Kartenprogramms bevor, verschieben sich die Prioritäten: Zuerst muss geklärt werden, was mit vorhandenen Guthaben und ausstehenden Rückerstattungen geschieht. Erst danach sollten die Beantragung einer neuen Karte und die Migration der Abonnements folgen. Solange Gelder oder strittige Transaktionen ungeklärt sind, lässt sich allein aus der Ausgabe einer neuen Karte nicht ableiten, dass die Verantwortlichkeiten für das bisherige Konto ordnungsgemäß übernommen wurden.