
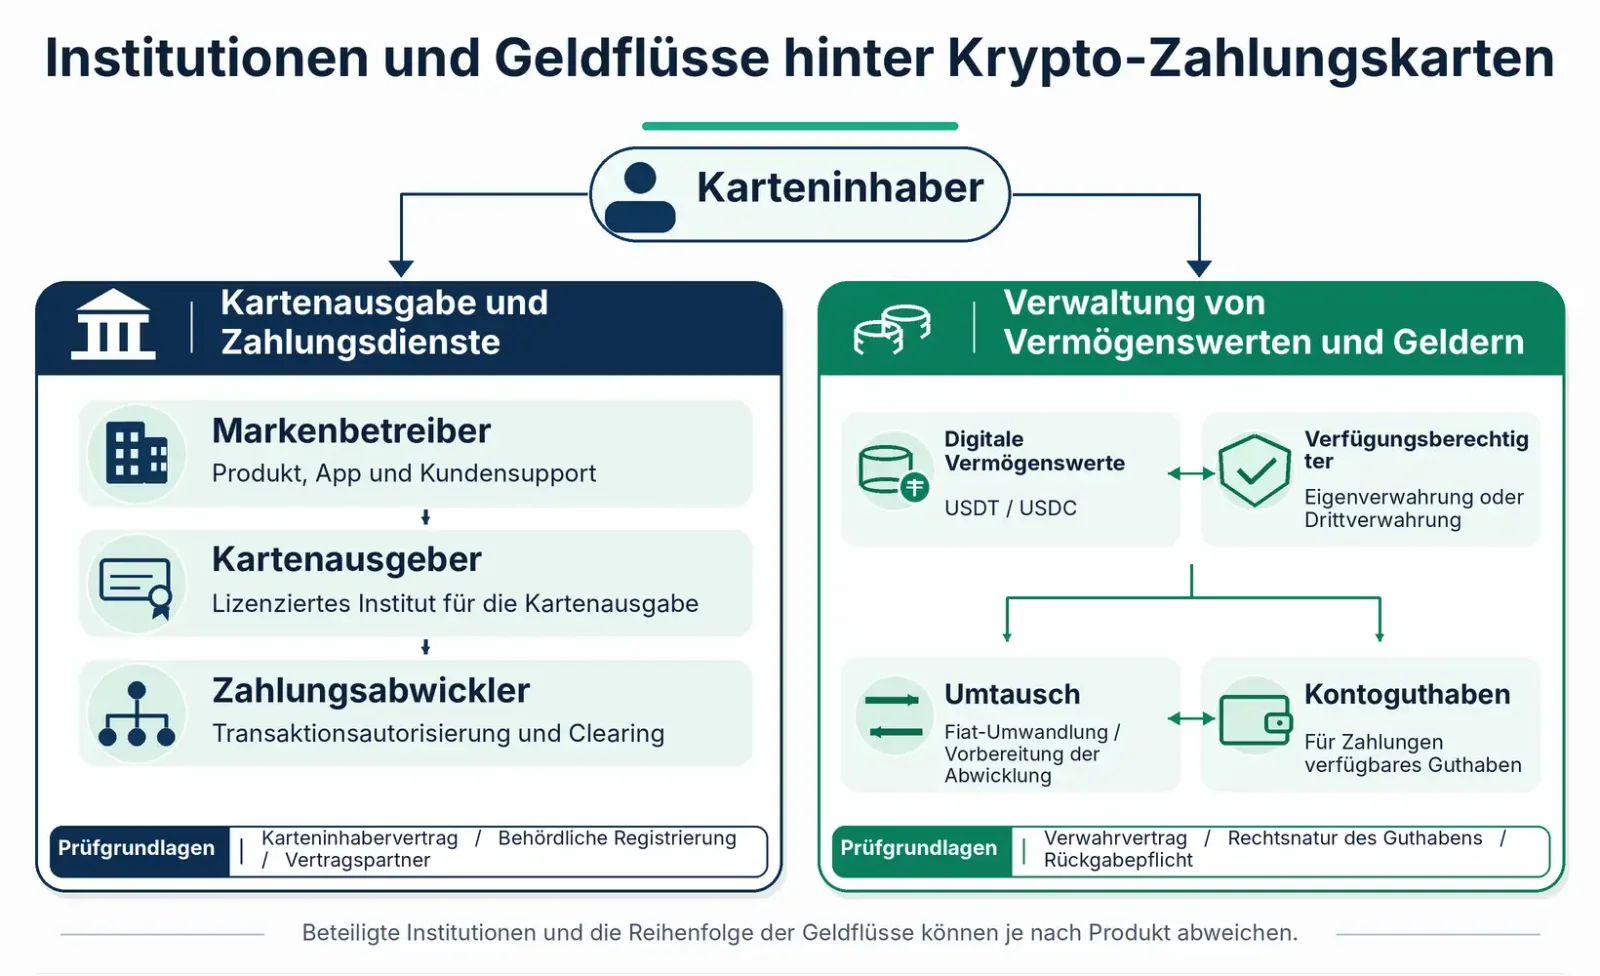
Hinter einer Krypto-Zahlungskarte mit dem Logo von Visa oder Mastercard können mehrere rechtlich unabhängige Unternehmen stehen. Ein Nutzer beantragt seine Karte über eine Plattform, zahlt USDT oder USDC ein und bezahlt anschließend damit. Das Unternehmen, das die App betreibt, ist jedoch nicht zwangsläufig das Finanzinstitut, das die Karte herausgibt. Ebenso wenig muss es die eingezahlten digitalen Vermögenswerte oder Gelder verwahren.
Manche Anbieter von Kryptokarten übernehmen die Produktentwicklung, den Kundendienst und die Nutzergewinnung. Die Kartenausgabe erfolgt über zugelassene Finanzinstitute, während spezialisierte Dienstleister die Autorisierung und das Clearing der Transaktionen abwickeln. Digitale Vermögenswerte können wiederum bei einer Kryptobörse, einem Verwahrdienstleister oder in der eigenen Onchain-Wallet des Nutzers liegen.
Solange Zahlungen reibungslos funktionieren, fallen diese Unterschiede kaum auf. Wird jedoch ein Konto gesperrt, werden Auszahlungen eingeschränkt, endet eine Partnerschaft zur Kartenausgabe oder stellt eine Plattform ihren Betrieb ein, müssen Nutzer wissen, mit welchem Unternehmen sie den Finanzdienstleistungsvertrag geschlossen haben, wer ihre Kartentransaktionen abwickelt, wer die Vermögenswerte kontrolliert und an wen sie sich bei Streitigkeiten wenden können.
Bei der Prüfung eines Kryptokartenangebots reicht es daher nicht aus, die Bekanntheit der Marke, die Unterstützung des Visa-Netzwerks oder die auf der Website genannten aufsichtsrechtlichen Zulassungen zu betrachten. Verlässlicher ist es, anhand des Karteninhabervertrags, der Aufsichtsregister und der Geldflüsse die jeweils verantwortlichen Rechtsträger zu ermitteln.
1. Die Rechtsträger hinter der Karte identifizieren
Bei einer von einer traditionellen Bank ausgegebenen Debitkarte sind die Bankmarke, der Kartenherausgeber und der Anbieter des Einlagenkontos häufig identisch. Die Zuständigkeiten lassen sich daher vergleichsweise leicht nachvollziehen.
Krypto-Zahlungskarten können auf deutlich komplexeren Geschäftsmodellen beruhen. Gerade bei Angeboten von Nichtbank-Fintechs sind häufig mehrere Institute an der Kartenausgabe und den Dienstleistungen rund um Kundengelder beteiligt.
Bei einer Kryptokarte einer Nichtbankmarke sieht die übliche Aufgabenverteilung folgendermaßen aus:
Beteiligte Stelle oder Funktion | Hauptaufgaben | Was zu prüfen ist |
|---|---|---|
Markenbetreiber | App, Produktentwicklung, Kundengewinnung und Support | Eingetragener Unternehmensname und direkte Beteiligung an Finanzdienstleistungsverträgen |
Kartenherausgeber (Card Issuer) | Ausgabe der Karten und Erbringung der vertraglich vereinbarten Zahlungsdienste | Herausgebender Rechtsträger, aufsichtsrechtliche Kennnummer und geltende Regionen |
BIN Sponsor | Bereitstellung der BIN für das Kartenprogramm und Organisation des Kartennetzwerkzugangs | Wer die Verantwortung für Kartenausgabe und Netzwerkpflichten trägt |
Programmmanager (Program Manager) | Betrieb und Koordination des Kartenprogramms | Konkrete vertragliche Pflichten gegenüber Karteninhabern |
Issuer Processor | Autorisierung, Transaktionsverarbeitung und Kartensysteme | Ob ausschließlich technische Leistungen erbracht werden |
Verwahrer oder Kontodienstleister | Verwaltung digitaler Vermögenswerte, von E-Geld oder Fiatguthaben | Verfügungsgewalt über Vermögenswerte, Rückzahlungs- und Herausgabepflichten sowie Schutzmechanismen |
Visa führt BIN Sponsor, Issuer Processor und Program Manager in seiner Übersicht der Partnerrollen als unterschiedliche Funktionen auf.
Ein Unternehmen kann mehrere dieser Aufgaben übernehmen oder je nach Land mit anderen Partnern zusammenarbeiten. Eine Karte, die eine Marke in Europa anbietet, kann deshalb einen anderen Herausgeber oder eine andere Struktur der Geldverwaltung haben als ein gleichnamiges Produkt in einer anderen Region.
Besonders häufig werden der Kartenherausgeber und der Verwahrer der Gelder miteinander verwechselt.
Der Kartenherausgeber ist für die Ausgabe der Karte und die damit verbundenen Zahlungsdienste verantwortlich. Die Kryptoassets, die Nutzer zur Finanzierung ihrer Kartenzahlungen einzahlen, können dagegen bei einem anderen Unternehmen verwahrt werden.
2. Vom Karteninhabervertrag zum Aufsichtsregister
Der unmittelbarste Nachweis für die Identität des Kartenherausgebers ist in der Regel das Cardholder Agreement, also der Karteninhabervertrag.
Bei Karten von Nichtbankmarken muss dieser Vertrag nicht auf den Namen der Marke ausgestellt sein. Er kann von einer Partnerbank, einem E-Geld-Institut oder einem anderen rechtlich zur Kartenausgabe befugten Unternehmen bereitgestellt werden.
Auf der Website der Plattform, während der Kartenbeantragung oder im Bereich für rechtliche Dokumente der App sollten Nutzer insbesondere nach folgenden Bezeichnungen suchen:
Cardholder Agreement oder Card Terms;
Terms and Conditions;
Issued by, Card Issuer;
Electronic Money Terms;
Card Program Terms;
Safeguarding oder Custody Disclosure.
Entscheidend ist zunächst der Name des herausgebenden Rechtsträgers auf der ersten Vertragsseite oder in den rechtlichen Angaben. Zu überprüfen sind der vollständige rechtliche Name, die eingetragene Anschrift, die aufsichtsrechtliche Kennnummer und die Frage, ob dieser Rechtsträger tatsächlich für das Kartenprogramm im Wohnsitzland oder in der Region des Nutzers zuständig ist.
Anschließend sollten die Originaleinträge der zuständigen Aufsichtsbehörden geprüft werden:
Vereinigtes Königreich: Über den FCA Firm Checker oder das Financial Services Register lässt sich anhand des rechtlichen Namens oder der Firm Reference Number (FRN) nach Zulassungsstatus, erlaubten Tätigkeiten, früheren Aufsichtsmaßnahmen und geltenden Beschränkungen suchen. Die Zulassung als E-Geld-Institut und eine Registrierung zur Geldwäscheprävention im Kryptosektor sind zwei verschiedene aufsichtsrechtliche Kategorien. Letztere belegt weder die Befugnis zur Kartenausgabe noch die Erlaubnis, Bankeinlagen entgegenzunehmen.
Europäischer Wirtschaftsraum: Zunächst sollte das EBA-Register der Zahlungs- und E-Geld-Institute geprüft werden. Anschließend sind die Angaben mit dem Originaleintrag bei der zuständigen nationalen Behörde abzugleichen. Der Status als Anbieter von Kryptowerte-Dienstleistungen (CASP) nach der EU-Verordnung MiCA sollte anhand der MiCA-Informationen der ESMA und der einschlägigen nationalen Register überprüft werden. Eine CASP-Zulassung betrifft einen anderen regulatorischen Bereich als die Erlaubnisse zur Kartenausgabe und zum E-Geld-Geschäft.
Vereinigte Staaten: Nennt der Vertrag eine Bank, kann deren Identität und Einlagensicherungsstatus über die BankFind Suite der FDIC überprüft werden. Aus dem Karteninhabervertrag muss zudem hervorgehen, dass die Bank tatsächlich Dienstleistungen für das betreffende Produkt erbringt.
Nach der Registerprüfung bleiben drei Fragen offen: Ist der registrierte Rechtsträger mit dem Vertragspartner identisch? Deckt seine Zulassung die betreffenden Tätigkeiten ab? Wird das Produkt Personen am Wohnsitz des Nutzers angeboten? Die Zulassung einer Konzerngesellschaft, eine früher bestehende Erlaubnis oder die Nutzbarkeit eines Produkts in einem anderen Land beantwortet diese Fragen nicht.
Lässt sich kein Karteninhabervertrag finden, der für das Wohnsitzland des Nutzers gilt, besteht eine wesentliche Informationslücke hinsichtlich der Identität des Herausgebers und der vertraglichen Grundlage.
3. Gnosis Pay: Kartenausgabe, Aufsichtsstatus und Onchain-Vermögen getrennt prüfen
Das ursprüngliche Privatkunden-Kartenprogramm von Gnosis Pay zeigt, wie klar sich die Aufgaben verschiedener Unternehmen voneinander unterscheiden lassen.
Laut einer offiziellen Mitteilung von Gnosis Pay vom 21. September 2026 wurden die bisherigen Karten für Privatkunden von Unternehmen aus dem Umfeld von Monavate ausgegeben. Gnosis Pay fungierte als Technologieanbieter und Programmmanager.
Im Einzelnen:
Für Karteninhaber im Vereinigten Königreich und in weiteren betreffenden Ländern außerhalb des Europäischen Wirtschaftsraums war Monavate Ltd der Kartenherausgeber. Das Unternehmen war bei der britischen Financial Conduct Authority (FCA) unter der Referenznummer 901097 registriert.
Für Karteninhaber im Europäischen Wirtschaftsraum war UAB Monavate der zuständige Herausgeber. Das Unternehmen unterstand der Aufsicht der Bank von Litauen und verfügte über die Zulassungsnummer LB002139.
Gnosis Pay stellte die Kartenverwaltungsplattform bereit und erbrachte die damit verbundenen Dienstleistungen über die eigene Anwendung sowie über Partnerintegrationen.
Diese Zuständigkeiten beruhen nicht auf Vermutungen anhand von Website-Logos. Sie ergeben sich aus den vertraglichen Vereinbarungen, die Gnosis Pay in seiner offiziellen Mitteilung zur Einstellung des Kartenprogramms offengelegt hat.
Originalquelle: Offizielle Mitteilung von Gnosis Pay vom 21. September 2026
Auch der aufsichtsrechtliche Status beider Monavate-Unternehmen lässt sich anhand amtlicher Einträge überprüfen.
UAB Monavate ist im offiziellen Register der Bank von Litauen als E-Geld-Institut mit der Zulassungsnummer LB002139 eingetragen. Die Erlaubnis gilt seit dem 31. März 2022.
Monavate Ltd im Vereinigten Königreich lässt sich über die FCA-Referenznummer 901097 im britischen Finanzdienstleistungsregister finden. Auch die Unternehmenswebsite enthält Angaben zum Rechtsträger und zu dessen aufsichtsrechtlichem Status.
Besonders aufschlussreich ist an diesem Fall das Verhältnis zwischen der Kartenausgabe und der Kontrolle über Onchain-Vermögenswerte.
Die ursprünglichen Gnosis-Pay-Karten waren mit den Safe-Smart-Contract-Konten der Nutzer auf Gnosis Chain verknüpft. Laut der offiziellen Mitteilung blieben die Vermögenswerte in diesen Safe-Konten unter der Kontrolle der Nutzer. Weder Gnosis Pay noch Monavate verfügten über die Signaturschlüssel der Nutzer, mit denen sie diese Vermögenswerte nach Belieben hätten übertragen können.
Einige Nutzer konnten zudem Euro-Überweisungen über separate E-Geld- und IBAN-Dienste von Monerium empfangen. Monerium übernahm dabei eine andere Funktion als der Kartenherausgeber.
Damit lassen sich vier Bestandteile unterscheiden:
Gnosis Pay: Marke, technische Dienstleistungen und Management des Kartenprogramms;
Monavate: Kartenausgabe und Zahlungsdienste in den jeweiligen Regionen;
Safe des Nutzers: Kontrolle über Onchain-Vermögenswerte;
Monerium: Zugehörige Euro-E-Geld- und IBAN-Dienstleistungen.
Im September 2026 kündigte Gnosis Pay die schrittweise Einstellung seines ursprünglichen Privatkunden-Kartenprogramms an. Nach dem Stand der offiziellen Regelungen vom November 2026 sollten die bisherigen Gnosis-Pay-Karten am 20. Dezember 2026 um 23:59 Uhr UTC nicht mehr nutzbar sein. Auch die Webanwendung sollte die meisten Funktionen mit Ausnahme der Auszahlungen einstellen.
Die Beendigung des ursprünglichen Kartenprogramms würde den Nutzern allerdings nicht automatisch die Kontrolle über ihre Vermögenswerte in Safe entziehen. Karteninhaber könnten diese Onchain-Vermögenswerte weiterhin mit kompatiblen Safe-Werkzeugen verwalten.
Rückerstattungen früherer Kartentransaktionen, Streitfälle und Beschwerden sollten weiterhin nach den ursprünglichen Kartenverträgen und den geltenden Verfahren bearbeitet werden. Nutzer, die zu einem neuen Kartenprogramm mit einem anderen Partner wechselten, müssten neue Karteninhaberbedingungen akzeptieren.
Originalquelle: Nach der Einstellung von Gnosis Pay weiterhin verfügbare Dienste
Der Fall Gnosis Pay verdeutlicht, dass Markenbetreiber, Kartenherausgeber und die Stelle mit Kontrolle über die Vermögenswerte unterschiedliche Verantwortlichkeiten haben können. Erst wenn diese Beziehungen einzeln geklärt sind, lässt sich beurteilen, welche Dienste von Änderungen am Kartenprogramm betroffen sind und welche Vermögenswerte weiterhin unter der Kontrolle der Nutzer bleiben.
4. Bei der Verwahrung auch Umwandlung und Rückgabepflichten prüfen
Bei der Untersuchung der Verwahrung reicht die Frage „Wo liegt das Geld?“ nicht aus. Bei Krypto-Zahlungskarten können eingezahlte Vermögenswerte und verfügbare Kartenguthaben unterschiedlichen Kontostrukturen angehören und verschiedenen Verträgen und Schutzmechanismen unterliegen.
Die Aussage, Gelder würden „von einem regulierten Institut verwaltet“, ist für sich genommen wenig aussagekräftig. Zusätzlich muss geklärt werden, um welche Vermögenswerte es sich handelt, wie sie verwahrt werden und was zwischen Einzahlung und Kartenzahlung mit ihnen geschieht.
Zentrale Plattformverwahrung: Mit dem Vertrag für digitale Vermögenswerte beginnen
Bei manchen Kryptokarten müssen Nutzer zunächst USDT, USDC oder andere Kryptoassets auf die Plattform einzahlen. Die Plattform wandelt diese anschließend nach ihren Regeln in ein für Kartenzahlungen verfügbares Guthaben um.
Die eingezahlten digitalen Vermögenswerte können in Wallets der Plattform liegen oder bei einem externen Verwahrdienstleister aufbewahrt werden. Der Kartenherausgeber kann für das Ausgabenkonto und die Zahlungstransaktionen zuständig sein, ohne die Kryptoassets vor deren Umwandlung selbst zu halten.
Anhand des Vertrags für das Konto mit digitalen Vermögenswerten sollte geprüft werden, ob die Plattform die Assets treuhänderisch beziehungsweise im Rahmen einer Verwahrvereinbarung hält, ob sie Unterverwahrer einsetzen darf und welche Art von Anspruch Nutzer bei finanziellen Schwierigkeiten der Plattform auf diese Vermögenswerte haben.
Erlaubt der Vertrag der Plattform, Kundenvermögenswerte unter bestimmten Voraussetzungen zu nutzen, zu verleihen oder anderweitig umzuschichten, müssen auch die daraus entstehenden finanziellen Risiken bewertet werden.
Ein weiterer entscheidender Punkt ist der Zeitpunkt der Umwandlung. Werden die Assets unmittelbar nach der Einzahlung umgetauscht, oder werden die Token erst bei der Autorisierung beziehungsweise beim Settlement einer Kartenzahlung verkauft? Wer trägt vor der Umwandlung das Verwahrrisiko, und wer ist anschließend zur Einlösung oder Rückzahlung des Guthabens verpflichtet? Ein in US-Dollar angezeigter Kontostand beschreibt zunächst nur die Rechnungseinheit der Benutzeroberfläche. Daraus folgt nicht, dass rechtlich eine US-Dollar-Bankeinlage besteht.
E-Geld-Guthaben: Herausgeber und Safeguarding prüfen
Im Vereinigten Königreich und in einigen europäischen Märkten können Fintech-Kartenkonten über E-Geld-Institute bereitgestellt werden.
Diese Institute unterliegen grundsätzlich den anwendbaren Vorschriften zur Sicherung von Kundengeldern. Dazu können die Trennung der betreffenden Kundengelder vom eigenen Vermögen des Instituts und gesetzlich zulässige Sicherungsmaßnahmen gehören.
Die Leitlinien der FCA für Zahlungs- und E-Geld-Institute erläutern diese Anforderungen. Ergänzende Vorschriften, die am 7. Mai 2026 in Kraft traten, verschärften die Anforderungen an Abstimmungen, Aufzeichnungen und Überwachung. Aus den offiziellen rechtlichen Angaben von Monavate geht außerdem hervor, dass britische Kartenkontoguthaben nach den Safeguarding-Regeln für E-Geld geschützt werden und nicht unter die britische Bankeinlagenentschädigung durch das Financial Services Compensation Scheme (FSCS) fallen.
Bei der Prüfung von E-Geld-Vereinbarungen sollten auch Einlösungsfristen, Gebühren, Bedingungen für Kontosperrungen und Zahlungsverweigerungen sowie die Frage betrachtet werden, ob Sicherungskonten auf den Namen des E-Geld-Emittenten eröffnet wurden. Selbst wenn die zugrunde liegenden Gelder bei einer Bank liegen, besteht zwischen dem E-Geld-Inhaber und dieser Bank nicht unbedingt ein unmittelbarer Einlagenvertrag. Der eigenständige Anspruch auf Einlösung und die Sicherung der Kundengelder sind miteinander verbundene, rechtlich aber unterschiedliche Fragen.
Self-Custody-Wallets: Signaturrechte und weitere Smart-Contract-Befugnisse prüfen
Bei Kryptokarten, die mit selbstverwalteten Wallets oder Smart-Contract-Konten verbunden sind, behalten Nutzer möglicherweise die privaten Schlüssel oder Signaturberechtigungen, die zur Kontrolle ihrer Vermögenswerte erforderlich sind.
Dieses Modell kann die Abhängigkeit von der zentralen Verwahrung durch eine Plattform reduzieren. Selbstverwahrung bedeutet jedoch nicht, dass Nutzer sämtliche Vorgänge allein ausführen können. Auch die Berechtigungen der Smart Contracts und die Mechanismen zur Zahlungsautorisierung müssen untersucht werden.
Dabei stellen sich insbesondere folgende Fragen:
Wer darf Transaktionen zur Übertragung von Vermögenswerten signieren?
Müssen Nutzer einem bestimmten Smart Contract beim Bezahlen eine Berechtigung zur Verwendung von Token erteilen?
Lassen sich solche Freigaben und Höchstbeträge ändern oder widerrufen?
Verfügt der Smart Contract über Upgrade-, Pausen-, Verwaltungs- oder andere Sonderrechte?
Können Nutzer ihre Vermögenswerte nach der Einstellung des Kartendienstes weiterhin unabhängig mit gängigen Wallet-Werkzeugen abziehen?
Allein die Bezeichnung „Self-Custody“ durch die Plattform beantwortet keine dieser Fragen.
Außerdem müssen Vermögenswerte, die sich noch in einer selbstverwalteten Wallet befinden, von Geldern unterschieden werden, die bereits in Zahlungs- oder Umwandlungsprozesse eingebunden sind. Selbst wenn Nutzer ihre Wallet vollständig kontrollieren, können sie während des Umtauschs, des Transaktions-Settlements oder bei Rückerstattungen weiterhin von externen Dienstleistern abhängen.
Besicherte Produkte: Kredit und Sicherheiten getrennt betrachten
Einige Krypto-Kreditkarten und besicherte Zahlungsprodukte ermöglichen es Nutzern, durch Hinterlegung von Kryptoassets einen Verfügungsrahmen für Kartenzahlungen zu erhalten.
Dabei können die Kartenzahlungsdienste und die Verwahrung der Sicherheiten von unterschiedlichen Unternehmen erbracht werden.
Nutzer müssen feststellen, wer die hinterlegten Vermögenswerte kontrolliert, mit welcher Gesellschaft der Kreditvertrag abgeschlossen wird, ob Bedingungen für eine Zwangsliquidation bestehen und wie Kredit und Sicherheiten nach einer Deaktivierung des Kartenkontos weiterbehandelt werden.
Der aufsichtsrechtliche Status der kartenausgebenden Bank bedeutet nicht, dass hinterlegte Kryptoassets denselben Schutz genießen. Die Kartenausgabe und die Besicherung von Krediten durch digitale Vermögenswerte unterliegen unterschiedlichen vertraglichen Pflichten und Risiken, die getrennt geprüft werden müssen.
5. Was BIN-Daten und Lizenzen tatsächlich belegen können
Die BIN (Bank Identification Number) kann Hinweise auf den Ausgabebereich, die geografische Zuordnung und die Produkteigenschaften liefern. In der Branche werden sechs- und achtstellige BINs parallel verwendet. Angaben zu einzelnen Kontonummernbereichen können zusätzliche Details bieten. Der BIN Attribute Sharing Service von Visa erläutert, dass innerhalb einer BIN verschiedene Kontobereiche existieren können und BINs auch gemeinsam genutzt werden. Öffentliche Abfragedatenbanken sind nicht immer aktuell. Die ersten sechs Ziffern einer Kartennummer reichen daher nicht aus, um den für einen bestimmten Karteninhaber geltenden Ausgabevertrag vollständig zu identifizieren. Den Verwahrer seiner USDT lassen sie erst recht nicht erkennen.
Eine aufsichtsrechtliche Zulassung belegt einen bestimmten regulatorischen Status. Wie weit der Schutz reicht, hängt jedoch von der Art der Erlaubnis, der Rechtsnatur des Kontos und dem anwendbaren Recht ab.
Um den Schutz der Gelder einer Krypto-Zahlungskarte zu beurteilen, müssen drei Fragen getrennt beantwortet werden.
Wozu ist das Institut zugelassen? Es kann sich um eine Bank, ein E-Geld-Institut, ein Zahlungsinstitut oder einen Anbieter von Kryptowerte-Dienstleistungen handeln. Die jeweiligen Erlaubnisse decken unterschiedliche Tätigkeiten ab.
Welche Vermögenswerte hält der Nutzer tatsächlich? Bankeinlagen, E-Geld, digitale Vermögenswerte auf einem Plattformkonto oder selbst kontrollierte Onchain-Token sind rechtlich nicht gleichzusetzen.
Welche Mechanismen greifen im Problemfall? Je nach Struktur kommen Einlagensicherung, Sicherung von Kundengeldern, vertragliche Forderungen, Herausgabeansprüche, Kartenreklamationsverfahren oder andere Rechtsbehelfe in Betracht.
Diese Unterschiede entscheiden darüber, welche Rechte Nutzer geltend machen können, wenn ein Institut in finanzielle Schwierigkeiten gerät, ein Konto eingefroren oder der Kartendienst beendet wird.
Die Aussage einer Plattform, sie „arbeite mit lizenzierten Banken zusammen“, beweist nicht, dass sämtliche dort gehaltenen Vermögenswerte der Bankeinlagensicherung unterliegen. Ebenso wenig müssen operative Probleme eines zugelassenen Instituts alle damit verbundenen Kundenvermögenswerte gleichermaßen betreffen.
Entscheidend ist, für welchen Teil der Leistung das jeweilige Institut verantwortlich ist und ob diese Verantwortung tatsächlich das vom Nutzer eingesetzte Produkt und seine Gelder umfasst.
6. Bei widersprüchlichen Angaben anhand der Beweislücken entscheiden
Bei einer Überprüfung kann es vorkommen, dass im Website-Footer ein Kartenherausgeber genannt wird, im Karteninhabervertrag ein anderes Unternehmen steht und eine öffentliche BIN-Abfrage einen dritten Namen liefert.
Das muss nicht bedeuten, dass die Plattform falsche Angaben macht. Möglicherweise bezieht sich die Website auf Kartenprogramme verschiedener Länder, die regulierten Unternehmen gehören zum selben Konzern oder die öffentliche Datenbank wurde noch nicht aktualisiert.
Lässt sich der Widerspruch nicht anhand eines gültigen Vertrags erklären, sollte die Plattform um eine Klarstellung gebeten werden.
Wenn die verantwortlichen Rechtsträger weiterhin unklar sind, bieten sich fünf Fragen an:
Wie lautet der vollständige rechtliche Name des Instituts, das die in meinem Land angebotene Karte herausgibt?
Welche aufsichtsrechtliche Kennnummer hat dieses Institut, und welchen Karteninhabervertrag schließen Nutzer ab?
Wer verwahrt und kontrolliert eingezahlte USDT oder USDC, bevor sie in Kartenguthaben umgewandelt werden?
Welche Rechtsnatur hat das verfügbare Kartenguthaben, und welche Sicherungs- oder sonstigen Schutzmechanismen gelten dafür?
Wer ist bei einer Beendigung der Herausgeberpartnerschaft weiterhin für frühere Rückerstattungen, Kontoguthaben und noch offene Transaktionen zuständig?
Antwortet die Plattform lediglich mit „Wir arbeiten weltweit mit lizenzierten Banken zusammen“, ohne den tatsächlichen Herausgeber und die für den Nutzer geltenden Geldverwahrungsvereinbarungen zu benennen, bleiben die Verantwortlichkeiten ungeklärt.
Vor einer Einzahlung sollten gewöhnliche Nutzer mindestens drei Dinge wissen:
Welcher Rechtsträger ist der tatsächliche und rechtmäßige Herausgeber meiner Karte?
Wer kontrolliert oder verwahrt meine eingezahlten digitalen Vermögenswerte und mein verfügbares Kartenguthaben, und wer ist jeweils zu deren Rückgabe verpflichtet?
An welches Institut muss ich mich bei einer Kontosperrung, einem Streit um eine Rückerstattung oder dem Ende des Kartenprogramms wenden, und auf welchen Vertrag kann ich mich dabei stützen?
Sind diese drei Fragen beantwortet, verfügen Nutzer über die wesentlichen Informationen, um die grundlegenden Geld- und Vertragsverhältnisse zu beurteilen.
Lässt sich nicht einmal der tatsächliche Kartenherausgeber feststellen oder kann die Plattform die Kontostruktur für Kundengelder nicht erklären, bleibt die langfristige Verlässlichkeit ihrer Geldverwahrungs- und Abwicklungsvereinbarungen fraglich – selbst wenn die Karte derzeit problemlos für Zahlungen eingesetzt werden kann.