
Mit einer privaten Krypto-Zahlungskarte lassen sich Software-Abonnements, Cloud-Server und internationale Geschäftsreisen bezahlen. Wird sie jedoch dauerhaft für Unternehmensausgaben eingesetzt, müssen auch die Kontoinhaberschaft, die Bedingungen des Kartenvertrags und die Finanzverwaltung berücksichtigt werden.
Für ein kleines Unternehmen, das von einer einzigen Person geführt wird, können sich beide Kartenarten im Alltag ähnlich anfühlen. Sobald mehrere Personen auf Unternehmensmittel zugreifen müssen, werden die Unterschiede deutlicher. Wer darf Zahlungen ausführen? Wie werden Berechtigungen nach dem Ausscheiden eines Mitarbeiters entzogen? Wer trägt die Kosten für Abonnements? Und lassen sich die Transaktionen unmittelbar in die Unternehmensbuchhaltung übernehmen? Für all das braucht es klare Regelungen.
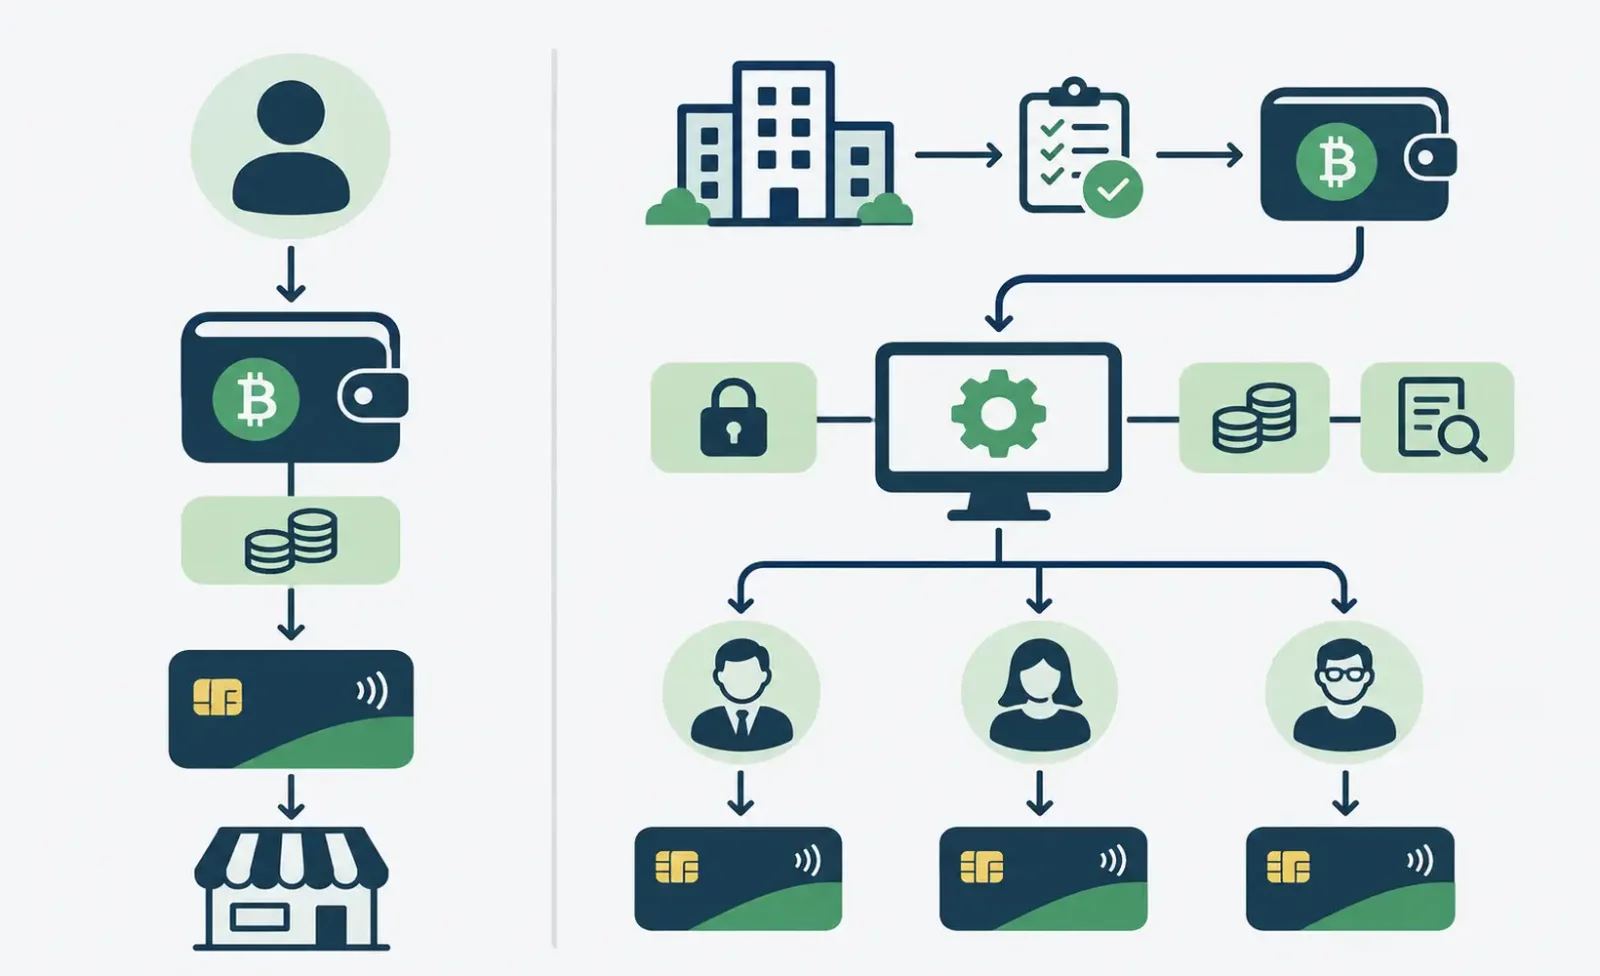
Die wesentlichen Unterschiede zwischen einer privaten Krypto-Zahlungskarte (Personal Crypto Card) und einer geschäftlichen Krypto-Zahlungskarte (Business Crypto Card) betreffen den rechtlichen Kontoinhaber, die Identitätsprüfung, die Verfügungsrechte über die Mittel und die Finanzverwaltung. Ob eine Karte als Debit-, Prepaid- oder Kreditkarte einzuordnen ist, hängt dagegen von der Finanzierungsstruktur und den vertraglichen Beziehungen des jeweiligen Produkts ab.
1. Private Karten können Geschäftsausgaben begleichen – sofern die gewerbliche Nutzung erlaubt ist
Private Krypto-Zahlungskarten werden üblicherweise von natürlichen Personen beantragt. Nach erfolgreicher Identitätsprüfung können Karteninhaber je nach Produkt mit Fiatgeld, digitalen Vermögenswerten oder einem verfügbaren Kreditrahmen bezahlen.
Dass ein Händler eine Zahlung akzeptiert, bedeutet allerdings nicht, dass der Kartenherausgeber diesen Verwendungszweck erlaubt.
So beschränkt die US-amerikanische Karteninhabervereinbarung für die Prepaid-Karte von Crypto.com die Nutzung ausdrücklich auf private Zwecke und schließt geschäftliche Zwecke aus. Auch die US-Bedingungen der Coinbase One Card sehen eine Nutzung ausschließlich für persönliche, familiäre und haushaltsbezogene Ausgaben vor; eine geschäftliche Verwendung ist nicht gestattet.
Diese Beschränkungen gelten für die jeweiligen Produkte. Sie verdeutlichen jedoch einen wichtigen Unterschied: Nur weil sich AWS, Google Workspace oder ein anderer Unternehmensdienst mit einer Karte bezahlen lässt, hat der Herausgeber noch lange nicht deren regelmäßige Verwendung für Geschäftsausgaben genehmigt.
Für Freiberufler kann es vergleichsweise unkompliziert sein, gelegentlich beruflich genutzte Software mit einer privaten Karte zu bezahlen und die Ausgabe anschließend zu verbuchen. Schwieriger wird es, wenn ein Unternehmen dauerhaft auf private Mitarbeiterkarten zurückgreift, um Werbung, Server, Beschaffungen und Reisen zu finanzieren.
Das Kartenkonto gehört der Privatperson, und die Zahlungshistorie wird unter ihrem Namen geführt. Scheidet der Mitarbeiter aus, wird die Karte gesperrt oder muss das Konto erneut geprüft werden, ist das Unternehmen möglicherweise nicht berechtigt, die Angelegenheit selbst zu klären. Auch Erstattungen, Abonnementverlängerungen und Zahlungsstreitigkeiten können dadurch beeinträchtigt werden.
Unternehmen sollten deshalb den jeweiligen Kartenvertrag prüfen: Ist die geschäftliche Nutzung zulässig? Kann das Konto auf den Namen der Gesellschaft eröffnet werden? Und wem werden Rechnungen, Erstattungen und Zahlungsverpflichtungen rechtlich zugeordnet?
2. Bei Firmenkarten werden das Unternehmen und die dahinterstehenden Personen geprüft
Die Beantragung einer privaten Krypto-Zahlungskarte erfolgt vor allem im Rahmen einer KYC-Prüfung (Know Your Customer). Dabei werden üblicherweise Ausweisdokumente, Wohnanschrift und Echtheit der Identität des Antragstellers überprüft. Soweit erforderlich, kommen Prüfungen zur Herkunft der Mittel hinzu.
Für Firmenkarten ist zusätzlich eine KYB-Prüfung (Know Your Business) notwendig.
KYB richtet sich an das Unternehmen als juristische Person beziehungsweise rechtliche Geschäftseinheit. Neben den Registrierungsunterlagen benötigt der Kartenherausgeber Informationen über die tatsächliche Geschäftstätigkeit, die Eigentums- und Kontrollstruktur sowie darüber, wer berechtigt ist, das Konto im Namen des Unternehmens zu verwalten.
Laut den im September 2026 aktualisierten KYB-Anforderungen von Reap können unter anderem Gründungs- beziehungsweise Registrierungsnachweise, Gesellschaftsdokumente, Angaben zur Beteiligungsstruktur sowie Informationen über Geschäftsführer und wirtschaftlich Berechtigte (Ultimate Beneficial Owner, UBO) verlangt werden. Personen, die das Konto im Auftrag des Unternehmens eröffnen oder verwalten, müssen außerdem ihre Identität und Vertretungsbefugnis nachweisen. Die genauen Anforderungen hängen vom Registrierungsstaat und der Unternehmensform ab.
Die Unterschiede lassen sich wie folgt zusammenfassen:
Prüfbereich | Private Krypto-Zahlungskarte | Geschäftliche Krypto-Zahlungskarte |
|---|---|---|
Antragsteller | Natürliche Person | Unternehmen oder andere berechtigte Geschäftseinheit |
Zentrale Prüfung | KYC | KYB sowie KYC der relevanten natürlichen Personen |
Identitätsnachweise | Personalausweis, Reisepass oder andere anerkannte Dokumente | Unternehmensregisterunterlagen sowie Identitätsnachweise der Geschäftsleitung und wirtschaftlich Berechtigten |
Adressprüfung | Private Wohnanschrift | Eingetragener Unternehmenssitz, Geschäftsadresse und Anschriften relevanter Personen |
Herkunft der Mittel | Persönliches Einkommen, Vermögenswerte oder Transaktionshistorie | Unternehmensumsätze, Mittelherkunft und Nachweise der Geschäftstätigkeit |
Berechtigungsprüfung | In erster Linie Identität des Karteninhabers | Zusätzlich Befugnisse von Kontobevollmächtigten, Administratoren und autorisierten Nutzern |
Die Anforderungen an Beteiligungsschwellen, tatsächliche Kontrolle und Sorgfaltspflichten bei wirtschaftlich Berechtigten unterscheiden sich je nach Rechtsordnung. Je nach Branche, Eigentümerstruktur oder Risikoeinstufung können Unternehmen zusätzlichen Prüfungen unterliegen.
Grenzüberschreitend tätige Web3-Unternehmen sollten die erforderlichen Unterlagen besonders früh vorbereiten. Befinden sich der eingetragene Unternehmenssitz, der tatsächliche Geschäftsbetrieb, die Wohnsitze der Führungskräfte und die Quellen der Stablecoin-Mittel in verschiedenen Ländern, ist die Prüfung häufig deutlich aufwendiger als bei einer privaten Kartenbeantragung im Inland.
Auch nach abgeschlossener KYB-Prüfung kann eine gesonderte Identitätsprüfung jedes autorisierten Karteninhabers erforderlich sein. Für Administratoren, Finanzmitarbeiter und andere Beschäftigte können unterschiedliche Anforderungen gelten.
3. Firmenkarten werden nicht zwangsläufig aus dem Stablecoin-Guthaben des Unternehmens finanziert
Zwei geschäftliche Krypto-Zahlungskarten können beide USDT oder USDC unterstützen und trotzdem auf grundlegend unterschiedlichen Finanzierungsmodellen beruhen.
Verbreitete Modelle sind im Voraus mit Fiatgeld oder Stablecoins aufgeladene Konten, bei denen Zahlungen vom verfügbaren Guthaben abgezogen werden; Kreditlinien, die durch Stablecoins besichert sind; sowie unabhängige Unternehmenskredite, deren ausstehende Beträge nach dem jeweiligen Abrechnungszyklus zurückgezahlt werden.
Besondere Aufmerksamkeit verdient das Modell einer durch Stablecoins besicherten Kreditlinie.
Ein Beispiel ist Reap. Laut der offiziellen Business-Account-Dokumentation vom 3. November 2026 bietet Reap eine durch hinterlegte Vermögenswerte besicherte Visa-Firmenkreditkarte, die US-Dollar und Hongkong-Dollar unterstützt. Unternehmen können USDC oder USDT als Sicherheit hinterlegen und dafür einen Kreditrahmen erhalten. Das veröffentlichte Verhältnis zwischen Sicherheitenwert und Kreditlimit beträgt 1:1.
Die Einzahlung von Stablecoins ist in diesem Fall keine einfache Aufladung einer Prepaid-Karte. Vielmehr dienen die Vermögenswerte der Besicherung eines Kredits.
Angenommen, ein Unternehmen hinterlegt bei Reap USDC im Wert von 10.000 US-Dollar als Sicherheit. Auf Grundlage des veröffentlichten Verhältnisses erhält es einen Kreditrahmen von 10.000 US-Dollar und bezahlt anschließend Softwaredienstleistungen im Wert von 2.000 US-Dollar.
Dadurch entsteht ein offener Kreditkartensaldo. Die hinterlegten Sicherheiten werden beim Kauf nicht unmittelbar um 2.000 US-Dollar reduziert.
Nach der Anleitung von Reap zur Nutzung der Firmenkarte müssen Unternehmen ihre offenen Salden monatlich begleichen. Dies ist per Banküberweisung oder durch Verwendung der hinterlegten Sicherheiten möglich. Wird mit Sicherheiten zurückgezahlt, verringert sich der Kreditrahmen entsprechend. Für die konkrete Abwicklung gelten zudem der Kontostand und die anwendbaren Bedingungen.
Die Finanzabteilung muss daher die hinterlegten Sicherheiten, das Kreditlimit, die Kartenausgaben und die tatsächlich geleisteten Rückzahlungen getrennt erfassen. Die Bereitstellung einer Sicherheit darf nicht unmittelbar als Betriebsausgabe behandelt werden.
Das Beispiel beschreibt ausschließlich das von Reap öffentlich dokumentierte Modell besicherter Kredite. Es lässt sich nicht auf sämtliche geschäftlichen Krypto-Zahlungskarten übertragen.
Bei Prepaid-Produkten stehen Guthaben, Aufladungen und der Umtausch von Vermögenswerten im Mittelpunkt der Buchführung. Besicherte Kreditprodukte erfordern zusätzlich die Erfassung von Unternehmensverbindlichkeiten, Sicherheiten und Tilgungen. Ob andere Kreditprodukte Zinsen oder Finanzierungskosten erheben, richtet sich nach deren jeweiligen Verträgen und darf nicht ohne Weiteres für Reap angenommen werden.
Unternehmen sollten klären, wer die Sicherheiten verwahrt, ob sie abgezogen werden können, wie sie bei Zahlungsverzug oder Vertragsverletzungen verwertet werden und welche vertraglichen Rechte bei einer Einstellung des Plattformbetriebs bestehen bleiben.
Diese Fragen betreffen die tatsächliche Kontrolle des Unternehmens über seine Mittel. Transaktionsgebühren und Cashback-Sätze beeinflussen zwar die Kosten, bilden aber weder die Kapitalbindung noch Verwahrungsrisiken und die Auswirkungen der Kreditvereinbarung vollständig ab.
4. Mitarbeiterberechtigungen und Zahlungsverantwortung bei Firmenkarten
Für Unternehmen, die regelmäßig Software, Cloud-Dienste und Werbeleistungen einkaufen, ist die reine Zahlungsabwicklung selten das Hauptproblem. Entscheidend ist vielmehr, die Zahlungsberechtigungen mehrerer Beschäftigter zu steuern. Gerade hier stoßen private Karten an ihre Grenzen.
Nehmen wir ein international tätiges Internetunternehmen mit acht Mitarbeitern. Das Technikteam beschafft Entwicklungswerkzeuge und Cloud-Dienste, das Marketing kauft Werbung ein, und die operativen Mitarbeiter kümmern sich um laufende Ausgaben.
Wenn alle dieselbe virtuelle Karte auf den Namen des Gründers verwenden, lassen sich zwar einige Zahlungen ausführen, die individuelle Verantwortung für Ausgaben ist jedoch schwer nachzuvollziehen. Der Zugriff mehrerer Personen auf dieselben Kartendaten erhöht das Risiko eines Datenabflusses. Werden Abonnements weiterhin belastet, lässt sich der verantwortliche Mitarbeiter möglicherweise nur schwer ermitteln. Ein Kartentausch könnte zudem mehrere Abteilungen gleichzeitig beeinträchtigen.
Unternehmen können diese Rechte durch separate Mitarbeiterkarten, Ausgabenlimits und Beschränkungen auf bestimmte Händlerkategorien aufteilen. Das Technikteam erhält beispielsweise eine eigene Karte für Cloud-Dienste, das Marketing eine Karte für Werbeeinkäufe. Beim Ausscheiden eines Mitarbeiters werden dessen Kartenberechtigungen entzogen.
Solche Funktionen sind keineswegs Krypto-Firmenkarten vorbehalten.
Sowohl die virtuellen Firmenkartenlösungen von Visa als auch die Kontrollfunktionen für Geschäftszahlungen von Mastercard behandeln die Steuerung von Unternehmensausgaben als wichtigen Bestandteil des geschäftlichen Zahlungsverkehrs. Ob Händlerkategorien gesperrt, Ausgabenlimits gesetzt oder autorisierte Nutzer verwaltet werden können, hängt vom Kartenherausgeber und dem konkreten Kartenprogramm ab.
Bei Krypto-Firmenkarten muss die Berechtigungsverwaltung außerdem mit Stablecoin-Konten, besicherten Kreditlinien und der Unternehmensbuchhaltung zusammenwirken. Nutzen mehrere Mitarbeiter denselben Unternehmenskreditrahmen, muss die Firma sowohl die Ausgabenberechtigungen jeder einzelnen Karte kontrollieren als auch den gesamten offenen Saldo und den Einsatz der Sicherheiten überwachen.
Zahlungsberechtigungen lassen sich an Mitarbeiter delegieren. Die Verantwortung für das Konto und die Verwaltung der Mittel muss dennoch eindeutig geregelt bleiben.
Eine auf den Unternehmensnamen ausgestellte Karte bedeutet nicht automatisch, dass ausschließlich das Unternehmen sämtliche Transaktionsverluste und Schulden trägt.
Bei klassischen Firmenkarten gibt es Modelle, in denen allein das Unternehmen für die Zahlung haftet, solche mit teilweiser oder vollständiger Verantwortung des Mitarbeiters und vertragliche Aufteilungen zwischen beiden Parteien. Auch bei Krypto-Firmenkarten sind die konkreten Vereinbarungen maßgeblich.
Gerade bei Kreditkarten muss feststehen, wer rechtlich zur Rückzahlung verpflichtet ist, ob Mitarbeiter lediglich autorisierte Karteninhaber sind und wie Sicherheiten zur Begleichung von Schulden verwendet werden dürfen. Prepaid- und Debitkarten beruhen zwar nicht auf derselben Kreditstruktur, doch auch hier müssen die Zuständigkeiten bei nicht autorisierten Transaktionen, überhöhten Abbuchungen und Kontostreitigkeiten geklärt sein.
Kann ein Administrator die Karte eines ausgeschiedenen Mitarbeiters sofort deaktivieren? Was geschieht mit bestehenden Vorautorisierungen, Abonnementverlängerungen und Rückerstattungen? Nach welchen Vertragsbestimmungen beurteilt der Kartenherausgeber die Haftung, wenn ein Mitarbeiter sein Budget überschreitet?
Diese Fragen sollten vor der Kontoeröffnung eindeutig beantwortet werden.
Nicht jede geschäftliche Krypto-Zahlungskarte bietet umfassende Genehmigungsabläufe, Budgetfunktionen und Möglichkeiten zur Ausgabenkategorisierung. Manche Produkte ermöglichen lediglich Geschäftskonten und die Verwaltung mehrerer Karten. Komplexere Genehmigungsprozesse oder Buchhaltungsintegrationen setzen dann zusätzliche Software voraus. Unternehmen sollten die tatsächlich verfügbaren Funktionen prüfen und sich nicht allein auf Werbeaussagen zur „Enterprise-Verwaltung“ verlassen.
5. Welche Finanzunterlagen sind bei Unternehmensausgaben mit Stablecoins erforderlich?
Krypto-Zahlungskarten ermöglichen Zahlungen und den Umtausch von Vermögenswerten. Unternehmen müssen die entsprechenden Geschäftsvorfälle dennoch nach den anwendbaren Rechnungslegungsvorschriften erfassen.
Angenommen, eine Firma hält USDC und bezahlt mit ihrer Geschäftskarte einen Softwareanbieter im Ausland. Die Finanzabteilung muss den Lieferanten, den Beschaffungszweck, den ursprünglichen Rechnungsbetrag, die Zahlungswährung, die Veränderung der Stablecoin-Bestände und die damit verbundenen Gebühren dokumentieren.
Bei kreditbasierten Karten müssen zudem der Zeitpunkt des Kaufs, die Erfassung auf der Abrechnung und die tatsächliche Rückzahlung auseinandergehalten werden.
Diese Informationen liegen häufig verteilt beim Händler, auf der Firmenkartenplattform und in den Stablecoin-Konten. Ein einzelner Kartentransaktionsauszug bildet den gesamten Geschäftsvorgang daher nicht unbedingt ab.
Finanzunterlage | Hauptzweck |
|---|---|
Händlerrechnung oder Zahlungsbeleg | Nachweis des Einkaufsgegenstands, des Ausgabenzwecks und der Transaktionsparteien |
Kartentransaktionsübersicht | Abgleich von Autorisierungsbetrag, endgültig gebuchtem Betrag und Transaktionsdatum |
Aufladungs- und Umtauschbelege für Stablecoins | Nachverfolgung der Mittelherkunft, umgetauschter Beträge und damit verbundener Gebühren |
Firmenkartenkonto oder Kreditkartenabrechnung | Abgleich von verfügbarem Kreditrahmen, Verbindlichkeiten und Rückzahlungen |
Zuordnung zu Mitarbeitern oder Projekten | Bestimmung von Kostenstellen, Budgets und Genehmigungsverantwortung |
Wer Stablecoins zur Finanzierung eines Kartenkontos einzahlt, sollte insbesondere den Zusammenhang zwischen den On-Chain-Transaktionen und den Buchungen auf der Plattform nachvollziehbar dokumentieren.
Eine Bestätigung auf der Blockchain belegt lediglich den Status der Übertragung im jeweiligen Netzwerk. Händlerrechnungen, Kartentransaktionen und weitere Geschäftsunterlagen werden dadurch nicht ersetzt. Selbst wenn ein Händler am Ende US-Dollar erhält, können zuvor erfolgte Umtausch- oder Veräußerungsvorgänge mit digitalen Vermögenswerten gesondert zu erfassende bilanzielle und steuerliche Folgen haben.
In der Praxis ist die Abstimmungsfähigkeit der Finanzdaten wertvoller als die Zahl unterstützter Währungen.
Wenn ein Unternehmen monatlich zahlreiche Abonnements, internationale Beschaffungen und Mitarbeiterausgaben abwickelt, die Kartenplattform aber lediglich Transaktionen ohne Angaben zur geschäftlichen Zuordnung liefert, muss die Finanzabteilung jede Buchung weiterhin manuell mit Rechnungen, Zahlungspflichtigen und Kostenstellen abgleichen.
Ob eine Krypto-Firmenkarte vollständige und abstimmbare Finanzdaten liefert, sagt über ihren praktischen Nutzen mehr aus als die Anzahl der unterstützten Stablecoins.
Verarbeitet ein Unternehmen jeden Monat viele wiederkehrende Abonnementzahlungen, grenzüberschreitende Einkäufe und Mitarbeiterausgaben, kann aber nur eine Transaktionsliste ohne geschäftliche Zuordnungsinformationen herunterladen, bleibt der Aufwand für die Aufbereitung und Abstimmung hoch. Die Karte wickelt dann zwar Zahlungen ab, verbessert das Ausgabenmanagement jedoch nicht wesentlich.
6. Sollten Unternehmen private Karten nutzen oder Firmenkarten beantragen?
Für ein von einer Einzelperson betriebenes Geschäft, das monatlich nur wenige Abonnements bezahlt, lohnt sich der zusätzliche Aufwand einer KYB-Prüfung und der Verwaltung eines Firmenkontos möglicherweise nicht. Zunächst sollte geprüft werden, ob der private Kartenvertrag die geschäftliche Nutzung erlaubt und ob Ausgabenbelege, Erstattungen und steuerliche Unterlagen ordnungsgemäß verwaltet werden können.
Müssen dagegen mehrere Personen Zahlungen ausführen, regelmäßig Leistungen eingekauft oder internationale Geschäftsausgaben zentral gesteuert werden, gewinnen ein Unternehmenskonto und individuelle Kartenberechtigungen deutlich an Bedeutung.
Bei der Auswahl empfehle ich, vier Aspekte vorrangig zu prüfen:
Erstens: Kontoberechtigung und rechtliche Verantwortung. Es muss geklärt werden, ob der Registrierungsstaat, der tatsächliche Geschäftssitz, die Branche und die beteiligten Personen die Zugangsvoraussetzungen erfüllen. Ebenso wichtig sind die rechtlichen Beziehungen zwischen Kartenherausgeber, Kontoinhaber und Zahlungsschuldner.
Zweitens: Mittel- und Schuldenstruktur. Unternehmen sollten feststellen, ob die Karte mit einem Prepaid-Guthaben, einem durch Stablecoins besicherten Kreditrahmen oder einer unabhängigen Unternehmenskreditlinie arbeitet. Die Regeln für Verwahrung, Rückzahlung, Vermögensabzug und Vorgehen bei Zahlungsausfall müssen eindeutig sein.
Drittens: Berechtigungen und Finanzverwaltung. Zu prüfen ist, ob Mitarbeiterkarten, Budgetkontrollen, Zahlungsgenehmigungen, Händlerbeschränkungen, Transaktionsdaten und Abstimmungsfunktionen den betrieblichen Anforderungen entsprechen.
Viertens: Gebühren und Zusatzfunktionen. Erst wenn die ersten drei Punkte erfüllt sind, sollten Kartenausgabegebühren, Transaktionsentgelte, Wechselkurskosten, Finanzierungskosten, Cashback und weitere Leistungen verglichen werden. Hinzu kommen die geografische Verfügbarkeit und die Bedingungen für eine langfristige Nutzung.
Private und geschäftliche Krypto-Zahlungskarten können dieselben Visa- oder Mastercard-Netzwerke verwenden und sich beim alltäglichen Bezahlen ähnlich verhalten. Unternehmen müssen jedoch mehr im Blick behalten als einzelne Zahlungen: die finanzielle Verantwortung dahinter, die Berechtigungen ihrer Mitarbeiter und eine nachvollziehbare Buchführung.