
Eine Krypto-Zahlungskarte verfügt über ein verfügbares Guthaben von 80 US-Dollar. Der Karteninhaber möchte lediglich für 30 US-Dollar tanken, doch die automatische Zapfsäule lehnt die Zahlung ab. Ähnliches kann an öffentlichen Ladestationen für Elektrofahrzeuge passieren: Ein Ladevorgang kostet nur etwas mehr als 10 US-Dollar, während vorübergehend mehrere Dutzend Dollar auf der Karte reserviert werden.
Krypto-Zahlungskarten können grundsätzlich zum Tanken und zum Laden von Elektrofahrzeugen verwendet werden. Ob eine Transaktion erfolgreich ist, hängt jedoch von den akzeptierten Zahlungsverfahren des Händlers, den Beschränkungen des Kartenherausgebers und den zum Autorisierungszeitpunkt verfügbaren Mitteln ab. Auch die Unterstützung des Visa- oder Mastercard-Netzwerks garantiert nicht, dass jede Zahlung genehmigt wird.
Die Ursache liegt häufig in der Differenz zwischen dem tatsächlichen Kaufbetrag und dem für die Zahlungsautorisierung angeforderten Betrag. Tankstellen und Ladenetze können bereits vor Beginn der Leistung eine Vorautorisierung verlangen. Besonders betroffen sind Krypto-Prepaidkarten mit begrenztem verfügbarem Guthaben.
1. Können Krypto-Zahlungskarten an Tankstellen und Ladesäulen verwendet werden?
Tankstellen und öffentliche Ladenetze wickeln Zahlungen in der Regel über das Kartenzahlungssystem ab. Akzeptiert der Händler die Karte und unterliegt die betreffende Transaktion keinen Einschränkungen durch den Herausgeber, kann eine Krypto-Zahlungskarte ähnlich wie eine herkömmliche Debit- oder Prepaidkarte eingesetzt werden.
Entscheidend ist allerdings auch der Zahlungsweg.
Die automatische Zapfsäule und das Kassenterminal derselben Tankstelle können unterschiedliche Autorisierungsverfahren verwenden. Beim Laden von Elektrofahrzeugen sind die Zahlungsmöglichkeiten noch vielfältiger: Betreiber-App, Kartenleser an der Ladesäule, mobiles Wallet und Gastzahlung können jeweils andere Zahlungsdienstleister und Prüfanforderungen einbeziehen.
So weist EVgo in seinen offiziellen Hinweisen darauf hin, dass die Unterstützung mobiler Wallets wie Apple Pay und Google Pay an bestimmten Standorten eingeschränkt ist. Selbst wenn eine Karte erfolgreich in einem mobilen Wallet hinterlegt wurde, muss sie deshalb nicht zwangsläufig am Terminal vor Ort funktionieren.
Einige Ladegeräte besitzen eine kontaktlose Lesefläche, die ausschließlich für RFID-Mitgliedskarten des Betreibers vorgesehen ist und keine Bankkarten akzeptiert. EVgo erläutert diesen Unterschied ausdrücklich in seinem Leitfaden zur Kartenzahlung an Ladestationen.
Allein das Logo eines Kartennetzwerks lässt somit keinen verlässlichen Schluss darauf zu, ob eine Karte zum Tanken oder Laden geeignet ist. Ausschlaggebend sind die Art der Zahlungsauslösung durch den Händler, die Genehmigung der Autorisierung durch den Kartenherausgeber und die zu diesem Zeitpunkt tatsächlich verfügbaren Mittel.
2. Warum verlangen Tankstellen eine Vorautorisierung, die über dem Tankbetrag liegt?
Zwischen dem Bezahlen an einer automatischen Zapfsäule und dem Einkauf im Supermarkt besteht ein wesentlicher Unterschied: Beim Vorlegen der Karte an der Zapfsäule steht der endgültige Rechnungsbetrag normalerweise noch nicht fest.
An der Supermarktkasse kann unmittelbar eine Autorisierung für einen Einkauf über 30 US-Dollar angefordert werden. Eine automatische Zapfsäule muss dagegen zunächst prüfen, ob die Karte grundsätzlich über ausreichende Zahlungsmittel verfügt, bevor der Fahrer mit dem Tanken beginnen darf.
Manche Zapfsäulen fordern deshalb vorab eine Autorisierung in einer geschätzten Höhe an, die den Tankvorgang voraussichtlich abdeckt.
Angenommen, eine Prepaidkarte weist 80 US-Dollar verfügbares Guthaben auf und der Fahrer möchte für 30 US-Dollar tanken. Die Zapfsäule fordert jedoch zunächst eine Autorisierung über 100 US-Dollar an. Verlangt der Kartenherausgeber eine vollständige Deckung des Autorisierungsbetrags, wird die Zahlung abgelehnt.
Abgelehnt wird die anfängliche Autorisierung über 100 US-Dollar, nicht der tatsächliche Kraftstoffkauf über 30 US-Dollar.
In seinen 2018 veröffentlichten Hinweisen zur Zahlungsakzeptanz für den US-amerikanischen Kraftstoffeinzelhandel beschreibt Visa die Autorisierungs-, Transaktionsabschluss- und Clearingverfahren an automatischen Zapfsäulen. Das Dokument erläutert zudem, dass unterschiedliche Autorisierungsverfahren existieren. Ein bestimmter Vorautorisierungsbetrag darf daher nicht als einheitliche Vorgabe für sämtliche Tankstellen angesehen werden.
Ein konkreteres Beispiel liefert die Dokumentation von Crypto.com zu Gebühren und Limits seiner Prepaidkarte. Demnach können manche Tankstellen eine Vorautorisierung von ungefähr 50 bis 150 US-Dollar verlangen. Crypto.com empfiehlt, gegebenenfalls an der Kasse zu bezahlen, um die höhere Reservierung an der Zapfsäule zu vermeiden.
Für Nutzer von Krypto-Prepaidkarten mit geringem Guthaben ist dieser Hinweis besonders praktisch.
Ermöglicht die Tankstelle eine Vorauszahlung über einen festgelegten Betrag an der Kasse, kann der Fahrer die 30 US-Dollar direkt bezahlen, ohne zuvor die höhere Autorisierungsanforderung der Zapfsäule erfüllen zu müssen. Auch diese Zahlung bedarf der Genehmigung des Kartenherausgebers, lässt sich hinsichtlich der gebundenen Mittel aber in der Regel besser kontrollieren.
Der Autorisierungsbetrag ist nicht die endgültige Abbuchung
Eine Prepaidkarte verfügt beispielsweise zunächst über 160 US-Dollar. Die Zapfsäule reserviert im Rahmen einer Vorautorisierung 100 US-Dollar, sodass vorübergehend nur noch 60 US-Dollar verfügbar sind.
Nach dem Tanken beträgt der tatsächliche Kaufpreis 45 US-Dollar. Der Händler übermittelt den endgültigen Transaktionsbetrag. Sobald der Kartenherausgeber die entsprechende Verarbeitung abgeschlossen und die nicht benötigte Reservierung freigegeben hat, sollten wieder 115 US-Dollar verfügbar sein.
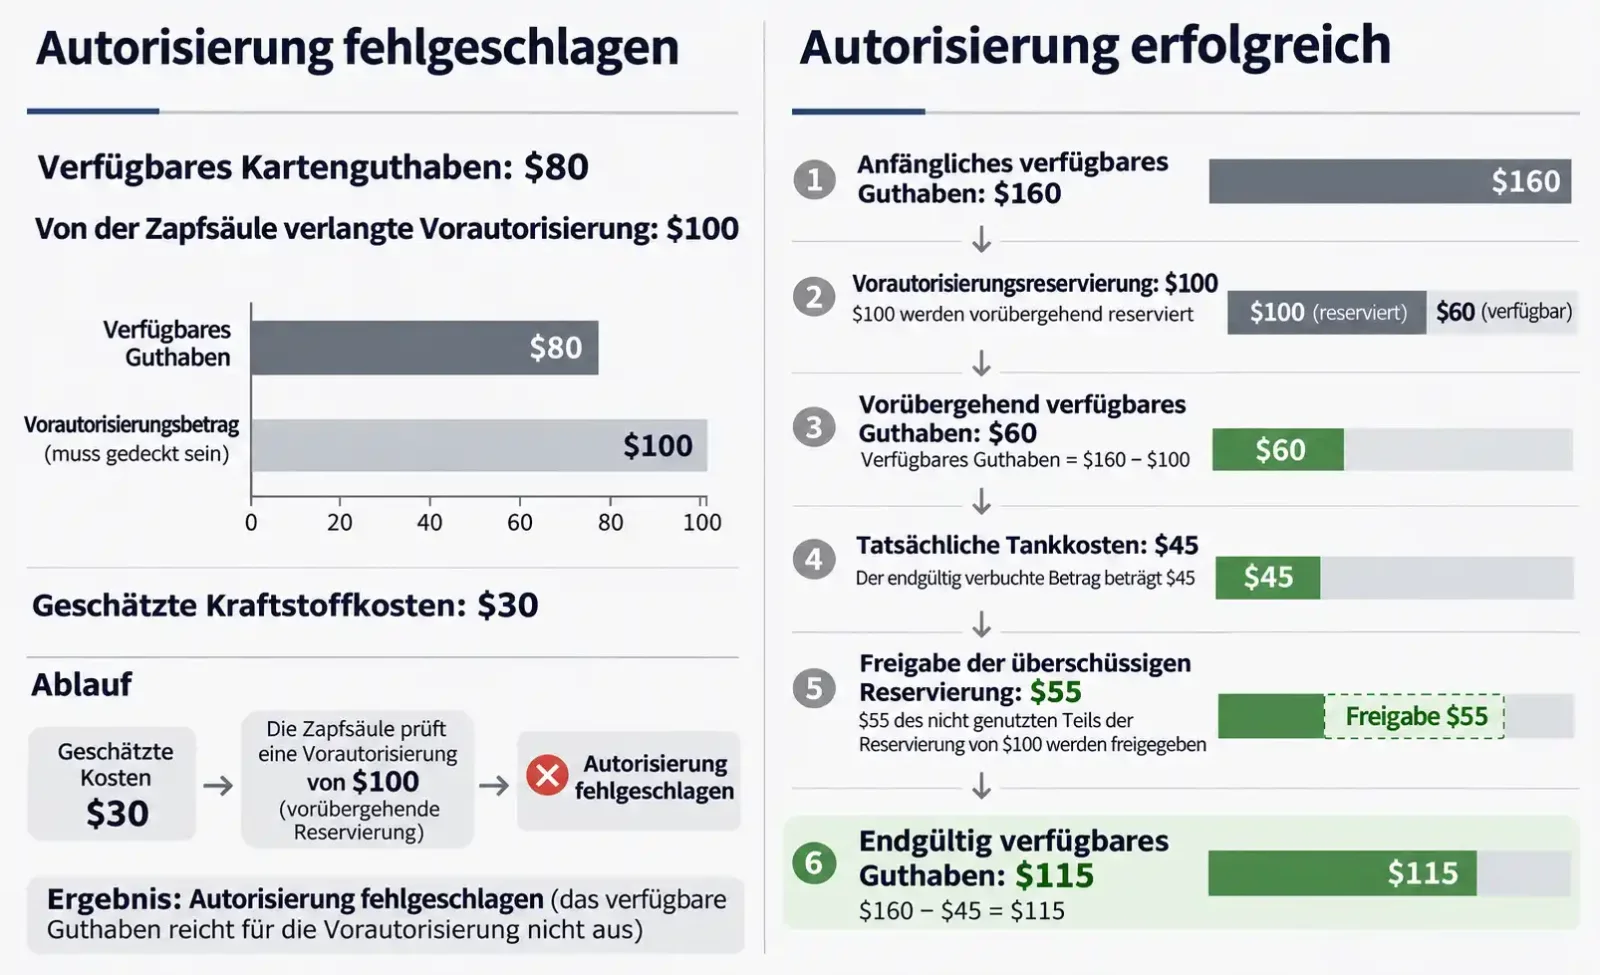
Dabei sind drei Vorgänge zu unterscheiden:
Vorautorisierung (Pre-authorization): Der Händler beantragt die Genehmigung der Zahlung. Der Kartenherausgeber kann vorübergehend Guthaben oder einen Teil des Kreditrahmens reservieren.
Endgültige Buchung (Posting): Der Händler übermittelt den tatsächlichen Transaktionsbetrag, den der Kartenherausgeber verbindlich auf dem Konto verbucht.
Freigabe oder Stornierung der Autorisierung (Release / Reversal): Der Teil der ursprünglichen Autorisierung, der nicht länger benötigt wird, wird wieder freigegeben.
Die Freigabe einer Autorisierung ist keine Rückerstattung. Eine Rückerstattung betrifft eine bereits endgültig gebuchte Transaktion. Bei der regulären Freigabe einer Vorautorisierung muss nicht zunächst der gesamte autorisierte Betrag abgebucht und anschließend die Differenz zurückerstattet werden.
In einer Karten-App können vorübergehend sowohl die ursprüngliche Autorisierung als auch die endgültige Zahlung erscheinen. Solange die ursprüngliche Autorisierung noch mit Pending (ausstehend) gekennzeichnet ist, sollten diese beiden Einträge nicht automatisch als Doppelabbuchung betrachtet werden.
3. Was ist bei Vorautorisierungen für das Laden von Elektrofahrzeugen anders?
Auch öffentliche Ladestationen müssen die Zahlungsfähigkeit vor Beginn des Ladevorgangs prüfen. Die Autorisierungsregeln unterscheiden sich jedoch erheblich zwischen den Betreibern.
Die Ladekosten hängen von der bezogenen Energiemenge, der Ladedauer, den lokalen Tarifen sowie gegebenenfalls von Blockiergebühren, Überlastungsgebühren oder weiteren Zuschlägen ab. Beim Start einer Ladesitzung kann der Betreiber den endgültigen Betrag normalerweise noch nicht ermitteln.
Verlangt eine Ladestation eine Vorautorisierung über 50 US-Dollar, während der Ladevorgang tatsächlich nur 18 US-Dollar kostet, sieht der Nutzer zunächst möglicherweise eine ausstehende Autorisierung über 50 US-Dollar und anschließend eine endgültige Belastung über 18 US-Dollar. Die verbleibenden 32 US-Dollar sind ein freizugebender Reservierungsbetrag und keine zusätzliche Servicegebühr.
ChargePoint unterscheidet in seinen Erläuterungen zu Vorautorisierungen ausdrücklich zwischen vorübergehenden Autorisierungen und endgültigen Zahlungen.
Die Autorisierungsbeträge unterscheiden sich zwischen Ladenetzen deutlich. Selbst derselbe Betreiber kann je nach Zahlungsmethode unterschiedliche Regeln anwenden.
ChargePoint: Unterschiede zwischen Kontozahlung und direkter Zahlung an der Ladestation
Laut den am 10. Juli 2026 aktualisierten US-amerikanischen Hilfeinformationen von ChargePoint gelten für Ladevorgänge, die über ein ChargePoint-Konto gestartet werden, folgende Vorautorisierungsbeträge:
Wechselstromladen (AC): 25 US-Dollar.
Gleichstromladen (DC): 50 US-Dollar.
Siehe die ChargePoint-Informationen zu kontobasierten Vorautorisierungen.
Für Ladevorgänge ohne ChargePoint-Konto nennen die offiziellen Unterlagen zwei unterschiedliche Beträge.
Die am 10. Juli 2026 aktualisierten Hinweise zu Ladevorgängen ohne Konto nennen eine Vorautorisierung von 50 US-Dollar. Dagegen heißt es in den am 16. Juni 2026 aktualisierten Hinweisen zur kontaktlosen Zahlung mit EMV-Karten ausdrücklich, dass bei einem mit einer kontaktlosen EMV-Bankkarte gestarteten Ladevorgang ein fester Betrag von 75 US-Dollar reserviert wird.
ChargePoint erläutert nicht vollständig, wie diese beiden Regelungen voneinander abzugrenzen sind. Daraus lässt sich deshalb nicht ableiten, dass für sämtliche Transaktionen ohne Konto derselbe Betrag gilt. Vor der Zahlung sollten Nutzer das jeweilige Terminal und die zuletzt veröffentlichten Vorgaben von ChargePoint prüfen.
Tesla: Unterschiedliche Beträge bei App-Zahlung und Gastzahlung
In seinen Informationen zum Supercharging für Fahrzeuge anderer Hersteller erklärt Tesla, dass bei den betreffenden Ladevorgängen von Nicht-Tesla-Fahrzeugen, die in US- oder kanadischen Dollar abgerechnet werden, beim Start über eine in der Tesla-App hinterlegte Zahlungsmethode eine vorübergehende Autorisierung von 20 Dollar erfolgt. Bei einer Gastzahlung werden 40 Dollar autorisiert.
Diese Beträge beziehen sich auf die von Tesla beschriebenen Zahlungsszenarien für Fahrzeuge anderer Hersteller und gelten nicht zwangsläufig für sämtliche Supercharging-Transaktionen.
Electrify America: App-Zahlung und Kartenzahlung an der Station unterscheiden
Die offiziellen Zahlungs-FAQ von Electrify America für die USA erläutern zwei unterschiedliche Verfahren.
Bei einer Zahlung über ein App-Konto wird beim Start des Ladevorgangs eine vorübergehende Autorisierung über 20 US-Dollar vorgenommen. Bei längeren Ladevorgängen kann eine weitere Autorisierung über 20 US-Dollar hinzukommen.
Wer dagegen als Gast direkt an der Ladestation mit einer Bankkarte bezahlt, unterliegt einer vorübergehenden Autorisierung über 50 US-Dollar.
Selbst innerhalb desselben Ladenetzes kann ein Wechsel des Zahlungswegs somit verändern, welches verfügbare Guthaben zum Starten eines Ladevorgangs erforderlich ist.
Zusätzliche Autorisierungen können außerdem dazu führen, dass für einen einzigen Ladevorgang mehrere ausstehende Buchungen angezeigt werden. Wer ausschließlich die Transaktionsübersicht seiner Karte betrachtet, überschätzt deshalb möglicherweise die tatsächlichen Ausgaben.
EVgo: Die offiziell veröffentlichten Höchstbeträge stimmen nicht überein
In seinen am 6. Juli 2026 aktualisierten Hinweisen zu Vorautorisierungen erklärt EVgo, dass der Zahlungsdienstleister bei einer Zahlung am Bankkartenleser der Ladestation eine vorübergehende Autorisierung von bis zu 60 US-Dollar auslösen kann.
Der im Oktober 2025 aktualisierte Leitfaden zur Kreditkartenzahlung an der Ladestation nennt dagegen weiterhin einen Höchstbetrag von 100 US-Dollar und weist darauf hin, dass dieser vom jeweiligen Ladegerät abhängt.
Die beiden offiziellen Dokumente erläutern nicht vollständig, unter welchen Bedingungen die unterschiedlichen Beträge gelten. Daher sollte keiner der beiden Werte als einheitliche Obergrenze für sämtliche EVgo-Standorte dargestellt werden. EVgo weist zudem darauf hin, dass Debit- und Prepaidkarten abgelehnt werden können, wenn das verfügbare Guthaben den Autorisierungsbetrag nicht abdeckt.
Für Fahrer, die mehrere Ladestationen nacheinander nutzen möchten, können noch nicht freigegebene Vorautorisierungen die nächste Zahlung mitunter stärker beeinträchtigen als die bereits entstandenen Ladekosten.
4. Warum ist das verfügbare Guthaben bei Krypto-Zahlungskarten besonders wichtig?
Vorautorisierungen sind kein Sonderfall von Krypto-Zahlungskarten. Auch herkömmliche Debit-, Prepaid- und Kreditkarten können durch Autorisierungen vorübergehend Guthaben oder Kreditrahmen binden.
Der Unterschied besteht darin, dass die für Krypto-Zahlungskarten eingesetzten Mittel aus unterschiedlichen Konten stammen und unter Umständen erst zwischen digitalen Vermögenswerten und Fiatwährung umgewandelt werden müssen.
Vorab aufgeladene Krypto-Prepaidkarten
Bei solchen Karten müssen Nutzer digitale Vermögenswerte in der Regel zunächst in Fiatwährung umtauschen oder das Kartenkonto entsprechend den Produktbedingungen aufladen, bevor sie mit dem Kartenguthaben bezahlen können.
Befinden sich beispielsweise 1.000 USDT in einer Plattform-Wallet, während auf dem Kartenkonto nur 40 US-Dollar verfügbar sind, kann eine Autorisierungsanfrage über 100 US-Dollar an der Zapfsäule trotzdem scheitern.
Der Gesamtwert der Wallet-Vermögenswerte ersetzt nicht das verfügbare Guthaben auf dem Kartenkonto. Bei Prepaidprodukten ist es zuverlässiger, die Karte rechtzeitig aufzuladen, als sich erst an der Zapfsäule mit den Guthabenanforderungen auseinanderzusetzen.
Direkt mit digitalen Vermögenswerten verknüpfte Zahlungskarten
Andere Krypto-Zahlungskarten ermöglichen es, Kartenausgaben durch bestimmte digitale Vermögenswerte auf dem Nutzerkonto zu finanzieren.
Je nach Produkt können die Vermögenswerte bereits während der Autorisierung gesperrt oder erst im Verlauf der Transaktionsverarbeitung umgetauscht werden. Bei stark schwankenden Vermögenswerten wie BTC spielen außerdem der Umrechnungszeitpunkt und die tatsächlich veräußerte Menge eine Rolle.
Die Dokumentation von Bybit Card zum Transaktionsverlauf unterscheidet beispielsweise zwischen Kartenautorisierungen, abgeschlossenen Transaktionen und Autorisierungsstornierungen. Bei mit Krypto-Assets finanzierten Zahlungen können zudem die zugehörigen Verkaufsaufzeichnungen eingesehen werden.
Sinkt ein Guthaben, sollten Karteninhaber zwischen einer durch die Kartenautorisierung verursachten Reservierung und einer bereits ausgeführten Umwandlung digitaler Vermögenswerte unterscheiden. Ist der endgültige Kaufbetrag niedriger als die ursprüngliche Autorisierung, bedeutet das nicht zwangsläufig, dass die Differenz in derselben Menge des ursprünglich gesperrten digitalen Vermögenswerts zurückgegeben wird.
Krypto-Karten mit Kreditrahmen
Bei kreditbasierten Krypto-Karten verringern vorübergehende Autorisierungen normalerweise den verfügbaren Kreditrahmen, statt einen entsprechenden Barbetrag direkt zu sperren.
Ist der Kreditrahmen durch Krypto-Vermögenswerte besichert, müssen Karteninhaber zusätzlich den Wert der Sicherheiten, die verfügbare Kreditlinie und die Darlehensbedingungen berücksichtigen. Eine Vorautorisierung allein bedeutet weder, dass die endgültige Ausgabe bereits gebucht wurde, noch, dass sich die ausstehende Darlehensschuld erhöht hat.
Bei einer identischen Autorisierungsanfrage über 100 US-Dollar können unterschiedliche Produkte also Prepaidguthaben, digitale Vermögenswerte oder einen Kreditrahmen beanspruchen. Bei der Auswahl einer Krypto-Zahlungskarte ist nicht entscheidend, welchen Vermögenswert die Plattform insgesamt anzeigt, sondern welche Mittel der Kartenherausgeber bei der Transaktionsautorisierung tatsächlich zur Verfügung stellt.
5. Was tun, wenn eine Zahlung scheitert oder eine Vorautorisierung nicht freigegeben wird?
Wird eine Krypto-Zahlungskarte an einer Tankstelle oder Ladestation abgelehnt, sollte zunächst geklärt werden, in welcher Phase des Zahlungsvorgangs das Problem aufgetreten ist.
Ein unzureichendes Guthaben zur Deckung des Autorisierungsbetrags ist eine häufige Ursache. Ablehnungen können aber auch durch Händlerkategoriebeschränkungen, Prüfungen bei Onlinezahlungen, Terminalinkompatibilitäten oder fehlende Berechtigungen für grenzüberschreitende Zahlungen entstehen.
Zunächst MCCs verstehen, bevor eine Transaktionssperre angenommen wird
Der Merchant Category Code (MCC) ist ein Klassifizierungscode, mit dem Kartenzahlungssysteme die Geschäftstätigkeit eines Händlers zuordnen.
Laut dem Visa Merchant Data Standards Manual und dem Mastercard-Referenzdokument zur Händlerklassifizierung gehören zu den gängigen Codes für Kraftstoff und Elektrofahrzeugladung:
MCC | Händlerkategorie | Typische Transaktionen |
|---|---|---|
5541 | Service Stations | Tankstellen und damit verbundener Kraftstoffeinzelhandel |
5542 | Automated Fuel Dispensers | Automatische Zapfsäulen |
5552 | Electric Vehicle Charging | Ladedienstleistungen für Elektrofahrzeuge |
Die Kasse und die automatische Zapfsäule derselben Tankstelle können unterschiedlichen Händlerkategorien zugeordnet sein. Kartenherausgeber können außerdem bestimmte MCCs, Länder oder Zahlungskanäle einschränken.
Aus einer einzelnen abgelehnten Autorisierung lässt sich jedoch nicht schließen, dass der Herausgeber einen bestimmten MCC generell sperrt.
Wird die Karte beispielsweise an der Zapfsäule abgelehnt, an der Kasse jedoch akzeptiert, kann dies mit dem MCC zusammenhängen. Ebenso möglich ist, dass an der Kasse lediglich ein niedrigerer, festgelegter Kaufbetrag autorisiert wird.
Für eine fundierte Ursachenprüfung sollten der Transaktionsort, der angeforderte Autorisierungsbetrag und der vom Kartenherausgeber zurückgemeldete Ablehnungsgrund gemeinsam betrachtet werden.
Problem | Zuerst prüfen |
|---|---|
Karte wird an der automatischen Zapfsäule sofort abgelehnt | Höhe der Vorautorisierung, verfügbares Guthaben, MCC-Beschränkungen |
Zahlung an der Zapfsäule abgelehnt, an der Kasse erfolgreich | Autorisierungsverfahren und Händlerkategorien beider Zahlungswege |
Karte lässt sich nicht in einer Lade-App hinterlegen | Freigabe für Onlinezahlungen, Rechnungsadresse, Region und Zahlungsprüfung |
Mobiles Wallet funktioniert an der Ladesäule nicht | Unterstützung kontaktloser Bankkartenzahlungen und mobiler Wallets durch das Terminal |
Ladevorgang startet, spätere Zahlung scheitert | Endgültige Rechnung, zusätzliche Autorisierungen und verbleibende verfügbare Mittel |
Guthaben wird nach dem Tanken oder Laden nicht wieder verfügbar | Status der ursprünglichen Autorisierung, endgültige Buchung und Fortschritt der Freigabe |
Nach einer Ablehnung sollte dieselbe Zahlungsmethode nicht wiederholt ohne weitere Prüfung eingesetzt werden. Manche erfolglosen Versuche hinterlassen ausstehende Autorisierungen, obwohl keine Leistung begonnen wurde, und reduzieren dadurch das verfügbare Guthaben zusätzlich.
Beim Kontakt mit dem Kundendienst des Kartenherausgebers sollten Händlername, Transaktionszeitpunkt, Betrag, die letzten vier Ziffern der Kartennummer und die Transaktionsaufzeichnungen angegeben werden. Zusätzlich sollte der genaue Ablehnungsgrund erfragt werden.
Wenn das Guthaben nicht wieder verfügbar ist: Pending oder bereits endgültig gebucht?
Wird nach dem Tanken oder Laden weiterhin eine hohe Autorisierung als Pending (ausstehend) angezeigt, muss normalerweise abgewartet werden, bis der Händler die Transaktion abschließt, die Autorisierung storniert oder der Kartenherausgeber die Reservierung nach den geltenden Regeln freigibt.
Die von den Betreibern veröffentlichten Bearbeitungsfristen unterscheiden sich.
Laut den Informationen von ChargePoint zur Freigabe von Autorisierungen kann es nach Ende des Ladevorgangs und Übermittlung des endgültigen Betrags bis zu sieben Geschäftstage dauern, bis der Kartenherausgeber den nicht benötigten Teil des reservierten Betrags freigibt.
Die entsprechenden Hinweise von EVgo besagen, dass ausstehende Autorisierungen normalerweise innerhalb von drei bis fünf Geschäftstagen verschwinden. Bei manchen Finanzinstituten dauert die Bearbeitung länger.
Diese Fristen gelten nicht zwangsläufig für sämtliche Krypto-Zahlungskarten.
Ist die jeweilige Frist überschritten, sollte der Karteninhaber die Quittung oder die Aufzeichnung des Ladevorgangs aufbewahren, beim Händler nachfragen, ob der endgültige Betrag bereits übermittelt wurde, und den Kartenherausgeber um Klärung bitten, warum die ursprüngliche Autorisierung weiterhin Mittel bindet.
Wurde der höhere Betrag dagegen bereits endgültig gebucht, ist anders vorzugehen. Dann sollte die Händlerrechnung auf überhöhte oder doppelte Belastungen geprüft werden. Anschließend kann beim Händler eine Korrektur oder Rückerstattung verlangt und gegebenenfalls über den Kartenherausgeber eine Transaktionsreklamation eingeleitet werden.
Bei einer ausstehenden Autorisierung muss der Freigabestatus geklärt werden. Eine bereits endgültig gebuchte fehlerhafte Belastung erfordert dagegen eine Rechnungskorrektur, Rückerstattung oder ein Reklamationsverfahren.
Für die Prüfung einer Transaktion müssen weder die Wiederherstellungsphrase einer Wallet noch private Schlüssel oder der vollständige Kartensicherheitscode offengelegt werden. Jede Aufforderung, solche Informationen zur angeblichen Freigabe einer Vorautorisierung herauszugeben, ist als Sicherheitsrisiko zu betrachten.
6. Wie sollten Vielfahrer Krypto-Zahlungskarten auswählen und einsetzen?
Wer nur gelegentlich tankt, kann eine hohe Vorautorisierung oft umgehen, indem er an der Kasse im Voraus bezahlt oder eine andere Zahlungsmethode nutzt. Wer regelmäßig lange Strecken fährt oder in verschiedenen Regionen lädt, muss hingegen die Bindung von Mitteln über die gesamte Reise hinweg einplanen.
Angenommen, ein Fahrer nutzt an einem Tag drei Ladestationen. Jede verlangt eine Vorautorisierung von 50 US-Dollar, während die tatsächlichen Kosten pro Ladevorgang lediglich 15 US-Dollar betragen.
Sind die ersten beiden Autorisierungen noch nicht vollständig freigegeben, können sie auch beim dritten Ladevorgang das verfügbare Guthaben beeinträchtigen. Nur die voraussichtlichen Stromkosten einzuplanen, reicht deshalb nicht aus.
Bei Krypto-Prepaidkarten empfiehlt es sich, anhand der vorgesehenen Ladenetze genügend Guthaben für mehrere aufeinanderfolgende Autorisierungen bereitzuhalten, statt lediglich die endgültigen Ladekosten zu kalkulieren. Auf längeren Reisen sollte außerdem eine unabhängige Bankkarte als Zahlungsmittel für den Notfall mitgeführt werden, falls eine Plattform oder ein Zahlungsweg ausfällt.
Wer überwiegend ein bestimmtes Ladenetz nutzt, sollte sich frühzeitig über dessen Regeln für App-Zahlungen, Kartenzahlungen vor Ort, mobile Wallets und Gastzahlungen informieren. Die Autorisierungsbeträge und Prüfanforderungen können je nach Zahlungsweg unterschiedlich sein. Eine Zahlungsmethode vor Reisebeginn zu hinterlegen und zu prüfen, ist in der Regel einfacher, als erst an der Ladestation Probleme bei der Kartenregistrierung zu lösen.
Für Nutzer, die Kraftstoff- und Ladekosten regelmäßig mit Krypto-Zahlungskarten bezahlen, sind die Höhe der Vorautorisierungen, die tatsächliche Verfügbarkeit der Mittel, die Geschwindigkeit der Autorisierungsfreigabe und die Kompatibilität mit verschiedenen Zahlungswegen entscheidende Kriterien für die Alltagstauglichkeit einer Karte.