
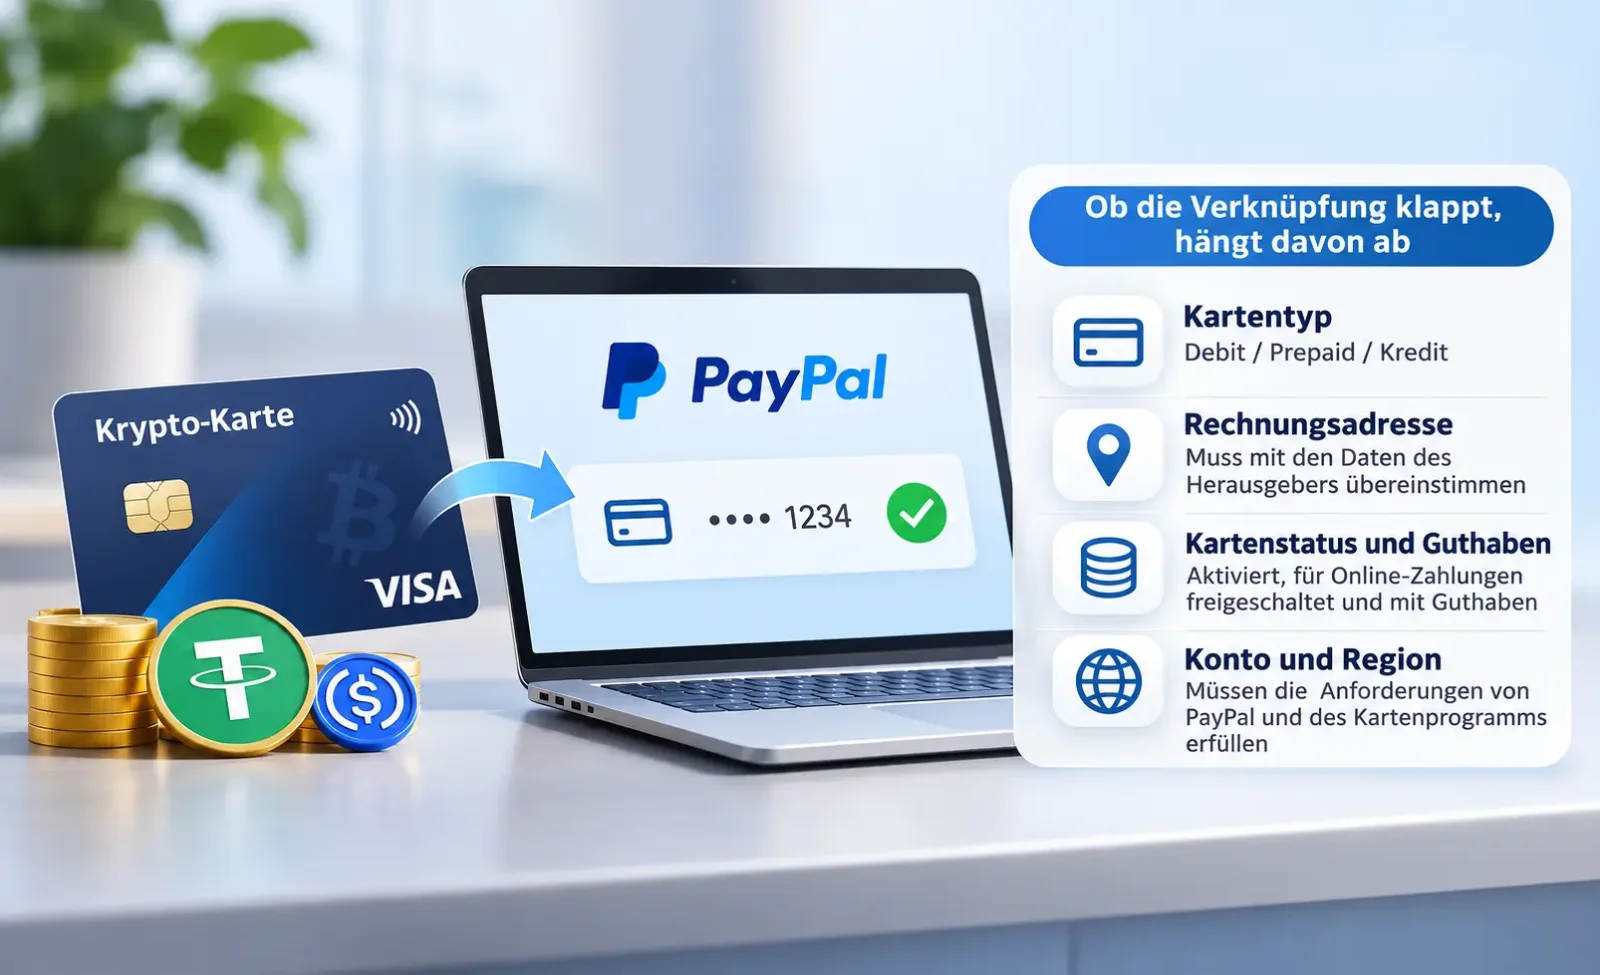
Eine Krypto-Zahlungskarte lässt sich unter Umständen mit PayPal verknüpfen. Ob dies gelingt, hängt jedoch vom Kartentyp, dem Kartenprogramm, dem Land des PayPal-Kontos und dem Ergebnis der Verifizierung ab. Krypto-Karten, die über Kartennetzwerke wie Visa oder Mastercard ausgegeben werden, können grundsätzlich wie herkömmliche Zahlungskarten bei PayPal hinzugefügt werden. Dass eine Karte mit Stablecoins wie USDT oder USDC aufgeladen wird, ist für sich genommen kein Kriterium dafür, ob PayPal sie akzeptiert.
Laut dem US-amerikanischen PayPal-Hilfe-Center akzeptiert PayPal Karten der Netzwerke Visa, Mastercard, Discover, Diners Club und American Express sowie bestimmte geeignete Prepaid-Karten. Allerdings können Kartenherausgeber und Kartenprogramme innerhalb desselben Netzwerks unterschiedliche Transaktionsberechtigungen vorsehen. Ein Visa- oder Mastercard-Logo allein belegt daher nicht, dass eine bestimmte Krypto-Karte mit PayPal kompatibel ist.
Entscheidend ist die Unterscheidung zwischen dem Hinzufügen einer Karte, ihrer Bestätigung und der tatsächlichen Zahlung an einen Händler. Selbst wenn eine Karte bereits in der PayPal-Wallet hinterlegt ist, können Zahlungen beim Bezahlvorgang, bei automatischen Verlängerungen oder bei bestimmten Händlern abgelehnt werden.
Kann man eine Krypto-Zahlungskarte mit PayPal verknüpfen?
Wird über PayPal mit einer hinterlegten Karte bezahlt, handelt es sich im Hintergrund in der Regel weiterhin um eine Kartentransaktion. Ein Beispiel ist eine Karte, auf die Nutzer USDC einzahlen und anschließend in ein für Zahlungen verfügbares US-Dollar-Guthaben umwandeln können. Bei PayPal werden die Zahlungsdaten der Karte hinterlegt; die Einzahlung, Umrechnung und Verwaltung des Guthabens erfolgen hauptsächlich durch den Kartenanbieter und seine Partner.
Je nach Kartentyp gelten unterschiedliche Voraussetzungen:
Debitkarte (Debit Card): Zahlungen werden üblicherweise aus dem verfügbaren Guthaben eines zugeordneten Kontos finanziert. Die Karte muss die betreffenden Online-Transaktionen und die erforderlichen Verifizierungsautorisierungen zulassen.
Prepaid-Karte (Prepaid Card): Vor der Nutzung muss Geld aufgeladen oder ein verfügbares Zahlungsguthaben eingerichtet werden. PayPal akzeptiert Prepaid-Karten in einigen Märkten. Einzelne Kartenprogramme können die Verknüpfung oder die Nutzung für Zahlungen jedoch einschränken.
Kreditkarte mit Krypto-Bezug: Maßgeblich sind die tatsächlichen Ausgabebedingungen und die Eigenschaften des Kreditprodukts. Bezeichnungen wie „Crypto Card“ oder „Stablecoin Card“ reichen nicht aus, um die Kartenart zu bestimmen.
Virtuelle Karte (Virtual Card): „Virtuell“ beschreibt die Kartenform und keine eigenständige Finanzierungsart neben Debit- und Prepaid-Karten. Virtuelle Karten mit gültiger Kartennummer, Ablaufdatum, Sicherheitscode und Online-Zahlungsfunktion können für eine Verknüpfung infrage kommen. Virtuelle Einmalkarten oder auf bestimmte Händler beschränkte Karten eignen sich dagegen nicht unbedingt für eine dauerhafte Nutzung.
Zwei Voraussetzungen müssen gleichzeitig erfüllt sein: die Annahmeregeln von PayPal für externe Zahlungskarten und die Autorisierungsvorgaben des Kartenherausgebers für die jeweilige Transaktion. Außerdem ist zwischen Kartenzahlungen und dem Aufladen des PayPal-Guthabens zu unterscheiden. Eine erfolgreiche Verknüpfung bedeutet nicht zwangsläufig, dass sich mit der Karte das PayPal-Guthaben aufladen oder Auszahlungen empfangen lassen.
Wie fügt man eine Krypto-Zahlungskarte zu PayPal hinzu?
Öffnen Sie zunächst die offizielle App des Kartenanbieters. Prüfen Sie, ob die Karte aktiviert, weder gesperrt noch abgelaufen und für Online-Zahlungen freigeschaltet ist. Außerdem sollte genügend verfügbares Guthaben für eine mögliche Verifizierung vorhanden sein. Bei virtuellen Karten ist zu kontrollieren, ob inzwischen eine neue Kartennummer ausgegeben wurde. Manche Anbieter verlangen zudem, dass Online-Transaktionen oder bestimmte Autorisierungsfunktionen gesondert aktiviert werden.
Bei PayPal-Konten, die das manuelle Hinzufügen von Karten unterstützen, läuft die Verknüpfung üblicherweise folgendermaßen ab:
Melden Sie sich auf der offiziellen PayPal-Website oder in der App an und öffnen Sie Wallet (Wallet).
Wählen Sie Link a debit or credit card (Debit- oder Kreditkarte hinzufügen).
Geben Sie Kartennummer, Ablaufdatum, Sicherheitscode und Rechnungsadresse ein. Schließen Sie anschließend die gegebenenfalls angeforderte Bestätigung ab.
Die Schritte für US-amerikanische Konten sind in der PayPal-Anleitung zum Hinzufügen einer Karte beschrieben. Benutzeroberfläche und Verifizierungsmethoden können je nach Markt abweichen.
Als Rechnungsadresse müssen die tatsächlich beim Kartenherausgeber hinterlegten Angaben verwendet werden. Bei internationalen Krypto-Karten kann diese Adresse von der Wohnanschrift des Karteninhabers oder der bei der Identitätsprüfung (KYC) angegebenen Adresse abweichen. Die korrekten Daten sollten in der Kartenverwaltung oder beim offiziellen Kundendienst erfragt werden. Es ist nicht zulässig, einfach irgendeine Adresse im Land der kartenausgebenden Bank einzutragen. Meldet PayPal eine Abweichung der Rechnungsadresse, lässt sich daraus allein auch nicht schließen, dass die Autorisierung tatsächlich aufgrund einer Prüfung durch den Address Verification Service (AVS) abgelehnt wurde.
Prüfen Sie nach dem Hinzufügen, ob neben der Karte die Option Confirm Card (Karte bestätigen) angezeigt wird. Ist sie vorhanden, muss die Verifizierung abgeschlossen werden. Fehlt sie, hat PayPal die aktuell erforderliche Kartenbestätigung möglicherweise bereits automatisch durchgeführt.
Was bedeuten die Verifizierungsbeträge von 1 und 1,95 US-Dollar bei PayPal?
Die beiden Beträge gehören zu unterschiedlichen Vorgängen. Das US-amerikanische PayPal-Hilfe-Center beschreibt einerseits eine vorübergehende Kartenautorisierung und andererseits eine tatsächlich gebuchte Belastung mit Bestätigungscode. In anderen Ländern und Regionen können sowohl die Beträge als auch die Verifizierungsverfahren abweichen.
Rund 1 US-Dollar: Prüfung, ob die Karte Autorisierungen akzeptiert
Nach Angaben von PayPal in den USA kann beim Hinzufügen oder Bearbeiten einer Karte eine vorübergehende Autorisierung über bis zu 1 US-Dollar erfolgen. Damit wird geprüft, ob sich die Karte für Online-Zahlungen verwenden lässt. Der Betrag kann als ausstehende Transaktion erscheinen, wird von PayPal jedoch nicht als Kaufpreis eingezogen. Je nach Bearbeitungsdauer beim Kartenherausgeber kann die vorübergehende Reservierung wenige Minuten bis maximal 30 Tage bestehen bleiben. Ist sie nach 30 Tagen noch nicht aufgehoben, sollte der Kartenherausgeber kontaktiert werden. Weitere Einzelheiten enthält die PayPal-Erklärung zur Belastung über 1 US-Dollar.
Lehnt der Kartenherausgeber diese Autorisierung ab, kann auch die Verknüpfung scheitern. Überprüfen Sie zunächst den Kartenstatus, das verfügbare Guthaben, die Freigabe für Online-Zahlungen und die geltenden Limits. Anschließend sollte der Kartenanbieter die Autorisierungsanfrage von PayPal anhand seiner Aufzeichnungen untersuchen. Eine vorübergehende Betragsreservierung ist nicht mit einer endgültig verbuchten Kauftransaktion gleichzusetzen.
1,95 US-Dollar: Kartenbestätigung mit einem vierstelligen Code
Verlangt PayPal eine zusätzliche Kartenbestätigung, sieht das US-amerikanische Verfahren eine tatsächliche Belastung über 1,95 US-Dollar vor. Die Buchung und ein vierstelliger PayPal-Code erscheinen normalerweise innerhalb von 2–3 Werktagen auf der Kartenabrechnung. Ein möglicher Buchungstext lautet PP*1234 CODE. Der Karteninhaber öffnet die betreffende Karte in der PayPal-Wallet, gibt den neuesten vierstelligen Code ein und bestätigt ihn.
Laut der offiziellen US-amerikanischen PayPal-Anleitung veranlasst PayPal nach erfolgreicher Bestätigung unverzüglich eine Rückerstattung. Der Kartenherausgeber soll den Betrag innerhalb von 30 Tagen ab dem Erstattungsdatum wieder dem Kartenguthaben gutschreiben. Wird der Code mehrfach angefordert, können mehrere Bestätigungsbelastungen entstehen. Deshalb sollte immer der aktuellste Code verwendet werden. Nicht jede Karte muss auf diese Weise bestätigt werden. In anderen Märkten kommen zudem abweichende Identitätsprüfungsverfahren zum Einsatz.
Bei Krypto-Zahlungskarten können die Veranlassung der Rückerstattung durch PayPal, die Gutschrift im Kartensystem und die Wiederherstellung des verfügbaren Zahlungsguthabens zu unterschiedlichen Zeitpunkten stattfinden. Wenn die Karte eine automatische Umwandlung von Kryptowerten vorsieht, richtet sich die Verbuchung der Rückerstattung nach den Abwicklungsregeln des Anbieters. Es sollte nicht davon ausgegangen werden, dass exakt dieselbe ursprüngliche Menge an USDT oder USDC zurückerstattet wird.
Warum lässt sich eine Krypto-Karte nicht mit PayPal verknüpfen?
Scheitert die Verknüpfung, sollten zunächst die angezeigte Fehlermeldung, der Zeitpunkt des Versuchs und eine gegebenenfalls in der Kartenverwaltung sichtbare Verifizierungsautorisierung dokumentiert werden. PayPal nennt unter anderem abweichende Rechnungsadressen, abgelehnte Autorisierungen, bereits mit anderen Konten verknüpfte Karten, überschrittene Kartenlimits und falsche Sicherheitscodes als mögliche Ursachen. Die folgende Übersicht ordnet die Fehlersuche nach dem jeweils zu klärenden Problem. Nicht jeder Fehlschlag bedeutet automatisch, dass die Karte von PayPal grundsätzlich nicht unterstützt wird.
Fehlerbild | Mögliche Ursache | Empfohlene Maßnahme |
|---|---|---|
Rechnungsadresse stimmt nicht überein | Die eingegebenen Angaben weichen von den hinterlegten Rechnungsdaten der Karte ab | Tatsächliche Rechnungsadresse prüfen; bei weiterhin bestehendem Fehler trotz korrekter Daten den Kartenherausgeber kontaktieren |
Verifizierungsautorisierung abgelehnt | Karte nicht aktiviert, Online-Zahlungen deaktiviert, Guthaben oder Limit unzureichend oder Transaktion durch den Herausgeber eingeschränkt | Karteneinstellungen kontrollieren und die Autorisierungsaufzeichnungen vom Anbieter oder Herausgeber prüfen lassen |
Karte bereits mit einem anderen Konto verknüpft | Dieselbe Karte ist noch in einem früheren PayPal-Konto hinterlegt | Karte aus dem alten Konto entfernen; bei fehlendem Zugriff PayPal kontaktieren |
Maximale Anzahl verknüpfter Karten erreicht | Das PayPal-Konto hat sein Kartenlimit erreicht | Nicht mehr benötigte Karten entfernen und gegebenenfalls PayPal kontaktieren |
Wiederholte Ablehnung des Sicherheitscodes | Falsche Eingaben oder ausgelöste Sicherheitsmaßnahmen | Kartendaten überprüfen und PayPal kontaktieren, statt weitere ungezielte Versuche zu unternehmen |
Konto eingeschränkt oder Identitätsprüfung erforderlich | Sicherheitsüberprüfung des PayPal-Kontos oder ausstehende Bestätigung von E-Mail-Adresse oder Identitätsdaten | Die angeforderten Prüfungen direkt im PayPal-Konto abschließen |
Verknüpfung ohne konkrete Begründung nicht möglich | Der Vorgang könnte bei PayPal abgebrochen worden oder die Kartenautorisierung gescheitert sein | Sowohl PayPal-Meldungen als auch Autorisierungsaufzeichnungen des Herausgebers prüfen, um die Fehlerquelle einzugrenzen |
Rechnungsadresse und Autorisierungsaufzeichnungen zuerst prüfen
PayPal verlangt, dass die Rechnungsadresse mit den Kartendaten übereinstimmt. Gerade bei grenzüberschreitend eingesetzten virtuellen Karten unterscheiden sich häufig Wohnanschrift, KYC-Adresse und die beim Kartenherausgeber registrierte Rechnungsadresse. Maßgeblich sind die tatsächlich hinterlegten Angaben. Fiktive Auslandsadressen dürfen nicht verwendet werden, um regionale Teilnahmevoraussetzungen zu umgehen. Der offizielle PayPal-Leitfaden zu Problemen beim Verknüpfen von Karten erläutert unter anderem Adressabweichungen und abgelehnte Autorisierungen.
Meldet PayPal eine Ablehnung durch den Kartenherausgeber, können diesem Datum, Betrag und die letzten vier Ziffern der Kartennummer mitgeteilt werden. Bitten Sie um Prüfung, ob die PayPal-Autorisierungsanfrage eingegangen ist und ob eine Ablehnung mit dem Guthaben, den Transaktionsberechtigungen oder den Regeln des Kartenprogramms zusammenhängt. Bestätigt der Kundendienst, dass keine entsprechende Anfrage vorliegt, sollte PayPal den Verknüpfungsvorgang prüfen. Geben Sie gegenüber dem Support niemals die vollständige Kartennummer, den Sicherheitscode oder Ihr PayPal-Passwort preis.
Kontobezogene Verknüpfungsbeschränkungen muss PayPal klären
Laut dem US-amerikanischen PayPal-Hilfe-Center kann eine Zahlungskarte jeweils nur mit einem PayPal-Konto gleichzeitig verknüpft sein. Bei nicht verifizierten Konten sind höchstens 4 Karten, bei verifizierten Konten höchstens 24 Karten möglich. Diese Zahlen gelten nach den veröffentlichten Angaben für den US-Markt. Nutzer in anderen Ländern sollten die dort maßgeblichen Regelungen prüfen. Vor einem Wechsel des PayPal-Kontos muss die Karte zunächst aus dem bisherigen Konto entfernt werden.
Ist das PayPal-Konto selbst eingeschränkt, wurde die E-Mail-Adresse noch nicht bestätigt oder wurde der Kartensicherheitscode wiederholt falsch eingegeben, sollte das Problem zuerst mit PayPal geklärt werden. Die wiederholte Registrierung neuer Konten oder die erneute Ausstellung virtueller Karten behebt den Status des ursprünglichen Kontos nicht und kann zusätzliche Prüfungen auslösen.
Warum scheitern PayPal-Zahlungen trotz erfolgreicher Kartenverknüpfung?
Beim Verknüpfen wird geprüft, ob eine Karte gespeichert und bestätigt werden kann. Die Zahlung an einen Händler ist dagegen eine eigenständige Transaktion. PayPal kann zunächst anhand des Konto- und Transaktionsrisikos entscheiden, ob die Karte als Zahlungsquelle zugelassen wird. Selbst wenn die Transaktion anschließend in das Kartenautorisierungsverfahren gelangt, trifft der Kartenherausgeber eine eigenständige Autorisierungsentscheidung.
Die Karte wurde hinzugefügt, steht beim Bezahlen aber nicht zur Auswahl. Dies kann an den von PayPal zugelassenen Zahlungsquellen, der jeweiligen Zahlungsart, dem Kontostatus oder der Checkout-Konfiguration des Händlers liegen. Bei Einkäufen, privaten Geldsendungen und automatischen Zahlungen stehen nicht zwingend dieselben Zahlungsquellen zur Verfügung. In diesem Fall sollten zunächst die angezeigten Einschränkungen geprüft oder PayPal kontaktiert werden. Ein Ablehnungsentscheid des Kartenherausgebers lässt sich daraus nicht unmittelbar ableiten.
Die Karte kann ausgewählt werden, die Zahlung wird nach dem Absenden jedoch abgelehnt. Die US-amerikanischen PayPal-Hinweise zu abgelehnten Zahlungen nennen unter anderem Ablehnungen durch den Kartenherausgeber, veraltete Kartendaten, Kontobeschränkungen und zusätzliche Sicherheitskontrollen. Prüfen Sie die PayPal-Transaktionsübersicht und die Autorisierungsaufzeichnungen des Kartenanbieters. Hat der Herausgeber eine entsprechende Autorisierungsanfrage erhalten und abgelehnt, sollte er nach dem Ablehnungsgrund gefragt werden. Liegt dort kein Eintrag vor, sollte PayPal untersuchen, ob die Transaktion bereits vor dem Versand einer Kartenautorisierung blockiert wurde. Fehlende Aufzeichnungen beim Herausgeber beweisen allerdings nicht, dass die Ursache zwingend bei PayPal liegt. Auch eine zwischengeschaltete Verarbeitungsstufe kann betroffen sein und weitere Nachforschungen beider Seiten erfordern.
Gewöhnliche Einkäufe funktionieren, Zahlungen bei bestimmten Händlern dagegen nicht. Händlerkategorie, Art der Dienstleistung, Acquiring-Land oder die Art der Transaktionsauslösung können sich unterscheiden. Manche Kartenprogramme beschränken Finanzdienstleistungen, bargeldähnliche Transaktionen oder bestimmte Händlerkategorien. PayPal als zwischengeschalteter Zahlungsdienst kann die Transaktionsbeschränkungen des zugrunde liegenden Kartenherausgebers nicht außer Kraft setzen.
Dokumentieren Sie für die Fehlersuche den Zeitpunkt der gescheiterten Zahlung, den Händlernamen, die Zahlungswährung und den Betrag. Klären Sie zunächst, ob der Fehler bereits bei der Auswahl des Zahlungsmittels oder erst während der Autorisierung nach dem Absenden auftritt. Der PayPal-Kundendienst und der Kartenanbieter verfügen über unterschiedliche Aufzeichnungen. Die Zuordnung zum richtigen Verarbeitungsschritt ist meist hilfreicher als wiederholte Zahlungsversuche.
Kann eine im Ausland ausgegebene Krypto-Karte mit PayPal verknüpft werden?
Unterscheiden sich das Land des PayPal-Kontos und das Ausgabeland der Karte, führt dies nicht zwangsläufig zu einer gescheiterten Verknüpfung. Internationale Krypto-Karten unterliegen jedoch weiterhin den Vorgaben des Kartenprogramms, den wohnsitzbezogenen Teilnahmebedingungen und dem lokalen Funktionsumfang von PayPal.
So kann ein Kartenprogramm beispielsweise Anträge von Einwohnern des Europäischen Wirtschaftsraums zulassen und grenzüberschreitende Online-Zahlungen über Mastercard unterstützen. Daraus folgt lediglich, dass berechtigte Karteninhaber die Karte gemäß den Programmbedingungen einsetzen können. Es lässt sich weder ableiten, dass Einwohner des Vereinigten Königreichs oder der USA die Karte beantragen dürfen, noch dass PayPal-Konten in diesen Ländern sie zwangsläufig akzeptieren.
Drei Punkte sind getrennt zu prüfen: Bietet PayPal im Land des Kontos die betreffenden Funktionen zur Kartenverknüpfung und Zahlung an? Erlaubt das Kartenprogramm Personen am jeweiligen Wohnsitz, die Karte zu beantragen, zu besitzen und zu nutzen? Gestattet der Herausgeber PayPal-Verifizierungen, grenzüberschreitende Transaktionen und die betreffenden Händlerkategorien? Ausgabeland der Karte, Wohnsitz des Karteninhabers und Rechnungsadresse haben unterschiedliche Bedeutungen. Keine dieser Angaben sollte für die Verknüpfung verfälscht werden.
Eignet sich eine Krypto-Zahlungskarte für automatische PayPal-Zahlungen?
Einige Händler unterstützen automatische Zahlungsvereinbarungen über PayPal (Automatic Payment Agreement), sodass sie in späteren Abrechnungszeiträumen erneut Zahlungen auslösen können. Eine erfolgreiche Erstzahlung belegt lediglich, dass die betreffende Transaktion zu diesem Zeitpunkt genehmigt wurde. Für spätere Abbuchungen müssen weiterhin ausreichendes Guthaben, eine gültige Karte und die erforderlichen Autorisierungsbedingungen vorliegen.
Bei längerfristigen Abonnements für SaaS- oder andere digitale Dienste sollte geprüft werden, ob eine virtuelle Karte ablaufen oder neu ausgestellt werden kann, ob sich ihre Daten aktualisieren lassen und ob das Kartenprogramm nachfolgende, vom Händler ausgelöste Belastungen erlaubt. Insbesondere virtuelle Einmalkarten sollten nicht ohne Weiteres als dauerhafte Zahlungsquelle für Abonnements betrachtet werden.
Eine Einstellung kann für die Verlängerung entscheidend sein: Die bevorzugte Zahlungsmethode in der PayPal-Wallet ist nicht zwangsläufig identisch mit der für eine einzelne automatische Zahlungsvereinbarung hinterlegten Finanzierungsquelle. In den PayPal-Hinweisen zu Zahlungsmethoden wird ausdrücklich erklärt, dass eine Änderung der Standardzahlungsmethode in der Wallet automatische Zahlungen nicht unmittelbar verändert. Öffnen Sie deshalb die Verwaltung der Automatic Payments (Automatische Zahlungen), wählen Sie den betreffenden Händler aus und kontrollieren Sie die hinterlegte Zahlungsmethode sowie verfügbare alternative Zahlungsquellen. Die konkrete Oberfläche kann je nach Land und Kontotyp unterschiedlich sein.
Häufige Fragen zu Gebühren, Sicherheit, Rückerstattungen und Auszahlungen
Entstehen bei Zahlungen mit einer Krypto-Karte über PayPal zusätzliche Kosten?
Gebühren können in verschiedenen Phasen anfallen: beim Aufladen des Kartenkontos oder beim Umtausch von USDT beziehungsweise USDC, bei einer Währungsumrechnung durch PayPal oder den Kartenherausgeber sowie durch zusätzliche Transaktionsgebühren des Kartenprogramms. Auch für Händlerzahlungen und private Geldsendungen können unterschiedliche Gebührenregelungen gelten.
Angenommen, eine Karte wird in US-Dollar geführt, während ein Händler in Euro abrechnet. Falls beim Bezahlen gewählt werden kann, wer die Währungsumrechnung durchführt, sollten der von PayPal angezeigte Wechselkurs und die Umrechnungsbedingungen des Kartenherausgebers verglichen werden. Hat PayPal den Betrag bereits von Euro in US-Dollar umgerechnet, darf ohne entsprechende Transaktionsnachweise nicht zusätzlich eine zweite identische Umrechnung angesetzt werden. Muss die Krypto-Karte beim Kauf jedoch weitere digitale Vermögenswerte verkaufen, können zusätzliche Umtauschkosten entstehen. Der angezeigte Rechnungsbetrag, die tatsächliche Belastung des Guthabens und das Preis- und Leistungsverzeichnis des Anbieters sollten gemeinsam geprüft werden. Weitere Informationen bietet die PayPal-Hilfe zu Zahlungen in einer anderen Währung.
Ist PayPal sicherer als die direkte Kartenzahlung?
Bei Händlern, die PayPal akzeptieren, müssen Nutzer ihre Kartennummer nicht jedem Händler einzeln mitteilen. Risiken im Zusammenhang mit der Verwahrung von Kundengeldern, Kontosperrungen, Umrechnungen und Guthaben beim Kartenanbieter bleiben jedoch bestehen.
Der US-amerikanische PayPal-Käuferschutz deckt bestimmte berechtigte Streitfälle ab, etwa nicht erhaltene Artikel oder Waren, die erheblich von der Beschreibung abweichen. Einige Transaktionen sind allerdings ausgeschlossen. Der PayPal-Käuferschutz und eine Rückbuchung über das Kartenverfahren (Chargeback) sind zwei unterschiedliche Streitbeilegungsverfahren. Nach den US-amerikanischen Bedingungen dürfen Nutzer für dieselbe Transaktion nicht gleichzeitig ein Streitverfahren bei PayPal und beim Kartenherausgeber betreiben oder eine doppelte Erstattung erhalten. Zunächst sollte der Händler kontaktiert werden; außerdem sind die jeweiligen Fristen zu beachten. Bei nicht autorisierten Transaktionen sollten Nutzer unverzüglich ihr PayPal-Konto absichern, die verknüpfte Karte sperren und die zuständigen Stellen kontaktieren.
Kann eine Händlererstattung auf die ursprüngliche Krypto-Karte zurückgebucht werden?
PayPal erstattet Kaufbeträge normalerweise auf das ursprünglich verwendete Zahlungsmittel. Laut den US-amerikanischen PayPal-Informationen zu Rückerstattungen dauern Erstattungen auf Debitkarten in der Regel bis zu etwa 5 Werktage, in manchen Fällen jedoch bis zu 30 Tage. PayPal kann Rückerstattungen auch an ursprünglich verwendete Prepaid-Karten oder inzwischen gekündigte Karten senden. In solchen Fällen muss der Karteninhaber mit dem Herausgeber klären, wie das Geld zurückerlangt werden kann. Falls eine Gutschrift auf die ursprüngliche Debitkarte nicht möglich ist, kann die Erstattung auch dem PayPal-Guthaben zugeführt werden.
Wie das Guthaben einer Krypto-Karte nach einer Rückerstattung wiederhergestellt wird und ob neue Umrechnungen oder Wechselkursdifferenzen entstehen, richtet sich nach den Buchungsregeln des Kartenanbieters. Der Status lässt sich in PayPal unter Activity (Aktivitäten) verfolgen. Bewahren Sie die ursprünglichen Bestelldaten und die Erstattungsreferenz auf, damit der Kartenherausgeber den Vorgang bei Bedarf nachvollziehen kann.
Kann man PayPal-Guthaben auf eine verknüpfte Krypto-Karte auszahlen lassen?
Die Berechtigung zur Bezahlung von Einkäufen ist nicht mit der Berechtigung zum Empfang von Auszahlungen gleichzusetzen. In den USA erlaubt PayPal die Übertragung von Guthaben auf bestimmte berechtigte Debitkarten von Visa, Mastercard oder Discover. Ob dies möglich ist, hängt vom Land des PayPal-Kontos, der Eignung der Karte und der Fähigkeit des Herausgebers ab, eingehende Gutschriften anzunehmen. Für die verschiedenen Auszahlungsmethoden gelten außerdem unterschiedliche Gebühren und Bearbeitungszeiten. Weitere Informationen enthält die PayPal-Anleitung zur Übertragung von Geld auf eine Debitkarte.
Dass eine Krypto-Zahlungskarte für PayPal-Einkäufe funktioniert, bestätigt lediglich ihre Nutzbarkeit für den betreffenden Zahlungsvorgang. Wer PayPal-Guthaben auf die Karte auszahlen lassen möchte, sollte prüfen, ob sie im Auszahlungsbereich als zulässiges Ziel angezeigt wird, und beim Kartenanbieter nachfragen, ob derartige Gutschriften unterstützt werden. Das Aufladen des PayPal-Guthabens, eine aktiv veranlasste Auszahlung und eine Händlererstattung auf das ursprüngliche Zahlungsmittel sind drei unterschiedliche Geldflüsse.