
Eine Krypto-Zahlungskarte kann im Supermarkt, im Restaurant und bei gewöhnlichen Onlinehändlern problemlos funktionieren, während Zahlungen bei bestimmten Finanzdienstleistern, digitalen Plattformen oder spezialisierten Händlern abgelehnt werden. Selbst bei ausreichendem Guthaben und erfolgreich abgeschlossener 3D-Secure-Authentifizierung kann eine Transaktion scheitern.
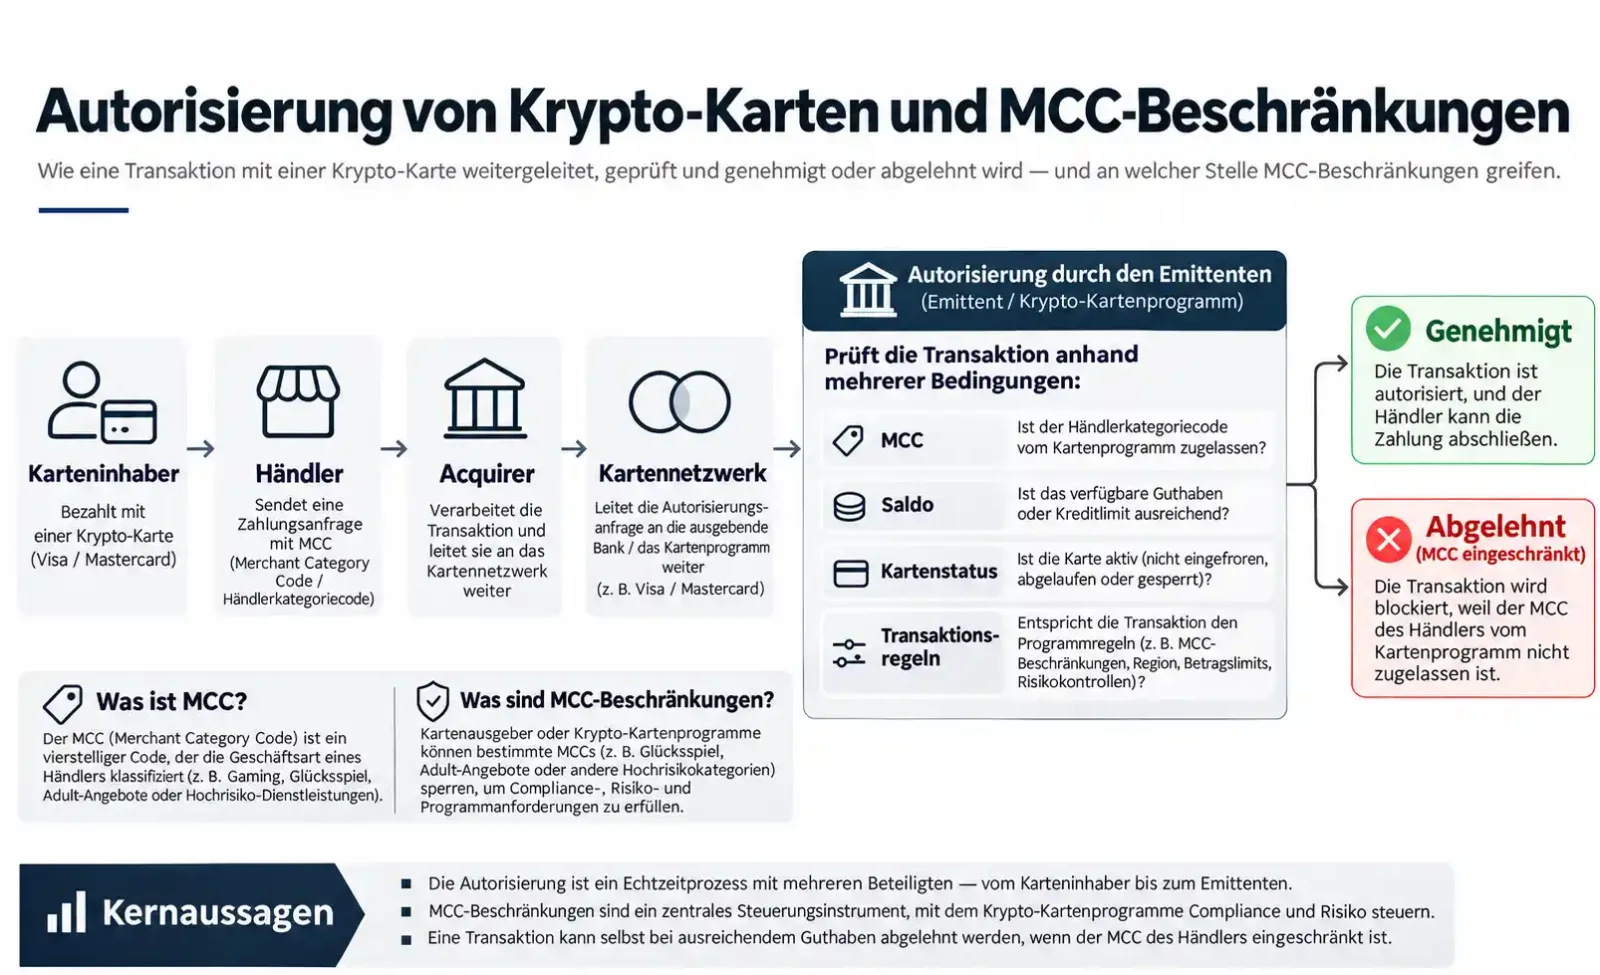
Eine mögliche Ursache sind Beschränkungen nach Händlerkategorien (Merchant Category Restrictions). Kartentransaktionen enthalten in der Regel einen Händlerkategoriecode (Merchant Category Code, MCC), anhand dessen der Kartenherausgeber bestimmte Geschäftsbereiche einschränken kann. Einige Kartenprogramme untersagen beispielsweise den Kauf von Kryptowerten, Geldtransfers oder Glücksspieltransaktionen.
Allerdings können Zahlungen auch bei der Kartenakzeptanz durch den Händler, während der Authentifizierung oder in anderen Phasen der Autorisierung scheitern. Um beurteilen zu können, ob eine MCC-Beschränkung verantwortlich ist, muss zunächst ihre Rolle im Zahlungsablauf verstanden werden.
1. Warum lehnen Kryptokarten Zahlungen bei bestimmten Händlern ab?
Der MCC ist ein vierstelliger Code, mit dem im Kartenzahlungssystem die Geschäftstätigkeit eines Händlers oder eine bestimmte Transaktionskategorie gekennzeichnet wird. Supermärkte verwenden beispielsweise üblicherweise den Code 5411, Restaurants den Code 5812 und Wertpapierbroker unter Umständen den Code 6211. Der MCC beschreibt normalerweise die Geschäftstätigkeit des Händlers und nicht jeden einzelnen gekauften Artikel. Verkauft ein Supermarkt Geschenkkarten, bedeutet das daher nicht, dass solche Käufe automatisch einen anderen MCC erhalten.
Die Händlerklassifizierung wird vom Acquirer, also dem für die Händlerakzeptanz zuständigen Zahlungsdienstleister, oder einem anderen beteiligten Acquiring-Dienstleister gemäß den Vorgaben der Kartennetzwerke zugewiesen und verwaltet. Karteninhaber können ihren MCC nicht selbst bestimmen. Für unterschiedliche Geschäftstätigkeiten am selben Standort oder gesondert zu kennzeichnende Transaktionen können die Regeln auch verschiedene MCCs vorsehen. Das Merchant Data Standards Manual von Visa enthält Vorgaben zur Erfassung von Händlerdaten und zur Zuordnung der Händlerkategorien.
Bei einer Zahlung übermittelt der Händler eine Autorisierungsanfrage über ein Zahlungsgateway oder einen Zahlungsprozessor, den Acquirer und das Kartennetzwerk. Anschließend entscheidet der Kartenherausgeber (Issuer) oder dessen Autorisierungssystem, ob die Transaktion genehmigt wird. Dabei können unter anderem die Händlerkategorie, der Transaktionsbetrag, die Region, die Währung und die Zahlungsart berücksichtigt werden.
Angenommen, ein Kartenprogramm untersagt den Kauf von Kryptowerten mit Zahlungskarten. Wenn der MCC in der Autorisierungsanfrage eine entsprechende Programmbeschränkung auslöst, kann der Issuer die Transaktion ablehnen. Solche Kontrollen sind in der Zahlungsinfrastruktur bereits vorgesehen: Mit den Commercial Payment Controls von Visa lassen sich Transaktionen anhand von Händlerkategorien steuern. Die Beispiele für Autorisierungsregeln im Issuing-Bereich von Adyen zeigen, wie sich Regeln nach Ländern und MCCs konfigurieren lassen.
Der MCC ist lediglich eines von mehreren Autorisierungskriterien und entscheidet nicht allein über das Ergebnis. Auch der Kartenstatus, das verfügbare Guthaben, Transaktionslimits und weitere Risikokontrollen können darüber bestimmen, ob eine Zahlung genehmigt wird.
2. Welche MCCs unterliegen bei Kryptokarten häufig Beschränkungen?
Geldtransfers, die Aufladung von Finanzkonten, der Kauf von Kryptowerten, Glücksspiel und Wertpapiergeschäfte gehören zu den Bereichen, deren Zulässigkeit besonders sorgfältig geprüft werden sollte. Die folgende Tabelle enthält sechs repräsentative MCCs. Sie stellt keine allgemeingültige Verbotsliste für sämtliche Krypto-Zahlungskarten dar.
MCC | Händlerkategorie | Mögliche Geschäftstätigkeiten |
|---|---|---|
4829 | Money Transfer | Überweisungs- und Geldtransferdienste sowie elektronische Geldtransfers |
6012 | Financial Institutions – Merchandise, Services and Debt Repayment | Finanzprodukte von Finanzinstituten, Kontenaufladungen, Kauf von Fremdwährungen oder Kryptowerten, Schuldentilgung und verwandte Dienstleistungen |
6051 | Non-Financial Institutions – Foreign Currency, Cryptocurrency and Related Services | Kauf von Fremdwährungen oder Kryptowerten bei Nichtfinanzunternehmen, bestimmte Kontenaufladungen und damit verbundene Dienstleistungen |
6211 | Security Brokers/Dealers | Wertpapiervermittlung und damit verbundene Handelsdienstleistungen |
6540 | Non-Financial Institutions – Stored Value Card Purchase/Load | Kauf und Aufladung von Guthabenkarten oder Guthabenkonten bei Nichtfinanzunternehmen |
7995 | Betting and Gambling | Wetten, Casinospiele und andere Glücksspieleinsätze |
Die Bezeichnungen in der Tabelle wurden zur besseren Lesbarkeit vereinfacht. Maßgeblich für die tatsächliche Klassifizierung sind die jeweils geltenden Regeln des Kartennetzwerks.
Der Kauf von Kryptowerten ist nicht dasselbe wie die Aufladung eines Kartenkontos
Wenn ein Nutzer USDT auf sein Kryptokartenkonto einzahlt, kann dies über eine Onchain-Übertragung erfolgen, ohne dass die Transaktion über das Acquiring-Netzwerk für Kartenzahlungen abgewickelt wird. In diesem Fall entsteht durch die Einzahlung selbst kein MCC für eine Kartentransaktion. Verwendet der Nutzer die Karte anschließend zum Kauf gewöhnlicher Waren, durchläuft diese Zahlung hingegen den Autorisierungsprozess des Kartennetzwerks.
Nutzt derselbe Kunde die Karte stattdessen, um auf einer Handelsplattform BTC oder USDT zu kaufen, handelt es sich um eine andere Transaktionsart. Nach den Händlerklassifizierungsregeln von Visa können Käufe von Kryptowerten je nach beteiligtem Unternehmen und Ausgestaltung der Transaktion unter MCC 6012 oder 6051 fallen. Bei anderen in den geltenden Regeln aufgeführten Vorgängen zum Erwerb nicht traditioneller Fiatwährungen können auch Codes wie 4829 oder 6540 relevant sein. Es wäre deshalb falsch, sämtliche Käufe von Kryptowerten pauschal dem MCC 6051 zuzuordnen.
Kartenherausgeber können solche Transaktionen beschränken, um Geschäfte mit bargeldähnlichen Werten, zirkuläre Geldbewegungen oder Zahlungen außerhalb des vorgesehenen Nutzungszwecks eines Kartenprogramms zu kontrollieren. Wenn ein Programm erlaubt, mit Kryptowerten ein für Kartenzahlungen verfügbares Guthaben aufzubauen, bedeutet dies nicht automatisch, dass über das Kartennetzwerk erneut Kryptowerte gekauft werden dürfen.
Geldtransfers, Kontenaufladungen und besondere Finanzdienstleistungen
MCC 4829 betrifft hauptsächlich Geldtransfers. Die MCCs 6012, 6051 und 6540 können bei Kontenaufladungen, Guthabenprodukten und anderen damit verbundenen Dienstleistungen von Finanzinstituten oder Nichtfinanzunternehmen zum Einsatz kommen. Allein weil Geld auf ein Konto eingezahlt wird, sind diese Codes jedoch nicht austauschbar. Entscheidend sind auch die Art des Händlers, der tatsächliche Transaktionsvorgang und die anwendbaren Verarbeitungsregeln.
Einige Zahlungskarten mit Cashback-Programmen unterliegen bei Geldtransfers besonders strengen Kontrollen. Wiederholte Transfers könnten dazu genutzt werden, Rückvergütungen zu erhalten, die nicht den Bedingungen des Prämienprogramms entsprechen. Glücksspiele und Wertpapiergeschäfte können gleichzeitig von den Richtlinien des Issuers, den Anforderungen des Acquirings und den örtlichen Gesetzen betroffen sein. Karteninhaber sollten daher die konkreten Bestimmungen ihres Kartenprogramms zu Prohibited Transactions, Account Funding, Money Transfer und verwandten Geschäftsvorgängen prüfen.
3. Praxisbeispiele: Crypto.com und Coinbase
Crypto.com USD Card: MCC-Beschränkungen werden in den offiziellen Hinweisen ausdrücklich genannt.
Im Hilfeartikel Why was my transaction with the Crypto.com USD Card declined? nennt Crypto.com einen Händler-MCC, der nicht den Nutzungsrichtlinien der Karte entspricht, als möglichen Grund für eine abgelehnte Transaktion. Darüber hinaus führt die Seite weitere Ursachen auf, darunter eine gesperrte Karte, unzureichendes USD-Guthaben, eine falsche PIN oder fehlerhafte Kartendaten bei Onlinezahlungen, nicht unterstützte Zahlungsmethoden sowie nicht zulässige Ratenzahlungen.
Diese Ablehnungsgründe beziehen sich auf das USD-Card-Produkt, das in der betreffenden offiziellen Dokumentation behandelt wird.
Coinbase Card: Verbotene Geschäftskategorien werden öffentlich aufgeführt.
Die Nutzungshinweise zur Coinbase Card nennen unter anderem Wertpapiervermittlung, Glücksspiel, Geldtransfers, Überweisungsdienstleistungen und Geschäfte mit Kryptowährungen als verbotene Kategorien. Außerdem wird darauf hingewiesen, dass in den USA Überweisungen oder Auszahlungen an Plattformen wie Venmo, PayPal und Cash App nicht unterstützt werden.
Die Seite beschreibt geschäftsbezogene Einschränkungen eines bestimmten Kartenprodukts. Sie veröffentlicht jedoch nicht für jede verbotene Tätigkeit einen konkreten MCC-Sperrcode. Aus den Geschäftsbezeichnungen allein lässt sich daher keine vollständige MCC-Sperrliste für die Coinbase Card erstellen.
4. Warum kann dieselbe Karte bei unterschiedlichen Händlern oder Transaktionen verschieden reagieren?
Zwei Websites können ähnliche Produkte verkaufen, während das Kartennetzwerk unterschiedliche Händlerdaten erhält. Ein Softwareunternehmen kann Zahlungen direkt entgegennehmen, während ein anderes seine Abonnements über einen Merchant of Record anbietet. Dabei handelt es sich um einen formell als Verkäufer auftretenden Anbieter, der die entsprechenden Verantwortlichkeiten für Verkauf und Zahlungsabwicklung übernimmt. Unterschiede zwischen den beteiligten Unternehmen, Acquiring-Vereinbarungen und Geschäftsmodellen können beeinflussen, welcher Händlername, welcher Standort und welcher MCC einer Transaktion zugeordnet werden.
Selbst wenn Verbraucher dieselbe Marke sehen, kann eine große Plattform Cloud-Dienste, Softwareabonnements und digitale Inhalte über unterschiedliche Händlerkonten abrechnen. Der Einsatz eines Merchant of Record führt allerdings nicht zwangsläufig zu einem anderen MCC. Maßgeblich bleiben die tatsächliche Geschäftstätigkeit und die Klassifizierung durch den Acquirer.
Dasselbe Zahlungsgateway zu verwenden bedeutet nicht, denselben MCC zu verwenden. Zahlungsdienstleister wie Stripe und Adyen betreuen Händler aus zahlreichen Branchen. Funktioniert eine Karte auf einer Website mit Stripe, wird auf einer anderen aber abgelehnt, lässt sich daraus nicht schließen, dass Stripe diese Karte generell zurückweist.
Auch unterschiedliche Transaktionen bei demselben Händler können zu verschiedenen Ergebnissen führen. Bei der erstmaligen Kartenhinterlegung wird mitunter nur eine Autorisierung über einen geringen Betrag vorgenommen, während die eigentliche Belastung einen anderen Betrag betrifft. Ein einmaliger Kauf und eine vom Händler ausgelöste automatische Abonnementverlängerung können zudem unterschiedlichen Authentifizierungs- und Autorisierungsbedingungen unterliegen. Für Kontenaufladungen können spezielle Verarbeitungsverfahren oder Händlerkonfigurationen verwendet werden.
Selbst wenn der MCC unverändert bleibt, kann eine Transaktion aufgrund des Betrags, der Region, der Zahlungsart, des Kartenguthabens oder der Risikoregeln scheitern. Aus der Situation „Karte erfolgreich hinterlegt, Abbuchung fehlgeschlagen“ lässt sich daher nicht unmittelbar ableiten, dass die Händlerkategorie verboten ist.
5. Worin unterscheiden sich MCC-Transaktionsbeschränkungen und Cashback-Ausschlüsse?
MCCs können sowohl für die Autorisierungssteuerung als auch für die Berechnung von Prämien genutzt werden. Die zugrunde liegenden Regeln erfüllen jedoch unterschiedliche Aufgaben: Autorisierungsbeschränkungen entscheiden darüber, ob eine Transaktion genehmigt werden kann. Prämienausschlüsse legen fest, ob eine abgeschlossene Transaktion zum Erhalt von Vergünstigungen berechtigt.
Regel | Unmittelbare Auswirkung | Mögliches Ergebnis |
|---|---|---|
Autorisierungsbeschränkung nach Händlerkategorie | Genehmigung der Transaktion | Zahlung wird abgelehnt |
Prämienausschlüsse (Rewards Exclusions) | Anspruch auf Cashback oder Punkte | Zahlung erfolgreich, aber keine Prämien |
Besondere Gebührenregelungen für bestimmte Händler | Transaktionskosten | Zahlung erfolgreich, aber zusätzliche Gebühren fallen an |
Die Regelungen von Crypto.com zum Ausschluss bestimmter Transaktionen von CRO-Prämien bei Prepaid-Karten führen mehrere MCCs auf, für die keine Prämien gewährt werden. Dazu gehören bestimmte Kategorien von Geldtransfers, Finanzdienstleistungen und Versorgungsleistungen. Dieses Dokument behandelt die Voraussetzungen für CRO-Prämien. Die dort genannten Ausschlüsse dürfen nicht unmittelbar als Verbote von Kartenzahlungen verstanden werden.
Beim Vergleich verschiedener Karten sollten Card Usage Restrictions, Prohibited Transactions, Rewards Exclusions und die Gebührenbedingungen getrennt geprüft werden. Eine Zahlung ohne Cashback ist nicht gleichbedeutend mit einer unzulässigen Zahlung.
6. Wie lässt sich feststellen, ob eine Zahlung wegen einer MCC-Beschränkung abgelehnt wurde?
Auf Zahlungsseiten erscheinen häufig nur allgemeine Meldungen wie Declined oder Payment Failed. Die detaillierte Rückmeldung, die Händler oder Acquiring-Dienstleister erhalten, wird nicht unbedingt an den Karteninhaber weitergegeben. Zur Eingrenzung der Ursache empfiehlt sich folgende Reihenfolge:
Feststellen, in welcher Phase die Zahlung gescheitert ist. Erscheint unmittelbar nach Eingabe der Kartennummer die Meldung Card Not Supported, könnte der Händler oder Zahlungsdienstleister die Karte bereits vor Übermittlung einer Autorisierungsanfrage an den Issuer zurückgewiesen haben. Scheitert die 3D-Secure-Authentifizierung (3DS), sollte zunächst dieses Problem behoben werden. 3DS dient bei Onlinezahlungen der Authentifizierung des Karteninhabers. Eine erfolgreiche Authentifizierung bedeutet nicht automatisch, dass der Issuer die Transaktion genehmigt.
Die Karten-App prüfen. Nach einem passenden Eintrag über eine fehlgeschlagene Transaktion oder einen Autorisierungsversuch suchen. Fehlt ein solcher Eintrag, beweist dies allein nicht, dass der Issuer keine Anfrage erhalten hat. Der Kartenanbieter sollte die Vorgänge überprüfen.
Häufige Fehlerursachen ausschließen. Verfügbares Guthaben, Währung, mögliche Kartensperren, Einstellungen für Onlinezahlungen sowie Einzel- und Gesamtausgabelimits kontrollieren. Einige Händler fordern eine Vorautorisierung über einen Betrag an, der über dem endgültigen Kaufpreis liegt.
Offizielle Nutzungsbeschränkungen prüfen. In den Kartenbedingungen nach Regelungen wie Merchant Category Restrictions, Prohibited Transactions oder Restricted Merchants suchen. Besonders wichtig sind Bestimmungen zu Geldtransfers, der Aufladung von Finanzkonten und dem Kauf von Kryptowerten.
Den Kartenanbieter kontaktieren. Datum und Uhrzeit der Transaktion einschließlich Zeitzone, Händlername, Betrag, Währung, die letzten vier Kartenziffern und einen Screenshot der Fehlermeldung mit unkenntlich gemachten sensiblen Daten übermitteln. Den Anbieter bitten, den Autorisierungsdatensatz zu prüfen und festzustellen, ob die Ablehnung auf den MCC oder eine andere Regel zurückzuführen ist.
Was bedeuten häufige Ablehnungsmeldungen?
Meldung | Erste Bedeutung | Grenzen der Aussagekraft |
|---|---|---|
Transaction Not Permitted | Die Transaktion erfüllt eine Voraussetzung für die zulässige Nutzung nicht | Weist nicht ausdrücklich auf eine MCC-Beschränkung hin |
Restricted Card | Die Karte unterliegt einer Nutzungsbeschränkung | Die konkrete Einschränkung ist nicht erkennbar |
Do Not Honor | Der Issuer hat die Transaktion nicht genehmigt | Der genaue Grund wird nicht genannt |
Insufficient Funds | Möglicherweise ist nicht genügend verfügbares Guthaben vorhanden | Zunächst Guthaben und Vorautorisierungsbetrag prüfen |
Authentication Failed | Die Authentifizierung ist fehlgeschlagen | Bedeutet nicht, dass eine MCC-bedingte Autorisierungsablehnung vorliegt |
Die Dokumentation von Adyen zu den ursprünglichen Acquirer-Antwortcodes erläutert verschiedene Ablehnungsantworten und deren Zuordnung. Beispielsweise wird der Antwortcode 57 häufig für „Transaction Not Permitted to Cardholder“ verwendet. Daraus lässt sich jedoch nicht eindeutig schließen, dass die Ablehnung durch eine MCC-Beschränkung verursacht wurde.
Bei einer Anfrage an den Kartenanbieter kann folgende Formulierung verwendet werden:
Könnten Sie bitte den Autorisierungsdatensatz dieser Transaktion prüfen und bestätigen, ob die Zahlung abgelehnt wurde, weil der Händlerkategoriecode (MCC) eine Beschränkung des Kartenprogramms ausgelöst hat? Falls nicht, teilen Sie mir bitte den tatsächlichen Ablehnungsgrund und, sofern verfügbar, den bei dieser Transaktion verwendeten MCC mit.
Die Bank Identification Number (BIN), auch Bankidentifikationsnummer genannt, dient dazu, die Herkunft der Kartenausgabe und bestimmte zugehörige Kartenmerkmale zu identifizieren. Sie hat damit eine andere Funktion als der MCC, der Händler klassifiziert. Ein Händler kann eine Karte bereits vor der Autorisierung anhand ihrer BIN, ihres Ausgabelandes oder ihrer Eigenschaft als Prepaid-Karte zurückweisen. Eine solche Ablehnung darf nicht automatisch den MCC-Regeln des Issuers zugeschrieben werden.
7. Lässt sich der MCC eines Händlers vor der Zahlung ermitteln?
Einige Karten-Apps zeigen die Händlerkategorie in den Transaktionsdetails an. Bei einer noch nicht ausgeführten Zahlung lässt sich der tatsächlich verwendete MCC jedoch normalerweise nicht allein anhand des Namens einer Website zuverlässig bestimmen. Ein Händler kann über mehrere Acquiring-Gesellschaften, Händlerkonten oder regionale Konfigurationen verfügen.
Bei der Prüfung einer konkreten Transaktion sollten bestätigte Autorisierungsdatensätze des Issuers oder Acquirers Vorrang haben. MCC-Datenbanken von Drittanbietern können als Orientierung dienen. Dabei müssen allerdings die Datenquelle, das Aktualisierungsdatum und die zugehörige Händlergesellschaft überprüft werden. Allein aus dem Markennamen oder den Zahlungserfahrungen anderer Nutzer lässt sich nicht zuverlässig ableiten, welcher MCC bei einer bestimmten Transaktion tatsächlich verwendet wurde.
Selbst wenn andere Karteninhaber auf derselben Website erfolgreich bezahlt haben, bedeutet dies nicht, dass eine Zahlung aus einer anderen Region, über ein anderes Händlerkonto oder mit einem anderen Kartenprogramm derselben Klassifizierung unterliegt.
Für Informationsplattformen wie UCard Radar sollten öffentlich verfügbare Händlerklassifizierungen, die Verbotsregeln einzelner Kartenprogramme und nachgewiesene Erfahrungen zur tatsächlichen Zahlungskompatibilität getrennt erfasst werden. Liegen keine überprüfbaren Transaktionsdaten vor, sollte ein bestimmter MCC nicht als bestätigte Tatsache dargestellt werden.
8. Lassen sich MCC-Beschränkungen aufheben? Hilft ein Kartenwechsel?
Wenn ein Issuer eine bestimmte Transaktionskategorie ausdrücklich untersagt, kann der Kundenservice die Richtlinien des Kartenprogramms normalerweise nicht nach eigenem Ermessen für eine einzelne Zahlung ändern. Da sich die Regeln verschiedener Kartenherausgeber unterscheiden können, besteht die Möglichkeit, dass eine rechtmäßige Transaktion, die den Bedingungen einer anderen Karte entspricht, mit dieser erfolgreich durchgeführt werden kann.
Ein Kartenwechsel löst allerdings nicht jedes Problem. Die Ablehnung von Prepaid- oder virtuellen Karten durch Händler, nicht unterstützte Regionen, fehlgeschlagene Authentifizierungen sowie gesetzliche oder regulatorische Beschränkungen müssen jeweils gesondert behandelt werden. Wurde einem Händler tatsächlich ein falscher MCC zugewiesen, sollte der Händler seinen Acquirer kontaktieren und eine Überprüfung gemäß den geltenden Regeln veranlassen. Eine Änderung der Klassifizierung durch eine unzutreffende Beschreibung der Transaktion ist dagegen keine zulässige Lösung.
Wer regelmäßig Cloud-Dienste, Softwareabonnements oder andere bestimmte Ausgaben bezahlt, sollte bei der Kartenwahl nicht nur Gebühren, Kartennetzwerke und Ausgabelimits berücksichtigen. Ebenso wichtig sind verbotene Transaktionskategorien, dokumentierte Erfahrungen mit der tatsächlichen Nutzung und die Möglichkeit des Kartenanbieters, Autorisierungsablehnungen nachzuvollziehen. Werden Zahlungen wiederholt abgelehnt, sollte zunächst der konkrete Ablehnungsgrund geklärt werden. Erst danach lässt sich entscheiden, ob ein Kontoproblem behoben, der Händler kontaktiert oder ein für den jeweiligen Zweck geeigneteres Zahlungsmittel verwendet werden sollte.