
Zwei Kryptozahlungskarten, die über Visa oder Mastercard abgewickelt werden, können sich beim Bezahlen nahezu gleich verhalten. Woher das Geld für den Einkauf stammt, kann sich jedoch grundlegend unterscheiden: Es kann aus einem zuvor aufgeladenen Kartenguthaben, bereits vorhandenen digitalen Vermögenswerten auf einer Plattform, einem Kreditrahmen oder einem durch Kryptoassets besicherten Darlehen kommen. Für den Karteninhaber mag der Zahlungsvorgang ähnlich aussehen, während sich die zugrunde liegenden Finanzierungsstrukturen und Rechtsverhältnisse deutlich unterscheiden.
Im Markt sind Bezeichnungen wie Crypto Prepaid Card, Crypto Debit Card, Crypto Credit Card und Crypto-Backed Card verbreitet. Tatsächlich handelt es sich dabei nicht um vier gleichrangige Kategorien von Finanzprodukten. Prepaid, Debit und Credit unterscheiden vor allem die Herkunft der eingesetzten Mittel und deren Kontozuordnung. Die Besicherung durch Kryptoassets beschreibt dagegen eine Form der Kreditsicherung, die mit unterschiedlichen Finanzierungsmodellen kombiniert werden kann.
Eine Produktbezeichnung ist keine rechtliche Einstufung. Eine als Crypto Credit Card vermarktete Karte kann beispielsweise mit einem eigenständigen besicherten Darlehen verbunden sein, statt mit einem klassischen revolvierenden Kreditkonto. Ebenso kann dieselbe Karte die Wahl zwischen Debit- und Kreditmodus ermöglichen.
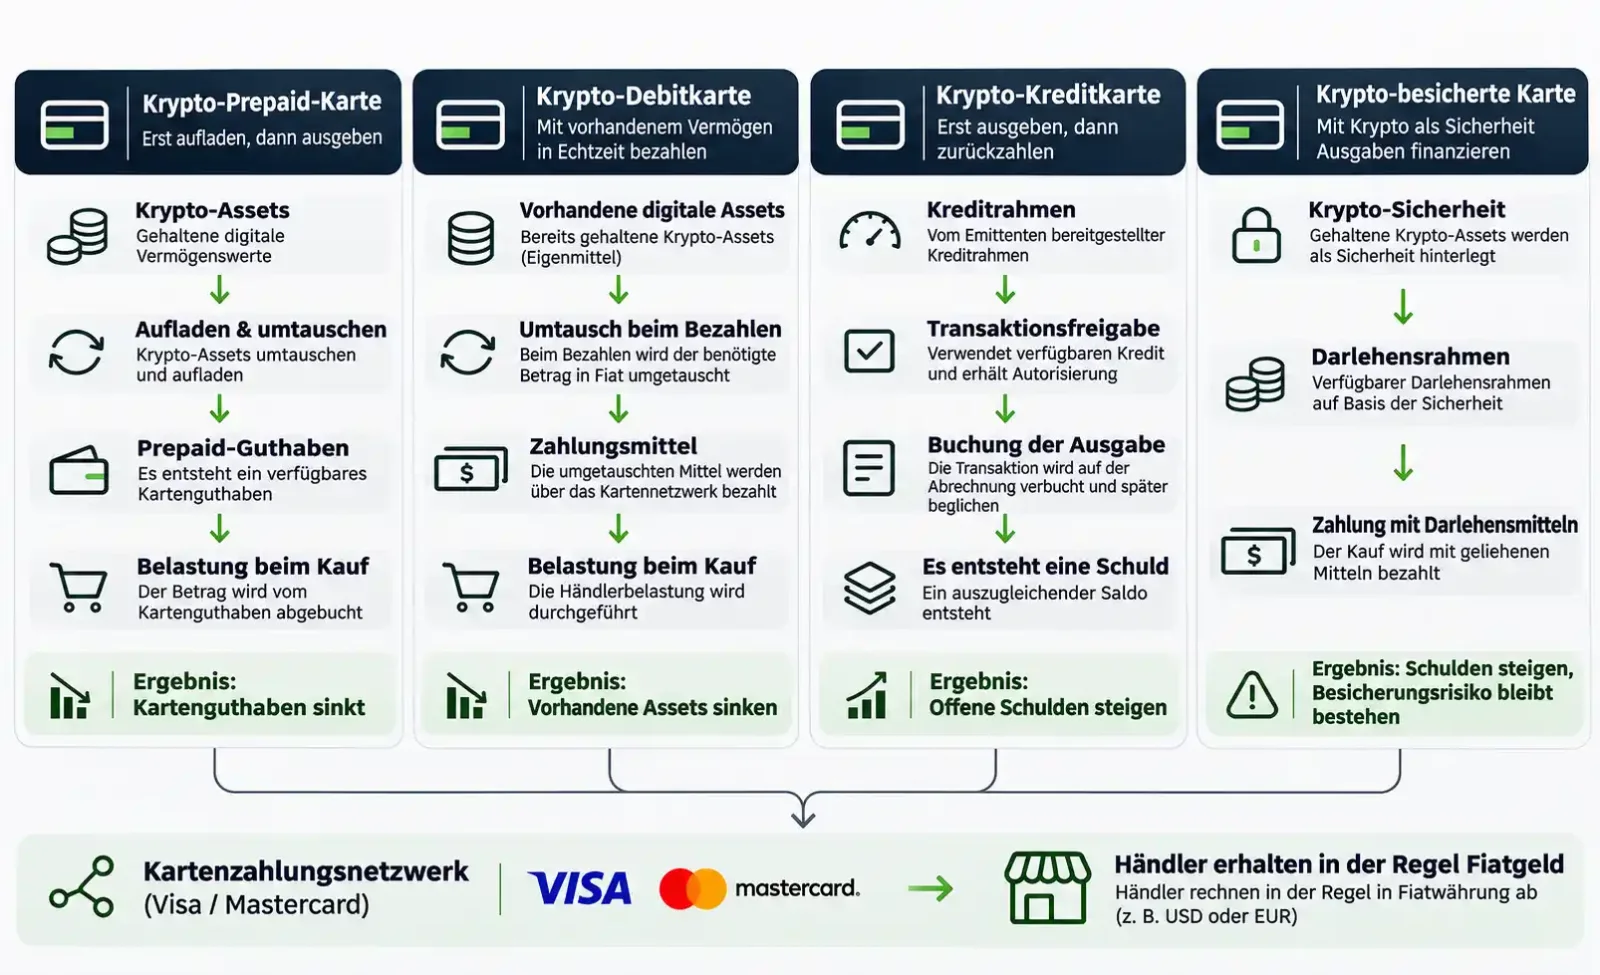
Worin unterscheiden sich Krypto-Prepaid-, Debit-, Kredit- und besicherte Karten grundsätzlich?
Die einfachste Unterscheidung lautet: Wird mit bereits vorhandenem Guthaben oder mit geliehenem Geld bezahlt? Außerdem ist entscheidend, ob die Vermögenswerte vor der Zahlung auf ein gesondertes Kartenkonto übertragen werden müssen.
Vergleichskriterium | Krypto-Prepaidkarte | Krypto-Debitkarte | Krypto-Kreditkarte | Kryptobesicherte Karte |
|---|---|---|---|---|
Hauptfinanzierungsquelle | Zuvor aufgeladenes Kartenguthaben | Bestehendes Geld- oder Vermögenskonto | Kreditrahmen | Durch digitale Vermögenswerte besicherter Darlehensrahmen |
Muss das Kartenkonto vor dem Bezahlen aufgeladen werden? | In der Regel ja | Nicht unbedingt | In der Regel nein | In der Regel nein, sofern die Besicherungsanforderungen erfüllt sind |
Entsteht durch die Zahlung eine Schuld? | In der Regel nein | In der Regel nein | Ja | Ja |
Fallen Kreditzinsen an? | In der Regel keine | In der Regel keine | Abhängig vom Kreditvertrag | Abhängig vom Darlehensvertrag |
Besteht ein Kursrisiko bei Kryptoassets? | Abhängig vom Zeitpunkt der Aufladung und Umrechnung | Abhängig von der Verwahrung und Umrechnung der Vermögenswerte | Abhängig von der Produktgestaltung | In der Regel Kursrisiko der Sicherheiten |
Kann eine Verwertung der Sicherheiten ausgelöst werden? | Im Allgemeinen nicht relevant | Im Allgemeinen nicht relevant | Abhängig von der Produktstruktur | Möglich |
Wichtigste Prüfpunkte | Aufladung, Guthaben und Rückzahlung von Restbeträgen | Verfügungsrechte und Umrechnungskosten | Kreditbedingungen, Abrechnung und Rückzahlung | LTV, Zinsen, Rückzahlung und Risiko der Sicherheitenverwertung |
Die in der Tabelle aufgeführte kryptobesicherte Karte bezeichnet eine Kreditfinanzierung, bei der digitale Vermögenswerte als Sicherheit dienen. Sie ist keine eigenständige rechtliche Bankkartenkategorie neben Prepaid-, Debit- und Kreditkarten. Tatsächliche Produkte können Mischformen dieser Strukturen nutzen.
Das US-amerikanische Consumer Financial Protection Bureau (CFPB) unterscheidet in seiner Erläuterung zu Prepaid-, Debit- und Kreditkarten danach, ob zuvor eingezahlte Mittel, vorhandenes Bankguthaben oder geliehenes Geld verwendet werden. Kryptozahlungskarten ergänzen diese Zahlungsmodelle um Vorgänge wie die Umrechnung digitaler Vermögenswerte, deren Verwahrung und besicherte Finanzierungen.
Krypto-Prepaidkarten: erst aufladen, dann bezahlen
Eine Krypto-Prepaidkarte (Crypto Prepaid Card) basiert auf dem Prinzip der Vorauszahlung. Der Karteninhaber überträgt zunächst Mittel auf ein bestimmtes Kartenkonto und kann anschließend über das verfügbare Guthaben verfügen. Sofern keine zusätzliche Überziehungsmöglichkeit besteht, kann er nicht mehr ausgeben, als auf dem Konto vorhanden ist.
Anders als eine gewöhnliche Bank-Debitkarte ist eine Prepaidkarte normalerweise nicht unmittelbar mit dem Girokonto ihres Inhabers verknüpft. Selbst wenn die Aufladung aus einer Kryptowallet erfolgt, können die Mittel bereits in Fiatgeld umgetauscht worden sein, bevor sie dem Kartenkonto gutgeschrieben werden.
Ein Beispiel ist die US-amerikanische Prepaid Visa Card von Crypto.com. Nutzer können die Karte mit einer Bankkarte, über ein Cash Account oder mit geeigneten Kryptowerten aufladen. Bei der Verwendung digitaler Vermögenswerte wie BTC zeigt das System zunächst einen Umrechnungskurs an; nach Bestätigung durch den Nutzer wird die Aufladung durchgeführt. Bei diesem US-Kartenprogramm lautet die Basiswährung des Kartenkontos auf US-Dollar. Spätere Käufe werden aus dem verfügbaren Kartenguthaben bezahlt. Der Händler erhält also nicht direkt BTC vom Karteninhaber.
Crypto.com weist ausdrücklich darauf hin, dass auf die Prepaidkarte geladene Mittel nicht unmittelbar auf das ursprüngliche Cash Account zurückübertragen werden können. Aufladung, Zahlung und Rückführung von Guthaben lassen sich nicht beliebig rückgängig machen.
Verkauft ein Nutzer BTC, um seine Karte aufzuladen, kann er nach einer späteren Änderung seiner Kaufpläne nicht unbedingt seine ursprüngliche Bitcoin-Position wiederherstellen. Umrechnungsgebühren oder Kursaufschläge sind bereits bei der Aufladung angefallen. Spätere Erstattungen richten sich in der Regel nach den Vorgaben des Kartenzahlungssystems und des Kartenanbieters.
Der Vorteil einer Prepaidkarte liegt in der leichteren Ausgabenkontrolle. Nutzer können nur den Betrag aufladen, den sie tatsächlich ausgeben möchten, und müssen für alltägliche Einkäufe keine Darlehensverbindlichkeiten eingehen. Sobald sich das Geld jedoch auf dem Kartenkonto befindet, hängen Auszahlungswege, Erstattungsverfahren und der geltende Schutz von den konkreten Kontobedingungen ab.
Krypto-Debitkarten: direkt aus vorhandenen Guthaben bezahlen
Eine herkömmliche Debitkarte ist unmittelbar mit einem bestehenden Geldkonto des Karteninhabers verbunden. Bei der Autorisierung einer Transaktion prüft der Emittent das Kontoguthaben, Zahlungslimits und weitere Voraussetzungen. Auf dieser Grundlage genehmigt oder verweigert er die Zahlung und reduziert gegebenenfalls das verfügbare Guthaben oder reserviert den entsprechenden Betrag.
Krypto-Debitkarten (Crypto Debit Card) und vergleichbare Debitfunktionen erweitern die möglichen Finanzierungsquellen auf Konten mit digitalen Vermögenswerten.
Einige Produkte ermöglichen Zahlungen mit USDT, USDC, BTC oder anderen Kryptowerten, ohne dass die Nutzer diese vor jedem Einkauf manuell umtauschen und auf ein gesondertes Prepaidkonto übertragen müssen. Das System übernimmt während der Transaktion die Abbuchung, den Umtausch und die erforderliche Bereitstellung der Zahlungsmittel nach den jeweiligen Produktregeln.
Ein Beispiel dafür ist der Debit Mode der Nexo Card.
Nach der offiziellen Produktbeschreibung von Nexo können berechtigte Nutzer im Debit Mode Stablecoins, Kryptoassets und bestimmte FiatX-Vermögenswerte einsetzen. Sie können außerdem festlegen, in welcher Reihenfolge die verschiedenen Vermögenswerte für Zahlungen verwendet werden sollen. Die notwendigen Umrechnungen übernimmt die Plattform.
Dadurch entfällt ein Teil der manuellen Aufladungsschritte. Ein in der App angezeigtes Guthaben an digitalen Vermögenswerten ist jedoch nicht zwangsläufig ein Guthaben auf einem herkömmlichen Bankeinlagenkonto. Es kann sich um von der Plattform verwahrte Vermögenswerte oder um andere vertragliche Ansprüche handeln. Welche Rechtsnatur das Guthaben besitzt, ergibt sich aus den jeweiligen Kontovereinbarungen.
Auch die Umrechnung zum Zahlungszeitpunkt kann Kosten verursachen. Hält ein Nutzer beispielsweise BTC, während ein Einkauf in Euro abgerechnet wird, muss der Zahlungsdienst die entsprechende Umrechnung vornehmen. Dabei können Transaktionsentgelte, Wechselkursspannen oder Fremdwährungsgebühren entstehen.
Krypto-Kreditkarten: Ausgaben führen zu Verbindlichkeiten
Der wesentliche Unterschied zwischen einer Krypto-Kreditkarte (Crypto Credit Card) und einer Prepaid- oder Debitkarte liegt darin, dass die Zahlung mit bereitgestelltem Kredit statt unmittelbar aus vorhandenem Guthaben finanziert wird.
Bei einer klassischen Kreditkarte gewährt der Emittent in der Regel einen Kreditrahmen. Verwendet der Karteninhaber diesen für Einkäufe, entsteht eine vertraglich zurückzuzahlende Schuld. Abrechnungszyklen, zinsfreie Zeiträume, Mindestrückzahlungen und die Zinsberechnung richten sich nach dem jeweiligen Produkt.
Krypto-Kreditkarten können diese Struktur übernehmen und zugleich zusätzliche Funktionen für digitale Vermögenswerte anbieten, etwa BTC-Prämien oder die Möglichkeit, die Kartenabrechnung mit Kryptowerten zu begleichen.
Die Art einer Prämie sagt jedoch nichts darüber aus, aus welchen Mitteln die Zahlung finanziert wird.
Auch eine gewöhnliche Kreditkarte mit BTC-Cashback verwendet bei einem Einkauf zunächst den eingeräumten Kreditrahmen. Die Auszahlung einer Prämie in Bitcoin macht daraus keine Debittransaktion mit Kryptowerten.
Daneben gibt es Produkte, bei denen Kartenzahlungen über einen eigenständigen Darlehensvertrag finanziert werden. Solche Angebote müssen weder die für revolvierende Kreditkarten typischen zinsfreien Zeiträume noch ein vergleichbares System von Mindestrückzahlungen vorsehen. Verzinsung und Rückzahlung richten sich stattdessen nach dem ausstehenden Darlehenssaldo, dem vereinbarten Zinssatz und den Vertragsbedingungen.
Die Bezeichnung Crypto Credit Card ist keine eigenständige rechtliche Produktkategorie. Deshalb darf nicht angenommen werden, dass damit in allen Ländern dieselben Verbraucherschutzrechte wie bei herkömmlichen Kreditkarten verbunden sind.
Kryptobesicherte Karten: bezahlen, ohne Coins zu verkaufen – aber mit Sicherheitenrisiko
Bei einer kryptobesicherten Karte (Crypto-Backed Card) können Nutzer üblicherweise BTC, ETH oder andere zugelassene digitale Vermögenswerte als Sicherheit hinterlegen. Im Gegenzug erhalten sie einen Darlehensrahmen, den sie für Kartenzahlungen verwenden können.
Die verpfändeten Vermögenswerte müssen beim Einkauf nicht sofort verkauft werden. Allerdings entstehen Finanzierungskosten, und der Karteninhaber trägt das Risiko von Wertschwankungen der Sicherheiten.
Das unterscheidet diese Produkte von gewöhnlichen Kreditkarten, bei denen die Kreditvergabe vor allem von der persönlichen Bonität abhängt. Bei einer besicherten Finanzierung muss der Darlehensgeber den Wert der hinterlegten Vermögenswerte bewerten und auf Grundlage des Vertrags den verfügbaren Darlehensbetrag sowie die Risikobedingungen festlegen.
Wie beeinflusst der LTV den Darlehensrahmen und das Sicherheitenrisiko?
Der Beleihungsauslauf (Loan-to-Value, LTV) beschreibt das Verhältnis zwischen dem ausstehenden Darlehenssaldo und dem Wert der hinterlegten Sicherheiten:
[ \text{LTV}=\frac{\text{Ausstehender Darlehenssaldo}}{\text{Wert der Sicherheiten}}\times100% ]
Angenommen, ein Nutzer hinterlegt BTC im Wert von 2.000 US-Dollar. Der Darlehensgeber erlaubt einen anfänglichen maximalen LTV von 25 %. Daraus ergibt sich zunächst ein verfügbarer Darlehensrahmen von 500 US-Dollar.
Nutzt der Karteninhaber davon lediglich 200 US-Dollar, ergibt sich ohne Berücksichtigung von Zinsen und weiteren Gebühren:
In Anspruch genommenes Darlehen: 200 US-Dollar
Verbleibender Darlehensrahmen: 300 US-Dollar
Ausstehende Darlehenshauptforderung: 200 US-Dollar
Aktueller LTV: 10 %
Nimmt der Nutzer später auch die verbleibenden 300 US-Dollar in Anspruch, steigt die ausstehende Hauptforderung auf insgesamt 500 US-Dollar. Der LTV beträgt dann 25 %.
Fällt anschließend der BTC-Kurs um 50 %, sinkt der Sicherheitenwert von 2.000 auf 1.000 US-Dollar. Die Darlehenshauptforderung bleibt dagegen bei 500 US-Dollar:
[ \text{LTV}=\frac{500}{1.000}\times100%=50% ]
Obwohl der Nutzer keine zusätzlichen Schulden aufgenommen hat, ist sein LTV von 25 % auf 50 % gestiegen. Ein Kursrückgang der Sicherheiten verändert somit unmittelbar das Risikoprofil des Darlehens.
Der hier verwendete Wert von 25 % dient ausschließlich als Rechenbeispiel. Er stellt weder eine aktuell geltende Kreditgrenze noch eine Verwertungsschwelle einer bestimmten Plattform dar.
Sinkt der Sicherheitenwert, kann der Darlehensgeber zusätzliche Sicherheiten oder eine teilweise Rückzahlung verlangen. Je nach Vertrag können auch automatische Rückzahlungsmechanismen und der Verkauf hinterlegter Vermögenswerte ausgelöst werden.
In den Nexo-Regeln zur Darlehensrückzahlung und automatischen Rückzahlung wird erläutert, dass die Plattform einen Teil der hinterlegten Vermögenswerte verkaufen kann, wenn deren Wert fällt und der LTV bestimmte Risikobedingungen erreicht. Die jeweiligen Auslöser hängen von der Zusammensetzung der Sicherheiten und der konkreten Darlehensvereinbarung ab.
Das Risiko endet nicht mit dem Abschluss der Kartenzahlung. Der Nutzer kann die gekaufte Ware längst erhalten haben, während das Darlehen weiterhin besteht und die Sicherheiten den Marktpreisschwankungen ausgesetzt bleiben. Selbst wenn beim Einkauf keine BTC verkauft wurden, kann es später bei unzureichender Besicherung zu einem zwangsweisen Verkauf kommen.
Worin unterscheidet sich eine kryptobesicherte Karte von einer klassischen besicherten Kreditkarte?
Die Besicherung durch Kryptoassets beschreibt die Art der Kreditabsicherung, bestimmt aber nicht allein die rechtliche Kategorie der Karte. Entsprechende Produkte können auf einer Kreditkarte, einem eigenständigen Darlehen oder einer anderen Kreditstruktur beruhen.
Davon zu unterscheiden ist die klassische besicherte Kreditkarte (Secured Credit Card).
Bei einer herkömmlichen Secured Credit Card wird der Kreditrahmen normalerweise durch eine vertragsgemäße Barsicherheit abgesichert. Ein kryptobesichertes Darlehen kann dagegen auf digitalen Vermögenswerten beruhen, deren Marktpreis fortlaufend schwankt. Dadurch können sich der verfügbare Darlehensrahmen und das Risikoniveau mit dem Wert der hinterlegten Assets verändern.
Warum lässt sich bei der Nexo Card zwischen Debit- und Kreditmodus wechseln?
Die Nexo Card vereint zwei unterschiedliche Finanzierungsmodelle in einem Produkt. Nutzer, die in den unterstützten Regionen die jeweiligen Voraussetzungen erfüllen, können zwischen Debit Mode und Credit Mode wechseln.
Im Debit Mode werden geeignete, bereits vorhandene Vermögenswerte auf dem Konto eingesetzt. Die Zahlung reduziert den bestehenden Bestand.
Im Credit Mode wird der Einkauf aus einem durch digitale Vermögenswerte besicherten Darlehensrahmen finanziert. Der Nutzer bleibt an der Wertentwicklung der hinterlegten Assets beteiligt, übernimmt zugleich aber die entsprechenden Darlehensverpflichtungen.
Nach der offiziellen Nexo-Dokumentation zum Credit Mode wird der Transaktionsbetrag bei einem Einkauf zunächst vom Available to Borrow, also dem verfügbaren Darlehensrahmen, abgezogen. Erst nachdem der Händler die Transaktion abschließend verarbeitet hat, wird der Betrag formell dem Outstanding Loan, dem ausstehenden Darlehenssaldo, zugerechnet.
Zwischen der Autorisierung einer Kartenzahlung und ihrer endgültigen Verarbeitung liegt eine gewisse Zeit. Nexo erläutert zudem, dass der ausstehende Transaktionsbetrag während dieser Phase zwar noch nicht im rückzahlbaren Darlehenssaldo enthalten ist, für ihn aber bereits Darlehenszinsen anfallen. Nach Abschluss der Transaktion werden die während der Wartezeit aufgelaufenen Zinsen dem ausstehenden Darlehenssaldo zugeschlagen. Reicht der Händler die Transaktion innerhalb der vorgesehenen 45 Tage nicht abschließend ein, wird sie automatisch storniert. Für diese Transaktion fallen dann keine Darlehenszinsen an.
Die Verringerung des verfügbaren Darlehensrahmens bei der Autorisierung, die spätere Verbuchung als Darlehensschuld und der Beginn der Zinsberechnung müssen folglich nicht zum selben Zeitpunkt erfolgen.
Angenommen, ein Nutzer besitzt Stablecoins im Wert von 100 US-Dollar und hat außerdem einen durch BTC besicherten Darlehensrahmen.
Gibt er im Debit Mode 100 US-Dollar aus, werden seine vorhandenen Vermögenswerte gemäß den Produktregeln reduziert. Wechselt er in den Credit Mode und tätigt einen Einkauf in derselben Höhe, beansprucht er dagegen den Darlehensrahmen und geht eine entsprechende Schuld ein. Die BTC bleiben weiterhin als Sicherheit hinterlegt.
Für den Händler können beide Zahlungen zum gleichen Ergebnis führen. Die Auswirkungen auf Vermögen und Verbindlichkeiten des Karteninhabers sind jedoch unterschiedlich.
Im Debit Mode sind insbesondere die Reihenfolge der Vermögensverwendung, Umrechnungskosten und verfügbare Guthaben relevant. Im Credit Mode müssen zusätzlich Darlehenszinsen, LTV, Verfügungsrechte an Sicherheiten und Rückzahlungsbedingungen berücksichtigt werden.
Laut den Nexo-Informationen zur Kartenberechtigung richtet sich die Nexo Card an berechtigte Nutzer in bestimmten europäischen Ländern und Märkten wie Argentinien. Unterstützte Regionen, Zugangsvoraussetzungen und Vertragsbedingungen können voneinander abweichen. Maßgeblich sind die offiziellen Bestimmungen am jeweiligen Antragsort. Allein aus der Bezeichnung Credit Mode lässt sich nicht schließen, dass das Produkt in jedem Land rechtlich einer herkömmlichen revolvierenden Kreditkarte entspricht.
Erhält der Händler Fiatgeld oder Kryptowährungen?
Bei den meisten Kryptozahlungskarten, die über die herkömmlichen Visa- oder Mastercard-Netzwerke abgewickelt werden, erhalten Händler ihre Zahlungen weiterhin über die üblichen Kartenakzeptanzverfahren in Fiatwährung. Die BTC, USDT oder USDC des Karteninhabers gehen nicht unmittelbar an den Händler.
Visa erläutert in seiner Untersuchung zu kryptogebundenen Zahlungskarten, dass digitale Vermögenswerte im Rahmen entsprechender Kartenprogramme in für Kartenzahlungen geeignete Mittel umgewandelt werden können. Händler können deshalb ihre bestehende Zahlungsinfrastruktur weiterverwenden, ohne eigens ein System zur Annahme von Kryptowährungen integrieren zu müssen.
Der zentrale Unterschied zwischen einer Kryptozahlungskarte und einer gewöhnlichen Bankkarte liegt somit vor allem in der Finanzierung aufseiten des Karteninhabers. Händler müssen ihre Zahlungsannahme dafür nicht grundsätzlich umstellen.
Bei einer Prepaidkarte kann der Umtausch bereits beim Aufladen erfolgen. Im Debit Mode werden Vermögenswerte möglicherweise erst während des Einkaufs umgerechnet. Bei einem besicherten Kreditprodukt finanziert dagegen ein Darlehen die Transaktion.
Zudem müssen drei verschiedene Phasen einer Kartenzahlung auseinandergehalten werden:
Transaktionsautorisierung: Der Emittent oder das zuständige Verarbeitungssystem prüft, ob die Zahlung genehmigt werden kann. Dabei können Guthaben reserviert oder Teile des Kreditrahmens beansprucht werden.
Transaktionsbuchung: Nach der endgültigen Einreichung durch den Händler wird die Transaktion buchhalterisch erfasst. Die Kontobelastung oder die Darlehensverbindlichkeit wird entsprechend den geltenden Regeln festgestellt.
Clearing und Settlement: Die beteiligten Institute im Kartenzahlungssystem führen die Verrechnung und die dazugehörigen Geldtransfers durch.
Eine erfolgreiche Autorisierung bedeutet nicht, dass bereits alle Mittel endgültig abgewickelt sind. Ebenso wenig heißt ein im Kreditmodus beanspruchter Rahmen, dass der Betrag bereits formell als Darlehenshauptforderung verbucht wurde.
Der Umtausch der Vermögenswerte des Karteninhabers, die Bereitstellung der Zahlungsmittel durch den Emittenten und das Settlement zwischen Kartennetzwerken und Finanzinstituten sind unterschiedliche Geschäftsprozesse.
Entscheidet der Kartentyp darüber, ob die Mittel geschützt sind?
Das Kartenzahlungsnetzwerk, die Verwahrung der Kundengelder und die Einlagensicherung sind voneinander getrennte Sachverhalte.
Ist eine gewöhnliche Bank-Debitkarte mit einem entsprechend geschützten Einlagenkonto verbunden, können die darauf befindlichen Mittel nach den örtlich geltenden Regeln abgesichert sein. Guthaben, die eine Kryptozahlungsplattform anzeigt, müssen rechtlich jedoch nicht denselben Status besitzen.
Die US-amerikanische Federal Deposit Insurance Corporation (FDIC) erklärt in ihren Informationen zur Einlagensicherung bei Prepaidkarten, dass auf Prepaidkarten eingezahlte Gelder unter bestimmten Voraussetzungen einen sogenannten Pass-through-Einlagenschutz genießen können. Dazu müssen die Mittel bei einer geeigneten, versicherten Bank verwahrt werden. Außerdem müssen Anforderungen an die tatsächlichen Eigentumsverhältnisse, die Kontodokumentation und die Identifizierung der Begünstigten erfüllt sein.
Die FDIC-Einlagensicherung schützt dafür infrage kommende Bankeinlagen und greift nach den gesetzlichen Regeln beim Ausfall einer versicherten Bank. Die Insolvenz eines Nichtbank-Unternehmens, das Prepaidkarten anbietet, löst dagegen nicht automatisch eine Entschädigung aus der Bankeinlagensicherung aus.
Die FDIC stellt außerdem klar, dass Kryptoassets wie BTC und USDT selbst nicht unter ihren Einlagenschutz fallen. Weitere Einzelheiten enthalten die FDIC-Erläuterungen zum Umfang der Einlagensicherung.
Weder die Anbindung an Visa oder Mastercard noch eine Partnerschaft mit einer lizenzierten Bank beweist, dass sämtliche von einer Plattform verwahrten digitalen Vermögenswerte durch eine Bankeinlagensicherung geschützt sind.
Auch beim Verbraucherschutz bestehen Unterschiede. Vorausgezahlte Guthaben, Bankeinlagen, Kreditkartenverbindlichkeiten und die Verwahrung digitaler Vermögenswerte unterliegen jeweils eigenen Verträgen und regulatorischen Vorgaben. Regeln für Rückerstattungen, Zahlungsreklamationen oder Kreditnehmerschutz, die für herkömmliche Kreditkarten eines Landes gelten, lassen sich nicht ohne Weiteres auf sämtliche Kryptozahlungskarten übertragen.
Bei besicherten Darlehen hängt die Sicherheit der Vermögenswerte zusätzlich davon ab, wer die Sicherheiten kontrolliert, ob sie weiterverwendet werden dürfen und unter welchen Bedingungen sie bei einer Einstellung des Plattformbetriebs oder nach der Darlehenstilgung freigegeben werden.
Für Nutzer ist es daher wichtiger, den Kartenemittenten, den Verwahrer der Gelder, den Darlehensgeber und deren jeweilige vertragliche Verantwortung zu kennen, als lediglich auf das Zahlungsnetzwerklogo der Karte zu achten.
Welche Bedingungen sollten Nutzer vor der Beantragung prüfen?
Vor der Wahl einer Kryptozahlungskarte sollten Nutzer zunächst festlegen, wofür sie diese verwenden möchten.
Wer regelmäßig kleine Stablecoin-Beträge für alltägliche Ausgaben umwandeln möchte, kann mit einer Prepaidkarte die Ausgaben durch die Höhe der Aufladung begrenzen. Dabei müssen allerdings die möglichen Einschränkungen bei der späteren Übertragung oder Rückzahlung der aufgeladenen Mittel berücksichtigt werden.
Wer vorhandene Kontobestände direkt für Einkäufe einsetzen möchte, sollte vor allem die Umrechnungsmechanismen im Debit Mode, die Verwahrungsbedingungen und die Regeln für verfügbare Guthaben vergleichen.
Bei kreditfinanzierten Ausgaben sind die Zinsberechnung, Rückzahlungsverpflichtungen und anfallenden Gebühren entscheidend. Wird der Kredit durch digitale Vermögenswerte besichert, müssen zusätzlich die Folgen sinkender Marktpreise berücksichtigt werden: Nachbesicherungspflichten, automatische Rückzahlungen oder die Verwertung hinterlegter Assets.
Unabhängig vom gewählten Produkt sollten vor der Beantragung sechs Fragen geklärt werden:
Wie ist die Karte rechtlich und vertraglich einzuordnen? Unterscheiden Sie zwischen Prepaid-, Debit- und Credit-Produkten sowie Mischformen mit eigenständigen Darlehensverträgen. Maßgeblich sind die Vertragsdefinitionen, nicht die Werbebezeichnungen.
Woher stammen die Mittel für die Zahlung? Prüfen Sie, ob ein Prepaidkonto, ein Bankkonto oder ein Vermögenskonto bei der Plattform belastet wird oder ob die Zahlung aus einem Darlehensrahmen finanziert wird.
Wann werden die Kryptoassets umgerechnet? Klären Sie, welche Umrechnungen, Gebühren und Wechselkursregeln bei der Aufladung, Transaktionsautorisierung und späteren Abwicklung gelten.
Bestehen Darlehens- oder Besicherungspflichten? Überprüfen Sie Zinssätze, Rückzahlungsbedingungen, LTV-Anforderungen, Verfügungsrechte an den Sicherheiten und die Bedingungen einer automatischen Verwertung.
Welche Unternehmen tragen die tatsächliche Verantwortung? Unterscheiden Sie zwischen Kartenmarke, Emittent, Verwahrer digitaler Vermögenswerte und Darlehensgeber. Klären Sie die jeweils bestehenden Rechtsverhältnisse.
Wie lassen sich Mittel bei einer Unterbrechung oder Einstellung des Dienstes zurückerlangen? Prüfen Sie die Regelungen zu Restguthaben, ausstehenden Erstattungen, Darlehensrückzahlungen und der Freigabe von Sicherheiten.
Diese Informationen sollten sich eindeutig aus dem Karteninhabervertrag, dem Preis- und Leistungsverzeichnis, dem Darlehensvertrag und den Hilfeseiten des Anbieters ergeben. Kann eine Plattform nicht erklären, wo die Mittel tatsächlich aufbewahrt werden, wer darüber verfügt und wie sie bei einer Einstellung des Dienstes behandelt werden, können niedrigere beworbene Gebühren oder höhere Einkaufsprämien diesen Informationsmangel nicht ausgleichen.