
Eine Krypto-Zahlungskarte, für die bei der Registrierung eine E-Mail-Adresse genügt, kein Ausweisdokument hochgeladen werden muss und die sich mit USDT oder USDC aufladen lässt: Für Nutzer, die nicht immer wieder ihren Reisepass, Selfies und Adressnachweise einreichen möchten, ist ein solches Angebot attraktiv.
Die entscheidende Frage stellt sich jedoch nach der Einzahlung: Lässt sich das verbleibende Guthaben problemlos zurückerhalten, wenn der Anbieter nachträglich eine KYC-Prüfung verlangt, Transaktionen einschränkt oder der Nutzer die Karte kündigen möchte?
Bei Krypto-Zahlungskarten sind üblicherweise mehrere Vorgänge beteiligt: die Entgegennahme digitaler Vermögenswerte, deren Umtausch, die Kartenausgabe und die Abwicklung von Kartentransaktionen. Diese Aufgaben werden nicht unbedingt von derselben Institution übernommen. Auch Identitätsprüfungen, Kontobeschränkungen und die Rückzahlung von Geldern können unterschiedlichen Verträgen und Regelungen unterliegen.
Ob sich eine No-KYC-Kryptokarte lohnt, lässt sich deshalb nicht daran messen, wie viele Schritte bei der Registrierung entfallen. Entscheidend ist, welche Funktionen tatsächlich ohne Identitätsprüfung zugänglich sind und ob Nutzer wissen, wer nach der Einzahlung für ihre Gelder verantwortlich ist.
1. Was genau entfällt bei No-KYC?
KYC (Know Your Customer, „Kenne deinen Kunden“) bezeichnet üblicherweise die Verfahren, mit denen Finanzdienstleister ihre Kunden identifizieren und deren Identität überprüfen. In der Praxis gehören dazu auch die Sorgfaltspflichten gegenüber Kunden (Customer Due Diligence, CDD), Risikobewertungen und die laufende Überwachung von Transaktionen.
„No KYC Required“ ist keine Produktkategorie mit einer einheitlichen rechtlichen Definition.
Einige Plattformen ermöglichen die Einrichtung einer einfachen virtuellen Karte allein mit einer E-Mail-Adresse. Für höhere Limits oder die Freischaltung von Auszahlungen verlangen sie jedoch Ausweisdokumente. Andere Anbieter führen bei der Kontoeröffnung vereinfachte Prüfungen durch, wobei bestimmte Identitätsdaten möglicherweise bereits durch Partner oder auf anderem Wege verifiziert wurden. Wieder andere Produkte verschieben die Überprüfung lediglich, bis die Transaktionsaktivität bestimmte Voraussetzungen erfüllt.
Manche als anonym beworbene Kryptokarten sind im Grunde Prepaid- oder Geschenkkarten mit festem Nennwert, die mit digitalen Vermögenswerten gekauft werden. Sie unterstützen nicht unbedingt wiederholte Aufladungen, die Auszahlung von Restguthaben oder die allgemeine Nutzung im Kartenzahlungsverkehr. Sie sind daher nicht mit wiederaufladbaren Debitkarten gleichzusetzen.
Auch „No Credit Check“ (keine Bonitätsprüfung) und „No Bank Account Required“ (kein Bankkonto erforderlich) werden häufig in der Werbung verwendet. Beide Aussagen bedeuten nicht, dass eine Identitätsprüfung vollständig entfällt.
Diese Unterschiede wirken sich unmittelbar auf die Rechte der Nutzer aus.
Dass sich eine virtuelle Karte allein mit einer E-Mail-Adresse aktivieren lässt, beweist beispielsweise nicht, dass die Plattform keine Namen, Geräteinformationen oder Transaktionsdaten erfasst. Ebenso wenig bedeutet die Erlaubnis, mit einem unverifizierten Konto kleinere Zahlungen vorzunehmen, dass für dieses Konto dieselben Auszahlungs- und Erstattungsrechte gelten.
Nutzer sollten daher klären, welche Funktionen ohne Ausweisdokumente zur Verfügung stehen, welche Vorgänge weitere Prüfungen auslösen können und wie das Guthaben behandelt wird, wenn die Verifizierung scheitert.
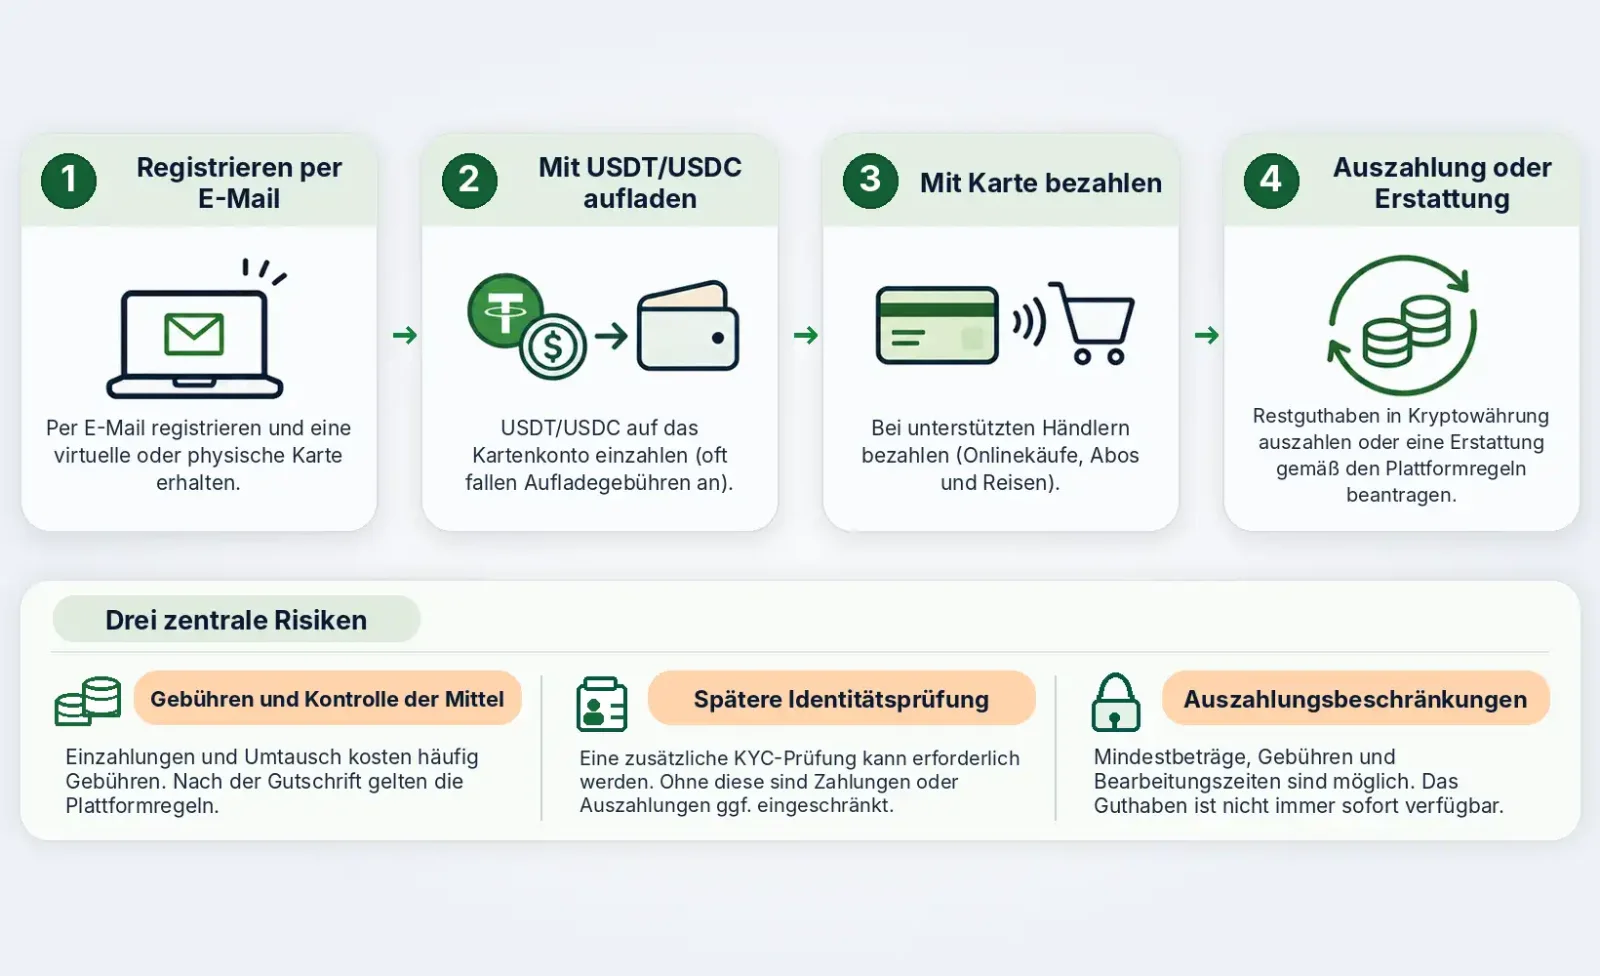
2. SolCard: Gebühren und Einschränkungen hinter der Kartenbeantragung ohne Identitätsprüfung
SolCard bietet ein konkretes Beispiel für die Bedingungen solcher Produkte.
Laut der offiziellen Gebührenübersicht unterscheidet SolCard zwischen den Kartenstufen Virtual und Platinum. Für Virtual erfolgt die Registrierung per E-Mail, ohne dass eine reguläre Identitätsprüfung erforderlich ist. Platinum setzt eine KYC-Prüfung voraus und bietet andere Gebührenbedingungen und Nutzungsrechte.
Die veröffentlichte Gebührenübersicht, die nach Angaben des Anbieters ab dem 15. August 2026 gilt, enthält folgende Angaben:
Position | Virtual | Platinum |
|---|---|---|
Identitätsprüfung | Registrierung per E-Mail, keine reguläre KYC-Prüfung | KYC erforderlich |
Aufladegebühr | 5 % | 0 % |
Gebühr für die Ausstellung einer neuen Karte | 10 USD pro Karte | Gemäß Anzeige zum Zeitpunkt der Beantragung |
Fremdwährungsgebühr | 1 %–2 % | 0 %–1,5 % |
Monatliche Kontoführungsgebühr | Keine für reguläre aktive Konten | Keine für reguläre aktive Konten |
Wer eine Virtual-Karte mit einem Gegenwert von 500 USD auflädt, zahlt bei einer Gebühr von 5 % rund 25 USD. Für die erstmalige Kartenausstellung kommen weitere 10 USD hinzu. Kosten für On-Chain-Transfers und mögliche Wechselkursspannen sind dabei noch nicht berücksichtigt.
Der Verzicht auf eine reguläre Identitätsprüfung geht somit mit anderen Produktbedingungen als bei Platinum einher. Nutzer sollten nicht nur die Geschwindigkeit der Beantragung vergleichen, sondern auch die laufenden Nutzungskosten berechnen.
3. Warum kann nach der Kontoeröffnung eine Identitätsprüfung verlangt werden?
Internationale Standards zur Bekämpfung der Geldwäsche schreiben nicht für sämtliche Finanzprodukte Identitätsprüfungen mit derselben Intensität vor.
Im Februar 2025 überarbeitete die Financial Action Task Force (FATF) ihre einschlägigen Standards und betonte stärker den Grundsatz der Verhältnismäßigkeit zum Risiko. Die Staaten und Rechtsordnungen sollen bei geringerem Risiko vereinfachte Maßnahmen zulassen und fördern.
Dies schafft eine regulatorische Grundlage dafür, dass bestimmte Finanzdienstleistungen vereinfachte Sorgfaltspflichten (Simplified Due Diligence, SDD) anwenden können. Es erlaubt jedoch keine unbegrenzten Transaktionen über anonyme Konten.
Die konkreten Voraussetzungen hängen weiterhin vom jeweiligen nationalen Recht, den Pflichten der beteiligten Finanzinstitute und der Risikobewertung des Kunden ab. Einen weltweit einheitlichen „KYC-freien Betrag“ für Krypto-Zahlungskarten gibt es nicht.
Weitere Informationen enthält die FATF-Mitteilung zur Überarbeitung der Standards von 2025.
In der Praxis werden nachträgliche Prüfungen insbesondere durch folgende Umstände ausgelöst.
Änderungen des Funktionsumfangs oder des Transaktionsvolumens. Ein Basiskonto erlaubt möglicherweise nur begrenzte Aufladungen und Online-Zahlungen. Wenn Nutzer höhere Limits beantragen, eine physische Karte bestellen, bestimmte Auszahlungsfunktionen verwenden oder den Einzahlungsweg wechseln, kann der Dienstleister eine zusätzliche Identitätsprüfung verlangen.
Finanzaktivitäten lösen eine Compliance-Prüfung aus. Bei Plattformen, die Einzahlungen in USDT, USDC und ähnlichen Vermögenswerten unterstützen, können Risikomerkmale von Blockchain-Adressen, Transaktionsmuster, die Herkunft der Gelder und Ergebnisse des Sanktionsscreenings weitere Prüfungen begründen. Die Plattform kann Transaktionsaufzeichnungen, Erläuterungen zur Herkunft der Vermögenswerte oder Nachweise über die Kontrolle einer Wallet verlangen.
Eine On-Chain-Risikomarkierung ist für sich genommen kein Beweis für rechtswidriges Verhalten. Fehlalarme, indirekte Verbindungen zwischen Adressen und Transaktionen Dritter können automatisierte Bewertungen beeinflussen. Für rechtmäßig handelnde Nutzer, deren Konten deshalb eingeschränkt werden, sind klare Verfahren zur Einreichung von Unterlagen und zur Anfechtung solcher Entscheidungen besonders wichtig.
Das Konto erfüllt die geografischen Zugangsvoraussetzungen nicht. Dass sich mit einer Karte bei ausländischen Händlern bezahlen lässt, bedeutet nicht, dass Personen mit Wohnsitz in jedem Land die Karte beantragen dürfen.
Der Betreiber von SolCard, SC PAYMENTS LIMITED, ist in Hongkong registriert. Seine Nutzungsbedingungen schließen jedoch ausdrücklich Einwohner Hongkongs sowie Personen und Unternehmen aus, die sich dort befinden. Sie sehen außerdem vor, dass IP-Adressen und weitere Informationen zur Überprüfung geografischer Beschränkungen verwendet werden können.
Der Unternehmenssitz, das Ausgabeland der Karte und die Länder, deren Einwohner antragsberechtigt sind, müssen daher auseinandergehalten werden. Die Nutzung eines VPN oder falsche Angaben zum Aufenthaltsort ändern nichts an der tatsächlichen Berechtigung.
Auch bei den grundlegenden Verifizierungsanforderungen unterscheiden sich die Plattformen erheblich.
Crypto.com verlangt beispielsweise gemäß seiner am 14. September 2026 aktualisierten Anleitung zur Identitätsprüfung von Personen, die ein Standardkonto eröffnen, den amtlichen Namen, ein Foto eines behördlich ausgestellten Ausweisdokuments und ein Selfie. Diese Anleitung bezieht sich auf die Kontoeröffnung und stellt keine gesonderten Antragsbedingungen für sämtliche Kartenprogramme des Unternehmens dar.
SolCard und Crypto.com stellen unterschiedliche Anforderungen an die Registrierung. Daraus allein lässt sich jedoch nicht ableiten, welcher Anbieter sicherer oder regelkonformer ist. Dafür müssen das konkrete Produkt, die maßgeblichen Rechtsordnungen, der tatsächliche Kartenherausgeber und die jeweiligen Verfahren zur Erfüllung der Kundensorgfaltspflichten geprüft werden.
Weniger Ausweisdokumente bedeuten keine anonymen Transaktionen
No-KYC-Produkte können die bei der Registrierung einzureichenden Identitätsunterlagen reduzieren. Andere Informationen, die entlang der Zahlungsabwicklung anfallen, verschwinden dadurch jedoch nicht.
E-Mail-Adressen, Gerätekennungen, IP-Adressen, On-Chain-Aufladedaten sowie Autorisierungsdaten von Kartenzahlungen – darunter Beträge, Händler und Transaktionszeitpunkte – werden weiterhin von den jeweils beteiligten Stellen verarbeitet.
Auch selbstverwahrte Wallets garantieren keine anonymen Zahlungen. Nutzer behalten zwar die Kontrolle über ihre privaten Schlüssel. Sobald eine Blockchain-Adresse jedoch mit einem Plattformkonto, Aufzeichnungen einer Kryptobörse oder Kartentransaktionen verknüpft wird, können die zugehörigen Geldbewegungen weiterhin nachverfolgt werden.
Die Schließung eines Kontos führt außerdem nicht automatisch zur sofortigen Löschung aller Aufzeichnungen.
Gnosis Pay erläutert in seinen Hinweisen zur Datenverarbeitung einer früheren Dienstversion ausdrücklich, dass bestimmte Identitätsprüfungs- und Transaktionsdaten nach der Kontoschließung entsprechend den geltenden Anforderungen weiterhin aufbewahrt werden müssen.
Dieses Beispiel zeigt, dass die Einreichung von Ausweisdokumenten bei der Registrierung nur einen Teil der Datenschutzfrage ausmacht. Entscheidend sind ebenso Umfang der Datenerhebung, Aufbewahrungsfristen, Zugriffsrechte und die Weitergabe an Dritte.
4. Gelder zurückerhalten: Vertragsbedingungen sind wichtiger als eine einfache Kartenbeantragung
Dass sich mit einer virtuellen No-KYC-Karte der erste Einkauf problemlos bezahlen lässt, sagt nichts darüber aus, ob sie sich für die längerfristige Aufbewahrung von Guthaben eignet.
Angenommen, ein Nutzer lädt eine Karte mit 500 USDT auf, tätigt einige Einkäufe und beschließt anschließend, das Konto zu schließen.
Bis dahin können die Gelder bereits eine On-Chain-Übertragung, einen Umtausch und eine Gutschrift auf dem Kartenkonto durchlaufen haben. Das angezeigte Kartenguthaben besteht dann nicht unbedingt noch aus USDT, über die der Nutzer unmittelbar verfügen kann.
Nutzt das Produkt ein vorfinanziertes, auf Fiatgeld lautendes Kartenkonto, hält der Nutzer ein vertraglich definiertes Kontoguthaben mit entsprechenden Ansprüchen – nicht mehr die ursprünglichen digitalen Vermögenswerte in seiner persönlichen Wallet.
Ob dieses Guthaben zurückgezahlt werden kann, hängt von den jeweiligen Kontobedingungen ab.
Kann das Restguthaben erstattet werden?
Die Nutzungsbedingungen von SolCard erlauben Nutzern, die Auszahlung ungenutzter Kartenguthaben zu beantragen. Voraussetzung ist die Einhaltung der in der App veröffentlichten Mindestbeträge, unterstützten Vermögenswerte, Verifizierungsanforderungen und Bearbeitungsbedingungen.
Laut den Bedingungen wird ein verbleibendes Guthaben nicht zurückerstattet, wenn der Nutzer die Kartenkündigung bestätigt und das Guthaben unter dem in der App angegebenen erstattungsfähigen Mindestbetrag liegt.
Das ist eine andere Frage als die, ob die Plattform grundsätzlich Auszahlungen unterstützt.
Ein Produkt kann Auszahlungen anbieten und trotzdem Mindestbeträge, Einschränkungen bei verfügbaren Währungen, Prüfungsanforderungen oder besondere Regeln zur Behandlung des Guthabens bei der Kontoschließung vorsehen.
Mindestbeträge für Erstattungen sind besonders für Nutzer mit kleineren Ausgaben relevant. Auch wenn die einzelnen Verluste gering erscheinen, können nach wiederholten Kartenwechseln, der Kündigung von Abonnements oder dem Versuch, kleine Restbeträge aufzulösen, Gelder verbleiben, die sich nicht regulär auszahlen lassen.
Der Plattformbetreiber ist nicht zwangsläufig der tatsächliche Kartenherausgeber
Die Bedingungen von SolCard legen eine weitere wichtige Geschäftsbeziehung offen.
SC PAYMENTS LIMITED betreibt die SolCard-Plattform und verwaltet das Kartenprogramm. Den Bedingungen zufolge ist das Unternehmen jedoch selbst weder eine Bank noch ein E-Geld-Institut oder der tatsächliche Kartenherausgeber.
Die Karten werden von einem externen Institut ausgegeben. Die öffentlich zugänglichen Bedingungen bezeichnen dieses Institut als „Issuer“, nennen jedoch nicht unmittelbar seinen konkreten Namen.
Diese Unterscheidung ist für die vertraglichen Ansprüche der Nutzer von Bedeutung.
Eine Plattform kann für Registrierung, Auflademöglichkeiten und Kundenservice zuständig sein, ohne allein die Verantwortung für die Verwahrung von Geldern, die Transaktionsabwicklung und die Auszahlung von Restguthaben zu tragen.
Wenn eine Karte gesperrt, ein Konto eingefroren oder ein Kartenprogramm beendet wird, müssen Nutzer wissen:
Welches Institut ungenutzte Kartenkontoguthaben hält oder für deren Auszahlung verantwortlich ist;
Ob die Plattform oder der Kartenherausgeber Auszahlungen und Kontoschließungen bearbeitet;
Bei welcher Stelle nach einer Kontobeschränkung Prüfungsunterlagen und förmliche Beschwerden einzureichen sind;
Ob bei der Einstellung des Kartenprogramms eine Rückzahlung verbleibender Guthaben vorgesehen ist.
Ein Visa- oder Mastercard-Logo auf der Karte zeigt lediglich, dass das Produkt nach eigenen Angaben das entsprechende Kartennetzwerk nutzt. Es bedeutet nicht, dass die Gelder der Nutzer durch eine Einlagensicherung geschützt oder unmittelbar vom Kartennetzwerk garantiert werden.
Ebenso können BIN-Daten zwar Hinweise auf bestimmte Informationen zur Kartenausgabe liefern, reichen allein aber nicht aus, um das vollständige Vertragsverhältnis zwischen Plattform und Kartenherausgeber nachzuweisen.
Bei No-KYC-Produkten, die eine vorherige Einzahlung verlangen, ist die einfache Registrierung kein ausreichender Nutzungsgrund, wenn sich der tatsächliche Kartenherausgeber, die für die Gelder verantwortliche Stelle und das Verfahren zur Auszahlung des Restguthabens nicht überprüfen lassen.
5. Wann kann sich eine Krypto-Zahlungskarte ohne KYC lohnen?
No-KYC ist für sich genommen kein Sicherheitsurteil.
Wenn ein Produkt seinen Betreiber, die Ausgabeorganisation, geografische Voraussetzungen, Gebühren, Limits und Bedingungen zur Rückzahlung von Guthaben transparent offenlegt und angemessene Verfahren für spätere Verifizierungen und Beschwerden anbietet, kann eine vereinfachte Kontoeröffnung ein legitimes Produktmerkmal sein.
Für Nutzer, die nur gelegentlich kleinere Online-Einkäufe tätigen, keine physische Karte benötigen und kein Guthaben längerfristig halten möchten, können solche virtuellen Karten praktisch sein. Allerdings sollte geprüft werden, ob die gewünschten Händler den jeweiligen Kartentyp akzeptieren und ob Händlererstattungen auf das ursprüngliche Kartenkonto zurückgebucht werden können.
Bei laufenden Abonnements, höheren Ausgaben, Bargeldabhebungen am Geldautomaten oder Auslandsreisen sieht die Situation anders aus. Hier kommt es stärker auf die langfristige Stabilität des Kartenprogramms, zuverlässige Erstattungen, Verfahren zur Klärung strittiger Transaktionen und die dauerhafte Nutzungsberechtigung an. Eine schnelle Kartenbeantragung kann erhebliche Schwächen in diesen Bereichen nicht ausgleichen.
Vor einer Einzahlung sollten mindestens drei Fragen eindeutig beantwortet sein.
Erstens: Welche Rechte und Funktionen stehen tatsächlich zur Verfügung? Gilt die Befreiung von der Verifizierung für die Kontoeröffnung, die Aufladung oder Zahlungen? Sind die Auslöser für eine spätere KYC-Prüfung klar definiert? Werden Auflade-, Ausgaben-, Guthaben- und Auszahlungslimits getrennt ausgewiesen?
Zweitens: Wie lassen sich Gelder zurückerhalten? Kann ungenutztes Guthaben ausgezahlt werden? Wie hoch ist der erstattungsfähige Mindestbetrag? Welche Verfahren gelten bei Kontosperrungen oder gescheiterter Verifizierung? Gibt es Inaktivitätsgebühren oder zusätzliche Bedingungen für die Kontoschließung?
Drittens: Wer trägt die Verantwortung für die Gelder und die Kartenausgabe? Lassen sich der Plattformbetreiber, der tatsächliche Kartenherausgeber und die beteiligten Finanzdienstleister identifizieren? Ist ein verbindlicher Karteninhabervertrag verfügbar oder lediglich eine Werbeseite?
Sind diese Informationen nicht verlässlich zu klären – insbesondere wenn sich Angaben zu Gebühren, Limits oder Erstattungen widersprechen –, sollten Nutzer nicht zunächst größere Beträge einzahlen und darauf hoffen, dass der Kundendienst die offenen Fragen später löst.