
La tarjeta U ya tiene fondos y la app también muestra saldo disponible, así que ¿por qué el pago sigue fallando? La primera reacción de muchas personas es pensar: “Esta tarjeta no funciona”, y algunas incluso sospechan que la plataforma tiene un problema. En realidad, un pago con tarjeta implica mucho más que descontar dinero del saldo. En una sola transacción pueden intervenir el comercio, la pasarela de pago, el adquirente, Visa o Mastercard, el emisor y el sistema de fondos de la plataforma de la tarjeta U. Si cualquiera de ellos rechaza la operación, lo único que suele ver el usuario es Card declined, Payment failed, Do not honor o Authentication failed. El mensaje es corto, pero la causa real puede ser completamente distinta. La acción más útil para diagnosticar el problema no es volver a pulsar “Pagar”, sino abrir primero la app de la tarjeta U y comprobar si existe un registro de la transacción. Ese paso suele ayudar a distinguir si el problema ocurrió en el lado del comercio o si ya entró en el sistema del emisor.
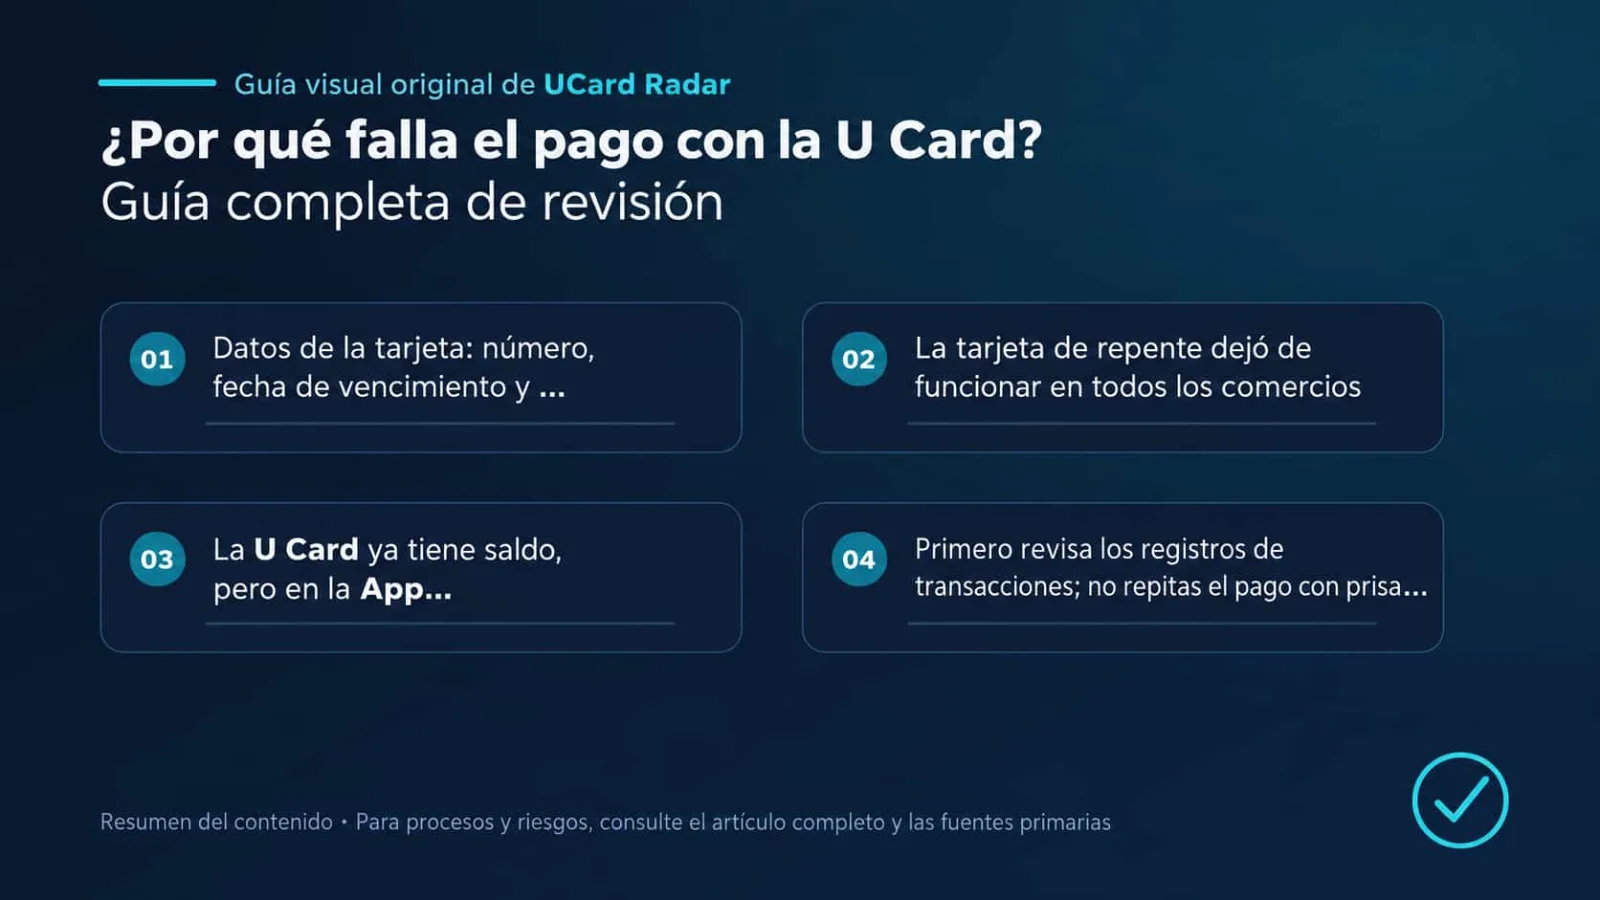
Primero mira el registro de transacciones; no repitas el pago de inmediato
Después de un pago fallido, la app de la tarjeta U suele mostrar una de estas cinco situaciones.
Sin ningún registro
Lo más probable es que la solicitud de pago nunca haya llegado al emisor. El comercio o la pasarela de pago pueden haber bloqueado la transacción antes. Las causas habituales incluyen:
El comercio no acepta tarjetas prepago, virtuales o emitidas en el extranjero;
El BIN, el país emisor o la región de facturación no cumplen las reglas del comercio;
El número de tarjeta, la fecha de vencimiento o el CVC se ingresaron mal;
Falló la validación previa de la dirección de facturación;
3-D Secure no se inició correctamente;
La pasarela de pago consideró que el riesgo era demasiado alto.
En este caso, el soporte de la tarjeta U puede no encontrar ninguna información porque la plataforma nunca recibió una solicitud de autorización. Primero revisa el mensaje de error en la página de pago, los datos introducidos, las ventanas emergentes del navegador y la política del comercio sobre aceptación de tarjetas.
Aparece Declined
Esto suele indicar que la autorización sí llegó al sistema del emisor, pero el emisor la rechazó. Abre los detalles de la transacción y revisa si hay Decline code, Response code, Reason, nombre del comercio, moneda de la transacción e importe autorizado. Saldo insuficiente, límites superados, tarjeta congelada, pagos internacionales desactivados, restricciones MCC y controles de riesgo del emisor pueden dar como resultado Declined.
Aparece Pending o Authorized
El emisor aprobó temporalmente la autorización y retuvo el importe correspondiente, pero la operación aún no se ha liquidado. Pending no significa que el comercio ya haya recibido el dinero. Hoteles, alquileres de coche y gasolineras también pueden retener una cantidad mayor que el consumo final. En este momento no vuelvas a pagar. Primero confirma si el pedido del comercio se creó correctamente y después espera a que la transacción se complete o a que se libere la retención.
Aparece Reversed o Reverted
La transacción fue autorizada y luego cancelada. Esto puede ocurrir porque el comercio no completó el cobro a tiempo, falló la creación del pedido, la pasarela de pago terminó la operación o el comercio canceló el pedido. Por lo general, los fondos vuelven al saldo disponible, aunque el plazo exacto depende del emisor y del programa de la tarjeta.
Aparece Completed, pero el comercio dice que no recibió el pago
No vuelvas a pagar todavía, o podrías generar un cargo duplicado. Guarda el registro de la transacción, el número de pedido, el importe, la hora, el código de autorización, el nombre del comercio y las conversaciones con soporte. Pide primero al comercio que rastree el pedido original y luego contacta con la plataforma emisora para verificar el estado de la liquidación.
¿Por qué aparece saldo insuficiente si la tarjeta tiene dinero?
Los “activos totales” de la cuenta de tu tarjeta U no siempre equivalen al dinero realmente disponible para pagar con la tarjeta. Una plataforma puede tener al mismo tiempo monedero cripto, cuenta spot, cuenta de fondos, saldo fiat y Card Balance. Tener 100 USDT en la cuenta no significa que la tarjeta pueda usar directamente esos 100 USDT. Si la plataforma exige transferir primero los fondos a la cuenta de la tarjeta, mientras eso no se complete aún puede aparecer saldo insuficiente.
También debes distinguir entre saldo total, saldo retenido y saldo disponible. Una transacción en estado Pending puede estar reteniendo parte de tus fondos. Puede parecer que todavía tienes dinero, pero el importe realmente disponible para gastar quizá no sea suficiente. Además, el importe del pago no siempre es igual al precio mostrado. La autorización real también puede incluir:
Impuestos y cargos;
Diferencial de conversión de stablecoins;
Comisiones por cambio de divisa;
Comisiones por transacción internacional;
Comisiones de la plataforma emisora;
Pequeñas verificaciones del comercio;
Preautorizaciones de hoteles, alquileres o gasolineras;
Cambios de tipo de cambio en el momento de la autorización.
Si pagas una suscripción de 30 USD, dejar solo un equivalente a 30 USD en la tarjeta no siempre es suficiente. Toma como referencia el saldo disponible de la tarjeta que muestra la app y deja un margen extra.
Aunque haya saldo en stablecoins, el problema puede estar en la conversión
Algunas tarjetas U no descuentan directamente desde USDT o USDC. El proceso real puede consistir en convertir primero la stablecoin en saldo de tarjeta en USD o EUR y luego enviar la autorización a la red de pago. En ese caso, el fallo no tiene por qué ocurrir dentro de Visa o Mastercard; puede ocurrir porque la conversión interna de la plataforma no se completó. Por ejemplo:
No se ha configurado una divisa de gasto predeterminada;
La stablecoin actual no es compatible con la tarjeta;
Los fondos del monedero no se transfirieron a la cuenta de gasto;
La conversión automática está desactivada;
El saldo está congelado o sigue pendiente de acreditación;
El importe a convertir está por debajo del mínimo;
Un cambio en el tipo de cambio dejó el saldo insuficiente.
Si la app muestra Wallet Balance y Card Balance, para pagar con la tarjeta debes fijarte más en el segundo.
Datos de la tarjeta: número, vencimiento y CVC
Los problemas más básicos suelen ser también los más fáciles de pasar por alto. Revisa de nuevo si el número completo de la tarjeta se copió correctamente y sin espacios erróneos; si el mes y el año del vencimiento se invirtieron; y si el CVC pertenece a la tarjeta actual en lugar de ser un dato antiguo guardado por el navegador. Tras un reemplazo de tarjeta, una actualización del programa o una migración de BIN, la tarjeta U puede generar un nuevo número, nueva fecha de vencimiento y nuevo CVC. Los datos antiguos guardados en la cuenta del comercio no se actualizan automáticamente, por lo que los cobros recurrentes pueden fallar. Si el error es incorrect_number, incorrect_cvc, expired_card o invalid_expiry_month/year, abre primero la app de la tarjeta U y obtén los datos más recientes en lugar de depender del autocompletado del navegador. Algunas tarjetas virtuales usan un código de seguridad dinámico. Si el CVC ha cambiado, un código copiado anteriormente no va a funcionar.
La dirección de facturación no es cualquier dirección extranjera
La dirección de facturación es la dirección registrada por el emisor para la tarjeta. No es la dirección de envío, ni necesariamente coincide con tu dirección de residencia actual. El comercio puede utilizar sistemas de verificación de direcciones para comprobar la calle y el código postal. Que una discrepancia provoque un rechazo depende del comercio y de sus reglas de riesgo. Los errores comunes incluyen:
Usar una dirección aleatoria de EE. UU. encontrada en internet;
Usar la dirección residencial como si fuera la dirección de facturación de la tarjeta;
Que país, estado, ciudad y código postal no coincidan;
Traducir o abreviar la dirección de forma incorrecta;
Que el nombre del titular no coincida con el registro de la tarjeta;
Omitir el código postal.
La información correcta debe obtenerse desde la app de la tarjeta U, la página de facturación o el acuerdo del titular. Si la plataforma no proporciona una dirección de facturación, no inventes una que solo “parezca razonable”.
¿Están activados los pagos en línea, las transacciones internacionales y los cobros recurrentes?
Que la tarjeta esté activada no significa que todos los permisos estén abiertos por defecto. Entre los interruptores independientes más comunes de una tarjeta U están Online Payments, E-commerce, International Transactions, Card-Not-Present, Recurring Payments, Contactless y ATM Withdrawals. Para pagar software extranjero, herramientas de IA y pedidos de comercio electrónico, normalmente hay que activar pagos en línea, transacciones internacionales y pagos sin tarjeta presente. Los servicios de suscripción también requieren soporte para cobros recurrentes. Si las compras en tienda física funcionan pero todos los sitios web del extranjero fallan, revisa primero Online e International. Si la primera suscripción se cobra bien pero la renovación del segundo mes falla, revisa antes Recurring Payment o Merchant-Initiated Transaction que seguir cambiando la dirección de facturación.
La tarjeta también puede tener límites por operación, diarios, mensuales o por categoría de comercio. Puedes tener 500 USD en la tarjeta, pero si el límite por operación es de 300 USD, un pedido de 400 USD seguirá fallando. El momento de reinicio de los límites tampoco tiene por qué seguir tu zona horaria local; algunas plataformas usan UTC y otras la hora del país emisor.
Que falle 3-D Secure no significa necesariamente que el saldo sea el problema
3-D Secure es la autenticación de identidad del titular en pagos en línea. Durante el pago puede requerir código SMS, aprobación en la app, huella, reconocimiento facial o contraseña de un solo uso. Los problemas comunes incluyen:
La página de verificación no aparece;
El navegador bloquea redirecciones o ventanas emergentes;
Un bloqueador de anuncios interfiere;
El teléfono no recibe el código;
La app de la tarjeta U no tiene permiso de notificaciones;
La verificación caduca;
La tarjeta o el emisor no admiten la versión de 3DS que exige el comercio.
Puedes probar a permitir ventanas emergentes y redirecciones, desactivar temporalmente el bloqueador de anuncios, actualizar la app de la tarjeta U o cambiar a un navegador normal. Una ventana de incógnito a veces también ayuda a descartar problemas de caché y extensiones. Ten en cuenta que completar 3DS solo significa que la autenticación se aprobó; no garantiza que el pago vaya a ser aceptado. Después, el emisor todavía puede revisar saldo, límites y riesgo, y aun así rechazar la operación.
¿Por qué un comercio rechazaría una tarjeta U aparentemente normal?
El logotipo de Visa o Mastercard solo indica que la tarjeta funciona en esa red de pago. No significa que todos los comercios estén obligados a aceptarla. Un comercio puede decidir en función de si la tarjeta es de crédito, débito o prepago; física o virtual; personal o empresarial; así como del BIN, el país emisor y la capacidad de verificación. Hoteles, alquiler de coches, gasolineras, servidores en la nube, plataformas publicitarias, aerolíneas, servicios financieros y suscripciones de software de larga duración suelen ser más exigentes que el comercio electrónico ordinario.
La tarjeta también puede estar limitada por categoría de comercio. Los comercios con tarjeta tienen un Merchant Category Code, es decir, MCC. La plataforma de la tarjeta U puede aplicar controles de gasto por MCC, país, ID de comercio o importe. Las categorías restringidas más habituales incluyen:
Juegos de azar y contenido para adultos;
Remesas, equivalentes de efectivo y algunos servicios financieros;
Transacciones con criptoactivos;
Publicidad;
Servicios en la nube;
Bienes digitales de alto riesgo;
Pagos gubernamentales o tributarios;
ATM y retiradas de efectivo.
Tener saldo suficiente no permite saltarse las restricciones MCC. Errores como transaction_not_allowed, service_not_allowed, restricted_card o merchant_not_allowed suelen estar relacionados con permisos de transacción o con el tipo de comercio.
La información regional inconsistente aumenta la probabilidad de control de riesgo
Los sistemas de pago pueden evaluar la ubicación IP, el país emisor de la tarjeta, el país de la dirección de facturación, la región de registro de la cuenta, el idioma del dispositivo, el origen del número de teléfono, la divisa de la transacción y el historial de acceso. Que una operación sea transfronteriza no significa automáticamente que sea de alto riesgo. Pero si la tarjeta fue emitida en Europa, la dirección de facturación está en Estados Unidos, la IP aparece en Asia y la cuenta se usa normalmente desde otro país, el sistema tendrá dificultades para saber qué datos son los reales. Lo correcto es usar datos reales y coherentes tanto en la cuenta como en la tarjeta. Cambiar con frecuencia de red, país y dirección de facturación suele elevar la puntuación de riesgo.
Repetir pagos varias veces en poco tiempo también puede activar controles. Si el primer intento falla y sigues cambiando el CVC, la dirección y el importe, o vinculas la misma tarjeta a varias cuentas una tras otra, el sistema puede interpretarlo como pruebas de tarjeta o fraude. Utilizar una tarjeta recién emitida para una operación internacional de gran importe también tiene más probabilidades de ser bloqueado que un gasto pequeño y normal.
La tarjeta dejó de funcionar de repente en todos los comercios
Si no falla un solo comercio sino todas las transacciones al mismo tiempo, revisa el estado de la tarjeta. Las causas comunes incluyen:
El usuario congeló la tarjeta manualmente;
El sistema de riesgo de la plataforma la congeló automáticamente;
El KYC necesita información adicional o una nueva revisión;
El documento de identidad ha caducado;
La tarjeta ha vencido;
El emisor cambió;
Hubo una migración de BIN o una reemisión de la tarjeta;
La tarjeta física se reportó como perdida;
El programa de la tarjeta fue cancelado.
Abre la app para confirmar si la tarjeta está Active, si la fecha de vencimiento sigue siendo válida, si el número de tarjeta y el CVC cambiaron, y si existen avisos de la plataforma o correos electrónicos. Los datos antiguos de la tarjeta que permanecen guardados en los comercios después de una migración de BIN son una causa habitual de fallos repentinos en suscripciones.
¿Qué significa exactamente “Do Not Honor”?
Do not honor y generic_decline son rechazos genéricos con muy poca información. Significan que el emisor no aprobó la transacción, pero normalmente no revela al comercio la causa concreta. Detrás puede haber bloqueo por riesgo, permisos de la tarjeta, restricciones MCC, anomalías regionales, verificación pendiente de la cuenta o políticas internas del emisor. Cuando aparece Do not honor, repetir una y otra vez normalmente no sirve. Lo más eficaz es contactar con la plataforma de la tarjeta U o con el emisor, proporcionar el nombre del comercio, el importe, la hora, la divisa y los cuatro últimos dígitos de la tarjeta, y pedir que revisen la respuesta original de autorización. Si soporte solo ve un rechazo genérico, eso no significa necesariamente que la plataforma esté ocultando información. Algunos sistemas emisores realmente no devuelven una causa más específica al front-end.
¿Cómo interpretar los códigos de error más comunes?
Los mensajes no son idénticos en todas las pasarelas, pero la siguiente tabla sirve como referencia inicial.
Código o mensaje de error | Significado habitual | Acción prioritaria |
|---|---|---|
| Saldo disponible insuficiente | Añadir saldo y dejar margen para impuestos y preautorizaciones |
| Número de tarjeta incorrecto | Obtener y verificar de nuevo el número completo |
| Código CVC incorrecto | Consultar e introducir el código de seguridad actual |
| La tarjeta ha caducado | Actualizar el método de pago o cambiar de tarjeta |
| Formato incorrecto del mes o año de vencimiento | Verificar el mes y el año de vencimiento |
| Se requiere autenticación 3D Secure | Completar la autenticación por app, SMS o página de verificación |
| Falló la autenticación 3D Secure | Revisar canal de verificación, navegador y código |
| La tarjeta no admite esta operación | Usar una tarjeta compatible con el comercio |
| El emisor no permite esta transacción | Revisar permisos, MCC, límites y zona de uso |
| La tarjeta tiene restricciones de uso | Contactar con la plataforma para conocer la restricción exacta |
| Rechazo genérico del emisor | Contactar con la plataforma para revisar la causa original |
| La causa del rechazo no fue divulgada | Dejar de reintentar y consultar al emisor |
| Se produjo un error durante el procesamiento | Reintentar más tarde o cambiar el método de pago |
| El sistema detectó una posible operación duplicada | Esperar el resultado original y evitar envíos repetidos |
| El comercio o el sistema de pago bloqueó la operación | Confirmar con el comercio o usar otro método |
| El servicio o tipo de operación está restringido | Revisar las reglas de uso de la tarjeta y cambiarla si es necesario |
¿Por qué hoteles, alquiler de coches y gasolineras fallan con tanta frecuencia?
Estos escenarios suelen usar preautorizaciones en lugar de cobrar inmediatamente el importe final. Un hotel puede retener al mismo tiempo el coste de la habitación, impuestos, depósito y un margen adicional para gastos extra. Si la tarjeta solo tiene el importe exacto de la habitación, la autorización puede fallar fácilmente. Las empresas de alquiler de coches suelen exigir depósitos más altos y pueden rechazar expresamente tarjetas prepago, virtuales, emitidas fuera del país o que no admitan autorizaciones incrementales. Las gasolineras de autoservicio pueden retener primero un importe fijo y liquidar después el consumo real. Aunque el saldo alcance para el combustible, quizá no baste para la preautorización inicial. Al usar una tarjeta U en este tipo de pagos, conviene preguntar antes al comercio si acepta tarjetas prepago y mantener un saldo más alto. En gasolineras, pagar un importe fijo en caja puede funcionar mejor. En hoteles y alquileres, suele ser más adecuado usar una tarjeta física aceptada expresamente por el comercio.
Si falla un POS físico o un ATM, ¿qué más debes revisar?
Para pagos presenciales, primero confirma que la tarjeta esté activada, que la función POS no esté deshabilitada, que el PIN sea correcto y que el terminal del comercio admita la red correspondiente. Algunas tarjetas físicas requieren realizar primero una operación con inserción de chip y PIN antes de activar el pago sin contacto. Si falla el pago contactless, prueba a insertar la tarjeta en lugar de acercarla repetidamente. Si falla Apple Pay o Google Pay, hay que distinguir entre la tarjeta física y el token del monedero. La tarjeta puede seguir siendo válida, pero el token del monedero digital puede haber caducado; también es posible que el emisor limite temporalmente el uso del monedero móvil en esa región. Para retirar efectivo en ATM, la tarjeta debe permitir retiros y tener PIN configurado. La suma del efectivo retirado, la comisión del operador del ATM y la comisión de retiro de la plataforma no puede superar el saldo disponible ni el límite diario. Introducir mal el PIN repetidamente puede bloquear la tarjeta. Si no estás seguro del PIN, no sigas probando al azar.
Este es el orden más eficiente para diagnosticar el problema
Después de un pago fallido, puedes seguir este orden:
Deja de reintentar continuamente y captura el mensaje completo de error en la página del comercio.
Anota comercio, número de pedido, importe, moneda, hora y si apareció 3DS.
Abre la app de la tarjeta U e identifica si el estado es sin registro, Declined, Pending, Reversed o Completed.
Confirma que la tarjeta está Active, que el número no ha cambiado y que el KYC no está pendiente.
Revisa Card Balance o Available Balance, no solo el total de activos del monedero.
Comprueba límites por operación, diarios, mensuales y por categoría de comercio.
Activa Online, International, Card-Not-Present, Recurring o la función presencial correspondiente.
Revisa otra vez número de tarjeta, vencimiento, CVC, nombre, dirección de facturación y código postal.
Según el escenario del comercio, revisa restricciones de tarjetas prepago, virtuales, MCC, suscripciones o preautorizaciones.
Revisa ventanas emergentes de 3DS, SMS, notificaciones de la app y extensiones del navegador.
Facilita a la plataforma emisora la hora de la operación, el importe, la moneda, el comercio y los cuatro últimos dígitos de la tarjeta, y pregunta si recibió la autorización y cuál fue el código de rechazo original.
Si soporte confirma claramente que el comercio no es compatible, que el MCC está bloqueado, que la tarjeta no admite suscripciones o que el BIN es rechazado por el comercio, debes cambiar de método de pago. Seguir insistiendo con la misma tarjeta solo añade más registros de riesgo. Problemas temporales, como saldo insuficiente o tiempo de verificación agotado, sí pueden reintentarse de forma segura cuando la condición cambie. Una tarjeta perdida, robada o permanentemente restringida no debe seguir utilizándose.
¿Qué hacer si el pago falló pero el dinero fue retenido o descontado?
Primero revisa el estado. Pending suele ser solo una retención de autorización. Confirma primero si el comercio creó el pedido; no abras una disputa de inmediato ni vuelvas a pagar. Reversed significa que la operación fue revertida y el importe debería volver al saldo disponible. Si tarda demasiado, pide a la plataforma que revise cuándo se liberará la autorización. Completed significa que la operación se ha contabilizado por completo. Si el comercio no entregó el producto o servicio, primero contacta con el comercio para corregir el pedido o tramitar un reembolso, y después decide si corresponde presentar una disputa según el contrato de la tarjeta. Si la operación es totalmente desconocida, congela la tarjeta de inmediato, cambia la contraseña de la cuenta, revisa los dispositivos con acceso y contacta con el emisor para denunciar una transacción no autorizada. Los derechos de disputa varían según el país, el tipo de tarjeta y el programa. No asumas que todas las tarjetas U extranjeras ofrecen la misma protección de contracargo que una tarjeta de crédito local.
¿Cómo reducir la probabilidad de volver a fallar en el futuro?
Completar el KYC con tus propios datos reales, usar la dirección de facturación registrada en la plataforma y activar por adelantado pagos en línea, pagos internacionales y 3DS son las preparaciones más básicas.
Para suscripciones, elige una tarjeta que admita cobros recurrentes y asegúrate de que siga siendo válida en el siguiente ciclo. Para hoteles y alquileres, confirma con antelación la política sobre tarjetas prepago, en vez de descubrir en el mostrador que el depósito no se puede autorizar.
Antes de pagar, transfiere fondos al saldo disponible de la tarjeta y deja margen para cambio de divisa, impuestos y preautorizaciones. Después del primer fallo, no lo intentes repetidamente ni sigas cambiando país y dirección.
Revisa con regularidad la fecha de vencimiento de la tarjeta, el estado del KYC y los anuncios de la plataforma. Si cambian el emisor o el BIN, actualiza a tiempo los datos guardados por los comercios.
La tarjeta U es adecuada para pagar, pero no para mantener durante mucho tiempo grandes fondos que superen tus necesidades de gasto a corto plazo. Tener un método de pago alternativo es más prudente que depender de una sola tarjeta para todo.
Cuando falla un pago con tarjeta U, el saldo es solo una de las posibles causas. La forma más rápida de juzgar el problema es revisar primero el registro de la transacción:
Sin registro: primero revisa comercio, pasarela de pago, dirección de facturación, BIN y 3DS;
Declined: revisa sobre todo saldo, límites, permisos, MCC y control de riesgo del emisor;
Pending: espera a que se complete o se libere la autorización; no vuelvas a pagar;
Completed pero el pedido está anómalo: guarda pruebas y contacta con el comercio y con la plataforma emisora.
El logotipo de Visa o Mastercard solo indica que la tarjeta usa esa red; no garantiza que todos los comercios, todos los tipos de operación y todos los países la vayan a aceptar. Una buena tarjeta U no se define solo por tener una comisión de emisión baja. También debería ofrecer una dirección de facturación real, soporte para 3DS y cobros recurrentes, mostrar estados de transacción detallados y permitir rastrear códigos de rechazo y reembolsos cuando surgen problemas.
Límites de las fuentes y de las conclusiones
Verificación primaria: Visa Core Rules and Visa Product and Service Rules; Mastercard Transaction Processing Rules; What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?.
Los hechos verificables de este artículo sobre el orden de diagnóstico de fallos de pago con tarjeta U y sobre las reglas de las redes de pago se basan en los documentos oficiales o regulatorios citados. El estado real del servicio, las comisiones, la elegibilidad y el alcance regional deben regirse por la página del emisor o de la plataforma en el momento de la solicitud.
Distintos emisores, regiones, niveles de cuenta y reglas de comercio pueden producir resultados diferentes. Las experiencias, tasas de éxito, comparaciones de costes o juicios de tendencia que no estén divulgados directamente en las fuentes primarias anteriores son análisis o inferencias, y no han sido confirmados oficialmente por las instituciones correspondientes para casos concretos.