
Las tarjetas de pago con criptomonedas permiten retirar efectivo en cajeros automáticos, pero no todas ofrecen esta función. La posibilidad de completar un retiro depende del tipo de tarjeta, los permisos de retiro de efectivo establecidos por el emisor, la red del cajero, los fondos disponibles en la cuenta y las restricciones de cada región.
Algunas tarjetas físicas de RedotPay, Bybit Card y Crypto.com admiten retiros en cajeros automáticos. Sus titulares pueden obtener efectivo en las monedas fiduciarias que dispensan los cajeros compatibles. Según el mecanismo de financiación de cada tarjeta, el importe se descuenta de un saldo prepagado o de una cuenta de criptoactivos elegibles.
Sin embargo, que una tarjeta permita realizar compras mediante Visa o Mastercard no significa que pueda utilizarse para retirar dinero en cualquier cajero. Las tarjetas virtuales y físicas pueden tener distintos permisos de retiro, y las tarjetas de una misma marca emitidas en diferentes regiones pueden estar sujetas a comisiones y límites distintos.
1. ¿Se puede retirar efectivo en un cajero automático con una tarjeta cripto?
Un retiro de efectivo con una tarjeta de pago cripto es, en esencia, una operación procesada a través de una red de tarjetas bancarias. No es lo mismo que comprar o vender Bitcoin u otros activos digitales en un cajero de criptomonedas.
Los cajeros automáticos bancarios convencionales no acceden directamente a billeteras blockchain ni reciben transferencias de USDT o USDC enviadas por los usuarios.
Cuando el titular introduce el importe que desea retirar, la solicitud se transmite a través de la red de tarjetas correspondiente hasta el emisor o su sistema de procesamiento de autorizaciones. El sistema verifica el estado de la tarjeta, los permisos de retiro, los fondos disponibles y los límites de la operación. Si la autoriza, el cajero dispensa el efectivo.
Las tarjetas cripto utilizan distintos mecanismos para financiar estos retiros.
Modelo de saldo fiduciario prepagado
El usuario convierte previamente sus criptoactivos a moneda fiduciaria y carga los fondos en el saldo de la tarjeta. Los retiros en cajeros utilizan directamente ese saldo prepagado.
Algunas tarjetas Visa prepagadas de Crypto.com funcionan de esta manera. Por lo general, la conversión de los criptoactivos se realiza al recargar la tarjeta, no mediante una venta de criptomonedas cada vez que se retira efectivo.
Modelo de conversión al realizar la operación
El usuario mantiene monedas fiduciarias o criptoactivos elegibles en una cuenta de fondos designada. Cuando se realiza una operación, si el saldo fiduciario disponible es insuficiente, el sistema puede convertir determinados criptoactivos conforme a las reglas del producto.
Algunos programas de Bybit Card utilizan este mecanismo y permiten financiar operaciones con activos elegibles depositados en la Funding Account.
Modelo de saldo de activos en la plataforma
El usuario mantiene en una plataforma de pagos cripto activos que pueden utilizarse para gastos con la tarjeta. La plataforma proporciona los fondos fiduciarios necesarios para liquidar las operaciones según los tipos de cambio y las condiciones de comisiones aplicables.
Algunos programas de tarjetas de RedotPay siguen este modelo.
Estas diferencias afectan directamente el costo de retirar efectivo.
Por ejemplo, tener 200 USDT en una cuenta no garantiza que se puedan obtener 200 dólares en efectivo de un cajero. Si se aplican conversiones de activos, operaciones de cambio de divisas o comisiones, el importe disponible para retirar puede ser inferior al valor nominal de los activos.
Tampoco debe confundirse el valor total de los activos mostrados en una plataforma con el saldo disponible de la tarjeta.
En Bybit Card, por ejemplo, el Spending Power depende de los fondos fiduciarios disponibles en la Funding Account, los activos seleccionados para realizar pagos y otras fuentes de fondos elegibles. Los usuarios pueden consultar los importes correspondientes y el orden de utilización de los activos en la interfaz de administración de la tarjeta.
2. Diferencias entre las tarjetas virtuales y físicas para retirar efectivo
Los retiros tradicionales en cajeros automáticos suelen requerir una tarjeta bancaria física. La operación se inicia mediante el chip, la banda magnética o un método sin contacto compatible, y se autentica mediante un PIN.
Por eso, la mayoría de las tarjetas cripto virtuales destinadas exclusivamente a compras en línea no permiten retirar efectivo en un cajero simplemente introduciendo el número de tarjeta, la fecha de vencimiento y el CVV.
RedotPay indica expresamente en su documentación oficial que se necesita una tarjeta física para retirar efectivo en cajeros. Crypto.com también señala que sus tarjetas virtuales prepagadas no admiten operaciones en cajeros y que se requiere una tarjeta física.
No obstante, los avances en los sistemas de retiro sin tarjeta hacen que una tarjeta física ya no sea un requisito absoluto para todos los servicios de cajeros automáticos.
Algunos cajeros admiten operaciones NFC, billeteras móviles o determinados servicios de retiro sin tarjeta. Sin embargo, que un cajero tenga tecnología sin contacto no significa que acepte cualquier tarjeta cripto vinculada a Apple Pay o Google Wallet.
La posibilidad de retirar efectivo mediante una billetera móvil depende de que el operador del cajero, la red de tarjetas y el emisor admitan conjuntamente ese método.
Característica o condición de la tarjeta | Qué implica para los retiros en cajeros |
|---|---|
Tener un número de tarjeta virtual Visa o Mastercard | No demuestra que se puedan realizar retiros |
Poder vincular la tarjeta a Apple Pay o Google Wallet | No implica que admita retiros de efectivo |
Haber solicitado y activado una tarjeta física | Todavía es necesario verificar los permisos de retiro |
Contar con confirmación oficial de que admite retiros | También hay que comprobar la región, la red, el PIN y los límites |
Ver el logotipo de la red correspondiente en el cajero | No garantiza que todas las tarjetas obtengan autorización |
Si retirar efectivo es una necesidad principal, conviene confirmar la disponibilidad del servicio en el lugar donde se utilizará la tarjeta antes de solicitar su versión física. De lo contrario, el usuario podría pagar los costos de emisión y envío para descubrir después que no puede realizar retiros.
3. Cómo retirar efectivo con una tarjeta cripto: activación, PIN y procedimiento
Comprobaciones necesarias antes del retiro
1. Confirmar que la tarjeta física esté activada
Por lo general, las tarjetas físicas recién recibidas deben activarse antes de utilizarlas.
Por ejemplo, RedotPay exige introducir en su aplicación el código de activación suministrado con la tarjeta física. Una vez activada, puede utilizarse normalmente para los retiros en cajeros y los pagos presenciales admitidos.
Algunas plataformas emisoras permiten controlar por separado la función ATM Withdrawals. Tanto RedotPay como Bybit Card incluyen ajustes de seguridad relacionados con esta opción.
Si los permisos de retiro de efectivo están desactivados, el cajero puede rechazar la operación aunque la tarjeta siga funcionando para compras en línea.
2. Configurar y verificar el PIN de la tarjeta
El PIN (Personal Identification Number) es un código de identificación personal utilizado para autenticar operaciones con tarjetas.
El PIN que se utiliza en un cajero no tiene por qué coincidir con la contraseña de acceso a la plataforma, la contraseña para operaciones con fondos ni el código de verificación de 3D Secure.
RedotPay permite configurar un PIN de cuatro o seis dígitos para las tarjetas físicas desde su aplicación. Sus tarjetas virtuales no ofrecen la misma función de configuración.
Bybit Card también permite restablecer el PIN, aunque el procedimiento específico depende del programa de tarjeta correspondiente.
La guía oficial de administración de tarjetas de Bybit indica expresamente que, después de restablecer el PIN, el usuario debe completar primero una operación en un cajero utilizando el nuevo código. Una consulta de saldo también sirve. Posteriormente debe realizar una operación en un comercio con chip y PIN para completar el proceso de actualización.
Si se olvida el PIN, debe restablecerse mediante los canales oficiales del emisor. No conviene probar repetidamente distintas combinaciones en el cajero, ya que esto podría activar un bloqueo de seguridad.
3. Verificar los fondos disponibles y los límites restantes
Es necesario comprobar que los fondos disponibles de la tarjeta sean suficientes para cubrir tanto el importe que se desea retirar como las posibles comisiones.
Si la tarjeta utiliza USDT, USDC u otros activos para financiar operaciones, también debe verificarse que estén depositados en la cuenta designada, que hayan sido seleccionados como activos de pago cuando corresponda y que no existan saldos bloqueados ni preautorizaciones pendientes.
Que el saldo disponible coincida exactamente con el importe del retiro no garantiza que la operación sea autorizada.
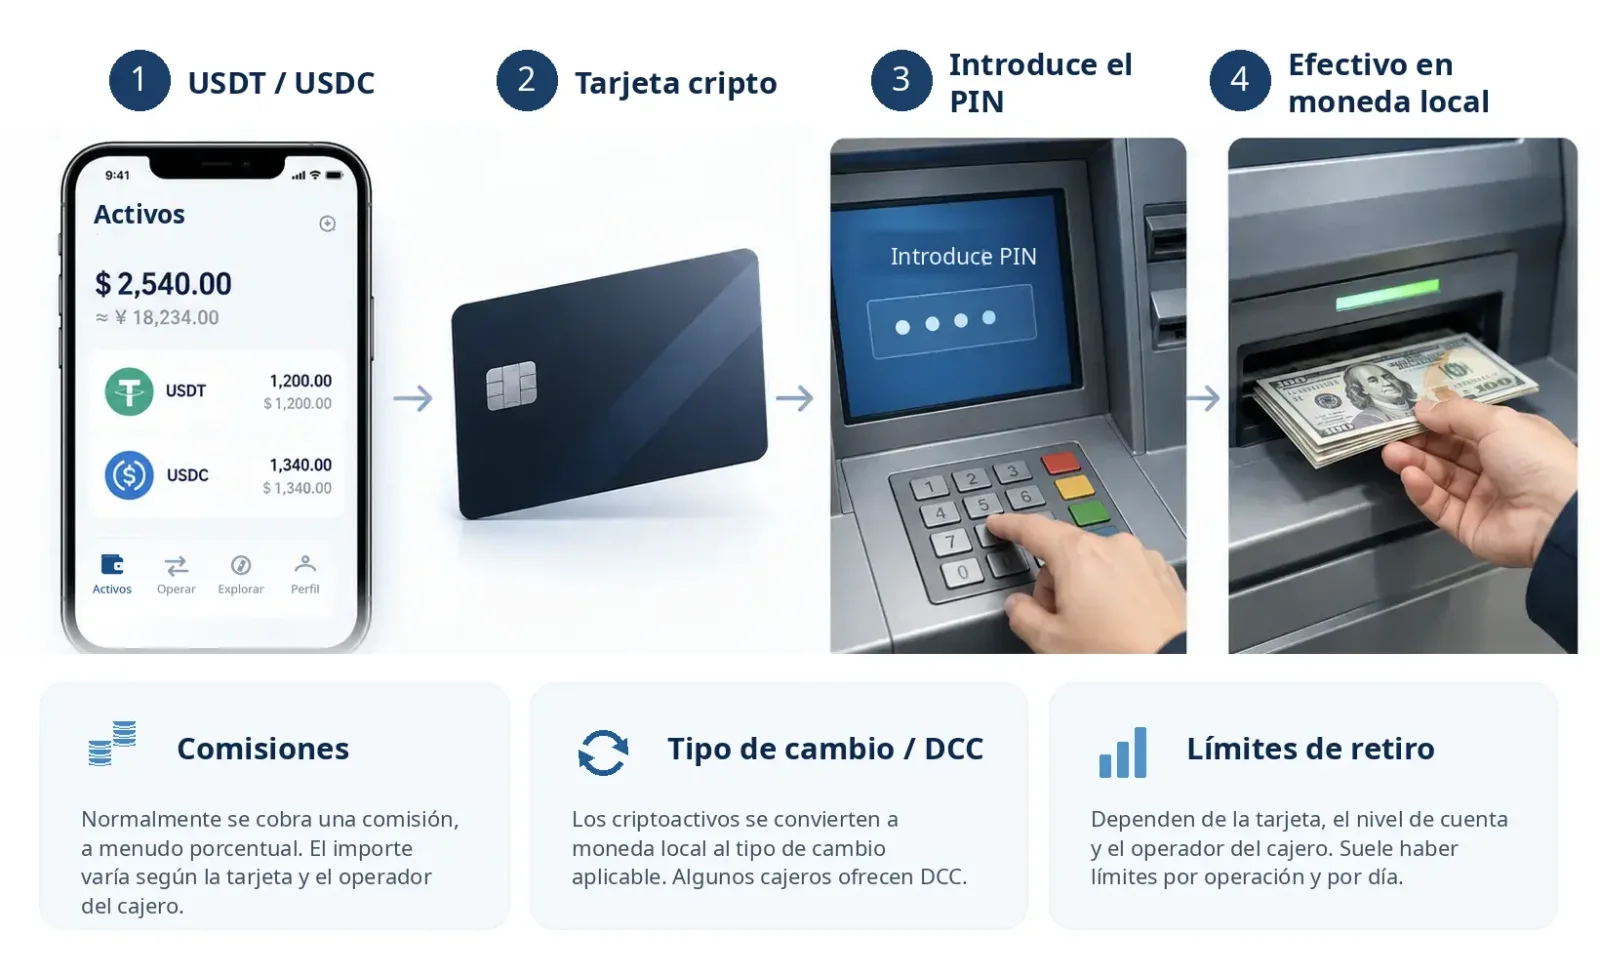
Procedimiento para retirar efectivo en un cajero
Una vez completadas las verificaciones anteriores, el procedimiento es similar al de una tarjeta de débito convencional.
Buscar un cajero compatible. Se pueden utilizar los cajeros recomendados por el emisor o consultar el Visa Global ATM Locator para encontrar cajeros disponibles. En el caso de Mastercard, debe comprobarse que el equipo admita la red de retiros Mastercard o Cirrus correspondiente.
Insertar o acercar la tarjeta. Utilizar el chip de la tarjeta física o un método sin contacto autorizado cuando tanto la tarjeta como el cajero sean compatibles.
Seleccionar Cash Withdrawal. Seguir las instrucciones del cajero para introducir el PIN y el importe del retiro.
Elegir el tipo de cuenta si se solicita. Algunos cajeros muestran las opciones Checking, Savings o Credit. Una tarjeta cripto no necesariamente corresponde a una cuenta bancaria tradicional, por lo que debe seguirse la indicación del programa emisor.
Revisar las comisiones y las opciones de conversión de moneda. El cajero puede mostrar un recargo del operador o una oferta de conversión dinámica de divisas. Es importante revisar estos datos antes de confirmar.
Completar la operación y verificar los registros. Después de recibir el efectivo, conservar el comprobante y revisar el cargo efectivo en la aplicación de la tarjeta.
Si la comisión o el tipo de cambio mostrado por el cajero difiere considerablemente de lo esperado, se puede cancelar la operación antes de confirmarla.
En los retiros con conversión de divisas, el importe final contabilizado también puede verse afectado por el momento de compensación y las variaciones del tipo de cambio. Deben consultarse los detalles de la operación de la tarjeta para confirmar el cargo definitivo.
4. Comisiones por retiros en cajeros: RedotPay, Bybit Card y Crypto.com
El costo de retirar efectivo con una tarjeta cripto suele incluir varias categorías:
Tipo de comisión o costo | Principal responsable o fuente |
|---|---|
Comisión por retiro en cajero | Emisor o programa de tarjeta |
Recargo del operador del cajero | Banco propietario u operador independiente |
Comisión por operación en moneda extranjera | Emisor o programa de tarjeta |
Comisión por conversión de criptoactivos | Proveedor del servicio de conversión |
Diferencial cambiario | Diferencia entre el tipo de cambio aplicado y uno de referencia |
No todos estos costos se aplican necesariamente en una misma operación.
Por ejemplo, retirar dinero de un saldo fiduciario previamente recargado no siempre genera una nueva comisión por conversión de criptomonedas. En cambio, utilizar USDT para financiar el retiro en el momento de la operación puede implicar un costo de conversión adicional.
Un límite de retiros sin comisión normalmente solo exime del cargo por retiro establecido por el emisor. No significa que toda la operación sea gratuita.
RedotPay: comisiones según la moneda de la tarjeta
De acuerdo con la información oficial sobre comisiones de cajeros publicada por RedotPay el 27 de julio de 2026, las comisiones de sus tarjetas físicas son las siguientes:
Concepto | Regla oficial |
|---|---|
Comisión de retiro para tarjetas en HKD | 2 % |
Comisión de retiro para tarjetas en USD | 2 % sobre retiros mensuales acumulados de hasta 10.000 USD; 3 % sobre el importe que supere ese umbral |
Operaciones en la moneda de denominación de la tarjeta | Sin la comisión correspondiente por operación entre distintas monedas |
Operaciones en otras monedas | 1,2 % |
Conversión de criptoactivos cuando corresponda | 1 % |
Por ejemplo, un retiro con una tarjeta denominada en dólares y procesado en esa misma moneda puede generar conceptos de comisión distintos de un retiro realizado en una región que utiliza el euro.
Si además es necesario convertir USDT para financiar un retiro en otra moneda, la comisión por retiro, la comisión por operación en moneda extranjera y el costo de conversión de criptoactivos pueden afectar conjuntamente el cargo final.
Bybit Card: franquicia mensual y comisiones por excedentes
Según la documentación oficial de comisiones y límites de Bybit, actualizada en septiembre de 2026, determinados programas de tarjetas de Australia y Asia-Pacífico no cobran la comisión de retiro de Bybit sobre los primeros 100 USD retirados cada mes. Sobre el importe excedente se aplica un 2 %.
Bybit proporciona un ejemplo de cálculo.
Supongamos que el titular de una tarjeta sujeta a esta regla realiza un primer retiro de 60 USD durante el mes y después otro de 110 USD:
Los primeros 60 USD están dentro de la franquicia sin comisión.
Los primeros 40 USD del segundo retiro agotan el saldo de la franquicia.
Sobre los 70 USD restantes del segundo retiro se aplica una comisión del 2 %.
Las dos operaciones generan en total 1,40 USD en comisiones de retiro de Bybit.
Estos 1,40 USD no incluyen posibles cargos del operador del cajero, costos de cambio de divisas ni comisiones por conversión de criptoactivos.
Las diferencias regionales de Bybit son importantes. Por ejemplo, su tabla oficial establece para las tarjetas de Argentina una franquicia mensual de 95.000 ARS sin comisión por retiro, mientras que para las tarjetas de Brasil el umbral es de 550 BRL. En ambos casos, el importe que supera el límite correspondiente está sujeto a una comisión del 2 %.
Por lo tanto, no se debe aplicar a otros programas de Bybit Card la franquicia disponible en una región determinada.
Crypto.com: franquicias de retiro según el nivel de tarjeta
Las tarjetas Visa prepagadas europeas de Crypto.com ofrecen distintos importes mensuales de retiro sin comisión según su nivel.
Los siguientes datos corresponden a los usuarios cubiertos por la tabla oficial de comisiones de Crypto.com para quienes tienen una dirección de residencia en Europa:
Nivel de tarjeta | Importe mensual de retiros sin comisión |
|---|---|
Midnight | 200 EUR |
Ruby | 400 EUR |
Indigo / Jade | 800 EUR |
Icy / Rose | 800 EUR |
Obsidian | 1.000 EUR |
El importe que supere la franquicia mensual está sujeto a una comisión de retiro del 2 %, según las condiciones aplicables.
Hay un detalle que suele pasarse por alto:
La tabla de comisiones europea de Crypto.com establece expresamente que los recargos del operador del cajero, cuando existan, también cuentan para el límite de retiros en cajeros.
Esto no significa que Crypto.com cubra los recargos del operador, ni permite concluir que otros emisores calculen sus límites de la misma manera.
Las reglas sobre operaciones en moneda extranjera de las tarjetas europeas de Crypto.com, vigentes desde el 1 de octubre de 2026, también establecen tarifas diferentes según el nivel de la tarjeta y la región de la operación. Por ejemplo, para determinados niveles, las condiciones de las operaciones en monedas distintas del euro dentro de la UE y el Reino Unido no son iguales a las aplicables fuera de esos territorios.
Las condiciones específicas pueden consultarse en la tabla de comisiones y límites de Crypto.com para Europa.
Quienes retiran efectivo con frecuencia deben considerar, además de estas tarifas, las comisiones fijas de cada cajero. Si se cobra un cargo fijo por operación, realizar numerosos retiros pequeños puede aumentar considerablemente el costo total.
5. Tipos de cambio y DCC en retiros internacionales: cómo evitar costos adicionales
Al retirar efectivo en el extranjero con una tarjeta cripto, el cajero puede preguntar si se desea procesar la operación en moneda local o en la moneda de denominación de la tarjeta.
Esto está relacionado con la conversión dinámica de divisas (Dynamic Currency Conversion, DCC).
Supongamos que una persona tiene una tarjeta cripto denominada en dólares estadounidenses y desea retirar 100 euros en un país que utiliza el euro.
El cajero puede ofrecer dos opciones:
Procesar la operación en euros: La red de tarjetas y el emisor correspondiente realizan la conversión según sus reglas aplicables.
Procesar la operación en dólares: El operador del cajero convierte primero los 100 euros a dólares y presenta la operación por el importe resultante en USD.
La segunda opción generalmente corresponde a una operación con DCC.
El tipo de cambio ofrecido por el operador del cajero puede incluir un margen adicional. Aceptar DCC también modifica la forma en que se realiza la conversión y la estructura de costos de la operación.
Según la documentación oficial de Visa sobre DCC, los comercios y cajeros que ofrecen conversión dinámica de divisas deben mostrar los importes antes y después de la conversión, el tipo de cambio y los cargos correspondientes, además de permitir al titular aceptar o rechazar esa conversión.
En la mayoría de los retiros internacionales, optar por procesar la operación en la moneda local suele ser una forma razonable de evitar aceptar directamente la oferta de DCC del cajero.
Sin embargo, elegir la moneda local no elimina necesariamente los costos cambiarios. El emisor puede cobrar una comisión por operación en moneda extranjera, y la red de tarjetas determinará el tipo de conversión conforme a sus reglas.
Si el cajero presenta dos cotizaciones explícitas, el titular debe comparar sus costos reales en lugar de decidir únicamente por la moneda en la que está denominada su tarjeta.
Quienes necesitan obtener cantidades elevadas de moneda fiduciaria con regularidad también pueden comparar el costo completo de las transferencias bancarias que cumplen con la normativa aplicable, los retiros fiduciarios desde plataformas y los retiros de efectivo en cajeros. Los cajeros ofrecen acceso relativamente directo al efectivo, pero no siempre son adecuados para conversiones frecuentes o de gran volumen.
6. Límites de retiro en cajeros: por operación, diarios y mensuales
Los límites de retiro en cajeros suelen ser independientes de los límites para compras con tarjeta.
Los emisores pueden establecer importes máximos por operación, día, mes o año, así como restricciones sobre el número de retiros permitidos durante determinados períodos.
Límites de retiro de distintos productos
Tarjetas Visa prepagadas de Crypto.com en Europa
Su tabla oficial de comisiones establece:
Límite diario de retiro: 2.000 EUR;
Límite mensual de retiro: 10.000 EUR;
Límite anual de retiro: 75.000 EUR;
Número máximo de retiros: 3 al día, 30 al mes y 360 al año.
Bybit Card
Los límites de retiro en cajeros de Bybit dependen de la región de emisión y del nivel de la tarjeta.
Según la tabla oficial, determinadas tarjetas físicas de Asia-Pacífico están sujetas a los siguientes límites por nivel:
Nivel de tarjeta | Límite diario | Límite mensual | Límite anual |
|---|---|---|---|
Level 1 | No disponible | No disponible | No disponible |
Level 2 | 3.000 USD | 10.000 USD | 75.000 USD |
Level 3 | 3.000 USD | 10.000 USD | 100.000 USD |
Estos límites solo se aplican a los programas correspondientes de Asia-Pacífico. No constituyen una política global uniforme de Bybit Card.
Australia, Brasil, Argentina y otras regiones de emisión tienen reglas diferentes. La documentación oficial de Bybit también señala expresamente restricciones para los retiros en cajeros en China continental.
Los cajeros también pueden imponer sus propios límites
Aunque una tarjeta permita retirar importes elevados, el cajero puede establecer restricciones relativas a:
El importe máximo de cada retiro;
La cantidad de billetes que puede dispensar por operación;
Los límites de operaciones con tarjetas internacionales;
Las monedas, denominaciones y reservas de efectivo disponibles.
Por ejemplo, una tarjeta puede permitir retirar 2.000 USD al día, pero un cajero determinado podría no tener capacidad para dispensar esa cantidad en una sola operación. En ese caso, el titular podría tener que dividir el retiro.
Fraccionar las operaciones no permite eludir los límites acumulados del emisor y puede aumentar las comisiones cobradas por cada retiro.
7. ¿Qué hacer si falla un retiro o aparece un cargo incorrecto?
Que un cajero rechace una tarjeta cripto no significa necesariamente que la cuenta esté bloqueada. Primero deben revisarse los mensajes del equipo, el estado de la tarjeta y el historial de operaciones.
Causas habituales de rechazo de retiros
Mensaje del cajero | Posible causa | Acción recomendada |
|---|---|---|
Incorrect PIN | PIN incorrecto o actualización todavía no aplicada | Revisar el procedimiento oficial de configuración y restablecimiento; evitar intentos repetidos |
Insufficient Funds | Saldo insuficiente o fondos que no cubren las comisiones | Comprobar el saldo realmente disponible para retiros y reducir el importe si es necesario |
Transaction Not Permitted | Retiros desactivados o programa y región no compatibles | Revisar la opción ATM Withdrawals en la aplicación |
Limit Exceeded | Se superó un límite de importe o de número de retiros | Comprobar los límites restantes por operación, día y mes |
Card Not Accepted | Incompatibilidad de red, tipo de tarjeta o equipo | Probar otro cajero legítimo y compatible |
Transaction Declined | Restricciones de autorización, prevención de fraude u otras | Contactar al emisor para conocer el motivo específico |
Los mensajes de error mostrados por los cajeros suelen ser breves. Para identificar la causa real puede ser necesario consultar los registros de autorización del emisor.
Si varios cajeros de operadores diferentes devuelven rechazos similares, conviene contactar primero al emisor en lugar de seguir intentando en otros equipos.
El cajero no entregó efectivo, pero disminuyó el saldo
En esta situación, debe distinguirse si la operación sigue sin completarse o si ya figura como completada.
1. La operación aparece como Pending o Authorization Hold
Si el cajero no entrega dinero, pero la aplicación muestra Pending o Authorization Hold, es posible que los fondos solo estén retenidos temporalmente por una autorización y que todavía no exista un cargo definitivo.
Authorization Hold suele indicar que una cantidad de fondos ha quedado reservada por una autorización. Pending es un estado de procesamiento más amplio, cuyo significado específico debe determinarse a partir de los registros del emisor.
Por ejemplo, Bybit distingue entre Authorization y Transaction en su historial. El primero puede corresponder a fondos retenidos por autorización; el segundo registra operaciones efectivas y su estado de procesamiento.
En este caso, deben revisarse los registros de autorización y el estado de la operación. Si es necesario, se debe contactar al emisor para confirmar si la autorización será revertida o si se liberarán los fondos retenidos.
No conviene repetir inmediatamente un retiro de importe elevado sin conocer antes el estado de la operación original.
2. La operación figura como completada, pero el cajero no entregó efectivo
Si el historial de la tarjeta muestra un cargo completado, pero el cajero no entregó dinero, debe solicitarse una investigación de la operación.
Un problema similar puede producirse cuando el cajero entrega solo una parte del importe solicitado. En ese caso, debe registrarse claramente cuánto efectivo se recibió realmente, no solo cuánto se intentó retirar.
Se recomienda conservar las siguientes pruebas:
Nombre del operador del cajero y número de identificación del equipo;
Fecha, hora y zona horaria local de la operación;
Importe y moneda del retiro solicitado;
Importe de efectivo realmente recibido;
Mensajes de error o comprobante del cajero;
Registros de la operación en la aplicación de la tarjeta;
Fotografías del lugar que no expongan información sensible, como el PIN o el número completo de tarjeta.
Posteriormente, se debe contactar al emisor y al operador del cajero, explicar si el equipo entregó efectivo y cuánto se recibió, y solicitar la revisión de los registros de dispensación de billetes y de autorización de la operación.
Las redes de tarjetas pueden ofrecer mecanismos de resolución de controversias para retiros de efectivo en cajeros. Sin embargo, la posibilidad de corregir una operación y el plazo de devolución de los fondos dependen del contrato de emisión, las reglas aplicables y los resultados de la investigación.
Una controversia por un retiro con tarjeta cripto no es lo mismo que una transferencia blockchain irreversible. Que los fondos de la tarjeta provengan de USDT o USDC no significa que un retiro incorrecto no pueda reclamarse.
¿Qué hacer si el cajero retiene la tarjeta?
Si el cajero retiene la tarjeta, debe bloquearse inmediatamente desde la aplicación oficial o adoptarse las medidas de protección indicadas por el emisor.
También hay que contactar al banco u operador responsable del cajero para consultar si puede recuperarse la tarjeta según sus procedimientos.
Si el operador no puede devolverla o existe el riesgo de que otra persona tenga acceso a ella, se debe contactar cuanto antes al emisor para gestionar su reporte, desactivación o reemplazo.
8. Preguntas frecuentes
¿Se pueden retirar USDT o USDC directamente de un cajero automático?
Los cajeros bancarios convencionales no procesan directamente USDT ni USDC en blockchain.
Si una tarjeta cripto permite retiros en cajeros y admite que los saldos de esas stablecoins financien operaciones, el usuario puede retirar efectivo en las monedas fiduciarias que dispense el cajero a través de la red de tarjetas.
La conversión de las stablecoins a moneda fiduciaria puede producirse al recargar la tarjeta o durante la operación, según el mecanismo de financiación del producto.
Si solo tengo una tarjeta cripto virtual, ¿puedo retirar efectivo con Apple Pay?
La compatibilidad con compras mediante Apple Pay no demuestra por sí sola que puedan realizarse retiros de efectivo.
Algunos cajeros permiten retiros sin contacto o sin tarjeta física, pero el emisor y la red de tarjetas correspondiente también deben permitir que esa tarjeta realice retiros mediante ese método.
La disponibilidad depende del programa específico de tarjeta y del servicio ofrecido por el cajero.
¿Por qué se descontaron más USDT de lo previsto después de un retiro exitoso?
La diferencia puede deberse al tipo de cambio utilizado para convertir los activos, las comisiones de conversión, las comisiones por retiro, los cargos por operaciones en moneda extranjera o los recargos del operador del cajero.
Se deben revisar el precio efectivo de conversión y los conceptos cobrados en el historial de la operación antes de identificar el origen de la diferencia. No corresponde considerar automáticamente que toda diferencia es un cargo oculto.
¿Los retiros en cajeros consumen el límite de compras de la tarjeta?
Depende del programa emisor.
Algunos productos establecen límites separados para retiros en cajeros y compras en terminales de punto de venta (POS). Otros pueden imponer además límites compartidos de fondos o límites generales de gasto.
Antes del retiro, es necesario revisar tanto el límite específico del cajero como los fondos disponibles en la cuenta.
¿Un retiro fallido puede generar comisiones?
No todas las operaciones fallidas generan una comisión de retiro definitiva. Sin embargo, algunos programas pueden cobrar por determinadas operaciones rechazadas, consultas u otros servicios.
Si disminuye el saldo, primero debe comprobarse si se trata de una retención temporal por autorización o de un cargo efectivo. A partir de ello, debe seguirse el procedimiento correspondiente según las condiciones del emisor y los registros de la operación.
Fuentes
RedotPay — Can I Withdraw Cash from an ATM, and Are There Any Fees?
RedotPay — How Do I Manage My RedotPay Card Security Settings?
Bybit — How to Consult Your Bybit Card Details and Spending Information
Crypto.com — How Do I Top Up My Prepaid Visa Card (EU & UK)?
Fecha de verificación de la información: 27 de octubre de 2026