
Después de pagar con una tarjeta cripto, es posible que una transacción permanezca en estado «Pending» durante bastante tiempo. El comercio ya confirmó el pedido y el saldo disponible de la tarjeta disminuyó, pero la transacción sigue sin cambiar a «Completed». En ocasiones, incluso después de cancelar el pedido, el importe retenido inicialmente no vuelve a estar disponible de inmediato.
Esto no significa necesariamente que el comercio ya haya cobrado el pago ni que exista una falla en la plataforma emisora de la tarjeta.
En las redes de pago con tarjeta, como Visa y Mastercard, la autorización del pago y su liquidación definitiva no se producen al mismo tiempo. Cuando una transacción aparece como Pending, generalmente significa que se ha reservado un importe, pero que el procesamiento posterior todavía no ha concluido.
En el caso de las tarjetas cripto, también hay que considerar el origen de los fondos: ¿el importe de la compra se descuenta de un saldo precargado o la plataforma convierte criptoactivos al realizar el pago? Según el modelo de financiación, los mecanismos de retención por autorización, recuperación del saldo y devolución de activos pueden ser diferentes.
Para determinar si el dinero realmente se ha debitado, primero es necesario identificar en qué etapa del procesamiento se encuentra la transacción.
¿Qué significa una transacción Pending? La diferencia entre autorización y cobro definitivo
Un pago con tarjeta no necesariamente completa todas sus etapas en el momento en que el usuario hace clic en «Pay».
Una transacción habitual con tarjeta comprende tres etapas: autorización del pago (Authorization), captura por parte del comercio (Capture), y compensación y liquidación (Clearing and Settlement).
La autorización del pago ocurre cuando el comercio solicita al emisor de la tarjeta que apruebe una transacción. El emisor decide si la autoriza en función del estado de la tarjeta, los fondos disponibles, los límites de transacción y las reglas de gestión de riesgos.
En las tarjetas de débito o prepagadas que utilizan el saldo de una cuenta, una autorización aprobada normalmente implica reservar el importe correspondiente para evitar que esos fondos se utilicen nuevamente en otras compras. Esta reserva se conoce como retención por autorización (Authorization Hold).
La captura por parte del comercio es el proceso mediante el cual el establecimiento confirma el importe que debe cobrar y presenta la solicitud correspondiente a través del sistema de procesamiento de pagos.
Algunas transacciones en línea utilizan la captura automática, por lo que pasan rápidamente a la siguiente etapa después de obtener la autorización. Otros comercios retrasan la captura. Por ejemplo, una tienda en línea puede esperar hasta que el pedido esté listo para enviarse antes de confirmar el cobro.
El proveedor de servicios de pago Adyen distingue entre captura automática, captura automática diferida y captura manual en su documentación técnica oficial sobre captura de pagos. También explica que, durante la autorización, es posible reservar previamente los fondos del titular de la tarjeta.
Después de la captura, la transacción todavía debe pasar por los procesos de compensación y liquidación de la red de tarjetas. Una vez que el emisor recibe y procesa la información definitiva, el registro de la transacción en la cuenta del titular generalmente pasa de pendiente a contabilizado.
Es importante señalar que los estados «Pending», «Completed» y «Settled» que aparecen en la aplicación de una tarjeta no necesariamente corresponden a etapas de procesamiento uniformes en todas las redes de pago. Cada proveedor puede aplicar sus propias reglas contables y criterios para mostrar el estado de las transacciones.
Por lo tanto, Pending únicamente indica que la transacción todavía no ha completado el proceso definido por el sistema correspondiente. Este estado, por sí solo, no permite determinar si el comercio ya recibió los fondos.
¿Por qué disminuyó el saldo de la tarjeta si la transacción sigue en Pending?
La explicación más habitual es una retención por autorización.
Supongamos que una tarjeta cripto prepagada tiene inicialmente un saldo disponible de 300 dólares. Cuando el usuario se registra en un hotel, el establecimiento solicita una preautorización de 200 dólares. Una vez aprobada por el emisor, esos fondos quedan temporalmente reservados y el saldo disponible de la tarjeta disminuye a 100 dólares.
En ese momento, la cuenta podría presentar la siguiente situación:
Concepto de la cuenta | Importe |
|---|---|
Saldo disponible inicial | $300 |
Importe preautorizado por el hotel | $200 |
Saldo temporalmente disponible | $100 |
Consumo definitivo confirmado por el hotel | Aún no determinado |
Supongamos ahora que el consumo final del usuario en el hotel asciende únicamente a 78 dólares. Una vez que el comercio captura el importe correspondiente y libera el resto de los fondos autorizados, el saldo disponible debería recuperar los 222 dólares, siempre que no existan otras transacciones ni comisiones.
De los 200 dólares reservados inicialmente, 78 dólares corresponden al consumo real y los 122 dólares restantes dejan de estar retenidos.
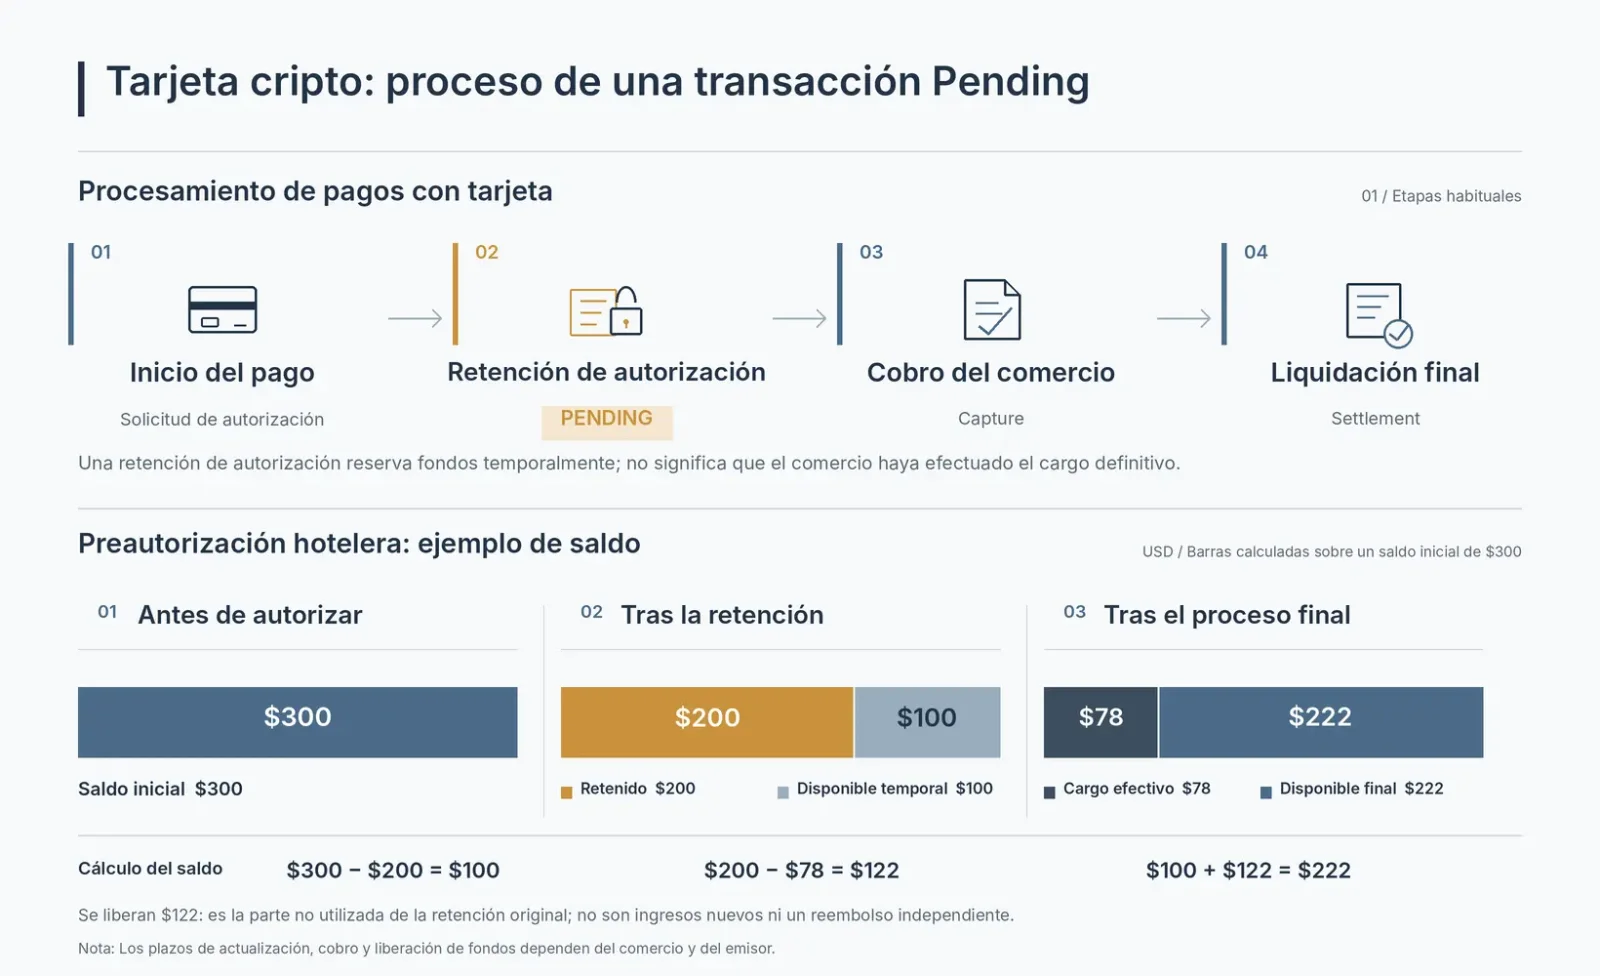
La forma en que aparecen estos movimientos en el historial puede variar. Algunos sistemas ajustan el importe de la autorización original, otros liberan por separado el saldo retenido restante y algunos muestran la autorización temporal y el cargo definitivo como registros independientes.
Por eso, el titular puede encontrar dos movimientos por importes similares: uno correspondiente a la preautorización y otro al consumo definitivo. Estos registros pueden combinarse o ajustarse cuando finaliza el procesamiento. La existencia de dos movimientos no demuestra, por sí sola, que se haya producido un cobro duplicado.
Crypto.com señala en su documentación sobre comisiones y límites de las tarjetas prepagadas que las gasolineras, los hoteles, las empresas de alquiler de vehículos y determinados restaurantes pueden preautorizar importes superiores al consumo real. Hasta que se complete la transacción definitiva, es posible que esos fondos no puedan utilizarse para otros pagos.
¿Por qué el importe Pending suele superar el consumo real en hoteles, alquileres de vehículos y gasolineras?
La razón principal es que el comercio no siempre conoce el importe definitivo cuando solicita la autorización. Una compra convencional suele tener un precio establecido, mientras que los hoteles, las empresas de alquiler de vehículos y las estaciones de autoservicio de combustible necesitan, en muchos casos, estimar el costo final.
Al registrarse en un hotel, el importe definitivo puede incluir alojamiento, impuestos y consumos adicionales realizados durante la estancia. Las empresas de alquiler de vehículos también pueden reservar fondos adicionales según la duración del alquiler, la política de combustible y otras condiciones de cobro.
En una gasolinera de autoservicio, el surtidor no puede determinar cuánto combustible comprará el usuario antes de iniciar la carga, por lo que puede solicitar primero una autorización por un importe estimado.
Estos establecimientos procesan sus transacciones mediante preautorizaciones, ajustes de autorización y capturas posteriores, conforme a las reglas de pago aplicables y sus propias políticas.
Aquí conviene distinguir dos situaciones:
Que el importe preautorizado sea superior al consumo real no significa que el comercio haya cobrado una comisión adicional. La diferencia puede corresponder únicamente a una retención temporal.
Que el importe finalmente contabilizado supere el precio mostrado inicialmente requiere comprobar si incluye cargos por servicios adicionales, impuestos, comisiones por cambio de divisas u otros conceptos.
El primer caso se refiere a fondos reservados; el segundo, al importe efectivamente facturado.
La documentación oficial de Crypto.com también indica que algunos restaurantes reservan un importe superior al de la cuenta para contemplar posibles propinas.
Por ejemplo, una comida puede costar realmente 80 dólares, mientras que el importe Pending de la tarjeta muestra 100 dólares. Antes de concluir que se han cobrado 20 dólares adicionales, conviene verificar si el comercio utiliza una preautorización que incluye una cantidad estimada para propinas.
Si el comercio finalmente captura 80 dólares, el importe restante retenido debería liberarse conforme al procedimiento de autorización aplicable.
¿Por qué una transacción sigue en Pending después de cancelar el pedido?
La cancelación de un pedido y la liberación de su autorización de pago no necesariamente ocurren al mismo tiempo.
Cuando un usuario cancela un pedido en una tienda en línea, el comercio puede cambiar inmediatamente su estado a «Cancelled», mientras que la autorización previamente aprobada permanece activa en el sistema del emisor.
Por lo general, existen dos vías para que esos fondos vuelvan a estar disponibles.
La primera consiste en que el comercio o su proveedor de servicios de pago envíe una solicitud de reversión de autorización (Authorization Reversal), con el fin de liberar los fondos reservados previamente.
La segunda se produce cuando la autorización original no se captura de manera válida y alcanza su fecha de vencimiento. En ese caso, el emisor libera el importe retenido conforme a las reglas aplicables.
Adyen explica en su documentación técnica sobre retenciones de autorización para emisión de tarjetas que, dentro de su sistema de emisión, los fondos autorizados permanecen reservados hasta que la transacción se captura o se libera la retención. Esta liberación puede producirse mediante una reversión iniciada por el comercio o por el vencimiento de la autorización.
En los esquemas de emisión descritos por Adyen, la reversión debe iniciarla el comercio que procesa la transacción. El emisor no puede cancelar directamente una autorización vigente en nombre del comercio.
Sin embargo, las facultades operativas pueden variar entre emisores y sistemas de procesamiento. No debe suponerse que esta regla se aplica a todas las tarjetas cripto.
Revertir una autorización no es lo mismo que hacer un reembolso
Si el comercio todavía no ha completado la captura y simplemente revierte la autorización previamente aprobada, normalmente se trata de una cancelación de la preautorización. Cuando los fondos vuelven a estar disponibles, es posible que no aparezca un ingreso independiente por reembolso en la cuenta.
Si el comercio ya efectuó el cobro definitivo y el pedido se cancela posteriormente, la devolución del dinero generalmente debe procesarse mediante un reembolso (Refund).
Procedimiento | Situación aplicable | Resultado que puede observar el titular |
|---|---|---|
Reversión de autorización (Authorization Reversal) | Se cancela una transacción antes de completar la captura correspondiente | Desaparece Pending, se libera el importe autorizado y se restablece el saldo disponible |
Vencimiento de autorización (Authorization Expiry) | Una autorización que no se ha procesado de forma válida alcanza su plazo de vencimiento | Se libera la retención y se restablece el saldo disponible |
Reembolso (Refund) | Se devuelve o cancela una compra cuyo cobro ya se completó | Aparece un registro de reembolso y el importe se acredita conforme a las reglas del emisor |
Algunos sistemas de pago ofrecen una interfaz unificada de reversión que permite cancelar la autorización o iniciar un reembolso, según si la transacción ya fue capturada. La funcionalidad Reversal de Adyen utiliza esta lógica.
Para el titular de la tarjeta, lo verdaderamente importante es determinar mediante qué procedimiento se devuelven los fondos, no si la interfaz del comercio muestra «Refund» o «Cancel».
¿Cuánto tiempo suele tardar en completarse una transacción Pending?
No existe un plazo único aplicable a todas las tarjetas cripto.
Una compra habitual con tarjeta puede completar rápidamente la captura y la contabilización posterior, pero también puede permanecer en Pending si el comercio retrasa su procesamiento. Las retenciones vinculadas a depósitos hoteleros o preautorizaciones de alquiler de vehículos pueden durar considerablemente más que las de una compra común por Internet.
El período de validez de una autorización depende de la red de tarjetas, el tipo de transacción, la categoría del comercio, el emisor y las reglas del procesador de pagos. El tiempo necesario para liberar los fondos también puede variar según si el comercio revierte activamente la autorización o espera a que venza.
Por ejemplo, según las reglas de retención de autorizaciones publicadas por Adyen Issuing, para transacciones realizadas fuera de Japón, las autorizaciones ordinarias de Visa que no pertenecen a las categorías especiales enumeradas generalmente vencen después de 7 días. Las autorizaciones correspondientes a categorías de comercios relacionadas con alojamiento hotelero, alquiler de vehículos y cruceros tienen un período de validez de 31 días. En Mastercard, las autorizaciones finales (Final Authorisation) y las autorizaciones predeterminadas (Default Authorisation) generalmente vencen después de 7 días, mientras que las preautorizaciones (Pre-authorisation) tienen una validez de 30 días.
Estos plazos corresponden a las reglas de vencimiento publicadas para el sistema de procesamiento de emisión de Adyen. No constituyen plazos universales para todas las tarjetas Visa, Mastercard o tarjetas cripto. Las transacciones en Japón están sujetas a reglas diferentes, y determinadas categorías especiales de comercios o extensiones de autorización que cumplan los requisitos también pueden modificar la validez efectiva.
Los períodos de 7, 30 o 31 días indicados anteriormente corresponden al vencimiento de las autorizaciones respectivas. No representan el tiempo que necesita el comercio para completar la captura y la contabilización definitiva, ni garantizan que el saldo disponible mostrado en la aplicación se actualice exactamente el día del vencimiento.
La documentación oficial de ayuda sobre tarjetas prepagadas de Crypto.com señala que, en transacciones de hoteles y alquiler de vehículos, los fondos preautorizados que superan el consumo definitivo pueden tardar hasta 60 días después de la salida del hotel o la finalización del alquiler en volver a estar disponibles. Esta indicación corresponde a determinados escenarios de uso de ese producto y no establece un plazo general para todas las tarjetas cripto.
Incluso cuando el comercio ya ha enviado una solicitud de reversión, es posible que el titular no observe inmediatamente un cambio de saldo en la aplicación.
La recepción de la solicitud por parte del proveedor de pagos, la liberación de la autorización por el emisor, la actualización de los registros contables internos de la plataforma y la actualización del estado de la transacción en la aplicación pueden producirse en momentos diferentes.
El vencimiento de una autorización y la liberación de los fondos retenidos no significan necesariamente que el comercio haya renunciado a presentar el cobro. La documentación técnica de Adyen Issuing establece expresamente que su sistema continúa procesando las capturas presentadas por los comercios después del vencimiento de la autorización original. Por lo tanto, un importe cuya retención ya se había liberado puede convertirse posteriormente en un cargo definitivo, reduciendo nuevamente el saldo disponible.
Si esto ocurre, el titular debe comprobar que el cargo contabilizado posteriormente corresponda al consumo original. Si el importe no coincide con la factura o la transacción no fue autorizada, puede ponerse en contacto con el emisor para solicitar una investigación y presentar una disputa conforme a las reglas aplicables.
Para determinar cuándo corresponde contactar con atención al cliente, deben tomarse como referencia los plazos publicados por el proveedor específico de la tarjeta.
Si una compra habitual ha superado un período razonable de procesamiento y el importe continúa retenido, el titular puede solicitar al proveedor que investigue el estado de la autorización.
En el caso de preautorizaciones elevadas relacionadas con hoteles o alquileres de vehículos, también deben considerarse la factura definitiva, la fecha de salida del hotel o devolución del vehículo y las reglas de autorización del emisor.
¿Por qué también importa la conversión de criptoactivos cuando una tarjeta cripto muestra Pending?
En una tarjeta prepagada tradicional, la retención por autorización generalmente se aplica al saldo disponible que ya fue cargado en la cuenta de la tarjeta.
Las tarjetas cripto pueden utilizar otros modelos de financiación.
En un modelo, el usuario convierte primero USDT, USDC u otros criptoactivos a moneda fiduciaria y después carga ese importe en el saldo de una tarjeta prepagada. Una vez realizada la carga, las compras se procesan principalmente conforme a las reglas de la cuenta correspondiente denominada en moneda fiduciaria.
En otro modelo, al realizar el pago, el producto convierte los criptoactivos que posee el usuario conforme a sus propias reglas, o proporciona capacidad de gasto mediante otros mecanismos de financiación.
También existen productos que utilizan conexiones con billeteras y mecanismos de permisos de contratos inteligentes.
Dado que el origen de los fondos y los métodos de conversión son distintos, dos transacciones con el mismo estado Pending no necesariamente implican los mismos procedimientos de gestión de activos.
Modelo de saldo precargado: lo principal es el saldo fiduciario de la tarjeta
En las tarjetas precargadas cuyos criptoactivos ya se han convertido en saldos denominados en dólares, euros u otras monedas fiduciarias, las compras suelen seguir los procesos habituales de autorización y contabilización de las redes de tarjetas. Cuando se libera una autorización, normalmente vuelve a estar disponible el importe correspondiente en la cuenta de la tarjeta, no necesariamente los criptoactivos originales.
En este modelo, que una compra con tarjeta aparezca como Pending tampoco significa que una transacción en blockchain esté pendiente de confirmación.
Conversión al momento del pago: pueden intervenir variaciones en el precio de los activos
Si una tarjeta vende o convierte criptoactivos al efectuar una compra, el registro de la transacción puede incluir tanto el importe autorizado en moneda fiduciaria como el valor de los criptoactivos utilizados.
Algunos productos procesan los criptoactivos en función del importe autorizado y, cuando posteriormente se ajusta ese importe o se libera la autorización, devuelven los fondos mediante mecanismos específicos.
Coinbase explica en su guía de solución de problemas de la tarjeta de débito que, en determinadas transacciones cuyo importe preautorizado supera el consumo real, los fondos excedentes pueden devolverse al saldo para gastos mediante la recompra de criptoactivos al precio de mercado vigente en ese momento.
Esto significa que, después de liberar la autorización, la cantidad de criptoactivos finalmente recuperada por el usuario puede ser diferente de la cantidad descontada inicialmente.
Sin embargo, no todas las tarjetas cripto utilizan este mecanismo. Las tarjetas con recargas previas en stablecoins, saldos exclusivamente fiduciarios u otras estructuras de liquidación no necesariamente realizan un proceso similar de recompra de activos.
Cuando una transacción Pending implica cambios en la cantidad de criptoactivos, es necesario revisar el origen de los fondos, las reglas de conversión y las políticas de reversión de autorizaciones del producto específico para determinar la causa de la diferencia.
No hay que confundir Pending en blockchain con Pending en los pagos con tarjeta
Cuando un usuario recarga su cuenta en una plataforma de tarjetas cripto mediante una transferencia en blockchain, el registro del depósito también puede mostrar Pending.
Esto puede significar que la transacción en cadena todavía no ha alcanzado el número de confirmaciones exigido por la plataforma o que la revisión interna del depósito aún no ha concluido.
En cambio, el estado Pending de una compra con tarjeta generalmente está relacionado con la autorización del pago y el procesamiento posterior de la transacción en la red de tarjetas.
Aunque ambos estados aparezcan en una misma aplicación, los sistemas responsables de procesarlos pueden ser completamente diferentes.
Si el problema está relacionado con un depósito en blockchain, deben revisarse el hash de la transacción, las confirmaciones de bloques y el historial de depósitos de la plataforma.
Si se trata de una compra con tarjeta que sigue en Pending, deben comprobarse el pedido del comercio, la autorización de la tarjeta y el estado de contabilización definitiva.
No encontrar una autorización de pago con tarjeta en un explorador de bloques no demuestra que la transacción bancaria no exista.
Si una transacción sigue en Pending durante mucho tiempo, ¿conviene contactar primero al comercio o al emisor?
Primero hay que determinar si la transacción ya ha llegado a la etapa de cobro definitivo. A partir de ahí, puede decidirse a quién contactar.
Si el pedido fue cancelado, pero la tarjeta sigue mostrando Pending, generalmente conviene preguntar primero al comercio si ya revirtió la autorización de pago.
Un correo electrónico de cancelación solo demuestra que el comercio canceló el pedido. No necesariamente confirma que se haya enviado una solicitud de reversión de autorización.
Se puede solicitar al comercio que confirme el estado del procesamiento del pago y, cuando sea posible, que proporcione la información de referencia de la reversión.
Si el comercio confirma que la reversión se completó, pero el importe sigue retenido durante un período prolongado, corresponde presentar los registros al emisor o proveedor de la tarjeta. Conviene solicitar que compruebe si recibió la notificación de reversión y cuándo se espera que se liberen los fondos.
Si el comercio ya capturó el pago, pero la aplicación sigue mostrando el registro Pending original, el emisor deberá investigar la correspondencia entre la transacción definitiva contabilizada y la autorización inicial.
En la práctica, pueden distinguirse los siguientes escenarios.
El pedido fue cancelado, pero el saldo no se ha restablecido
Contacta primero al comercio para confirmar si se ha completado la reversión de la autorización. Si todavía no se ha realizado, solicita que la tramite mediante su procedimiento de pagos.
Si el comercio confirma la reversión y la transacción ya ha superado el plazo de procesamiento publicado por el emisor, solicita una investigación al proveedor de la tarjeta.
El pago falló, pero apareció una transacción Pending
Es posible que la autorización de la tarjeta haya sido aprobada, aunque el procesamiento posterior del pedido por parte del comercio haya fallado.
En este caso, hay que confirmar si la autorización corresponde a un pedido válido y si el comercio todavía tiene previsto capturar el pago.
Hasta aclararlo, no es recomendable repetir varias veces la misma solicitud de pago. Esto podría generar múltiples autorizaciones y reducir aún más el saldo disponible de la tarjeta.
Aparecen dos transacciones por el mismo importe en un mismo comercio
Primero hay que comprobar si los dos registros corresponden a una autorización temporal y a la contabilización definitiva, o si se produjeron autorizaciones duplicadas.
Si únicamente representan distintas etapas de procesamiento de una misma compra, no necesariamente existe un cobro duplicado.
Sin embargo, si ambos importes ya se contabilizaron definitivamente y el usuario solo realizó una compra, será necesario contactar al comercio o al emisor para investigar una posible transacción duplicada.
Aparece una transacción Pending de un comercio completamente desconocido
Esta situación no debe tratarse como un simple retraso en la liquidación.
Aunque la transacción todavía no se haya contabilizado definitivamente, podría implicar un uso no autorizado de la tarjeta.
El titular debe bloquear o restringir la tarjeta cuanto antes a través de los canales oficiales, contactar al emisor para solicitar una investigación y seguir el procedimiento aplicable a transacciones no autorizadas del programa de tarjetas correspondiente.
¿Qué información conviene proporcionar al contactar con atención al cliente?
Para investigar una transacción Pending, el emisor necesita identificar correctamente la autorización original y los registros de procesamiento posteriores.
Por lo general, no basta con enviar una captura de pantalla que muestre una disminución del saldo.
Es recomendable preparar previamente la siguiente información:
Fecha, hora y zona horaria de la transacción;
Nombre del comercio, importe y moneda de la transacción;
Últimos cuatro dígitos de la tarjeta;
Estado de la transacción mostrado en la aplicación;
Número de pedido o referencia de la transacción;
Confirmación de cancelación, aviso de reembolso u otras respuestas proporcionadas por el comercio.
Algunas transacciones con tarjeta también pueden incluir identificadores técnicos como el número de referencia de recuperación (RRN, Retrieval Reference Number) y el número de seguimiento del sistema (STAN, System Trace Audit Number), según el sistema de procesamiento de pagos.
Si la transacción ya se contabilizó definitivamente o entró en un proceso de reembolso, el número de referencia del adquirente (ARN, Acquirer Reference Number) también puede facilitar el seguimiento en determinadas circunstancias. Sin embargo, no todas las autorizaciones Pending generan estos identificadores ni todos los proveedores de servicios de pago los facilitan a los consumidores.
El titular no necesita obtener por su cuenta todos los datos técnicos. Al comunicarse con atención al cliente, suele ser más útil explicar claramente qué etapa del procesamiento necesita verificarse.
Si el pedido ya fue cancelado, se puede consultar lo siguiente:
Esta transacción todavía aparece como Pending, aunque el comercio ya confirmó la cancelación del pedido. ¿Podrían verificar si se recibió una solicitud de reversión de la autorización original y cuándo volverán a estar disponibles los fondos retenidos?
Si el comercio todavía no ha confirmado el estado del procesamiento, se puede preguntar:
¿Podrían confirmar si esta transacción ya fue capturada (Capture) o si todavía se encuentra bajo una retención por autorización (Authorization Hold)?
Estas consultas son más precisas que pedir simplemente que «devuelvan el importe Pending» y ayudan al equipo de soporte a determinar si el problema corresponde a la autorización, la captura o la actualización contable.
Al enviar la información, basta con proporcionar los últimos cuatro dígitos de la tarjeta y los datos de la transacción que sean necesarios. Nunca compartas el número completo de la tarjeta, el CVV, la contraseña de la cuenta, los códigos de un solo uso (OTP) ni la frase de recuperación de tu billetera.
¿Cómo evitar que las retenciones Pending afecten las próximas compras?
Si utilizas con frecuencia una tarjeta cripto para pagar hoteles, alquileres de vehículos o combustible en estaciones de autoservicio, conviene conocer de antemano las políticas de preautorización del comercio y mantener suficientes fondos disponibles para cubrir una retención que podría superar el importe del consumo real.
Por ejemplo, si la tarjeta tiene únicamente 120 dólares disponibles, aunque tengas previsto gastar solo 40 dólares en combustible, la transacción podría rechazarse si el surtidor solicita una preautorización inicial superior a 120 dólares.
Algunas gasolineras permiten pagar un importe determinado directamente en caja, pero la disponibilidad de esta opción depende del comercio y de las reglas de las terminales de pago locales.
En las compras por Internet, si todavía no se ha confirmado un pedido, es preferible comprobar el estado de la transacción original antes de volver a intentar pagar. Pulsar repetidamente el botón de pago puede generar múltiples autorizaciones.
En los servicios de suscripción recurrente, también hay que prestar atención a otras autorizaciones pendientes de liberación que puedan estar reduciendo el saldo disponible. Esto resulta especialmente importante cuando el importe de la suscripción se aproxima al saldo disponible actual. Aunque el valor total de los activos mostrado en la cuenta sea suficiente, el cobro podría fallar por falta de fondos utilizables.
La documentación oficial de ayuda sobre la tarjeta de débito de Coinbase también señala que las autorizaciones pendientes pueden reducir el saldo disponible para compras y recomienda comprobar el estado correspondiente en los detalles de las transacciones.
Al utilizar una tarjeta cripto, es importante distinguir tres cifras: el valor total de los activos mostrado en la aplicación, el saldo de la cuenta de la tarjeta y el importe que realmente está disponible en ese momento para autorizar una compra.
Si parte de los activos todavía se encuentra en un proceso de confirmación de depósito, revisión de conversión u otra restricción de fondos, su aparición en la lista de activos de la cuenta no significa necesariamente que puedan utilizarse de inmediato para pagar.
Cuando desaparece Pending, ¿todavía hay que revisar el cargo definitivo?
Sí, especialmente en compras internacionales y transacciones cuyo importe preautorizado era superior al consumo real.
Que desaparezca Pending generalmente solo indica que ha cambiado el estado anterior de procesamiento. El titular debe comprobar igualmente que el importe contabilizado de manera definitiva coincida con la factura del comercio.
Si la moneda de autorización, la moneda de la transacción del comercio y la moneda de facturación de la tarjeta son diferentes, el importe definitivo puede verse afectado por los tipos de cambio aplicables y las comisiones efectivamente cobradas.
En las tarjetas que permiten convertir criptoactivos al realizar una compra, también hay que considerar el momento de conversión y el mecanismo de determinación del precio establecidos por el producto.
Por lo tanto, el importe contabilizado definitivamente no tiene por qué coincidir exactamente con el importe de la autorización temporal que se mostró al realizar el pago.
Si la diferencia se debe a un ajuste del importe preautorizado y a la liberación de fondos sobrantes, el saldo disponible de la cuenta normalmente se actualizará a medida que avance el procesamiento.
Sin embargo, si el importe definitivo supera lo que el comercio realmente confirmó como cobro, es necesario revisar la factura, la moneda de la transacción, las comisiones por cambio de divisas y la posible existencia de autorizaciones independientes u otros cargos. Cualquier diferencia que no pueda explicarse debe investigarse oportunamente con el comercio o el emisor y, si corresponde, dar lugar a una disputa de la transacción.
En una transacción que permanece en Pending durante mucho tiempo, lo más importante es confirmar tres hechos: si el comercio ya capturó el pago, si la autorización original sigue vigente y si los fondos retenidos ya volvieron a estar disponibles.
Si el pedido fue cancelado, pero la autorización continúa activa, generalmente conviene solicitar primero al comercio que tramite la reversión. Si el pago ya fue capturado, pero la transacción no se ha contabilizado correctamente, será necesario que el emisor realice una investigación adicional.
Si se trata de un comercio desconocido o de una operación posiblemente no autorizada, deben adoptarse inmediatamente medidas de seguridad para proteger la cuenta, en lugar de esperar a que Pending desaparezca por sí solo.