
Los reembolsos de tarjetas de criptomonedas suelen tardar entre 5 y 10 días hábiles en aparecer en la cuenta del titular. Este es un plazo de referencia habitual entre proveedores como Stripe y Coinbase Card, pero no constituye un período de acreditación uniforme para todas las tarjetas de criptomonedas Visa y Mastercard. Que un comercio muestre el estado Refunded no significa necesariamente que el emisor haya acreditado los fondos en la cuenta.
Si el reembolso no aparece después del plazo normal publicado por el proveedor de la tarjeta, primero conviene confirmar si el comercio presentó formalmente la solicitud y si la operación sigue pendiente. Después, se puede utilizar el número de referencia del reembolso para solicitar al emisor que rastree la transacción. Dado que las tarjetas de criptomonedas pueden operar con cuentas en moneda fiduciaria, saldos en stablecoins y conversiones de criptoactivos, es necesario verificar el importe reembolsado, la moneda de acreditación y el tipo de activo según el funcionamiento específico de cada producto.
¿Cuánto tarda normalmente un reembolso de una tarjeta de criptomonedas?
Cuando el importe de una compra con tarjeta ya ha sido capturado, el comercio normalmente inicia el reembolso a través de su adquirente o proveedor de servicios de pago. La información se transmite posteriormente por la red de tarjetas hasta el emisor, que finalmente acredita los fondos en la cuenta del titular.
Tomemos como ejemplo una compra de 120 dólares realizada con una tarjeta de criptomonedas Visa. Una vez que el comercio aprueba la devolución total, el proceso habitual es el siguiente:
El comercio inicia el reembolso → El adquirente o proveedor de servicios de pago lo procesa → La red de tarjetas transmite la información → El emisor recibe y acredita el reembolso → Se actualiza el saldo del titular.
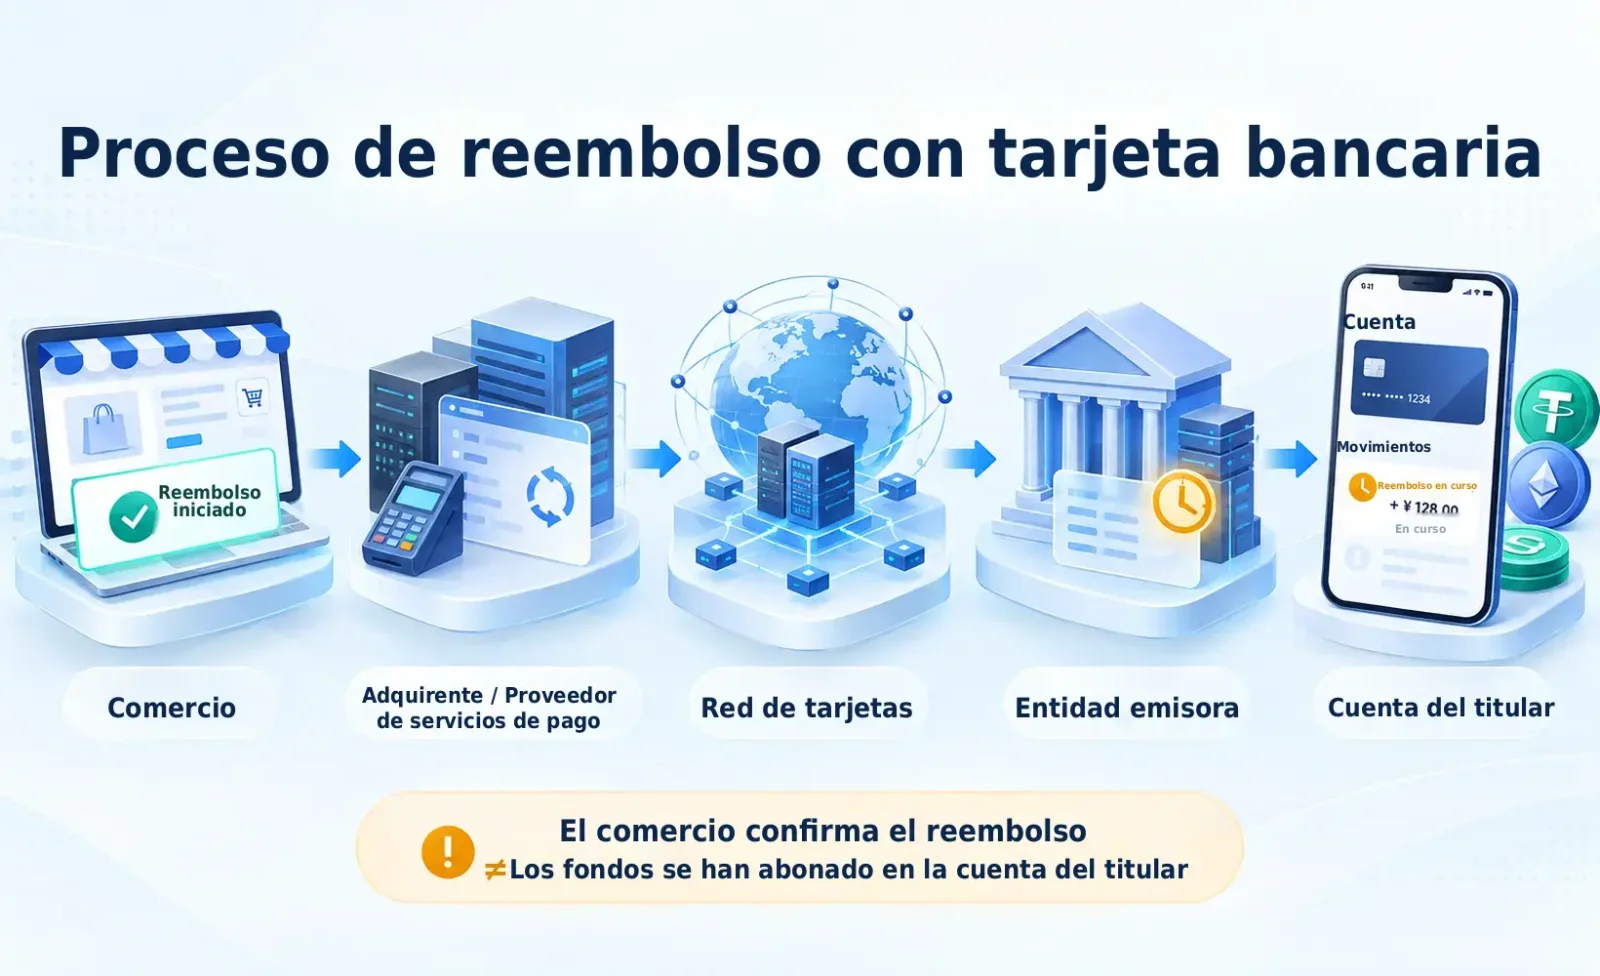
Cada etapa tiene sus propios tiempos de procesamiento.
Stripe señala en su documentación sobre el procesamiento de reembolsos con tarjeta que normalmente se necesitan entre 5 y 10 días hábiles para que el importe aparezca en la cuenta del consumidor.
La guía oficial de solución de problemas de Coinbase Card también indica que muchos reembolsos se acreditan habitualmente en un plazo de 5 a 10 días hábiles. Si transcurre el período previsto, recomienda contactar al equipo de soporte con el comprobante de reembolso emitido por el comercio.
Sin embargo, no todos los reembolsos se completan dentro de ese plazo.
La documentación sobre el ciclo de vida de los pagos de Adyen explica que, en determinadas transacciones que ya presentan el estado Refunded, los fondos pueden tardar hasta 40 días en llegar a la cuenta del consumidor. El tiempo concreto depende del procesamiento realizado por las instituciones financieras participantes.
Este plazo más prolongado corresponde a las condiciones descritas por Adyen para determinados estados de reembolso. No significa que esperar 40 días sea normal para cualquier reembolso de una tarjeta de criptomonedas.
Para determinar si existe un retraso también es necesario distinguir entre la aprobación interna del comercio y el procesamiento formal del reembolso.
Por ejemplo, un comercio puede aprobar la devolución un lunes, pero no presentar la operación a través de su proveedor de servicios de pago hasta el miércoles. Esos dos días anteriores corresponden a la gestión interna del comercio y no deben contabilizarse automáticamente como tiempo de procesamiento dentro de la red de tarjetas.
Además, los días hábiles no equivalen a días calendario. Los fines de semana y los feriados aplicables a las instituciones financieras involucradas en una operación transfronteriza pueden prolongar la espera.
Una vez superado el plazo normal publicado por el proveedor de la tarjeta, es razonable iniciar una investigación del reembolso. No es necesario seguir esperando únicamente porque otra entidad contemple períodos de procesamiento más largos.
¿Por qué el comercio indica que el reembolso se completó, pero el dinero no aparece en la tarjeta?
El estado del reembolso en el sistema del comercio refleja una etapa específica del procesamiento del pago, no necesariamente el resultado final en la cuenta del titular.
Cuando el servicio de atención al cliente responde "Your refund has been approved", normalmente solo confirma que el comercio aprobó la solicitud. Incluso si el sistema muestra Refunded, es importante conocer qué significa ese estado dentro del proveedor de servicios de pago correspondiente.
El reembolso se envió, pero el emisor todavía no acreditó los fondos
Adyen distingue varios estados en el procesamiento de los reembolsos.
SentForRefund indica que la solicitud de reembolso ya se envió a la institución financiera, pero todavía se espera la confirmación de las etapas posteriores.
Refunded significa que los fondos del reembolso ya se descontaron del lado del comercio y que se espera que la institución financiera correspondiente los devuelva al consumidor. Aun así, el titular puede tener que esperar hasta que el dinero se acredite efectivamente.
Existe otra complicación: una solicitud puede superar las verificaciones del proveedor de servicios de pago y fallar posteriormente dentro de la red de tarjetas.
La documentación de Adyen sobre reembolsos con tarjeta explica que, incluso después de que un comercio recibe una notificación REFUND que indica que la solicitud se procesó correctamente, la red de tarjetas puede rechazar el reembolso varios días después. En ese caso, Adyen puede enviar al comercio una notificación REFUND_FAILED.
Adyen también dispone del estado RefundedReversed y de la notificación correspondiente REFUNDED_REVERSED, que indican que un reembolso intentado anteriormente no pudo llegar al consumidor y que los fondos fueron devueltos. Su documentación menciona expresamente determinados métodos de pago, como transferencias bancarias, iDEAL y Bancontact, entre los casos en los que se aplica esta notificación.
Por lo tanto, REFUNDED_REVERSED no debe interpretarse como un estado universal que aparece siempre que falla un reembolso con tarjeta.
Para el consumidor que pagó con tarjeta, resulta más útil pedir al comercio que confirme si el reembolso fue enviado a la red de tarjetas, si recibió alguna notificación de rechazo y si es necesario volver a procesar la operación.
Un reembolso que permanece en Pending también puede deberse a la cuenta del comercio
Los retrasos no siempre se originan en el emisor de la tarjeta.
La guía de Stripe sobre reembolsos pendientes identifica varias circunstancias por las que una operación puede permanecer en estado Pending: el pago relacionado todavía no se ha liquidado, una entidad financiera colaboradora continúa procesándolo o la cuenta Stripe del comercio no dispone de saldo suficiente.
Si el comercio carece de fondos disponibles para cubrir el reembolso, es posible que la operación no pueda enviarse al consumidor hasta que el comercio aporte fondos adicionales o los ingresos posteriores cubran el saldo faltante.
Esta situación es distinta de aquella en la que el reembolso ya ingresó a la red de tarjetas, pero el emisor aún no lo acreditó.
Stripe también señala que los reembolsos pendientes que no pueden procesarse durante un período prolongado pueden terminar fallando. Su documentación de soporte para comercios contempla un plazo de 45 días para el fallo automático de determinados reembolsos pendientes. Esa disposición corresponde al mecanismo específico de Stripe y no establece el tiempo de espera de todos los reembolsos con tarjeta.
Si el reembolso continúa en Pending, conviene pedir al comercio que investigue el motivo, en lugar de exigir directamente al emisor que localice una transacción que quizá todavía no se ha enviado correctamente.
El reembolso falló o los fondos fueron devueltos
Un reembolso con tarjeta también puede fallar porque la cuenta original dejó de ser válida, existen anomalías en los datos de la operación, el procesador de pagos la rechaza o se produce un error durante el procesamiento en la red de tarjetas.
Según la documentación de Stripe, cuando el banco del titular no puede procesar un reembolso, los fondos pueden regresar a la cuenta Stripe del comercio.
Si el comercio confirma que el reembolso falló, debe solicitarse el motivo concreto y comprobarse si es posible emitir una nueva operación a través del canal de pago original.
En estas circunstancias, consultar reiteradamente al emisor por el reembolso anterior normalmente no resolverá el problema, ya que el comercio puede necesitar presentar una nueva transacción válida.
¿Si se cancela un pedido y no aparece un reembolso, significa que hubo un error?
La cancelación de un pedido y un reembolso formal son operaciones diferentes dentro del sistema de pagos con tarjeta.
Una compra con tarjeta generalmente comprende una autorización (Authorization) y una captura del pago (Capture). Si el comercio todavía no ha capturado el importe, cancelar el pedido puede liberar los fondos retenidos mediante una reversión de autorización (Authorization Reversal), sin generar un nuevo abono por reembolso.
Supongamos que un usuario tiene un saldo disponible de 200 dólares y realiza un pedido de 80 dólares en una tienda en línea.
Después de que el comercio obtiene la autorización, el saldo disponible baja a 120 dólares. El usuario cancela posteriormente el pedido y el comercio revierte correctamente la autorización. Una vez liberada la retención, el saldo disponible vuelve a 200 dólares.
Durante este proceso, la operación original en estado Pending puede desaparecer directamente o aparecer como revertida. El titular no necesariamente verá un movimiento de reembolso de "+80 USD".
Si el comercio ya capturó el pago, la devolución posterior de los fondos normalmente requiere procesar un reembolso.
No obstante, un reembolso iniciado poco después de la captura también puede reflejarse en el estado de cuenta como una reversión de la operación.
Stripe explica en su documentación oficial que algunos reembolsos tempranos pueden aparecer como Reversal: el cargo original desaparece del estado de cuenta en vez de mostrarse un abono independiente.
Stripe también reconoce situaciones de reversión parcial (Partial Reversal).
Por ejemplo, si se devuelven 30 dólares de una compra de 100 dólares, el titular podría terminar viendo únicamente un cargo de 70 dólares, en lugar de un débito de 100 dólares y un abono separado de 30 dólares.
Por eso, cuando no aparece un reembolso independiente después de cancelar un pedido, conviene comprobar:
Si la operación original pasó de
Pendinga un cargo capturado;Si el cargo original desapareció o cambió de importe;
Si se restableció el saldo disponible de la tarjeta;
Si el comercio realizó una reversión de autorización o un reembolso formal.
Si el comercio revirtió la autorización, pero el importe retenido no se libera durante un período prolongado, debe confirmar que la reversión se completó correctamente. Si es necesario, el emisor puede revisar el registro de la autorización pendiente.
¿Cómo rastrear un reembolso mediante un ARN cuando supera el plazo normal?
Cuando el comercio confirma que presentó formalmente el reembolso y el titular sigue sin recibirlo después del plazo habitual, la investigación debe centrarse en los registros reales de la operación, no únicamente en la fecha estimada de acreditación.
Primero, obtenga el comprobante de reembolso del comercio
Al contactar al comercio, solicite la fecha efectiva de emisión del reembolso, el importe, la moneda, el estado de procesamiento y los números de referencia disponibles.
Si el reembolso continúa en Pending, primero debe aclararse la causa del estado pendiente con el proveedor de servicios de pago del comercio.
Si el comercio afirma que el reembolso ya se completó, puede solicitarse el comprobante correspondiente y el número de referencia que permita rastrearlo dentro del sistema de tarjetas.
ARN (Acquirer Reference Number, número de referencia del adquirente) es uno de los identificadores más importantes para ese seguimiento.
En los reembolsos con tarjeta compatibles con ARN, el comercio puede obtener el número de su proveedor de servicios de pago y el consumidor puede entregarlo al emisor para facilitar la investigación.
La guía de Stripe sobre números de referencia de reembolsos describe tres identificadores que pueden utilizarse para rastrear operaciones:
Referencia | Significado y uso principal |
|---|---|
ARN | Acquirer Reference Number, número de referencia del adquirente utilizado para rastrear reembolsos con tarjeta compatibles con este identificador |
STAN | System Trace Audit Number, número de auditoría de seguimiento utilizado para identificar operaciones en mensajes de pago con tarjeta; puede ser útil en determinadas investigaciones de reversión |
RRN | Retrieval Reference Number, número de referencia de recuperación que permite identificar y consultar determinadas operaciones en redes de tarjetas |
Estos tres números no son completamente intercambiables.
El ARN suele ser la referencia preferida para rastrear reembolsos Visa y Mastercard cuando está disponible. El STAN no es necesariamente único entre todas las operaciones, mientras que el uso del RRN depende de la red de tarjetas y del método de procesamiento.
Stripe explica que algunas redes no admiten ARN y pueden proporcionar un RRN en su lugar. Para determinadas reversiones puede ser necesario utilizar un STAN.
No todos los reembolsos cuentan con un ARN al que pueda acceder el consumidor, ni todos los emisores ofrecen las mismas posibilidades de búsqueda mediante estos números.
Si no se dispone de un ARN, puede solicitarse al comercio otra referencia de reembolso para que el emisor determine qué método de seguimiento está disponible.
¿Qué información debe proporcionar al emisor de la tarjeta?
Reunir los datos completos de la operación ayuda a evitar verificaciones repetidas por parte del servicio de atención al cliente.
Información | Datos recomendados |
|---|---|
Pago original | Nombre del comercio, fecha del pago, importe, moneda y estado de la operación |
Datos de la tarjeta | Últimos cuatro dígitos de la tarjeta, sin proporcionar el número completo |
Datos del reembolso | Fecha efectiva de inicio, importe, moneda y estado de procesamiento |
Referencias de seguimiento | ARN, STAN, RRN o identificador de reembolso del proveedor de servicios de pago |
Documentación de respaldo | Comprobante de reembolso, correo de cancelación del pedido y confirmaciones del servicio de atención del comercio |
Registros de cuenta | Cargo original, saldo actual y movimientos relacionados con el reembolso |
Al solicitar una investigación al emisor, puede utilizar el siguiente mensaje:
El comercio ha confirmado que inició un reembolso a través del canal de pago original. Solicito que verifiquen, mediante la referencia de la transacción, si el reembolso llegó al sistema del emisor, si fue rechazado o devuelto y si existe alguna acreditación pendiente en la cuenta.
Si el equipo de atención al cliente no puede consultar la operación, solicite que confirme si la investigación debe escalarse al emisor efectivo de la tarjeta o a su procesador de pagos.
Muchas plataformas de tarjetas de criptomonedas gestionan la interfaz y el servicio al usuario, mientras que la emisión y el procesamiento subyacentes están a cargo de instituciones asociadas. El equipo de soporte de la plataforma no necesariamente pertenece a la entidad que procesa directamente el reembolso.
También conviene conservar el número de caso, la fecha de cada respuesta y las conclusiones de la investigación, ya que pueden resultar útiles si es necesario escalar el problema o presentar una disputa.
¿Qué ocurre con el reembolso si la tarjeta original venció, fue bloqueada o se cerró?
Que una tarjeta de criptomonedas ya no pueda utilizarse para nuevas compras no significa necesariamente que el reembolso vaya a fallar.
Lo determinante es el estado de la cuenta subyacente y la capacidad del emisor para identificar y recibir fondos enviados a la tarjeta anterior.
La tarjeta venció o fue reemplazada.
Aunque el número de la tarjeta anterior haya dejado de ser válido, la cuenta asociada puede seguir activa. Algunos emisores pueden vincular automáticamente el reembolso con la cuenta de la tarjeta de reemplazo.
La documentación oficial de Coinbase Card explica que los reembolsos enviados a una tarjeta anterior normalmente pueden transferirse automáticamente a la cuenta de la tarjeta de reemplazo.
Sin embargo, no debe suponerse que este mecanismo funciona de la misma manera en todas las tarjetas de criptomonedas.
La tarjeta fue bloqueada o congelada.
Impedir nuevas compras no significa necesariamente que la cuenta deje de recibir reembolsos.
Por ejemplo, un bloqueo voluntario solicitado por el usuario, una restricción aplicada por la plataforma como medida de control de riesgos o una limitación impuesta por el emisor por motivos de cumplimiento normativo pueden tener consecuencias distintas para los reembolsos.
Se debe solicitar al proveedor de la tarjeta que aclare el alcance de la restricción, en lugar de asumir que el reembolso necesariamente fallará.
La cuenta de la tarjeta fue cerrada.
Después del cierre, es posible que el emisor ya no pueda acreditar directamente un reembolso en la cuenta original. Será necesario comprobar si la operación fue rechazada y si existe alguna alternativa permitida para devolver los fondos.
Las disposiciones sobre reembolsos de la edición de abril de 2026 de las Visa Core Rules and Visa Product and Service Rules establecen, como principio general, que los comercios deben procurar devolver los fondos a la credencial de pago original.
Si esa credencial dejó de ser válida, la cuenta fue cerrada o se rechazó la autorización del reembolso, pueden utilizarse otras credenciales de pago que cumplan los requisitos o métodos alternativos permitidos, siempre que se satisfagan las condiciones aplicables.
Esto no significa que el titular pueda designar libremente cualquier tarjeta bancaria de un tercero o billetera de criptomonedas como destino del reembolso.
Si la tarjeta de criptomonedas fue cancelada definitivamente, primero debe contactarse al proveedor original o al emisor efectivo para verificar si los fondos llegaron, si fueron devueltos y qué mecanismos de restitución están disponibles. Con esa información, podrá coordinarse la solución con el comercio.
Si alguien afirma que un reembolso fallido exige pagar una comisión de verificación en blockchain o entregar la frase de recuperación o clave privada de una billetera, debe interrumpirse inmediatamente el procedimiento y comprobar la información mediante los canales oficiales de la plataforma. Una investigación legítima de reembolso con tarjeta no requiere revelar estos datos.
¿Por qué el importe recibido puede ser inferior al cargo original?
Aunque el comercio apruebe un reembolso total, el importe que finalmente llega a la cuenta puede diferir del débito inicial.
Las principales causas posibles incluyen la conversión de divisas, la conversión dinámica de moneda (DCC), las conversiones de criptoactivos, las comisiones por servicios independientes y el importe efectivamente aprobado por el comercio.
Estos factores deben analizarse por separado. No todas las diferencias pueden atribuirse a fluctuaciones del tipo de cambio.
Los reembolsos entre distintas monedas pueden generar diferencias cambiarias
Supongamos que un usuario tiene una tarjeta de criptomonedas denominada en dólares estadounidenses y realiza una compra de 100 euros en un comercio europeo.
Al momento del pago, se descuentan 110 dólares de la cuenta de la tarjeta, según el tipo de cambio y las condiciones de comisiones aplicables.
Unos días después, el comercio devuelve los 100 euros completos.
Si el reembolso se convierte nuevamente a dólares utilizando un tipo de cambio actualizado, supongamos que la cotización pasa a ser:
1 euro = 1,08 dólares estadounidenses
En ese caso, el reembolso de 100 euros equivaldría a 108 dólares.
Si no existen otras comisiones y el producto convierte el reembolso de forma independiente mediante ese mecanismo, el usuario habría pagado originalmente 110 dólares y recibiría finalmente 108 dólares, con una diferencia de 2 dólares.
Esta diferencia puede deberse al cambio de cotización entre el pago y el reembolso. Por sí sola, no demuestra que el comercio haya devuelto menos dinero.
Sin embargo, los productos pueden aplicar distintas fórmulas de conversión y contabilización de reembolsos. Es necesario revisar la moneda de la compra, la moneda del reembolso, la moneda de facturación de la tarjeta y los tipos de cambio y comisiones aplicados a ambas operaciones.
Un procesamiento incorrecto de reembolsos DCC puede justificar una disputa
La conversión dinámica de moneda (Dynamic Currency Conversion, DCC) suele ofrecerse en pagos transfronterizos cuando un comercio o su proveedor de servicios de pago permite al titular pagar en su moneda de origen.
Es un mecanismo distinto de la conversión ordinaria de divisas que realizan la red de tarjetas o el emisor.
Supongamos que una persona con una tarjeta denominada en dólares realiza una compra de 100 euros en Europa. El comercio ofrece DCC y el titular acepta completar la operación por un importe determinado en dólares.
Si posteriormente se efectúa un reembolso, el comercio no puede modificar arbitrariamente la moneda de devolución ni el tratamiento del tipo de cambio de la operación original.
Mastercard establece en su Dynamic Currency Conversion Performance Guide de 2025 requisitos específicos relacionados con el uso de la moneda original de la transacción en los reembolsos DCC.
Para estas operaciones, el procesamiento del reembolso puede adoptar las siguientes modalidades:
Revertir la transacción original;
Reembolsar el importe correspondiente en la moneda DCC original;
Procesar el reembolso DCC utilizando exactamente el mismo tipo de cambio de la operación original.
La guía también señala que, cuando un procesamiento incorrecto provoca pérdidas por una segunda conversión de moneda, el titular puede tener derecho a solicitar un contracargo por el importe de dichas pérdidas.
Las reglas de Visa de 2026 también contemplan requisitos sobre la elección del titular en operaciones DCC y las disputas por moneda incorrecta. La condición de disputa 12.3 (Incorrect Currency) abarca, entre otras situaciones, la aplicación de DCC sin el consentimiento expreso del titular.
No obstante, determinar si corresponde una disputa requiere examinar la moneda real de la operación, la autorización de DCC, los registros del reembolso y las reglas aplicables de la red de tarjetas.
Por lo tanto, cuando un reembolso entre distintas monedas produce un importe menor, deben distinguirse dos situaciones: una variación cambiaria derivada de una conversión ordinaria y un error de moneda o conversión causado por el incumplimiento de las reglas aplicables por parte del comercio o el procesador de pagos.
Este último caso no debe considerarse automáticamente un riesgo cambiario que el consumidor esté obligado a asumir.
¿Puede la conversión de criptoactivos afectar el importe del reembolso?
Una diferencia importante entre las tarjetas de criptomonedas y las tarjetas bancarias convencionales es que el origen de los fondos y el activo en el que se acredita el reembolso pueden ser distintos.
Algunas tarjetas utilizan saldos en moneda fiduciaria previamente cargados o convertidos. Otros productos operan con saldos en stablecoins como USDT o USDC, mientras que algunos convierten criptoactivos en el momento de la compra.
Cuando una tarjeta ya convirtió los criptoactivos a moneda fiduciaria antes de pagar, el reembolso del comercio no necesariamente implica volver a comprar automáticamente los activos digitales que el usuario tenía originalmente.
En otros productos, el reembolso puede acreditarse en una cuenta fiduciaria, un saldo de stablecoins u otra cuenta de activos, según las condiciones del programa de tarjetas.
El tratamiento concreto debe determinarse a partir del funcionamiento del producto y del contrato del titular.
Por ejemplo, la documentación de Coinbase Card para Europa explica que, cuando ciertos comercios preautorizan un importe superior al consumo definitivo, el excedente puede utilizarse para recomprar criptoactivos al precio de mercado vigente y devolverlos al saldo disponible para gastos.
Sin embargo, este mecanismo corresponde al tratamiento del importe no utilizado de una preautorización específica. No debe extrapolarse a los reembolsos formales de compras que ya fueron capturadas por el comercio.
Si la plataforma no establece expresamente que los reembolsos formales implican recomprar BTC u otros criptoactivos, no es correcto inferir variaciones en la cantidad de activos devueltos a partir de ese ejemplo.
¿Cómo distinguir las comisiones relacionadas con un reembolso?
Que un comercio devuelva íntegramente el importe de un producto no significa que todas las comisiones independientes generadas antes o después de la compra se restituyan automáticamente.
Por ejemplo, las comisiones de red blockchain, las comisiones de carga de criptoactivos o las comisiones por servicios de conversión independientes que ya se prestaron pueden corresponder a operaciones distintas de la compra realizada al comercio.
Para determinar si se devuelven, deben revisarse los acuerdos del proveedor que las cobró y las disposiciones aplicables.
Las comisiones adicionales que un comercio cobra por aceptar pagos con tarjeta, conocidas como Surcharge, requieren un análisis diferente.
Las reglas de Visa de 2026 establecen requisitos de devolución de recargos en determinados mercados, entre ellos Australia, Nueva Zelanda, Canadá, Europa y Estados Unidos. Cuando el recargo está comprendido en esas disposiciones, debe reembolsarse completamente si se devuelve la totalidad de la compra, o de forma proporcional si el reembolso es parcial.
Las reglas de Mastercard de 2026 también establecen requisitos de devolución total o proporcional para determinados recargos de tarjetas de crédito aplicados a nivel de marca o producto en Canadá y Estados Unidos.
Estas disposiciones están sujetas a restricciones geográficas y de categoría de tarjeta. Las tarjetas de débito y las tarjetas prepagadas, frecuentes entre los productos de criptomonedas, no están necesariamente sujetas a todas las reglas previstas para los recargos de tarjetas de crédito.
Si el comercio no incluye un recargo en el reembolso, primero debe identificarse la naturaleza de ese cobro, el país o región de la operación y la categoría de la tarjeta. Solo entonces puede determinarse qué reglas de devolución corresponden, en lugar de asumir que el comercio tiene libertad absoluta para conservarlo.
Los reembolsos parciales o divididos también generan diferencias de importe
El comercio puede aprobar únicamente una devolución parcial. Por ejemplo, cuando se devuelve un solo artículo de un pedido con varios productos o cuando un hotel o proveedor turístico descuenta cargos no reembolsables conforme a sus políticas previamente informadas.
En otras ocasiones, el comercio aprueba la devolución total, pero envía los fondos mediante varias operaciones independientes.
Supongamos que un pedido de 200 dólares se reembolsa en dos transacciones: una de 120 dólares y otra de 80 dólares.
El titular puede recibir primero los 120 dólares y los 80 dólares restantes varios días después.
Proveedores de servicios de pago como Stripe permiten procesar múltiples reembolsos parciales sobre operaciones originales que cumplan los requisitos, siempre que el importe acumulado no supere el saldo disponible para reembolsar.
Por eso, si el importe recibido es inferior al esperado, primero debe comprobarse cuánto aprobó devolver realmente el comercio, cuántas operaciones de reembolso inició y si cada una se completó.
Si el programa de la tarjeta ofrece cashback, puntos u otras recompensas por compras, también conviene verificar si estas se revierten después del reembolso. Los ajustes de recompensas pueden registrarse por separado del capital devuelto y no deben clasificarse automáticamente como comisiones adicionales por reembolso.
¿Cuándo conviene presentar una disputa por un reembolso no recibido?
Un reembolso ordinario del comercio (Refund) y una disputa de transacción con tarjeta (Dispute) son procedimientos diferentes.
En un reembolso normal, el comercio devuelve voluntariamente los fondos mediante el canal de pago correspondiente.
Un contracargo (Chargeback) es un procedimiento formal de disputa que el titular inicia a través del emisor cuando la operación cumple las condiciones aplicables. Las entidades participantes gestionan el caso conforme a las reglas de la red de tarjetas.
Si el comercio ya aceptó devolver el dinero y la operación todavía se encuentra dentro del plazo normal de procesamiento, generalmente corresponde verificar primero su estado.
Sin embargo, conviene contactar sin demora al emisor para consultar la posibilidad de presentar una disputa en las siguientes circunstancias:
El comercio prometió expresamente el reembolso, pero dejó pasar un período prolongado sin presentarlo efectivamente;
El comercio se niega a cumplir una obligación de devolución establecida en su política o en las reglas aplicables;
El comercio permanece incontactable y no facilita registros válidos de procesamiento;
El reembolso fue rechazado o falló y el comercio se niega a continuar resolviendo el problema;
Existe una controversia fundada sobre el importe devuelto o el tratamiento de la moneda podría incumplir las reglas aplicables de la red de tarjetas;
El plazo para presentar la disputa está próximo a vencer y seguir esperando podría hacer perder el derecho a iniciar el procedimiento.
La guía de Crypto.com sobre disputas de tarjetas prepagadas exige que, ante disputas comerciales ordinarias, el titular intente primero resolver el problema directamente con el comercio y conserve las pruebas correspondientes.
Su documentación establece un plazo de presentación de hasta 120 días después de la transacción o del retiro en cajero automático (ATM). Generalmente se estima que la disputa se resolverá en un período de 30 a 45 días, aunque el tiempo efectivo puede variar según la complejidad del caso.
Estas condiciones corresponden al programa de tarjetas prepagadas pertinente de Crypto.com y no representan plazos universales para todas las tarjetas de criptomonedas.
Las reglas de disputas de Visa y Mastercard también establecen requisitos diferentes según el motivo de la reclamación, el tipo de operación, la región aplicable y otros factores. En determinados casos, el plazo ni siquiera comienza necesariamente en la fecha de la compra original.
Si una operación se aproxima al vencimiento de su período de disputa, no debería esperarse indefinidamente solo porque el comercio repite que el reembolso llegará "pronto".
Es preferible pedir al emisor que confirme cuanto antes si el caso reúne los requisitos, cuál es la fecha límite y qué pruebas se necesitan.
Si el reembolso del comercio ya se acreditó correctamente, no corresponde buscar una segunda compensación por el mismo importe. Debe informarse al emisor de cualquier reembolso comercial o disputa que continúe en trámite para evitar duplicaciones.
Las operaciones no autorizadas deben reportarse inmediatamente
Si aparece un cargo de un comercio completamente desconocido, existen indicios de uso fraudulento de la tarjeta o se sospecha que sus datos fueron comprometidos, no debe aplicarse el plazo de espera habitual de un reembolso comercial.
Es necesario bloquear inmediatamente la tarjeta mediante los canales oficiales, reportar la operación no autorizada e iniciar la investigación de seguridad o el procedimiento de disputa conforme a las instrucciones del emisor.
En este tipo de casos, la rapidez del reporte puede influir directamente en las medidas posteriores de control de riesgos y en la gestión de la disputa.
Lista de verificación para investigar un reembolso no recibido
Ante un problema con un reembolso, el estado actual de la transacción permite identificar a qué entidad conviene contactar primero.
Problema detectado | Primer contacto recomendado | Acción que corresponde realizar |
|---|---|---|
El comercio aprobó el reembolso, pero no entregó comprobante | Comercio | Confirmar si presentó formalmente el reembolso y solicitar registros de procesamiento |
El reembolso permanece en Pending durante demasiado tiempo | Comercio y su proveedor de servicios de pago | Verificar el saldo de la cuenta del comercio, la liquidación del pago y el motivo del estado pendiente |
El importe sigue retenido después de cancelar el pedido | Comercio; emisor si es necesario | Confirmar si la autorización fue revertida y cuándo se liberarán los fondos |
El comercio presentó el reembolso y aún está dentro del plazo normal | Comercio o proveedor de servicios de pago | Obtener el estado, la fecha y el número de referencia del reembolso |
El reembolso supera el plazo habitual y no aparece | Emisor o proveedor de la tarjeta | Facilitar el ARN u otra referencia y solicitar el rastreo de la operación |
El reembolso falló o los fondos volvieron al comercio | Comercio y su proveedor de servicios de pago | Identificar la causa del fallo y organizar una nueva emisión del reembolso |
La tarjeta original venció, fue bloqueada o la cuenta fue cerrada | Emisor original | Verificar si la cuenta puede recibir el reembolso y qué alternativas están disponibles |
El importe devuelto es menor que el cargo original | Comercio y emisor | Revisar la moneda, los tipos de cambio, los recargos y los posibles reembolsos divididos |
El comercio se niega a reembolsar y vence pronto el plazo de disputa | Emisor | Confirmar los requisitos y presentar las pruebas dentro del plazo |
Aparece un cargo posiblemente no autorizado | Departamento de seguridad y disputas del emisor | Proteger inmediatamente la cuenta y reportar la operación |
Antes de comunicarse con el comercio o con el emisor, es recomendable conservar el pedido original, el registro del pago, el correo de confirmación del reembolso, las referencias de la transacción y las respuestas pertinentes del servicio de atención al cliente.
Cuando se utiliza una tarjeta que convierte criptoactivos, también deben guardarse los registros de los activos descontados al momento de la compra, el importe convertido, la moneda y los saldos de la cuenta antes y después del reembolso. Esta información facilita la conciliación de posibles diferencias.
Si se envían capturas de pantalla al servicio de soporte, deben ocultarse los datos personales que no sean necesarios y la información completa de la tarjeta. Nunca debe proporcionarse el CVV, la clave privada de una billetera ni la frase de recuperación.
Si el comercio ya presentó formalmente el reembolso, el emisor debería ayudar a comprobar si los fondos llegaron y cuál es el estado de su acreditación. Si la operación todavía no se envió correctamente, normalmente corresponde al comercio y a su proveedor de servicios de pago continuar con la resolución.
Cuando la investigación ordinaria del reembolso no resuelve el problema, conviene acudir oportunamente al emisor con los comprobantes de la operación, las reglas aplicables de la red de tarjetas y los plazos correspondientes para solicitar una revisión adicional.