
No existe una respuesta universal a la pregunta de si las tarjetas U son legales.
Una misma tarjeta puede ser emitida por una entidad autorizada en Europa y estar disponible para usuarios locales elegibles; pero en otra jurisdicción que restrinja las actividades con monedas virtuales, la promoción de la plataforma, la conversión de stablecoins o los servicios de recarga por terceros pueden cruzar límites regulatorios. Incluso si la plataforma dispone de licencia, si el usuario la emplea para retirar efectivo mediante operaciones simuladas, lavar dinero o realizar transacciones ficticias, la conducta concreta puede seguir siendo ilegal.
Este es también uno de los puntos que más se confunden al hablar de tarjetas U: que una tarjeta funcione no significa que toda la cadena de negocio sea conforme; y que una plataforma esté registrada en el extranjero no significa que pueda prestar servicios a usuarios de todo el mundo.
Lo que el mercado suele llamar tarjeta U generalmente se refiere a una tarjeta de pago cripto, tarjeta de stablecoins o tarjeta virtual financiada con activos digitales como USDT o USDC y utilizada a través de las redes Visa o Mastercard. Para determinar si es legal, hay que separar al menos cuatro cuestiones:
Si la plataforma está autorizada para ofrecer custodia, conversión y pagos con stablecoins.
Si la tarjeta es emitida por una entidad habilitada.
Si los servicios correspondientes están permitidos en la jurisdicción del usuario.
Si el origen de los fondos y el propósito de las transacciones del usuario son legales.
Preguntar simplemente «¿las tarjetas U son legales?» es demasiado amplio. La respuesta solo resulta útil cuando se separan estos cuatro puntos.
1. Una tarjeta U no es un único negocio, sino varios servicios combinados
El usuario común ve una función de recarga y pago con tarjeta, pero detrás pueden producirse simultáneamente transferencias de stablecoins, custodia de activos, conversión a moneda fiduciaria, registro de dinero electrónico, emisión de tarjetas y pagos transfronterizos.
Una transacción típica puede seguir aproximadamente esta ruta:
El usuario obtiene USDT o USDC → lo deposita en la plataforma → la plataforma o un socio lo convierte y registra el saldo de la tarjeta → el emisor autoriza la operación → el comercio recibe el pago a través de la red de tarjetas
Estos pasos no necesariamente son realizados por la misma empresa, y las licencias aplicables también pueden ser distintas.
Una plataforma puede tener autorización como proveedor de servicios de activos virtuales, pero carecer de licencia de dinero electrónico o pagos. También puede colaborar con un emisor de tarjetas autorizado, mientras que otra empresa encargada de convertir stablecoins no dispone del permiso correspondiente. Mostrar un único certificado de licencia no demuestra que toda la cadena esté regulada.
Al revisar el cumplimiento de una tarjeta U, conviene saber al menos quién realiza la custodia, quién hace la conversión, quién emite la tarjeta y qué actividades está autorizada a realizar cada empresa.
2. La legalidad de la plataforma y la legalidad del usuario son cuestiones distintas
La legalidad de la plataforma depende principalmente de la entidad jurídica, el alcance de sus licencias, las regiones en las que presta servicio y su relación con el emisor.
La legalidad del usuario depende de su información de identidad, el origen de las stablecoins, el uso de las operaciones, si recibe o envía fondos para terceros y si está evitando normas de divisas, impuestos, prevención de blanqueo de capitales o sanciones.
Una plataforma conforme puede ser utilizada por un usuario para una operación ilegal. A la inversa, una plataforma que no está autorizada para prestar servicios a residentes de una determinada región puede utilizar una tarjeta emitida por un banco legítimo. Ambas situaciones existen.
Por tanto, «puedo pagar normalmente» solo significa que la transacción fue aceptada temporalmente por el sistema de pagos; no determina su naturaleza jurídica.
3. ¿Qué demuestra un logotipo de Visa o Mastercard?
Visa y Mastercard proporcionan redes de tarjetas, reglas de transacción y gestión de programas. Que una tarjeta esté conectada a estas redes significa que puede transmitir información de autorización y liquidación conforme a sus estándares.
Eso no significa que la red de tarjetas haya otorgado una «certificación de legalidad» a todas las actividades de la plataforma.
Las redes de tarjetas normalmente no determinan por el usuario:
cómo se obtuvieron las stablecoins;
si la plataforma puede operar en la jurisdicción del usuario;
si el usuario ha infringido normas locales de divisas o impuestos;
si la custodia y conversión de la plataforma están cubiertas por su licencia;
si una operación concreta implica bienes ilegales, retiro encubierto de efectivo o blanqueo de capitales.
El logotipo de Visa o Mastercard es una parte de una relación real de emisión, no un pasaporte jurídico válido en todas las jurisdicciones.
4. ¿Cómo deben entenderse las tarjetas U en China continental?
Para usuarios de China continental, la parte más sensible de una tarjeta U no es el gasto con una tarjeta bancaria extranjera en sí, sino la obtención, conversión, promoción y transferencia de stablecoins.
El 6 de febrero de 2026, el Banco Popular de China y otros siete departamentos publicaron la Notificación Yinfa [2026] n.º 42. El documento reiteró que monedas virtuales como Bitcoin, Ether y Tether no tienen condición de moneda de curso legal y no deben ni pueden circular como dinero en el mercado; también señaló que las actividades realizadas dentro del país que impliquen conversión entre moneda legal y monedas virtuales, conversión entre monedas virtuales, intermediación, fijación de precios y negociación de productos financieros relacionados constituyen actividades financieras ilegales. Asimismo, establece que entidades y particulares extranjeros no pueden proporcionar ilegalmente servicios relacionados con monedas virtuales a entidades nacionales de ninguna forma. Texto original de la notificación del Banco Popular de China
En el contexto de las tarjetas U, las siguientes actividades presentan un riesgo jurídico relativamente alto:
operar servicios de conversión RMB-USDT para usuarios en China continental;
abrir tarjetas o hacer recargas de forma habitual para terceros cobrando comisiones;
actuar públicamente como agente, promocionar o dirigir usuarios hacia servicios relacionados con monedas virtuales dentro de China continental;
reunir fondos de otras personas y transferirlos al extranjero mediante tarjetas U;
captar clientes o prestar asistencia a una plataforma extranjera sabiendo que ofrece de forma irregular servicios relacionados a usuarios nacionales.
El registro de una empresa en el extranjero y la emisión extranjera de la tarjeta no eliminan automáticamente estos riesgos. Los reguladores se fijan en qué servicios se prestan realmente y a quién, no solo en dónde están registrados los servidores o la sociedad.
¿El uso personal de una tarjeta U constituye necesariamente un delito?
No se puede convertir una prohibición de actividades empresariales relacionadas con monedas virtuales en la afirmación de que «usar una tarjeta U una vez como particular constituye necesariamente un delito».
La actividad empresarial de una plataforma, los actos civiles individuales y los delitos penales pertenecen a niveles jurídicos distintos. La responsabilidad penal debe evaluarse según la forma de actuar, la cuantía, el propósito, el origen de los fondos y si se cumplen los elementos de un delito concreto.
La Notificación Yinfa [2026] n.º 42 también dispone que, cuando empresas o particulares invierten en monedas virtuales y productos relacionados en contra del orden público y las buenas costumbres, los actos jurídicos civiles correspondientes son inválidos y las pérdidas deben ser asumidas por los participantes; cuando exista sospecha de alteración del orden financiero o peligro para la seguridad financiera, se actuará de conformidad con la ley. Esto significa que incluso si una conducta individual no alcanza el nivel de delito, una disputa derivada de recargas, conversiones o quiebra de una plataforma puede no recibir la misma protección civil que un depósito bancario ordinario o una transacción normal con tarjeta.
El riesgo aumenta claramente en los siguientes casos:
comprar o vender USDT para usuarios indeterminados o realizar recargas para otros de manera habitual;
vender o alquilar cuentas U verificadas a nombre real;
usar la identidad de otra persona para solicitar una tarjeta;
ayudar conscientemente a gastar, retirar o transferir fondos anómalos;
utilizar pedidos ficticios, comercios relacionados o reembolsos masivos para retirar efectivo;
recibir mediante una tarjeta U fondos procedentes de fraude, apuestas u otras actividades ilegales;
dividir operaciones para eludir controles de divisas;
utilizar stablecoins y tarjetas U para blanquear dinero u ocultar ganancias ilícitas.
El informe de trabajo de 2026 del Tribunal Popular Supremo mencionó expresamente que deben castigarse severamente delitos como el blanqueo de capitales y la evasión de controles cambiarios mediante monedas virtuales, y prevenirse las transferencias transfronterizas ilegales de fondos. Explicación correspondiente del Tribunal Popular Supremo
5. El consumo real en el extranjero no es lo mismo que eludir los controles de divisas
China continental permite a los residentes realizar gastos genuinos y razonables de cuenta corriente en el extranjero.
En una interpretación de políticas publicada en 2024, la Administración Estatal de Divisas explicó que más del 90 % de las categorías de comercios extranjeros están completamente abiertas, y que los residentes pueden usar tarjetas bancarias para gastos de alimentación, alojamiento, transporte, compras y otros consumos relacionados con viajes, negocios y estudios en el extranjero. Estos pagos no consumen el cupo anual facilitado de compra de divisas de 50.000 USD por persona. Interpretación de políticas de la Administración Estatal de Divisas
Esto se refiere al consumo real de cuenta corriente dentro de un sistema regulado de tarjetas bancarias. No permite concluir que todas las operaciones extranjeras con tarjetas U financiadas mediante stablecoins tengan la misma naturaleza.
Pagar hoteles reales, billetes de avión, suscripciones de software y bienes cotidianos es jurídicamente distinto de realizar operaciones ficticias, retirar efectivo a través de comercios, hacer múltiples cargos o transferir fondos mediante retiros en cajeros.
Lo importante no es cómo se llama la tarjeta, sino si la transacción es real, si puede explicarse el origen de los fondos y si el pago se está utilizando para eludir controles de divisas o de prevención de blanqueo.
6. ¿Cómo suelen regularse las tarjetas U en otras jurisdicciones?
Algunos países y regiones no prohíben completamente los pagos con criptoactivos, sino que regulan por separado las stablecoins, la custodia, la conversión y la emisión de tarjetas mediante sistemas de licencias.
Esto no significa que «si los criptoactivos están permitidos localmente, cualquier tarjeta U sea legal». Al contrario, cuanto más formal es el marco regulatorio, más importante resulta verificar quién posee la licencia para cada actividad.
Unión Europea
El Reglamento de Mercados de Criptoactivos de la UE (MiCA) exige que los proveedores de servicios de criptoactivos obtengan autorización y establece normas sobre emisión de stablecoins, custodia de activos de clientes, divulgación de información y gobierno corporativo. El artículo 59 de MiCA establece que, salvo las instituciones financieras que cumplan los requisitos legales, ninguna entidad no autorizada puede prestar servicios de criptoactivos en la UE. Texto original de MiCA
Sin embargo, la autorización MiCA no equivale a una licencia para emitir tarjetas bancarias. Un programa de tarjetas U también puede implicar dinero electrónico, servicios de pago y reglas de tarjetas, por lo que deben intervenir entidades con las autorizaciones adecuadas.
Estados Unidos
Las directrices de FinCEN sobre monedas virtuales convertibles distinguen entre usuarios, cambistas y administradores. Una persona que obtiene moneda virtual y la utiliza para comprar bienes o servicios normalmente no se convierte, por ese solo hecho, en una empresa de servicios monetarios sujeta a registro. En cambio, aceptar, cambiar y transmitir moneda virtual de forma empresarial puede constituir una actividad regulada de transmisión de dinero. Directrices de FinCEN
Esta es solo una clasificación bajo la Bank Secrecy Act de Estados Unidos y las reglas de FinCEN. No sustituye al análisis de licencias estatales de transmisión de dinero, sanciones, impuestos u otras normas federales. Que una plataforma muestre un registro de FinCEN tampoco significa que todo el programa de tarjetas U tenga autorización completa.
Hong Kong
La Stablecoins Ordinance de Hong Kong entró en vigor el 1 de agosto de 2025 y estableció un régimen de licencias para actividades reguladas con stablecoins referenciadas a moneda fiduciaria. Anuncio del Gobierno de la RAE de Hong Kong
Este régimen regula principalmente la emisión de stablecoins y actividades relacionadas. No es una licencia única para todas las tarjetas cripto o U. Cuando una tarjeta U también implica negociación de activos virtuales, pagos o emisión de tarjetas, deben revisarse además los marcos de la SFC, la HKMA y otras autoridades pertinentes.
Singapur
La Payment Services Act de Singapur incluye dentro de la regulación de servicios de pago la emisión de cuentas, transferencias nacionales y transfronterizas, emisión de dinero electrónico y servicios de tokens de pago digitales, junto con los correspondientes requisitos de licencia y operación. Payment Services Act de Singapur
La conformidad de una tarjeta U concreta depende de si en la práctica ofrece servicios de tokens digitales, dinero electrónico, transferencias transfronterizas u otros servicios de pago. El mero registro de una sociedad en Singapur no es suficiente.
7. ¿Qué demuestra tener KYC, una empresa registrada o una licencia?
Las plataformas suelen mezclar estos tres conceptos en su marketing.
Haber pasado KYC
KYC indica que la plataforma ha recopilado y verificado la identidad del usuario como parte de sus controles de prevención de blanqueo. No demuestra que la plataforma haya obtenido todos los permisos necesarios ni que esté autorizada para servir a usuarios de esa jurisdicción.
Registro de empresa
El registro de una empresa solo demuestra que se ha constituido una persona jurídica. Un registro comercial ordinario no concede automáticamente autorización para emitir tarjetas, convertir stablecoins, custodiar fondos de clientes, emitir dinero electrónico o realizar remesas transfronterizas.
Licencia regulatoria
Una licencia regulatoria tiene más significado que el simple registro societario, pero sigue siendo necesario comprobar la entidad autorizada, la vigencia, las actividades permitidas y las zonas de servicio. Que una empresa asociada tenga una licencia no significa que la marca de la tarjeta U esté regulada de la misma forma; y disponer de una licencia de activos virtuales no significa disponer también de permiso para pagos o emisión de tarjetas.
Por tanto, no basta con mirar una captura de pantalla de la licencia. Debe verificarse en el sitio web del regulador el nombre del titular, número, estado y alcance autorizado.
8. ¿Qué usos tienen más probabilidades de cruzar límites legales?
El riesgo del uso personal y el de la actividad comercial no son iguales.
Utilizar una cuenta verificada comprada
Comprar una cuenta U registrada a nombre de otra persona normalmente viola las reglas de la plataforma y puede implicar suplantación de identidad y evasión de KYC. Si la persona verificada original vuelve a verificar o recupera la cuenta, el usuario real tendrá pocas posibilidades de hacer valer sus derechos.
Alquilar o vender cuentas
Entregar a otra persona una cuenta verificada, un número de tarjeta virtual o autorización de pago puede facilitar fraude, depósitos para apuestas o blanqueo de capitales. Las investigaciones suelen comenzar siguiendo la identidad verificada y los registros de transacciones para localizar a quien controlaba la cuenta.
Operar servicios de apertura, recarga o cambio
Ayudar ocasionalmente a un familiar es distinto de prestar servicios de forma habitual a usuarios indeterminados y cobrar comisiones. Esto último puede implicar servicios no autorizados de cambio de moneda virtual, transmisión de fondos o pagos.
Recibir stablecoins de origen desconocido
Si los fondos proceden de fraude, activos robados, plataformas de apuestas, mezcladores o direcciones sancionadas, la plataforma o el emisor de la stablecoin pueden congelarlos, y el usuario puede verse obligado a explicar su origen.
Retiro de efectivo y transferencias transfronterizas
Convertir stablecoins en moneda fiduciaria extranjera mediante gastos ficticios, comercios relacionados, reembolsos masivos o retiros en cajeros puede implicar actividades cambiarias ilegales, evasión de controles, blanqueo de capitales u otras infracciones.
Pagar bienes y servicios ilegales
Que la tarjeta haya sido emitida por una institución autorizada no convierte en legales los pagos relacionados con apuestas, fraude, drogas o bienes prohibidos. La conformidad del instrumento de pago no modifica la naturaleza jurídica de la operación subyacente.
9. Cómo valorar antes de solicitar si una tarjeta U es relativamente conforme
Primero confirme la empresa operadora y después la entidad emisora. Si no son la misma empresa, aclare qué función cumple cada una.
Después revise las licencias:
si se trata solo de un registro mercantil o de una autorización financiera;
si el titular de la licencia coincide con lo que declara la plataforma;
si la licencia sigue vigente;
si su alcance cubre custodia, conversión, pagos o emisión de tarjetas;
si permite prestar servicios en la jurisdicción del usuario.
También debe quedar claro el flujo de recarga. ¿Quién recibe USDT o USDC? ¿Quién realiza la conversión? ¿El saldo de la tarjeta sigue siendo stablecoin, se convierte en moneda fiduciaria, dinero electrónico o es solo un registro interno de la plataforma? Si la tarjeta se cancela o la plataforma deja de funcionar, ¿cómo se retira el saldo?
Las promesas verbales de agentes no sustituyen esta información. Expresiones como «legal en el extranjero», «Visa oficial», «funciona en China continental» o «totalmente fuera de regulación» no son conclusiones jurídicas precisas.
La legalidad de una tarjeta U depende de la jurisdicción, la plataforma, el flujo de fondos y el modo de uso.
En regiones que permiten y regulan pagos con criptoactivos, una tarjeta U puede operar dentro del marco regulatorio si proveedores de servicios de activos virtuales, entidades de pago y emisores autorizados colaboran dentro del alcance de sus respectivas licencias. Incluso así, eso no significa que pueda venderse legalmente a usuarios de todo el mundo.
China continental mantiene una postura claramente restrictiva frente a las actividades comerciales relacionadas con monedas virtuales. Los servicios de conversión de stablecoins ofrecidos por plataformas extranjeras a entidades nacionales, así como la representación, recarga, captación de clientes y agrupación de fondos dentro del país, presentan un riesgo de cumplimiento relativamente alto.
Un uso personal aislado no puede calificarse como delito sin analizar los hechos concretos. Pero tampoco significa que las recargas, conversiones y transacciones relacionadas sean automáticamente legales. El riesgo aumenta rápidamente cuando intervienen apertura o recarga para terceros, alquiler de cuentas, consumo ficticio, evasión de controles cambiarios, blanqueo de capitales, apuestas o fraude.
Antes de solicitar una tarjeta U, lo realmente importante es saber quién opera el servicio, quién emite la tarjeta, quién convierte la stablecoin, si la plataforma puede servir legalmente al usuario en su jurisdicción y si la transacción y el origen de los fondos pueden superar una revisión.
Este artículo ofrece únicamente información general y análisis de riesgos y no constituye asesoramiento jurídico para una persona, plataforma u operación concreta. Cuando estén implicadas cantidades importantes, recargas comerciales, estructuras transfronterizas de fondos o congelación de cuentas, debe consultarse a un abogado cualificado familiarizado con la jurisdicción correspondiente.
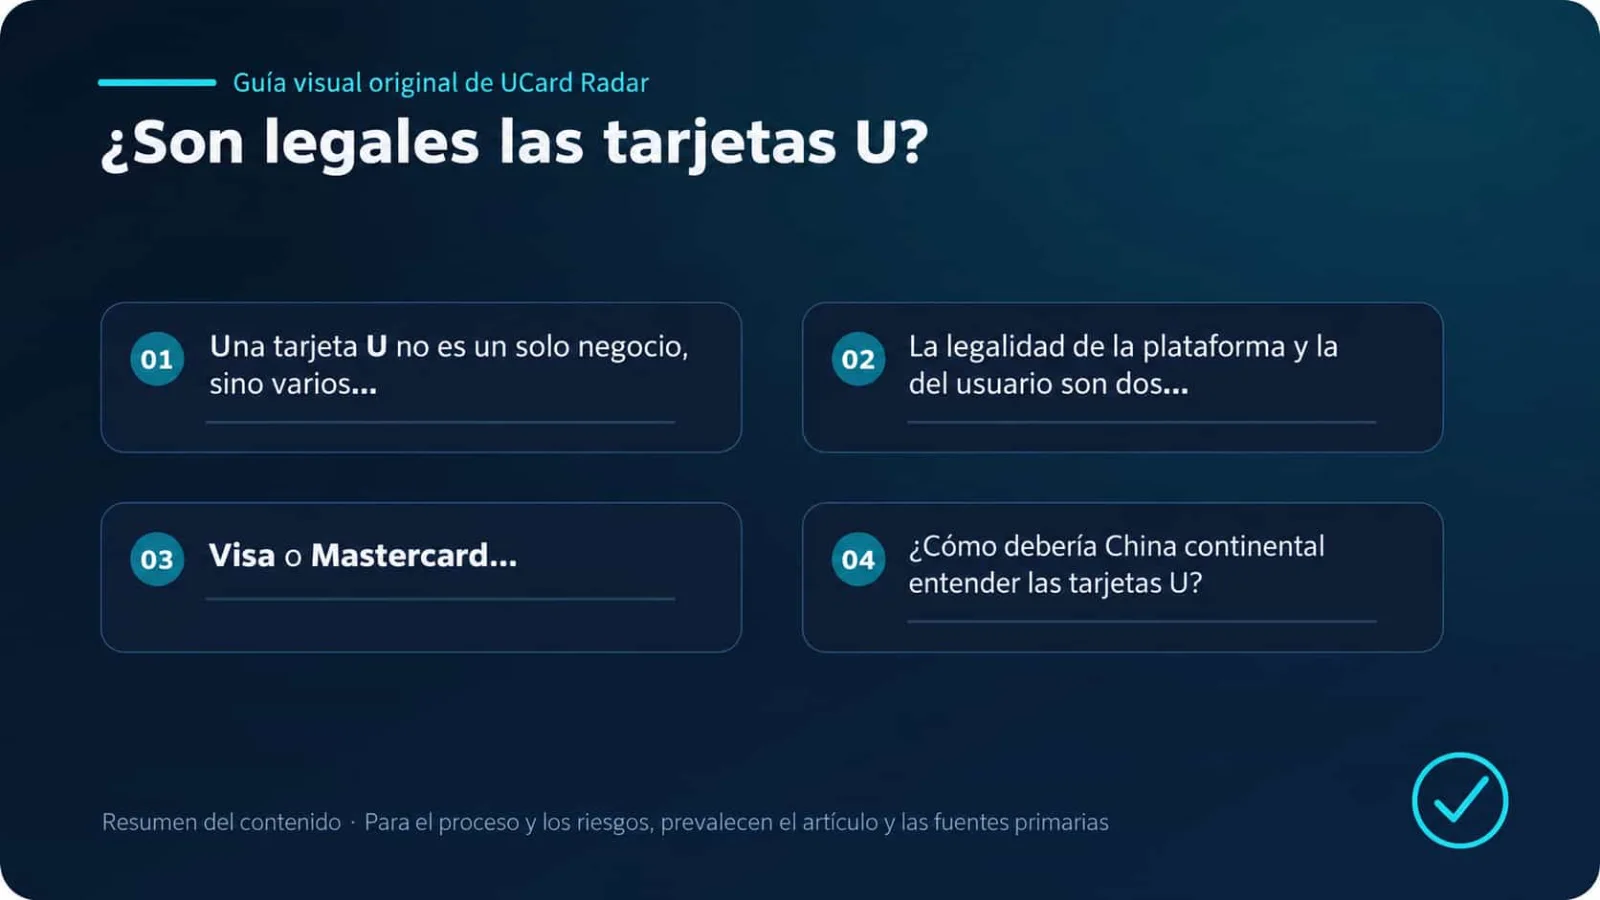
Infografía original: puntos clave y proceso de evaluación sobre la legalidad de las tarjetas U
Fuentes y límites de las conclusiones
Verificación primaria: Notice on Further Preventing and Handling the Risks of Speculation in Virtual Currency Trading; Implementation of the new licensing regime for virtual asset trading platform operators; Regulations Governing Anti-Money Laundering and Countering the Financing of Terrorism for Virtual Asset Service Providers.
La pregunta de si una tarjeta U es legal debe evaluarse por separado según la jurisdicción del usuario, la entidad operadora, la cadena de emisión y conversión, y el uso específico de los fondos. Los documentos regulatorios anteriores respaldan las conclusiones regionales de este artículo y no constituyen asesoramiento jurídico individual.
Cualquier conclusión específica relacionada con derecho penal, divisas, impuestos o fondos transfronterizos debe evaluarse según los hechos con un abogado local autorizado. Este artículo no considera que un logotipo de red de pagos o un registro empresarial extranjero sean por sí solos prueba de cumplimiento.