
Lors d'un achat en ligne, du paiement d'un abonnement ou de l'enregistrement d'une carte de paiement en cryptomonnaies, des messages tels que « Billing Address Mismatch », « Address Verification Failed » ou « ZIP Code Does Not Match » peuvent apparaître. Le commerçant peut refuser la transaction même si le solde de la carte est suffisant, que le CVV est correctement renseigné et que l'authentification 3D Secure (3DS) a été effectuée avec succès.
Dans ce type de situation, vérifier l'adresse de facturation constitue généralement un bon point de départ. Toutefois, ces messages ne signifient pas nécessairement que l'émetteur de la carte a renvoyé un résultat AVS indiquant une discordance d'adresse. Le formulaire d'adresse du commerçant, la compatibilité de la passerelle de paiement ou les règles de gestion des risques peuvent également être à l'origine d'erreurs similaires.
Comment diagnostiquer une erreur d'adresse de facturation ?
Étape 1 : déterminer si l'erreur concerne réellement l'adresse de facturation
Commencez par conserver le message d'erreur complet affiché sur la page de paiement et notez la date et l'heure de la transaction, son montant ainsi que le nom du commerçant. Si le message mentionne Billing Address, AVS, ZIP Code ou Postal Code, examinez en priorité les informations d'adresse. En revanche, si les indications sont Insufficient Funds, Authentication Failed ou Do Not Honor, vérifiez également le solde disponible, l'authentification et la décision d'autorisation de l'émetteur. Tous les refus de paiement ne sont pas liés à l'AVS.
Les messages génériques « Payment Declined » ou « Payment Failed » ne permettent pas, à eux seuls, de déterminer à quelle étape la transaction a échoué. Il ne faut notamment pas considérer automatiquement le texte affiché par le commerçant comme le motif de refus transmis par l'émetteur. Certains messages proviennent du formulaire de paiement, d'autres sont reformulés ou classés par la passerelle de paiement, tandis que certains reflètent une décision de risque propre au commerçant. Même après une authentification 3DS réussie, la transaction peut encore être refusée au stade de l'autorisation ou du contrôle des risques du commerçant. Conserver le message initial et les références de la transaction est plus utile que modifier plusieurs fois l'adresse sur la base de suppositions.
Étape 2 : consulter l'adresse de facturation effectivement enregistrée pour la carte
Ouvrez la rubrique de gestion de votre carte crypto plutôt que de vous limiter aux informations personnelles de votre compte sur la plateforme d'échange. Vérifiez la rue, le numéro du bâtiment, la ville, l'État ou la province, le code postal et le pays. Si la plateforme propose plusieurs cartes, assurez-vous de consulter les coordonnées de facturation de celle qui a réellement servi au paiement.
Si aucune Billing Address n'apparaît, consultez le contrat du titulaire ou contactez le fournisseur de la carte. Pour les produits proposés conjointement par une plateforme, un établissement émetteur et un prestataire de traitement des paiements, les informations personnelles visibles par l'utilisateur ne correspondent pas toujours aux données enregistrées pour le compte carte. Si le service client ne peut consulter que le profil de la plateforme, demandez explicitement : « S'agit-il bien de l'adresse enregistrée utilisée pour les vérifications lors des paiements en ligne par carte ? » Ne supposez pas que l'adresse de résidence communiquée lors de la procédure KYC ou l'adresse de livraison de la carte physique correspond nécessairement à l'adresse de facturation conservée par le système d'émission.
Étape 3 : vérifier le formulaire du commerçant et les informations de paiement enregistrées
Comparez le pays, le code postal, la rue, le numéro du bâtiment ainsi que le numéro d'appartement ou de logement indiqués sur la page de paiement avec les informations réellement enregistrées pour la carte. Vérifiez notamment si l'option « Billing Address Same as Shipping Address » est cochée, car elle peut entraîner l'utilisation de l'adresse de livraison comme adresse de facturation.
Les services d'abonnement et les sites de commerce électronique peuvent conserver longtemps d'anciennes coordonnées de paiement. Même si l'adresse a été mise à jour dans l'application de la carte, les Billing Details enregistrés par le commerçant peuvent toujours contenir l'ancienne adresse. Il faut en particulier distinguer l'adresse figurant dans le profil personnel des coordonnées de facturation associées à une carte bancaire enregistrée : modifier la première ne met pas nécessairement à jour les secondes. Si besoin, actualisez les données du moyen de paiement enregistré auprès du commerçant et vérifiez que l'ancien code postal n'est pas automatiquement réutilisé lors de la nouvelle tentative. Ne modifiez pas arbitrairement une adresse réelle dans le seul but de réussir la vérification.
Étape 4 : vérifier la prise en compte des modifications et la compatibilité des formats
Si l'adresse enregistrée pour la carte est effectivement erronée, corrigez-la par les canaux officiels, confirmez que la modification a bien été enregistrée, puis réessayez conformément aux recommandations du fournisseur. Certains systèmes nécessitent un délai de synchronisation. Une adresse mise à jour dans l'application n'est pas nécessairement immédiatement utilisée par l'ensemble des systèmes de traitement concernés.
Si le commerçant n'accepte qu'un ZIP Code américain à cinq chiffres alors que votre adresse réelle utilise un autre format de code postal, le problème peut provenir de la validation du formulaire, avant même toute vérification AVS. De même, si le système refuse les caractères non latins, vérifiez d'abord le format de translittération en anglais accepté par le fournisseur de la carte, puis assurez-vous que le commerçant autorise ce format. Demandez au commerçant s'il prend en charge les adresses du pays concerné et les cartes émises dans votre région. N'utilisez ni code postal américain choisi au hasard ni adresse fictive.
Étape 5 : confirmer le résultat de la vérification auprès du commerçant ou du fournisseur de la carte
Si les coordonnées sont correctes mais que le paiement échoue toujours, demandez à l'assistance du commerçant : « Le prestataire de traitement a-t-il renvoyé un résultat AVS indiquant une discordance d'adresse ou une impossibilité de vérification ? La transaction a-t-elle fait l'objet d'une autorisation de l'émetteur ? » Ces deux questions permettent de distinguer une erreur dans les données, une indisponibilité du service de vérification et une décision de refus prise par le commerçant.
Lorsque vous contactez le fournisseur de la carte, communiquez le nom du commerçant, le montant, la devise, la date et l'heure de la transaction, les quatre derniers chiffres de la carte ainsi que le message d'erreur. Demandez si une demande d'autorisation a été reçue et, le cas échéant, pourquoi elle a été refusée. Précisez de préférence le fuseau horaire afin de faciliter la recherche des enregistrements. Vous pouvez également fournir le numéro de commande ou la référence d'échec de paiement communiquée par le commerçant. Si l'émetteur n'a reçu aucune demande, les recherches devront peut-être se concentrer sur le commerçant ou le prestataire de services de paiement. Si l'émetteur a explicitement refusé l'autorisation, les démarches doivent être adaptées au code de refus réel. Si l'émetteur confirme avoir autorisé l'opération alors que la commande n'a pas abouti, revenez vers le commerçant pour vérifier les contrôles de risque ultérieurs, une éventuelle annulation de commande ou le traitement du montant. Une autorisation approuvée ne signifie pas que la transaction commerciale a été finalisée.
Ne communiquez jamais à un service client le numéro complet de votre carte, son CVV, le mot de passe de votre compte ou un code de vérification à usage unique. Des tentatives répétées avec différentes adresses peuvent également générer des autorisations temporaires supplémentaires ou déclencher des limitations du nombre de tentatives.
Qu'est-ce que l'AVS et comment vérifie-t-il l'adresse de facturation ?
Le service de vérification d'adresse (Address Verification Service, AVS) est un contrôle de risque utilisé dans les transactions par carte à distance, notamment pour les achats en ligne, les commandes téléphoniques et certaines procédures de vérification de compte. Le commerçant transmet l'adresse de facturation saisie par le titulaire à son prestataire de services de paiement ou à son acquéreur. L'émetteur de la carte, ou son système de traitement, compare ces informations à l'adresse enregistrée puis renvoie le résultat au commerçant.
L'AVS porte généralement sur l'adresse de la rue et le code postal, plutôt que sur une comparaison caractère par caractère de tous les éléments de l'adresse complète, comme le pays, la ville, l'État, l'étage ou le numéro d'appartement. Un commerçant peut collecter l'ensemble de ces champs et les contrôler à l'aide de ses propres outils, mais cela ne signifie pas que tous sont comparés selon les mêmes règles AVS. Pour les adresses américaines, le numéro de rue et le ZIP Code jouent souvent un rôle particulièrement important. Au Royaume-Uni et dans d'autres régions, la structure des codes postaux et les règles de comparaison des rues peuvent être différentes. Les méthodes de normalisation des adresses varient aussi selon les réseaux de cartes, les régions d'émission et les systèmes de traitement. Deux adresses qui semblent parfaitement identiques ne produisent donc pas nécessairement un résultat AVS donné.
La documentation de Visa consacrée à la validation des comptes de paiement précise que l'AVS peut être utilisé conjointement avec l'autorisation des transactions ou dans certaines procédures de vérification de compte. En pratique, le commerçant transmet les informations pertinentes à son prestataire de paiement ou à son acquéreur ; l'émetteur ou son prestataire de traitement effectue le contrôle ; puis le résultat remonte la chaîne de traitement des paiements. Le consommateur ne voit généralement pas d'écran AVS distinct. Le commerçant utilise le résultat obtenu et d'autres signaux de risque pour décider de poursuivre ou non la transaction. L'AVS constitue un indicateur de risque, et non une authentification indépendante de l'identité du payeur ou une certification de la légalité de l'opération.
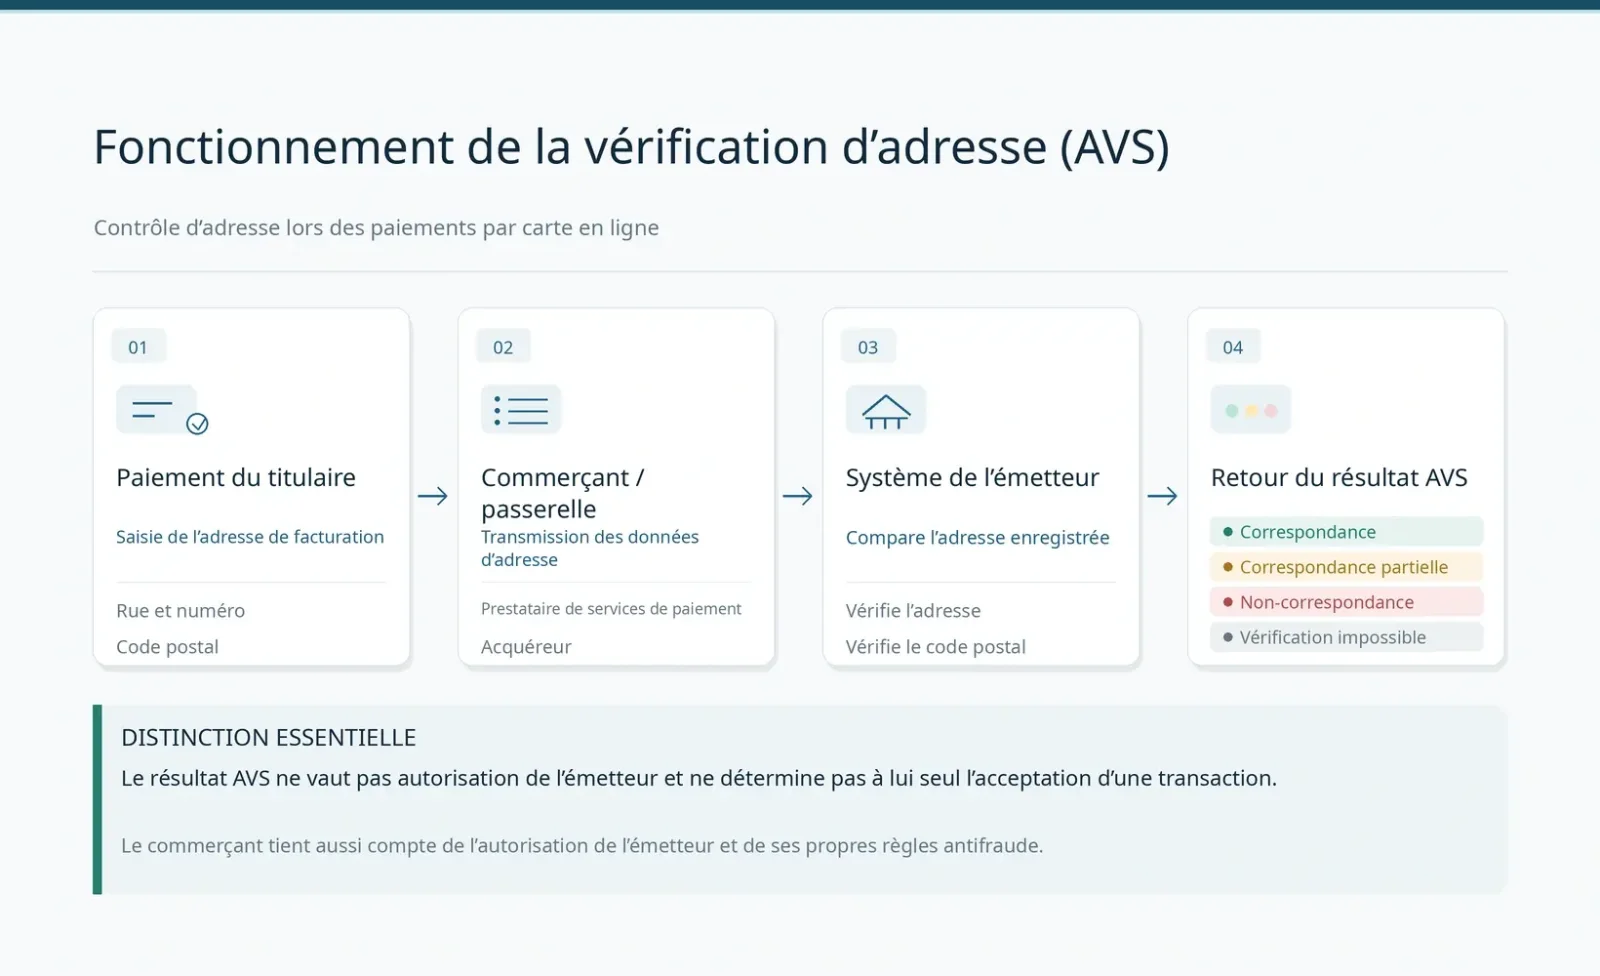
Parmi les codes de réponse courants présentés dans la documentation développeur de Visa figurent :
Y : correspondance complète. L'adresse de la rue et le code postal satisfont aux règles de comparaison applicables.
A : correspondance partielle. L'adresse de la rue correspond, mais pas le code postal.
Z : correspondance partielle. Le code postal correspond, mais pas l'adresse de la rue.
N : absence de correspondance. Les informations d'adresse concernées ne correspondent pas.
U : vérification impossible. Le système n'a pas pu effectuer le contrôle de l'adresse.
R : résultat indéterminé ou nouvelle tentative nécessaire, éventuellement en raison d'une indisponibilité temporaire du service de vérification.
Il ne s'agit que d'exemples de codes utilisés dans certaines interfaces et certains environnements de traitement. Une passerelle de paiement peut également présenter les résultats sous les libellés pass, fail, unavailable ou unchecked. Les définitions et les correspondances entre codes ne sont pas entièrement uniformes d'un réseau de cartes ou d'un prestataire de traitement à l'autre. Les commerçants doivent donc se référer à la documentation du prestataire qu'ils utilisent effectivement. Les titulaires n'ont généralement pas accès au code AVS brut. Même lorsque l'assistance peut expliquer l'origine d'un échec, elle ne voit parfois que le message catégorisé par la passerelle. Il est donc préférable de demander à la fois le type de résultat et l'étape du traitement concernée, sans exiger nécessairement un code alphabétique particulier.
Surtout, la concordance d'une adresse, sa non-concordance, l'impossibilité de la vérifier et l'approbation de la transaction sont des résultats distincts. Une réponse AVS Y ne garantit pas que l'émetteur autorisera le paiement. Inversement, les réponses A, Z ou U n'impliquent pas nécessairement un échec de la transaction. N indique que la vérification a constaté une discordance, tandis que U signifie que le système n'a pas pu obtenir de résultat de vérification valable. Ces deux situations ne doivent pas être confondues. L'incertitude associée à R diffère également d'une erreur d'adresse avérée. Un commerçant peut accepter une correspondance partielle ou refuser, sur la base de ses règles de risque, une opération déjà autorisée par l'émetteur. Le message « paiement échoué » présenté au consommateur ne signifie donc pas forcément que l'émetteur a refusé l'autorisation.
Quelle différence entre Billing Address, adresse résidentielle KYC et adresse de livraison ?
La Billing Address (adresse de facturation) est l'adresse enregistrée par le service de cartes ; elle peut servir à la vérification des paiements et à la gestion du compte du titulaire. La Residential Address (adresse de résidence) sert généralement à la vérification de l'identité, à l'examen des conditions de résidence et aux contrôles de conformité réglementaire. La Shipping Address (adresse de livraison) est utilisée pour expédier des marchandises ou des cartes physiques. Enfin, la Registered Address (adresse enregistrée) est un champ du compte de la plateforme, dont la signification exacte dépend du fournisseur.
Pour les cartes bancaires traditionnelles, l'adresse de facturation est souvent liée à l'adresse de correspondance du compte bancaire. Avec les cartes de paiement en cryptomonnaies, la plateforme peut gérer le compte utilisateur et les procédures KYC tandis qu'un autre établissement agréé assure l'émission. Ces données ne sont pas toujours synchronisées. L'adresse de résidence fournie lors du KYC n'est donc pas nécessairement la Billing Address utilisée par le système de traitement de la carte. La plateforme peut exploiter les informations résidentielles pour ses contrôles d'éligibilité et de conformité, tandis que le système d'émission conserve un autre enregistrement d'adresse de facturation. Même si ces adresses étaient identiques à l'origine, modifier l'une ne garantit pas la mise à jour de l'autre.
Par exemple, un titulaire enregistré au Royaume-Uni peut commander des produits livrés à une adresse en Allemagne. La Shipping Address peut être l'adresse allemande de livraison, tandis que la Billing Address doit rester l'adresse réelle enregistrée pour cette carte auprès de l'émetteur. Les deux n'ont pas à être identiques, sauf si le commerçant impose une règle particulière.
Les droits de modification des adresses varient également selon les programmes de cartes. Certains permettent de changer séparément l'adresse de facturation depuis la page de gestion de la carte, tandis que d'autres exigent qu'elle reste cohérente avec les informations résidentielles vérifiées. Après un déménagement, le titulaire doit suivre les procédures de mise à jour du fournisseur plutôt que de saisir uniquement une nouvelle adresse non enregistrée sur la page du commerçant.
Causes fréquentes d'échec de la vérification AVS
1. Le commerçant conserve une ancienne adresse de facturation
Un service d'abonnement peut continuer à utiliser les Billing Details enregistrés lors de l'ajout initial de la carte alors que l'adresse a depuis été mise à jour dans l'application. Il faut vérifier séparément les deux enregistrements. Modifier l'adresse de livraison ou les données du profil ne met pas nécessairement à jour le moyen de paiement enregistré. Ce problème survient notamment après un déménagement, le renouvellement ou la réémission d'une carte, ou une longue période sans actualisation des informations de paiement. L'utilisateur pense que la nouvelle adresse est utilisée, mais le commerçant transmet toujours l'ancien code postal.
2. Code postal incorrect ou formulaire incompatible
Les sites américains utilisent souvent un champ ZIP Code, mais les cartes internationales peuvent être associées à des codes postaux de longueur ou de format différents. Si la page refuse un code postal valide, le problème peut venir de la validation du formulaire côté commerçant. Cela ne prouve pas, à lui seul, que l'AVS a renvoyé une non-concordance. Certains pays et territoires ne disposent pas de système de codes postaux généralisé. Il convient alors de demander au commerçant et à l'émetteur quelle procédure suivre.
3. Différences dans la rue, le numéro ou les informations de logement
« 125 West Main Street, Apartment 8 » et « 125 W Main St, Apt 8 » peuvent désigner la même adresse. Certains systèmes reconnaissent les abréviations, tandis que d'autres disposent de capacités d'analyse des adresses plus limitées. Vérifiez en priorité le numéro de rue, le code postal et la forme enregistrée par l'émetteur. Une différence de ponctuation ou d'abréviation ne signifie pas nécessairement que la vérification échouera. Évitez également de réorganiser les numéros d'appartement, de logement ou de bâtiment uniquement selon vos habitudes d'écriture. Toute adaptation du format doit respecter les données acceptées par le fournisseur de la carte et les exigences des champs du commerçant.
4. Caractères non latins ou translittération incohérente
Les adresses rédigées en chinois, en arabe ou dans d'autres systèmes d'écriture peuvent devoir être translittérées en anglais ou en caractères latins selon les règles du fournisseur de la carte. Les instructions de demande de carte virtuelle de RedotPay exigent que l'adresse de facturation soit renseignée en anglais et que la ville, l'État ou la province ainsi que le code postal correspondent au pays sélectionné. La translittération ne doit pas modifier le lieu réel.
5. L'AVS ne peut pas fournir de résultat valable
La couverture AVS peut être limitée pour certaines régions d'émission, marques de cartes ou voies de traitement. Le commerçant peut alors recevoir un résultat tel que U ou Unavailable. Cela signifie que la vérification n'a pas pu être effectuée, ce qui est différent d'une discordance d'adresse confirmée. Réécrire plusieurs fois l'adresse ne permettra pas à un système ne prenant pas en charge cette vérification de fournir soudainement un résultat. Si le commerçant refuse à la fois les transactions « impossibles à vérifier » et celles dont « la vérification échoue », les messages visibles par le titulaire peuvent être très proches. Seul le résultat réel transmis par le prestataire de traitement permet de distinguer ces situations.
6. Le commerçant applique des règles de risque plus strictes aux résultats AVS
La documentation technique d'Adyen indique que les commerçants peuvent configurer des contrôles de risque fondés sur les résultats AVS. Une passerelle peut prendre en charge les cartes internationales sans que le commerçant accepte nécessairement les résultats impossibles à vérifier ou les correspondances partielles. La documentation technique de PayPal destinée aux commerçants souligne également l'importance d'évaluer les différents statuts de réponse AVS plutôt que de les réduire à un simple succès ou échec. Pour le titulaire, le fait que deux cartes appartiennent au même réseau ne garantit pas qu'elles seront traitées de manière identique si elles ont été émises dans des régions différentes. Dans ce cas, demandez au commerçant s'il accepte la région d'émission concernée et quels autres moyens de paiement sont autorisés, au lieu d'inventer une adresse américaine ou de fournir de fausses informations sur le pays du compte.
Comment gérer l'adresse de facturation sur RedotPay et Bybit Card ?
RedotPay Card
Selon le centre d'aide RedotPay, les utilisateurs peuvent ouvrir l'application et accéder à Card → Settings → Change Billing Address, puis saisir une nouvelle adresse et l'enregistrer. Les instructions de demande de carte exigent également une adresse rédigée en anglais, avec des champs cohérents avec le pays sélectionné. Après la modification, il convient de vérifier les données réellement affichées, notamment le code postal, la rue et le numéro du bâtiment, plutôt que de simplement constater que la demande a été envoyée.
Lorsqu'un site marchand signale une erreur de vérification d'adresse, commencez par consulter les données figurant dans la gestion de la carte RedotPay. Une modification d'adresse ne supprime pas les autres restrictions éventuelles du commerçant liées au type de carte, à la région d'émission ou au niveau de risque.
Bybit Card
Le guide de gestion des cartes de Bybit présente une fonction de modification de la Billing Address. L'utilisateur peut accéder à la page My Bybit Card, trouver Billing Address dans Settings, utiliser la commande Reset selon les instructions affichées et effectuer la vérification de sécurité requise.
Les instructions de demande de Bybit Card précisent également que, pour certains programmes, l'adresse de facturation et le numéro de téléphone mobile sont gérés séparément des informations générales du compte sur la plateforme. Une modification des données KYC du compte d'échange n'entraîne donc pas nécessairement la mise à jour de l'adresse de facturation de Bybit Card. Le parcours exact et les exigences applicables dépendent du programme régional de la carte. Lors du diagnostic, il faut aussi distinguer Bybit Card des autres cartes bancaires enregistrées dans le compte Bybit de l'utilisateur. Les adresses de facturation de ces dernières sont gérées par leurs propres émetteurs et ne peuvent pas être consultées dans les paramètres de Bybit Card.
Autres cartes de paiement en cryptomonnaies
Recherchez les coordonnées de facturation et l'identité de l'établissement émetteur dans des rubriques telles que Card Details, Profile, Billing Address ou Cardholder Agreement. Si l'application n'affiche ni adresse ni option de modification, contactez l'assistance officielle pour vérifier si la carte prend en charge l'AVS, quel enregistrement d'adresse est utilisé et comment le mettre à jour. Ne remplacez pas ces informations par celles du compte de la plateforme, d'une autre carte bancaire ou d'un portefeuille sur la blockchain.
Pourquoi un paiement peut-il échouer malgré une adresse de facturation correcte ?
L'AVS détermine uniquement si l'adresse de facturation satisfait aux règles de comparaison applicables. Le CVV/CVC sert à vérifier le code de sécurité de la carte. Quant à 3D Secure (3DS), il authentifie le payeur en tant que titulaire de la carte au moyen de procédures telles que l'authentification sans interaction supplémentaire, la saisie d'un code de vérification ou la confirmation dans l'application de l'émetteur. Ces contrôles sont distincts, même s'ils peuvent tous intervenir dans une même transaction.
Une authentification 3DS réussie ne prouve pas que l'AVS a constaté une correspondance. De même, un résultat AVS positif ne remplace ni la vérification du CVV, ni l'autorisation de l'émetteur, ni les contrôles de risque du commerçant. Cette distinction est particulièrement importante lorsque le commerçant effectue une analyse de risque après l'autorisation : la commande peut encore être annulée ou refusée même si l'émetteur a approuvé la transaction.
D'autres facteurs peuvent provoquer un refus d'autorisation, notamment la désactivation des paiements en ligne, un solde disponible insuffisant, le dépassement des plafonds par transaction ou quotidiens, ou des catégories de commerçants soumises à restriction. Certains commerçants n'acceptent pas certaines cartes prépayées, virtuelles ou émises dans des régions particulières, même lorsqu'elles portent le logo Visa ou Mastercard.
Disposer d'une quantité suffisante d'USDT ou d'USDC sur un compte associé à une carte crypto indique seulement que des actifs potentiellement mobilisables pour les dépenses peuvent être présents. Cela ne garantit pas que les conditions relatives au solde utilisable sur la carte, à la conversion des devises, à l'autorisation et à la vérification de l'adresse soient remplies. Avoir validé son KYC ou utiliser la carte avec succès chez d'autres commerçants ou via Apple Pay ne garantit pas non plus son acceptation par le commerçant concerné. Pour identifier l'origine du problème, il faut déterminer à quel stade le paiement a échoué : blocage du formulaire avant l'envoi, interruption de l'authentification, refus d'autorisation par l'émetteur ou annulation de la commande par le commerçant. Ces situations impliquent des intervenants différents et ne peuvent pas toutes être résolues en modifiant l'adresse de facturation.
Face à un message de refus générique, il faut confronter les résultats de la passerelle du commerçant aux enregistrements d'autorisation de l'émetteur afin d'identifier la cause réelle, plutôt que d'attribuer systématiquement l'échec à l'adresse de facturation.
Questions fréquentes
Que faire si ma carte crypto n'affiche pas de Billing Address ?
Consultez la rubrique de gestion de la carte, le contrat du titulaire ou le centre d'aide officiel. Si l'information reste introuvable, demandez au fournisseur quelle adresse est enregistrée, si l'AVS est pris en charge et si cette adresse peut être modifiée. L'absence d'adresse de facturation affichée ne signifie pas que les vérifications d'adresse sont inutiles pour la transaction.
La Billing Address doit-elle être identique à la Shipping Address ?
Non. La première sert à la gestion du compte du titulaire et à la vérification des paiements, tandis que la seconde correspond à la livraison des produits. Ne cochez « Same as Shipping Address » que si les deux adresses sont réellement identiques. Le commerçant peut par ailleurs imposer des restrictions propres aux destinations de livraison.
Comment remplir le champ ZIP Code dans un pays sans code postal ?
Utilisez le format d'adresse réel accepté par votre fournisseur de carte. Si le commerçant impose un format américain de code postal qui ne s'applique pas à votre adresse, demandez-lui s'il accepte les cartes et les adresses de facturation de votre pays. N'entrez pas cinq chiffres au hasard.
Les cartes crypto émises hors des États-Unis peuvent-elles utiliser l'AVS ?
Oui, mais toutes ne le prennent pas en charge. Sa disponibilité dépend du réseau de cartes, de l'émetteur, de la région d'émission et du prestataire de traitement. Le fait qu'une carte soit émise en dehors des États-Unis ne suffit pas à conclure que la vérification AVS échouera.
Une opération à montant nul ou une petite préautorisation après un paiement refusé signifie-t-elle que l'AVS a réussi ?
Non. La vérification de compte à montant nul, les petites préautorisations, l'AVS et les contrôles du code de sécurité sont des procédures distinctes. Même si le commerçant refuse finalement l'enregistrement de la carte, une autorisation en attente peut subsister temporairement sur le compte. Une retenue provisoire sur le solde disponible ne signifie pas que le commerçant a encaissé le paiement et ne permet pas de conclure que l'adresse correspondait. Vérifiez si l'opération correspond à une autorisation en attente ou à un débit effectivement comptabilisé, puis contrôlez sa libération selon les indications du commerçant et de l'émetteur. En cas de débit inattendu ou de retenues multiples inexpliquées, contactez l'émetteur pour faire examiner la situation plutôt que de multiplier les tentatives.
Sources
Visa — Payment Account Validation: Address Verification Service
RedotPay — How Do I Change My RedotPay Card's Billing Address?
Sources vérifiées le 28 octobre 2026.