
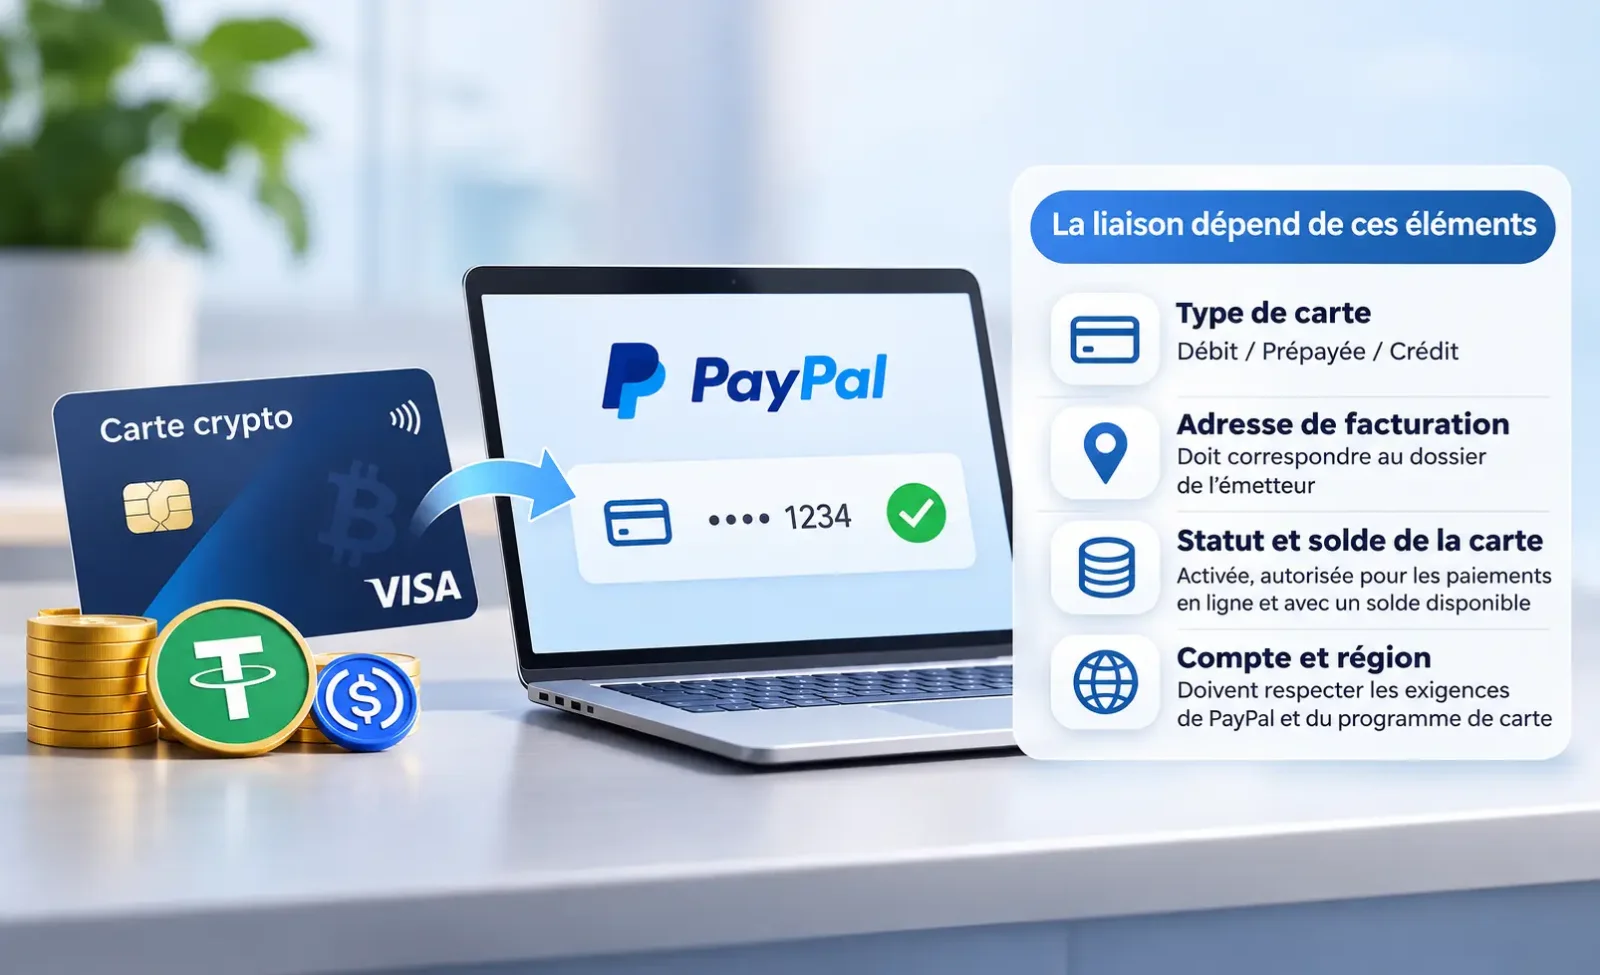
Il est possible d'associer une carte de paiement crypto à PayPal, mais la réussite de l'opération dépend du type de carte, du programme d'émission, du pays du compte et du résultat des vérifications. Les cartes crypto émises sur les réseaux Visa ou Mastercard, notamment, peuvent être ajoutées à PayPal comme des cartes bancaires classiques. Le fait qu'elles soient alimentées en stablecoins tels que l'USDT ou l'USDC ne constitue pas, à lui seul, un critère d'acceptation par PayPal.
Selon le Centre d'aide de PayPal aux États-Unis, le service accepte les cartes des réseaux Visa, Mastercard, Discover, Diners Club et American Express, ainsi que certaines cartes prépayées éligibles. Toutefois, les établissements émetteurs et les programmes de cartes d'un même réseau peuvent appliquer des restrictions différentes. La présence du logo Visa ou Mastercard ne garantit donc pas la compatibilité d'une carte crypto avec PayPal.
Il faut surtout distinguer l'ajout d'une carte, sa confirmation et son utilisation effective pour régler un commerçant. Une carte enregistrée dans le portefeuille PayPal peut encore être refusée au moment du paiement, lors d'un renouvellement automatique ou chez certains commerçants.
Peut-on associer une carte de paiement crypto à PayPal ?
Lorsqu'un paiement est effectué via PayPal avec une carte associée, l'opération sous-jacente reste généralement une transaction par carte bancaire. Prenons l'exemple d'une carte permettant de déposer des USDC puis de les convertir en un solde disponible en dollars américains. L'utilisateur associe à PayPal les données de paiement de sa carte ; l'approvisionnement, la conversion et la gestion du solde relèvent principalement du fournisseur de la carte et de ses partenaires.
Les conditions d'éligibilité varient selon la catégorie de carte :
Carte de débit (Debit Card) : Elle utilise généralement les fonds disponibles sur un compte associé. Elle doit autoriser les paiements en ligne concernés ainsi que les demandes d'autorisation nécessaires à la vérification.
Carte prépayée (Prepaid Card) : Elle nécessite un chargement préalable ou la constitution d'un solde utilisable. PayPal accepte les cartes prépayées sur certains marchés, mais des programmes particuliers peuvent limiter leur association ou leur utilisation pour les paiements.
Carte de crédit liée aux cryptoactifs : Son éligibilité dépend du contrat d'émission et des caractéristiques réelles du produit de crédit. Les appellations « Crypto Card » ou « Stablecoin Card » ne permettent pas, à elles seules, d'en déterminer la nature.
Carte virtuelle (Virtual Card) : Le caractère virtuel désigne le format de la carte, et non une catégorie de financement comparable au débit ou au prépayé. Une carte virtuelle disposant d'un numéro valide, d'une date d'expiration, d'un cryptogramme et de fonctions de paiement en ligne peut être associée à PayPal. Les cartes virtuelles à usage unique ou limitées à certains commerçants ne conviennent pas nécessairement à une utilisation prolongée.
Deux ensembles de règles doivent être respectés simultanément : les conditions d'acceptation des cartes externes par PayPal et les règles d'autorisation de l'émetteur pour les opérations concernées. Il faut également distinguer les paiements de l'approvisionnement du solde PayPal. Même après une association réussie, la carte ne permet pas nécessairement d'ajouter de l'argent au solde PayPal ou de recevoir un transfert de fonds.
Comment ajouter une carte de paiement crypto à PayPal ?
Commencez par ouvrir l'application officielle du fournisseur de la carte. Vérifiez que celle-ci est activée, qu'elle n'est ni bloquée ni expirée, qu'elle autorise les achats en ligne et que son solde disponible suffit aux vérifications éventuelles. Pour une carte virtuelle, assurez-vous qu'un nouveau numéro n'a pas été émis entre-temps. Certains fournisseurs demandent également d'activer séparément les paiements en ligne ou certaines autorisations.
Pour les comptes permettant l'association manuelle d'une carte, la procédure habituelle est la suivante :
Connectez-vous au site officiel ou à l'application PayPal, puis ouvrez Wallet (Portefeuille).
Sélectionnez Link a debit or credit card (Associer une carte de débit ou de crédit).
Renseignez le numéro de carte, la date d'expiration, le cryptogramme et l'adresse de facturation, puis suivez les éventuelles instructions de confirmation.
La procédure américaine est décrite dans le guide de PayPal consacré à l'ajout d'une carte. L'interface et les méthodes de vérification peuvent varier d'un marché à l'autre.
L'adresse de facturation doit correspondre aux informations réellement enregistrées par l'émetteur. Pour une carte crypto internationale, cette adresse peut différer de l'adresse de résidence du titulaire ou de celle communiquée lors de la vérification d'identité (KYC) sur la plateforme. Il convient de la vérifier dans l'interface de gestion de la carte ou auprès de l'assistance officielle. Il ne faut pas saisir arbitrairement une adresse située dans le pays de la banque émettrice. Si PayPal signale une discordance d'adresse, ce message ne suffit pas non plus à établir qu'un refus a effectivement été déclenché par le service de vérification d'adresse (AVS).
Une fois la carte ajoutée, vérifiez si l'option Confirm Card (Confirmer la carte) apparaît à côté de celle-ci. Si c'est le cas, poursuivez la vérification. Dans le cas contraire, il est possible que la confirmation actuellement requise ait déjà été effectuée automatiquement.
À quoi correspondent les vérifications de 1 dollar et de 1,95 dollar de PayPal ?
Ces deux montants correspondent à des opérations distinctes. Le Centre d'aide américain de PayPal décrit séparément une autorisation temporaire sur la carte et un débit effectif associé à un code de confirmation. Les montants et les méthodes de vérification peuvent différer selon les pays et les régions.
Environ 1 dollar : vérifier que la carte accepte les autorisations
Selon les informations de PayPal aux États-Unis, lors de l'ajout ou de la modification d'une carte, le service peut effectuer une autorisation temporaire d'un montant maximal de 1 dollar américain afin de vérifier que la carte peut être utilisée pour des paiements en ligne. Le montant peut apparaître comme une opération en attente, mais PayPal ne le prélève pas au titre d'un achat. Selon les délais de traitement de l'émetteur, cette immobilisation provisoire peut durer de quelques minutes à 30 jours au maximum. Si elle n'est pas levée après 30 jours, il faut contacter l'émetteur. Voir les explications de PayPal sur l'opération de 1 dollar.
Si l'émetteur refuse cette autorisation, l'association de la carte peut échouer. Vérifiez d'abord son statut, le solde disponible, les paramètres de paiement en ligne et les plafonds applicables. Demandez ensuite au fournisseur de rechercher la demande d'autorisation initiée par PayPal. Une somme temporairement immobilisée dans le cadre d'une autorisation ne doit pas être confondue avec un achat définitivement comptabilisé.
1,95 dollar : confirmer la carte à l'aide d'un code à quatre chiffres
Lorsque PayPal demande une confirmation supplémentaire, la procédure américaine prévoit un débit effectif de 1,95 dollar américain. L'opération et un code PayPal à quatre chiffres apparaissent généralement sur le relevé de la carte sous 2 à 3 jours ouvrés. Le libellé peut, par exemple, prendre la forme PP*1234 CODE. Le titulaire doit alors ouvrir la carte concernée dans son portefeuille PayPal et saisir le code à quatre chiffres le plus récent.
D'après les instructions officielles de PayPal pour les États-Unis, PayPal lance immédiatement le remboursement après la confirmation de la carte. L'émetteur doit créditer le montant sur le solde de la carte dans les 30 jours suivant la date du remboursement. Des demandes répétées de code peuvent entraîner plusieurs débits de confirmation ; il convient donc d'utiliser le dernier code reçu. Cette étape n'est pas exigée pour toutes les cartes, et d'autres marchés peuvent recourir à des méthodes différentes de vérification d'identité.
Avec une carte de paiement crypto, le lancement du remboursement par PayPal, son inscription dans les comptes de la carte et la reconstitution du solde disponible peuvent intervenir à des moments différents. Si la carte implique une conversion automatique de cryptoactifs, les modalités de comptabilisation du remboursement dépendent des règles de traitement des fonds du fournisseur. Il ne faut pas présumer que la quantité initiale d'USDT ou d'USDC sera nécessairement restituée à l'identique.
Pourquoi est-il impossible d'associer une carte crypto à PayPal ?
En cas d'échec, commencez par relever le message affiché, l'heure de la tentative et la présence éventuelle d'une autorisation de vérification dans l'interface de gestion de la carte. Parmi les causes recensées par PayPal figurent une adresse de facturation incorrecte, une autorisation refusée, une carte déjà associée à un autre compte, le dépassement du nombre maximal de cartes et une erreur de cryptogramme. Le tableau suivant présente les vérifications selon la nature du problème, sans considérer systématiquement qu'un échec signifie que la carte n'est pas compatible avec PayPal.
Problème rencontré | Cause possible | Mesure recommandée |
|---|---|---|
Adresse de facturation non reconnue | Les informations saisies diffèrent des données de facturation enregistrées pour la carte | Vérifier l'adresse réelle ; si les données sont exactes et que l'échec persiste, contacter l'émetteur |
Autorisation de vérification refusée | Carte non activée, paiements en ligne désactivés, solde ou plafond insuffisant, ou restriction imposée par l'émetteur | Contrôler les paramètres et demander au fournisseur ou à l'émetteur de consulter les historiques d'autorisation |
Carte déjà associée à un autre compte | La même carte est encore enregistrée dans un ancien compte PayPal | La dissocier de l'ancien compte ; si celui-ci est inaccessible, contacter PayPal |
Nombre maximal de cartes atteint | Le compte PayPal a atteint sa limite de cartes associées | Supprimer les cartes inutilisées et contacter PayPal si nécessaire |
Échecs répétés de vérification du cryptogramme | Informations incorrectes ou déclenchement de mesures de sécurité | Vérifier les données et contacter PayPal plutôt que multiplier les essais à l'aveugle |
Compte restreint ou vérification d'identité demandée | Contrôle de sécurité du compte PayPal ou confirmation de l'adresse e-mail ou de l'identité en attente | Effectuer les vérifications demandées dans le compte PayPal |
Association impossible sans motif précis | Le processus peut être interrompu côté PayPal ou l'autorisation de la carte peut avoir échoué | Examiner à la fois les messages PayPal et les historiques d'autorisation de l'émetteur pour orienter les recherches |
Vérifier en priorité l'adresse de facturation et les autorisations
PayPal exige que l'adresse de facturation corresponde aux informations enregistrées pour la carte. Pour les cartes virtuelles internationales, il est particulièrement fréquent que l'adresse de résidence, l'adresse KYC et l'adresse de facturation de l'émetteur soient différentes. Il faut utiliser les informations réellement déclarées, sans tenter de contourner les restrictions territoriales en fournissant une fausse adresse à l'étranger. Le guide officiel de PayPal sur les problèmes d'association de cartes présente notamment les discordances d'adresse et les autorisations refusées.
Si PayPal indique que l'émetteur a refusé l'autorisation, communiquez à celui-ci la date, le montant et les quatre derniers chiffres du numéro de carte. Demandez-lui de vérifier s'il a reçu la demande d'autorisation de PayPal et si le refus est lié au solde, aux permissions de transaction ou aux règles du programme. Si l'assistance confirme qu'aucune demande correspondante n'a été reçue, sollicitez PayPal pour examiner la procédure d'association. Ne communiquez jamais le numéro intégral de la carte, son cryptogramme ou votre mot de passe PayPal au service client.
Les restrictions propres au compte doivent être traitées par PayPal
Le Centre d'aide américain de PayPal précise qu'une même carte bancaire ne peut être associée qu'à un seul compte PayPal à la fois. Un compte non vérifié peut comporter jusqu'à 4 cartes associées, contre 24 au maximum pour un compte vérifié. Ces limites sont celles publiées pour les États-Unis ; les utilisateurs d'autres marchés doivent consulter les règles locales. Avant de changer de compte PayPal, il faut dissocier la carte de l'ancien compte.
Si le compte PayPal est lui-même restreint, si l'adresse e-mail n'est pas confirmée ou si le cryptogramme a été saisi incorrectement à plusieurs reprises, il faut d'abord résoudre le problème auprès de PayPal. Créer de nouveaux comptes de manière répétée ou faire réémettre des cartes virtuelles ne corrigera pas le statut du compte initial et risque d'entraîner des contrôles supplémentaires.
Pourquoi un paiement PayPal peut-il échouer alors que la carte est bien associée ?
L'association permet de vérifier qu'une carte peut être enregistrée et confirmée. Un paiement à un commerçant constitue une transaction distincte. PayPal peut d'abord évaluer les risques liés au compte et à l'opération pour décider si cette source de financement est utilisable. Même si la transaction est transmise au circuit d'autorisation des cartes bancaires, l'émetteur conserve son propre pouvoir de décision.
La carte a été ajoutée, mais elle n'est pas proposée au moment du paiement. Le problème peut être lié aux sources de financement autorisées par PayPal, au type d'opération, au statut du compte ou à la configuration du paiement chez le commerçant. Les achats, les transferts entre particuliers et les paiements automatiques ne permettent pas nécessairement d'utiliser les mêmes sources de financement. Dans cette situation, il faut d'abord examiner les restrictions affichées lors du paiement ou contacter PayPal, sans conclure immédiatement à un refus de l'émetteur.
La carte peut être sélectionnée, mais le paiement est refusé après validation. Les explications de PayPal aux États-Unis sur les paiements refusés évoquent notamment un refus de l'émetteur, des informations de carte expirées, des restrictions de compte ou des contrôles de sécurité supplémentaires. Consultez l'historique des transactions PayPal ainsi que les autorisations enregistrées par le fournisseur de la carte. Si l'émetteur a reçu une demande d'autorisation refusée, demandez-lui d'en préciser la cause. Si aucune trace n'apparaît, demandez à PayPal de vérifier si la transaction a été bloquée avant l'envoi d'une autorisation bancaire. Toutefois, l'absence de trace chez l'émetteur ne prouve pas nécessairement que le problème vient de PayPal : une étape intermédiaire du traitement peut aussi être en cause et nécessiter des vérifications auprès des deux parties.
Les achats ordinaires fonctionnent, mais les paiements chez certains commerçants échouent. La catégorie du commerçant, la nature du service, le pays d'acquisition ou les modalités d'initiation de la transaction peuvent varier. Certains programmes de cartes limitent les services financiers, les opérations assimilées à des retraits d'espèces ou des catégories précises de commerçants. Le recours à PayPal comme intermédiaire ne permet pas de contourner les restrictions de l'émetteur de la carte sous-jacente.
Lors du diagnostic, conservez l'heure du refus, le nom du commerçant, la devise et le montant. Déterminez d'abord si l'échec survient lors du choix du moyen de paiement ou au stade de l'autorisation après validation. L'assistance PayPal et le fournisseur de la carte ne disposent pas des mêmes historiques. Identifier précisément l'étape concernée est généralement plus efficace que multiplier les tentatives de paiement.
Peut-on associer à PayPal une carte crypto émise dans un autre pays ?
Une différence entre le pays du compte PayPal et celui d'émission de la carte n'entraîne pas nécessairement un échec de l'association. Les cartes crypto internationales restent toutefois soumises aux conditions du programme d'émission, aux critères de résidence et aux fonctionnalités locales de PayPal.
Par exemple, un programme peut autoriser les résidents de l'Espace économique européen à demander une carte et permettre les achats internationaux en ligne sur le réseau Mastercard. Cela signifie uniquement que les titulaires éligibles peuvent utiliser leur carte conformément aux conditions du programme. On ne peut en déduire ni que les résidents britanniques ou américains peuvent y souscrire, ni que les comptes PayPal de ces pays accepteront automatiquement la carte.
Trois points doivent être examinés séparément : PayPal autorise-t-il l'association et l'utilisation des cartes dans le pays du compte ? Le programme permet-il aux résidents du pays concerné de demander, détenir et utiliser la carte ? L'émetteur autorise-t-il les vérifications PayPal, les transactions transfrontalières et les catégories de commerçants concernées ? Le pays d'émission, le lieu de résidence du titulaire et l'adresse de facturation désignent des informations différentes. Aucune ne doit être falsifiée pour faciliter l'association.
Peut-on utiliser une carte crypto pour les paiements automatiques PayPal ?
Certains commerçants permettent de mettre en place un accord de paiement automatique (Automatic Payment Agreement) via PayPal, afin de déclencher des prélèvements lors des échéances suivantes. La réussite du premier paiement indique seulement que cette transaction a été approuvée à ce moment-là. Les renouvellements restent soumis au solde disponible, à la validité de la carte et aux conditions d'autorisation applicables aux opérations ultérieures.
Pour les abonnements de longue durée à des logiciels SaaS ou à des services numériques, il faut vérifier si la carte virtuelle risque d'expirer ou d'être réémise, si ses informations peuvent être mises à jour et si le programme autorise les paiements ultérieurs initiés par le commerçant. Une carte virtuelle à usage unique, en particulier, ne doit pas être considérée par défaut comme une source de financement adaptée aux abonnements de longue durée.
Un paramètre peut avoir des conséquences importantes sur les renouvellements : le moyen de paiement préféré dans le portefeuille PayPal n'est pas nécessairement la source de financement définie pour chaque accord de paiement automatique. Les explications de PayPal sur les moyens de paiement précisent que modifier le moyen de paiement par défaut du portefeuille ne change pas directement les paiements automatiques. Il faut ouvrir la rubrique de gestion des Automatic Payments (Paiements automatiques), sélectionner le commerçant concerné, puis vérifier le moyen de paiement affecté à cet accord et les éventuelles sources de financement de secours. L'interface varie selon le pays et le type de compte.
Questions fréquentes sur les frais, la sécurité, les remboursements et les retraits
Utiliser une carte crypto via PayPal entraîne-t-il des frais supplémentaires ?
Les coûts peuvent apparaître à différentes étapes : approvisionnement du compte de carte ou conversion d'USDT et d'USDC, conversion de devises effectuée par PayPal ou l'émetteur, et frais de transaction prévus séparément par le programme de cartes. Les règles tarifaires peuvent également différer entre les achats auprès de commerçants et les transferts entre particuliers.
Prenons une carte libellée en dollars américains utilisée chez un commerçant facturant en euros. Si le paiement permet de choisir l'opérateur chargé de la conversion, il convient de comparer le taux affiché par PayPal aux conditions de change de l'émetteur. Si PayPal a déjà converti les euros en dollars, on ne peut pas comptabiliser une seconde conversion identique sans preuve qu'elle a effectivement eu lieu. En revanche, si la carte crypto doit également vendre des actifs numériques au moment de l'achat, des coûts de conversion supplémentaires peuvent s'appliquer. Il faut rapprocher le montant affiché au paiement, le solde effectivement débité et la grille tarifaire du fournisseur. Voir les informations de PayPal sur les paiements dans une autre devise.
PayPal est-il plus sûr qu'un paiement direct par carte ?
Lorsqu'un commerçant accepte PayPal, l'utilisateur n'a pas besoin de lui transmettre directement son numéro de carte. En revanche, les risques liés à la conservation des fonds par le fournisseur de la carte, au gel des comptes, aux conversions et aux soldes disponibles subsistent.
Les conditions américaines de Protection des Achats de PayPal prévoient une protection pour certains litiges éligibles, notamment en cas d'article non reçu ou ne correspondant pas du tout à sa description, mais certaines transactions sont exclues. La Protection des Achats et la procédure de contestation bancaire (chargeback) sont deux mécanismes distincts. Selon les conditions américaines, une même transaction ne peut pas faire l'objet simultanément d'une procédure auprès de PayPal et de l'émetteur de la carte, ni donner lieu à une double indemnisation. Il convient de contacter d'abord le commerçant et de respecter les délais propres à chaque procédure. En cas d'opération non autorisée, il faut rapidement sécuriser le compte PayPal, bloquer la carte associée et contacter les établissements concernés.
Un remboursement commerçant peut-il être crédité sur la carte crypto d'origine ?
PayPal renvoie généralement les remboursements d'achats vers le moyen de paiement initial. Selon les informations de PayPal aux États-Unis sur les remboursements, les remboursements sur carte de débit prennent habituellement jusqu'à environ 5 jours ouvrés, mais certains peuvent nécessiter jusqu'à 30 jours. PayPal peut également renvoyer les fonds vers une carte prépayée ou annulée utilisée à l'origine. Il faut alors contacter l'émetteur pour connaître les modalités de récupération de l'argent. Si le remboursement ne peut pas être crédité sur la carte de débit initiale, il peut également être transféré vers le solde PayPal.
Lorsqu'une carte crypto reçoit un remboursement, les modalités de reconstitution du solde, les nouvelles conversions éventuelles et les écarts de change dépendent des règles comptables du fournisseur. L'avancement du remboursement peut être consulté dans Activity (Activité) sur PayPal. Conservez les références de la commande initiale et du remboursement pour faciliter les recherches de l'émetteur.
Peut-on retirer son solde PayPal vers une carte crypto associée ?
La possibilité de payer des achats ne signifie pas que la carte est éligible à la réception de retraits. Aux États-Unis, PayPal permet de transférer des fonds vers certaines cartes de débit Visa, Mastercard ou Discover éligibles. Cette possibilité dépend du pays du compte, des critères d'éligibilité de la carte et de la capacité de l'émetteur à recevoir les fonds. Les différents modes de retrait comportent également leurs propres frais et délais de traitement. Voir le guide de PayPal sur les transferts vers une carte de débit.
Le fait qu'une carte crypto fonctionne pour les achats via PayPal démontre seulement que cette utilisation est possible. Pour retirer un solde PayPal, il faut vérifier si la carte apparaît parmi les destinations éligibles dans l'interface de retrait et demander au fournisseur s'il accepte ce type de crédit. Ajouter de l'argent au solde PayPal, effectuer volontairement un retrait et recevoir un remboursement commerçant sur le moyen de paiement d'origine correspondent à trois circuits de fonds différents.