
Une carte de paiement en cryptomonnaies peut fonctionner sans difficulté dans les supermarchés, les restaurants et les boutiques en ligne classiques, tout en étant refusée par certains services financiers, plateformes numériques ou commerçants spécialisés. Même lorsque le solde est suffisant et que l'authentification 3D Secure a réussi, la transaction peut être refusée.
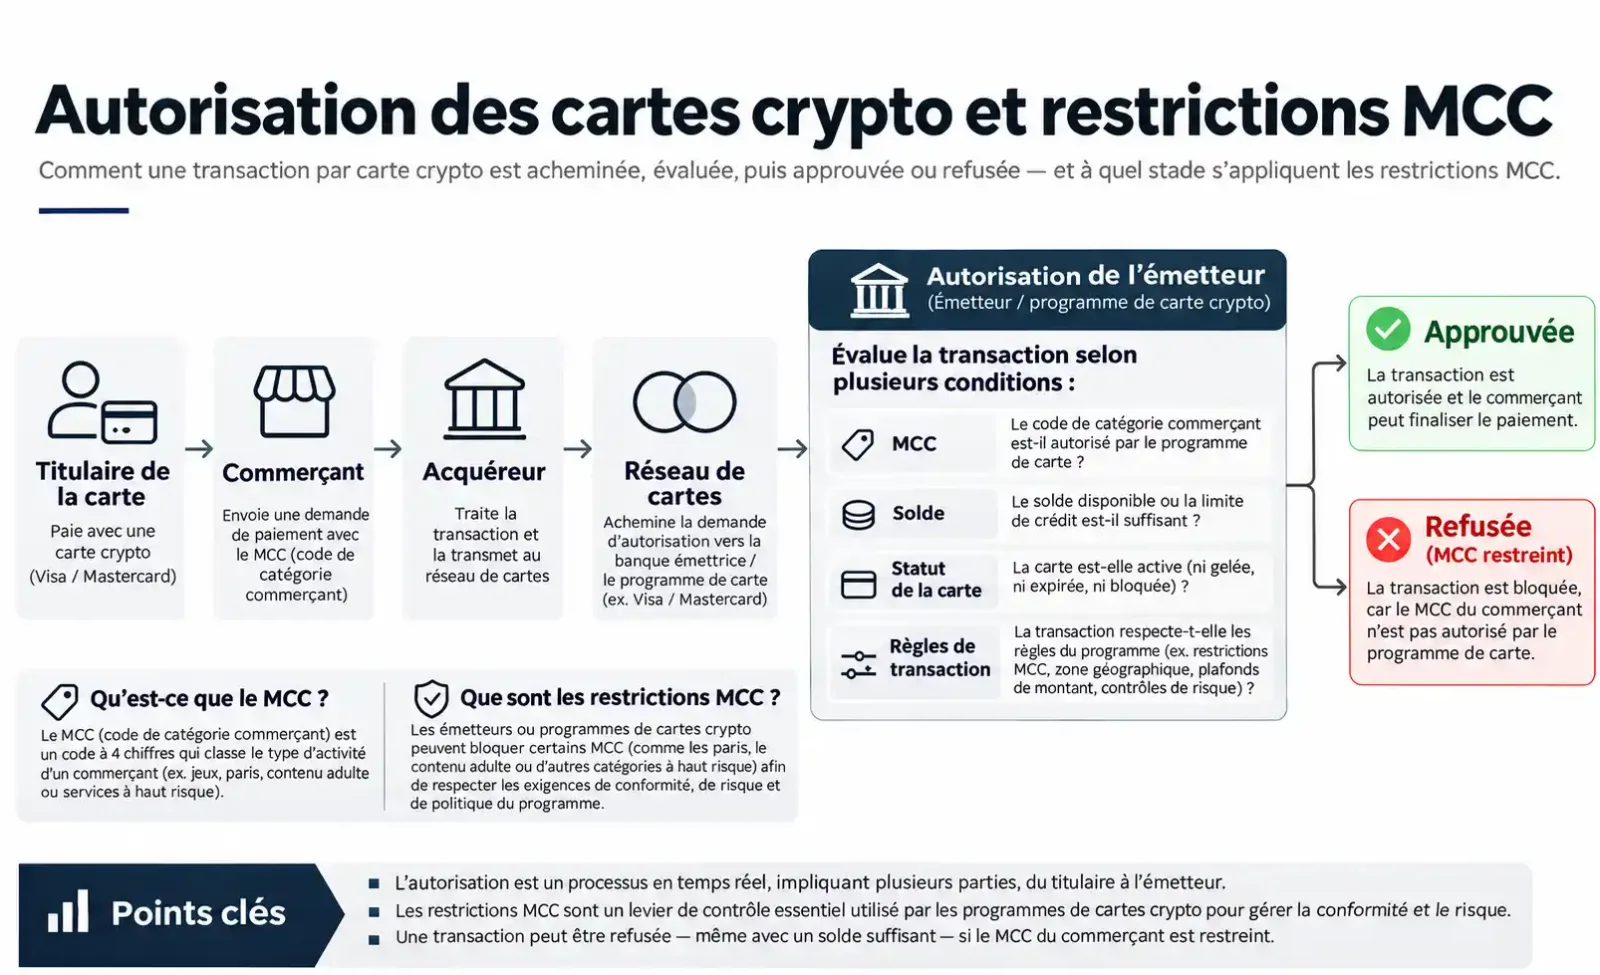
L'une des causes possibles tient aux restrictions par catégorie de commerçant (Merchant Category Restrictions). Les transactions par carte comportent généralement un code de catégorie de commerçant (Merchant Category Code, MCC), que l'émetteur peut utiliser pour restreindre certaines activités. Certains programmes de cartes interdisent notamment les achats de cryptoactifs, les transferts de fonds ou les opérations liées aux jeux d'argent.
Mais un paiement peut également échouer lors de l'acceptation de la carte par le commerçant, de l'authentification ou d'une autre étape du processus d'autorisation. Pour déterminer si le refus est lié au MCC, il faut d'abord comprendre le rôle de ce code dans la chaîne de paiement.
1. Pourquoi les cartes crypto sont-elles refusées chez certains commerçants ?
Le MCC est un code à quatre chiffres utilisé dans le système des cartes de paiement pour identifier l'activité d'un commerçant ou certaines catégories de transactions. Les supermarchés utilisent généralement le code 5411, les restaurants le 5812, tandis que les courtiers en valeurs mobilières peuvent relever du code 6211. Le MCC correspond habituellement à l'activité du commerçant, et non à chaque produit acheté. Ainsi, le fait qu'un supermarché vende des cartes-cadeaux ne signifie pas que chaque achat de ce type reçoit automatiquement un autre MCC.
La classification des commerçants est attribuée et gérée par l'acquéreur (Acquirer) ou par un prestataire intervenant dans l'acquisition des paiements, conformément aux règles des réseaux de cartes. Le titulaire de la carte ne choisit pas ce code. Différentes activités exercées dans un même établissement, ou certaines transactions nécessitant une identification distincte, peuvent également devoir utiliser des MCC différents. Le Merchant Data Standards Manual de Visa fixe des règles relatives aux données des commerçants et à l'attribution des catégories.
Lors d'un paiement, le commerçant transmet une demande d'autorisation par l'intermédiaire d'une passerelle ou d'un processeur de paiement, de l'acquéreur et du réseau de cartes. L'émetteur (Issuer), ou son système de traitement des autorisations, décide ensuite d'approuver ou non la transaction. La catégorie du commerçant, le montant, la zone géographique, la devise et le mode de paiement figurent parmi les informations susceptibles d'entrer dans cette décision.
Prenons le cas d'un programme de cartes qui interdit l'achat de cryptoactifs par carte bancaire. Si le MCC associé à la demande d'autorisation déclenche une restriction prévue par ce programme, l'émetteur peut refuser la transaction. Les infrastructures de paiement disposent déjà de mécanismes permettant ce type de contrôle : les Commercial Payment Controls de Visa permettent de gérer les transactions selon la catégorie du commerçant, tandis que les exemples de règles d'autorisation pour l'émission de cartes publiés par Adyen montrent comment définir des règles par pays et par MCC.
Le MCC n'est qu'un critère parmi d'autres dans la décision d'autorisation. Il ne détermine pas à lui seul l'issue d'un paiement. Le statut de la carte, le solde disponible, les plafonds et les autres dispositifs de contrôle des risques peuvent également conduire à son acceptation ou à son refus.
2. Quels MCC font fréquemment l'objet de restrictions sur les cartes crypto ?
Les transferts de fonds, l'alimentation de comptes financiers, les achats de cryptoactifs, les jeux d'argent et les transactions sur titres figurent parmi les activités qui méritent une attention particulière. Le tableau ci-dessous présente six MCC représentatifs. Il ne constitue pas une liste d'interdictions commune à toutes les cartes de paiement en cryptomonnaies.
MCC | Catégorie de commerçant | Activités potentiellement concernées |
|---|---|---|
4829 | Money Transfer | Envois de fonds, transferts électroniques de fonds et services associés |
6012 | Financial Institutions – Merchandise, Services and Debt Repayment | Produits financiers proposés par des établissements financiers, alimentation de comptes, achats de devises ou de cryptoactifs, remboursement de dettes et autres opérations |
6051 | Non-Financial Institutions – Foreign Currency, Cryptocurrency and Related Services | Achats de devises ou de cryptoactifs auprès d'entités non financières, certaines opérations d'alimentation de comptes et services associés |
6211 | Security Brokers/Dealers | Courtage en valeurs mobilières et services de négociation associés |
6540 | Non-Financial Institutions – Stored Value Card Purchase/Load | Achat et rechargement de cartes à valeur stockée ou de comptes prépayés auprès d'entités non financières |
7995 | Betting and Gambling | Paris, casinos et autres activités de jeux d'argent |
Les intitulés du tableau sont simplifiés pour faciliter la lecture. La classification effective dépend des règles applicables du réseau de cartes concerné.
Acheter des cryptoactifs et alimenter un compte de carte sont deux opérations différentes
Lorsqu'un utilisateur dépose des USDT sur un compte associé à sa carte crypto, le transfert peut être effectué directement sur une blockchain, sans passer par le réseau d'acquisition des paiements par carte. Dans ce cas, ce dépôt ne génère pas de MCC correspondant à une transaction par carte. En revanche, lorsque l'utilisateur règle ensuite un achat courant avec sa carte, ce paiement passe par le processus d'autorisation du réseau de cartes.
Si ce même utilisateur se sert de sa carte pour acheter des BTC ou des USDT sur une plateforme d'échange, la nature de l'opération change. Selon les règles de classification des commerçants de Visa, un achat de cryptoactifs peut relever du MCC 6012 ou 6051, en fonction de l'entité qui réalise l'opération et de ses modalités. D'autres opérations d'acquisition de monnaies fiduciaires non traditionnelles prévues par les règles applicables peuvent également relever de codes tels que 4829 ou 6540. Il serait donc incorrect de classer systématiquement tous les achats de cryptoactifs sous le MCC 6051.
Les émetteurs peuvent restreindre ces opérations afin de maîtriser les transactions assimilables à des mouvements d'équivalents de trésorerie, les circuits de fonds répétitifs ou les paiements incompatibles avec l'usage prévu du programme de cartes. Autoriser la conversion de cryptoactifs en solde utilisable pour des dépenses ne signifie pas nécessairement autoriser l'achat de nouveaux cryptoactifs par le réseau de cartes.
Transferts de fonds, alimentation de comptes et services financiers particuliers
Le MCC 4829 concerne principalement les transferts de fonds. Les MCC 6012, 6051 et 6540 peuvent être utilisés pour l'alimentation de comptes, les produits à valeur stockée et d'autres services proposés par des établissements financiers ou des entités non financières. Ils ne sont pas interchangeables au seul motif qu'une opération consiste à ajouter des fonds sur un compte. La classification dépend également de la nature du commerçant, de l'opération réellement effectuée et des règles de traitement applicables.
Certaines cartes de paiement offrant du cashback appliquent des contrôles particulièrement stricts aux transferts de fonds, car des transferts répétés pourraient permettre d'obtenir des récompenses non conformes aux conditions du programme. Les transactions liées aux jeux d'argent et aux valeurs mobilières peuvent, quant à elles, relever à la fois des politiques de l'émetteur, des exigences d'acquisition et de la législation locale. Les titulaires doivent donc consulter les dispositions précises de leur programme concernant les Prohibited Transactions, l'Account Funding, les Money Transfers et les activités associées.
3. Deux exemples concrets : Crypto.com et Coinbase
Crypto.com USD Card : des restrictions MCC expressément mentionnées dans la documentation officielle.
Dans son article Why was my transaction with the Crypto.com USD Card declined?, Crypto.com indique qu'un MCC non conforme à sa politique d'utilisation de la carte peut entraîner le refus d'une transaction. La page cite également d'autres situations : carte verrouillée, solde en dollars américains insuffisant, code PIN ou informations de carte incorrects pour un paiement en ligne, mode de paiement non pris en charge ou paiement échelonné non autorisé.
Ces motifs de refus concernent le produit USD Card visé par cette documentation officielle.
Coinbase Card : des catégories d'activités interdites rendues publiques.
La documentation d'utilisation de Coinbase Card mentionne notamment le courtage en valeurs mobilières, les jeux d'argent, les transferts de fonds, les services d'envoi d'argent et les activités liées aux cryptomonnaies parmi les catégories interdites. Elle précise également qu'aux États-Unis, les transferts ou retraits vers des plateformes telles que Venmo, PayPal et Cash App ne sont pas pris en charge.
Cette page décrit les restrictions commerciales d'un produit particulier. Elle ne publie pas, pour chaque activité interdite, le code MCC correspondant à un blocage. Il n'est donc pas possible d'en déduire une liste noire exhaustive des MCC de Coinbase Card sur la seule base des intitulés de ces activités.
4. Pourquoi une même carte fonctionne-t-elle chez certains commerçants, mais pas chez d'autres ?
Deux sites peuvent vendre des produits similaires tout en transmettant des informations différentes sur le commerçant au réseau de cartes. Une entreprise de logiciels peut encaisser directement les paiements, tandis qu'une autre commercialise ses abonnements par l'intermédiaire d'un Merchant of Record, une entité qui assume le rôle de vendeur officiel ainsi que les responsabilités correspondantes en matière de vente et d'encaissement. Les différences d'entité commerciale, d'organisation de l'acquisition et d'activité peuvent influer sur le nom du commerçant, sa localisation et le MCC associés à une transaction.
Même lorsqu'un consommateur retrouve la même marque, une grande plateforme peut traiter ses services cloud, ses abonnements logiciels et ses contenus numériques au moyen de comptes commerçants distincts. Le recours à un Merchant of Record ne modifie toutefois pas automatiquement le MCC : la classification dépend toujours de l'activité réelle et de celle retenue par l'acquéreur.
Utiliser la même passerelle de paiement ne signifie pas utiliser le même MCC. Des prestataires de services de paiement tels que Stripe et Adyen travaillent avec des commerçants exerçant des activités très diverses. Si une carte fonctionne sur un site utilisant Stripe mais échoue sur un autre, cela ne suffit pas à conclure que Stripe refuse cette carte de manière générale.
Des transactions réalisées chez un même commerçant peuvent aussi aboutir à des résultats différents. La vérification initiale d'une carte peut ne nécessiter qu'une autorisation de faible montant, alors que le débit définitif porte sur une somme différente. Un achat ponctuel et un renouvellement automatique déclenché par le commerçant peuvent également être soumis à des conditions d'authentification et d'autorisation distinctes. L'alimentation d'un compte peut, de son côté, utiliser des modalités de traitement ou des paramètres commerçants spécifiques.
Ainsi, même sans changement de MCC, une transaction peut être refusée en raison de son montant, de la région, du mode de paiement, du solde disponible ou des règles de contrôle des risques. Le fait de pouvoir enregistrer une carte, mais de ne pas réussir à effectuer un paiement, ne prouve donc pas que la catégorie du commerçant est interdite.
5. Quelle différence entre les restrictions de paiement par MCC et les exclusions de cashback ?
Les MCC peuvent servir aussi bien aux contrôles d'autorisation qu'au calcul des récompenses, mais les deux ensembles de règles répondent à des objectifs différents. Les premières déterminent si une transaction peut être autorisée ; les secondes établissent si une opération effectuée donne droit à une récompense.
Règle | Effet direct | Résultat possible |
|---|---|---|
Restriction d'autorisation par catégorie de commerçant | Approbation ou refus de la transaction | Paiement refusé |
Exclusions de récompenses (Rewards Exclusions) | Éligibilité au cashback ou aux points | Paiement effectué, mais sans récompense |
Règles tarifaires propres à certains commerçants | Frais liés à la transaction | Paiement effectué avec des frais supplémentaires |
La politique d'exclusion des récompenses CRO pour les cartes prépayées Crypto.com répertorie plusieurs MCC ne donnant pas droit à des récompenses, notamment certaines catégories de transferts de fonds, de services financiers et de services d'utilité publique. Ce document porte sur les conditions d'attribution des récompenses CRO. Les exclusions qui y figurent ne doivent pas être interprétées comme des interdictions de payer par carte.
Lorsqu'on compare des cartes, il convient d'examiner séparément les Card Usage Restrictions, les Prohibited Transactions, les Rewards Exclusions et les conditions tarifaires. L'absence de cashback sur un achat ne signifie pas que cet achat ne peut pas être payé.
6. Comment déterminer si un refus de paiement est lié à une restriction MCC ?
Les pages de paiement affichent généralement un message générique, comme Declined ou Payment Failed. La réponse détaillée reçue par le commerçant ou son prestataire d'acquisition n'est pas nécessairement transmise au titulaire. Pour identifier la cause du refus, plusieurs vérifications peuvent être effectuées dans l'ordre suivant :
Déterminer à quelle étape le paiement a échoué. Si le message Card Not Supported apparaît immédiatement après la saisie du numéro de carte, il est possible que le commerçant ou son prestataire de paiement ait refusé la carte avant même l'envoi d'une demande d'autorisation à l'émetteur. En cas d'échec de l'authentification 3D Secure (3DS), il faut d'abord résoudre ce problème. Le protocole 3DS sert à authentifier le titulaire lors d'un paiement en ligne ; une authentification réussie ne garantit pas l'autorisation par l'émetteur.
Consulter l'application de la carte. Rechercher une transaction refusée ou un enregistrement d'autorisation correspondant. L'absence d'enregistrement ne prouve pas à elle seule que l'émetteur n'a pas reçu la demande. Il faut solliciter une vérification auprès du prestataire.
Écarter les causes courantes. Vérifier le solde disponible, la devise, l'éventuel verrouillage ou gel de la carte, les paramètres de paiement en ligne ainsi que les plafonds par opération et cumulés. Certains commerçants demandent une préautorisation supérieure au montant définitif de l'achat.
Examiner les restrictions officielles. Rechercher dans les conditions d'utilisation de la carte des dispositions telles que Merchant Category Restrictions, Prohibited Transactions ou Restricted Merchants, en portant une attention particulière aux transferts de fonds, à l'alimentation de comptes financiers et aux achats de cryptoactifs.
Contacter le fournisseur de la carte. Communiquer la date et l'heure de la transaction, le fuseau horaire, le nom du commerçant, le montant, la devise, les quatre derniers chiffres de la carte ainsi qu'une capture du message d'erreur dont les données sensibles ont été masquées. Lui demander de retrouver l'enregistrement d'autorisation et de confirmer si le refus provient du MCC ou d'une autre règle.
Que signifient les messages de refus les plus courants ?
Message | Première interprétation | Limite de cette interprétation |
|---|---|---|
Transaction Not Permitted | La transaction ne satisfait pas une condition d'utilisation autorisée | Ne désigne pas spécifiquement une restriction MCC |
Restricted Card | La carte fait l'objet d'une restriction d'utilisation | Ne permet pas d'identifier la restriction en cause |
Do Not Honor | L'émetteur n'a pas approuvé la transaction | La cause précise n'est pas indiquée |
Insufficient Funds | Le solde disponible peut être insuffisant | Vérifier d'abord le solde et le montant de la préautorisation |
Authentication Failed | L'authentification a échoué | Ne signifie pas qu'un MCC a entraîné un refus d'autorisation |
La documentation d'Adyen sur les réponses brutes des acquéreurs présente différents messages de refus d'autorisation et leurs correspondances. Par exemple, le code de réponse 57 est couramment associé à « Transaction Not Permitted to Cardholder », mais il ne suffit pas à établir qu'une restriction MCC est à l'origine du refus.
Pour interroger le fournisseur de la carte, il est possible d'utiliser le message suivant :
Pourriez-vous vérifier l'enregistrement d'autorisation de cette transaction et confirmer si elle a été refusée parce que le code de catégorie de commerçant (MCC) a déclenché une restriction du programme de cartes ? Si ce n'est pas le cas, merci de préciser le motif réel du refus et, si cette information est disponible, le MCC utilisé pour la transaction.
Le BIN (Bank Identification Number, numéro d'identification bancaire) permet d'identifier l'origine de l'émission et certaines caractéristiques associées à la carte. Sa fonction est différente de celle du MCC, qui sert à classifier les commerçants. Un commerçant peut également refuser une carte en amont en fonction de son BIN, de son pays d'émission ou de son statut de carte prépayée. Un tel refus ne doit pas être automatiquement attribué aux règles MCC de l'émetteur.
7. Peut-on connaître le MCC d'un commerçant avant de payer ?
Certaines applications de cartes affichent la catégorie du commerçant dans le détail des transactions. En revanche, pour une opération qui n'a pas encore eu lieu, il est généralement impossible de déterminer avec précision le MCC effectivement utilisé à partir du seul nom d'un site Internet. Un commerçant peut disposer de plusieurs entités d'acquisition, comptes commerçants ou configurations régionales.
Pour vérifier une transaction précise, il faut privilégier les enregistrements d'autorisation confirmés par l'émetteur ou l'acquéreur. Les bases de données MCC de tiers peuvent servir de référence, mais leur provenance, leur date de mise à jour et l'entité commerciale concernée doivent être vérifiées. Le nom d'une marque ou l'expérience de paiement d'autres utilisateurs ne permettent pas de confirmer de manière fiable le MCC réellement appliqué à une transaction.
Même si d'autres titulaires ont réussi à payer sur le même site, cela ne signifie pas qu'une transaction effectuée dans une autre région, avec un autre compte commerçant ou dans le cadre d'un autre programme de cartes recevra la même classification.
Pour une plateforme d'information comme UCard Radar, les classifications publiques des commerçants, les règles relatives aux transactions interdites par les programmes de cartes et les preuves de compatibilité réelle des paiements doivent être consignées séparément. En l'absence de données de transaction vérifiables, un MCC ne devrait pas être présenté comme une information confirmée.
8. Peut-on lever une restriction MCC ? Changer de carte est-il utile ?
Lorsqu'un émetteur interdit explicitement une catégorie de transactions, son service client ne peut généralement pas modifier librement la politique du programme pour autoriser un paiement isolé. Les règles peuvent différer d'un émetteur à l'autre : une opération légale et conforme aux conditions d'utilisation d'une autre carte peut donc éventuellement être effectuée avec cette dernière.
Toutefois, changer de carte ne résout pas tous les problèmes. Le refus des cartes prépayées ou virtuelles par le commerçant, l'absence de prise en charge d'une région, les échecs d'authentification et les restrictions légales ou de conformité doivent être examinés séparément. Si un MCC a réellement été attribué de manière incorrecte, il appartient au commerçant de contacter son acquéreur pour demander une vérification conformément aux règles applicables, et non de modifier la classification au moyen d'une description inexacte de la transaction.
Les utilisateurs qui règlent régulièrement des services cloud, des abonnements logiciels ou d'autres dépenses particulières doivent examiner davantage que les frais, les réseaux de cartes et les plafonds de paiement. Il est également important de vérifier les catégories de transactions interdites, les retours d'utilisation réels et la capacité du fournisseur à rechercher les causes des refus d'autorisation. En cas de refus répétés, il faut d'abord obtenir le motif précis du refus avant de décider s'il convient de régler un problème de compte, de contacter le commerçant ou de choisir un moyen de paiement mieux adapté à l'usage prévu.