
一张加密支付卡写着“刷卡手续费 0%”,用它购买一件价值 100 美元的商品,并不意味着只需要充值价值 100 美元的加密货币。
如果资金来自 USDT 或 USDC,持卡人可能会先支付链上转账费,再承担平台入金费和资产兑换价差;遇到外币消费,还会涉及卡组织汇率及发卡方附加费。有些费用会明确列在账单里,有些则反映在实际到账金额或兑换报价中。
比较加密卡使用成本,最实用的办法是沿着资金路径核对三个数字:钱包实际支出了多少、卡账户到账多少、完成消费后最终扣了多少。 三者放在一起,才能判断“零手续费”究竟免除了哪一项。
从充值到刷卡,费用通常出现在哪里?
加密卡收取费用的环节,取决于资金怎样进入卡账户:有的先将加密资产换成法币,有的直到消费时才兑换,也有产品通过钱包授权扣款。沿着这些路径,以下是可能发生的费用,并非每张卡都会全部收取。
费用项目 | 发生环节 | 需要核对什么 |
|---|---|---|
开卡、实体卡及配送费 | 申请或领取卡片 | 虚拟卡与实体卡是否分别收费;是否一次性支付 |
会员费、管理费及闲置费 | 持卡期间 | 订阅周期、免收条件、闲置费触发时间 |
区块链网络费(Gas) | 从个人钱包进行链上转账 | 使用的网络、由谁承担费用、是否另用网络原生代币支付 |
充值或入账费 | 向平台账户或卡余额转入资金 | 加密资产、银行转账、其他银行卡充值的费率是否不同 |
兑换手续费或价差 | USDT、USDC 等资产换成法币 | 是否单列手续费;实际报价相对参考汇率存在多大差异 |
刷卡交易费 | 支付授权或交易入账时 | 是否逐笔收取;是否受卡等级、币种或交易类型影响 |
外币及跨境交易费 | 跨币种或符合跨境收费条件的交易 | 卡组织采用的汇率、发卡方加价和费用适用区域 |
ATM 及其他服务费 | 取现、补卡、争议处理或销户 | 发卡方与 ATM 运营商是否分别收费;有无免手续费额度 |
还有一个容易混淆的概念:交换费(Interchange)。它通常是卡支付体系内由相关机构承担、分配的费用,不等同于持卡人被单独收取的刷卡手续费。除非产品条款或交易记录显示费用明确由持卡人承担,否则不应直接把交换费加进个人用卡成本。
充值 1,000 USDC,最后能用多少钱?
下面用一笔假设交易计算。
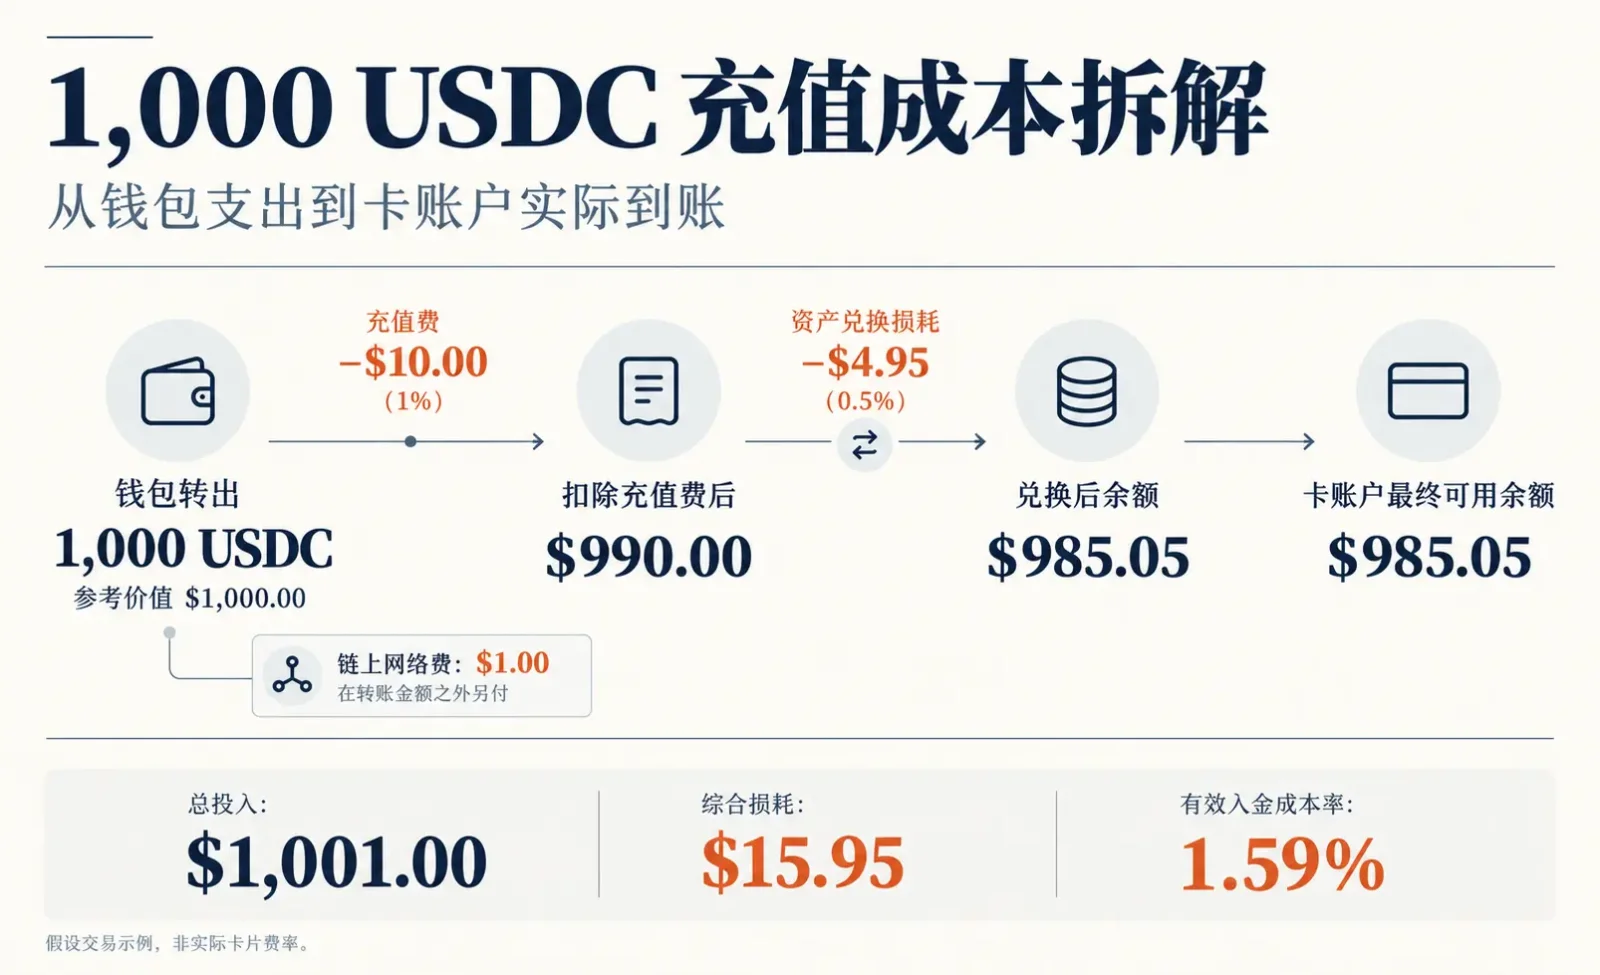
假如从个人钱包转出 1,000 USDC,按参考价格计算价值为 1,000 美元;平台从入金金额中收取 1% 充值费,再对剩余金额产生 0.5% 的兑换损耗。此外,钱包在转账金额之外另付价值 1 美元的网络费。卡账户以美元计价。
资金环节 | 计算方式 | 金额(美元) |
|---|---|---|
转入的 1,000 USDC 参考价值 | 1,000 × $1.00 | $1,000.00 |
假设充值费 | $1,000.00 × 1% | −$10.00 |
扣除充值费后 | 1,000.00−1,000.00 − 1,000.00−10.00 | $990.00 |
假设兑换损耗 | $990.00 × 0.5% | −$4.95 |
最终可用卡余额 | 990.00−990.00 − 990.00−4.95 | $985.05 |
另付网络费 | 在 1,000 USDC 之外支付 | $1.00 |
充值费和兑换损耗合计为 14.95 美元。算上钱包另外支付的 1 美元网络费,为获得 985.05 美元的卡余额,用户总共投入了价值 1,001 美元的资产,差额为 15.95 美元。
单看“充值费 1%”,会漏掉兑换损耗和网络费。把这些损耗合并计算,本文将以下比例定义为这笔交易的有效入金成本率:
有效入金成本率 =(投入资产的总参考价值 − 最终可用卡余额)÷ 投入资产的总参考价值 × 100%
代入本例:
(1,001.00−1,001.00 − 1,001.00−985.05)÷ $1,001.00 × 100% ≈ 1.59%
这里将网络费按支付时的美元等值计入总投入。1.59% 对应的是本次充值与兑换的综合损耗。
再发生一笔外币消费,会怎样?
继续沿用这张美元账单卡。假设一笔境外交易按适用汇率折算后,商品金额为 100 美元,尚未包含发卡方外币交易附加费,也没有其他费用。发卡方若另收 2% 的外币交易费,卡账户最终扣款为 102 美元,剩余余额为 883.05 美元。
这笔消费新增的附加费是 2 美元。之前的 14.95 美元属于整笔充值的入金与兑换损耗,不能每刷一次卡就重新全额算上一遍。要把它分摊到具体消费,还得看这笔充值实际用了多少余额,以及固定费用、返现如何分配。
“刷卡 0 手续费”到底免了什么?
两款真实产品的官方费用说明,恰好能说明这一点。
Coinbase Card:刷卡交易费与资产买卖价差分开看
Coinbase 对其借记卡产品的说明是:使用支持的资金来源进行 Coinbase Card 消费,不另外收取 Coinbase 刷卡交易手续费;不过,在 Coinbase 买卖或交易加密资产时,报价可能包含价差。ATM 运营商也可能收取额外费用。
关键是把消费本身与加密资产买卖分开:USDC 消费未必产生兑换价差,但“刷卡零手续费”也不能涵盖所有资产和操作。
官方来源:Coinbase Card 费用与税务说明。
Crypto.com:1% 的充值费有明确的支付方式条件
Crypto.com 的欧盟/英国预付卡充值说明写明:使用另一张信用卡或借记卡为预付卡充值,收取 1% 手续费。 这 1% 收的是银行卡充值费,并非“所有 USDT/USDC 充值统一收取 1%”。如果改用加密资产充值,费用就要看应用中的具体资产、兑换报价和适用条款。
欧洲居民适用的官方费率表还将非欧元交易费与卡等级、交易区域联系起来。按照 2026 年 10 月 1 日起生效的规则,Midnight 卡的非欧元消费及 ATM 交易,在欧盟和英国境内适用 0.2% 的外币交易费,在这两个区域以外适用 2%。其他卡等级另有各自的规则和免收费额度。
官方来源:欧盟/英国预付卡充值说明;欧洲居民适用的卡片费用与限额。
只看“0%”或“1%”,很容易比错。Coinbase 和 Crypto.com 的这些费率对应不同的操作和地区。先弄清楚资金从哪里来、在哪一步被扣费,再谈哪张卡更便宜。
汇率成本:别把三种兑换混在一起
汇率成本并不只发生在刷卡那一刻。加密资产换成法币、卡组织处理跨币种交易,以及商户或 ATM 提供的动态货币转换,涉及的是三种不同的计价过程。
加密资产兑换法币
例如用 USDT 或 USDC 为美元、欧元卡余额提供资金。平台可能显示单独的兑换手续费,也可能直接给出买卖报价。真正值得比较的是成交汇率,以及同一时点、同一交易方向的可比参考价格。USDC 虽然锚定美元,兑换为美元卡余额时也可能产生成本。
卡组织汇率与发卡方附加费
美元账单卡在欧元商户消费时,交易可能通过 Visa 或 Mastercard 适用的汇率折算为美元,再按发卡方条款收取外币或跨境交易附加费。这里有两种不同来源的成本:一部分来自卡组织汇率与市场参考汇率的差异,另一部分是发卡方明确收取的附加费。把它们统称为“官方汇率费”,反而看不出费用产生在哪一环。
Visa 的外汇资料区分了卡组织兑换汇率、参考汇率及额外加价,可用来理解这几个概念:Visa 外汇服务说明。
商户或 ATM 提供的动态货币转换(DCC)
境外付款时,终端有时提供两种选择:按当地货币支付,或者由商户/ATM 直接转换成持卡人熟悉的货币。这种后者通常称为动态货币转换(Dynamic Currency Conversion,DCC)。
选择 DCC 后,兑换汇率及加价可能由商户或 ATM 服务商提供,交易不再沿用原本的卡组织货币转换路径。因此,DCC 的汇率加价不应与卡组织兑换成本机械相加。终端披露的两种货币金额、汇率和额外费用,比笼统的“换汇手续费”更值得比较。即使选择当地货币付款,发卡方仍可能按条款收费。
官方参考:Visa:什么是动态货币转换?。
两张加密卡怎么比较,结果才有意义?
对照费率表时,先把使用场景固定下来,假如两张卡的使用条件统一为:同一个居住地区、相同卡等级,每月通过指定网络充值一次 1,000 USDC,再完成等值 600 美元的同币种消费和 200 美元的外币消费。成本差异才有可能被追溯到入金、兑换或消费环节。
比较项目 | 应记录的事实 |
|---|---|
申请资格与卡计划 | 居住地区、发卡方、实际可申请的卡等级 |
入金条件 | 币种与网络、到账金额、独立支付的 Gas 费、最低充值额 |
兑换结果 | 报价时间、实际成交汇率、兑换后可用余额 |
消费扣款 | 交易币种、账单币种、入账金额和附加交易费 |
固定及后续费用 | 开卡、会员、补卡、闲置、退款及销户费用 |
奖励抵扣 | 返现币种、上限、锁定条件及是否可实际兑换 |
未确认项目 | 卡方未披露或只适用于特定市场的收费项目 |
比较时最容易混在一起的,是资金进入卡账户时的损耗和之后刷卡时的扣款。两者可以用不同的指标表示:
入金到账比例 = 最终可用卡余额 ÷ 投入资产的总参考价值 × 100%。 它反映资金转入卡账户的效率,本例约为 98.41%。
单笔交易实际成本差额 = 统一参考币种后的最终卡账户扣款 − 同一参考币种下的商品基准价格。 跨币种消费还需要一个有明确时间的基准汇率,才能区分汇率差异和额外收费。最终扣款与商品基准价格之间的差额,不能全部算作“刷卡手续费”。
返现最好单独计算。标称 3% 的奖励,可能受到消费类别、额度、会员订阅或代币锁定条件限制,实际价值低于广告数字。若直接用宣传中的返现比例抵扣全部成本,就容易高估一张卡的优惠程度。
费用比较中还容易漏掉几笔账。首页展示的优惠费率可能只针对部分地区或卡等级;订阅费、开卡费和每次充值的网络费,也需要放到实际持卡周期和交易频率中看。兑换时只看“手续费为零”同样不够,报价是否接近参考汇率,最终到账记录会给出更直接的答案。
还有一些成本,往往在退款、提现或销户时才显现。有些卡充值后难以按原资金路径提回余额,取回资金的费用也应算在用卡决策里。费用条款和交易凭证最好留存,包括兑换报价、到账、授权及最终入账金额;预授权与最终结算可能不同,记录能帮助核对差额。
公开费用记录可查阅 UCard Radar 费用比较页面。有关稳定币进入银行卡支付流程的基础知识,可参阅 《USDT 支付卡是什么?如何将 USDT 用于日常消费》。
常见问题
加密支付卡真的有零手续费吗?
有的卡确实不收逐笔刷卡交易费。不过,从充值、兑换到订阅、外币交易和取现,仍可能产生其他费用。宣传中的“零手续费”,通常只对应某个收费环节。
USDC 支付一定比 BTC 更便宜吗?
USDC 与美元挂钩,在一些情形下可以减少资产价格波动带来的影响,但并不保证兑换更便宜。实际花费还要看成交报价、卡计划、支付币种和充值方式。USDC 本身也存在偏离锚定价格及发行方风险。
外币交易费是 0%,是不是就没有汇率损耗?
外币交易费为零,指发卡方没有另加这一笔费用;交易采用的兑换汇率仍会影响最终扣款。如果选择 DCC,商户或 ATM 给出的汇率也会影响成本。
每刷一次加密卡都要支付 Gas 费吗?
预充值或托管余额型卡片,链上转账可能只发生在入金环节,并非每次刷卡都要付 Gas。钱包关联型产品则要看具体的资金和授权设计,不能一概而论。
比较两张加密卡,先看哪个成本指标?
高频用卡更值得关注实际到账比例和每笔最终扣款;偶尔用卡,则不能忽视开卡费、订阅费及闲置费。单看一个百分比,很难判断哪张卡更省钱。
资料来源与适用范围
本文介绍的是加密支付卡的收费机制,不针对具体用户推荐卡片。上文的充值金额、费用比例、网络费及外币交易附加费均为独立设定的演算参数,并非某张真实卡片的完整费率组合。
官方资料核查日期:2026 年 10 月 21 日。费率、地区和适用条件可能随后调整,以发卡机构的最新持卡协议、官方费用表和交易时显示的报价为准。
示例未计入后续刷卡费用、持卡固定成本及各司法辖区可能适用的税费。实际交易的成本还可能受到充值金额、所用网络、汇率变动、预授权、退款方式和资产兑换税务后果的影响。具体费用、交易支持范围及税务处理,仍取决于资金来源、持卡协议和交易记录。本文引用的个别市场卡计划费率,不用于判断其他市场的申请资格。