
一张加密支付卡在超市、餐厅和普通电商网站都能正常付款,却无法支付某些金融服务、数字平台或特殊商户。即使余额充足、3D Secure 验证通过,交易仍可能被拒绝。
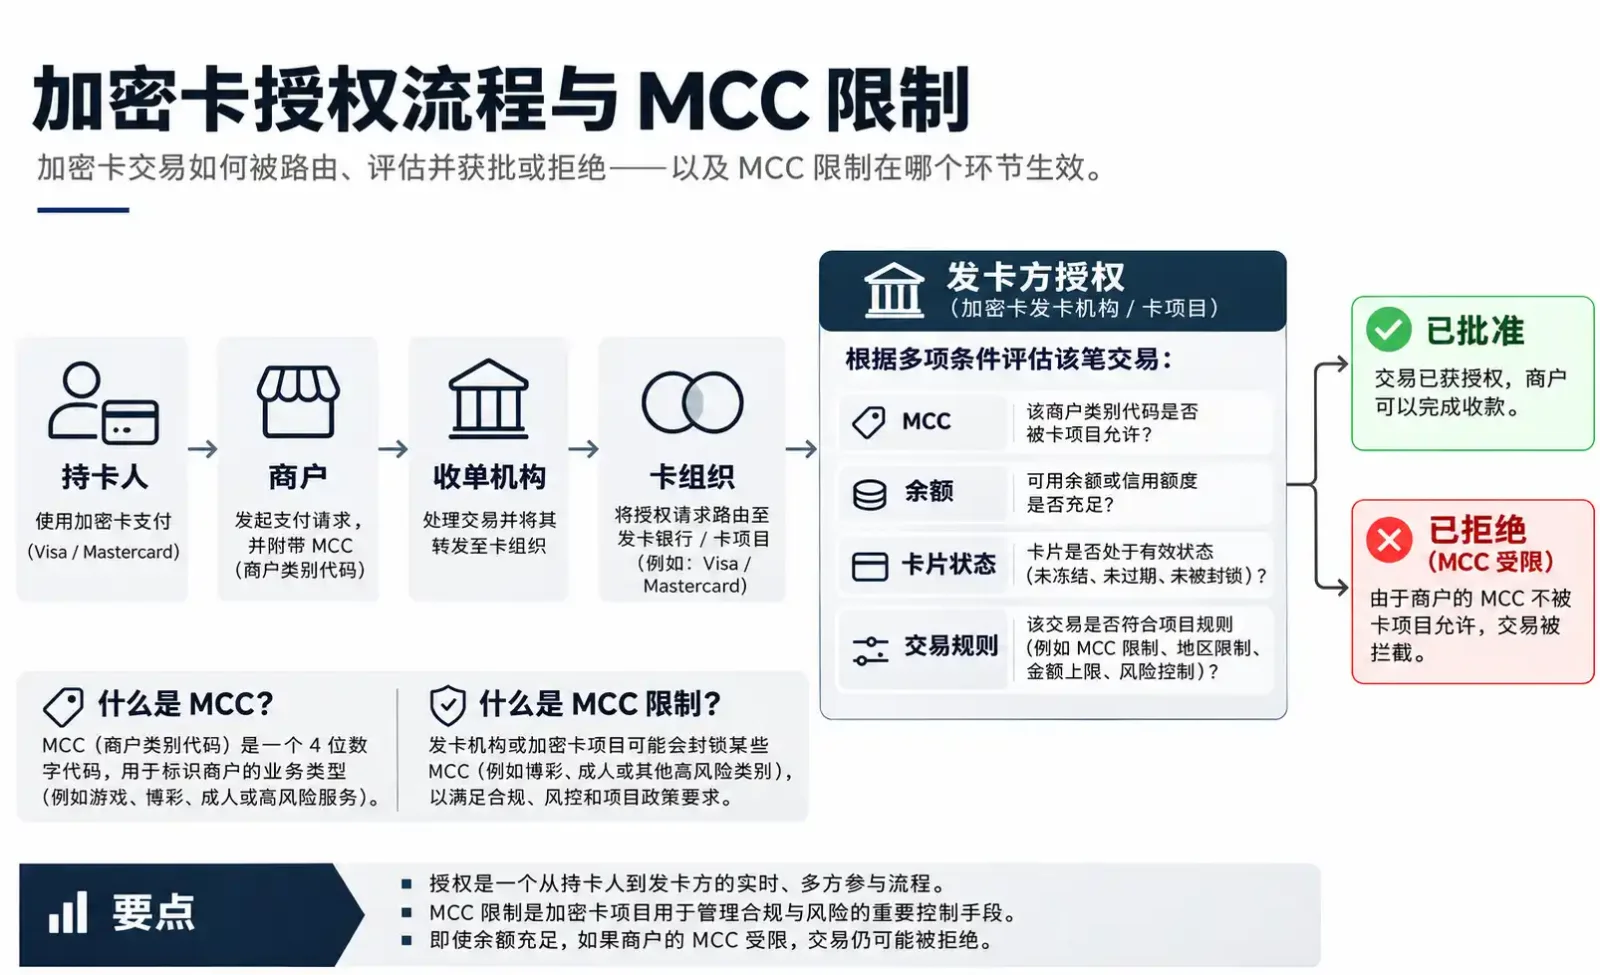
原因之一是商户类别限制(Merchant Category Restrictions)。银行卡交易通常带有商户类别代码(Merchant Category Code,MCC),发卡机构可以根据这一信息限制某些业务类型。加密资产购买、资金转移、博彩等交易,可能被部分卡计划禁止。
但付款失败也可能发生在商户受理、身份验证或其他授权环节。要判断是否由 MCC 引起,先要了解它在支付链路中的作用。
1. 为什么加密支付卡会拒绝某些商户?
MCC 是银行卡体系用于标识商户经营业务或特定交易类别的四位数字代码。例如,超市通常使用 5411,餐厅通常使用 5812,证券经纪服务商可能使用 6211。它通常反映商户业务,而不是顾客购买的每一件商品:超市销售礼品卡,不代表每笔交易都会自动改用另一种 MCC。
商户分类由收单机构(Acquirer)或相关收单服务方按照卡组织规则分配、管理,而不是由持卡人选择。对于同一经营场所的不同业务,以及需要单独标识的交易,规则也可能要求使用不同 MCC。Visa 的《Merchant Data Standards Manual》对商户资料和类别分配作了规定。
支付时,商户经支付网关或处理商、收单机构和卡组织网络提交授权请求,发卡机构(Issuer)或其授权处理系统据此决定是否批准交易。请求中的商户类别、交易金额、地区、币种及交易方式等信息,都可能参与判断。
假设某卡计划禁止通过银行卡购买加密资产。如果授权请求所对应的 MCC 触发该计划的限制,发卡机构就可能拒绝交易。这种控制在支付基础设施中有现成实现:Visa 的 Commercial Payment Controls 支持按商户类别管理交易;Adyen 的发卡授权规则示例展示了按国家和 MCC 设置规则的方式。
MCC 是授权条件之一,不等于交易最终结果。卡片状态、余额、限额和其他风险控制仍可能决定一笔付款能否完成。
2. 哪些 MCC 容易受到加密支付卡限制?
资金转移、金融账户充值、加密资产购买、博彩及证券交易,是需要重点核查的类别。下表列出六个具有代表性的 MCC,并非所有加密支付卡共同适用的禁止清单。
MCC | 商户类别 | 可能涉及的业务 |
|---|---|---|
4829 | Money Transfer | 汇款、电子资金转移等服务 |
6012 | Financial Institutions – Merchandise, Services and Debt Repayment | 金融机构提供的金融商品、账户充值、外汇或加密资产购买、债务偿付等 |
6051 | Non-Financial Institutions – Foreign Currency, Cryptocurrency and Related Services | 非金融机构提供的外汇或加密资产购买、部分账户充值及相关服务 |
6211 | Security Brokers/Dealers | 证券经纪及相关交易服务 |
6540 | Non-Financial Institutions – Stored Value Card Purchase/Load | 非金融机构提供的储值卡或储值账户购买、充值 |
7995 | Betting and Gambling | 博彩、赌场及相关投注活动 |
表中名称为便于阅读的简化描述,实际分类以适用卡组织规则为准。
加密资产购买与卡账户充值不是同一笔交易
用户向加密支付卡账户存入 USDT,可能采用链上转账,不经过银行卡收单网络,也不产生这笔充值的银行卡 MCC。随后使用卡片购买普通商品,则会进入银行卡授权流程。
若用户转而在交易平台使用这张卡购买 BTC 或 USDT,交易性质已经改变。根据 Visa 的商户分类规则,加密资产购买可以按经营主体及交易安排适用 MCC 6012 或 6051;在适用规则列明的其他非传统法币获取场景中,还可能涉及 4829、6540 等代码。因此,不能将所有加密资产购买交易一律标记为 MCC 6051。
发卡机构限制相关交易,可能是为了控制现金等价物、资金循环或不符合卡计划用途的支付。允许用加密资产形成消费余额,不代表允许通过银行卡网络再次购买加密资产。
汇款、账户充值与特殊金融服务
MCC 4829 主要涉及资金转移;MCC 6012、6051 和 6540 则可能出现在金融机构或非金融机构的账户充值、储值和其他相关业务中。它们不能仅凭“充值”二字互相替代,分类还要看商户性质、实际交易和处理规则。
一些附带返现的消费卡对资金转移更为敏感,因为反复转账可能被用来获取不符合奖励政策的返现。博彩与证券交易则可能同时涉及发卡政策、收单要求和当地法律。用户应查看卡计划对 Prohibited Transactions、Account Funding、Money Transfer 等业务的具体规定。
3. Crypto.com 与 Coinbase 的真实产品案例
Crypto.com USD Card:官方明确列出 MCC 限制。
Crypto.com 在《Why was my transaction with the Crypto.com USD Card declined?》中,将商户 MCC 不符合卡片使用政策列为拒绝交易的原因之一。该页面还列有卡片被锁定、美元余额不足、PIN 或线上卡片资料错误、使用不支持的付款方式,以及不支持分期付款等情形。
上述拒绝原因适用于该官方说明所涉及的 USD Card 产品。
Coinbase Card:公开列明禁止的商户业务类别。
Coinbase 的 Card 使用说明列有证券经纪、博彩、资金转移、汇款服务、加密货币业务等禁止类别,并说明在美国不支持向 Venmo、PayPal、Cash App 等平台转账或提现。
这份页面列出的是具体产品的业务限制,并非逐项公布的 MCC 拦截代码。不能仅凭业务名称自行编制一份 Coinbase Card 的完整 MCC 黑名单。
4. 为什么同一张卡在不同商户或不同交易中结果不同?
两家网站销售类似商品,银行卡网络收到的商户资料却可能不同。一家软件企业可能直接收款,另一家可能通过 Merchant of Record(名义销售商,由其承担相应销售及收款责任)提供订阅服务。不同经营主体、收单安排和业务类型,可能影响交易显示的商户名称、所在地及 MCC。
即使消费者看到的是同一个品牌,大型平台的云服务、软件订阅和数字内容也可能由不同商户账户处理。但采用 Merchant of Record 并不必然改变 MCC,仍要依据实际业务及收单机构的分类。
使用同一家支付网关,也不意味着使用同一 MCC。 Stripe、Adyen 等支付服务商服务于大量不同业务的商户。某张卡在一家采用 Stripe 的网站成功、在另一家失败,不能直接归因于 Stripe 整体拒收该卡。
同一商户的不同交易也可能出现不同结果。首次绑卡验证有时只发生小额授权,正式扣款则涉及另一金额;一次性消费与商户发起的自动续费,在身份验证及授权条件上也可能不同。账户充值还可能使用专门的交易处理方式或商户配置。
MCC 没变,交易仍可能因金额、地区、交易方式、卡片余额或风控规则被拒绝。因此,“绑卡成功、扣费失败”不能直接当作商户类别被禁止的证据。
5. MCC 交易限制与返现排除有什么区别?
MCC 既可用于授权控制,也可用于奖励计算,但两套规则解决的问题不同:前者决定交易能否被批准,后者决定已完成的交易是否符合奖励条件。
规则 | 直接影响 | 可能结果 |
|---|---|---|
商户类别授权限制 | 交易是否获批 | 付款被拒 |
奖励排除(Rewards Exclusions) | 返现或积分资格 | 付款成功但没有奖励 |
特定商户收费规则 | 交易费用 | 付款成功但产生额外费用 |
Crypto.com 的预付卡 CRO 奖励排除规则列有多种不符合奖励条件的 MCC,包括部分资金转移、金融服务和公共事业类别。该文件讨论的是 CRO 奖励资格,不能将其中的排除项直接解释为银行卡付款禁令。
比较卡片时,应分别核对 Card Usage Restrictions、Prohibited Transactions、Rewards Exclusions 和费用条款,避免把“没有返现”误判为“不能付款”。
6. 支付被拒后,怎样判断是否属于 MCC 限制?
普通付款页面通常只显示 Declined 或 Payment Failed。商户与收单服务商收到的详细响应未必会传递给持卡人。可按下面的顺序排查:
确认失败阶段。 输入卡号后立即出现 Card Not Supported,可能是商户或支付服务商在提交发卡授权前就拒收;出现 3D Secure(3DS)验证失败,则应先处理身份验证。3DS 用于线上持卡人身份验证,通过验证不等于发卡授权成功。
查看卡片 App。 查找是否出现对应的失败交易或授权记录。没有记录也不能单独证明发卡机构未收到请求,应请服务商核对。
排查常见条件。 核对余额、币种、卡片冻结或锁定状态、线上支付设置、单笔及累计限额。部分商户预授权金额可能高于最终消费金额。
核对官方限制。 在持卡规则中查找 Merchant Category Restrictions、Prohibited Transactions、Restricted Merchants 等条款,尤其关注资金转账、金融账户充值和加密资产购买。
联系卡片服务商。 提供交易时间、时区、商户名称、金额、币种、卡片末四位和脱敏错误截图,请其查找授权记录,确认是否因 MCC 或其他规则拒绝。
常见拒绝提示能说明什么?
提示 | 初步含义 | 判断边界 |
|---|---|---|
Transaction Not Permitted | 当前交易不符合某项允许条件 | 不专指 MCC |
Restricted Card | 卡片受到使用限制 | 不能确定是哪项限制 |
Do Not Honor | 发卡机构未批准交易 | 未明确具体原因 |
Insufficient Funds | 可能缺少足额可用资金 | 先核对余额及预授权金额 |
Authentication Failed | 身份验证未成功 | 不等于 MCC 授权拒绝 |
Adyen 的收单响应说明展示了不同授权拒绝响应及其映射方式。例如,响应码 57 常用于表示“Transaction Not Permitted to Cardholder”,但不能据此唯一判定为 MCC 限制。
向服务商询问时,可以直接使用这句话:
请核对这笔交易的授权记录:是否因商户类别代码(MCC)触发卡计划限制?如果不是,请确认实际拒绝原因;如可提供,也请告知交易使用的 MCC。
银行卡 BIN(Bank Identification Number,发卡机构识别码)用于识别发卡来源及相关卡片资源,与 MCC 的商户分类用途不同。商户也可能按 BIN、卡片发行地区或预付卡类型提前拒收,此时不应直接归因于发卡机构的 MCC 规则。
7. 能否提前查询商户的 MCC?
部分卡片 App 会在交易明细中显示商户类别,但未发生的交易通常无法仅凭网站名称准确查出实际 MCC。商户可能存在多个收单主体、业务账户或地区配置。
核查具体交易时,应优先采用发卡机构或收单机构确认的授权记录。第三方 MCC 数据库可以作为参考,但需要核对数据来源、更新日期和对应的商户主体。仅凭商户品牌或其他用户的支付经历,无法可靠确认某笔交易实际使用的 MCC。
即使其他持卡人在同一网站支付成功,也不代表另一地区、另一商户账户或另一卡计划下的交易采用相同分类。
对 UCard Radar 这类信息平台,公开商户分类、卡计划禁止交易规则与实际支付兼容性证据应分别记录。没有可核实的交易资料,就不宜将某个 MCC 当作已经确认的事实。
8. MCC 限制能否解决?换卡是否有效?
如果发卡机构明确禁止某类交易,客服通常无法为单笔付款随意改变卡计划政策。不同发卡机构的规则可能不同,合法且符合另一张卡使用条件的交易,有机会通过其他卡片完成。
但更换卡片不能解决所有问题。商户拒收预付卡或虚拟卡、地区不受支持、身份验证失败,以及法律或合规限制,都需要分别处理。如果商户 MCC 确实被错误分配,应由商户联系收单机构按规则核查,而不是通过虚假交易描述改变分类。
对于长期支付云服务、软件订阅或其他特定费用的用户,选卡时除了费用、卡组织和消费限额,更应核查禁止交易类别、实际使用记录及服务商能否查询授权拒绝原因。发生持续拒付时,先取得明确的授权原因,再决定是处理账户问题、联系商户,还是更换适合该用途的支付工具。