
アルゼンチンでは、USDTやUSDCを日常の支払いに利用する手段が増えている。しかし、実際に暗号資産決済カードを申し込もうとすると、確認すべき点は多い。アルゼンチンの本人確認書類で申し込めるのか。ステーブルコインをそのまま支払いに使えるのか。決済時にはどの為替レートが適用されるのか。海外で利用すると、追加費用はいくらかかるのか。
2026年のアルゼンチン市場で比較する価値があるのは、Lemon、Binance、Ripio、belo、Nexoの5つのサービスだ。いずれもデジタル資産を日常の支払いに活用できるが、商品の位置付け、資金の利用方法、取引コストには大きな違いがある。
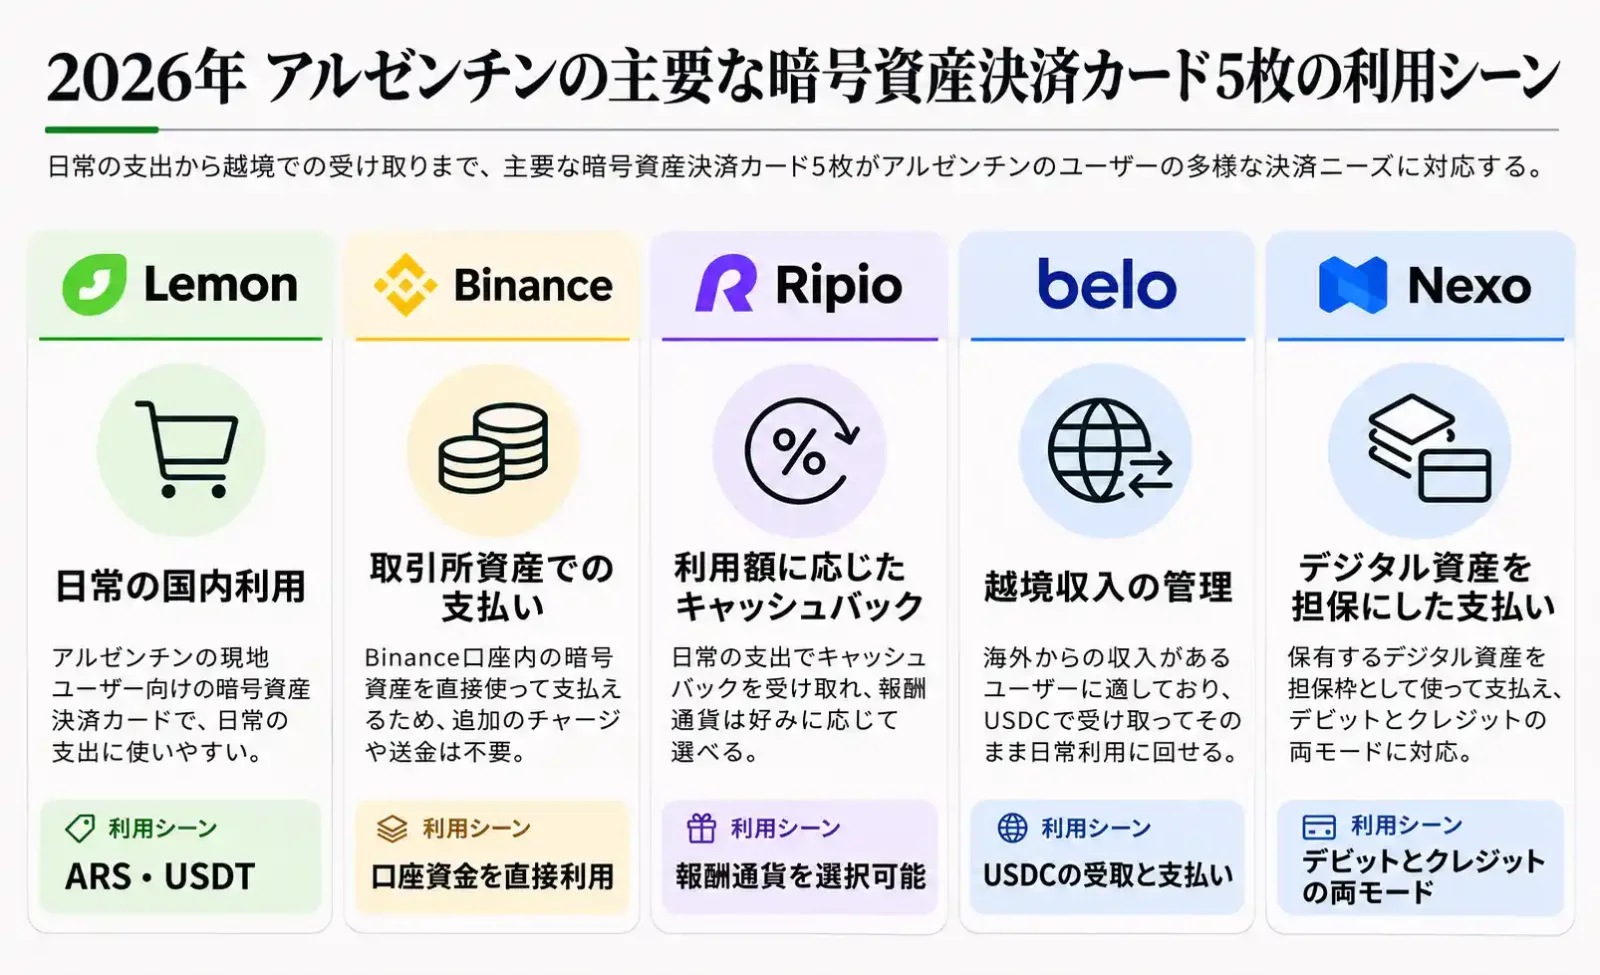
Lemonはステーブルコインとアルゼンチン国内の決済手段を組み合わせ、日常的な買い物に適している。Binance Cardは取引所の口座に保有する資産を直接利用できる。Ripioは暗号資産によるキャッシュバックを特徴とする。beloは海外からの入金、複数通貨の管理、カード決済を一つのサービスにまとめている。Nexoはデジタル資産を担保とする与信機能を提供し、保有資産を売却せずに決済資金を確保できる。
アルゼンチンの居住者がカードを選ぶ際、キャッシュバック率だけを比較しても十分ではない。国内決済の使いやすさ、デジタル資産の交換コスト、海外取引の決済方法のほうが、宣伝されている還元率より重要になることも多い。
5つのカードの主な違い
商品 | 主な決済方法 | 通常の特典と主な条件 | 特に適した用途 |
|---|---|---|---|
Lemon Card(Visa) | ARS、暗号資産。QR決済にも対応 | 暗号資産を使ったカード決済で2%相当のBTC還元、交換手数料0.5%。ARS決済では0.25%相当のBTC還元。月間還元上限は30,000 ARS | 国内での日常的な買い物、保有済みUSDTの利用 |
Binance Card Argentina(Mastercard) | Binance口座内の対象暗号資産、ARS | 暗号資産決済では利用額に応じて1.5%~3%相当のBTC還元、交換手数料0.9%。ARSからの引き落としは還元対象外 | Binanceに暗号資産を保有する国内利用者 |
Ripio Card(Visa) | ARS、対象暗号資産 | 暗号資産決済で2%還元、カード決済手数料0.5%。ARS決済で0.5%還元。月間還元上限は50,000 ARS | USDTで特典を受け取りたい人、ARS決済の還元率を重視する人 |
belo Mastercard | 複数通貨の口座残高 | 一律の固定キャッシュバック率はない。一部の国際取引には最低手数料が設定される | 海外収入の管理、USDCでの受取と支払い |
Nexo Card(Mastercard) | デビット決済、デジタル資産担保型の与信 | アルゼンチン向けサービスでは両モードで特典を受け取れる。還元率は会員ランクと受取資産によって異なる | 米ドル建ての支払い、暗号資産担保ローンの利用ニーズがある人 |
表中のキャッシュバックは対象となる取引に限って適用され、それぞれ所定の上限がある。
Lemon Card:アルゼンチンの日常生活に幅広く対応するカード
Lemon Cardは暗号資産による支払いに対応したVisaプリペイドカードで、バーチャルカードと物理カードを提供している。発行、配送、維持管理に手数料はかからない。
最大の強みは、アルゼンチン国内の決済手段との連携が充実していることだ。利用者はARSを保有できるほか、Lemon口座にUSDTなどのデジタル資産を置き、支払いに使う残高を必要に応じて選択できる。
例えば、ブエノスアイレスのスーパーマーケットでARS残高を選べば、そのままペソで支払える。USDTを選んだ場合は、取引時に必要な暗号資産がARSへ交換される。加盟店が受け取るのは通常のカード決済による支払いであり、暗号資産を直接受け入れる必要はない。
2%のキャッシュバックには0.5%の交換コストが伴う
Lemonの公式規定によると、2026年9月1日以降、ARSで支払う対象カード取引には0.25%相当のBTCが還元される。一方、暗号資産で支払う対象取引の還元率は2%だ。
ただし、暗号資産を使ってARS建ての取引を支払う際には、システムが必要なデジタル資産を自動売却するため、0.5%の交換手数料が発生する。
2%の還元条件を満たす、100米ドル相当の買い物を例に考えてみよう。
約2米ドル相当のBTCが還元される。
暗号資産の交換手数料として約0.50米ドルを支払う。
その他のコストを除くと、実質的な利益は約1.50米ドルとなる。
この計算には、利用者がUSDTを取得した際の費用や、実際に適用された交換レートは含まれていない。もともとステーブルコインを割高な価格で購入していた場合、最終的な利益はさらに小さくなる。
Lemonはアルゼンチンで広く使われているQRコード決済にも対応している。ただし、QR決済とカード決済ではキャッシュバック規定が異なる。暗号資産を使った対象QR決済の還元率は1%で、カード決済の2%より低い。
海外での支払いにも便利な機能がある。Lemonの2026年の製品説明によれば、条件を満たす外貨建て取引にUSDtを使用すると、米ドル建てで処理でき、関連するアルゼンチンの所得税30%前払い徴収の対象とならない。こうした取引にBTCのキャッシュバックは付かない。適用範囲については、実際の取引画面と現行の税制を確認する必要がある。
ステーブルコインと日常の支出を一つのアプリで管理したいアルゼンチン居住者にとって、Lemonの機能は幅広い。国内での買い物、QR決済、バーチャルカード、物理カード、外貨建て決済まで対応している。
弱点は、ARSでの買い物に対する還元率だ。 普段はペソだけを使い、ステーブルコインを頻繁に交換する必要がない人にとって、0.25%の還元はそれほど魅力的ではない。他のサービスのほうが高い還元を得られる可能性がある。
公式資料:Lemon Card|最新のキャッシュバック率と月間上限|QR決済のキャッシュバック|暗号資産決済の交換手数料|外貨建て取引の決済
Binance Card:取引所の資産を直接使える一方、海外利用の費用は高い
Binanceは2026年6月、Mastercardの決済ネットワークを利用するBinance Cardをアルゼンチン市場向けに提供開始した。
すでにBinanceにデジタル資産を保有している人にとって、最大の利点は、取引所から資金を引き出し、別のウォレットに移してから支払うという手間を省けることだ。
Binanceの公式説明では、アルゼンチン居住者は本人確認(KYC)を完了したうえで、有効なアルゼンチンの身分証明書、パスポート、または居住資格を証明する書類を使って申し込める。バーチャルカードは承認後すぐに利用でき、物理カードは別途申請できる。
通常のキャッシュバック率は、各暦月内に売上確定した対象取引の合計額によって決まり、その月の対象取引にさかのぼって適用される。
当月の対象利用額 | BTC還元率 | 上限 |
|---|---|---|
148,000 ARS未満 | 1.5% | 規定に独立した月間上限の記載なし |
148,000 ARS以上、1,480,000 ARS未満 | 2% | 規定に独立した月間上限の記載なし |
1,480,000 ARS以上 | 3% | 月間キャッシュバック上限148,000 ARS |
月間利用額が上位のランクに達すると、新しい還元率が同月の対象取引にもさかのぼって適用される。特典は通常、翌月に精算される。
Binanceは物理カードでの初回購入に対し、期間限定で3%を還元するキャンペーンも提供しており、期限は12月31日だ。このキャンペーンと通常の段階別キャッシュバックは別の規定に基づくため、両方の還元率を単純に合算することはできない。
還元率のランク以上に注意したいのが、Binance Cardの手数料体系だ。
公式に公表されているアルゼンチン向けカードの費用は次のとおり。
暗号資産の交換手数料:0.9%
外貨交換手数料:6%~7%
年会費:0 ARS
物理カードの通常申請手数料:10米ドル。ただし、2026年12月31日までは初回発行が無料
アルゼンチン国内でUSDTを使ってARS建ての買い物をし、2%の還元条件を満たした場合、0.9%の暗号資産交換手数料を差し引いた理論上の利益は、決済額の約1.1%となる。
海外決済では事情が異なる。仮に6%の外貨交換手数料が適用されれば、最大3%のキャッシュバックを受け取っても、その費用を相殺できない。
Binance Cardは、普段からBinanceでデジタル資産を管理し、主にアルゼンチン国内で支払う利用者に向いている。 口座内の資金を直接使えるため、サービス間の送金を省略できる。ただし、この利便性によって、取引内容によっては割高になる手数料を補えるわけではない。
海外旅行、米ドル建てのサブスクリプション、国際的な商品購入に使う場合は、キャッシュバック率よりも実際の外貨決済コストを優先して比較すべきだ。
公式資料:アルゼンチン向けカードの概要|キャッシュバックランクと対象外取引|手数料と利用限度額
Ripio Card:暗号資産決済での2%還元が強み
Ripioはアルゼンチン国内の暗号資産サービス市場で存在感を持つ事業者だ。同社のRipio CardはVisaネットワークを採用し、バーチャルカードと物理プリペイドカードを提供する。ARSとプラットフォームが認める暗号資産を使って支払える。
Lemonと比べると、Ripioの基本的なキャッシュバック制度は一般消費者にとって魅力的で、特にARSで直接支払う場合に差が出る。
2026年の公式製品ページによると、暗号資産を使った支払いの基本還元率は2%で、受取資産をUSDT、BTC、ETHから選べる。ARSによる支払いでは0.5%が還元される。
初めてカードを申し込む利用者は、キャンペーン条件を満たす場合、最初の30日間に暗号資産決済で4%、ARS決済で1%の特別還元を受けられる。ただし、キャッシュバックには明確な上限がある。
各暦月のキャッシュバック総額は50,000 ARSが上限となる。デジタルウォレットへのチャージ、一部の金融取引、税金の支払い、その他の制限対象取引には還元が適用されない。
Ripioの2%還元を、そのまま実質利益と考えられない理由
Ripio Cardでデジタル資産を使って支払う場合、プラットフォームは取引に必要な数量の暗号資産を売却し、ARSへ交換したうえでカード決済に充当する。
利用規約によれば、この交換には取引時点のRipioの暗号資産売却価格が適用され、所定の売却手数料も発生する。
したがって、2%のキャッシュバックを受け取れても、実質的な利益が2%になるとは限らない。最終的な損益は、デジタル資産の売却価格、プラットフォームの手数料、利用者がその資産を取得した際のコストによって変わる。
特に注意したいのは、もともとARSを保有する利用者が、暗号資産決済の還元を得るためだけにUSDTを購入し、Ripio Cardで支払う際に再びARSへ売却するケースだ。
この方法では購入時と売却時の双方で費用が発生する。二度の交換で生じる価格差が大きければ、キャッシュバックの優位性は大幅に薄れる。
一方、収入を直接USDTで受け取っている利用者は事情が異なる。すでに資金がステーブルコインであるため、キャッシュバックを得る目的でUSDTを追加購入する必要がなく、コスト構造は比較的単純だ。
Ripioにはもう一つの利点がある。還元を受け取る暗号資産を自分で選べることだ。
ステーブルコインを積み増したい一方、キャッシュバックによってBTCの価格変動リスクを増やしたくない場合は、USDTでの受取が日常的な資金管理に適している。BTCでしか還元を受けられないカードと比べ、この柔軟性には実用的な価値がある。
ただし、頻繁に高額決済を行う人にとっては、月間50,000 ARSのキャッシュバック上限が利益の伸びを制限する。上限に達した後は利用額を増やしても特典は増えない。
Ripio Cardは、すでにRipioのウォレットを利用し、日常の買い物を通じてUSDT、BTC、ETHを積み立てたい人に向いている。 主にARSで買い物をする利用者にとっても、基本還元率0.5%は検討に値する。
複数の取引所間で頻繁に資金を移動する場合や、高い還元率のためにUSDTをわざわざ購入する場合は、交換に伴う費用をすべて計算してから判断したい。
公式資料:Ripio Card|カードの手数料と限度額|キャッシュバック規定と対象外取引|海外決済に関する税務上の説明
belo Mastercard:還元率よりも、海外収入をどう使うかが重要
アルゼンチンに居住しながら、米国などの海外から報酬を受け取るフリーランス、リモートワーカー、デジタルサービス提供者にとって、面倒なのは支払いそのものよりも、その前の資金管理であることが多い。
海外から代金を受け取り、利用できる残高へ変換し、アルゼンチン国内の生活費として使うまでの手続きは、キャッシュバック率の高いカードを選ぶこと以上に複雑になり得る。
beloは、こうした需要を中心に設計されたサービスだ。
2026年の公式資料によれば、アルゼンチンの利用者はbeloを通じて一部の国際送金を受け取れる。利用するサービスによって、入金額はUSDCなどの残高へ変換されるか、その形式で口座に反映される。ARSや、プラットフォームが対応するその他のデジタル資産も保有できる。
belo Mastercardはアルゼンチンで発行されるMastercardプリペイドカードで、バーチャルカードと物理カードがある。カード保有者は、口座内の複数通貨の残高について引き落としの優先順位を設定でき、決済時にはシステムが所定の規則に従って処理する。
例えば、海外の顧客からデザイン業務を請け負うアルゼンチンのフリーランスが、対象となる入金経路を通じてUSDCを受け取った場合、その残高を日常の買い物に直接利用できる。支払うたびに従来型の銀行口座へ手動で出金する必要はない。
もちろん、カード決済によってブロックチェーン上のUSDCが加盟店へ直接送られるわけではない。実際の取引では、必要な通貨交換と法定通貨による決済処理が引き続き行われる。
公式資料:belo Mastercard|カード手数料|利用限度額|Deelからの入金|Payoneerからの入金
Nexo Card:暗号資産を保有したまま使えるが、担保型クレジットはキャッシュバック狙いに不向き
Nexoは2026年7月8日、アルゼンチンでNexo Cardを正式に提供開始した。現地居住者は、デビット決済とデジタル資産を担保とするクレジット決済の2つのモードを利用できる。
一般的なプリペイドカードとの最大の違いは、デジタル資産の一部をすぐに売却しなくても、支払いに使える資金を確保できる点にある。
デビットモード(Debit Mode)では、口座内の対象デジタル資産残高を使って支払い、システムが製品の規定に従って資産を処理する。
クレジットモード(Credit Mode)では、BTCやETHなどの対象デジタル資産を担保として差し入れ、決済に利用できる信用枠を確保する。
例えば、BTCを長期保有し、現在の価格では売却したくないと考える利用者がいるとする。その場合、BTCの一部を担保に入れ、Nexo Cardを使って保有資産を取引時に直接売却せずに買い物の資金を調達できる。
借入金を条件どおり返済し、担保資産も引き続きプラットフォームのリスク管理基準を満たしていれば、元のBTC保有量を維持できる可能性がある。
この仕組みは、デジタル資産を長期保有しながら短期的な資金需要にも対応したい人にとって魅力がある。しかし、日常のカード利用が担保付き借入と結び付くことにもなる。
BTCを売らずに支払う際の潜在的なリスク
Nexoがアルゼンチン向けに公表した借入金利は、最低年率1.9%からとなっている。ただし、この金利には特定の適用条件があり、すべての利用者が利用できるわけではない。
さらに重要なのは、担保資産の価格変動だ。
BTCを担保に入れた後で価格が大幅に下落すると、担保評価額に対する借入額の比率(LTV)が急速に上昇する可能性がある。プラットフォームのリスク基準に達した場合、追加担保の差し入れや借入金の一部返済を求められ、場合によっては担保資産が売却されることもある。
つまり、クレジットモードは支払い時にBTCを即座に売却せずに済むものの、価格変動リスクをなくすわけではない。利用者は新たに債務を負い、担保価値を継続的に管理する必要がある。
主にステーブルコインで日常生活費を支払う人にとって、このような借入の仕組みは必要ない。担保融資の仕組みを理解し、借入コストと暗号資産価格の変動を管理できる人に適した選択肢だ。
キャッシュバック率は受取資産と会員ランクで決まる
Nexoのアルゼンチン向け公式資料によると、通常のキャッシュバック率の上限は次のとおりだ。
クレジットモード:2%
デビットモード:1%
最高還元率を得るには、該当する会員ランクと特典条件を満たす必要があり、通常はNEXOトークンでの受取が前提となる。BTCでの受取を選ぶ場合、還元率はNEXOトークンで受け取る最高ランクより低い。
Nexoは新規利用者向けの期間限定キャンペーンも実施してきたが、短期的な特典をカードの長期的な収益性の評価に使うべきではない。例えば、2026年10月に終了したキャッシュバック2倍キャンペーンを、11月の通常還元に含めるのは適切ではない。
キャッシュバックに加え、アルゼンチン向けNexo Cardは国内のARS決済とUSD建ての支払いにも対応している。Nexoは、特定の米ドル建て決済方法を利用することで、ARSへの交換に関連する30%の税金の前払い徴収を回避できる仕組みを公表している。
米ドル建ての支払いが多く、多額のデジタル資産を保有する人には魅力的だろう。ただし、税務上の扱いは具体的な取引構造によって異なり、すべての海外決済が関連税金の対象外となるわけではない。
Nexo Cardは、すでに一定規模のデジタル資産を保有し、支払いと保有資産の管理に柔軟性を求める人に向いている。 デビットとクレジットの2つのモードは資金の使い方を広げる一方、クレジットモードには利息、担保管理、強制売却の可能性が伴う。そのため、一般的なステーブルコイン対応プリペイドカードよりも仕組みが複雑だ。
USDTでスーパーの買い物を支払いたいだけなら、担保型クレジット機能のために追加の借入リスクを負う必要はない。
公式資料:アルゼンチン向けNexo Card|アルゼンチンでの提供開始に関する発表|アルゼンチン向けデビットモードの説明
保有済みのUSDTで1,000米ドル相当を使う場合、既知のコストが低いのはどれか
キャッシュバック率は、そのまま実質的な利益を意味するわけではない。プラットフォームごとの暗号資産売却価格、交換手数料、還元条件によって、最終的な支払いコストは変わる。
すでにUSDTを保有する人が、アルゼンチン国内で1,000米ドル相当のARS建て対象取引を行うと仮定する。公表されている通常の暗号資産決済の還元率と交換手数料を使うと、次のように比較できる。
商品 | 理論上のキャッシュバック | 公表されている交換コスト | 実質利益の評価 |
|---|---|---|---|
Lemon Card | 20米ドル相当のBTC | 約5米ドル | 約15米ドル |
Binance Card(2%ランク) | 20米ドル相当のBTC | 約9米ドル | 約11米ドル |
Ripio Card | 20米ドル相当の暗号資産 | 実際の売却価格と手数料による | 還元率だけでは確定できない |
belo Mastercard | この比較に適用できる一律の固定還元率はない | 引き落とし通貨、為替レート、取引規定による | 入金コストも含めて評価するのが適切 |
Nexo Card | 条件を満たす場合、デビット決済で最大1% | 対象資産と交換方法による | 会員資格と実際の取引コストの確認が必要 |
これは特定の条件に基づく試算であり、USDTの取得コスト、為替スプレッド、税金、キャッシュバックの上限、BTCなどの報酬資産のその後の価格変動は含んでいない。
この例では、Lemonの公表交換手数料はBinanceより低く、既知の費用を差し引いた理論上の還元利益も大きい。ただし、実際にどちらを選ぶべきかは、もともとの資金がどこに保管されているかによっても変わる。
特に避けたいのは、キャッシュバックを得るためにARSでUSDTを繰り返し購入し、カード決済で再びARSへ売却する方法だ。購入と売却の双方で手数料や価格差が生じるため、還元の大部分が失われる可能性がある。
すでにステーブルコインを保有している人は、既存資産をいかに低コストで使うかを重視すべきだ。一方、ARSしか持っていない人は、わざわざ暗号資産の購入と売却を追加する必要があるかを先に判断したい。
2026年、アルゼンチンではどの暗号資産決済カードを選ぶべきか
利用者の状況 | 優先して検討したい選択肢 | 先に除外できる選択肢 |
|---|---|---|
USDTを保有し、主にアルゼンチン国内で使う | Lemon、Ripio。資金を保有するウォレット、交換レート、還元資産を比較して選ぶ | 借入の必要がない場合のNexoクレジットモード |
USDTの大半をBinanceに保有し、月間利用額も大きい | Binance Card。3%のランクに継続して達するか確認する | ARSだけで支払うのにBinanceの暗号資産決済還元を期待すること |
収入はARSのみで、国内で時々カードを使う | RipioのARS決済還元。QR決済も重視するならLemonを検討 | 還元目的だけでUSDTを購入し、再び売却すること |
DeelやPayoneerなどを通じて海外収入を受け取る | belo。利用する入金経路ごとに総コストを計算する | カードのキャッシュバックだけで国際送金対応口座を評価すること |
米ドル建てのサブスクリプションや海外の請求書を頻繁に支払う | NexoのUSD決済、LemonのUSDtによる外貨決済。Ripioとも比較する | 外貨交換手数料を比較せずBinanceのアルゼンチン向けカードを使うこと |
BTCを保有し、借入が必要でLTVを管理できる | Nexoクレジットモード | 担保付き借入を通常のステーブルコインによるデビット決済と同じように考えること |
アルゼンチンでステーブルコインを利用する目的は人によって異なる。外貨での購買力を維持したい人もいれば、海外からの収入で生活する人もいる。デジタル資産を日常の支払いに使うまでの手間を減らしたいだけの人もいる。こうした違いによって、各サービスの価値は変わる。暗号資産決済カードを選ぶうえで最も重要なのは、資金を口座に入れてから実際の支払いが完了するまでに、総額でいくらかかるかだ。妥当な費用で日常の決済を安定して行えるカードこそ、長く使う価値がある。