
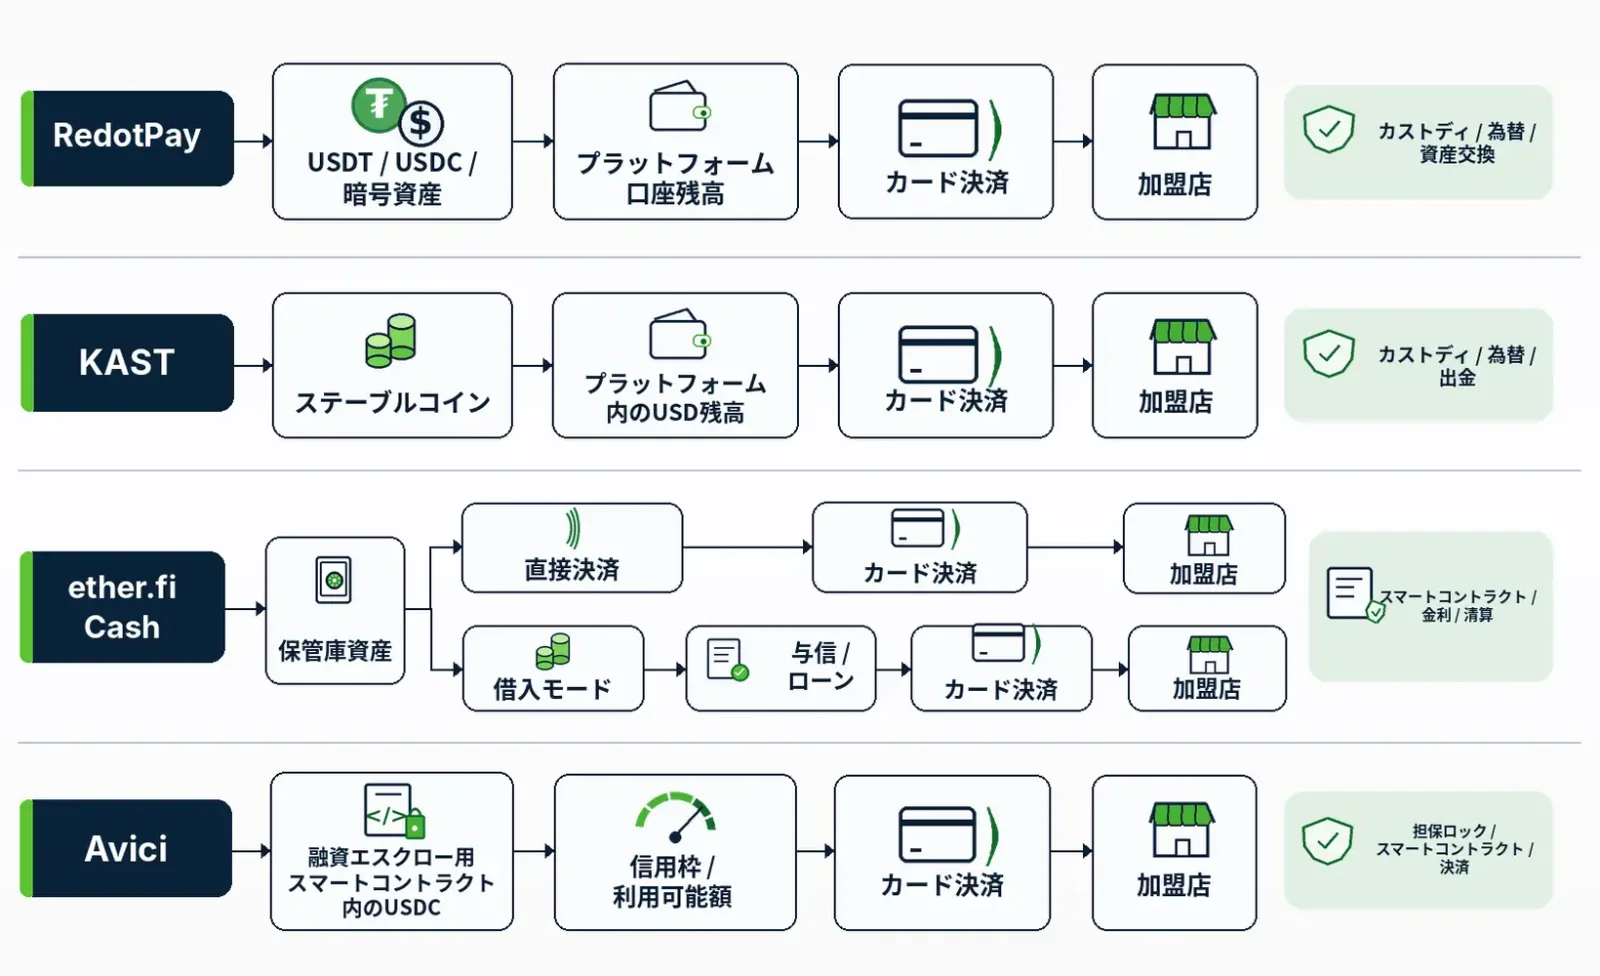
アラブ首長国連邦(UAE)の居住者が暗号資産決済カードを選ぶ際、最初に確認すべきなのはキャッシュバック率の高さではなく、そもそもカードを申し込めるかどうかだ。現時点で確認できる公式方針によると、今回取り上げる4つのサービスは、決済の仕組みがそれぞれ異なる。RedotPayとKASTは主に、プラットフォーム口座に保有する暗号資産やステーブルコインの残高を決済に利用する。ether.fi Cashは保有資産から直接支払う方法に加え、資産を担保に借り入れて決済する方法も提供している。一方、Aviciはスマートコントラクトに預け入れたUSDCを裏付けとして、カードの与信枠を設定する。
1. まずUAE居住者の申込条件を確認する
サービス | UAE居住者が申し込めると判断する根拠 | 対応状況の評価 | 物理カードの配送状況 |
|---|---|---|---|
ether.fi Cash | 公式の対応国一覧にUAEが明記されている | 公式に対応を確認 | UAEが配送対象に含まれる |
Avici Card | 個人向けカードの公式対応地域にUAEが含まれる | 公式に対応を確認 | 個別の住所への配送可否は確認が必要 |
RedotPay Card | 発行制限・配送制限のいずれの一覧にもUAEが含まれていない | 間接的な対応根拠あり | UAEは配送禁止地域に含まれていない |
KAST Card | グローバル向けの案内やサイト内の商品情報にUAEへの言及がある | 間接的な対応根拠あり | UAEへの配送可否は未確認 |
判断の根拠は、ether.fiの対応国一覧、Aviciの対応地域、RedotPayのカード発行制限と配送制限、およびKASTの国・地域別対応案内である。ここでは、個人名義の口座開設資格について比較している。
2. 4つのカードは実際にどう違うのか
RedotPay:申込条件は比較的明確だが、AED決済では複数の料率に基づく手数料が発生し得る
RedotPayでは、USDTやUSDCなどの対応資産をプラットフォーム口座に入金し、バーチャルカードまたは物理カードで支払える。最大の利点は手数料の安さではなく、申込制限と基本料金が比較的具体的に公開されている点だ。2026年8月のカード発行制限リストにUAEは含まれておらず、物理カードの配送制限リストにも記載がない。これはUAE居住者が申込可能性を判断する際の間接的な根拠となる。
公式のカード発行手数料によると、バーチャルカードは10米ドル、物理カードは100米ドル。主にオンラインショッピングで利用するなら、初期費用の低いバーチャルカードが現実的な選択肢になる。物理カードでの店頭決済やATMでの現金引き出しが必要な場合に限り、高い初期費用を負担する合理性がある。
長期的な利用コストを左右するのは取引手数料だ。カードの請求通貨と異なる通貨での決済には1.2%、暗号資産の交換には1%の手数料がかかる。米ドル建てカードでATMから現金を引き出す場合、月間累計10,000米ドルまでの部分には2%、超過部分には**3%**が適用される。米ドル建てカードを使ってAEDで請求する加盟店で支払う場合、外貨決済手数料は明確なコストとなる。さらに、決済時にUSDTから支払原資への交換が発生すれば、別途交換手数料がかかる可能性がある。両者は異なる処理段階に対する手数料だ。
RedotPayの資金管理方式は、リスクの性質にも直結する。利用者は資産をプラットフォーム口座に預けるため、秘密鍵を常に自分で管理できるわけではない。口座に対するリスク管理措置、暗号資産の出金経路、カードプログラムの停止、取引紛争に伴う返金処理などは、関係するサービス提供事業者に依存する。RedotPayは、ステーブルコイン残高を直接決済に使いたい人で、交換に伴うコストを許容できる利用者に向いている。
ether.fi Cash:借り入れずに支払うことも、資産を担保に借り入れて支払うこともできる
ether.fiの公式対応国一覧にはUnited Arab Emiratesが明記されており、物理カードの配送にも対応している。
Cashを単純なプリペイドカードとみなすのは適切ではない。公式の決済モードに関する説明によると、Direct Payでは、Vault内の対象ステーブルコインやその他の対応資産を使って支払う。決済額は該当する残高から直接差し引かれ、借入利息は発生しない。一方、Borrow Modeでは資産を担保として、購入代金を賄うための借り入れが自動的に行われる。保有資産を先に売却する必要はないものの、借入残高には継続的に利息が発生する。担保資産の価値が下落し、担保価値に対する借入額の比率(LTV)が上昇すると、追加資金の拠出、返済、担保資産の清算を求められるリスクがある。ether.fiは、Vaultがスマートコントラクトを利用した口座であり、通常の銀行の普通預金ではないと説明している。
2つのモードは利用目的が大きく異なる。すでに保有しているUSDCやUSDTを使って日常の買い物をしたいだけなら、Direct Payの方が借入債務を管理しやすい。保有資産を売却せずに決済用の流動性を確保したい場合には、Borrow Modeの金利、LTV、清算基準、返金処理を詳しく確認する必要がある。特に注意したいのがBorrow Modeでの返金だ。公式説明によれば、返金された資金はいったんVaultに戻され、それ以前に発生した借入金の返済には自動的に充当されない。
手数料については、カードの利用限度額と料金に関する公式資料で、Coreには原則として無料のバーチャルカード1枚が含まれ、物理カードは50米ドルとされている。バーチャルカードが有料となる一部地域の例外一覧にUAEは含まれていないが、最終的な申込価格はアカウント画面の表示で確認する必要がある。AED決済に通貨換算が伴う場合、公式の追加為替マークアップはCoreが0.5%、Luxeが0.25%、PinnacleとVIPが**0%**となっている。いずれも基本為替レートに上乗せされる料金だ。
UAEでの申込資格に関する公式資料と公開手数料を踏まえると、ether.fi Cashは優先的に比較する価値がある。日常の決済では、借入機能を無料の利用枠と考えるのではなく、まずDirect Payを検討すべきだ。
Avici:スマートコントラクトで担保を管理しても、カストディや信用に関するリスクはなくならない
Aviciの個人向けカードの対応地域に関する資料にはUAEが明記されている。同社のSecured Credit Cardが一般的なカードと異なるのは、決済の裏付けとなる資金を、あらかじめ定められたルールがプログラム上で実行されるUSDC担保用スマートコントラクトに置く点だ。
公式技術資料によると、仕組みは次のとおりだ。利用者がLoan EscrowスマートコントラクトにUSDCを預け入れると、カード口座に相応の米ドル建て利用枠が設定される。カードで支払うと利用可能枠が減少し、決済に対応するUSDCが、その後の精算手続きに従ってコントラクトを通じて処理される。Aviciによれば、コントラクトの管理権限は利用者のウォレットにあり、サービス提供者が対象資金を処理できるのは、支払証明とコントラクトのルールに基づく場合に限られる。この構造は、資産をすべてプラットフォームの一括管理口座に移し、あらかじめ法定通貨残高に交換しておく方式とは本質的に異なる。
ただし、「セルフカストディ」であっても、担保資産をいつでも自由に引き出せるわけではない。精算が完了していない取引は利用可能枠を占有し、コントラクトや支払証明の仕組みによって引き出し可能額も変わる。契約には支払義務、担保不足時の対応、清算に関する取り決めもある。スマートコントラクトの脆弱性、権限設定の誤り、クロスチェーン操作もリスク要因となる。Aviciカードの申込時には、Sumsubによる本人確認も必要だ。オンチェーン資産の管理権限を持っていても、カード発行会社が求めるKYC手続きが不要になるわけではない。
現在の公式料金ページには、Platinumバーチャルカードの初回発行が15米ドル、追加発行は1枚につき10米ドル、Signatureバーチャルカードは初年度30米ドルで翌年以降は年額20米ドル、Platinum物理カードは50米ドル、Signature物理カードは75米ドルで2年目以降は年額20米ドルと記載されている。
Aviciの価値は、スマートコントラクトによる資産管理の構造にあり、一般的な決済カードより手軽に使えることではない。ウォレットの権限管理や担保資産を使った精算の仕組みに詳しい人なら検討する余地がある。一方、食料品の購入やサブスクリプション、オンラインショッピングのためだけにカードを作りたい人が、わざわざスマートコントラクトや与信関係を追加する必要性は通常高くない。
KAST:ステーブルコインの入金は便利だが、ポイントや有料会員をそのまま利益と考えるべきではない
KASTは、プラットフォーム口座を通じてステーブルコイン資産をVisa決済に結び付けるサービスだ。公式カードページでは、USDTやUSDCなどのステーブルコインに対応し、バーチャルカード、物理カード、モバイルウォレットによる決済を提供すると案内している。ステーブルコインを入金すると、口座には米ドル残高として表示される。公式手数料表によれば、対象となるステーブルコインの入金は1:1で米ドル残高に反映され、プラットフォーム側の入金手数料は無料。ただし、送金時のブロックチェーンネットワーク手数料は別途発生する。ステーブルコイン以外の暗号資産を入金する場合、交換にかかる料金は資産ごとに異なる。
KASTの公式対応地域に関するヘルプページには、対応国の完全な一覧は公開されていない。登録画面のプルダウンメニューに該当する国が表示されるかどうかを確認するよう案内するにとどまっている。
AEDでのカード決済にも費用がかかる。11月10日に更新された公式手数料表によると、米ドル以外の通貨でカード決済する場合、居住地、利用地域、カードプログラムに応じて0.5%~1.75%の為替手数料が適用される。25米ドル未満の米ドル以外の通貨による取引には、さらに0.10米ドルが加算される。残高不足で取引が拒否された場合は0.50米ドルの手数料が発生する。また、米ドル残高をAED建ての銀行口座に送金する場合は、別途**3米ドル+1%**のAED送金手数料がかかる。これはカード決済時の為替手数料とは別の料金だ。口座から資産を引き出す際にも、ブロックチェーン上の出金手数料が発生する場合がある。
KASTは現在、会員プランの料金とキャッシュバック対象額の上限を次のように公表している。
会員プラン | 年会費 | 対象決済に対する米ドル建てキャッシュバック率 | 月間キャッシュバック対象決済額の上限 |
|---|---|---|---|
Standard | 0米ドル | 1.5% | 2,000米ドル |
Premium | 1,000米ドル | 2% | 10,000米ドル |
Private | 10,000米ドル | 3% | 40,000米ドル |
これらはキャッシュバックの対象となる決済額の上限であり、カード自体の利用限度額ではない。ATMでの現金引き出し、現金同等物、一部の金融サービス、政府機関への支払い、その他対象外とされる加盟店カテゴリーはキャッシュバックの対象にならない。返金が発生した場合も、付与される特典に影響する。また、米ドル建てキャッシュバックにはロック解除や交換の手続きがあり、決済した時点ですぐに引き出せる現金とは限らない。公式のリワードプログラム規約には、こうした制限が明記されている。
KAST Pointsを米ドル建てキャッシュバックと同じ価値で計算してはならない。KASTは、2026年11月30日をもってポイントの獲得を終了すると正式に発表している。ポイント制度の移行に関する告知によると、条件を満たすポイントは12月に譲渡・売買できないKAST Pioneer Units(KPU)へ移行する予定で、一部の利用者には代わりに買い物用のバウチャーが提供される。KPUは現金や株式、取引可能なトークンと同等のものではない。具体的な権利や価値を実現するための条件も、まだ全面的には確定していない。
Premiumのキャッシュバック率は、無料のStandardよりわずか0.5ポイント高いだけだが、月間のキャッシュバック対象決済額の上限は大きい。12か月連続で同じ金額の対象決済を行い、規定の現金還元をすべて受け取れると仮定し、その他の特典や追加費用は考慮しない場合を試算する。毎月5,000米ドルを利用すると、Standardの年間キャッシュバックは360米ドルとなる。一方、Premiumは年会費を差し引くと200米ドルしか残らず、Standardより160米ドル少ない。毎月6,000米ドルを利用した場合、Premiumは年会費控除後で440米ドルとなり、Standardを80米ドル上回る。損益分岐点は、月額約5,667米ドルのキャッシュバック対象決済だ。Premiumの対象決済額の上限である月10,000米ドルを使い切っても、年会費控除後にStandardを上回る年間利益は1,040米ドルにとどまる。しかも、ここにはAED決済に伴う為替コストが含まれていない。
日常のカード利用額がそれほど大きくないUAE居住者の多くにとって、KASTは有料プランより無料のStandardの方が合理的だ。UAE居住者の個人申込資格が確認できていない段階で、将来のキャッシュバックを期待して1,000米ドルの年会費を先払いすることは、なおさら勧めにくい。
3. 実際の費用と資産リスクを同じ基準で比較する
サービス | バーチャルカードまたは初期導入にかかる固定費用 | 資産交換に伴うコスト | AED決済の主な費用 | 資金管理方式と主な制約 |
|---|---|---|---|---|
RedotPay | バーチャルカード10米ドル、物理カード100米ドル | 暗号資産の交換が発生する場合は1% | 外貨決済手数料1.2% | プラットフォームによる資産管理。交換・出金コストが発生 |
ether.fi Cash | Coreは原則としてバーチャルカード1枚が無料。物理カード50米ドル | Direct Payでは対応資産と決済時の為替レートに依存 | Coreは追加FXマークアップ0.5%。上位プランは低率 | Vault内の資産。Borrow Modeでは利息と清算リスクが発生 |
Avici | Platinumバーチャルカードの初回発行15米ドル | USDC担保とスマートコントラクトによる精算。別途オンチェーンコスト | 料金ページは0.4%~1%と記載。当時の規約には1%とあり、適用基準は要確認 | コントラクトによる担保管理。支払証明、清算、与信上の義務 |
KAST | Standardは年会費無料。一部地域ではバーチャルカードに2米ドル | 対象ステーブルコインの入金はプラットフォーム手数料0%。その他の資産は別途 | 米ドル以外の決済に0.5%~1.75%のFX手数料。少額取引には追加料金 | プラットフォーム口座の残高。リワード制限とUAEでの申込資格が未確認 |
毎月3,000米ドル相当のAEDをカードで使う場合を考えてみよう。基本為替レートの差、キャンペーン割引、追加のオンチェーン費用は考慮しない。RedotPayでは、1.2%の外貨決済手数料だけで月36米ドルになる。すべての決済でさらに1%の暗号資産交換手数料が発生すると仮定すれば、同じ金額を基準に概算で30米ドルが加わる。ether.fi Coreの追加FXマークアップ0.5%は月15米ドル。KASTの公表料率で計算すると為替手数料は月15~52.50米ドルとなり、実際に適用されるキャッシュバックはまだ差し引いていない。Aviciについては現在の料金表示に整合しない部分があるため、確定的な費用順位には含めない。
RedotPayのバーチャルカードは10米ドルで発行できるが、毎月多額のAED決済を繰り返す人に適しているとは限らない。KASTもキャッシュバックがあるというだけでは十分ではなく、利用する加盟店のカテゴリーが還元対象か、実際の手数料が公表された範囲のどの水準になるかが重要だ。AEDで頻繁に支払う人は、加盟店が動的通貨換算(DCC)を提示していないかにも注意したい。加盟店側に米ドルへの換算を任せると、加盟店やアクワイアラーによる追加マークアップが含まれることが多い。これをカード提供プラットフォームの手数料と混同すべきではない。
費用だけでなく、プラットフォーム口座、Vault、担保用スマートコントラクトでは資産に関する責任やリスクも異なる。プラットフォームが管理する残高では、口座凍結、出金、事業者の破綻時に利用者がどのような権利を持つかが重要になる。スマートコントラクトで管理する資産では、アクセス権限、脆弱性、清算リスクが問題となる。信用を利用するモデルでは、これに加えて未返済の借入金を返済する義務が生じる。
4. UAEの居住資格と規制はカード選びにどう影響するか
UAEには外国籍の居住者が多い。Emirates IDは居住資格を証明するものだが、パスポートの国籍に基づく制限を免除するものではない。 同じ人がUAEの居住許可と外国のパスポートを持っていても、カード発行システムではそれぞれ別の審査項目として扱われる。観光ビザの保有者も、「UAE residents」向けの規定が当然に適用されるとは限らない。申込時には居住住所の確認、本人が実在することを確かめるライブネスチェック、資金源の審査などが行われる場合もある。AviciはSumsubによる本人確認を明示しており、ether.fi、RedotPay、KASTにもそれぞれ口座とカードの審査要件がある。
現地の規制への適合性も、ブランドが保有するライセンスだけで判断することはできない。UAE中央銀行のPayment Token Services Regulationは、決済用トークンの発行、交換、カストディ、移転に関する認可・登録の枠組みを定め、加盟店が特定の暗号資産を商品やサービスの対価として直接受け取ることも制限している。消費者がUSDTを加盟店へ直接送金する場合と、暗号資産を原資とするVisaカードで支払い、カードネットワークとアクワイアリングの仕組みを通じて加盟店への精算が行われる場合とでは、取引の仕組みが異なる。
また、暗号資産口座を運営する会社、銀行カードを実際に発行する機関、顧客資金を保管または処理する機関という3つの主体を区別する必要がある。KASTは自社を銀行ではなくフィンテック企業と位置付け、口座、カード、カストディの各サービスは提携先を通じて提供すると説明している。Aviciにおいても、ウォレットの管理権限と提携カード発行機関が負う取引上の責任は同じではない。口座凍結、返金、残高の払い戻しに関して利用者が持つ権利は、最終的には適用される契約と資金の保管関係によって決まり、カード表面のVisaロゴによって決まるものではない。
5. どのカードを選ぶべきか
まずUAE居住者向けの対応方針が明確なサービスを優先し、ether.fi CashとAviciを比較したい。 ether.fiのDirect Payは、保有しているステーブルコイン残高をそのまま日常の支払いに使う方法に近い。一方、Aviciは、USDCをスマートコントラクトで担保にする方式をあえて選び、権限管理や精算の仕組みを理解できる人に適している。DeFiに慣れていない居住者が、Aviciのセルフカストディという特徴だけを理由に最優先とするべきではない。
主にUSDTやUSDCを保有し、できるだけ早くバーチャルカードによる決済手段を確保したいなら、RedotPayは妥当な候補となる。 発行費用が10米ドルと明確な一方、AEDで継続的に支出する場合は、1.2%の外貨決済手数料と、条件によって発生する暗号資産交換手数料を計算に入れる必要がある。初期費用の安さだけで選ぶより、実際の月間支出から年間コストを見積もる方が合理的だ。
キャッシュバックを重視するなら、KASTではまず無料のStandardを検討し、Premiumへの加入は見送るのがよい。 今回の試算条件では、Premiumの現金還元額がStandardと同水準になるだけでも、毎月約5,667米ドルの対象決済を継続する必要がある。ポイントの獲得は11月末に終了するため、今から年会費を支払う根拠として期待されるポイント特典を利用するのは適切ではない。
情報の基準日:2026年11月11日。本記事は公式方針および公開されている料金資料を対象としている。