
Uカード口座にまだお金があるのに、支払い時に Card declined や Insufficient funds が表示されることは珍しくありません。問題は、口座画面に表示されている残高そのものではなく、銀行の承認処理にあることが多いです。加盟店が請求を送信すると、発行会社が確認するのは、その時点のカードの利用可能残高、実際の承認金額、利用限度額、カード権限、そして取引リスクであり、単純に口座全体にいくらあるかだけを見るわけではありません。
言い換えると、口座にお金があることは支払いの最低条件にすぎません。そのお金が現在の加盟店に実際に引き落とせるかどうかは、それがすでにカード利用残高に入っているか、他の取引で凍結されていないか、そしてこのカードが現在の利用シーンに対応しているかにも左右されます。以下では、実際の決済フローに沿って順番に確認していきます。
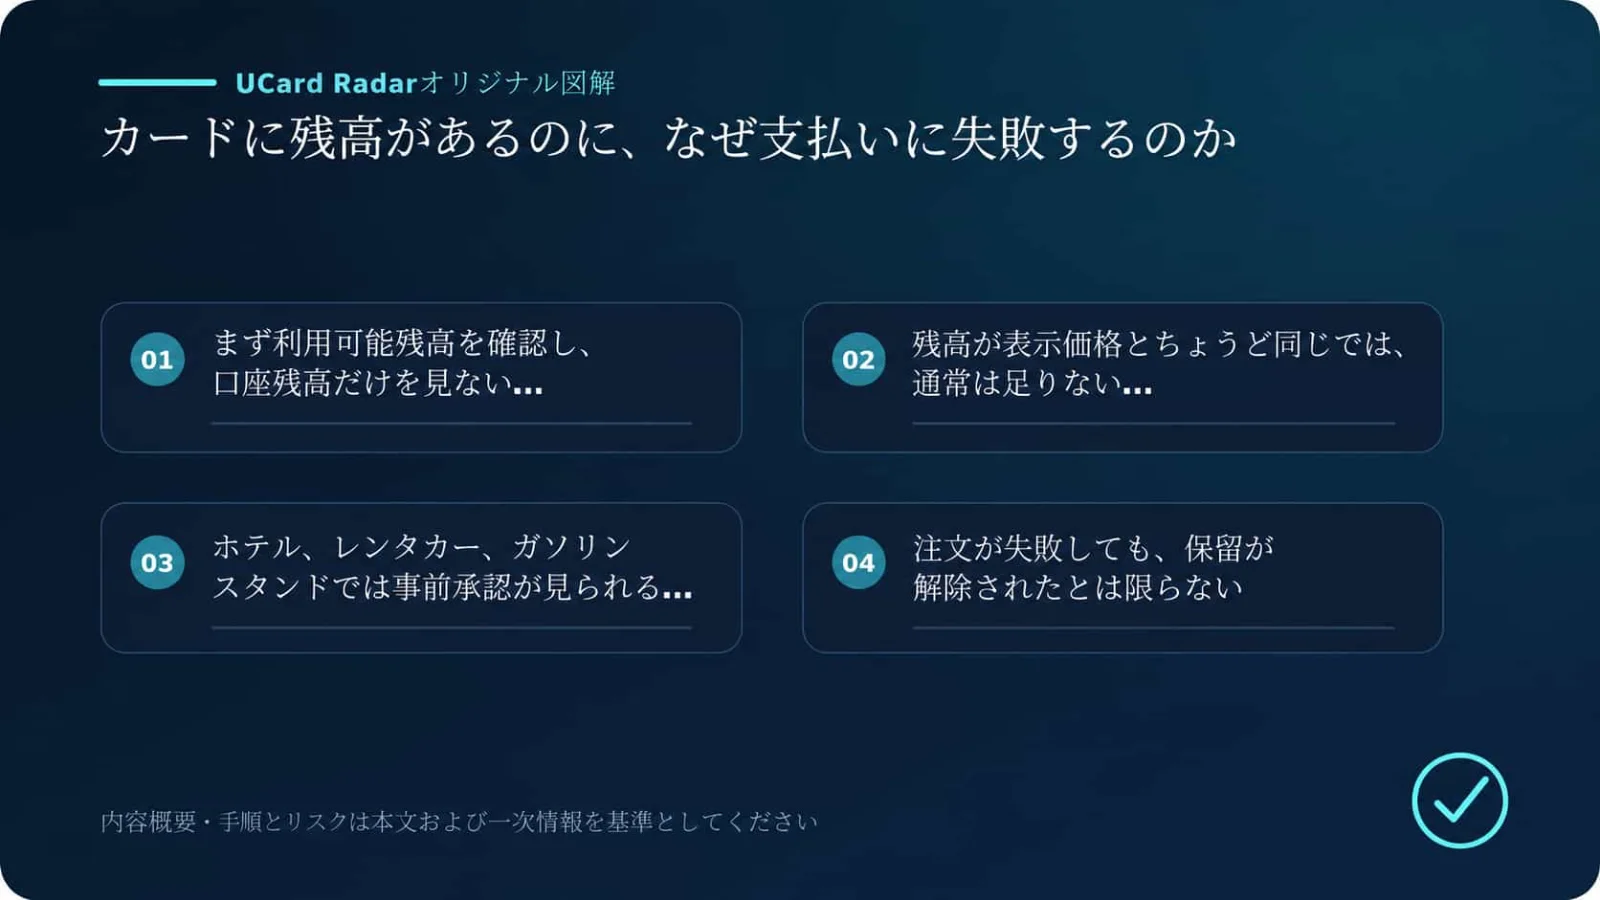
1. 総資産ではなく、まず利用可能残高を見る
多くのUカードプラットフォームでは、ウォレット、取引口座、カード口座が同じアプリ内にあります。トップページに表示される 100 USDT は、まだ暗号資産ウォレット内にあり、カードで実際に利用できる残高には入っていない可能性があります。一般的な資金の流れは次のとおりです。
USDT ウォレット → USD に交換 → Card Balance に移動 → 利用可能残高になる
プラットフォームによって名称は異なりますが、支払い前には主に次の項目を確認してください。
Available Balance;
Spendable Balance;
Card Balance;
Available to Spend;
利用可能カード残高。
アプリに総資産、カード残高、利用可能残高が同時に表示される場合は、利用可能残高を基準にしてください。ウォレット残高、資産運用口座、未決済資金、凍結資金、キャッシュバック報酬は、そのままカードで使えるとは限りません。
2. 残高が表示価格ちょうどでも、通常は安全ではない
商品ページに 30 米ドルと表示されていても、発行会社に届く承認リクエストが必ずしも 30 米ドルとは限りません。税金、越境手数料、為替手数料、プラットフォーム手数料、為替レート変動によって、実際の承認金額が上がることがあります。たとえば次のようなケースです。
商品価格:30 米ドル;
税金:2.40 米ドル;
カードプラットフォーム手数料:0.60 米ドル;
発行会社が受け取る最終承認金額:33 米ドル。
カードに 30 米ドルしかなければ、システムは残高不足を返す可能性があります。Stripe の insufficient_funds の説明も、発行側口座が現在のリクエスト金額をカバーできないことを意味します。判断基準は、決済ページに最初に表示された価格ではなく、実際の承認金額です。
少額認証も残高を占有します。正式な請求の前に、カードの有効性確認のため 1 米ドルやその他の少額認証を行う加盟店もあります。この金額は通常後で取り消されますが、解放されるまでは利用可能枠を占有します。そのため、特に越境取引や外貨決済では、残高をギリギリにしないことが重要です。
3. ホテル、レンタカー、ガソリンスタンドでは事前承認枠が重要
ホテル、レンタカー会社、セルフ式ガソリンスタンドでは、最終的な利用額を事前に確定できないことが多いため、まず事前承認をかけます。ホテルの承認金額には、宿泊料金、税金、保証金、その他の見込み支出が含まれることがあります。宿泊料金が 200 米ドルで、フロントが 300 米ドルの承認をかけることも珍しくありません。レンタカー会社も、料金とは別に保証金を凍結することがあり、プリペイドカードやバーチャルカードを明確に拒否する会社もあります。セルフ式給油機では、まず一定額をブロックし、後で実際の給油額に調整する場合があります。
このような場面で決済が失敗する主な原因は次の 3 つです。
残高は商品代をカバーできるが、事前承認額をカバーできない;
以前の承認がまだ解放されておらず、利用可能残高がすでに減っている;
加盟店がクレジットカードを要求しており、保証金目的ではプリペイドカードを受け付けない。
カード会員規約では通常、ホテル、レストラン、レンタカー、ガソリンスタンドなどの加盟店が、実際の利用額より高い金額を一時確保する可能性があると説明されています。Uカードでこうした注文を支払う前には、加盟店の保証金ルールとカードポリシーを事前に確認し、事前承認のための余裕を持たせるべきです。
4. 注文が失敗しても、凍結が解除されたとは限らない
加盟店のページで支払い失敗と表示されたあとでも、Uカードアプリには Pending、Authorized、Processing、On hold が表示されることがあります。これは、注文自体は完了していなくても、発行会社側ではすでに承認が通っており、対応する資金が一時凍結されていることを意味します。
たとえば、カードに 100 米ドルあり、最初の支払いで 60 米ドルが凍結された場合、アプリのトップページには総残高 100 米ドルと表示されたままでも、実際に使えるのは 40 米ドルだけかもしれません。この状態でさらに 50 米ドルを支払おうとすると、残高不足の表示が出ることがあります。
承認がいつ解放されるかは、加盟店、アクワイアラ、発行会社によって異なります。数時間で戻る場合もあれば、数日かかる場合もあります。Pending を見たらすぐに再度支払うのではなく、まず加盟店に注文が成立しているか確認してください。注文がない場合は、カードプラットフォームに承認の取り消し予定時刻を確認します。
5. ステーブルコインの換金がまだ完了していない
Uカードは USDT、USDC、BTC、ETH でチャージできる場合がありますが、カードネットワークがそれらの資産で直接決済しているわけではありません。多くの取引では、まず USD または EUR に交換され、その後カード承認に入ります。次のような状況では換金段階で止まることがあります。
デフォルトの引き落とし資産が設定されていない;
自動換金機能が有効になっていない;
ステーブルコインがまだウォレットまたは取引口座内にある;
チャージの確認中で、資金が一時凍結されている;
リアルタイム換金後の金額が承認金額を下回っている;
プラットフォームが一時的に十分な流動性を提供できない;
カードが加盟店の取引通貨をサポートしていない。
支払い前には、カードの基準決済通貨、デフォルトの引き落とし資産、Card Balance が更新済みか確認してください。currency_not_supported が出た場合、単なる残高問題ではなく、カードまたは決済サービス事業者が現在の通貨をサポートしていない可能性が高いです。
6. 500 米ドルあっても、400 米ドルが払えないことがある
カード残高と利用限度額は別のルール体系です。Uカードで一般的な制限には、1 回あたり、1 日あたり、1 か月あたり、オンライン利用、海外利用の上限があります。高度な KYC が未完了の場合は、上限がさらに低いこともあります。
たとえばカードに 500 米ドルあっても、オンライン単発決済の上限が 300 米ドルなら、400 米ドルの支払いは必ず失敗します。その日すでに完了した取引や、まだ承認中の他の取引が日次枠を消費している場合もあります。上限のリセット時間も見落とされがちです。UTC で計算するプラットフォームもあれば、発行地域のタイムゾーンで計算するプラットフォームもあります。ユーザーの現地時間で日付が変わっていても、カードシステムではまだ新しい上限サイクルに入っていないかもしれません。高額決済では、1 回あたりの上限と当期利用済み枠の両方を確認してください。
7. カードが Active でも、すべての機能が有効とは限らない
カードの状態が Active と表示されていても、それはカード全体が凍結されていないことを示すだけです。オンライン決済、国際取引、継続課金、非接触決済、ATM 引き出しには、それぞれ個別のスイッチがある場合があります。海外サイトでは通常、次の機能が必要です。
Online Payment または E-commerce;
International Payment;
Card-Not-Present;
3-D Secure 関連認証。
サブスクリプションサービスでは、Recurring Payment、Merchant-Initiated Transaction、Card-on-File も関わってきます。実店舗では使えるのに、オンライン購読だけ失敗し続ける場合は、残高追加より先にこれらの権限を確認するほうが有効です。
8. 請求先住所が間違っていれば、残高が多くても役に立たない
多くの決済ゲートウェイは、請求先住所、郵便番号、セキュリティコードを確認します。Visa のアカウント確認サービスも、カード口座、住所、CVV2 の一致を確認できます。よくあるミスは次のとおりです。
配送先住所を請求先住所として使う;
現住所を使うが、その住所がカード情報に登録されていない;
適当な米国住所を入力する;
国、州、市、郵便番号が互いに整合していない;
カードの発行国と入力した住所の国が異なる;
氏名が発行会社の登録情報と一致しない。
住所不一致をリスクシグナルとして扱う加盟店もあれば、そのまま取引を拒否する加盟店もあります。請求先情報は、Uカードアプリ、カード会員規約、発行プラットフォームが提供する情報を基準にし、自己判断で作らないようにしてください。
9. ブラウザに古いカード情報が残っているかもしれない
カード再発行、BIN 移行、発行会社変更、バーチャルカード再生成のあと、変わるのはカード番号だけとは限りません。有効期限、CVC、請求先情報も一緒に更新されることがあります。支払い前に次を再確認してください。
カード番号;
有効期限;
CVC または CVV;
名義人名;
請求先住所と郵便番号。
ブラウザの自動入力、加盟店に保存された支払い方法、パスワードマネージャーには古い情報が残っていることがあります。incorrect_cvc や expired_card などが表示された場合は、自動入力を使い続けず、Uカードアプリを開いて手動で再入力するほうが安全です。
10. 3-D Secure を通過しても、取引が拒否されることがある
3-D Secure は本人認証であって、支払い承認そのものではありません。SMS コード、アプリ確認、顔認証、ワンタイムパスワードを完了したあとでも、発行会社は残高、限度額、地域、加盟店カテゴリ、リスクスコアを引き続き確認します。よくある 3DS の問題は次のとおりです。
ブラウザがポップアップやリダイレクトをブロックする;
広告ブロッカーが認証ページを妨げる;
登録した携帯番号に認証コードが届かない;
Uカードアプリにプッシュ通知が来ない;
認証がタイムアウトする;
カードが加盟店の要求する 3DS バージョンをサポートしていない;
加盟店が認証結果を正しく処理していない。
authentication_required は通常、この取引に認証が必要であることを示します。authentication_failed や authentication_not_handled は、認証が正しく完了していないことを意味します。認証画面で成功と表示されても、最終承認は別の理由で失敗することがあります。
11. Visa や Mastercard のロゴがあっても、すべての加盟店で使えるとは限らない
多くのUカードは、バーチャルプリペイドカード、電子マネーカード、暗号資産連動カードです。Visa や Mastercard のネットワークに接続していることは、そのネットワークを通じて取引を流せることを意味するだけで、すべての加盟店が受け付けなければならないことを意味しません。加盟店は、プリペイドカード、バーチャルカード、海外発行カード、法人カード、特定 BIN、事前承認や住所確認に対応しないカードを制限できます。以下のシーンでは特に審査が厳しくなりやすいです。
ホテルとレンタカー;
広告プラットフォームとクラウドサーバー;
航空会社とセルフ式ガソリンスタンド;
金融サービスと暗号資産プラットフォーム;
高額電子製品;
長期ソフトウェアサブスクリプション。
CFPB も、プリペイドカードは通常、一般のクレジットカードやデビットカードのようにオンライン・オフラインで利用できると説明していますが、実際にどこで使えるかはカードプログラムのルールと加盟店の受け入れポリシー次第です。一般的なECサイトで支払えるUカードでも、ホテルのデポジットや広告アカウントでは使えないことがあります。
12. 加盟店カテゴリが発行会社にブロックされている可能性がある
発行会社は、加盟店カテゴリコード(MCC)に基づいて、どの取引を通すか決めます。Uカードプラットフォームでよく制限される対象には、ギャンブル、現金同等物、送金、金融サービス、広告出稿、クラウドコンピューティング、アダルトコンテンツ、暗号資産購入などがあります。現在の加盟店カテゴリが許可対象外の場合、よく出る表示は次のとおりです。
transaction_not_allowed;
service_not_allowed;
restricted_card;
card_not_supported。
card_not_supported は通常、このカードが現在の取引タイプをサポートしていないことを意味します。transaction_not_allowed は、発行会社がその取引を積極的に禁止しているケースに近いです。残高を増やしても MCC 制限は解除されません。プラットフォームにその加盟店対応可否を確認するか、別の支払い方法に変えるしかありません。
13. 発行国、住所、ログイン環境が一致していない
不正検知では、発行国、請求先住所、アカウント登録地域、IP 所在地、デバイス情報、取引通貨、加盟店の国が総合的に見られます。越境決済だからといって自動的に失敗するわけではありませんが、矛盾する情報が多いほど高リスクと判定されやすくなります。たとえば、カードは欧州発行、請求先住所は米国、アカウント登録地域は別地域、支払い時の IP はアジア、というようなケースです。こうした場合、カードネットワークに到達する前に、加盟店側のリスクシステムで弾かれることがあります。
この種の問題は、IP を何度も変えたり、ランダムな住所を入力したりしても解決しません。正しいやり方は、実際の情報を使い、アカウント地域、請求先住所、カード情報をできるだけ一致させることです。
14. 最初に失敗したあと、何度も連打しない
短時間に同じカードで何度も送信すると、単なる失敗が不正検知問題に変わることがあります。CVC、請求先住所、金額を何度も変更したり、同じカードを複数アカウントに連続登録したりすることも、リスクスコアを上げる原因になります。Stripe の duplicate_transaction は典型的な表示で、最近同じカード・同じ金額の重複取引が行われたことを示します。発行会社が、具体的説明のない一般的な拒否を返すこともあります。
決済失敗後は、まずカードの取引履歴と加盟店の注文状況を確認してください。Pending 承認がなく、情報も正しく、失敗原因がすでに処理済みであることを確認してから、次の試行を行うべきです。
15. 初月の引き落とし成功が、その後の継続課金成功を保証するわけではない
ChatGPT、Claude、Midjourney、Netflix、Spotify、クラウドサービスなどは、一般に継続課金を採用しています。初回支払いはユーザー主導ですが、更新時の請求は加盟店がバックグラウンドで行うことがあります。Mastercard の決済規定では、継続課金やその他の加盟店主導取引は別個の契約シナリオとして扱われます。更新失敗が起こりやすいのは次のような場合です。
カードが継続課金や加盟店主導取引に対応していない;
カード番号、有効期限、CVC が変更された;
加盟店が古いカード情報を保存したまま;
発行会社が再認証を要求している;
更新金額が変わった;
カードが一時凍結された;
プラットフォーム側でサブスクリプション権限が無効になっている。
長期利用のサブスクリプションを考えている場合は、カードが Recurring Payment、Merchant-Initiated Transaction、Card-on-File を明確にサポートしているか確認してください。たまに一度成功しただけでは、そのときの承認が通ったことしか意味しません。
16. Do Not Honor とは何を意味するのか
Do Not Honor は、発行会社側でよく見られる一般的な拒否コードです。これは単に、発行会社がその取引を承認しなかったことを意味するだけで、具体的な理由は加盟店に伝えられていません。背景には、リアルタイム不正検知、地域異常、MCC 制限、カード状態の変化、追加認証の必要性、または発行会社内部ポリシーなどがあり得ます。プライバシーとセキュリティの観点から、決済処理プラットフォームや加盟店は通常、完全な理由を取得できず、詳細確認ができるのは発行会社だけです。
サポートに連絡する際は、取引時刻、加盟店名、金額、通貨、カード下 4 桁、画面の表示メッセージ、アプリ内の取引状態を準備してください。「なぜ使えないのか」と漠然と聞くのではなく、元の承認応答コードと発行会社の拒否理由を明確に問い合わせるべきです。
17. 加盟店側でエラーが出るのに、Uカードアプリに取引履歴がない
アプリにまったく記録がない場合、通常は承認リクエストが発行会社まで到達していないことを意味します。取引は加盟店または決済ゲートウェイ側でブロックされた可能性があります。よくある原因は次のとおりです。
加盟店がプリペイドカード、バーチャルカード、または現在の BIN を受け付けない;
請求先住所の事前チェックに通っていない;
加盟店アカウントの地域がカードの地域と一致しない;
3DS が正常に起動しなかった;
デバイス、アカウント、試行回数が加盟店の不正検知を発動させた;
カード番号が加盟店側で制限対象になっている。
この場合、Uカードのカスタマーサポートでも取引を見つけられないことがあります。確認の重点は、加盟店のエラー内容、カード BIN、発行国、請求先住所、3DS 環境に置くべきです。一方、アプリに Declined が出ているなら、リクエストは発行会社システムに到達しているので、発行会社の拒否コードを重点的に追うべきです。
18. Pending と表示されるのに、なぜ注文は失敗しているのか
Pending は、資金が一時的に承認されたことを示すだけで、加盟店が支払いを正常に回収したことを意味しません。カード承認が通ったあとでも、加盟店は注文を作成し、取引をキャプチャする必要があります。そのどこかで失敗すると、「カードでは資金が凍結されたのに、注文は作成されていない」という状態が起こります。まず加盟店に注文の有無を確認してください。
注文がある:まだ処理中か確認し、再決済しない;
注文がない:承認の取り消しを待ち、発行プラットフォームに解放予定時刻を確認する;
複数の Pending がある:1 件ずつ照合し、どれが無効になったか自己判断しない。
状態がはっきりする前に再度支払うと、複数の資金が同時に凍結される原因になりやすいです。
19. よくあるエラー表示への対処
エラー表示 | 一般的な意味 | 優先対応 |
|---|---|---|
insufficient_funds | 利用可能残高不足 | カードの利用可能残高、手数料、事前承認を確認する |
authentication_required | 3DS 認証が必要 | SMS、アプリ、Web 認証を完了する |
authentication_failed | 認証失敗 | 認証環境、電話番号、カード対応可否を確認する |
incorrect_cvc | セキュリティコード誤り | 現在のカード CVC を再取得する |
expired_card | カード有効期限切れ | カードを更新し、加盟店の支払い方法も更新する |
card_not_supported | この取引種別にカードが対応していない | その加盟店シーンに対応するカードへ変更する |
transaction_not_allowed | 発行会社がこの取引を許可していない | 権限、MCC、地域制限を確認する |
currency_not_supported | 現在の通貨にカードが対応していない | 決済通貨またはカードを変更する |
duplicate_transaction | 重複決済の疑い | 再試行を止め、元の取引結果を待つ |
restricted_card | カードに制限がかかっている | Uカードプラットフォームにアカウント状態を確認する |
do_not_honor | 発行会社の一般的拒否 | 発行会社に元の原因を照会する |
generic_decline | 理由が公開されていない | 連続再試行を止め、発行会社に連絡する |
processing_error | 決済処理エラー | 後で再試行するか、別の支払い方法を使う |
加盟店ページでは、これらすべてが単に「支払い失敗」と表示されることがよくあります。Uカードアプリでより詳細な取引情報が見られる場合は、発行側の元のコードを基準にしてください。
20. より実用的な確認順序
支払いに失敗したら、次の順序で確認できます。
まず再試行を止める。 支払いボタンを連打せず、住所、CVC、金額も同時に変えないでください。状況を保ったまま、加盟店注文とカード記録を確認します。
承認が発行会社まで届いたか判断する。
記録なし:加盟店制限、BIN、請求先住所、3DS を確認する;
Declined:残高、限度額、権限、MCC、不正検知を確認する;
Pending:注文を確認し、完了または解放を待つ;
Reversed:資金が戻っているか確認する;
Completed:取引情報を使って加盟店と注文を照合する。
本当に使える残高を確認する。 Card Balance、Available Balance、凍結額、Pending 額を確認し、ウォレット資金がすでに移動または換金されていることを確認します。
承認に必要な実額を再計算する。 税金、取引手数料、為替レート、換金スプレッド、少額認証、事前承認をすべて含めます。
限度額と機能スイッチを確認する。 1 回あたり、1 日、1 か月、オンライン決済の限度額を確認し、Online、International、Recurring、3DS が有効になっているか確認します。
カード情報を手動で再入力する。 Uカードアプリからカード番号、有効期限、CVC、名義人名、請求先住所、郵便番号を再確認し、ブラウザ保存の古い情報は使いません。
このシーンにカードが適しているか判断する。 加盟店がプリペイドカード、バーチャルカード、海外発行カード、現在の BIN を受け入れるか確認します。ホテル、レンタカー、広告、クラウドサービス、継続課金では特に個別確認が重要です。
必要情報を揃えてサポートに連絡する。 取引時刻、金額、通貨、加盟店名、カード下 4 桁、取引状態、拒否コードを伝え、次を確認します。
発行会社システムは承認リクエストを受け取ったか;
元の拒否コードは何か;
残高、限度額、MCC、地域制限が関係しているか;
このカードは現在の加盟店と取引タイプをサポートしているか;
不正検知解除または追加認証が必要か。
21. チャージでは解決できない問題は何か
次のような状況は、残高の多寡とは直接関係ありません。
加盟店がプリペイドカード、バーチャルカード、または現在の BIN を受け付けない;
カードが継続課金または 3DS に対応していない;
現在の MCC が発行会社によって禁止されている;
発行国が加盟店要件を満たしていない;
請求先住所または CVC が一致しない;
カード、アカウント、KYC 状態に制限がある;
カードプログラムがすでに終了している;
加盟店の不正検知が承認前に取引を遮断している;
カードが現在の通貨をサポートしていない。
プラットフォームがすでに特定の取引種別をサポートしないと明示している場合、チャージを続けてもカード内に資金が多く残るだけで、成功率は上がりません。
22. 普段から決済失敗を減らすには
次のような習慣が役に立ちます。
総資産ではなく利用可能残高を見る;
税金、為替、事前承認のための余裕を持たせる;
Pending 取引を早めに処理する;
プラットフォーム登録済みの実際の請求先情報を使う;
オンライン、国際、3DS 機能を事前に有効化する;
長期購読には継続課金対応カードを使う;
ホテルやレンタカー前には保証金とカードポリシーを確認する;
失敗後に連続再試行しない;
限度額、有効期限、カード交換通知を定期確認する;
注文番号、取引スクリーンショット、拒否コードを保存する;
別発行会社の予備カードを 1 枚用意しておく。
カードに残高があるのに支払えない場合、すぐに追加チャージする必要はありません。本当に重要なのは、発行会社システムが現在そのカードにいくら使わせるか、そしてその取引を受け入れるかです。アプリに取引記録がまったくないなら、問題は加盟店または決済ゲートウェイ側にある可能性が高いです。Declined が表示されるなら、発行会社に元の拒否コードを確認してください。Pending が表示されるなら、まず注文を確認し、承認の完了または解放を待ちます。「取引記録 → 利用可能残高 → 凍結と事前承認 → 限度額と権限 → カード情報 → 加盟店制限」の順で確認するほうが、住所や IP を何度も変えたり、追加チャージを続けたりするより、通常は早く原因にたどり着けます。
資料と結論の境界
一次確認資料:Visa Core Rules and Visa Product and Service Rules;Mastercard Transaction Processing Rules;Why was my credit card declined?。
本記事における、残高が十分にあるにもかかわらず決済が失敗する場合の承認、加盟店、決済ネットワーク処理境界に関する検証可能な事実は、上記の公式または規制資料に基づいています。実際のサービス状況、手数料、資格、対応地域については、申請時点の発行会社またはプラットフォームのページを基準にしてください。
発行会社、地域、アカウント階層、加盟店ルールが異なれば、結果も異なる可能性があります。上記一次資料で直接開示されていない利用体験、成功率、手数料比較、傾向判断は分析または推論であり、個別事例について関連機関の公式確認を得たものではありません。