
Uカードを開通したあと、多くの人はUSDTをそのままプラットフォームに置き、支払い時に残高から差し引かれる形で使っています。これは便利で、何度もチャージする手間も省けます。問題は、アプリに表示される残高が銀行預金と同じではないことです。プラットフォームが出金を停止したり、カード発行提携が終了したり、口座がリスク管理の対象になったり、会社が清算に入ったりした場合、その資金を取り戻せるかどうかは、その時点で実際にどこに保管されていたかによって決まります。
より適切な使い方は、Uカードには直近の支出に必要な残高だけを置くことです。高額資金、緊急資金、あるいは保有する仮想資産のすべてを長期間置いておくべきではありません。
プラットフォームが必ず問題を起こすとは限りません。しかし、ユーザーが資産を移した時点で、通常はプラットフォーム、カストディ業者、ステーブルコイン、発行体、コンプライアンス審査など複数のリスクを同時に負うことになります。カードが普通に使えるという事実は、現在の決済チェーンがまだ動いていることを示すだけであり、プラットフォームの資産負債状況、顧客資金の分別管理、破綻処理に問題がないことを証明するものではありません。
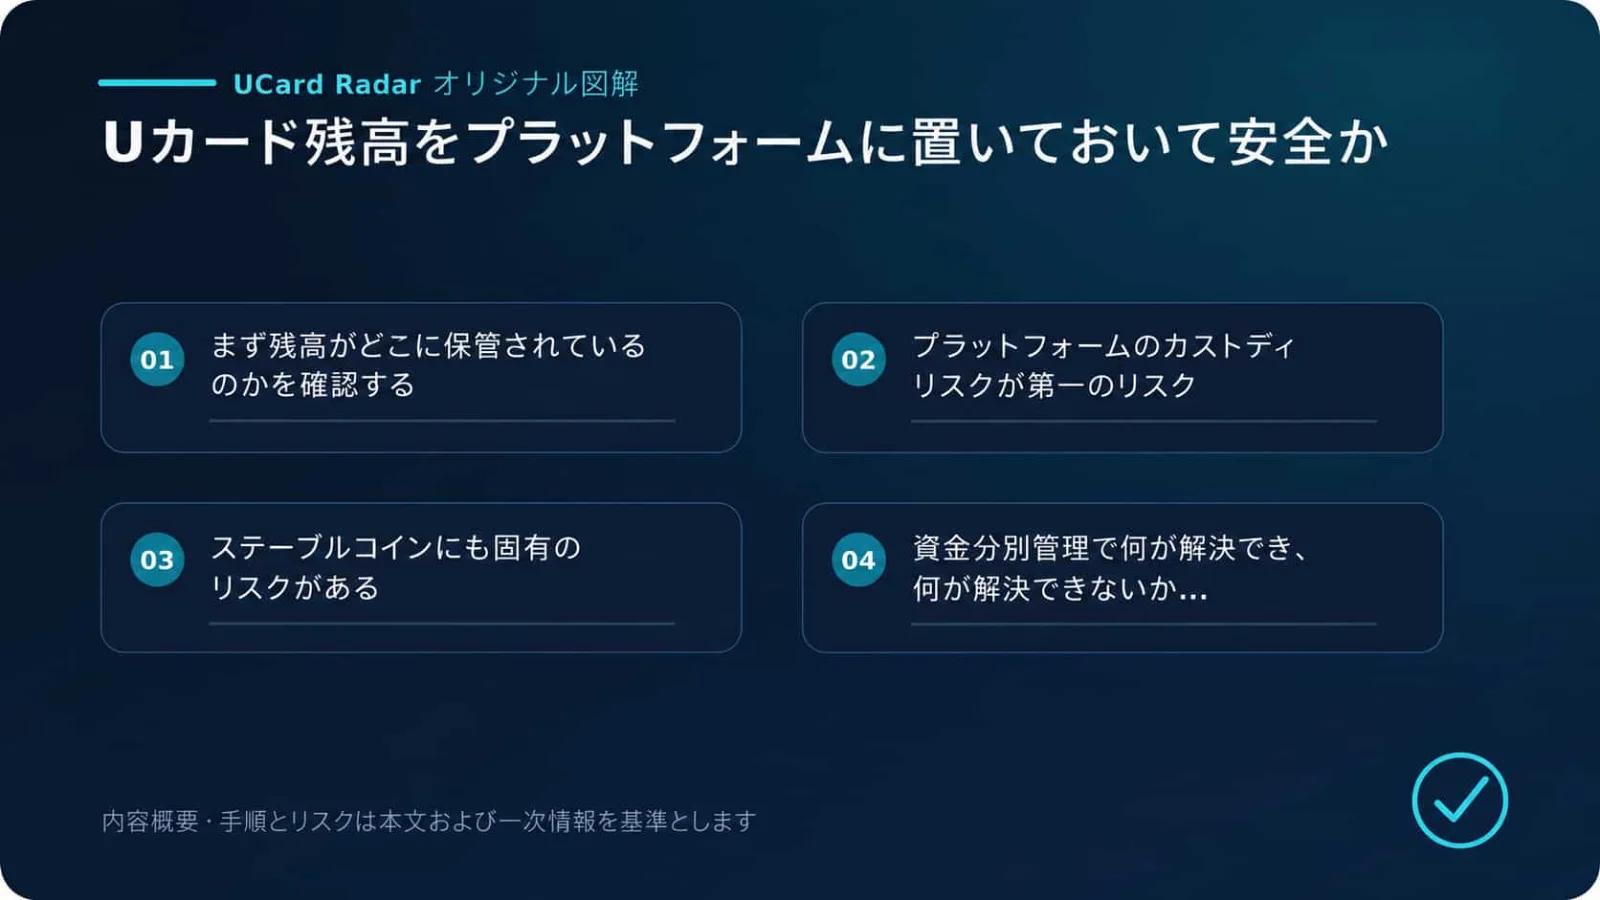
Uカード残高をプラットフォームに置くことが安全かどうかに関する主要ポイントと判断フローのオリジナル図解
資料と結論の範囲
一次確認資料:Legal;Safeguarding requirements for authorised payment institutions and electronic money institutions;Fact Sheet: What the Public Needs to Know About FDIC Deposit Insurance and Crypto Companies。
本稿におけるUカード残高の保管、ステーブルコイン、凍結、顧客資金保護リスクに関する検証可能な事実は、上記の公式または規制文書に基づいています。実際のサービス状況、手数料、利用資格、対応地域は、申請時点の発行体またはプラットフォームの案内ページを基準にしてください。
発行体、地域、アカウント階層、加盟店ルールの違いにより、結果が異なる場合があります。上記の一次資料で直接開示されていない体験談、成功率、費用比較、トレンド判断は分析または推論であり、関連機関が個別事例について公式に認めたものではありません。
まず残高がどこにあるのかを確認する
同じ「100 USDT」や「100 USD」と表示されていても、その裏にある法的関係はまったく異なる可能性があります。安全性を判断する前に、まずその商品がどのような構造に属するのかを確認する必要があります。
Uカードのモデル | 残高が通常置かれる場所 | 主なリスク |
|---|---|---|
事前チャージ型カストディモデル | プラットフォームまたは提携カストディ業者が管理するウォレット | プラットフォーム破綻、資産流用、ハッキング、出金停止 |
自動両替型モデル | ユーザーがまず仮想資産をプラットフォームに預け、支払い時に法定通貨へ換金される | カストディリスク、ステーブルコインリスク、換金損失、流動性リスク |
法定通貨プリペイド型 | 電子マネー口座またはプリペイドカード残高 | 発行体または電子マネー機関の破綻と、その後の清算リスク |
セルフカストディ/スマートコントラクト型 | 資産はユーザーのウォレットに残り、支払い時に承認または移転される | スマートコントラクトの脆弱性、悪意ある承認、オラクルリスク、決済失敗リスク |
銀行口座連動型 | ユーザー本人名義の銀行預金口座 | 銀行リスク、口座凍結リスク、地域コンプライアンスリスク。全体として通常の銀行カードに近い |
最初の2種類が最も一般的であり、同時に「資産はまだオンチェーン上で自分のものだ」と誤解されやすい構造でもあります。プラットフォームが秘密鍵を管理しているなら、ユーザーが持っているのは通常、プラットフォームに出金を請求する権利にすぎません。画面上の残高表示は、ユーザーがプラットフォームを介さずにオンチェーン資産を直接取り戻せることを意味しません。
セルフカストディ型は、プラットフォームが長期間資産を保有する時間を減らしますが、ゼロリスクではありません。ユーザーはスマートコントラクトに利用枠の承認を与える必要がある場合があり、利用時には見積り、両替、カード口座への反映、法定通貨での決済が必要です。コントラクトの不具合、悪意ある承認、決済サービスの停止は、いずれも利用に影響を与える可能性があります。
プラットフォームのカストディリスクが第一のリスクである
USDTをカストディ型Uカードにチャージすると、ウォレットと出金権限はプラットフォーム側にあります。出金が正常に行えるうちは違いを感じにくいですが、事故が起きたときにはその差がはっきり表れます。
プラットフォームは、経営赤字、流動性不足、提携先からの求償、規制当局の調査などを理由に出金を制限することがあります。顧客資産が厳格に分別管理されていない場合、帳簿上の残高と実際に利用可能な資産との間にギャップが生じることもあります。ユーザーは通常、こうした変化をリアルタイムで確認できません。
英国金融行為規制機構(FCA)は、消費者向けの暗号資産説明の中で、企業の破綻、顧客資金の不適切な分別管理、サイバー攻撃を暗号資産のリスクとして挙げています。また、多くの直接的な暗号資産活動は、通常、英国の金融サービス補償制度FSCSの保護対象ではないと注意喚起しています。参照:FCA:Investing in crypto。
プラットフォームの規模が大きく、運営歴が長いことは、不確実性の一部を下げる要素にはなりますが、資産分離や明確な法的構造の代わりにはなりません。大手プラットフォームであっても、提携先、規制、流動性の問題により、チャージ、出金、カード発行サービスを突然変更することがあります。
カード発行のチェーンは見た目より長い
Uカードは通常、カードブランドだけで成り立っているわけではありません。全体のチェーンには次のような当事者が含まれる場合があります。
エンドユーザー向けのUカードプラットフォーム
仮想資産のカストディ業者または換金業者
電子マネー機関またはプログラムマネージャー
実際の発行銀行またはカード発行体
Visa、Mastercard などのカードネットワーク
決済処理事業者および加盟店アクワイアラー
これらのうち、どこか1社でも提携を停止すれば、チャージ停止、カード停止、残高移管、返金遅延が発生する可能性があります。カードネットワークのロゴは、その取引がどのネットワークで処理されるかを示すにすぎず、Visa や Mastercard がプラットフォーム上の残高を保証することを意味しません。
ユーザーは「プラットフォーム口座にログインできる」ことと「カードがまだ使える」ことを区別すべきです。カードがすでに無効でもプラットフォームのウォレットからは出金できる場合がありますし、逆にカードは使えてもチャージや両替がすでに停止されている場合もあります。複数の提携先に依存する1つのプラットフォームに全資金を置くと、当然ながらリスクは集中します。
ステーブルコインにも独自のリスクがある
Uカード残高はUSDTやUSDCで表示されることが多くあります。ステーブルコインの価格変動は通常BTCやETHより小さいですが、「1米ドルにペッグされている」ことは無条件の償還保証ではありません。
ユーザーは依然として、ステーブルコイン発行体、準備資産、保管銀行、償還チャネル、オンチェーンコントラクト、制裁による凍結などのリスクを負います。ステーブルコインが一時的にペッグを外せば、プラットフォームの換金レートが悪化することがあります。市場流動性が不足すれば、カード決済が拒否されたり、通常より大きな換金損失が発生したりすることもあります。
米国連邦預金保険公社(FDIC)は、預金保険が非銀行機関によって発行された仮想資産を保護しないことを明確にしています。仮想資産プラットフォームが保険対象銀行と提携していても、プラットフォーム内の仮想資産そのものがFDICの保護対象になるわけではありません。参照:FDICの暗号資産ファクトシート。
したがって、プラットフォームが「ステーブルコインに準備資産がある」と説明しても、それだけで「ユーザー残高に預金保険が付いている」とは言えません。準備資産、顧客資金の分別管理、預金保険はそれぞれ別の制度です。
資金分別管理で解決できること、できないこと
一部のUカードでは、法定通貨残高をライセンスを持つ電子マネー機関が管理しています。現地ルールでは、顧客資金を別口座に保管し、会社の通常運転資金と混同してはならないと定められている場合があります。こうした仕組みは safeguarding と呼ばれることがあります。
これは、まったく分別管理がないよりは確かに望ましいものです。プラットフォームが破綻した場合、分別管理された資金は原則として会社の一般債務の返済に直接使われるべきではありません。しかし、それでも銀行預金保険と同じではありません。
英国FCAは、電子マネー機関および非銀行系決済機関の顧客資金はFSCSの直接保護対象ではないと説明しています。機関が破綻した場合、通常は清算人が口座を照合し、資金を返還します。この過程には時間がかかる可能性があり、最終的な返還額も資金不足や清算費用の影響を受けることがあります。参照:FCA:Using payment service providers。英国で強化された決済資金保護ルールは2026年5月7日に発効しており、顧客資金のより頻繁な照合作業と破綻時対応計画の改善を求めていますが、それでも電子マネーが銀行預金になるわけではありません。参照:FCAの新ルール告知。
「資金分別管理」が主に対象とするのは、プラットフォーム破綻や資産混同の問題です。通常、ステーブルコインのデペッグ、口座乗っ取り、誤送金、加盟店トラブル、コンプライアンス凍結、ユーザーによるパスワード漏えいで生じた損失までは補償しません。
提携銀行が保険対象でも、プラットフォーム残高全体が保険対象になるわけではない
一部のUカードは「資金は保険対象銀行に保管されている」と宣伝します。これは事実である場合もありますが、なおいくつか決定的な条件が不足しています。
資金がすでに仮想資産から法定通貨に交換されているか
法定通貨が実際に預金保護制度に参加する銀行へ入っているか
銀行口座がユーザー本人名義か、プラットフォーム名義の一括口座か
銀行とプラットフォームが各最終ユーザーとその残高を正確に識別できるか
所在地域がパススルー型の預金保護を認めているか
同一銀行内の他の預金と当該残高が合算されるか
FDICは、ユーザーが非銀行アプリに送金したあと、その資金が実際にFDIC保険対象銀行に置かれ、かつ関連条件を満たして初めて預金保険が適用される可能性があると注意しています。非銀行プラットフォーム自体の破綻は、FDICの保険支払い事由ではありません。参照:FDIC:Banking With Third-Party Apps。
香港預金保護委員会も、仮想資産およびストアドバリュー型支払手段は香港預金保護制度の保護対象外であることを明示しています。たとえ関連商品が銀行によって発行または販売されていても、それだけでカード残高が保護されているとは言えません。参照:香港預金保護制度の保護範囲。
アカウント凍結は、プラットフォーム破綻よりよく起こることが多い
一般ユーザーにとって、より現実的な問題は、プラットフォームが突然消えることではなく、残高は残っているのにアカウントが一時的に使えなくなることかもしれません。
よくあるトリガーは次のとおりです。
本人確認資料、居住住所、税務情報の再審査が必要になる
チャージアドレスが詐欺、ギャンブル、制裁対象、高リスクサービスとオンチェーン上で関連付けられる
短期間に頻繁な入金、カード利用、出金、高流動性商品の購入を行う
複数人が同一口座へ送金し、取引内容が本人収入と一致しない
代理登録、虚偽住所、他人名義の本人資料を使用する
ログイン端末、地域、請求先住所が頻繁に変わる
プラットフォームが法執行機関、司法機関、提携機関から調査要請を受ける
凍結されたからといって、必ずしも資金が失われたわけではありませんが、ユーザーは収入証明、仮想資産購入履歴、オンチェーンハッシュ、取引目的、加盟店注文などの提出を求められることがあります。資金源を明確に説明できない場合、審査は長引きます。深刻な場合には、法執行機関の調査が関与することもあります。
中国本土のユーザーは、国内の仮想通貨政策と越境救済の難しさも考慮する必要があります。2026年2月に公表された銀発〔2026〕42号文では、仮想通貨は法定通貨性を持たず、関連投資行為が公序良俗に反する場合、民事法律行為が無効とされ、損失は参加者自身が負担すると明確にされています。海外プラットフォームで紛争が生じた場合、準拠法、海外訴訟、執行コストの問題にも直面し得ます。参照:中国人民銀行等8部門通知。
どの保管方法がより高リスクか
利用方法 | おおよそのリスク | 判断理由 |
|---|---|---|
直近の支出額だけをチャージし、使い切ったら補充する | 低いがゼロではない | 資金がプラットフォームに滞留する時間が短く、リスクエクスポージャーが小さい |
法定通貨残高を明確なライセンス保有EMIが管理し、分別管理の仕組みを公開している | 中程度 | 分別管理制度はあるが、通常は預金保険の対象ではない |
資産は本人ウォレットに置き、支払い時にのみ決済承認する | 中程度 | プラットフォームのカストディリスクは低いが、スマートコントラクト、承認、決済リスクは残る |
大量のUSDTを長期間カストディ型Uカード口座に置く | 高い | プラットフォーム、カストディ機関、ステーブルコイン、口座凍結のリスクを同時に負う |
高い残高利回りを提示するが、資金用途を開示しない | 非常に高い | 貸付、投資、または期間ミスマッチが含まれる可能性がある |
実際の発行体、ライセンス主体、出金ルールを開示しない | 非常に高い | 資産帰属、資金の行き先、問題発生時の請求相手を確認できない |
偽KYCや購入した既成アカウントを使って資金を保管する | 非常に高い | 口座はいつでも凍結される可能性があり、実際の利用者も口座と資金の帰属を証明しにくい |
リスクレベルはあくまで一般的な判断です。プラットフォームの所在地、資産の種類、契約構造、ユーザーの取引行動によって結果は変わります。
そのプラットフォームが残高を置くのに適しているかを判断する
最初から何十ページもの法的文書を読む必要はありません。まずは次のいくつかの点を確認してください。基礎情報すら公開していないプラットフォームは、多額の残高を置くのに適していません。
仮想資産を誰が保管しているか
利用規約で仮想資産のカストディを担う法人の正式名称を確認してください。プラットフォーム自体がウォレットを管理しているのか、独立したカストディ業者に委託しているのかを見極めます。「業界最先端のカストディソリューション」とだけ書かれていても、実際の判断材料にはなりません。
誰がカードを発行しているか
発行銀行、電子マネー機関、またはプログラムマネージャーを確認し、カードがどの国・地域で適用されるかを把握します。BIN照会は手がかりにすぎず、最終的にはカード契約書と発行体の開示情報を基準にすべきです。
法定通貨残高の法的性質は何か
契約書中の e-money、prepaid balance、custodial account、safeguarded funds、not a bank account、not deposit insured といった表現を確認します。アプリ上で米ドル表示されているだけでは、それが銀行預金であるとは証明できません。
正常に出金できるか
安全性は、チャージとカード決済のテストだけで判断してはいけません。少額チャージ後に、仮想資産の出金、法定通貨の償還、返金フローも試し、処理時間、手数料、最低金額を確認するべきです。
プラットフォームが制限や異常状態を公開しているか
正式なプラットフォームでも、メンテナンス、取引拒否、提携先の変更は起こります。重要なのは、状態を速やかに公開し、影響を受ける機能を説明し、残高の退出方法を示しているかどうかです。カード開設だけを宣伝し、サービス状態や返金プロセスを公開しない場合、問題発生時にユーザーは不利になります。
顧客資金が独立して管理・計上されているか
「準備資産の証明」は、特定時点の特定資産範囲を示すにすぎません。負債範囲が完全か、顧客資産が分別管理されているか、監査主体は誰か、報告書がカード発行や法定通貨口座まで含んでいるかも確認する必要があります。いくつかのオンチェーンアドレスだけを示しても、プラットフォーム全体の支払能力は証明できません。
より堅実な残高管理方法
Uカードの目的は支払いです。残高管理も支払いニーズに合わせて行うべきです。
カード内には、近いうちに使う予定のある金額だけを残す
長期保有する仮想資産と日常決済用口座を分ける
給与、緊急資金、事業運転資金の全額をUカードプラットフォームに置かない
未使用残高は定期的に、自分で管理するウォレットまたは適格な銀行口座へ戻す
口座開設契約、明細、チャージ記録、オンチェーン取引ハッシュを保存する
独立したパスワード、二要素認証、出金ホワイトリスト、端末通知を有効にする
プラットフォームが発行体を変更したり、チャージ停止や出金遅延が起きたら、速やかに残高を減らす
他人のために資金を受け取ったり、立替払いしたり、出所不明のUSDTを預かったりしない
すべての人に共通する固定的な残高上限はありません。判断方法は単純です。このお金が1か月凍結されたら、家賃、生活費、事業運営に影響しますか。もし影響するなら、その資金を長期間Uカードプラットフォームに置くべきではありません。
異常が起きたらどう対処するか
チャージ未着、出金遅延、カードの突然停止が起きた場合は、まず追加送金をしないこと、同じ取引を何度も繰り返さないことが重要です。
口座残高、取引履歴、オンチェーンハッシュ、システム通知、サポートチケットを順番に保存してください。その後、問題がカード取引の障害なのか、プラットフォームウォレットのメンテナンスなのか、KYC審査なのか、発行提携先のサービス停止なのかを確認します。問題ごとに対応窓口は異なります。
プラットフォームから追加資料の提出を求められた場合は、必ず公式アプリまたは公式サイトを通じて提出してください。身分証や認証コードをチャットグループ内の「サポート担当者」に送ってはいけません。高額資金、長期間の音信不通、当局による凍結が関わる場合は、仮想資産および越境紛争に詳しい弁護士にできるだけ早く相談してください。資金源証明を偽造したり、「内部ルート」で凍結解除を依頼したりしてはいけません。
よくある質問
Uカードプラットフォームにライセンスがあれば、残高は安全ですか?
ライセンスは、特定の法人が特定の業務を行うことを認められていることを意味するだけです。それは、プラットフォームが破綻しないことを意味せず、関連会社や関連商品すべてが同じライセンスの範囲内にあることも意味しません。さらに、ライセンス保有会社が実際にユーザーと契約し、残高を保管する主体かどうかも確認する必要があります。
プラットフォームが準備資産証明を出していれば、長期保管してよいですか?
準備資産証明は有用な情報ですが、完全な監査ではなく、顧客資産の分別管理や預金保険と同じでもありません。負債の範囲、保管構造、出金状況、監査説明も併せて確認する必要があります。
残高が米ドル表示なら、USDTより安全ですか?
必ずしもそうではありません。電子マネー、プリペイド残高、あるいは単にプラットフォーム内のドル建て内部会計単位である可能性があります。その法的性質を判断できるのは、契約書と口座構造だけです。
セルフカストディ型Uカードなら、プラットフォームリスクは完全にありませんか?
いいえ。資産を長期間プラットフォームに預けないことでカストディリスクは減りますが、ユーザーは依然としてスマートコントラクト承認、換金サービス、カード発行体、決済処理業者に関わります。さらに、セルフカストディでは秘密鍵を自分で管理する責任も生じます。
プラットフォームが新規カード発行を停止していても、出金はできますか?
両機能は独立している場合があります。公式ステータスページや通知を確認し、カード利用、チャージ、換金、出金をそれぞれ別にテストしてください。出金がまだ開いているなら、すべての機能が戻るのを待つより、先に残高を減らすことを検討すべきです。
Uカード残高は本質的に危険というわけではありませんが、通常の銀行預金より多くのリスクを負うのが一般的です。カストディ型プラットフォームは資産と出金権限を握っており、電子マネー残高は資金分別管理と清算手続きに依存し、セルフカストディ商品にもコントラクト、承認、決済のリスクがあります。
Uカードに残高を置いてよいかを判断するうえで重要なのは、誰が資産を保管するのか、誰がカードを発行するのか、残高の法的性質は何か、ユーザーがスムーズに退出できるか、という4点です。情報が透明で、出金が安定し、資金分別が明確なプラットフォームは、日常の少額決済にはより適していますが、それでも長期の貯蓄口座には向いていません。
大多数のユーザーにとって実用的なのは、使う分だけチャージし、使っていない残高を定期的に引き上げることです。これであらゆる障害を防げるわけではありませんが、プラットフォームに問題が起きたときの損失を許容範囲に抑えることはできます。
主な参考資料
英国 FCA:Investing in crypto
英国 FCA:Using payment service providers
英国 FCA:決済機関・電子マネー機関向けの新しい資金保護ルール
米国 FDIC:暗号資産と預金保険に関するファクトシート
米国 FDIC:Banking With Third-Party Apps
香港預金保護委員会:預金保護制度の対象範囲
中国人民銀行など8部門:仮想通貨等に関するリスクのさらなる防止と処理に関する通知(银发〔2026〕42号)