
暗号資産決済カードの中には、ATMで現金を引き出せるものがあります。ただし、すべてのカードがこの機能に対応しているわけではありません。実際に出金できるかどうかは、カードの種類、発行会社が認める現金引き出しの権限、ATMネットワーク、利用可能な口座残高、地域ごとの制限によって決まります。
RedotPay、Bybit Card、Crypto.comが提供する一部の物理カードは、ATMでの現金引き出しに対応しています。利用者は対応するATMから、その機器が払い出せる法定通貨の現金を受け取れます。取引金額は、カードの資金管理方式に応じて、プリペイド残高または条件を満たす暗号資産口座から差し引かれます。
ただし、VisaやMastercardの加盟店で決済できるからといって、どのATMでも現金を引き出せるわけではありません。物理カードとバーチャルカードでは出金権限が異なる場合があり、同じブランドでも発行地域によって手数料や限度額の規則が異なることがあります。
1. 暗号資産決済カードでATMから現金を引き出せる?
暗号資産決済カードによるATM出金は、基本的にカード決済ネットワークを通じて処理される現金引き出し取引です。暗号資産ATMでBitcoinなどのデジタル資産を売買する取引とは異なります。
一般の銀行ATMがブロックチェーンウォレットに直接アクセスしたり、利用者から送られたUSDTやUSDCを受け取ったりすることはありません。
カード保有者が出金額を入力すると、取引要求は対応するカードネットワークを経由して、カード発行会社またはオーソリゼーション処理システムに送信されます。システムはカードの状態、出金権限、利用可能な資金、取引限度額を確認し、承認された場合にATMから現金が払い出されます。
出金資金をどのように用意するかは、暗号資産決済カードによって異なります。
法定通貨のプリペイド残高方式
利用者が事前に暗号資産を法定通貨へ換金し、カード残高にチャージする方式です。ATMでの出金には、チャージ済みの資金が直接使用されます。
Crypto.comの一部のプリペイドVisaカードは、この方式を採用しています。暗号資産の換金は通常、チャージ時に行われ、出金のたびに暗号資産が売却されるわけではありません。
取引時換金方式
利用者は指定された資金口座に、法定通貨または対象となる暗号資産を保有します。取引時に利用可能な法定通貨が不足している場合、商品規則に従って指定の暗号資産が換金されることがあります。
Bybit Cardの一部のカードプログラムでは、この仕組みが採用されています。利用者はFunding Account内の対象資産を使って取引資金を確保できます。
プラットフォーム上の資産残高方式
利用者は暗号資産決済プラットフォーム上に、カード決済に利用できる資産を保有します。プラットフォームは所定の為替レートと手数料規則に基づき、カード取引の決済に必要な法定通貨資金を提供します。
RedotPayの一部のカードプログラムは、この方式に該当します。
こうした仕組みの違いは、現金引き出しのコストに直接影響します。
例えば、口座に200 USDTと表示されていても、ATMから200米ドル相当の現金を引き出せるとは限りません。資産の換金、外貨両替、手数料などが発生する場合、実際に引き出せる金額は資産の額面上の価値を下回る可能性があります。
また、プラットフォームに表示される総資産額を、そのままカードの利用可能残高とみなすこともできません。
Bybit Cardを例にすると、Spending PowerはFunding Account内で利用可能な法定通貨、支払いに指定された資産、その他の対象となる資金源によって決まります。利用者はカード管理画面で関連する利用可能額と資産の使用優先順位を確認できます。
2. バーチャルカードと物理カードのATM出金の違い
従来のATMで現金を引き出すには、一般的に物理的な銀行カードが必要です。ICチップ、磁気ストライプ、または対応する非接触方式で取引を開始し、PINで本人認証を行います。
そのため、オンライン決済専用のバーチャル暗号資産決済カードの多くは、カード番号、有効期限、CVVを入力するだけではATMから現金を引き出せません。
RedotPayは公式案内で、ATM出金には物理カードが必要であると明記しています。Crypto.comも、バーチャルプリペイドカードではATM取引ができず、物理カードが必要だと説明しています。
一方、カードレス出金技術の発展により、すべてのATMサービスで物理カードが必須というわけではなくなっています。
一部のATMはNFCによるタッチ操作、モバイルウォレット、特定のカードレス出金サービスに対応しています。ただし、ATMに非接触機能があるからといって、Apple PayやGoogle Walletに登録したあらゆる暗号資産決済カードを利用できるわけではありません。
モバイルウォレットによる出金が可能かどうかは、ATM運営事業者、カードネットワーク、カード発行会社のすべてが、その取引方式に対応しているかによって決まります。
カードの条件 | ATM出金への対応を判断する際の注意点 |
|---|---|
VisaまたはMastercardのバーチャルカード番号を持っている | 出金に対応している証拠にはならない |
Apple PayやGoogle Walletに登録できる | ATMで現金を引き出せるとは限らない |
物理カードを申し込み、有効化している | 現金引き出しの権限を別途確認する必要がある |
公式にATM出金への対応が明示されている | 地域、ネットワーク、PIN、限度額も確認が必要 |
ATMに対応するカードネットワークのロゴがある | すべてのカード取引が承認されるとは限らない |
ATMでの現金引き出しが主な目的であれば、物理カードを申し込む前に、利用予定の地域で出金できるか確認しておくべきです。カード発行手数料や配送費を支払った後で利用できないと判明する事態を避けられます。
3. 暗号資産決済カードでの出金方法:有効化・PIN・操作手順
出金前に確認しておくこと
1. 物理カードが有効化されているか確認する
新しく届いた物理カードは、通常、利用前に有効化する必要があります。
例えばRedotPayでは、物理カードに付属するアクティベーションコードをアプリに入力する必要があります。有効化が完了すると、対応するATMでの現金引き出しや実店舗での支払いにカードを利用できます。
カード発行プラットフォームによっては、ATM Withdrawals機能を個別にオン・オフできる場合があります。RedotPayとBybit Cardはいずれも関連するカードのセキュリティ設定を提供しています。
現金引き出しの権限が無効になっている場合、オンライン決済が正常にできてもATM取引は拒否される可能性があります。
2. カードのPINを設定・確認する
PIN(Personal Identification Number)は、カード取引の認証に使われる暗証番号です。
ATMで使用するPINは、プラットフォームへのログインパスワード、資金操作用パスワード、3D Secureの認証コードと同じとは限りません。
RedotPayでは、物理カードの利用者がアプリから4桁または6桁のPINを設定できます。バーチャルカードには同じPIN設定機能がありません。
Bybit CardにもPINの再設定機能がありますが、具体的な操作は対象カードプログラムの案内に従う必要があります。
Bybitの公式カード管理ガイドでは、PINを再設定した後、まず新しいPINを使ってATMで取引を1回行うよう求めています。この操作には残高照会も利用できます。その後、ICチップとPINを用いた加盟店での取引を1回完了することで、関連する更新手続きが終了します。
PINを忘れた場合は、カード発行会社の公式窓口を通じて再設定してください。ATMで異なる番号を何度も試すと、セキュリティロックがかかるおそれがあります。
3. 出金可能な資金と残りの限度額を確認する
カードで利用できる資金が、引き出したい現金の金額と発生し得る手数料を十分にカバーしているか確認します。
USDTやUSDCなどを取引資金として使用するカードでは、資産が指定口座に保有されているか、必要に応じて支払い対象資産に設定されているか、凍結残高や未完了の事前承認がないかも確認する必要があります。
利用可能残高と希望出金額がちょうど同額でも、取引が承認される保証はありません。
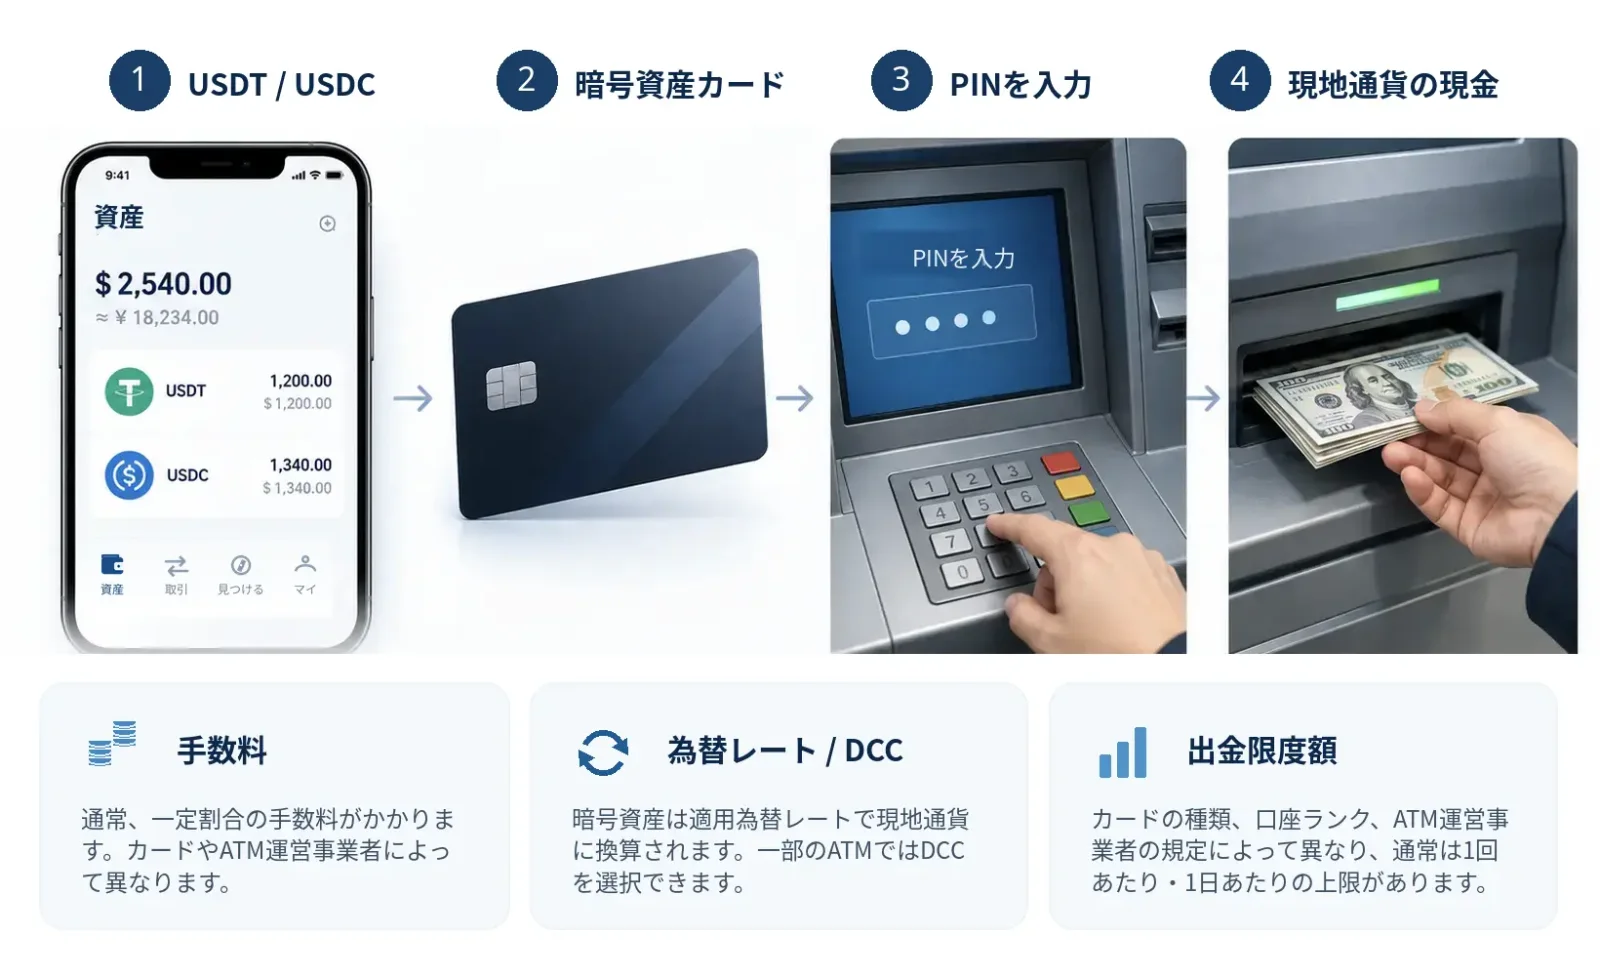
ATMで現金を引き出す手順
事前確認が済めば、基本的な操作は一般的なデビットカードによる出金と似ています。
対応するATMを探す。 カード発行会社が推奨するATMを利用するか、Visa Global ATM Locatorで対応するATMを検索します。Mastercardの場合は、該当するMastercardまたはCirrusの現金引き出しネットワークにATMが対応しているか確認してください。
カードを挿入するか、タッチする。 物理カードのICチップを使用します。カードとATMの両方が対応している場合は、指定された非接触方式を利用できます。
Cash Withdrawalを選択する。 ATMの案内に従ってPINと出金額を入力します。
求められた場合は口座の種類を選ぶ。 ATMによってはChecking、Savings、Creditなどが表示されます。暗号資産決済カードが従来の銀行口座に対応しているとは限らないため、対象カードプログラムの案内に従って選択してください。
手数料と通貨換算の選択肢を確認する。 ATM運営事業者の追加手数料や、動的通貨換算の提示が表示される場合があります。最終確認前によく確認してください。
取引を完了し、記録を照合する。 現金を受け取ったら取引明細票を保管し、カードアプリで実際の引き落とし額を確認します。
ATMに表示された手数料や為替レートが想定と大きく異なる場合は、取引を確定する前に取り消せます。
異なる通貨間の出金では、清算時点や為替相場の変動によって最終的な計上額が変わる場合もあります。確定した金額はカードの取引明細で確認してください。
4. ATM出金手数料:RedotPay・Bybit Card・Crypto.comの比較
暗号資産決済カードのATM出金コストは、一般に次のような項目で構成されます。
手数料・コストの種類 | 主な発生元 |
|---|---|
ATM出金手数料 | カード発行会社またはカードプログラム |
ATM運営事業者の追加手数料 | ATMを所有する銀行または独立系運営事業者 |
外貨取引手数料 | カード発行会社またはカードプログラム |
暗号資産換金手数料 | 資産換金サービスの提供事業者 |
為替スプレッド | 実際の換算レートと基準レートの差 |
これらの費用がすべて同時に発生するとは限りません。
例えば、すでにチャージした法定通貨の残高から出金する場合、暗号資産の換金手数料が再度発生するとは限りません。一方、取引時にUSDTを換金して資金を用意する場合は、追加の換金コストが生じる可能性があります。
ATM出金の無料枠は、通常、カード発行会社が定める出金手数料の免除を意味します。取引全体に費用がかからないという意味ではありません。
RedotPay:カードの基準通貨によって異なる手数料
RedotPayが2026年7月27日に公表した公式ATM手数料案内によると、物理カードには次の手数料が適用されます。
手数料項目 | 公式ルール |
|---|---|
香港ドル建てカードのATM出金手数料 | 2% |
米ドル建てカードのATM出金手数料 | 月間累計10,000米ドルまで2%、超過分は3% |
カードの基準通貨での取引 | 該当する通貨間取引手数料は発生しない |
その他の通貨での取引 | 1.2% |
対象となる暗号資産の換金 | 1% |
例えば、米ドル建てカードを使って米ドルで取引する場合と、ユーロ圏で現金を引き出す場合では、発生する手数料項目が異なる可能性があります。
異なる通貨での出金に加え、取引資金を確保するためにUSDTの換金も必要な場合、ATM出金手数料、外貨取引手数料、暗号資産換金コストがいずれも最終的な引き落とし額に影響する可能性があります。
Bybit Card:月間無料枠と超過分の手数料
Bybitが2026年9月に更新した公式の手数料・限度額案内によると、オーストラリアおよびアジア太平洋地域の一部のカードプログラムでは、月間最初の100米ドル分のATM出金についてBybitの出金手数料が免除されます。超過分には2%が課されます。
公式案内には計算例も掲載されています。
この規則が適用されるカードを持つ利用者が、同じ月に最初に60米ドル、続いて110米ドルを引き出した場合を考えます。
1回目の60米ドルは無料枠内です。
2回目の出金額のうち最初の40米ドルで無料枠を使い切ります。
2回目の残り70米ドルに2%の手数料がかかります。
2回の出金に対するBybitのATM出金手数料は合計1.40米ドルです。
この1.40米ドルには、ATM運営事業者の手数料、外貨換算コスト、暗号資産換金コストなどは含まれていません。
Bybitのルールは地域によって大きく異なります。例えば公式料金表では、アルゼンチン向けカードは月間95,000 ARSまで、ブラジル向けカードは月間550 BRLまでのATM出金について手数料が免除されます。いずれも、それぞれの基準を超えた部分には2%が課されます。
したがって、ある地域のBybit Cardに適用される無料枠を、ほかの地域のカードプログラムにも当てはめることはできません。
Crypto.com:カードランクによって変わる無料出金枠
Crypto.comの欧州向けプリペイドVisaカードには、カードランクに応じて異なる月間ATM無料出金枠が設けられています。
以下は、公式料金表の対象となる、欧州に居住地住所を持つ利用者に適用される金額です。
カードランク | 月間ATM無料出金枠 |
|---|---|
Midnight | 200ユーロ |
Ruby | 400ユーロ |
Indigo / Jade | 800ユーロ |
Icy / Rose | 800ユーロ |
Obsidian | 1,000ユーロ |
月間無料枠を超える出金額には、規定により2%のATM出金手数料が適用されます。
ここで見落としやすい点があります。
Crypto.comの欧州向け料金表では、ATM運営事業者が追加手数料を徴収する場合、その金額もATM出金限度額に算入すると明記されています。
これはCrypto.comが運営事業者の手数料を免除するという意味ではありません。また、ほかのカード発行プラットフォームでも同じ方法で限度額を計算しているとは限りません。
2026年10月1日から適用されるCrypto.com欧州向けカードの外貨取引ルールでは、カードランクと取引地域に応じて異なる手数料が設定されています。例えば、一部のカードランクでは、EU・英国域内でのユーロ以外の通貨による取引と、EU・英国域外での同様の取引とで、適用条件が異なります。
詳細はCrypto.comの欧州向け手数料・限度額一覧で確認できます。
ATMを頻繁に利用する場合は、上記の料率だけでなく、個々のATMが設定する固定手数料も考慮する必要があります。1回ごとに固定手数料が発生する場合、少額出金を繰り返すと総コストが大きく増える可能性があります。
5. 海外ATM出金の為替レートとDCC:追加コストを抑えるには
暗号資産決済カードで海外のATMから現金を引き出す際、現地通貨とカードの基準通貨のどちらで取引を処理するか尋ねられる場合があります。
これは動的通貨換算(Dynamic Currency Conversion、DCC)に関係するものです。
例えば、米ドル建ての暗号資産決済カードを持つ利用者が、ユーロを使用する国で100ユーロを引き出すケースを考えます。
ATMでは、次の2つの選択肢が提示される場合があります。
ユーロ建てで取引する: カードネットワークと関係する発行会社が、適用規則に従って通貨換算を行います。
米ドル建てで取引する: ATM運営事業者が100ユーロを先に米ドルへ換算し、米ドル建ての金額で取引を送信します。
後者は一般的にDCCに該当します。
ATM運営事業者が提示する為替レートには、追加の上乗せが含まれることがあります。DCCを受け入れると、換算の経路や取引に適用される費用構造も変わります。
Visaの公式DCC案内によると、動的通貨換算を提供する加盟店やATMは、換算前後の金額、為替レート、関連手数料を表示し、カード保有者が換算を受け入れるかどうか選択できるようにする必要があります。
海外でATM出金する多くの場面では、現地通貨での取引処理を優先することが、ATMのDCC提示レートをそのまま受け入れないための合理的な選択肢となります。
ただし、現地通貨を選択しても、為替関連費用がなくなるわけではありません。カード発行会社が外貨取引手数料を徴収する可能性があり、カードネットワークも適用規則に従って換算レートを決定します。
ATMで2種類の具体的な換算条件が示された場合は、カードの基準通貨だけで判断せず、実際の総コストを比較してください。
継続的に多額の法定通貨が必要な利用者は、規制に準拠した銀行送金、プラットフォームからの法定通貨出金、ATMでの現金引き出しについて、総コストを比較することもできます。ATMは現金を直接入手しやすい一方、高頻度または大口の資金換金には必ずしも適していません。
6. ATM出金限度額:1回・1日・1か月ごとの制限
ATM出金限度額は、通常のカード決済限度額とは別に設定されることが一般的です。
カード発行会社は、1回・1日・1か月・1年あたりの出金上限額に加え、一定期間内の取引回数を制限する場合があります。
カード別の出金限度額
Crypto.comの欧州向けプリペイドVisaカード
公式料金表には、次の制限が記載されています。
1日のATM出金上限:2,000ユーロ
1か月のATM出金上限:10,000ユーロ
1年のATM出金上限:75,000ユーロ
出金回数:1日最大3回、1か月最大30回、1年最大360回
Bybit Card
Bybit CardのATM出金限度額は、発行地域とカードランクによって異なります。
公式料金表によると、アジア太平洋地域の一部の物理カードには、次のランク別制限が適用されます。
カードランク | 1日の出金限度額 | 1か月の出金限度額 | 1年の出金限度額 |
|---|---|---|---|
Level 1 | 非対応 | 非対応 | 非対応 |
Level 2 | 3,000米ドル | 10,000米ドル | 75,000米ドル |
Level 3 | 3,000米ドル | 10,000米ドル | 100,000米ドル |
これらの限度額は、該当するアジア太平洋地域のカードプログラムにのみ適用されます。Bybit Cardが世界共通の限度額を採用しているという意味ではありません。
オーストラリア、ブラジル、アルゼンチンなどの発行地域には、それぞれ異なる規則が適用されます。Bybitの公式料金案内では、中国本土におけるATM出金の制限も明記されています。
ATM自体に出金制限が設けられている場合もある
カード側で高額の出金が認められていても、ATMには次のような制限がある場合があります。
1回の取引で引き出せる最大金額
1回に払い出せる紙幣の枚数
海外発行カードに対する取引限度額
対応する通貨、紙幣の額面、ATM内の現金残量
例えば、カードの1日あたりの出金限度額が2,000米ドルでも、ATMの1回あたりの払い出し能力が不足していれば、複数回に分けて引き出す必要があります。
取引を分割しても、カード発行会社が設定する累積限度額を回避することはできません。また、取引ごとに課されるATM手数料が増える可能性があります。
7. ATM出金に失敗した場合や、引き落とし額に異常がある場合の対処法
暗号資産決済カードがATMで拒否されても、口座が凍結されているとは限りません。まずはATMの表示、カードの状態、取引記録を確認して原因を判断します。
ATM出金が失敗する主な原因
ATMの表示 | 考えられる原因 | 推奨される対応 |
|---|---|---|
Incorrect PIN | PINが間違っている、または変更がまだ反映されていない | 公式のPIN設定・再設定手順を確認し、繰り返し入力しない |
Insufficient Funds | 利用可能残高が不足している、または手数料をカバーできない | 実際の出金可能額を確認し、必要に応じて金額を減らす |
Transaction Not Permitted | ATM出金機能が無効、またはカードプログラムや地域が非対応 | アプリのATM Withdrawals設定を確認する |
Limit Exceeded | 出金額または取引回数の上限を超えている | 1回・1日・1か月ごとの残りの限度額を確認する |
Card Not Accepted | ネットワーク、カード種類、ATMが非互換 | 対応する別の正規ATMを試す |
Transaction Declined | 承認処理、不正利用防止、その他の制限 | カード発行会社に具体的な拒否理由を問い合わせる |
ATM画面に表示されるエラー情報は簡潔なことが多く、実際の原因を特定するには、カード発行会社のオーソリゼーション記録と照合する必要があります。
異なる運営事業者の複数のATMで同様の拒否が発生する場合は、機器を替えて何度も試すより、まずカード発行会社に問い合わせることを推奨します。
現金が出てこないのに口座残高が減った場合
この場合は、取引がまだ完了していない状態なのか、すでに完了した状態なのかを区別する必要があります。
1. 取引がPendingまたはAuthorization Holdになっている
ATMから現金が払い出されていなくても、アプリにPendingまたはAuthorization Holdと表示されている場合、資金が承認処理によって一時的に確保されているだけで、最終的な引き落としには至っていない可能性があります。
Authorization Holdは通常、承認に伴って資金が一時的に拘束されている状態を指します。一方、Pendingはより広い意味での処理待ち状態であり、具体的な意味はカード発行会社の取引記録で確認する必要があります。
例えばBybitの取引記録では、AuthorizationとTransactionが区別されています。前者は承認に伴う資金の拘束を示す場合があり、後者は実際の取引とその処理状況を記録するためのものです。
まず承認記録と取引状況を確認してください。必要に応じてカード発行会社に連絡し、承認が取り消されるか、確保された資金が解放されるかを確認します。
元の取引状況が判明するまでは、すぐに高額の出金を繰り返さないでください。
2. 取引は完了しているのにATMから現金が出てこない
カードの取引明細に引き落とし完了と表示されているにもかかわらず、ATMから現金が払い出されなかった場合は、取引の調査を申請する必要があります。
希望額の一部しか払い出されなかった場合にも、同様の問題が発生することがあります。その際は、要求した出金額だけでなく、実際に受け取った現金の金額を正確に記録してください。
次の証拠を保管しておくことを推奨します。
ATM運営事業者の名称と機器番号
取引日時と現地のタイムゾーン
希望した出金額と通貨
実際に受け取った現金の金額
ATMのエラーメッセージまたは取引明細票
カードアプリ内の取引記録
PINやカード番号全体などの機密情報が写っていない現場写真
その後、カード発行会社とATM運営事業者に連絡し、現金が払い出されたかどうか、実際にいくら受け取ったかを説明したうえで、ATMの現金払い出し記録と取引承認情報の確認を依頼します。
カードネットワークには、ATMでの現金引き出しに関する異議申立ての仕組みが用意されている場合があります。ただし、取引の修正が可能か、資金がいつ返還されるかは、カード契約、適用規則、調査結果によって決まります。
暗号資産決済カードのATM出金に関する異議申立ては、取り消しができないブロックチェーン送金とは別の種類の取引です。カード資金の元がUSDTやUSDCだからといって、異常な出金について異議申立てができないと判断すべきではありません。
ATMにカードを取り込まれた場合は?
ATMにカードを取り込まれた場合は、直ちに公式アプリからカードを凍結するか、カード発行会社の指示に従って保護措置を取ってください。
同時に、ATMを管理する銀行または運営事業者に連絡し、所定の手続きでカードを返却してもらえるか確認します。
運営事業者がカードを返却できない場合や、第三者がカードを入手するおそれがある場合は、速やかにカード発行会社に連絡し、紛失届、利用停止、再発行などの対応を進めてください。
8. よくある質問
USDTやUSDCをATMから直接現金として引き出せる?
一般的な銀行ATMは、ブロックチェーン上のUSDTやUSDCを直接処理しません。
暗号資産決済カードがATM出金に対応し、対象のステーブルコイン残高を取引資金として利用できる場合は、カードネットワークを通じて、ATMが対応する法定通貨の現金を引き出せます。
ステーブルコインが法定通貨に換金されるタイミングは、カードへのチャージ時か取引時かなど、商品の資金管理方式によって異なります。
バーチャルカードしか持っていなくても、Apple PayでATM出金できる?
Apple Payで買い物ができるというだけでは、ATMで現金を引き出せるとは判断できません。
一部のATMは非接触出金やカードレス出金に対応していますが、カード発行会社とカードネットワークも、そのカードが該当する方式で現金を引き出すことを認めている必要があります。
実際の対応状況は、カードプログラムとATMサービスごとに確認してください。
ATM出金は成功したのに、予想より多くのUSDTが引かれたのはなぜ?
暗号資産の換金レート、換金手数料、ATM出金手数料、外貨取引手数料、ATM運営事業者の追加手数料などが原因として考えられます。
まず取引明細で実際の換金価格と各手数料を確認し、差額がどこから生じたかを判断してください。差額のすべてを隠れた手数料と決めつけることはできません。
ATM出金は通常のカード決済限度額にも影響する?
カードプログラムによって異なります。
ATM出金とPOS決済に別々の限度額を設定している商品もあれば、資金の共通上限や総利用額の制限が別途設けられている商品もあります。
現金を引き出す前に、ATM専用の限度額と口座の利用可能資金の両方を確認してください。
ATM出金に失敗しても手数料が発生する?
出金に失敗したすべての取引で、最終的な出金手数料が発生するわけではありません。ただし、カードプログラムによっては、特定の拒否取引、残高照会、その他のサービスに手数料が設定されている場合があります。
口座残高が減った場合は、まず一時的な承認による資金拘束なのか、実際の手数料引き落としなのかを確認してください。そのうえで、カード発行会社の料金規則と取引記録に基づいて対応します。
参考資料
RedotPay — Can I Withdraw Cash from an ATM, and Are There Any Fees?
RedotPay — How Do I Manage My RedotPay Card Security Settings?
Bybit — How to Consult Your Bybit Card Details and Spending Information
Crypto.com — How Do I Top Up My Prepaid Visa Card (EU & UK)?
情報確認日:2026年10月27日