
「カード決済手数料0%」と表示された暗号資産決済カードで、100米ドルの商品を購入するとします。この場合、100米ドル相当の暗号資産をチャージするだけで済むとは限りません。
資金がUSDTやUSDCの場合、まずブロックチェーン上の送金手数料を支払い、その後にプラットフォームへの入金手数料や暗号資産の換金スプレッドが発生することがあります。外貨建ての買い物では、国際カードブランドの為替レートやカード発行会社の追加手数料も関係します。明細に個別表示される費用もあれば、実際の入金額や換金レートに織り込まれる費用もあります。
暗号資産カードの利用コストを比較するには、資金の流れに沿って次の3つの金額を確認するのが実用的です。ウォレットから実際にいくら支出したか、カード口座にいくら入金されたか、決済後に最終的にいくら引き落とされたか。 この3つを照らし合わせれば、「手数料ゼロ」が具体的に何を無料としているのかが分かります。
チャージからカード決済まで、どこで手数料が発生する?
手数料が発生する場所は、資金がカード口座に入る仕組みによって異なります。暗号資産を先に法定通貨へ換金するカードもあれば、決済時に初めて換金するカードもあります。連携したウォレットから承認を経て引き落とす方式もあります。以下は、それぞれの資金経路で発生し得る費用です。すべてのカードに適用されるわけではありません。
費用項目 | 発生する場面 | 確認すべき内容 |
|---|---|---|
カード発行・物理カード・配送手数料 | 申込時またはカード受取時 | バーチャルカードと物理カードで料金が異なるか、一度限りの支払いか |
会員・管理・休眠手数料 | カード保有期間中 | 課金周期、免除条件、休眠手数料の発生時期 |
ブロックチェーンのネットワーク手数料(Gas) | 個人ウォレットからのオンチェーン送金時 | 利用ネットワーク、負担者、ネイティブトークンでの別途支払いの要否 |
チャージ・入金手数料 | プラットフォーム口座やカード残高への入金時 | 暗号資産、銀行振込、別のカードによるチャージで料率が異なるか |
換金手数料・スプレッド | USDTやUSDCなどを法定通貨に交換する際 | 手数料の個別表示の有無、提示レートと参考レートの差 |
カード決済手数料 | 決済承認時または売上確定時 | 取引ごとに請求されるか、カードランク・通貨・取引種別で変わるか |
外貨・海外取引手数料 | 異なる通貨間の決済や海外取引の課金対象となる取引 | 国際カードブランドの為替レート、発行会社の上乗せ料金、対象地域 |
ATM・その他サービス手数料 | 現金引き出し、再発行、異議申立て、口座解約時 | 発行会社とATM運営会社の双方が課金するか、無料枠があるか |
混同されやすい用語に**インターチェンジフィー(Interchange)**があります。これは通常、カード決済の仕組みの中で関係事業者が負担・配分する費用であり、カード保有者に個別請求される決済手数料とは異なります。利用規約や取引記録で保有者の負担が明示されていない限り、インターチェンジフィーをそのまま個人のカード利用コストに加えるべきではありません。
1,000 USDCをチャージすると、実際に使えるのはいくら?
仮定の取引を使って計算します。
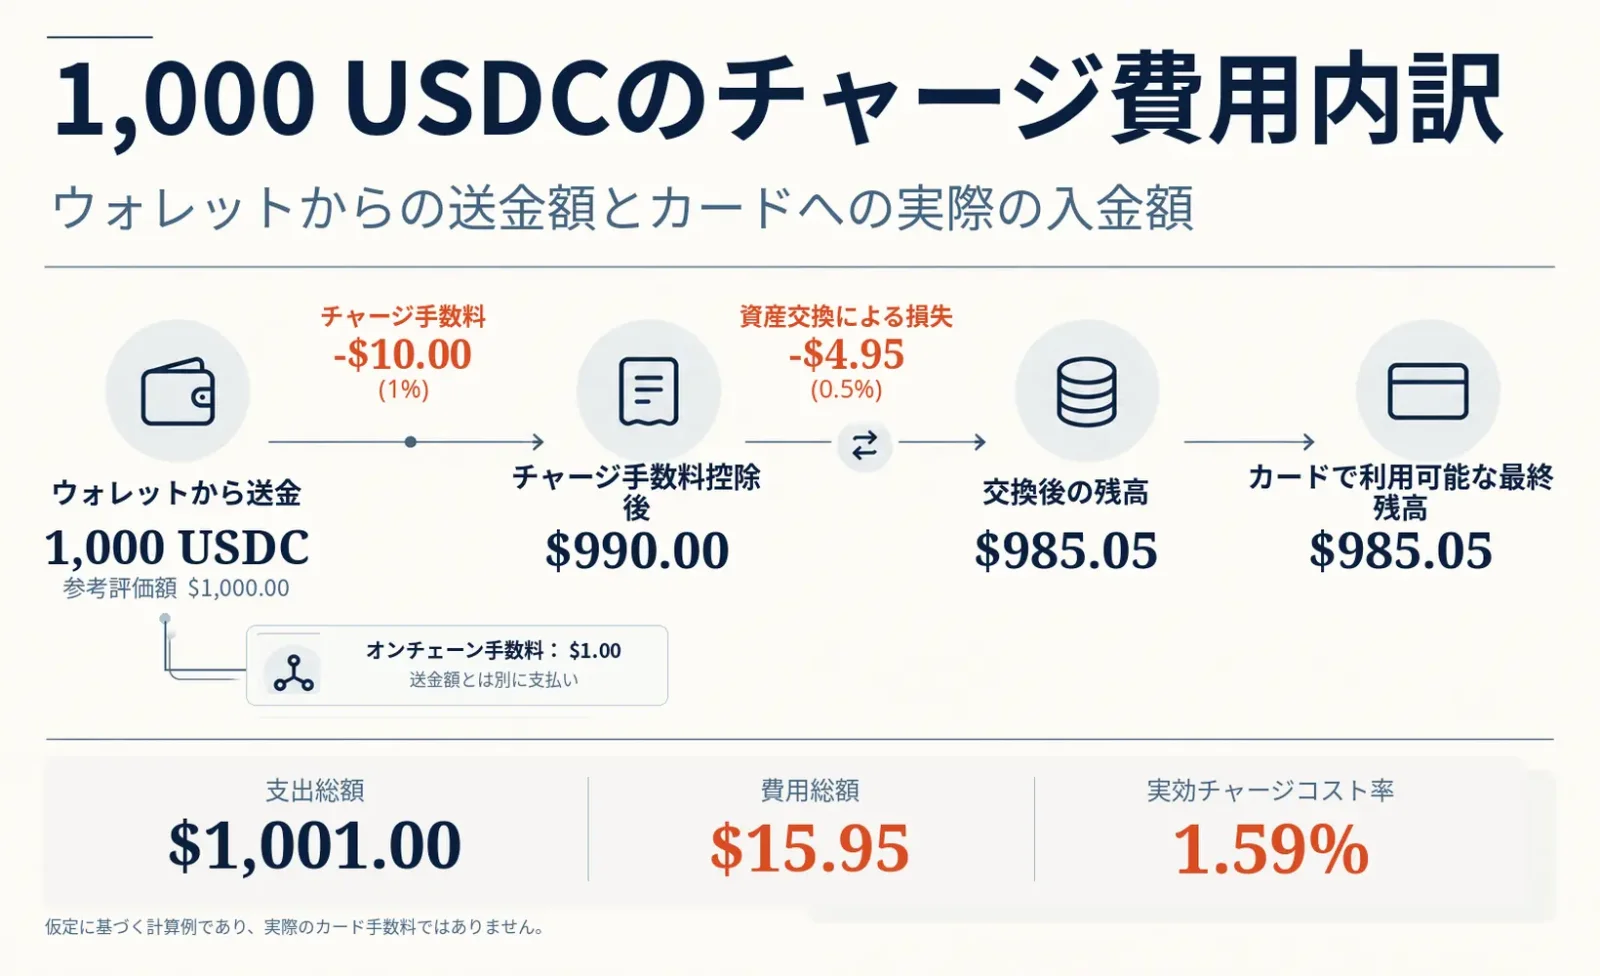
個人ウォレットから1,000 USDCを送金し、参考価格での評価額を1,000米ドルとします。プラットフォームは入金額から1%のチャージ手数料を差し引き、残額に対してさらに0.5%の換金コストが発生すると仮定します。このほか、ウォレットから送金額とは別に1米ドル相当のネットワーク手数料を支払います。カード口座の基準通貨は米ドルです。
資金の流れ | 計算方法 | 金額(USD) |
|---|---|---|
送金した1,000 USDCの参考価値 | 1,000 × $1.00 | $1,000.00 |
仮定のチャージ手数料 | $1,000.00 × 1% | −$10.00 |
チャージ手数料控除後 | $1,000.00 − $10.00 | $990.00 |
仮定の換金コスト | $990.00 × 0.5% | −$4.95 |
最終的に利用可能なカード残高 | $990.00 − $4.95 | $985.05 |
別途支払うネットワーク手数料 | 1,000 USDCの送金額とは別に支払い | $1.00 |
チャージ手数料と換金コストは合計14.95米ドルです。さらにウォレットが支払った1米ドルのネットワーク手数料を含めると、985.05米ドルのカード残高を得るために、合計1,001米ドル相当の資産を投入したことになります。差額は15.95米ドルです。
「チャージ手数料1%」だけを見ると、換金コストとネットワーク手数料を見落とします。本記事では、これらをまとめて評価するため、次の割合をこの取引の実効入金コスト率と定義します。
実効入金コスト率 =(投入資産の参考価値総額 − 最終利用可能カード残高)÷ 投入資産の参考価値総額 × 100%
今回の数値を当てはめると、
($1,001.00 − $985.05)÷ $1,001.00 × 100% ≈ 1.59%
ネットワーク手数料は、支払時点の米ドル換算額を総投入額に含めています。1.59%は、今回のチャージと換金を合わせたコストを示します。
さらに外貨建ての買い物をしたら?
同じ米ドル建てカードを使い続けるとします。海外での買い物が適用為替レートで100米ドルに換算され、カード発行会社による外貨取引手数料やその他の費用はまだ含まれていないと仮定します。発行会社が別途2%の外貨取引手数料を課す場合、カード口座からの最終引落額は102米ドルとなり、残高は883.05米ドルになります。
この買い物で新たに発生した追加手数料は2米ドルです。先ほどの14.95米ドルは、チャージした資金全体の入金・換金コストです。カードを使うたびに同じ金額を全額加算してはいけません。個々の買い物に配分するには、チャージ残高を実際にどれだけ使用したか、固定費やキャッシュバックをどう按分するかを考慮する必要があります。
「カード決済手数料0%」は何が無料なのか?
実在する2つの製品の公式料金説明を見ると、この違いが分かります。
Coinbase Card:決済手数料と暗号資産売買のスプレッドは別
Coinbaseの説明では、対応する資金源を使ってCoinbase Cardで支払う際、Coinbase独自の追加カード決済手数料は発生しません。ただし、Coinbase上で暗号資産を売買・取引する場合、提示価格にスプレッドが含まれることがあります。ATM運営会社が別途手数料を請求する場合もあります。
重要なのは、商品の購入と暗号資産の売買を分けて考えることです。USDCでの支払いに必ずしも換金スプレッドが生じるわけではありませんが、「カード決済手数料ゼロ」がすべての資産や操作に適用されるわけでもありません。
公式情報:Coinbase Cardの手数料と税金に関する説明。
Crypto.com:1%のチャージ手数料には支払い方法の条件がある
Crypto.comのEU・英国向けプリペイドカードのチャージ案内には、別のクレジットカードまたはデビットカードを使ってチャージすると1%の手数料がかかると記載されています。これは銀行カードによるチャージ手数料であり、「USDTやUSDCによるすべてのチャージに一律1%がかかる」という意味ではありません。暗号資産でチャージする場合は、アプリ内の対象資産、換金レート、適用条件を確認する必要があります。
欧州居住者向けの公式料金表では、ユーロ以外の通貨による取引手数料もカードランクと取引地域によって異なります。2026年10月1日から適用される規則では、Midnightカードの非ユーロ建て決済およびATM取引について、EU・英国域内では0.2%、それ以外の地域では2%の外貨取引手数料が適用されます。ほかのカードランクには、それぞれ異なる条件や手数料無料枠があります。
公式情報:EU・英国向けプリペイドカードのチャージ方法;欧州居住者向けカード手数料・利用限度額。
「0%」と「1%」だけを見比べると、誤った結論になりがちです。CoinbaseとCrypto.comのこれらの料率は、異なる操作や地域に適用されるものです。まず資金の出所と、どの段階で手数料が発生するのかを把握してから、どちらのカードが安いかを判断する必要があります。
為替コスト:3種類の換算を混同しない
為替コストが発生するのは、カード決済時だけではありません。暗号資産から法定通貨への換金、国際カードブランドによる異通貨間の決済処理、加盟店やATMが提供する動的通貨換算は、それぞれ異なる仕組みです。
暗号資産から法定通貨への換金
例えばUSDTやUSDCを使って、米ドル建てまたはユーロ建てのカード残高をチャージする場合です。プラットフォームが換金手数料を別途表示することもあれば、売買レートだけを提示することもあります。比較すべきなのは、実際の約定レートと、同時点・同じ売買方向で比較できる参考価格との差です。USDCは米ドル連動型ですが、米ドル建てカード残高への換金にコストがかからないとは限りません。
国際カードブランドの為替レートと発行会社の追加手数料
米ドル建てのカードでユーロ建ての商品を購入すると、VisaまたはMastercardの適用為替レートで米ドルに換算される場合があります。その後、発行会社の規約に基づいて外貨取引手数料や海外取引手数料が加算されることがあります。
ここには2つの異なるコストがあります。1つはカードブランドの為替レートと市場の参考レートとの差、もう1つは発行会社が明示的に請求する追加手数料です。両方をまとめて「公式為替手数料」と呼んでしまうと、費用の発生源が分からなくなります。
Visaの外国為替に関する資料では、カードネットワークの換算レート、参考レート、追加マークアップを区別しています:Visaの外国為替サービス資料。
加盟店やATMによる動的通貨換算(DCC)
海外で支払う際、端末に「現地通貨で支払う」または「加盟店やATMがカード保有者になじみのある通貨へ換算する」という2つの選択肢が表示される場合があります。後者は動的通貨換算(Dynamic Currency Conversion、DCC)と呼ばれます。
DCCを選択すると、為替レートや上乗せ料金は加盟店またはATMサービス事業者が設定する場合があり、通常のカードネットワークによる通貨換算とは異なる経路で処理されます。したがって、DCCの為替上乗せ分とカードネットワークの換算コストを、両方がそのまま適用されるものとして機械的に合算してはいけません。
端末に表示される2通貨の金額、適用レート、追加手数料を比較する方が、単に「両替手数料」を見るより有用です。なお、現地通貨での支払いを選択しても、発行会社が規約に基づいて手数料を請求する場合があります。
公式参考:Visa:動的通貨換算(DCC)とは?。
2枚の暗号資産カードをどう比較すればよい?
料金表を比較する前に、利用条件をそろえましょう。例えば、2枚とも居住地域とカードランクを同じ条件にし、毎月指定したネットワークで1,000 USDCを1回チャージし、その後に請求通貨と同じ通貨で600米ドル相当、外貨建てで200米ドル相当の買い物をするとします。このように条件を固定すれば、入金・換金・決済のどの段階でコスト差が生じたかを追いやすくなります。
比較項目 | 記録すべき情報 |
|---|---|
申込資格とカードプログラム | 居住地域、カード発行会社、実際に申込可能なカードランク |
入金条件 | 資産とネットワーク、入金額、別途支払ったGas、最低チャージ額 |
換金結果 | レート提示時刻、実際の約定レート、換金後の利用可能残高 |
決済時の引落額 | 取引通貨、請求通貨、確定請求額、追加取引手数料 |
固定費と事後費用 | 発行、会員、再発行、休眠、返金、解約にかかる費用 |
特典による相殺 | キャッシュバックの通貨、上限、ロック条件、実際に換金可能か |
未確認の項目 | 発行会社が公開していない料金や、特定市場のみの料金 |
比較で混同しやすいのは、カード口座に資金を入れるまでの損耗と、その後のカード決済で引き落とされる金額です。次のように分けて把握できます。
実効入金率 = 最終利用可能カード残高 ÷ 投入資産の参考価値総額 × 100%。 これは投入した資金がどの程度効率よくカード口座に反映されたかを示します。今回の例では約98.41%です。
1取引当たりの実質コスト差額 = 共通の参考通貨に換算した最終カード引落額 − 同じ参考通貨での商品の基準価格。 異通貨間の決済では、為替差と追加手数料を区別するために、時点が明確な基準為替レートも必要です。最終引落額と商品基準価格との差額すべてを「カード決済手数料」と見なすことはできません。
キャッシュバックは別途計算するのが適切です。「還元率3%」と表示されていても、対象店舗・支出カテゴリー、上限、会員プラン、トークンのロック条件などがあり、実際の価値が宣伝どおりとは限りません。表示還元率をそのまますべての費用から差し引くと、カードの特典を過大評価するおそれがあります。
見落としやすい費用はほかにもあります。トップページに表示される優遇料率は、一部の地域やカードランクだけが対象かもしれません。会費、カード発行費用、毎回のチャージに伴うネットワーク手数料も、実際の保有期間と利用頻度に合わせて考える必要があります。換金時も「手数料ゼロ」という表示だけでは不十分です。提示レートが参考レートに近いか、最終的にいくら入金されたかを確認する方が確実です。
返金、出金、解約の段階になって初めて分かる費用もあります。チャージ後の残高を元の入金経路で引き出しにくいカードもあり、資金を回収する際の費用も判断材料になります。換金レートの提示内容、入金記録、決済承認、最終請求額など、料金条件と取引記録は保存しておくとよいでしょう。仮押さえ額と最終決済額が異なる場合もあり、記録が差額の確認に役立ちます。
公開されている料金情報はUCard Radarの手数料比較ページで確認できます。ステーブルコインをカード決済に利用する仕組みについては、「USDT決済カードとは?USDTを日常の買い物に使う方法」も参考になります。
よくある質問
暗号資産決済カードに本当に手数料ゼロのものはある?
取引ごとのカード決済手数料を請求しないカードは実際にあります。ただし、チャージ、換金、会費、外貨建て決済、現金引き出しなどには別の費用がかかる場合があります。「手数料ゼロ」という宣伝は、通常、特定の手数料を指しています。
USDCで支払う方がBTCより必ず安い?
USDCは米ドルに連動する設計のため、状況によっては資産価格の変動による影響を抑えられます。しかし、換金が必ず安くなるわけではありません。実際のコストは約定レート、カードプログラム、決済通貨、チャージ方法によって変わります。USDC自体にもペッグからの乖離や発行体に関するリスクがあります。
外貨取引手数料が0%なら、為替コストも発生しない?
0%とは、発行会社がその特定の追加手数料を請求しないという意味です。適用される為替レートによって最終引落額は変わります。DCCを選択した場合も、加盟店やATMの提示レートがコストに影響します。
暗号資産カードで支払うたびにGasが必要?
事前チャージ型やカストディ型の残高を利用するカードでは、オンチェーン送金が入金時だけに発生することがあります。毎回の決済でGasが必要とは限りません。ウォレット連携型カードは、資金管理と承認の仕組みによって異なります。
2枚の暗号資産カードを比較する際、最初に見るべき指標は?
頻繁に利用する場合は、実効入金率と各取引の最終引落額が特に重要です。利用頻度が低い場合は、発行手数料、会費、休眠手数料も無視できません。1つのパーセンテージだけで、どちらが安いかを判断するのは困難です。
情報源と適用範囲
本記事は暗号資産決済カードの手数料の仕組みを説明するものであり、特定の利用者にカードを推奨するものではありません。上記のチャージ額、手数料率、ネットワーク手数料、外貨取引手数料は計算のために個別に設定した仮定条件であり、実在する特定カードの完全な料金体系を再現したものではありません。
公式資料の確認日:2026年10月21日。手数料、対象地域、適用条件は今後変更される可能性があります。最新のカード会員規約、公式料金表、取引時に表示されるレートを優先してください。
計算例には、その後のカード決済手数料、カード保有に伴う固定費、各法域で適用され得る税金は含まれていません。実際のコストはチャージ額、利用ネットワーク、為替変動、事前承認、返金方法、暗号資産換金に伴う税務上の影響によっても変わります。具体的な費用、対応する取引範囲、税務上の扱いは、資金源、カード規約、取引記録によって決まります。本記事で取り上げた特定市場向けカードプログラムの料金を、別の市場での申込資格の判断に利用することはできません。