
暗号資産決済カードの運営会社がサービス終了を発表した際、最も重要なのはカードをいつまで使えるかではありません。口座内の資金を、最終的にどの事業者が責任を持って処理するのかという点です。
一部の事業者は特定の国から撤退するだけで、既存ユーザーには期限までの出金を認めています。また、カード発行会社の変更に伴って決済を一時停止するものの、ブランド運営会社や資産口座は引き続き正常に稼働するケースもあります。さらに深刻なのは、サービス提供会社そのものが事業を停止したり、顧客資金の保管を担う機関が破産・清算手続きに入ったりする場合です。
いずれもカードで支払えなくなる可能性がありますが、保有資金への影響は同じではありません。
暗号資産決済カードのサービス終了通知を受け取ったら、まず次の6点を確認してください。
カード停止日: 新規取引はいつ停止するのか。既存カードでの買い物や ATM からの現金引き出しは引き続き可能か。
口座の状態: プラットフォーム内ウォレット、資産口座、出金機能は引き続き利用できるか。
資金の取扱期限: 残高の交換、出金、口座閉鎖について最終期限が設定されているか。
資金の責任主体: カード残高とデジタル資産を、それぞれどの法人が管理し、責任を負っているか。
未完了の取引: 加盟店からの返金、決済未完了のオーソリゼーション、取引に関する異議申立てはどう処理されるか。
正式な通知と記録: サービス終了のお知らせ、カード会員規約、資産記録、カスタマーサポートとのやり取りを保存する。
事業者が通常どおり出金を受け付けている場合は、公式の案内に従って速やかに対応し、最終営業日まで先延ばしにしないことが重要です。すでに正式な清算手続きや法的制限の対象となっている資金については、指定された手続きを守り、確認できていない経路で資産を移動させないようにしてください。
カードの利用停止、カードプログラムの終了、運営会社の破綻はどう違う?
暗号資産決済カードは、カードに表示されたブランドの運営会社が直接発行しているとは限りません。
暗号資産プラットフォームがユーザー登録、資産交換、アプリ運営を担当する一方、実際のカードは提携する発行会社が発行し、電子マネー残高は別の規制対象機関が管理している場合もあります。
つまり、1つのカードブランドの背後に、複数の契約関係とサービス提供主体が存在することがあります。
サービス停止の種類 | 想定される影響 | カード保有者が取るべき対応 |
|---|---|---|
Service Discontinued | 特定の国・地域でカードサービスを終了 | 対象地域、停止日、残高の処理方法を確認する |
Card Program Terminated | カードプログラム全体が終了 | 残高が返金・移管されるのか、従来の事業者が引き続き処理するのか確認する |
発行会社との提携終了 | 従来のカードは使えなくなるが、ブランド運営会社は事業を継続する可能性がある | 発行会社の変更有無と旧カードの資金精算方法を確認する |
プラットフォーム全体の閉鎖 | カード、口座、取引、出金サービスが段階的に終了する可能性がある | 資産記録を保存し、正式な閉鎖手続きを確認する |
Provider Insolvency / Administration | 実際に資金を保管する機関が破産または法定管理手続きに入る | 監督当局、裁判所、管理人の公告を確認し、届出要件を調べる |
表中の英語表現は、一般的なサービス停止の状況を分類したものです。すべてのカード事業者が共通して使用するシステムステータスや正式な通知名称ではありません。
特に注意したいのは、発行会社との提携終了を、暗号資産プラットフォーム自体の破綻と混同することです。
例えば、あるプラットフォームが Visa や Mastercard の発行を停止しても、暗号資産の売買やカストディ業務には影響しない場合があります。反対に、プラットフォームのウォレット事業に深刻な問題が起きた場合、カード管理画面を開けたとしても、預けた資産を正常に引き出せるとは限りません。
資金リスクを判断するには、カードに記載されたブランド名だけでなく、実際に資金を保管している法人を特定する必要があります。
ほかのユーザーは通常どおりサービスを利用でき、特定のユーザーだけが KYC、強化された顧客管理(EDD)、口座セキュリティ上の問題で制限されている場合は、「暗号資産決済カードが凍結されたら?口座の解除、出金、異議申立てガイド」を参照してください。個人口座の凍結とサービス提供会社全体の事業停止では、取るべき対応が異なります。
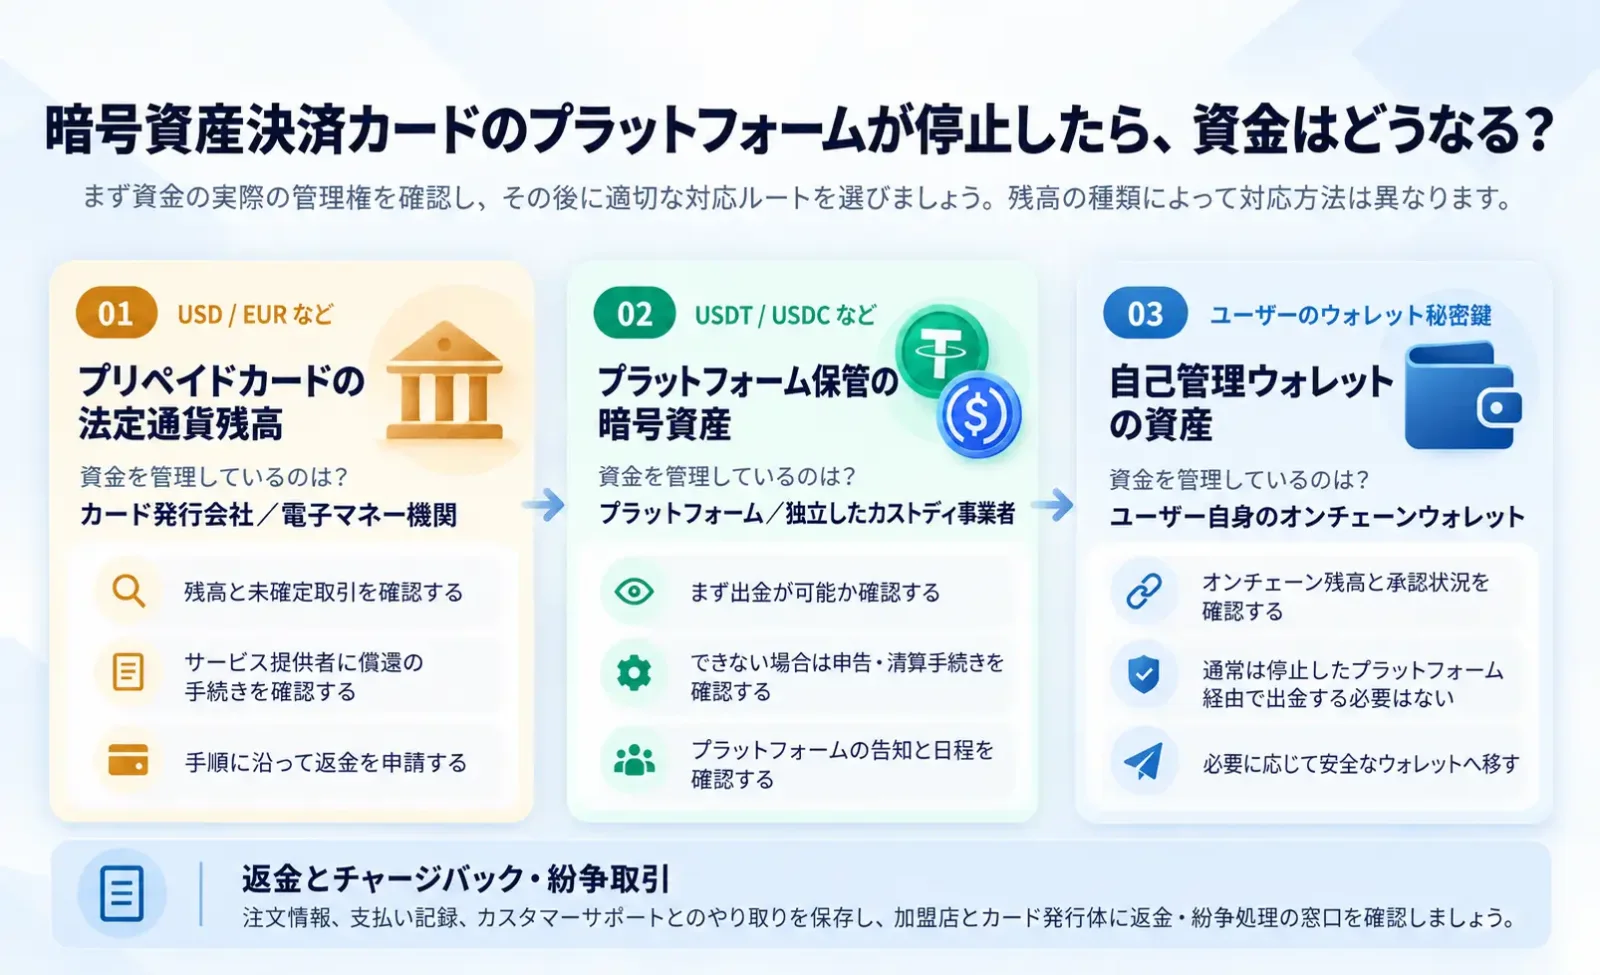
サービス終了後、カード残高や USDT・USDC は取り戻せる?
暗号資産決済カードのサービス終了に際して、最も重要な問題です。
同じように1,000米ドル相当と表示される資産でも、その内訳はプリペイドカードの法定通貨残高、プラットフォームが保管するステーブルコイン、ユーザー自身が管理するオンチェーン資産など、さまざまです。保管の仕組みも、適用される法的手続きも大きく異なる可能性があります。
プリペイドカードにチャージ済みの法定通貨残高
一部の暗号資産決済カードは、前払い方式を採用しています。ユーザーが USDT、USDC などの資産をあらかじめ米ドルやユーロなどの法定通貨建て残高に交換し、その残高でカード決済を行う仕組みです。
交換後の資金は通常、該当するプリペイドカードまたは電子マネーサービスの契約に従って管理されます。元の暗号資産の形で保有されているとは限りません。
カードプログラムが終了する場合、次の点を確認する必要があります。
残高を交換または引き出せるか。
ブランド運営会社と実際のカード発行サービス提供会社のどちらが払い戻しを担当するか。
代替カードプログラムへの残高移管が認められるか。
払い戻し手数料、最低処理金額、申請期限が設定されているか。
残高の払い戻しにかかる費用については、特に適用条件の確認が必要です。
例えば、Crypto.com はプリペイドカードの公式ヘルプ記事で、同記事が対象とする Crypto.com Prepaid Card について、カード保有者が自主的にカード口座を閉鎖し、残高の返還を求める場合に50米ドルの処理手数料が発生すると説明しています。
ただし、これは特定商品の自主的な口座閉鎖に関する規定です。Crypto.com のすべての地域のカードに同額の手数料が適用されると判断することはできません。また、事業者がカードプログラムを強制的に終了する場合にも必ず適用されるわけではありません。
自主的な口座閉鎖、発行会社によるサービス停止、カードプログラム全体の終了では、契約条件や処理手続きが異なる可能性があります。
さらに、プラットフォームの通常業務における最低出金額や手数料と、適用法令に基づく電子マネーの法定償還請求権は分けて考えなければなりません。 英国の Electronic Money Regulations 2011 の適用対象となる電子マネーの保有者には、法定の償還請求権があります。通常の出金画面に最低金額が設定されているという理由だけで、残高を返還できないとは判断できません。
具体的な法的条件は、後半の「よくある質問」で説明します。
プラットフォームが引き続き保管する USDT・USDC などの暗号資産
一部の暗号資産決済カードには独立したプリペイド残高がなく、購入時にプラットフォーム口座内の指定資産を引き落とすか、交換して決済します。
事業者がカード事業だけを停止する場合、プラットフォーム口座内の暗号資産は引き続き売買や出金が可能なことがあります。
しかし、暗号資産のカストディを担う法人自体が事業を停止した場合、資金の処理はカストディ契約、資産の分別管理体制、適用法令によって決まります。
ユーザーは次の3点を確認する必要があります。
資産は誰が保管しているか。 カードブランドの運営会社、暗号資産取引プラットフォーム、それとも独立したカストディ事業者でしょうか。
資産は法的にどのような形で保有されているか。 契約上、対象のデジタル資産は顧客資産として管理されているでしょうか。利用、移転、処分に関する別の取り決めはあるでしょうか。
破産時にはどのような権利を持つか。 特定資産の返還を請求できるのか、それとも適用される倒産手続きで債権を届け出る必要があるのでしょうか。
これらは、アプリに表示された資産残高だけでは判断できません。
特に、プラットフォームが認可を受けた電子マネー事業者と提携しているからといって、そこに預けられたすべての USDT・USDC が電子マネーの顧客資金保護の対象になるわけではありません。
規制対象のカード・電子マネーサービスと暗号資産カストディサービスでは、適用される規制制度や顧客資金の管理方法が異なる場合があります。
自己管理型ウォレットに保管されている資産
カードで支払う直前まで、ユーザー自身がオンチェーン資産を管理できるタイプの暗号資産決済カードもあります。
MetaMask Card はこのような決済方式を提供していますが、どの資金口座を使用するかによって仕組みが異なります。
MetaMask の公式カード資金管理資料によると、対象となる自己管理型 MetaMask アカウントでは、Spending Limit(利用限度額)を設定して指定トークンの使用をカードに許可することで、購入代金を支払えます。このタイプのアカウントでは、資産は実際に支払われるまで該当ウォレットに残り、ユーザーは承認額を変更したり、承認を取り消したりできます。
MetaMask Card は、連携した Money Account を支払い原資として利用する方式にも対応しています。
米国向けの現行製品資料によると、ユーザーは Money Account を MetaMask Card に連携できます。連携後は Money Account がカードの主な資金源となり、Spending Limit は初期設定でその口座の利用可能残高全額に設定されます。ユーザーは上限額を個別に指定することもできます。初期設定の承認にはオンチェーンのネットワーク手数料が不要ですが、手動で限度額を設定する場合には手数料が発生する可能性があります。
別の MetaMask アカウント内の資産で支払いたい場合は、まず Money Account とカードの連携を解除する必要があります。操作手順や限度額の管理については、公式カード管理ガイドを参照してください。
したがって、すべての MetaMask Card ユーザーが同じ自己管理型トークン承認方式で決済していると説明するのは正確ではありません。また、Money Account という名称だけで、従来型のプラットフォーム保管残高に該当すると判断することもできません。資産の管理権限や法的な取扱いは、該当する製品資料と口座規約に基づいて確認する必要があります。
カードサービスが停止しても、自己管理型ウォレット内の資産に対するユーザーの管理権限には直接影響しない場合があります。
カードに以前付与したトークンの利用権限は、公式のカード管理機能で確認し、取り消せます。MetaMask によれば、指定トークンの Spending Limit をゼロに設定するか、対応するツールでトークン承認を取り消すことができます。これらのオンチェーン操作にはネットワーク手数料が発生する場合があります。
デジタル資産を実際に管理できるかどうかは、資産の保管先、ウォレットの管理権限、承認の仕組みによって判断すべきであり、カードのブランド名で決まるものではありません。
サービス終了の告知では、どの日付を確認すべき?
Crypto Card Shutdown と告知されても、すべてのサービスが同じ日に終了するとは限りません。
新規ユーザーの受け付けを数週間前に停止し、その後にチャージや決済を終了し、最後に残高の出金窓口を閉鎖する場合もあります。
カード保有者は最終終了日だけでなく、告知された各機能の停止予定を個別に確認する必要があります。
告知項目 | ユーザーへの実際の影響 |
|---|---|
New Applications End | 新規申込みを停止。既存カードは継続利用できる場合がある |
Card Issuance End | 新規発行・再発行を停止。既存カードには影響しない場合がある |
Top-Ups Disabled | 指定されたカードや口座へのチャージができなくなる |
Card Transactions End | 新しいカード決済や現金引き出しが停止する |
Withdrawal Deadline | 指定資産や残高の出金経路に適用される最終期限 |
Refund / Dispute Period | 過去の取引に関する返金や異議申立ての取扱い |
Account Closure Date | 口座サービスの最終閉鎖日、または後続手続きへの移行日 |
すべての事業者が、この7項目を含む完全な予定表を公表するわけではありません。告知に記載のない事項は、公式窓口に問い合わせて確認しましょう。
資金の種類によって期限が異なる場合があります。 カードの法定通貨残高、暗号資産の出金、加盟店からの返金は、異なる事業者や業務システムで処理される可能性があります。
適用法令の対象となる電子マネーについては、通常の出金窓口の閉鎖と法定償還請求権も区別する必要があります。特定の出金方法が使えなくなっても、法令に基づいて残高の償還を求める権利が同時に消滅するとは限りません。
例えば、英国の Electronic Money Regulations 2011 の第39条から第43条には、電子マネーの償還、手数料、契約終了後の請求に関する規定があります。ただし、すべての残高を無期限に返還請求できるという意味ではなく、事業者が破産した後も通常の手続きで直ちに払い戻されることを保証するものでもありません。
告知で使用されるタイムゾーンにも注意が必要です。国際的なサービス提供者は UTC、発行会社の所在地時間、またはユーザーの現地時間を使用する場合があります。出金期限の直前に時差換算を誤ると、受付期限を逃すおそれがあります。
口座へのアクセスが終了する予定なら、現在の残高画面を撮影するだけでなく、期限前に取引履歴全体をエクスポートしてください。
カードが停止しても、以前の取引の返金は受け取れる?
カードで新しい買い物ができなくなっても、過去の取引に関する返金は、元のカード決済ネットワークを通じて引き続き処理される可能性があります。
ただし、実際に入金されるかどうかは、旧カード口座の存続状況、発行会社が返金処理を継続しているか、プログラム終了後の精算体制によって異なります。
ここでは4種類の資金移動を区別する必要があります。
加盟店からの返金:まず返金処理が実際に開始されたか確認する
カード停止前にホテル予約、オンライン注文、サブスクリプションをキャンセルした場合は、加盟店の返金確認と元の取引記録を保管してください。
例えば、Bybit のカード取引に関する FAQでは、通常のサービス運営時には、条件を満たすカード返金は原則として対応する Funding Account に戻され、一部の返金では追加書類の確認が必要になる場合があると説明しています。
ただし、この規定は、すでに終了した Bybit Card のプログラムでも同じ方法で返金されることを保証するものではなく、他社のカードにそのまま当てはめることもできません。
加盟店から返金済みと通知されても資金が反映されない場合は、取引日、金額、取得可能な返金参照番号をカードサービス提供会社に伝え、処理状況の調査を求めてください。
カード口座の閉鎖:過去の取引をどう処理するか確認する
カードプログラムが終了すると、旧カード口座では通常の手続きによる返金を受け付けられなくなる場合があります。
この場合、元のカード発行サービス提供会社に問い合わせ、旧口座への返金、新口座への移管、または別の手続きが必要になるのかを確認してください。
カードブランドが発行会社を変更していても、新しい発行会社が旧カードのすべての返金処理を自動的に引き受けるとは限りません。
Chargeback:カード取引の条件を満たす異議申立てに適用される制度
Chargeback(チャージバック)は、カード決済システムにおける取引の異議申立て制度です。プラットフォームの破綻後にあらゆる資金を回収できる仕組みではありません。
Visa のカード保有者向けサポート案内と Mastercard の公式異議申立て案内では、実際にカードを発行した会社を通じて取引の異議を申し立てるよう案内しています。
適用ルールに基づいて争うことのできる元のカード取引が存在する場合に限り、Chargeback の条件を詳しく確認する意味があります。 申立ての可否は、元の取引の性質、異議の理由、証拠、カードネットワークのルール、申立期限によって決まります。申請したからといって返金が保証されるわけではありません。
例えば、銀行カードでプラットフォームに入金したり、サービスを購入したりした後、サービスが提供されなかった場合には、その支払いに使用したカードの発行会社に、取引を争う条件を満たしているか問い合わせることができます。
一方、暗号資産プラットフォーム内に表示される USDT、USDC などの残高自体は、カードネットワークに直接チャージバックを申請できる取引ではありません。暗号資産決済カードを保有しているからといって、プラットフォーム内の全資産をそのカードの Chargeback 制度で回収できるわけではありません。
オンチェーン送金:カードのチャージバックには直接切り替えられない
ユーザーがブロックチェーン経由で USDT や USDC をプラットフォームへ送金し、そのオンチェーン取引が確定している場合、その送金を理由に Visa や Mastercard へ直接チャージバックを申し立てることは通常できません。
こうした資金については、プラットフォームとのカストディ関係、受取アドレス、取引記録、適用法令に基づいて処理方法を検討する必要があります。
加盟店からの返金、カードの Chargeback、カード残高の返還、カストディ資産の回収は、それぞれ異なる4つの制度です。 資金の返還を求める前に、元の支払い経路を正確に把握することが重要です。
Wirecard 事件:1社の発行会社の問題が、なぜ複数ブランドに波及したのか
2020年の Wirecard 事件は、決済インフラを提供する事業者のリスクが、他のサービスにどのように波及するかを示しています。
2020年6月26日、英国金融行為監督機構(FCA)は Wirecard Card Solutions Limited に業務上の制限を課し、関連する規制対象業務を停止させました。その結果、一部の顧客は支払いや出金ができなくなりました。6月29日、FCA は関連サービスの再開を認め、制限は6月30日に解除されました。その後、8月28日には Wirecard Card Solutions が英国での規制対象事業を段階的に終了する方針を発表し、その過程で顧客や商品を他のサービス提供会社へ移管する計画を示しました。
同社は電子マネーや決済サービスを実際に提供する基盤事業者であり、利用者の目に触れるすべてのカードブランドの運営会社ではありませんでした。複数のブランドが同じ基盤事業者に依存する場合、1社の業務停止が複数のカードプログラムに影響することがあります。
経緯は FCA のサービス再開に関する発表と段階的な事業終了に関する声明で確認できます。
プラットフォームが破産・清算手続きに入った場合、資金は回収できる?
顧客資金を保管する機関が正式な破産、清算、特別管理手続きに入ると、資金の取扱いを通常のカスタマーサポートだけで判断できなくなる可能性があります。
ユーザーは、法律に基づいて管理人や清算人が選任されているか、従来の契約上の資金に関する権利がどのように処理されるかを確認する必要があります。
英国の電子マネー業界には、実際に確認できる事例があります。
ePayments Systems Limited:顧客資金の処理は誰が担当する?
2026年10月15日、英国 FCA は電子マネー事業者 ePayments Systems Limited(EPS) が特別管理手続き(Special Administration)に入ったと発表しました。
FCA の発表によると、Opus Restructuring LLP 所属の Mark Boast 氏と Allister Manson 氏が共同特別管理人に選任されました。
公告では、特別管理人が EPS に対する顧客の請求を取り扱い、可能な場合に資金を返還する責任を負うとされています。個別の結果は正式な管理手続きを通じて確定します。
出典:FCA — ePayments Systems Limited Enters Special Administration。
これは暗号資産決済カードのプラットフォーム停止事例ではありません。規制対象の電子マネー事業者に深刻な経営上の問題が生じた際、顧客資金の処理責任がどのように移るのかを示す事例です。
正式な管理手続きが始まった後は、通常の出金方法ですぐに残高全額を取り戻せると考えるべきではありません。
電子マネーの顧客資金保全は銀行預金保険と同じではない
英国では、対象となる電子マネー事業者や決済事業者に対し、適用法令に従った顧客資金保全(Safeguarding)が義務付けられています。
これは特定の顧客資金を事業者の自己資金と分離して管理するか、法令で認められたその他の保全方法を採用することで、事業者の経営破綻による顧客損失を抑える仕組みです。
英国 FCA は顧客資金保全の規則に関する資料で、対象事業者の義務を説明しています。2026年5月7日に施行された改定規則では、顧客資金の記録、照合、管理に関する要件が一段と強化されました。詳細は FCA Handbook CASS 15 を参照してください。
ただし、Safeguarding は英国の Financial Services Compensation Scheme(FSCS)による銀行預金の保護制度とは異なります。
FCA は消費者向け案内で、銀行以外の決済サービス提供会社や電子マネー事業者の顧客資金は、通常 FSCS の預金保護対象ではなく、対応する顧客資金保全制度の対象になると説明しています。
事業者が破綻した後は、Safeguarding の対象資金であっても、返還までに資産の確認、照合、法定の分配手続きを経る場合があります。管理費用や資産不足によって、最終的な返還額が減る可能性もあります。
通常営業中の電子マネーに関する法定償還義務と、事業者が債務超過に陥った後の実際の支払能力は、別の問題です。
例えば、英国の Electronic Money Regulations 2011 第39条は、適用条件を満たす電子マネーについて額面での償還を求めています。しかし、事業者が破産や特別管理手続きに入った後も、すべての保有者に直ちに全額が返還されることを保証するものではありません。
これらは英国法が適用される決済・電子マネー事業に関する規則です。他国で発行された暗号資産決済カードには別の制度が適用される可能性があります。また、提携発行会社が規制対象であるというだけで、プラットフォームが保管する暗号資産まで自動的に同じ保護を受けるわけではありません。
正式な資金返還請求では何を準備する?
監督当局や裁判所が管理・清算手続きの開始を確認した場合は、指定された管理人の案内に従ってください。
一般的に必要となる資料は次のとおりです。
カード会員契約、口座契約、実際のサービス提供法人名
口座識別情報、カード番号の下4桁、本人確認資料
口座閉鎖またはサービス停止時点の残高記録
チャージ、資産交換、出金、取引の履歴
未完了の返金、未精算取引、資金移動の記録
暗号資産のトランザクションハッシュ、ブロックチェーンネットワーク、トークン情報
提出済み請求の受付確認、案件番号、関連する連絡記録
申請時には資金の種類、表示通貨、権利の法的根拠、申請期限にも注意が必要です。
プリペイドカード残高とプラットフォーム保管の暗号資産の両方を持っている場合、それらが同じ管理人によって同じ規則で処理されるとは限りません。
正式な管理手続きが始まった後は、確認済みの監督当局の公告、裁判所文書、管理人からの通知を基準に行動し、以前のカスタマーサポートが案内した通常の出金予定に依存しないようにしてください。
サービス終了後、苦情申立てや資金回収はどこに相談する?
資金の種類や紛争内容によって、責任を持つ事業者は異なります。
問題の内容 | 最初に連絡すべき相手 |
|---|---|
カードプログラムは継続しているが、残高の出金方法が不明 | ブランド運営会社および実際のカード発行サービス提供会社 |
停止済みカードの過去の取引に関する返金 | 元のカードサービス提供会社、発行会社、関係する加盟店 |
プラットフォーム保管の暗号資産を出金できない | デジタル資産カストディ事業者、またはプラットフォーム口座を提供する法人 |
電子マネー残高が正式な管理手続きの対象となった | 法定管理人または清算人 |
対象となる決済サービスの苦情が解決されない | 管轄権を持つ金融苦情処理機関または紛争解決機関 |
実際のカード発行会社は、カード会員規約、電子マネーサービス規約、正式な口座書類、監督当局の登録情報などから確認できることが一般的です。
事業者がまだ正常に営業しており、残高返還の方法だけが不明確な場合は、まず正式な苦情を提出してください。
すでに法定の清算・管理手続きに入っている場合は、通常、管理人が公表した資金申請手続きに従う必要があります。苦情申立てと資産・債権の正式な届出は別の手続きです。通常のサポートチケットを送信しただけでは、債権や顧客資金の届出が完了したことにはなりません。
英国と米国にはどのような正式な相談窓口がある?
英国では、受理要件を満たす電子マネーや決済サービスに関する紛争について、まず対象事業者に苦情を申し立てたうえで、適用ルールに応じて Financial Ombudsman Service に相談できます。
同機関は一部の電子マネー関連の紛争を審査できますが、その苦情処理制度は暗号資産に関する一般的な紛争を対象としていません。
対象企業がすでに破産や特別管理手続きに入っている場合、顧客資金の返還は通常、指定された管理人が法律に従って処理します。通常の苦情処理窓口を正式な資金申請手続きの代わりにすることはできません。
米国の消費者金融保護局(CFPB)には、金融商品・サービスに関する苦情受付窓口があります。プリペイドカード、資金移動、仮想通貨、関連金融サービスなどが対象カテゴリーに含まれます。
個別の案件が受理されるかどうかは、サービスの種類、関係する法人、管轄範囲によって決まります。
どの窓口を利用する場合でも、プラットフォームの宣伝資料だけで残高返還を主張するのではなく、明確な資金記録と契約上の根拠を用意することが重要です。
サービス終了による追加損失を防ぐには?
既存残高の処理だけでなく、サービス停止が進行中の支払いや業務に影響することも防がなければなりません。
取引明細を完全に保存する。 口座にアクセスできる間に、残高履歴、カード取引、資産交換、オンチェーン送金の記録をエクスポートしてください。スクリーンショットは補助資料になりますが、正式な記録の完全な代わりにはなりません。
未処理の取引を追跡する。 ホテルの保証金、事前承認取引、加盟店の返金、未精算の支払いについて一覧を作り、元の金額、加盟店、参照番号を記録してください。
重要なサブスクリプションの決済方法を変更する。 クラウドサーバー、ドメイン、業務用ソフトウェアなどの定期料金を該当カードで支払っている場合は、速やかに支払方法を切り替えてください。カード停止で引き落としに失敗しても、加盟店との契約が自動的に解約されるわけではありません。
資産回収を装う詐欺に注意する。 詐欺師がカスタマーサポート、監督当局の職員、清算人になりすまし、凍結解除手数料、税金、資金確認の保証金などを要求する場合があります。確認できないリンクからウォレットを接続せず、シードフレーズ、秘密鍵、ワンタイム認証コードを絶対に教えないでください。
FCA も ePayments Systems Limited の特別管理手続きに関する公告で、事業者や管理人を装う詐欺への注意を呼びかけています。
複数の暗号資産決済カードを保有しているユーザーは、それぞれのカードが実際に利用している発行会社と決済サービス提供会社も確認すべきです。
ブランドが違っても、同じ基盤事業者を利用していることがあります。複数ブランドに決済を分散しても、インフラ面のリスクまで十分に分散できているとは限りません。
よくある質問
新規カードの発行が停止されたら、既存カードもすぐに使えなくなる?
必ずしもそうではありません。
新規カード発行の停止、既存カードによる決済の停止、口座の最終閉鎖は、それぞれ異なる日に実施される可能性があります。既存カード保有者向けの正式なサービス通知を確認してください。
発行会社を変更している場合は、移行期間中の旧カードの利用条件も確認する必要があります。
カード残高が最低出金額未満でも、返還を請求できる?
サービス提供会社に残高の処理方法を説明するよう求めることはできます。ただし、通常の出金最低額と電子マネーに関する法定償還請求権を区別する必要があります。
英国の Electronic Money Regulations 2011 第38条の適用対象となる電子マネーについて、第39条は原則として、保有者の請求に応じて発行者がいつでも額面で償還することを求めています。そのため、通常の出金機能に設定された最低金額が、そのまま法律上の最低償還金額になるわけではありません。
償還の条件や手数料にも法的な制限があります。
契約終了前: 第42条に基づき、保有者は全部または一部の償還を請求できます。第41条の条件を満たす場合、発行者は契約で明確に開示され、実際の費用に見合う償還手数料を請求できます。
契約終了時および終了後1年以内: 第42条の対象となる保有者について、発行者は原則として電子マネー残高全額を手数料なしで償還する必要があります。
契約終了から1年超: 第41条の条件を満たす場合、発行者が償還手数料を請求することがあります。ただし、契約上の開示要件と実際の費用との比例性を満たす必要があります。
これは償還請求権に期限がないという意味ではありません。第43条では、契約終了から6年を超えて提出された償還請求を発行者が拒否できると定めています。
事業者がすでに破産や特別管理手続きに入っている場合、保有者に法定の償還請求権があっても、実際の資金返還には正式な請求手続き、資産確認、分配が必要となる場合があります。即時の支払いも全額返還も保証されません。
これらの規定は、すべての国で発行されたプリペイドカードにそのまま適用されるわけではありません。また、プラットフォームが保管する USDT、USDC などの暗号資産にも自動的には適用されません。
法令の詳細:The Electronic Money Regulations 2011 — Part 5, Regulations 38–43。
Visa や Mastercard が破綻したプラットフォームのカード残高を直接補償する?
通常、カードネットワークに対してプラットフォーム残高の直接返還を求めることはできません。
Visa と Mastercard はカード決済ネットワークのルールや取引処理基盤を提供しており、通常、カード保有者の口座資金を直接保管する事業者ではありません。
カード残高の返還は、実際の発行会社、電子マネーに関する契約・管理体制などに従って処理されます。条件を満たすカード取引の異議申立ては、適用ルールに従って発行会社を通じて行います。
新しい発行会社がカードプログラムを引き継ぐと、旧カードの残高は自動的に移る?
自動的に移管されるとは限りません。
カードプログラムの移行には、新カードの発行、契約の再締結、残高の移管、旧発行会社による個別の資金返還など、さまざまな方法があります。
ユーザーは旧カード資金に関する責任が正式に移転したか、過去の返金、取引の異議申立て、口座記録をどの事業者が引き続き管理するか確認してください。
新カードをすでに利用できる場合でも、すべての残高と未完了取引が適切に処理されるまでは、旧カードの記録を保管しておく必要があります。
参考資料
UK FCA — Wirecard Has Announced That It Is Winding Down Its Business
UK FCA — ePayments Systems Limited Enters Special Administration
UK FCA — Payment Services and Electronic Money: Our Approach
UK FCA — Safeguarding Requirements for Payment and E-Money Institutions
UK FCA Handbook — CASS 15: Payment Services and Electronic Money
Crypto.com — What Additional Details Should I Know About My Crypto.com Prepaid Card?
資料確認日:2026年10月29日