
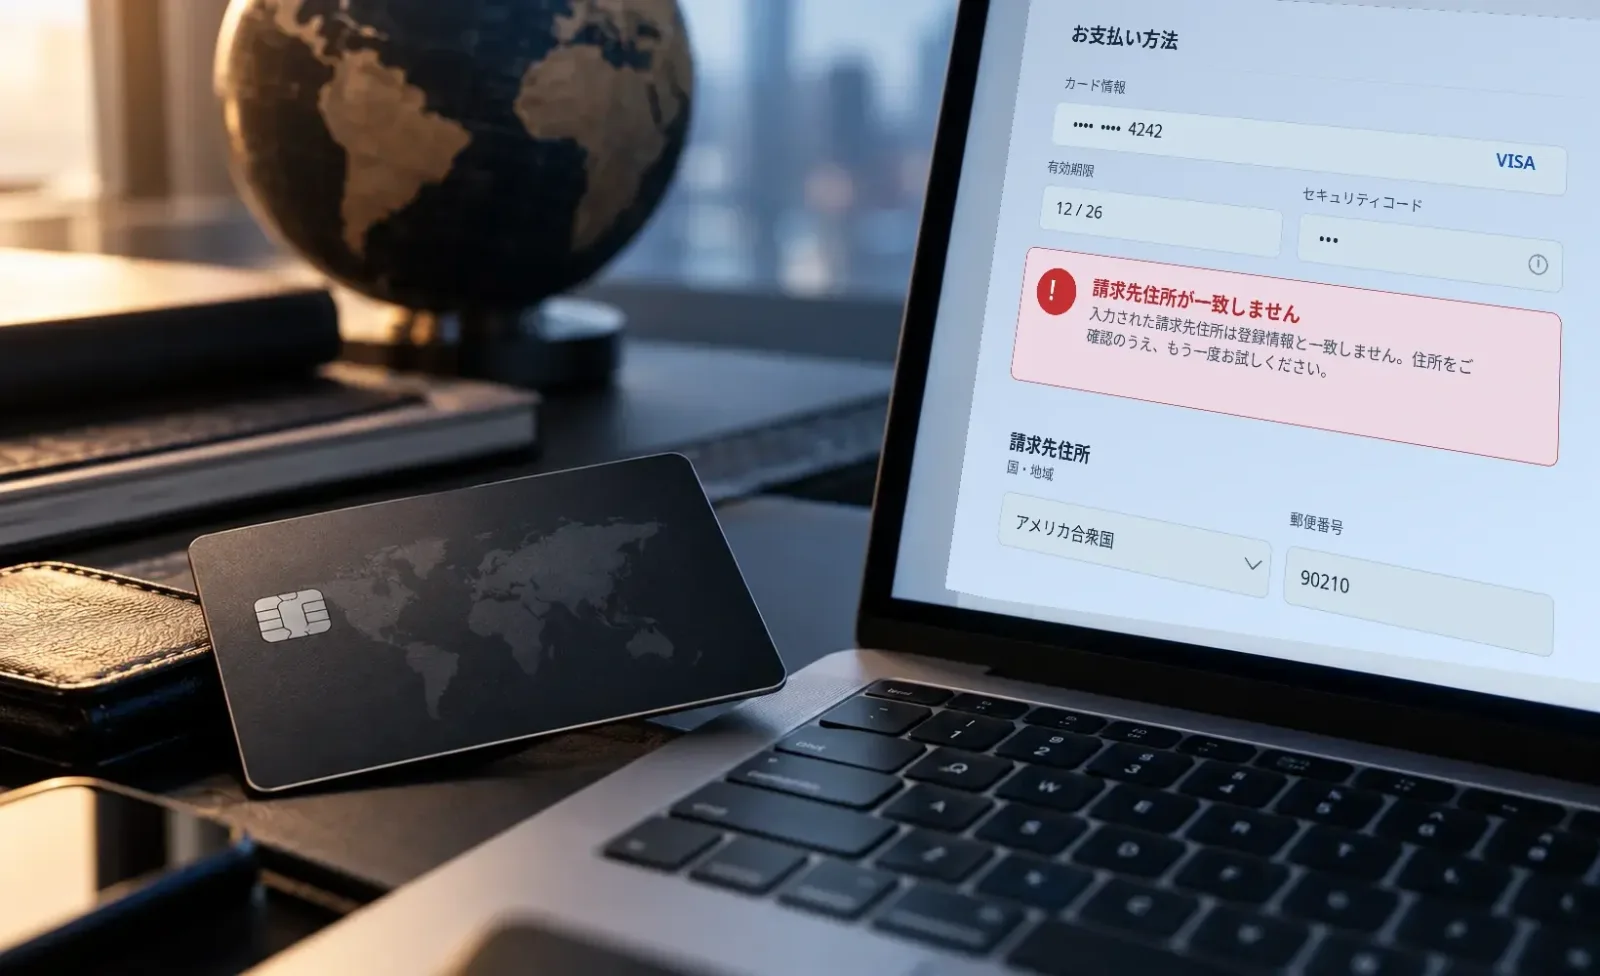
暗号資産決済カードを使ってオンラインショッピングやサブスクリプションサービスの支払いを行ったり、決済手段としてカードを登録したりする際に、「Billing Address Mismatch」「Address Verification Failed」「ZIP Code Does Not Match」といったエラーが表示されることがあります。カードの残高が十分にあり、CVVを正しく入力し、3D Secure(3DS)による本人認証にも成功しているにもかかわらず、加盟店側で取引が拒否される場合があります。
こうしたエラーが発生した場合、通常は請求先住所の確認から始めるのが適切です。ただし、必ずしもカード発行会社がAVSによる住所不一致の結果を返したとは限りません。加盟店の住所入力フォーム、決済ゲートウェイとの互換性、加盟店独自のリスク管理ルールによって、同様のエラーが発生することもあります。
請求先住所が一致しない場合の確認手順
ステップ1:エラーが請求先住所に関係しているか確認する
まず、決済画面に表示されたエラーメッセージを全文保存し、取引日時、金額、加盟店名を記録します。Billing Address、AVS、ZIP Code、Postal Codeといった文言が含まれている場合は、住所情報を優先的に確認します。一方、Insufficient Funds、Authentication Failed、Do Not Honorなどが表示された場合は、利用可能残高、本人認証、カード発行会社による承認の状況も調べる必要があります。すべての決済拒否をAVSの問題と判断することはできません。
「Payment Declined」や「Payment Failed」という一般的なメッセージだけでは、どの段階で決済が失敗したのか判断できません。特に、加盟店の画面に表示された文言を、そのままカード発行会社による拒否理由とみなすべきではありません。メッセージの中には、決済フォーム自体が出しているもの、決済ゲートウェイが変換して表示しているもの、加盟店独自のリスク判断を反映したものがあります。3DS認証が完了していても、その後のオーソリゼーション(取引承認)や加盟店のリスク審査で拒否される可能性があります。推測で住所を何度も変更するより、元のエラーメッセージと取引記録を残しておく方が、原因の特定に役立ちます。
ステップ2:カードに実際に登録されているBilling Addressを確認する
暗号資産取引所のアカウントに登録された個人情報だけで判断せず、暗号資産決済カードの管理画面を開きます。通り名、番地、市区町村、州・省、郵便番号、国を確認してください。複数のカードを利用できるプラットフォームでは、決済に使用したカードの請求先情報を確認しているかどうかも重要です。
画面にBilling Addressが表示されない場合は、カード会員規約を確認するか、カードサービス提供会社に問い合わせます。プラットフォーム、カード発行会社、決済処理事業者が共同で提供する商品では、ユーザーに表示されるプロフィール情報と、カード会員口座に紐づく記録が必ずしも一致するとは限りません。サポート担当者がプラットフォーム側の情報しか確認できない場合は、「これはオンラインカード決済時の住所照合に実際に使われる登録情報ですか」と明確に質問してください。KYCで提出した居住住所や物理カードの配送先住所が、そのままカード発行システムに登録された請求先住所だと決めつけないことが重要です。
ステップ3:加盟店の決済画面と保存済みの情報を照合する
カードに実際に登録されている情報と照らし合わせ、決済画面の国、郵便番号、通り名、番地、部屋番号などを確認します。特に「Billing Address Same as Shipping Address」が選択され、配送先住所が誤って請求先住所として使用されていないか注意してください。
サブスクリプションサービスやECサイトでは、古い決済情報が長期間保存されている場合があります。カードアプリで住所を更新していても、加盟店が保存しているBilling Detailsには以前の住所が残っていることがあります。特に、アカウントの「プロフィールに登録された住所」と、「保存済みカードの請求先情報」は区別する必要があります。前者を変更しても、後者が自動的に更新されるとは限りません。必要に応じて加盟店側の保存済み決済情報を更新し、再決済時に古い郵便番号が自動入力されないことを確認します。ただし、照合を通すために実際の住所を恣意的に変更してはいけません。
ステップ4:住所変更の反映状況と入力形式の互換性を確認する
カードに登録された住所が実際に間違っている場合は、公式の手続きで修正し、保存されたことを確認したうえで、サービス提供会社の案内に従って再試行してください。システムによっては情報の同期に時間がかかります。アプリに新しい住所が表示されても、関係するすべての決済処理システムが直ちに新しい記録を使用しているとは限りません。
加盟店のフォームが米国式の5桁のZIP Codeしか受け付けず、カード会員の実際の住所が異なる形式の郵便番号を使用している場合、AVS照合に進む前の入力段階でエラーが起きている可能性があります。同様に、システムが非ラテン文字を受け付けない場合は、カードサービス提供会社が認める英語・ラテン文字への転写方式を確認し、その形式で加盟店のフォームに入力できるか調べてください。対象国の住所やカード発行地域に対応しているか、加盟店に確認することも必要です。適当な米国の郵便番号や架空の住所を入力してはいけません。
ステップ5:加盟店またはカードサービス提供会社に照合結果を確認する
住所情報に問題がないにもかかわらず決済が失敗する場合は、加盟店の決済サポートに次のように確認できます。「決済処理事業者から返されたAVS結果は住所不一致ですか、それとも照合不能ですか。この取引についてカード発行会社の承認は得られましたか」。この2点を確認することで、登録情報の誤り、照合サービスの利用不可、加盟店自身の判断による拒否を区別しやすくなります。
カードサービス提供会社に問い合わせる際は、加盟店名、取引金額、通貨、取引日時、カード番号の下4桁、エラーメッセージを伝え、承認要求を受信したか、拒否された場合は理由が何かを確認してください。取引日時にはタイムゾーンも添えると、双方が記録を探しやすくなります。注文番号や加盟店が発行した決済エラーの参照番号があれば、それも伝えます。カード発行会社が承認要求を受信していない場合は、加盟店または決済サービス提供会社側の調査が中心となる可能性があります。発行会社が明確に承認を拒否している場合は、実際の拒否コードに基づいて対処します。一方、発行会社が承認済みと確認しているのに注文が成立していない場合は、加盟店側でその後のリスク審査、注文のキャンセル、代金処理の状況を確認する必要があります。「承認された」ことと「加盟店で取引が完了した」ことを混同してはいけません。
サポート担当者にカード番号全桁、CVV、アカウントのパスワード、ワンタイム認証コードを伝えてはいけません。また、異なる住所で何度も決済を試みると、一時的な承認記録が増えたり、試行回数の制限に抵触したりする可能性があります。
AVSとは何か?請求先住所はどのように照合されるのか
AVS(Address Verification Service、住所照合サービス)は、カードを物理的に提示しない非対面取引で利用されるリスクチェックの一つです。オンラインショッピング、電話注文、口座確認などで用いられます。加盟店は、カード会員が入力した請求先住所を決済サービス提供会社またはアクワイアラー(加盟店契約会社)経由で送信します。カード発行会社またはその処理システムが登録済み住所と照合し、結果を加盟店に返します。
AVSで主に照合されるのは通常、通り名を含む住所情報と郵便番号です。国、市区町村、州、階数、部屋番号など、住所のすべての要素が一文字ずつ比較されるわけではありません。加盟店がすべての住所項目を収集し、独自の住所検証ツールで確認することはありますが、すべての項目が同じルールでAVS照合に使われるという意味ではありません。米国の住所では番地とZIP Codeが重要になることが多い一方、英国などでは郵便番号の構成や通り名の照合ルールが異なる場合があります。また、カードネットワーク、発行地域、処理システムによって住所の標準化方法も異なります。そのため、見た目が完全に同じ住所だからといって、特定の照合結果になるとは判断できません。
Visaの決済口座検証に関する文書によると、AVSは取引承認と組み合わせて使用できるほか、一部の口座確認手続きにも利用できます。実際の処理では、加盟店が決済サービス提供会社またはアクワイアラーに情報を送り、カード発行会社またはその処理システムが照合を実行します。その結果が決済ネットワークの処理経路を通じて加盟店に返されます。一般の消費者には独立したAVS画面が表示されることは通常ありません。加盟店は返された照合結果とその他のリスク情報を踏まえ、取引を受け付けるか判断します。AVSはリスク評価のための情報であり、支払者の本人確認や取引の適法性を独立して証明する仕組みではありません。
Visaの開発者向け資料に記載された代表的な応答コードには、次のようなものがあります。
Y:完全一致。住所と郵便番号が該当する照合ルールを満たしている。
A:部分一致。通り名を含む住所は一致しているが、郵便番号は一致していない。
Z:部分一致。郵便番号は一致しているが、通り名を含む住所は一致していない。
N:不一致。該当する住所情報が登録情報と一致していない。
U:照合不能。システムが住所照合を完了できなかった。
R:結果が不確定、または再試行が必要。照合サービスの一時的な利用不可などが原因となる場合がある。
これらは、特定のインターフェースや処理環境で使用される代表的なコードにすぎません。決済ゲートウェイによっては、結果がpass、fail、unavailable、uncheckedなどと表示される場合もあります。コードの定義や対応関係は、カードネットワークや決済処理事業者によって必ずしも統一されていません。加盟店は実際に利用する決済処理事業者の文書を基準に判断する必要があります。一般のカード会員は、元のAVSコードを確認できないことがほとんどです。サポート担当者から失敗理由の説明を受けられる場合でも、決済ゲートウェイが分類した後のメッセージしか確認できないことがあります。そのため、特定のアルファベットコードの提示を求めるより、結果の種類と取引がどの段階まで進んだかを確認する方が有効です。
重要なのは、住所の一致、不一致、照合不能と、取引が承認されたかどうかは別の結果だという点です。AVSがYを返しても、カード発行会社が必ず決済を承認するわけではありません。A、Z、Uが返された場合も、取引が必ず失敗するとは限りません。Nは照合の結果として不一致が確認されたことを示し、Uはシステムが有効な照合結果を取得できなかったことを示します。この2つを同じエラーとして扱うべきではありません。Rが表す不確定な状態も、明確な住所の誤りとは異なります。加盟店は部分一致を認めることもあれば、カード発行会社が承認した取引を独自のリスクルールに基づいて拒否することもあります。消費者に表示される「決済失敗」が、必ずしもカード発行会社による承認拒否を意味するわけではありません。
Billing Address、KYCの居住住所、配送先住所の違い
Billing Address(請求先住所)は、カードサービスの記録に登録されている住所で、決済時の確認やカード会員口座の管理に使用される場合があります。Residential Address(居住住所)は通常、顧客の本人確認、居住資格の確認、コンプライアンス審査などに使用されます。Shipping Address(配送先住所)は商品や物理カードの配送に用いられます。Registered Address(登録住所)はプラットフォームのアカウントに設けられた登録項目であり、具体的な意味はサービス提供会社によって異なります。
従来の銀行カードでは、請求先住所が銀行口座の連絡先住所と結び付いていることが一般的です。一方、暗号資産決済カードでは、プラットフォームがユーザーアカウントとKYCを管理し、別の認可を受けた金融機関がカード発行を担当する場合があります。こうした情報は必ずしも常に同期されていません。KYCで提出した居住住所が、カード処理システムで使用されるBilling Addressと同じとは限らないのです。プラットフォームは居住情報を利用資格やコンプライアンスの審査に使用し、カード発行システムは別途請求先住所を管理している場合があります。当初は両者が同じでも、一方を変更しただけではもう一方が更新されたとは限りません。
例えば、英国で登録されているカード会員が、ドイツの住所への配送を指定して商品を購入する場合、Shipping Addressにはドイツの配送先住所を入力できます。一方、Billing Addressには、そのカードについて発行会社が登録している実際の請求先住所を入力する必要があります。加盟店が独自の取引条件を設けていない限り、両者が同じである必要はありません。
住所を変更できる範囲もカード発行プログラムによって異なります。カード管理画面から請求先住所だけを変更できるものもあれば、確認済みの居住情報と一致していることを求めるものもあります。転居した場合はサービス提供会社の規定に従って登録情報を更新し、加盟店の決済画面だけに未登録の新住所を入力することは避けてください。
AVS照合が失敗する主な原因
1. 加盟店に古い請求先住所が保存されている
サブスクリプションサービスでは、カードを初めて登録した際のBilling Detailsが、その後も使われ続けることがあります。カード管理画面の住所が更新されていても、加盟店側の情報は古いままかもしれません。双方の記録を個別に確認する必要があります。配送先住所やプロフィール情報を変更したからといって、保存済みの決済手段の情報まで更新されるとは限りません。特に、転居、カードの再発行、決済情報を長期間更新していないアカウントで起こりやすい問題です。利用者は新住所で決済しているつもりでも、実際には加盟店が古い郵便番号を送信している場合があります。
2. 郵便番号の誤り、または入力フォームの非対応
米国のウェブサイトではZIP Codeという入力項目が一般的ですが、海外発行カードの郵便番号は桁数や形式が異なる場合があります。実際の郵便番号がフォームで拒否されたとしても、加盟店のフロントエンド側の入力チェックが原因かもしれません。それだけではAVSから不一致の結果が返されたとはいえません。また、一般的な郵便番号制度が存在しない国や地域もあります。その場合の入力方法は、加盟店とカード発行会社に確認する必要があります。
3. 通り名、番地、部屋番号などの表記に違いがある
「125 West Main Street, Apartment 8」と「125 W Main St, Apt 8」は、同じ住所を表す場合があります。略称を認識できるシステムもあれば、住所を解析する能力が限られているシステムもあります。まずは番地、郵便番号、発行会社に登録された住所表記を確認してください。句読点や略称の違いだけで、必ず照合に失敗すると判断する必要はありません。また、普段の住所の書き方に合わせて、部屋番号や建物番号などを安易に並べ替えることも避けてください。形式を調整する場合は、カードサービス提供会社が認める登録情報と加盟店の入力項目の要件に従います。
4. 非ラテン文字や住所の転写方式が一致していない
中国語、アラビア語などで書かれた住所は、カードサービス提供会社の規定に従い、英語またはラテン文字に転写する必要がある場合があります。RedotPayのバーチャルカード申請案内では、請求先住所を英語で入力し、市区町村、州・省、郵便番号が選択した国に対応していることが求められています。文字を転写する際に、実際の所在地を変更してはいけません。
5. AVSが有効な照合結果を返せない
カードの発行地域、カードブランド、決済処理経路によっては、AVSの対応範囲が限られています。その場合、加盟店にはUやUnavailableなどの状態が返されることがあります。これは住所の照合が完了できなかったことを示しており、住所の不一致が確認された状態とは異なります。住所の書き方を何度変更しても、AVSに対応していないシステムが突然有効な結果を返すようになるわけではありません。加盟店が「照合不能」と「照合不合格」の両方を拒否条件としている場合、カード会員に表示されるエラーは非常によく似たものになる可能性があります。両者を区別できるのは、決済処理事業者から返された実際の結果です。
6. 加盟店がAVS結果に対して厳しいリスクルールを設定している
Adyenの技術文書によると、加盟店はAVSの結果に基づいてリスクチェックを設定できます。決済ゲートウェイが海外発行カードに対応していても、加盟店が照合不能や部分一致の結果を受け入れるとは限りません。PayPalの加盟店向け技術資料でも、AVSの応答状態ごとにリスクを判断する重要性が示されており、すべての結果を単純な成功・失敗の二択に分類することは適切ではありません。カード会員にとっては、同じカードネットワークのブランドが付いていても、発行地域が異なれば、同じ加盟店で同じ扱いを受けられるとは限らないということです。この場合は、加盟店に該当するカード発行地域への対応状況と、利用可能な別の決済手段を確認してください。架空の米国請求先住所や虚偽のアカウント登録国を入力してはいけません。
RedotPayとBybit Cardの請求先住所を管理する方法
RedotPay Card
RedotPayのヘルプセンターによると、ユーザーはアプリでCard → Settings → Change Billing Addressに進み、新しい住所を入力して保存できます。また、カード申請案内では住所を英語で入力し、関連する住所項目を選択した国と一致させることが求められています。変更後は、手続きが送信されたことだけでなく、画面に表示された実際の情報、とりわけ郵便番号、通り名、番地を確認する必要があります。
加盟店のウェブサイトで住所照合エラーが発生した場合は、まずRedotPayのカード管理画面に登録された情報を基準に確認してください。住所を変更しても、カードの種類、発行地域、リスク区分に関する加盟店側の別の制限が解除されるわけではありません。
Bybit Card
Bybitのカード管理ガイドでは、Billing Addressの変更機能が案内されています。My Bybit Cardページを開き、SettingsからBilling Addressを選択し、画面の指示に従ってResetを使用して必要なセキュリティ認証を完了します。
また、Bybitのカード申請案内によると、一部のカードプログラムでは、請求先住所と携帯電話番号が通常のプラットフォームアカウント情報とは別に管理されています。そのため、暗号資産取引所のアカウントでKYC情報を変更しても、Bybit Cardの請求先住所が同期されたとは限りません。実際の操作画面や要件は、ユーザーが保有する地域別カードプログラムに従ってください。調査の際は、Bybit Cardそのものと、Bybit取引所アカウントに登録した他社発行の銀行カードも区別する必要があります。後者の請求先住所はそれぞれの発行会社が管理しているため、Bybit Cardの設定画面では確認できません。
その他の暗号資産決済カード
Card Details、Profile、Billing Address、Cardholder Agreementなどの項目で、請求先住所とカード発行を担当する機関の情報を確認できます。アプリに住所や変更メニューが表示されない場合は、公式サポートにAVSへの対応状況、実際に使用される住所記録、更新方法を問い合わせてください。プラットフォームのアカウント情報、別の銀行カードの情報、オンチェーンウォレットの情報をそのまま流用してはいけません。
請求先住所が正しいのに決済が失敗するのはなぜか?
AVSが確認するのは、請求先住所が該当する照合ルールを満たしているかどうかです。CVV/CVCはカードのセキュリティコードを確認するために使用されます。3D Secure(3DS)は、追加操作を求めない認証、確認コード、カード発行会社のアプリでの承認などを通じて、支払者がカード会員本人であることを認証する仕組みです。これらは互いに独立した確認手段ですが、一つの取引で併用される場合もあります。
3DS認証に成功しても、AVSで住所が一致したことにはなりません。同様に、AVSで住所が一致しても、CVVの確認、カード発行会社による承認、加盟店のリスク審査を省略できるわけではありません。特に、承認後に追加のリスク審査を行う加盟店では、カード発行会社が取引を承認した後でも、注文がキャンセルされたり、取引の完了が拒否されたりする可能性があります。
このほか、オンライン決済機能が無効になっている、利用可能残高が不足している、1回あたりまたは1日あたりの利用限度額を超えている、加盟店カテゴリーが制限対象に該当する、といった理由でも承認が拒否されます。一部の加盟店では、VisaやMastercardのブランドが付いたカードであっても、特定のプリペイドカード、バーチャルカード、特定地域で発行されたカードを受け付けないことがあります。
暗号資産決済カードのアカウントに十分なUSDTやUSDCがあることは、支払いに充当できる可能性のある資産を保有していることを示すにすぎません。カードの利用可能残高、通貨換算、取引承認、住所照合などの条件がすべて満たされているとは限りません。KYCを完了していることや、別の加盟店、Apple Payで利用できていることも、現在の加盟店で決済が受け付けられる保証にはなりません。原因を判断するには、どの段階で失敗したのかを確認する必要があります。送信前にフォームで拒否されたのか、本人認証が中断されたのか、発行会社が承認を拒否したのか、加盟店が注文をキャンセルしたのかによって、対応すべき事業者が異なります。請求先住所を変更すれば、すべての問題が解決するわけではありません。
一般的な決済拒否メッセージが表示された場合は、加盟店の決済ゲートウェイの結果とカード発行会社の承認記録を照合し、実際の原因を特定する必要があります。すべての失敗を請求先住所の問題と決めつけるべきではありません。
よくある質問
暗号資産決済カードにBilling Addressが表示されない場合は?
まずカード管理画面、カード会員規約、公式ヘルプセンターを確認してください。それでも見つからない場合は、カードサービス提供会社に、実際の登録住所、AVSへの対応状況、住所変更の可否を問い合わせます。請求先住所が画面に表示されないことは、そのカードの取引で住所照合が不要であることを意味しません。
Billing AddressとShipping Addressは同じでなければならない?
同じである必要はありません。前者はカード会員口座の管理や決済時の確認に、後者は商品の配送に使用されます。「Same as Shipping Address」を選択するのは、両者が実際に同じ場合だけにしてください。加盟店が配送可能地域について別途制限を設けている場合もあります。
郵便番号のない国ではZIP Codeに何を入力すればよい?
カードサービス提供会社が認める実際の住所形式に従ってください。加盟店が、その住所には適用されない米国式の郵便番号を必須としている場合は、該当国のカードと請求先住所に対応しているか確認する必要があります。適当な5桁の数字を入力してはいけません。
米国外で発行された暗号資産決済カードでもAVSを利用できる?
利用できる場合がありますが、すべてのカードが対応しているわけではありません。利用可否は、カードネットワーク、発行会社、発行地域、決済処理事業者によって決まります。米国外で発行されたカードだからという理由だけで、AVS照合が必ず失敗すると判断することはできません。
決済失敗後に0円の取引記録や少額の事前承認が表示された場合、AVSに成功したということ?
いいえ。金額ゼロの口座確認、少額の事前承認、AVS、セキュリティコードの確認はそれぞれ異なる処理です。加盟店が最終的にカード登録を拒否した場合でも、保留中の承認記録が一時的に残ることがあります。利用可能残高が一時的に確保されていても、加盟店が代金を受け取ったとは限らず、住所の照合に成功したとも判断できません。記録が保留中の承認なのか、確定した引き落としなのかを確認し、加盟店と発行会社の案内に従って保留の解除状況を調べてください。予期しない確定請求や、理由の分からない複数の残高確保が発生している場合は、再試行を繰り返さず、カード発行会社に調査を依頼してください。
参考資料
Visa — Payment Account Validation: Address Verification Service
RedotPay — How Do I Change My RedotPay Card's Billing Address?
資料確認日:2026年10月28日