
多くの人は、Uカードプラットフォームが信頼できるかどうかを、WeChat に連携できるか、ChatGPT の支払いに使えるか、あるいはカード面に Visa や Mastercard のロゴがあるかで判断しがちです。しかし、1回の決済成功が示すのは、その時点でそのカードが使えたということにすぎません。資金を誰が保管しているのか、なぜアカウントが凍結されるのか、プラットフォームが停止した場合に残高がどう返還されるのか、といった問題には答えていません。
Uカードは、1つの主体だけで独立して提供されることはほとんどありません。ユーザーが目にするのは1つのアプリですが、その背後には暗号資産カストディアン、決済機関、カード発行会社、カードネットワークが存在する場合があります。このうちどこか1つでも不明確だと、問題発生時に、プラットフォームから発行会社へ、発行会社からまたプラットフォームへとたらい回しにされることがあります。
そのため、Uカードプラットフォームを確認する際は、2つのラインに沿って見るのが最も有効です。1つは責任のラインで、誰が運営し、誰が発行し、誰が紛争対応を行うのかを見ること。もう1つは資金のラインで、USDT がどこへ入金され、いつ法定通貨に換金され、その残高を誰が保管するのかを見ることです。最後に、少額の資金で実際に入金・利用・出金まで一通り試すのが望ましいです。
Uカードプラットフォームが信頼できるかを判断するための重要ポイントと判断フローのオリジナル図解
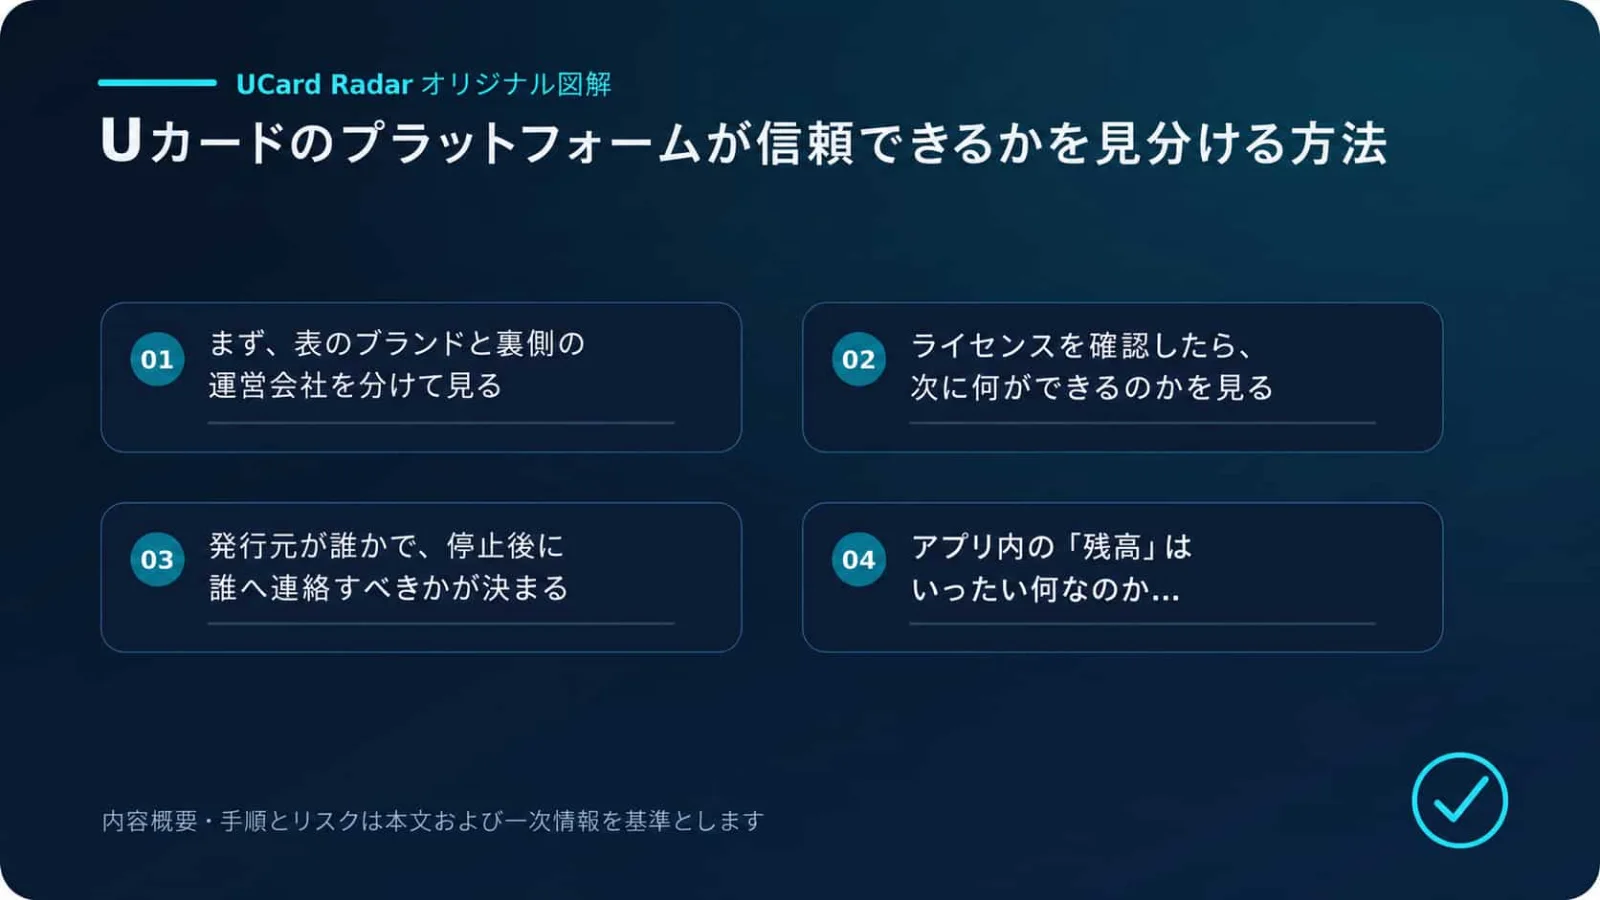
資料と結論の範囲
一次確認資料:Updated Guidance for a Risk-Based Approach to Virtual Assets and VASPs;Financial Services Register;仮想資産取引プラットフォーム一覧。
本記事における U カードプラットフォームの主体、ライセンス権限、資金保管、リスクシグナルに関する検証可能な事実は、上記の公式または規制文書に基づきます。実際のサービス状況、手数料、利用資格、対象地域は、申請時点での発行会社またはプラットフォームの案内ページを基準に確認してください。
規制当局の登録情報は、名簿上の主体と権限を示すにすぎず、実際の発行会社、保管会社、カード会員規約の確認に代わるものではありません。上記一次資料で直接開示されていない体験談、成功率、手数料比較、トレンド判断は、いずれも分析または推論であり、個別事案について関係機関から公式に確認されたものではありません。
1. 表のブランドと裏側の会社を分けて確認する
よくある構造として、ユーザーはブランド A のアプリで登録し、利用規約は会社 B が締結し、USDT は会社 C が保管し、カードは機関 D が発行する、というものがあります。これらが同一グループに属していることもあれば、単なる提携関係にすぎないこともあります。
登録前に、まず次の名称を洗い出してください。
:---: | :---: | :---: |
|---|---|---|
役割 | 確認すべき内容 | よくあるリスク |
フロントエンドのプラットフォームまたはブランド | 会社の正式名称、登録地域、オフィス住所、ウェブサイトのドメイン | ブランド名しかなく、実際の会社が見つからない |
暗号資産サービス提供者 | 誰が USDT / USDC を受け取り、保管し、換金を行うのか | ユーザーが資産を入金しても、誰がその資産を管理しているのかわからない |
決済機関または電子マネー機関 | 誰が法定通貨残高を管理し、顧客資金をどのように分別管理するのか | 一般の法人口座を「保管口座」として見せかけている |
実際の発行会社 | 銀行またはライセンス保有機関の名称、適用地域、カードネットワーク | Visa や Mastercard のロゴだけが表示され、発行会社が開示されていない |
ここで Visa と Mastercard が主に提供しているのは決済ネットワークです。カードにそれらのロゴがあるからといって、ユーザー資産をカードネットワークが保管しているわけでも、プラットフォームの信用リスクを保証しているわけでもありません。
実際の発行会社は特に重要です。カード停止、不正利用、チャージバック、返金といった問題は、最終的に具体的な機関が処理することになります。もしプラットフォームが発行会社名すら公開していないなら、その後の権利保護はほぼカスタマーサポート頼みになります。
2. ライセンスを見つけたら、次にそれで何ができるのかを見る
まず、利用規約、プライバシーポリシー、またはサイトのフッターから、運営会社の法的正式名称を見つけてください。ブランド名、中国語訳名、コミュニティ上の通称だけでは不十分です。しっかりしたプラットフォームであれば、会社登録番号、監督当局、ライセンス番号も記載しています。
それらの情報を入手したら、規制当局の公式データベースで照合します。プラットフォーム自身が掲載した証明書画像は偽造可能であり、すでに失効している場合もあります。確認時には主に次の5点を見てください。
規制登録上の会社名が利用規約と一致しているか;
ライセンスの状態が現在も有効か;
許可された業務範囲に、決済、電子マネー、暗号資産の交換、または保管が含まれているか;
登録された公式ドメイン、メール、電話番号、住所がプラットフォームの表示と一致しているか;
ライセンスがプラットフォーム自身のものなのか、それとも提携先企業のものなのか。
英国 FCA の Firm Checker では、その会社が認可を受けているか、またその認可範囲が実際に提供しているサービスをカバーしているかを確認できます。会社名と番号が一致するだけでは不十分で、ドメイン、メール、電話番号も照合すべきです。FCA は、クローン企業が本物の機関の名称、住所、さらには規制番号まで流用し、ウェブサイトや連絡先だけを変えることがあると警告しています。FCA Firm Checker · クローン企業に関する FCA の説明
よく使われる公式照会先は次のとおりです。
:---: | :---: | :---: |
|---|---|---|
地域 | 公式照会先 | 重点確認項目 |
英国 | FCA Firm Checker | 認可状態、許可範囲、公式連絡先 |
EU | EBA 決済機関・電子マネー機関中央名簿 | PI / EMI の登録状態と所属国 |
シンガポール | MAS Financial Institutions Directory | 決済機関の区分と許可された具体的サービス |
香港(中国) | HKMA の SVF ライセンス保有者名簿 | SVF ライセンスの有無とライセンス主体名 |
米国 | FinCEN MSB Registrant Search および州規制データベース | MSB 登録、州の送金・マネートランスミッター許可 |
EU では EBA 中央名簿、シンガポールでは MAS 金融機関ディレクトリ、香港では HKMA の SVF ライセンス保有者名簿を確認できます。
米国の MSB 登録は、宣伝文句で最も誇張されやすい要素の1つです。FinCEN 自身が明確に述べているとおり、企業が MSB 登録サイトに表示されていることは、政府の推薦でも、合法性の認証やお墨付きでもありません。これは、企業がマネーロンダリング対策関連資料を提出したことを示すにすぎません。銀行ライセンスではなく、それ単独で資金の安全性を証明するものでもありません。FinCEN MSB Registration
3. 発行会社が誰かで、カード停止後に誰を頼るべきかが決まる
多くの U カードは共同発行モデルを採用しています。フロントのプラットフォームはアプリと顧客対応を担当し、ライセンス保有機関が口座やカードを担当し、取引承認は別の処理会社が担うこともあります。
規約に明記されていない場合は、次の6つの質問をそのままサポートに送ってみてください。
このカードの実際の発行機関はどこですか?
ユーザーはどの会社とカード会員規約を締結しますか?
このカードは debit、prepaid、credit のどれですか?
どの国・地域の居住者が申請できますか?
カードが停止された場合、残高は誰が返還しますか?
不正利用が発生した場合、誰が異議申立てやチャージバック申請を受け付けますか?
適切な回答には、具体的な会社名と、カード会員規約内で対応する条項が含まれているはずです。もしサポートが「国際銀行提携」「最高級の発行チャネル」「Visa 公式提携」などの表現を繰り返すだけで、主体名や規約リンクを出さないなら、それ以上追及しても有効な情報はあまり得られないことが多いです。
4. アプリ内の「残高」とは実際には何なのか
アプリに 1,000 米ドルの残高が表示されていても、それが必ずしも銀行預金であるとは限りません。プラットフォームが保管する USDT かもしれませんし、換金後の電子マネーかもしれませんし、単にカード決済用の内部残高にすぎない場合もあります。見た目は似ていても、法的性質や問題発生時の扱いは大きく異なります。
:---: | :---: | :---: |
|---|---|---|
残高の形態 | 確認すべき点 | 主なリスク |
プラットフォーム保管の USDT / USDC | ウォレットを誰が管理しているか、オンチェーンで検証可能か、破綻時に資産をどう扱うか | 保管、秘密鍵、凍結、ステーブルコイン、プラットフォーム破綻リスク |
電子マネーまたは決済口座残高 | ライセンス保有 PI / EMI が管理しているか、顧客資金分別管理を採用しているか | 分別管理の実行、清算遅延、機関破綻リスク |
銀行預金 | 口座が本当に預金保険対象機関に開設されているか、ユーザーが保護条件を満たすか | 口座構造、パススルー会計、預金保険適用条件 |
ノンカストディアルウォレット即時決済 | コントラクト権限、承認範囲、換金および決済の仕組み | スマートコントラクト、承認、決済失敗リスク |
顧客資金の分別管理と預金保険は、別の仕組みです。英国 FCA は、決済機関と電子マネー機関に対して、一定の顧客資金について safeguarding 措置を求めていますが、これは利用者が預金保険付きの銀行預金を保有していることを意味しません。FCA の顧客資金保護要件
米国 FDIC も、非銀行の暗号資産企業が発行する暗号資産は FDIC 預金保険の対象ではないと明確に述べています。条件を満たし、実際に保険対象銀行に置かれている預金のみが、対応する保護を受けられる可能性があります。FDIC の暗号資産企業と預金保険に関する説明
「100% 資金保護」「銀行レベルのカストディ」「残高全額保険」といった表示を見たら、次の4点を追及してください。誰がその保護を提供するのか、法定通貨を保護するのか暗号資産を保護するのか、プラットフォーム破綻は保険対象か、そして利用者が直接請求できるのか。これらを明確に説明できないなら、そのページの「保険」という言葉に実質的な意味はありません。
5. 少額資金で一度フルフローを試す
入金がすぐ反映されることは、多くのプラットフォームが最も見せたがる部分です。しかし、出金、返金、口座解約のほうが、裏側の運用が正常かどうかをよりよく示します。
初回利用時は、失っても許容できる範囲に金額を抑えた上で、次のテストを一通り行うとよいでしょう。
自分のウォレットから、失っても許容できる少額を入金する;
着金時間と、実際に差し引かれたネットワーク手数料・入金手数料・換金手数料を確認する;
実際に少額の決済を1回行う;
残った資産の出金を試す;
可能であれば取消または返金も試す;
一度カスタマーサポートに連絡し、問題に対して具体的な回答が返るか確認する。
出金時に突然「保証金」「凍結解除手数料」「アカウント認証金」などが出てきたら、支払いを止めてください。公開された出金手数料と、資金凍結後にサポートが見知らぬウォレットへ私的に追加入金を求めることは、まったく別の話です。AML 審査で資金源資料の提出を求められることはあり得ますが、認証のために繰り返し入金をさせる正当な理由はありません。
6. 開カード手数料だけを比較してはいけない
開カードが数ドルしかかからないカードでも、実際の利用コストは高い場合があります。費用は複数の段階に分散していることが多いです。
開カード手数料と月額料金;
暗号資産のチャージまたは換金手数料;
法定通貨の為替上乗せ;
海外取引手数料;
ATM 出金手数料;
チャージ、返金、失敗取引処理手数料;
休眠手数料、解約手数料、再発行手数料;
加盟店の事前承認による残高拘束。
実際のシナリオで総コストを計算できます。たとえば 500 USDT をチャージし、米ドルに換金して 100 米ドルを使い、残りをウォレットへ引き出す、という流れです。各段階を公開手数料に基づいて計算し、最終的な実損を見ます。完全な手数料表が見つからない、ページごとに手数料が食い違う、あるいはサポートが「総合手数料はとても低い」としか言わない場合は、手数料透明性が不十分であることを示します。
7. 「KYC不要」を売り文句にしている場合は特に注意する
決済や暗号資産サービスでは、通常、顧客の本人確認、資金源、取引リスクの確認が必要です。身分証、ライブネス確認、住所証明を求められること自体は、そのプラットフォームが信頼できることを意味しません。重要なのは、その情報をどう保管するかです。
しかし、「匿名開カード」「高額チャージ」「審査不要」「大量アカウント対応」「第三者資金の受け取り可能」といった文言が同時に出てくるなら、リスクはすでに明白です。この種のビジネスは、銀行や発行会社のコンプライアンス要件を長期的に満たすことが困難です。提携チャネルが引き締まれば、影響を受けるのは新規ユーザーだけではなく、既存口座も凍結される可能性があります。
少なくとも、アカウントには次のような安全設定があるべきです。
ログインの二要素認証;
出金先アドレスのホワイトリストと新規追加アドレスの待機期間;
カードのワンクリック凍結・解除;
1回あたりおよび1日あたりの限度額;
新端末ログイン通知;
取引通知;
ログイン中デバイスの確認と解除;
独立したアンチフィッシングコード、または公式ドメインの明確な説明。
パスポート、身分証、顔情報を収集しているにもかかわらず、データ管理者、保存期間、削除方法を公開していないプラットフォームでは、その身元情報自体がリスクになります。カードが使えるとしても、そのような会社に完全な本人確認書類を長期間預ける価値はありません。
8. 評価を見るときは、感情ではなく具体的な出来事を見る
レビュー欄が好評一色でも、それはプラットフォームが立ち上がったばかりかもしれませんし、紹介報酬付きの宣伝の結果かもしれません。否定的なレビューが多い場合も、本当の障害なのか、ユーザー側の規約違反なのか、単なる感情なのかを見分ける必要があります。
「とても使いやすい」「絶対に使うな」といった感想より、次のような細部のほうが参考になります。
出金にどれくらい時間がかかるか;
返金が残高に戻るか;
口座凍結後に資料再提出による再審査が可能か;
カスタマーサポートがチケット番号や処理期限を示すか;
発行会社変更やサービス停止時に、事前告知があるか;
口座解約後に残余資産を取り戻せるか。
「WeChat に紐付けられる」「ChatGPT の支払いに成功した」「キャッシュバックが入った」といった事実は、1回の取引を記録しているだけです。これだけでは、プラットフォームが長期にわたり運営できるかも、大きな残高が安全かも判断できません。
9. こうしたシグナルが出たら、チャージを止めるべき
1つだけなら引き続き確認すべきですが、複数同時に現れたら、それ以上チャージを続ける必要はありません。
運営会社の正式名称が見つからない;
ライセンス番号が別会社のもので、両者の関係を説明する契約もない;
MSB、会社登録証、カードネットワークのロゴだけを示し、許可範囲を避けている;
発行会社とカード会員規約を開示しない;
高利回りや異常に高いキャッシュバックを長期的に約束するが、資金源を説明しない;
完成済みアカウントの購入、偽住所の利用、KYC 回避を勧める;
カスタマーサポートが一時的に指定した個人ウォレットへ送金するよう求める;
出金のたびに追加保証金、税金、凍結解除費を求め続ける;
ドメイン、アプリダウンロード先、受取ウォレットを頻繁に変更する;
コメント欄を閉じる、出金関連の質問を削除する、または私聊のみで対応する;
サービス停止後に正式な告知、チケット窓口、残高退出計画がない。
10. Uカードプラットフォーム簡易採点表
以下の点数は一次スクリーニング用です。評価しているのは、情報が十分か、退出がスムーズかであり、将来の安全性を保証するものではありません。規制変更、発行提携の中断、流動性問題、サイバー攻撃によって、高得点のプラットフォームでも突然停止することがあります。
:---: | :---: | :---: |
|---|---|---|
項目 | 点数 | 満点条件 |
主体とライセンス | 25 | 法的主体が明確で、公式データベースでライセンス確認ができ、許可範囲が一致している |
発行チェーン | 15 | 発行会社、カード種別、カード会員規約、紛争処理主体が明確である |
資金アレンジ | 20 | 暗号資産、法定通貨、カード残高の保管方法と保護範囲が明記されている |
出金と返金 | 15 | ルールが公開され、少額テストが正常で、追加支払い要求がない |
手数料透明性 | 10 | 完全な手数料表が確認でき、実際の徴収額が表示と一致する |
アカウント安全性 | 10 | 2FA、端末管理、出金保護、カード凍結、取引通知がある |
サポートと告知 | 5 | 正式なチケット、処理期限、追跡可能なサービス告知がある |
総合点は次のように見ます。
:---: | :---: | :---: |
|---|---|---|
点数 | 初期判断 | 推奨 |
85–100 | 情報は比較的充実 | それでも少額テストから始め、大きな残高を長期保有しない |
70–84 | おおむね確認可能だが不足あり | 残高を抑え、不足情報を確認してから長期利用を判断する |
55–69 | リスク高め | 追加調査向きであり、直接チャージは推奨しない |
55未満 | 重要情報が著しく不足 | 別のプラットフォームへ変更 |
Uカードプラットフォームを調べるというのは、結局のところ「お金はどこにあるのか」「問題が起きたら誰を頼るのか」という2つの問いを調べることです。
会社主体、ライセンス範囲、発行契約、資金保管、退出ルールのすべてが確認できてはじめて、少額で試す価値があります。どれか1つでも欠けているなら、残高を抑えるべきです。運営主体や発行会社すら明確に説明できないプラットフォームなら、最初から見送るのが最善です。
また、見落とされやすい点として、今日信頼できそうに見えるプラットフォームでも、半年後に発行チャネル、規制状況、出金条件が同じとは限りません。Uカード口座は、短期の支払い回転には向いていても、大量の USDT や法定通貨を長期保管する用途には向いていません。使う分だけチャージするほうが、高還元を追いかけるより現実的です。